
Tamaño y Cuota del Mercado de Tarjetas de Regalo e Incentivo de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
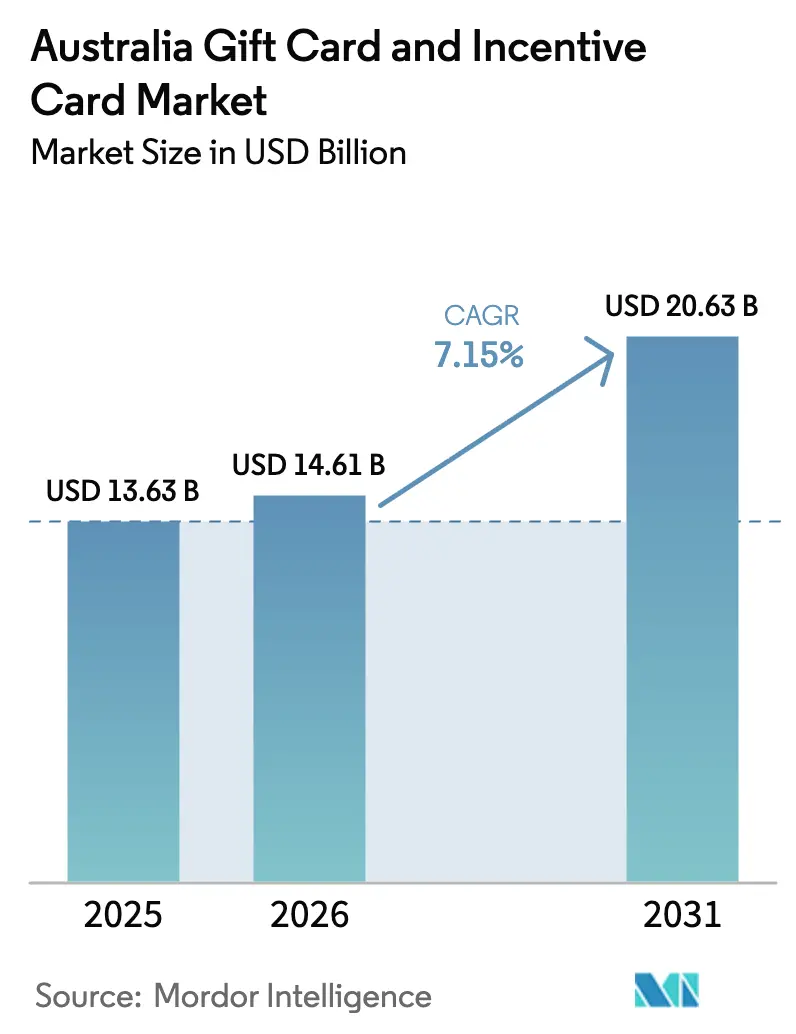
| Tamaño del mercado en el año base (2025) | 13.63 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.15 % |
| Mercado Más Grande | América Latina |
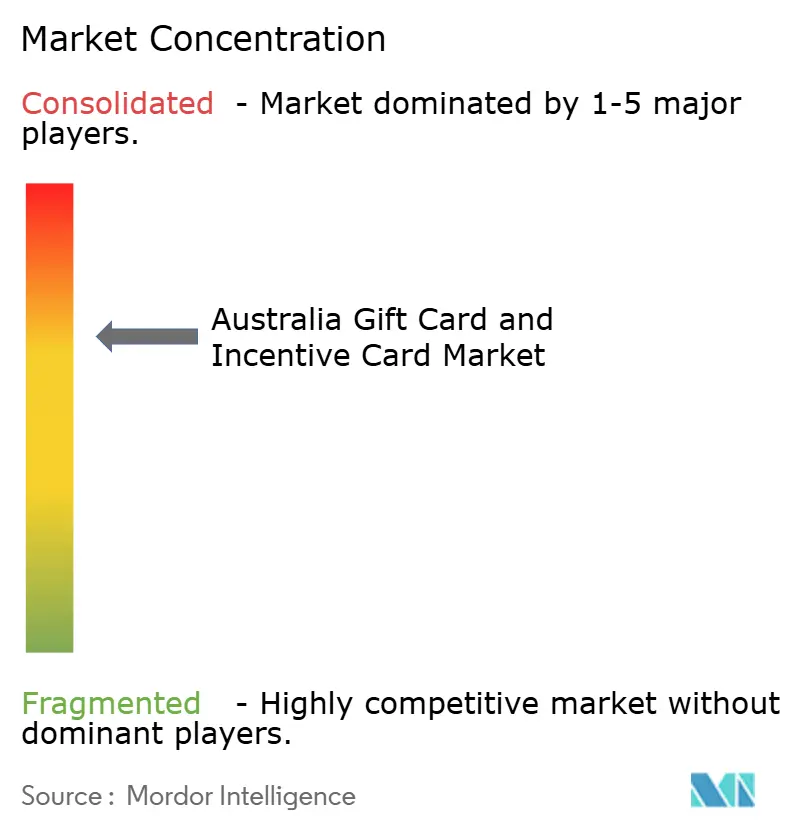
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tarjetas de Regalo e Incentivo de Australia por Mordor Intelligence
El tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia fue valorado en USD 13,63 mil millones en 2025 y se estima que crecerá desde USD 14,61 mil millones en 2026 hasta alcanzar USD 20,63 mil millones en 2031, a una CAGR del 7,15% durante el período de pronóstico (2026-2031). La expansión está impulsada por la rápida digitalización de los programas de incentivos corporativos, la integración de las plataformas de prepago en los sistemas de finanzas embebidas y la creciente demanda de análisis en tiempo real que demuestre el retorno sobre el gasto en incentivos. Los compradores corporativos sustituyen progresivamente la mercancía física por tarjetas de regalo electrónicas integradas mediante API, lo que permite un seguimiento granular del comportamiento de canje y una distribución rentable en múltiples jurisdicciones. El crecimiento paralelo de las tarjetas de prepago de circuito abierto para los pagos de la economía colaborativa amplía la base direccionable, mientras que las transferencias de estímulo gubernamental a través de plataformas de prepago refuerzan la relevancia del producto en el sector público. La adopción también se beneficia de la interoperabilidad de las tarjetas de regalo con las billeteras digitales, lo que permite la emisión instantánea y el canje sin fricciones dentro de las super-aplicaciones de consumo. A pesar de las perspectivas positivas, los emisores enfrentan mayores costos de gestión del fraude, presiones sobre las tarifas de intercambio y nuevas normas de reserva de saldo no canjeado que comprimen los fondos de ingresos tradicionales. No obstante, la inversión sostenida en cumplimiento normativo, tokenización y herramientas de detección de fraude mediante inteligencia artificial posiciona a los participantes líderes para capturar volúmenes incrementales y proteger los márgenes en el mediano plazo.
Conclusiones Clave del Informe
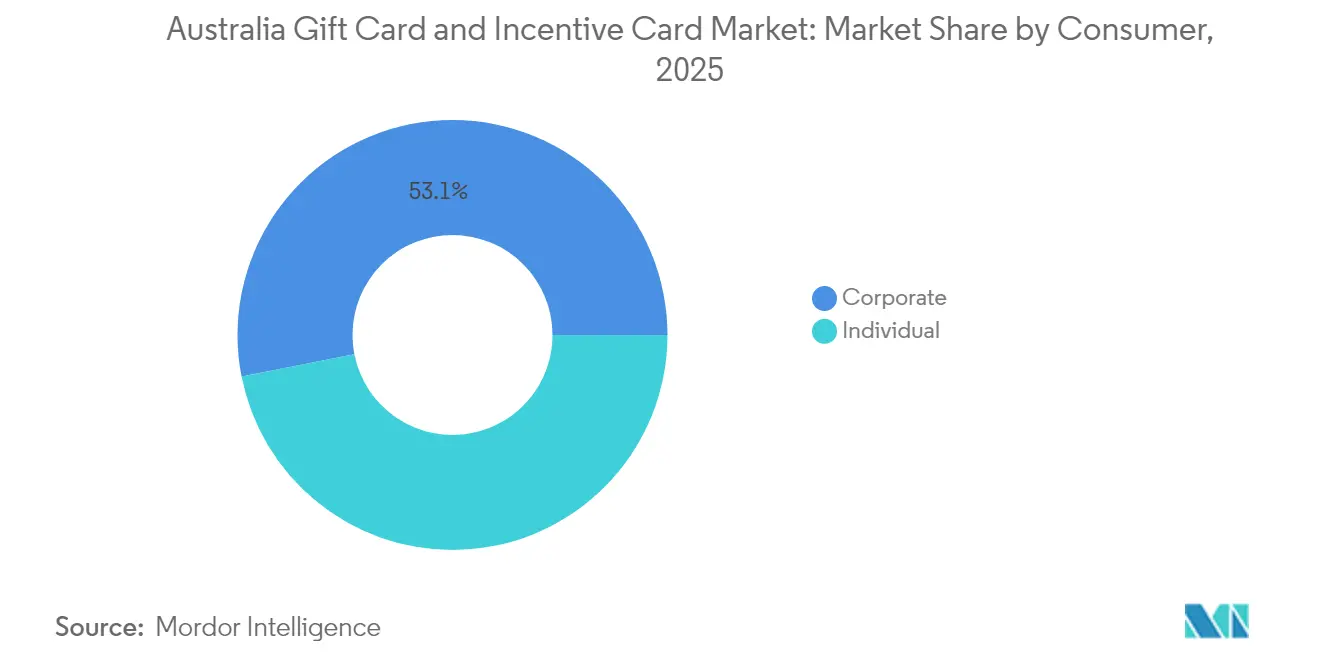
- Por consumidor, el segmento corporativo lideró con el 53,10% de la cuota del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025 y se prevé que se expanda a una CAGR del 12,85% hasta 2031.
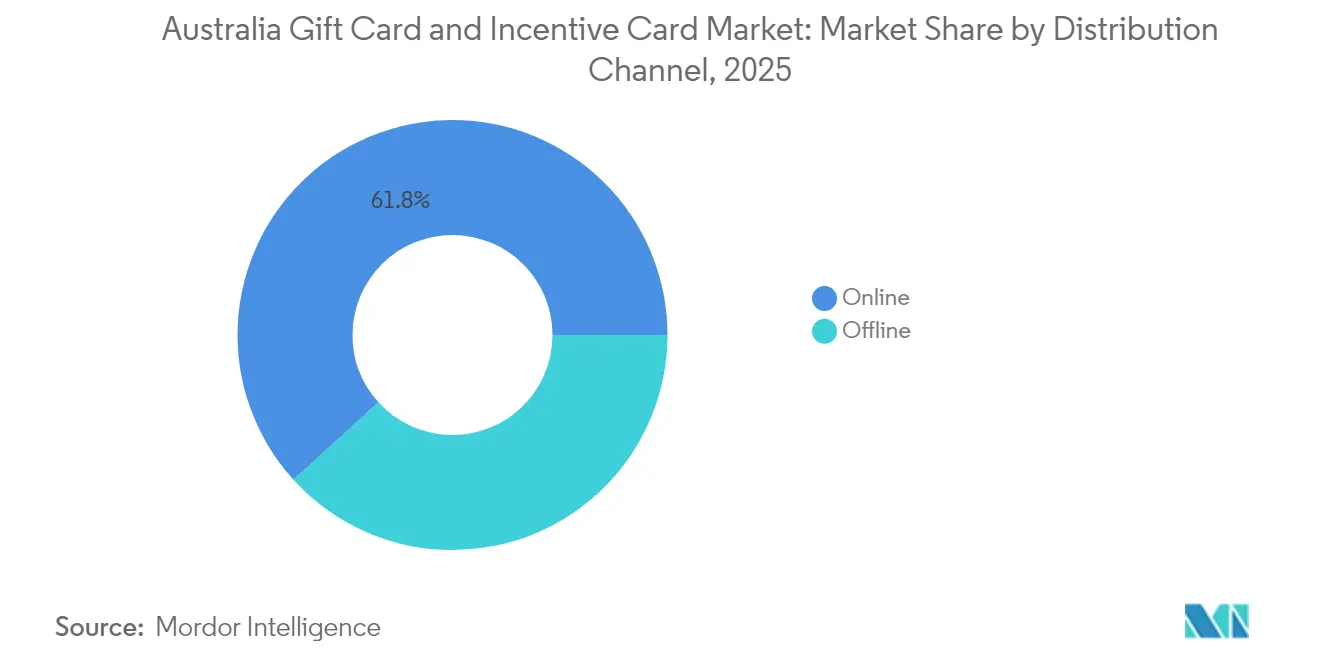
- Por canal de distribución, el canal en línea capturó el 61,75% del tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025 y avanza a una CAGR del 16,05% hasta 2031.
- Por producto, las tarjetas de regalo electrónicas representaron el 69,10% del tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025 y crecen a una CAGR del 18,85% hasta 2031.
- Por geografía, Nueva Gales del Sur mantuvo el 31,40% de la cuota del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025, mientras que Tasmania registra la CAGR de pronóstico más alta, del 11,95%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Tarjetas de Regalo e Incentivo de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida digitalización de los incentivos B2B | +1.2% | Nacional, con adopción temprana en Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Aumento de los presupuestos de experiencia del empleado tras la pandemia | +1.5% | Nacional, concentrado en los principales centros corporativos | Corto plazo (≤ 2 años) |
| Integración de las tarjetas de regalo en los ecosistemas de super-aplicaciones | +0.8% | Expansión en APAC, más fuerte en Melbourne y Sídney | Largo plazo (≥ 4 años) |
| Adopción de prepago de circuito abierto para pagos en la economía colaborativa | +0.6% | Nacional, con concentración en los mercados urbanos de reparto | Mediano plazo (2-4 años) |
| Desembolso de estímulo gubernamental a través de plataformas de prepago | +0.4% | Nacional, coordinado a través de programas federales y estatales | Corto plazo (≤ 2 años) |
| Programas de recompensas al consumidor vinculados a criterios ESG | +0.3% | Nacional, liderado por iniciativas corporativas de sostenibilidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Digitalización de los Incentivos B2B
El giro de la Australia corporativa desde la mercancía física hacia las recompensas digitales habilitadas por API define ahora la manera en que las empresas gestionan el reconocimiento de empleados, los pagos a proveedores y la captación de clientes. Prezzee divulgó USD 2,18 mil millones (AUD 3,4 mil millones) en ventas de tarjetas junto con un crecimiento de ingresos del 178%, lo que señala una marcada demanda empresarial por incentivos instantáneos y rastreables. Las plataformas de recursos humanos integran las API de tarjetas de regalo directamente en los sistemas de gestión del desempeño, activando la entrega en tiempo real al completar tareas o hitos definidos. Los ejecutivos valoran los datos de canje transparentes que permiten cálculos granulares del ROI, mientras que los equipos de finanzas favorecen los flujos de trabajo de conciliación simplificados en comparación con la adquisición tradicional. Los gerentes de relaciones con proveedores emplean las tarjetas digitales como bonificaciones puntuales por entrega anticipada o cumplimiento de calidad, ampliando los casos de uso más allá de los empleados. Los departamentos de marketing ejecutan campañas de influenciadores donde los canjes sirven como indicadores de conversión, convirtiendo los datos de las tarjetas de regalo en información procesable sobre el recorrido del cliente. Estos efectos acumulativos elevan los incentivos digitales de beneficios periféricos a palancas estratégicas que dan forma al compromiso de la fuerza laboral y a los ecosistemas de socios.
Aumento de los Presupuestos de Experiencia del Empleado Tras la Pandemia
Las empresas australianas incrementaron las asignaciones de experiencia del empleado entre un 40% y un 60% después de 2024, canalizando porciones considerables hacia estipendios de bienestar, subsidios para trabajo remoto y bonificaciones de retención mediante tarjetas de regalo. Los mercados laborales ajustados obligan a los empleadores a diferenciar sus propuestas de valor sin inflar permanentemente los costos salariales; los incentivos prepagos ofrecen un mecanismo flexible y con ventajas fiscales que resuena entre el personal. La plataforma Live Better de Medibank ilustra la tendencia al recompensar a más de 823.000 miembros a través de canjes de tarjetas de regalo orientadas a la salud. Los líderes financieros aprecian el control presupuestario inherente a las tarjetas digitales de denominación fija, mientras que el área de Recursos Humanos valora el impulso moral asociado a las recompensas inmediatas y personalizadas. Las integraciones tecnológicas garantizan una distribución sin fricciones, eliminando los formularios de solicitud manuales que antes retrasaban los beneficios para los empleados. Los paneles de análisis reportan la velocidad de canje y las preferencias por categoría, lo que permite un perfeccionamiento basado en datos de las políticas de beneficios. Esta institucionalización de los estipendios en tarjetas de regalo consolida los instrumentos prepagos como elementos permanentes del lugar de trabajo del futuro.
Integración de las Tarjetas de Regalo en los Ecosistemas de Super-Aplicaciones
El panorama fintech de Australia refleja cada vez más las super-aplicaciones asiáticas, donde las billeteras multipropósito albergan reservas de transporte, entrega de alimentos y servicios financieros. Dentro de estas plataformas, las tarjetas de regalo funcionan como tokens de valor interoperables transferibles entre verticales de servicio, amplificando su utilidad más allá del canje en un único comercio [1]Comisión Australiana de Competencia y Consumidor, "Recargos de Pago," accc.gov.au.. Los expatriados adquieren tarjetas de regalo australianas en el extranjero, lo que permite el envío de regalos transfronterizos y corredores de remesas de bajo costo que evitan las redes de transferencia bancaria tradicionales. Los operadores de programas de fidelización integran API de tarjetas de regalo para convertir puntos en valor utilizable dentro de las super-aplicaciones, elevando las tasas de canje y capturando datos del recorrido del cliente. Los comerciantes obtienen un alcance incremental a medida que las tarjetas circulan en ecosistemas de circuito cerrado que agregan la demanda de los consumidores. Los desarrolladores explotan funciones programables, como los límites de gasto por categoría de comercio, para crear incentivos contextuales vinculados a la ubicación o al tiempo, integrando aún más las tarjetas de regalo en las rutinas diarias. Estas dinámicas amplían el mercado de Tarjetas de Regalo e Incentivo de Australia a medida que las super-aplicaciones escalan a nivel nacional.
Adopción de Prepago de Circuito Abierto para Pagos en la Economía Colaborativa
Las plataformas de reparto y de transporte privado dependen cada vez más de tarjetas de regalo de marca Visa o Mastercard para compensar a los contratistas por bonificaciones de desempeño, recompensas por referidos y aumentos en horas pico[2]DoorDash, "DoorDash Australia," doordash.com.. Esta estrategia evita la compleja incorporación a nómina al tiempo que otorga a los beneficiarios una flexibilidad de gasto inmediata en toda la red minorista de Australia. Los picos estacionales en la demanda de reparto generan fuerzas laborales transitorias a las que la incorporación tradicional mediante cuenta bancaria no puede dar soporte de manera rentable. Las tarjetas de prepago de circuito abierto también operan como palancas de captación, con empresas de la economía colaborativa que emiten bonificaciones de bienvenida de bajo valor para atraer nuevos conductores. Las API de envío inmediato a tarjeta permiten el desembolso en el mismo día, lo que mejora la liquidez de los contratistas y la fidelidad a la plataforma. Los emisores recopilan datos sobre el gasto en los comercios finales, lo que informa sobre promociones dirigidas y fomenta ciclos de participación más profundos. A medida que las plataformas de la economía colaborativa se expanden hacia ciudades secundarias, las tarjetas de regalo de circuito abierto anclan el acceso financiero inclusivo donde la penetración bancaria convencional es escasa.
Desembolso de Estímulo Gubernamental a Través de Plataformas de Prepago
Las autoridades federales y estatales despliegan tarjetas de prepago para agilizar los pagos de alivio económico y los paquetes de estímulo focalizados, reconociendo las ventajas de velocidad y trazabilidad fiscal sobre los cheques en papel[3]Banco de la Reserva de Australia, "Revisión de la Regulación de Pagos Minoristas," rba.gov.au.. Las tarjetas precargadas garantizan que los fondos lleguen a los beneficiarios previstos sin necesidad de cuentas bancarias, lo que ayuda a los hogares financieramente vulnerables. Las herramientas de monitoreo en tiempo real alertan a las agencias sobre patrones sospechosos, satisfaciendo los mandatos antilavado de dinero y reduciendo la filtración administrativa. Las asociaciones con supermercados y cadenas de farmacias amplían los puntos de aceptación, permitiendo a los beneficiarios adquirir bienes esenciales cerca de sus hogares. La emisión digital acorta los plazos de implementación de los programas de meses a semanas, fortaleciendo la capacidad de respuesta de las políticas. Además, los saldos no utilizados retornan al tesoro tras los períodos estipulados, mejorando la gestión fiscal. Dicho despliegue normaliza la infraestructura de prepago dentro de la arquitectura de pagos del sector público, impulsando indirectamente la adopción comercial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Exposición a contracargos y fraude en transacciones sin presencia de tarjeta | -0.9% | Nacional, concentrado en los mercados de canje en línea de alto volumen | Corto plazo (≤ 2 años) |
| Alta responsabilidad por saldo no canjeado bajo las directrices revisadas de ASIC | -0.7% | Nacional, afecta a todos los emisores de tarjetas de regalo con licencia | Mediano plazo (2-4 años) |
| Aumento de las tarifas de intercambio y de esquema que presionan los márgenes | -1.0% | Nacional, con mayor impacto en los emisores minoristas de bajo margen | Mediano plazo (2-4 años) |
| Saturación de las tarjetas de circuito cerrado del comercio minorista | -0.8% | Centros urbanos con alta densidad de minoristas y programas maduros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Contracargos y Fraude en Transacciones Sin Presencia de Tarjeta
Las plataformas de tarjetas de regalo digitales atraen redes de fraude sofisticadas que explotan la activación rápida y los canjes irreversibles, dejando a los emisores absorbiendo los costos de contracargo. Las compras corporativas masivas aumentan la vulnerabilidad porque los procesos de KYC simplificados pueden reducir inadvertidamente las barreras de autenticación. Las tasas de fraude sin presencia de tarjeta en los productos prepagos son entre 3 y 5 veces superiores a las de las tarjetas convencionales, lo que impulsa inversiones costosas en detección de anomalías basada en inteligencia artificial. Los comerciantes enfrentan retenciones de autorización que obstaculizan el flujo de caja, mientras que los consumidores corren el riesgo de retrasos en la recepción de beneficios durante las investigaciones de disputas. Los mandatos regulatorios del Código de Pagos Electrónicos de ASIC exigen protocolos de remediación sólidos, lo que aumenta la carga operativa de cumplimiento. El daño reputacional agrava las pérdidas financieras cuando las violaciones de alto perfil socavan la confianza en los incentivos digitales. La evolución persistente de las amenazas obliga a actualizaciones continuas de las plataformas, erosionando los márgenes de los emisores más pequeños y potencialmente acelerando la consolidación del sector.
Alta Responsabilidad por Saldo No Canjeado Bajo las Directrices Revisadas de ASIC
Las normas de vencimiento mínimo de 3 años de ASIC y las regulaciones de tarifas más estrictas reducen los ingresos por saldo no canjeado que antes sustentaban una parte sustancial de la economía de los programas[4]Comisión Australiana de Valores e Inversiones, "Recursos Regulatorios – Sistemas de Pago," asic.gov.au.. Los emisores deben mantener ahora provisiones en el balance más amplias para el valor no canjeado, lo que eleva la intensidad de capital y deprime el rendimiento sobre el patrimonio. Los minoristas reacios a pagar tarifas de servicio al comerciante más altas pueden reducir las promociones de tarjetas de regalo, limitando los volúmenes de ventas. Los participantes fintech más pequeños que carecen de reservas de capital profundas tienen dificultades para cumplir, inclinando la ventaja competitiva hacia los titulares bien capitalizados. Las complejidades contables aumentan a medida que las empresas pasan del reconocimiento de ingresos inmediatos al tratamiento de pasivos diferidos, complicando las comunicaciones con los inversores. Para compensar la pérdida del saldo no canjeado, los emisores rediseñan los productos para generar ingresos por intercambio o servicios de análisis premium, pero la monetización no sigue el ritmo del aumento de los costos regulatorios en el corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Consumidor: El Dominio Corporativo Impulsa la Evolución del Mercado
Los compradores corporativos controlaron el 53,10% del tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025, lo que refleja un cambio decisivo en la estrategia de incentivos que favorece las tarjetas digitales frente a las recompensas en mercancía tradicional. Los equipos de adquisiciones empresariales citan la eficiencia fiscal, la flexibilidad de denominación y la integración fluida mediante API como los principales impulsores de adopción, lo que resulta en una CAGR proyectada del 12,85% hasta 2031 que supera el crecimiento del consumidor individual. Los líderes de Recursos Humanos agrupan las tarjetas de regalo en estipendios de bienestar, bonificaciones de retención y programas de reconocimiento que generan métricas de compromiso cuantificables. Los departamentos de finanzas, por su parte, aprecian la conciliación directa de los instrumentos prepagos, que elimina el desorden de facturas de proveedores y reduce la complejidad de la auditoría. Los paneles de análisis muestran el comportamiento de canje por región, departamento y demografía, lo que permite un diseño iterativo de programas que optimiza el ROI. En contraste, los consumidores individuales, con una cuota del 46,90%, se enfrentan a presiones sobre el gasto discrecional en un contexto de aumento del costo de vida, lo que orienta el comportamiento de regalos hacia cupones experienciales más que hacia tarjetas centradas en el comercio minorista.
La expansión del segmento corporativo acelera la innovación en las plataformas de emisión, con clientes empresariales que exigen acceso de usuario basado en roles, compatibilidad con inicio de sesión único (SSO) y flujos de trabajo automatizados de reporte fiscal. Los proveedores responden con portales de marca blanca que se integran directamente en los sistemas de adquisición, acortando los ciclos de implementación de meses a días. Los motores de denominación dinámica permiten a los gerentes adaptar el valor de la recompensa a los niveles de desempeño sin revisar los términos contractuales, mejorando la agilidad del programa. La funcionalidad multimoneda permite apoyar a equipos transfronterizos en Nueva Zelanda y Singapur, ampliando la influencia regional de los incentivos emitidos en Australia. Los módulos de cumplimiento incorporan la verificación AML y el mapeo del GST, simplificando la gobernanza en industrias reguladas como los servicios financieros y la atención médica. Los beneficios secundarios incluyen la reducción de procesos basados en papel, menor huella de carbono y mayor transparencia, atributos que posicionan los programas corporativos de tarjetas de regalo como referentes de mejores prácticas en la remuneración digital.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Canal de Distribución: La Transformación Digital se Acelera
Los canales en línea capturaron el 61,75% del tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025, impulsados por los portales de compra masiva empresarial y el apetito del consumidor por la gratificación instantánea. La sólida CAGR del 16,05% hasta 2031 se origina en la infraestructura en la nube escalable que automatiza la emisión, reduce los costos de cumplimiento por unidad y proporciona registros de transacciones con calidad de auditoría. Las integraciones con billeteras digitales llevan las experiencias de canje directamente a los teléfonos inteligentes, eliminando la logística física y elevando las puntuaciones de satisfacción del cliente. La conectividad mediante API con las plataformas ERP significa que los compradores corporativos pueden vincular los incentivos a los paneles de rendimiento de ventas en tiempo real. Los motores de reglas de gestión del fraude dentro de las tiendas digitales aplican filtros de velocidad y huellas dactilares de dispositivos, mitigando los riesgos sin presencia de tarjeta que históricamente frenaron la expansión en línea. Las páginas de destino personalizadas respaldan campañas de marketing con causa, donde los consumidores envían tarjetas de regalo vinculadas a donaciones benéficas, ampliando la participación. El mercado de Tarjetas de Regalo e Incentivo de Australia, por tanto, se beneficia del ciclo virtuoso de velocidad, riqueza de datos y reducción de gastos operativos que ofrecen los canales digitales.
La distribución fuera de línea retiene una cuota del 38,25%, sostenida por cadenas de supermercados, tiendas de conveniencia y quioscos de oficinas postales que atienden a segmentos demográficos que prefieren tarjetas físicas o carecen de credenciales de pago digital. Woolworths y Coles aprovechan sus extensas redes de tiendas físicas para ubicar quioscos de tarjetas en pasillos de alto tráfico, captando compradores por impulso durante sus compras habituales de comestibles. Los minoristas realizan promociones cruzadas con programas de fidelización, otorgando puntos de bonificación por la compra de tarjetas de regalo en la tienda, lo que a su vez impulsa la reincidencia. Los modelos de cumplimiento híbridos ganan terreno: los consumidores realizan el pedido en línea y recogen los paquetes de tarjetas de regalo sellados en los mostradores de atención al cliente en pocas horas, combinando la conveniencia digital con la seguridad física. Los comerciantes monetizan el espacio en los extremos de los pasillos alquilando espacio en estantes a los emisores que buscan visibilidad de marca, creando fuentes de ingresos adicionales. Sin embargo, el aumento de los costos inmobiliarios, los riesgos de merma y los imperativos de sostenibilidad erosionan gradualmente la rentabilidad relativa del canal fuera de línea. En consecuencia, los minoristas aceleran la vinculación con billeteras digitales para satisfacer las expectativas cambiantes de los compradores, asegurando la coexistencia de canales en lugar del desplazamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Producto: Las Tarjetas de Regalo Electrónicas Reconfiguran la Dinámica del Mercado
Las tarjetas de regalo electrónicas dominaron el mercado de Tarjetas de Regalo e Incentivo de Australia en 2025, capturando el 69,10% de la cuota total del mercado y consolidándose como el estándar en términos de inmediatez, flexibilidad y diseño de incentivos basado en datos. Tanto la demanda corporativa de una entrega automatizada y simplificada como la preferencia del consumidor por experiencias digitales nativas en teléfonos inteligentes impulsan su popularidad. Una CAGR proyectada del 18,85% hasta 2031 refleja el impulso de crecimiento sostenido de este formato. Las empresas consideran cada vez más las tarjetas de regalo como herramientas estratégicas de participación y no como simples recompensas. Los formatos digitales eliminan la producción de plástico y la logística, alineándose con los mandatos corporativos de ESG y reduciendo los costos unitarios. Los emisores incorporan lógica condicional en los códigos, como limitaciones de categoría de comerciante o fechas de activación escalonadas, lo que permite pagos sofisticados y conformes con la normativa. El seguimiento en tiempo real de la entrega por correo electrónico o SMS confirma la recepción, mientras que las notificaciones de recordatorio estimulan el canje y minimizan los saldos inactivos. Los socios minoristas valoran la capacidad de ofrecer tarjetas de valor variable sin proliferación de referencias físicas (SKU), simplificando la gestión de inventarios. El mercado de Tarjetas de Regalo e Incentivo de Australia orienta así cada vez más sus hojas de ruta de productos en torno a arquitecturas de primera prioridad digital que respaldan la innovación continua.
Las tarjetas físicas, con una cuota del 30,90%, siguen siendo relevantes para las ocasiones de regalo ceremonial, las ventas adicionales en el punto de venta y los consumidores que carecen de identidades digitales fiables. Los empaques personalizados, los acabados metálicos y las terminaciones táctiles proporcionan una prima experiencial que algunos empleadores prefieren para los premios por hitos. Los minoristas agrupan las tarjetas de regalo físicas con productos complementarios como confitería o tarjetas de felicitación para impulsar el crecimiento del tamaño del carrito. Sin embargo, las preocupaciones medioambientales por los residuos de PVC y el aumento de las tarifas de mensajería agudizan el escrutinio de costos, lo que lleva a los emisores a experimentar con sustratos reciclables y tintas biodegradables. Las tarjetas híbridas de doble vía que almacenan un enlace de código QR a un saldo digital intentan combinar la tangibilidad con la comodidad móvil. A lo largo del horizonte de pronóstico, se proyecta que la cuota física decline gradualmente, aunque persista como un nicho anclado en rituales de regalo de alto contacto.
Análisis Geográfico
Nueva Gales del Sur representó el 31,40% de la cuota del mercado de Tarjetas de Regalo e Incentivo de Australia en 2025, lo que refleja la densa concentración de sedes regionales de empresas Fortune 500 y el avanzado ecosistema fintech de Sídney. Los elevados ingresos disponibles promedio y los sofisticados programas de fidelización de compradores refuerzan las compras B2C sostenidas, mientras que los grandes conglomerados empresariales generan volúmenes B2B considerables. La postura regulatoria favorable a la tecnología del gobierno estatal y los proyectos piloto de identidad digital aceleran aún más la adopción de prepago en los programas del sector público. Victoria le siguió con una cuota del 25,60%, aprovechando la sólida base de servicios profesionales de Melbourne y su vibrante comunidad de startups que impulsa innovaciones en tarjetas de regalo habilitadas por API. La densidad minorista a lo largo de Bourke Street Mall y los abundantes espacios de coworking facilitan tanto la captación del consumidor como la del ámbito corporativo, mientras que las universidades utilizan tarjetas de prepago para los desembolsos a estudiantes, añadiendo demanda incremental. Queensland mantuvo una cuota del 17,40%, impulsada por el repunte turístico de Brisbane tras la pandemia y el gasto vinculado a eventos relacionados con próximos torneos deportivos internacionales.
Australia Occidental y Australia Meridional contribuyeron conjuntamente con una cuota del 17,20%, con empresas mineras y energéticas que emiten tarjetas para recompensar a los empleados de sitios remotos y a los proveedores contratistas. Las robustas fuerzas laborales con régimen de vuelo de entrada y salida valoran las tarjetas de regalo canjeables en todo el territorio nacional, apoyando la inclusión financiera en regiones aisladas. Tasmania, aunque pequeña en términos absolutos, lidera el crecimiento con una CAGR del 11,95% hasta 2031, impulsada por los sistemas de precompromiso de juego de azar mandatados por el gobierno que dependen de tarjetas de prepago para la minimización del daño. El Territorio de la Capital Australiana aprovecha los programas de adquisición del gobierno federal para emitir incentivos prepagos en iniciativas comunitarias, mientras que el Territorio del Norte explora los desembolsos prepagos en el marco de planes de desarrollo económico indígena. Las disparidades geográficas en los incentivos regulatorios, la penetración de la banda ancha y la madurez de las redes minoristas configuran curvas de adopción distintas, pero la interoperabilidad nacional garantiza que los titulares de tarjetas disfruten de experiencias de canje consistentes a través de las fronteras estatales.
Panorama regulatorio
Las tarjetas de regalo en Australia se rigen por un marco de doble vía que abarca la protección al consumidor y las normas de servicios financieros. Con arreglo a los cambios de la Ley del Consumidor de Australia introducidos mediante la Treasury Laws Amendment (Gift Cards) Act 2018 (en vigor para las tarjetas suministradas a partir del 1 de noviembre de 2019), la mayoría de las tarjetas de regalo deben tener un período de validez mínimo de 3 años, prohibir tarifas posteriores a la venta y exhibir de forma destacada la información de vencimiento; la ACCC publica y hace cumplir las directrices relacionadas para empresas y consumidores.
En el ámbito de los servicios financieros, muchos acuerdos de tarjetas de regalo entran dentro del alcance de las facilidades de pago sin efectivo conforme a la Corporations Act 2001, y la ASIC establece las expectativas de licencia y divulgación (incluso mediante la RG 185). En marzo de 2026, la ASIC emitió el ASIC Corporations (Non-cash Payment Facilities) Instrument 2026/167, que rehace y consolida las exenciones aplicables a determinadas facilidades de regalo (por ejemplo, ciertos productos no recargables y no convertibles en efectivo con divulgaciones claras). Para las plataformas y los operadores de programas, esta actualización mantiene explícitos los criterios de cumplimiento mientras respalda los modelos de emisión en curso.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño y la financiación del programa, incluidos los presupuestos de incentivos corporativos, las asignaciones de marketing de los minoristas y los programas de desembolso del sector público, y luego pasa a la emisión y la gestión continua del programa. Los emisores van desde minoristas hasta bancos y proveedores especializados de prepago, mientras que los gestores de programas y los procesadores se encargan del aprovisionamiento de billeteras, la tokenización, los controles y la contabilidad de las tarjetas de regalo electrónicas y físicas. La estructura del producto se divide entonces en tarjetas de circuito cerrado (redes de comercios o centros comerciales) frente a tarjetas prepagas de circuito abierto que operan sobre las redes de esquemas de pago (Visa, Mastercard o eftpos). Los modelos de circuito abierto suelen implicar mayores exigencias de cumplimiento y gestión del fraude.
La distribución y la activación son cada vez más digitales en primer lugar, a través de portales de recompensas B2B, aplicaciones de minoristas y entrega mediante billeteras digitales, mientras que el canal presencial sigue siendo relevante a través de supermercados, comercios de conveniencia y kioscos para la activación en el punto de venta. La aceptación y el canje abarcan tanto los pagos en comercio electrónico como el punto de venta en tienda física, con los controles de riesgo y los estándares de pago como habilitadores clave. Los estándares de AusPayNet, incluidas las actualizaciones del IAC Code Set vigentes desde enero de 2025 y enero de 2026, determinan la mensajería de pagos con tarjeta y las expectativas de seguridad, mientras que los emisores continúan reforzando la mitigación del fraude sin presencia de tarjeta dado el alto potencial de abuso de los códigos entregados instantáneamente. Tras la emisión, la atención al cliente, la gestión de disputas y la gestión del pasivo por saldos no canjeados adquieren mayor importancia bajo el requisito de validez mínima de 3 años y las restricciones de tarifas, desplazando la economía hacia el intercambio (interchange) (en el caso del circuito abierto) y los servicios de valor añadido, como el análisis de datos y la administración empresarial.
Panorama Competitivo
El mercado de Tarjetas de Regalo e Incentivo de Australia muestra una concentración moderada, con los cinco principales proveedores acaparando una mayoría significativa del mercado. Blackhawk Network lidera el espacio, seguido de una fuerte competencia por parte de Prezzee y InComm Payments. Los líderes del mercado ejercen ventajas de escala en el personal de cumplimiento, la capacidad de procesamiento de emisores y la amplitud de la red de comerciantes, lo que les permite absorber los mayores requisitos de reserva de saldo no canjeado de ASIC con más comodidad que los competidores más pequeños. La integración vertical profundiza las ventajas competitivas: supermercados como Woolworths y Coles se extienden desde la distribución física hacia la emisión digital a través de sus aplicaciones propietarias, encerrando así a los consumidores dentro de ecosistemas de circuito cerrado. Los especialistas en tecnología redoblan su apuesta en conjuntos de detección de fraude basados en inteligencia artificial que diferencian la seguridad de la plataforma, mientras que los paneles de análisis de comerciantes abren nuevas fuentes de ingresos a través de recomendaciones de venta adicional. Los disruptores con arquitectura API-primero se posicionan como motores de emisión de marca blanca que potencian a bancos, plataformas de Recursos Humanos y programas de fidelización que carecen de capacidades de prepago propias.
Las tarjetas de regalo virtuales transfronterizas emergen como un espacio en disputa a medida que el turismo se reactiva y los consumidores extranjeros buscan precargar su gasto antes de llegar. Los titulares del mercado están probando tarjetas multimoneda con conversión de divisas dinámica, pero los ágiles participantes fintech aprovechan la tokenización blockchain para agilizar la liquidación y reducir costos. Los incentivos vinculados a criterios ESG ofrecen frentes de batalla adyacentes donde los proveedores incluyen certificados de compensación de carbono junto con las denominaciones estándar, atrayendo a las empresas con ambiciones de emisiones netas cero. Las asociaciones estratégicas proliferan: la adquisición de Tango Card por parte de Blackhawk Network profundizó su suite B2B, mientras que la alianza de Aevi con Paydock creó una orquestación omnicanal que amplía los puntos de canje. La consolidación continúa a medida que Lesaka Technologies absorbió a Adumo para escalar la infraestructura de pagos, señalando el apetito de los inversores por las integraciones sinérgicas de plataformas.
El cumplimiento normativo sigue siendo un diferenciador clave; los operadores con equipos jurídicos experimentados navegan de manera más efectiva las cargas de reporte de la Ley de Enmienda AML/CTF de 2024, ofreciendo garantías a los compradores empresariales con aversión al riesgo. Mientras tanto, la extensibilidad de la plataforma es importante: los proveedores que ofrecen kits de desarrollo de software (SDK) y entornos de prueba en sandbox atraen a los desarrolladores dispuestos a incorporar flujos de incentivos en super-aplicaciones, portales de la economía colaborativa y complementos de comercio electrónico. Las credenciales de privacidad de datos influyen en las licitaciones del sector público, con las certificaciones ISO 27001 y la presencia de centros de datos locales actuando como factores condicionantes. A medida que la competencia se intensifica, el potencial de guerra de precios se ve atenuado por los elevados costos fijos de cumplimiento, lo que ancla un entorno económico racional donde los servicios de valor añadido, y no los descuentos, determinan los cambios en la cuota de mercado.
Líderes de la Industria de Tarjetas de Regalo e Incentivo de Australia
Blackhawk Network
Prezzee
InComm Payments
Edge Loyalty (Village Roadshow)
TCN – The Card Network
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La emisión con enfoque API-first y de marca blanca sigue abriendo oportunidades con compradores corporativos y plataformas que desean incorporar los incentivos en los flujos de trabajo de RR. HH., CRM y adquisiciones, en lugar de comprarlos como productos minoristas puntuales. El mercado ya muestra una fuerte penetración digital, con el canal en línea representando el 61,75% del valor de 2025 y las tarjetas de regalo electrónicas el 69,10%. Esa combinación respalda la demanda de ofertas de emisores y agregadores que proporcionan controles de nivel auditable, administración basada en roles e integraciones rápidas, a la vez que cumplen con los requisitos de la ley del consumidor en torno a la validez de tres años y las restricciones de tarifas. Iniciativas recientes, como el lanzamiento por parte de Prezzee de PrezzeePay como plataforma orientada a minoristas bajo una licencia de servicios financieros australiana, también apuntan hacia una infraestructura regulada y configurable adecuada para grandes programas corporativos.
Un segundo ámbito de oportunidad es la diferenciación de productos impulsada por el cumplimiento normativo, a medida que aumenta el escrutinio sobre estafas y fraudes. La mayor atención de organismos como el National Anti-scam Centre y Scamwatch ha elevado las expectativas en materia de advertencias, monitoreo de transacciones y controles en la compra y el canje, lo que favorece a los proveedores capaces de fortalecer sus herramientas de gestión de riesgos sin añadir fricción a las compras corporativas al por mayor legítimas. Los cambios regulatorios también aumentan la necesidad de mejorar las capacidades de gobernanza e informes: las AUSTRAC Anti-Money Laundering and Counter-Terrorism Financing (Class Exemptions and Other Matters) Amendment Rules 2026 y la reformulación de marzo de 2026 por parte de la ASIC de las exenciones para facilidades de pago sin efectivo (Instrumento 2026/167) respaldan a las plataformas con flujos de trabajo configurables de KYC/AML, trazabilidad y controles a nivel de categoría de comercio, particularmente para casos de uso de circuito abierto y de mayor valor, como los pagos de la economía de plataformas y los desembolsos del sector público.
Desarrollos recientes del sector
- Junio de 2026: Blackhawk Network se asoció con Visa para lanzar una tarjeta de regalo digital Activ Visa de edición limitada de la Copa Mundial de la FIFA 2026, vendida durante la ventana de campaña del 12 de mayo al 19 de julio de 2026. La colaboración refuerza cómo el regalo digital de circuito abierto puede empaquetarse como un producto listo para minoristas, utilizando las redes de Visa para lograr una amplia aceptación. También incrementa la presión competitiva sobre otros agregadores para combinar contenido de marca, entrega digital y canje respaldado por esquemas de pago a gran escala.
- Mayo de 2026: InComm Payments se asoció con Zip Co Limited para añadir la función de "compre ahora, pague después" en las compras de tarjetas de regalo dentro de la aplicación Zip. La incorporación de pagos a plazos en el flujo de compra de tarjetas de regalo amplía la canasta abordable para regalos de mayor denominación y paquetes promocionales. Este movimiento también eleva el nivel exigido a emisores y distribuidores para admitir una orquestación de pagos más compleja junto con los controles de fraude.
- Marzo de 2026: La ASIC publicó el Instrumento 2026/167, que rehace y consolida las exenciones para las facilidades de pago sin efectivo, fortaleciendo las expectativas de divulgación y cumplimiento para las plataformas de tarjetas de regalo y los operadores de programas relacionados. Esta actualización regulatoria crea un marco más claro para los modelos de emisión regulados e informa la gobernanza de las plataformas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las tarjetas de regalo y las tarjetas de incentivo vendidas y utilizadas en Australia en los formatos habituales, incluidas las tarjetas digitales y físicas, y en los grupos de compra típicos, como los compradores individuales y corporativos.
Exclusiones de alcance: excluimos los productos de pago adyacentes que no se emiten ni comercializan como valor almacenado de regalo o incentivo (por ejemplo, las tarjetas de débito y crédito bancarias estándar).
Descripción general de la segmentación
- Por Consumidor
- Individual
- Corporativo
- Pequeña Escala
- Nivel Medio
- Gran Empresa
- Por Canal de Distribución
- En Línea
- Fuera de Línea
- Por Producto
- Tarjeta de Regalo Electrónica
- Tarjeta Física
- Por Geografía
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia Meridional
- Tasmania
- Territorio de la Capital Australiana
- Territorio del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el límite de lo que se considera una tarjeta de regalo o de incentivo en Australia y para anclar el modelo a señales de demanda observables. Consultamos fuentes públicas como las estadísticas de pagos del Reserve Bank of Australia, las series de gasto de los hogares y comercio minorista de la Australian Bureau of Statistics, y las orientaciones y actualizaciones de la ASIC y AUSTRAC que influyen en los controles de emisión y el monitoreo de fraude. También utilizamos publicaciones abiertas de la ACCC, comunicados de asociaciones del sector y del comercio minorista, y trabajos académicos relevantes sobre tendencias de prepago y valor almacenado para verificar los patrones de adopción.
Para la estructuración del mercado, revisamos informes anuales de empresas, presentaciones a inversores y coberturas de prensa reputadas para comprender los cambios entre los canales en línea y presencial, y el ritmo de la migración hacia las tarjetas de regalo electrónicas. Cuando estuvo disponible, complementamos esto con suscripciones de pago centradas en finanzas empresariales y monitoreo de noticias, bases de datos de patentes para conocer la dirección de los productos, y una base de datos de envíos de importación/exportación para verificaciones de tiempos vinculadas al suministro de tarjetas físicas. Los ejemplos de fuentes documentales mencionados anteriormente son ilustrativos, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar vacíos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la división entre tarjetas físicas y tarjetas de regalo electrónicas, y en alinear los volúmenes de tarjetas de incentivo con los ciclos de recompensas corporativas y reconocimiento de empleados. Hablamos con una combinación de emisores, gestores de programas, distribuidores y participantes del canal minorista, y las conversaciones se utilizaron para confirmar los supuestos sobre saldos no canjeados, los valores promedio de carga y los picos estacionales en torno a los principales períodos minoristas. Dado que este es un mercado exclusivamente australiano, las entrevistas se equilibraron entre los principales estados y territorios para que el modelo no dependiera excesivamente de un solo foco local de demanda.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXOs): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 15% | Gerentes: 49% |
Dimensionamiento del mercado y previsión
El dimensionamiento parte de una construcción de arriba hacia abajo, en la que se utilizan indicadores nacionales de gasto y pagos para reconstruir el conjunto abordable de prepago y valor almacenado, que luego se reduce al uso de tarjetas de regalo e incentivo en Australia mediante supuestos de adopción y participación de canal. Para mantenerlo fundamentado, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como valores promedio de carga de tarjeta muestreados multiplicados por volúmenes de emisión estimados en los canales en línea y presencial, seguidos de verificaciones de canal con emisores y distribuidores.
En el modelo se rastrean varios insumos específicos del mercado, incluido el cambio en la participación de las tarjetas de regalo electrónicas frente a las físicas, la penetración de los programas de incentivos corporativos, los picos estacionales vinculados a festividades y eventos minoristas, la división entre las rutas de compra en línea y presencial, y el efecto de los saldos no canjeados y el momento del canje sobre el valor reconocido. También tenemos en cuenta los cambios en el uso de estilo de circuito abierto y la compatibilidad con billeteras móviles cuando influyen en la preferencia del consumidor y en el valor promedio por tarjeta. Para la previsión, se utiliza un análisis de escenarios para reflejar diferentes velocidades de adopción de las tarjetas digitales y diferentes ciclos de presupuesto corporativo, y luego los resultados se someten a pruebas de resistencia mediante retroalimentación primaria antes de seleccionar la curva final. Cuando falta un dato de abajo hacia arriba para un estado, canal o tipo de comprador, cubrimos el vacío utilizando proporciones observadas en cohortes comparables y luego lo volvemos a verificar con la retroalimentación de las entrevistas para evitar extender en exceso un solo supuesto.
Validación de datos y ciclo de actualización
Los resultados se validan comparando el gasto per cápita implícito y las divisiones de canal con indicadores independientes de pagos y comercio minorista, y luego verificando que el crecimiento no rompa los patrones de estacionalidad conocidos para la demanda de regalos e incentivos. Si aparece un valor atípico, se rastrea el factor causante hasta un supuesto específico, como la adopción de tarjetas de regalo electrónicas, la intensidad de los incentivos corporativos o los valores promedio de carga, y el supuesto se vuelve a poner a prueba mediante seguimientos rápidos.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas en las que se verifican los cálculos aritméticos, las conversiones de divisas y la alineación de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios regulatorios notables o cambios importantes en el comportamiento de pago de los consumidores. Justo antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones públicas y los insumos primarios queden reflejados en las cifras que reciben los clientes.
Tamaño del mercado australiano de tarjetas de regalo y de incentivo de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las tarjetas de regalo e incentivo pueden parecer muy dispares incluso cuando aparentan medir lo mismo, porque los límites de alcance y las decisiones de temporalidad no siempre están alineados. Las razones más comunes son si la estimación contabiliza únicamente el valor cargado en la tarjeta o también incluye las tarifas de programa y distribución, si los programas de incentivos corporativos están completamente incluidos, y cómo se tratan los canales en línea frente a presencial en la división.
El momento de actualización y las fechas de conversión de divisas también son factores prácticos de divergencia en Australia, porque una visión en USD puede variar según cuándo se aplique el tipo de cambio, y porque la demanda de temporada de festividades puede sesgar los promedios trimestrales si se anualiza demasiado pronto. Al verificar de nuevo la progresión del valor promedio de carga frente a la combinación de canales actualizada y la estacionalidad de canje antes de la publicación, Mordor Intelligence reduce el riesgo de sobrestimar el crecimiento cuando la adopción de tarjetas de regalo electrónicas se acelera de manera desigual.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,61 mil millones de USD (2026) | |
| Asociación del Sector A | 15,80 mil millones de USD (2026) | Este tipo de estimación a menudo trata el valor almacenado total de manera más amplia al incorporar casos de uso de prepago adyacentes, y puede utilizar supuestos anuales promedio de tipo de cambio y valor de carga que suavizan la estacionalidad del canje. |
| Revista del Sector B | 12,90 mil millones de USD (2025) | Esta cifra parece reflejar una visión de año base más estrecha y puede subestimar el mercado si se basa únicamente en señales de minoristas, no capta plenamente la distribución de incentivos corporativos, o aplica supuestos conservadores sobre el crecimiento de las tarjetas digitales. |
En general, la dispersión se explica principalmente por lo que se contabiliza dentro del alcance (valor de carga de la tarjeta únicamente frente a valor de carga más tarifas relacionadas), cómo se capta la demanda de incentivos corporativos, y si el momento de aplicación del tipo de cambio se aplica de manera consistente al año mostrado. Nuestro modelado mantiene los totales trazables a un pequeño conjunto de variables que pueden volver a verificarse, como la combinación de canales, los valores promedio de carga y los patrones de canje, lo que ayuda a que las actualizaciones sean repetibles año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Tarjetas de Regalo e Incentivo de Australia en 2026?
El mercado está valorado en USD 14,61 mil millones en 2026 y va camino de alcanzar USD 20,63 mil millones en 2031, lo que refleja una CAGR del 7,15%.
¿Qué segmento representa la mayor cuota por tipo de consumidor?
Los compradores corporativos representan el 53,10% del valor total y crecen a una CAGR del 12,85%, lo que destaca su papel fundamental en la expansión del mercado.
¿Qué impulsa el rápido auge de las tarjetas de regalo electrónicas?
La entrega digital instantánea, la reducción de los costos logísticos y la integración con las billeteras digitales han impulsado a las tarjetas de regalo electrónicas hasta una cuota del 69,10% con una tasa de crecimiento del 18,85%.
¿Qué estado australiano lidera en la adopción de tarjetas de regalo?
Nueva Gales del Sur lidera con una cuota del 31,40%, beneficiándose de la densa presencia corporativa de Sídney y su avanzado ecosistema fintech.
¿Cuál es el principal desafío regulatorio que enfrentan los emisores?
Las normas más estrictas de ASIC sobre reserva de saldo no canjeado amplían los períodos de vencimiento y obligan a mantener provisiones más elevadas en el balance, comprimiendo las fuentes de ingresos tradicionales por saldo no canjeado.
Última actualización de la página el:



