
- África
- África
- Argelia
- Australia
- Brasil
- Canadá
- Catar
- Chad
- China
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Estados Unidos
- Europa
- Gabón
- India
- Irak
- Irán
- Italia
- Kazajistán
- Kuwait
- Malasia
- México
- Nigeria
- Noruega
- Omán
- Reino Unido
- Rumanía
- Rusia
- Sudán
- Sudán
- Sudeste Asiático
- Tailandia
- Turkmenistán
- Uzbekistán
- Venezuela
- Vietnam
Análisis del mercado de petróleo y gas de Indonesia por Mordor Intelligence
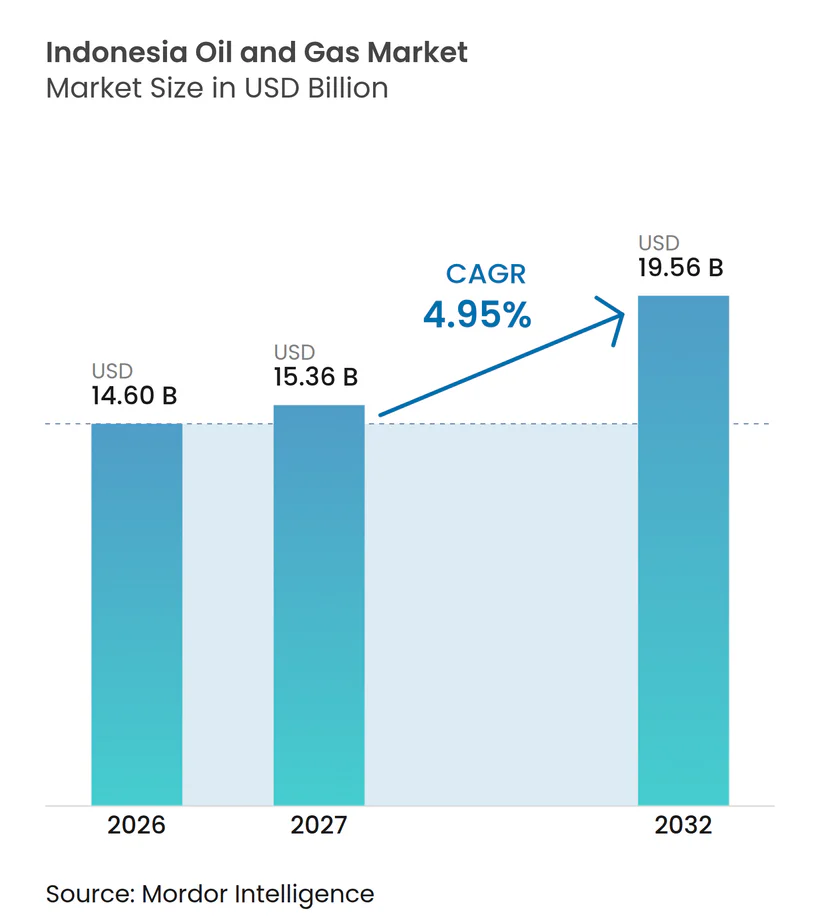
Se espera que el tamaño del mercado de petróleo y gas de Indonesia aumente de 14,6 mil millones de USD en 2026 a 15,36 mil millones de USD en 2027 y alcance los 19,56 mil millones de USD en 2032, creciendo a una CAGR del 4,95% durante el período 2027-2032.
Los grandes volúmenes de combustible y el uso doméstico de combustible para cocinar hacen que la continuidad del suministro sea comercialmente importante en Indonesia. El declive natural de los campos significa que parte de la inversión debe proteger la producción existente antes de poder ampliar el suministro disponible para los compradores. Los términos flexibles de participación en la producción pueden fomentar la participación en el desarrollo, mientras que la contratación integrada ofrece a los operadores una forma de coordinar la construcción y la instalación. Las exportaciones de gas natural licuado (GNL) proporcionan otra vía de ventas, conectando el suministro indonesio con varios destinos importantes en el noreste de Asia. Con el declive de los campos maduros absorbiendo capital, un mayor interés en las subastas puede ampliar la actividad de los contratistas antes de que produzca un aumento equivalente en las entregas de combustible y gas.
Conclusiones clave del informe
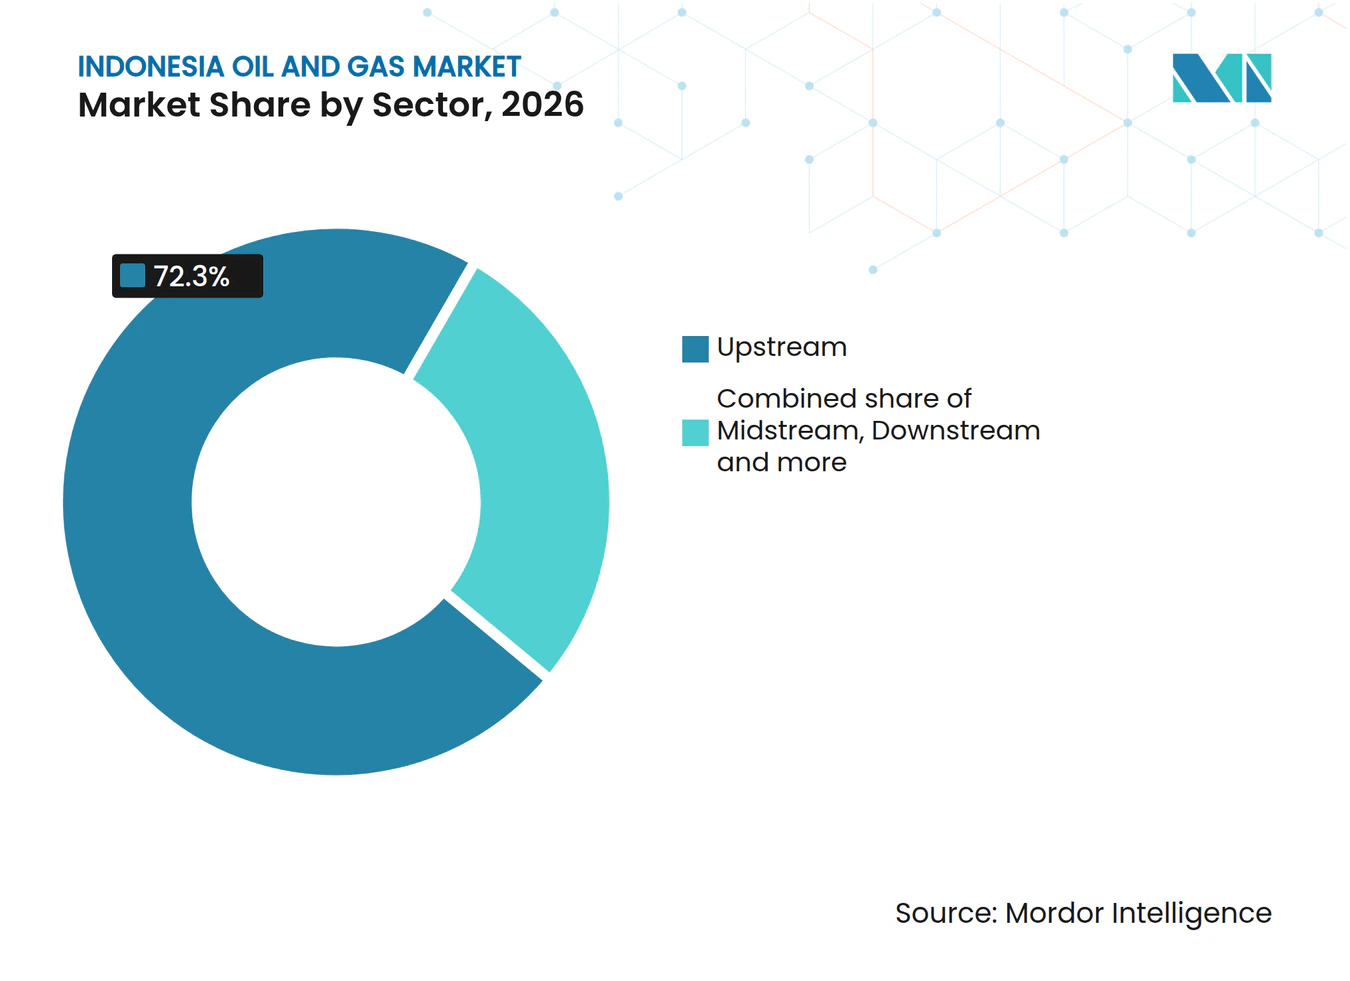
- Por sector, el upstream representó una participación del 72,3% del tamaño del mercado de petróleo y gas de Indonesia en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 5,25% durante el período 2027-2032.
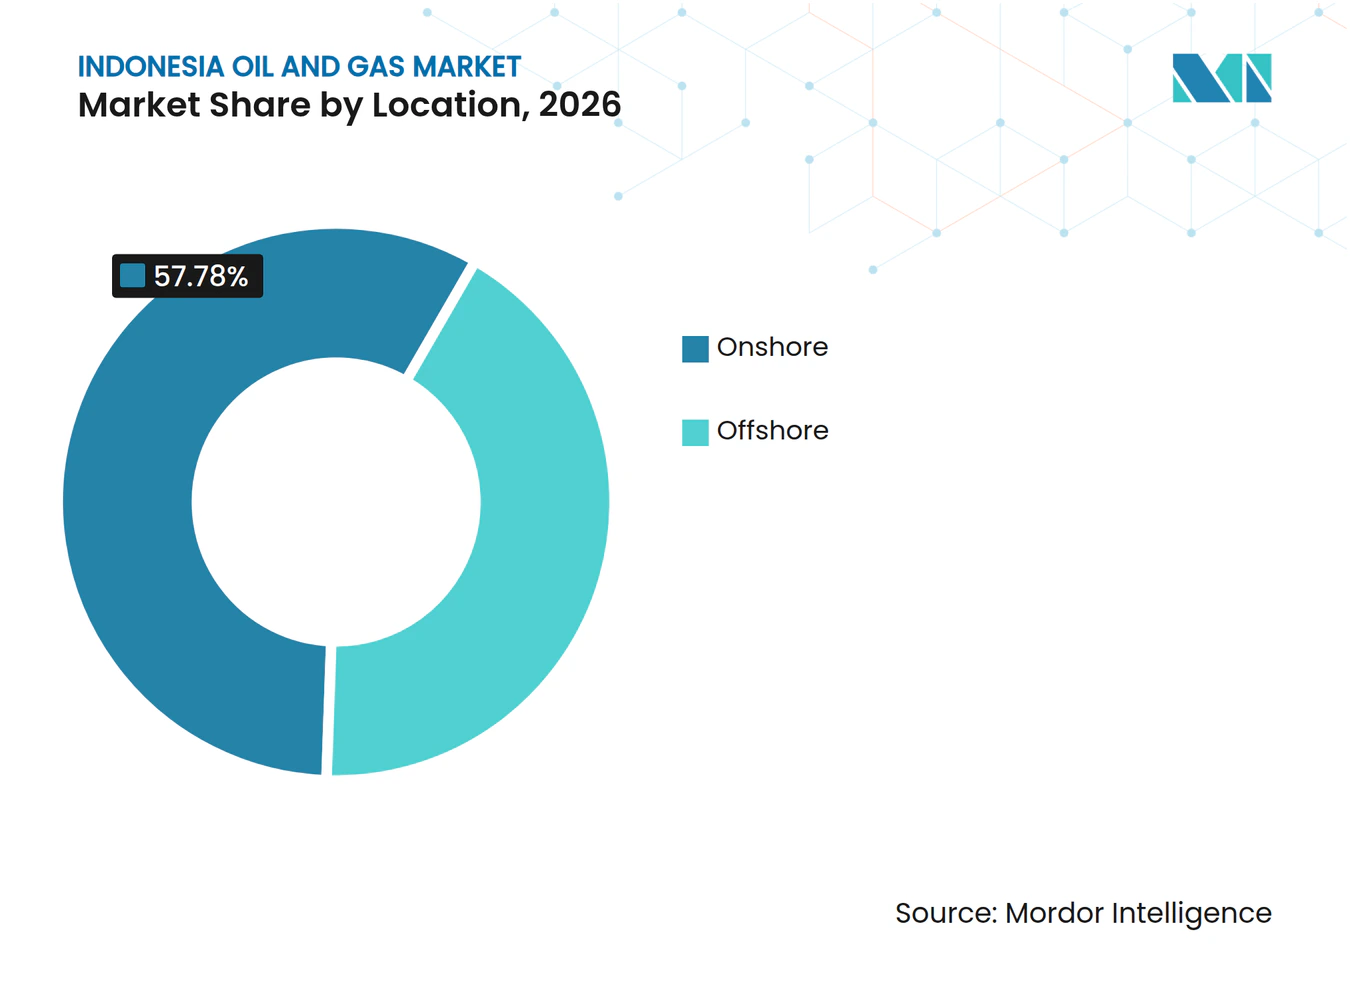
- En el desglose por ubicación, el terrestre representó una participación del 57,78% del mercado de petróleo y gas de Indonesia en 2026, mientras que el marino es el segmento de mayor crecimiento con una CAGR proyectada del 5,75% durante el período 2027-2032.
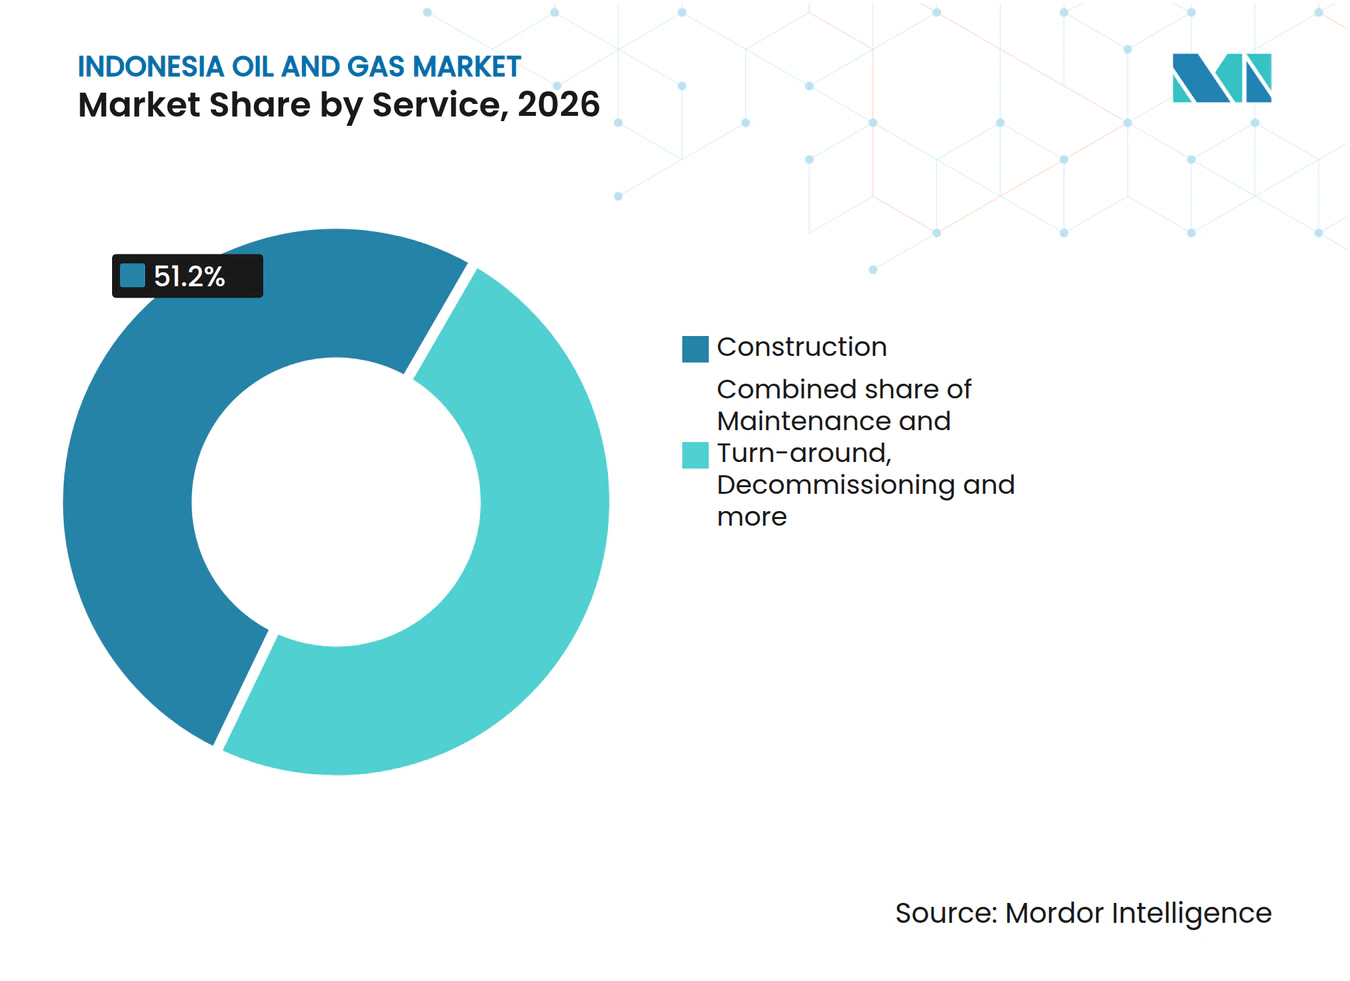
- En cuanto a los servicios, la construcción lideró con una participación del 51,2% en 2026, mientras que el mantenimiento y la parada técnica es el segmento de mayor crecimiento, con una CAGR prevista del 5,85% durante el período 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólida demanda interna de la clase media | +2.6% | Nacional | Corto plazo (≤ 2 años) |
| Impulso gubernamental hacia 1 millón de bbl/d de petróleo y 12 Bscf/d de gas para 2030 | +2.4% | Nacional | Mediano plazo (2-4 años) |
| Arbitraje de exportaciones de GNL hacia el noreste de Asia | +1.6% | Nacional | Mediano plazo (2-4 años) |
| Incentivos de división bruta del PSC que atraen a compañías petroleras internacionales | +1.2% | Nacional | Mediano plazo (2-4 años) |
| Los centros planificados de captura de carbono podrían impulsar la economía de los campos maduros | +0.65% | Cuenca Asri Marino | Largo plazo (≥ 4 años) |
| Campos petrolíferos digitales habilitados por IA con el objetivo de reducir el costo de extracción | +0.45% | Campo petrolífero NR | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sólida demanda interna de la clase media
Las ventas domésticas de combustible de Indonesia alcanzaron un máximo de una década de 84,1 millones de kilolitros en 2025.[1] El uso doméstico ofrece una segunda perspectiva de la demanda, con el 89,71% de los hogares indonesios utilizando GLP, gas de ciudad o biogás como combustible principal para cocinar en marzo de 2025. La Dirección General de Petróleo y Gas informó ventas de GLP de 9,24 millones de toneladas métricas en 2025, frente a los 8,9 millones de 2024. Ese incremento eleva el volumen que deben gestionar los activos de suministro y distribución de GLP, junto con una base de gas doméstico para cocinar ya amplia. Para los operadores de terminales y plantas de envasado, la capacidad de gestionar un mayor volumen de GLP es, por tanto, una oportunidad de demanda distinta a la de ampliar el acceso al combustible de cocina a nuevos hogares.
Impulso gubernamental hacia 1 millón de bbl/d de petróleo y 12 Bscf/d de gas para 2030
Los objetivos de producción nacionales crean una razón coordinada para desarrollar grandes campos y la infraestructura necesaria para entregar su producción. En julio de 2026, SKK Migas indicó que Indonesia tenía como objetivo 1 millón de barriles de petróleo y 12 mil millones de pies cúbicos de gas por día para 2030. El desarrollo del North Hub, que combina los campos Geng North y Gehem en alta mar frente a Kalimantan Oriental, ilustra la escala de ese proyecto. Su plan de julio de 2026 tenía como objetivo 1 mil millones de pies cúbicos estándar de producción diaria de gas en el cuarto trimestre de 2028. Esto crea una apertura comercial para el desarrollo integrado de campos y las conexiones necesarias para trasladar la producción planificada. Con 1 mil millones de pies cúbicos estándar al día, el North Hub suministraría aproximadamente una doceava parte del objetivo diario de 12 mil millones de pies cúbicos de gas, por lo que el objetivo nacional requiere varios desarrollos adicionales de escala similar.
Arbitraje de exportaciones de GNL hacia el noreste de Asia
Las exportaciones de GNL conectan el suministro de gas indonesio con una base sustancial de compradores en el noreste de Asia, creando una ruta adicional para monetizar la producción. Indonesia exportó 3,8 millones de toneladas métricas de GNL a Japón, 3,79 millones de toneladas métricas a China y 2,27 millones de toneladas métricas a Corea del Sur en 2025. La diversidad de economías de destino proporciona una base de ventas más amplia que la dependencia de un único grupo de compradores nacionales. Los mismos datos comerciales de 2025 valoraron los envíos a Japón en 2,08 mil millones de USD, a China en 1,99 mil millones de USD y a Corea del Sur en 0,94 mil millones de USD. Los 0,94 mil millones de USD de Corea del Sur por 2,27 millones de toneladas métricas implican menores ingresos por tonelada métrica que Japón y China, lo que hace que la combinación de destinos sea determinante para los ingresos de un volumen de exportación dado.
Incentivos de división bruta del PSC que atraen a compañías petroleras internacionales
La flexibilidad contractual puede hacer que el acreaje de exploración sea comercialmente atractivo junto con el potencial de sus recursos. En su informe de desempeño de 2025, la Dirección General de Petróleo y Gas señaló que los términos revisados de los contratos de participación en la producción con división bruta habían aumentado el interés de los contratistas en las subastas de áreas de trabajo. El marco redujo los componentes contractuales adicionales de 13 a 5 y proporcionó a los contratistas convencionales de petróleo y gas una participación del 75% al 95% antes de impuestos. También abrió la opción de cambiar entre contratos de división bruta y de recuperación de costos. En conjunto, estas disposiciones permiten a los posibles operadores sopesar la producción retenida frente a otras formas de asignar los costos de desarrollo. La competencia por el acreaje puede, por tanto, depender de cómo la forma del contrato se adapta a la economía del campo, además de la geología del bloque en sí.
Análisis del impacto de las restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de energías renovables y adopción de vehículos eléctricos | -1.2% | Nacional | Largo plazo (≥ 4 años) |
| Declive de la producción en cuencas envejecidas | -1.8% | Área de producción del Bloque Cepu | Corto plazo (≤ 2 años) |
| Disputas sobre derechos de tierra y comunidades indígenas | -0.55% | Serui, Islas Yapen | Mediano plazo (2-4 años) |
| Restricciones de financiamiento vinculadas a criterios ESG | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de energías renovables y adopción de vehículos eléctricos
La adopción de vehículos eléctricos crea un desafío de sustitución para los proveedores cuyos ingresos dependen del transporte por carretera impulsado por combustibles derivados del petróleo. La Asociación de Industrias Automotrices de Indonesia (GAIKINDO) registró 103.931 ventas de vehículos eléctricos en Indonesia en 2025, frente a los 43.188 de 2024. El incremento muestra una adopción creciente de una tecnología de propulsión alternativa, lo que cambia la oportunidad de ventas de combustible asociada a las nuevas compras de vehículos. Para los refinadores y minoristas de combustible, cada vehículo eléctrico adicional es un vehículo cuyas necesidades energéticas pueden satisfacerse mediante electricidad en lugar de gasolina. Con las ventas de vehículos eléctricos más que duplicándose en un año, la exposición recae sobre la capacidad planificada para el crecimiento futuro de la gasolina, no sobre las ventas actuales.
Declive de la producción en cuencas envejecidas
La disminución de la productividad de los campos hace necesario el gasto en reposición antes de que los operadores puedan ampliar la producción vendible. En agosto de 2026, el Ministerio de Energía y Recursos Minerales (ESDM) describió un declive natural extremo en el Bloque Cepu. Esa condición pone la protección de la producción en competencia con el nuevo desarrollo por el capital, ya que un aumento del gasto no tiene por qué traducirse en suministro adicional. En septiembre de 2026, PT Pertamina Hulu Kalimantan Timur, una subsidiaria de PT Pertamina Hulu Indonesia, informó de la reapertura del acceso al pozo Sepinggan V-7, con trabajos de reacondicionamiento y reperforación posteriores. La restauración del acceso al pozo deja, por tanto, al operador con costos adicionales de reacondicionamiento y reperforación antes de poder determinar si la zona reabierta añade producción vendible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Sector:
El Capital Upstream Ancla la Actividad de DesarrolloEl upstream representó una participación del 72,3% del tamaño del mercado de petróleo y gas de Indonesia en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 5,25% durante el período 2027-2032. La Dirección General de Petróleo y Gas de Indonesia informó que la inversión upstream en petróleo y gas aumentó ligeramente en 2025 respecto a 2024, lo que muestra un despliegue continuo a escala en lugar de una fuerte aceleración anual del gasto. El peso comercial proviene del sostenimiento de grandes programas de campo, que pueden generar un trabajo sustancial para operadores y contratistas incluso cuando el cambio en la inversión anual es modesto.
Las actividades midstream y downstream muestran diferentes roles operativos. La función de entrega del midstream queda ilustrada por Pertamina Gas, parte del Subholding de Gas de Pertamina, que transportó más de 1,5 mil millones de pies cúbicos estándar de gas diarios en 2025. El papel de procesamiento del downstream queda ilustrado por la expansión de Balikpapan, inaugurada en enero de 2026 con una capacidad de refinería que aumentó de 260.000 a 360.000 barriles por día y productos equivalentes a la norma Euro V. PT Kilang Pertamina Balikpapan informó de la puesta en marcha y las pruebas operativas en agosto de 2026. Los volúmenes de transporte del midstream y las pruebas de refinería del downstream muestran que cada etapa tiene su propio calendario de ejecución.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Ubicación:
Los Campos Existentes Sostienen la Escala mientras Avanzan los Proyectos MarinosEl terrestre representó una participación del 57,78% del mercado de petróleo y gas de Indonesia en 2026, siendo el segmento más grande. PT Pertamina Hulu Sanga Sanga (PHSS), una subsidiaria de PT Pertamina Hulu Indonesia, promedió 13.200 barriles de petróleo diarios en 7 campos terrestres de Sanga Sanga en Kalimantan Oriental en 2025. El operador utiliza métodos de reactivación de pozos, elevación por gas y compresión para optimizar las instalaciones de superficie existentes. Su enfoque de Empacador de Cemento accede a zonas marginales por encima del empacador de producción sin recompletar el pozo. Estos métodos crean una oportunidad de servicio en torno a la recuperación de la infraestructura de pozos y superficie existente, complementando la inversión en nuevos activos productivos.
El marino es el segmento de mayor crecimiento, con una CAGR prevista del 5,75% durante el período 2027-2032. El 18 de marzo de 2026, Eni tomó decisiones de inversión final para los campos Gendalo y Gandang (South Hub) y los campos Geng North y Gehem (North Hub), en alta mar frente a Kalimantan Oriental. Ese compromiso desplaza los requisitos comerciales hacia la ejecución de infraestructura de producción en aguas profundas, creando una oportunidad de contratación vinculada a la puesta en servicio de nuevo suministro marino. La ruta de entrega planificada para los 2 centros conectaría tanto con gasoductos domésticos como con el GNL de Bontang. El acceso a ambas salidas hace que la integración del transporte sea central para realizar el valor de la inversión marina.


Por Servicio:
La Construcción Integrada Lidera mientras se Expande el Trabajo de ConfiabilidadLa construcción fue el segmento más grande, con una participación del 51,2% en 2026. El 7 de julio de 2026, PT Saipem Indonesia, una subsidiaria de Saipem, y PT Tripatra Engineers and Constructors ganaron el contrato de unidad flotante de producción, almacenamiento y descarga del Kutei North Hub de Eni North Ganal. El contrato abarcó ingeniería, adquisición, construcción e instalación, con aproximadamente 2 mil millones de USD atribuibles a la participación de Saipem. El alcance integrado conecta la fabricación con el trabajo necesario para poner en servicio una unidad de producción marina, creando una exposición sustancial a la coordinación de la entrega. Dichos paquetes concentran las interfaces de entrega del operador en el consorcio contratista, vinculando el valor de la construcción con la ejecución de la ingeniería y la instalación.
El mantenimiento y la parada técnica es el segmento de mayor crecimiento, con una CAGR prevista del 5,85% durante el período 2027-2032. PT Nusantara Regas completó su parada técnica del 14 al 24 de marzo de 2026, en las instalaciones de recepción, almacenamiento y regasificación de GNL que sirven al Gran Yakarta y Java Occidental.[2] El trabajo combinó inspecciones, mantenimiento, reemplazos de repuestos y verificaciones técnicas para las instalaciones que abastecen a las plantas de energía de PLN. El desmantelamiento cubre un requisito de servicio diferente, que incluye el cierre de pozos, el desmantelamiento de plataformas, los costos de inspección y permisos, y la limpieza y restauración del sitio. Un proveedor de servicios puede, en consecuencia, abordar la confiabilidad operativa y el retiro de activos sin depender exclusivamente de contratos para construir nueva capacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Los compromisos de gas doméstico y los activos marinos en operación dan a Sumatra del Sur y Kalimantan Oriental diferentes puntos de partida comerciales. El 6 de febrero de 2025, PT Medco E&P Indonesia firmó un acuerdo de suministro de gas con PT Perusahaan Gas Negara (PGN) para usos comerciales, industriales y eléctricos en Sumatra del Sur y Java Occidental. En Kalimantan Oriental, el pozo NB-701 de PT Pertamina Hulu Mahakam en Sisi Nubi comenzó su producción el 23 de marzo de 2026, alcanzando hasta 9,8 millones de pies cúbicos estándar de gas diarios el 25 de marzo.[3] El acceso de los compradores y la entrega medida de los pozos anclan, por tanto, la actividad comercial en estas provincias a través de diferentes etapas de la cadena de suministro de gas.
La actividad en Natuna abarca campos en producción y acreaje con programas de trabajo comprometidos, mientras que Java añade un requisito de preparación para la transmisión. Medco E&P Natuna Ltd puso en primera producción los campos Forel y Terubuk en el Bloque B del Mar de Natuna del Sur en 2025. El Ministerio de Energía y Recursos Minerales (ESDM) nombró a PT Nations Petroleum ganador de la licitación de Natuna D-Alpha en Natuna Oriental el 17 de septiembre de 2026, con compromisos iniciales a 3 años que incluyen estudios geológicos y geofísicos, trabajo sísmico, y pozos de evaluación y exploración. El Cisem II de Java Central marcó el primer ingreso de gas en Batang el 18 de marzo de 2026, pero BPH Migas informó el 18 de septiembre que aún quedaban pasos operativos de apoyo pendientes. Los contratos de acreaje crean obligaciones de exploración antes del flujo de caja del campo, mientras que la preparación para la transmisión determina cuándo los recursos de gas pueden llegar a compradores adicionales.
Papúa y el Mar de Arafura presentan etapas comerciales contrastantes, con una base de GNL en operación y un proyecto que desarrolla sus acuerdos con compradores. BP Berau Ltd opera Tangguh, una operación de producción de gas y GNL de 3 trenes en Teluk Bintuni, Papúa Barat. Para Abadi en el Mar de Arafura, INPEX Masela alcanzó acuerdos básicos de compra de GNL con BP, PLN Energi Primer Indonesia, PGN y Shell Eastern Trading en mayo de 2026. Un acuerdo básico separado de gas por tubería cubrió a Pupuk Indonesia, e INPEX Masela continúa las negociaciones hacia los contratos de venta finales. Asegurar los términos finales tanto para el GNL como para el gas por tubería convertiría la diversa base de compradores potenciales de Abadi en una base comercial más clara para la ejecución del proyecto.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas evalúa las normas nacionales de contratación y las reglas espaciales de Kalimantan Oriental desde la perspectiva de un desarrollador upstream. La ley nacional asigna la gestión del petróleo y el gas al gobierno central, mientras que la contratación de división bruta coloca la gestión operativa en SKK Migas y el capital y el riesgo en los contratistas. El plan espacial de Kalimantan Oriental rige la elegibilidad y las condiciones para las actividades de petróleo y gas en las áreas mineras y energéticas de la provincia. La estructura del contrato y el cumplimiento del sitio crean, por tanto, partes distintas de la exposición al desarrollo.
Tabla Regulatoria
| Factor de decisión | Indonesia | Kalimantan Oriental |
|---|---|---|
| Autoridad principal | Ministerio de Energía y Recursos Minerales; SKK Migas para la gestión operativa | Gobierno provincial de Kalimantan Oriental para la planificación espacial |
| Instrumentos o directrices clave | Reglamento Ministerial 13/2024 sobre contratos de división bruta; Ley 23/2014 sobre gestión central del petróleo y el gas | Reglamento Regional 1/2023, plan espacial para 2023-2042 |
| Efecto comercial | Los contratistas de división bruta asumen el capital y el riesgo bajo la gestión operativa de SKK Migas | El uso de petróleo y gas está sujeto a la legislación vigente; las estructuras marinas y los usos circundantes están sujetos a condiciones espaciales |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Indonesia refleja el riesgo de inversión asumido por los contratistas de división bruta bajo la supervisión operativa nacional. La protección de los contratos de división bruta firmados antes del 12 de agosto de 2024 hasta su vencimiento preserva esos términos existentes, y el Proyecto de Ley de Petróleo y Gas aprobado como iniciativa de la Cámara de Representantes el 18 de agosto de 2026 aún estaba en propuesta el 30 de septiembre, por lo que Sin cambios se basa en el marco vigente. La calificación Media de Kalimantan Oriental refleja el uso permitido de petróleo y gas con condiciones espaciales sobre estructuras marinas y una prohibición de actividades sin licencia. Su marco de planificación vigente 2023-2042 respalda Sin cambios, con el acceso al sitio que continúa dependiendo de la ubicación y el uso conformes.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue la producción, el transporte y el refinado para mostrar dónde obtienen ingresos los operadores y los proveedores especializados. El desarrollo de gasoductos separa la propiedad de activos, la contratación y el suministro de equipos, creando roles comerciales distintos dentro de un mismo sistema de entrega. Un envío de tuberías de agosto de 2025 para el gasoducto de combustible de 96 kilómetros de Cikampek a Plumpang ilustra la conexión entre la construcción y la fabricación. La tarea comercial consiste en coordinar estas interfaces para que los equipos y los activos operativos contribuyan a una ruta de suministro utilizable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Extracción y producción | Productores upstream como PT Pertamina Hulu Indonesia | Ventas de petróleo crudo y gas | Fiabilidad del suministro de campo | Alinear las intervenciones en pozos con las necesidades de entrega |
| Infraestructura y operaciones de transporte | Propietarios de gasoductos como PT Pertamina Patra Niaga; contratistas y operadores como PT Pertamina Gas; proveedores de tuberías como PT Krakatau Pipe Industries | Construcción de gasoductos, ventas de tuberías y tarifas de servicio de transporte | Coordinación de la entrega e instalación de equipos | Alinear el suministro de tuberías con los hitos de construcción |
| Refinado | Operadores de refinerías como Kilang Pertamina Internasional | Ventas de productos de refinería | Brechas en el suministro doméstico de materias primas y compatibilidad del crudo | Diversificar las fuentes de crudo y condensado técnicamente adecuadas |
| Fuente: Mordor Intelligence | ||||
Kilang Pertamina Internasional obtiene crudo y condensado domésticos y utiliza los mercados internacionales para cubrir las deficiencias del suministro doméstico. Utiliza una Matriz de Aceptación de Crudo para evaluar si la materia prima cumple los requisitos técnicos y operativos de sus refinerías. Las ventas de productos de refinería dependen, por tanto, de una materia prima compatible, además de la capacidad de procesamiento, vinculando los ingresos downstream a los productores y proveedores de importación cuyo crudo y condensado cumplen esos requisitos.
Panorama competitivo
Concentración del Mercado
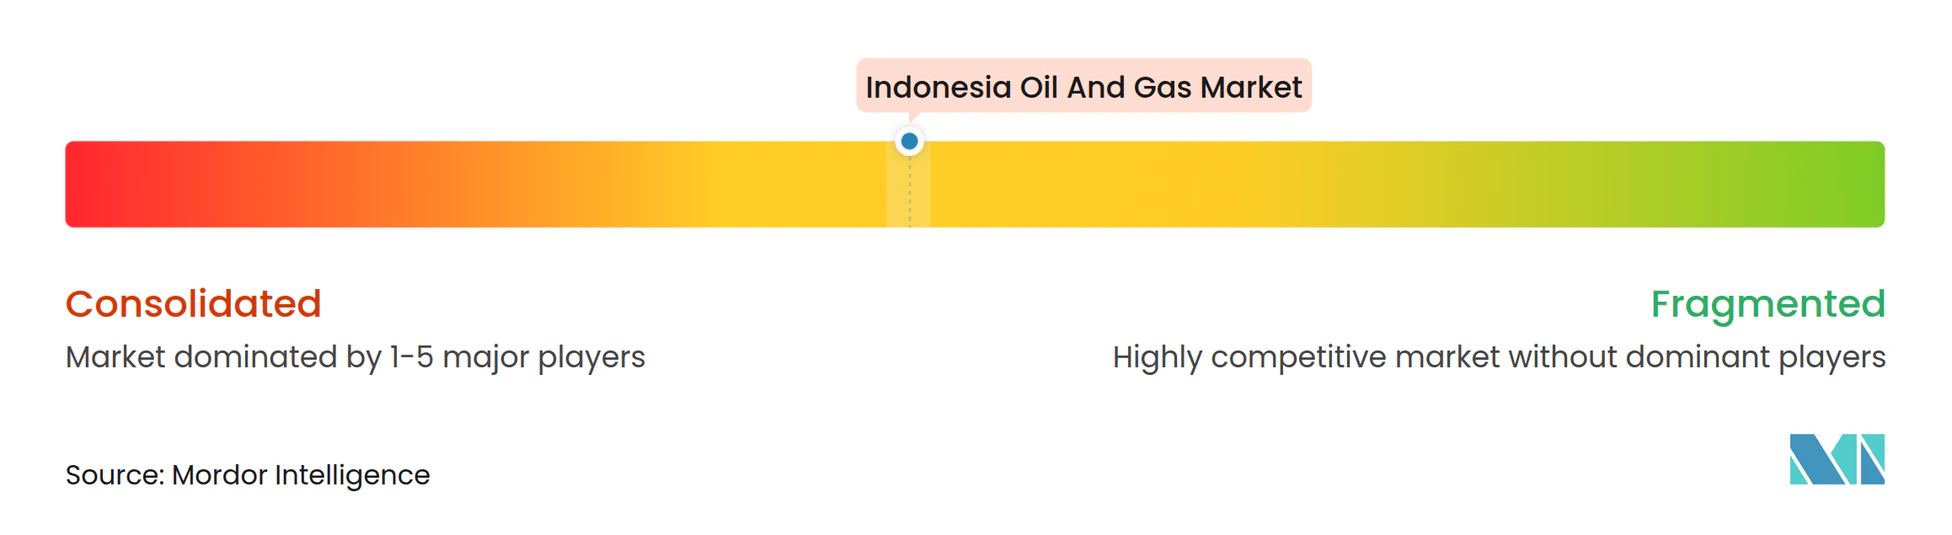
La estructura competitiva combina grupos operativos domésticos consolidados con productores internacionales y empresas que reconfiguran sus posiciones de propiedad. La base operativa upstream del grupo Pertamina incluye PT Pertamina Hulu Indonesia, una subsidiaria que promedió 44.420 barriles de petróleo y 536,72 millones de pies cúbicos estándar de gas por día en 2025. Chevron indicó que detuvo la producción de petróleo y gas en Indonesia en 2023, mientras que Medco Energi reportó una producción total del grupo de 156.000 barriles de petróleo equivalente por día en 2025. La subsidiaria de Pertamina opera campos domésticos a escala, Medco combina activos indonesios con una cartera más amplia, y Chevron ya no produce en Indonesia, por lo que el conjunto de productores indonesios activos es más reducido de lo que sugiere la presencia de las grandes compañías globales.
En junio de 2025, el Ministerio de Energía y Recursos Minerales (ESDM) informó que Banyu Urip, un proyecto que involucra a ExxonMobil, Pertamina y el gobierno, añadió 30.000 barriles por día, llevando la producción del Bloque Cepu a 180.000 barriles por día. La subsidiaria de Shell, PT Shell Indonesia, acordó el 23 de mayo de 2025 transferir su negocio de movilidad en Indonesia a una nueva empresa conjunta entre Citadel Pacific Limited y Sefas Group. El acuerdo cubrió los combustibles minoristas y la cadena de suministro y distribución asociada, excluyendo el negocio de lubricantes de Shell. El 19 de agosto de 2026, Sefas Group acordó adquirir el 100% del negocio de estaciones de servicio, sujeto a aprobación regulatoria y otras condiciones habituales, con cierre previsto durante 2026. Los cambios en las contrapartes minoristas y el control de la distribución afectan la ruta hacia los clientes de combustible independientemente de las asociaciones con productores que amplían la producción doméstica.
La dirección competitiva depende del acceso a contratos de producción y del marco de política que rige los nuevos compromisos upstream. En 2025, Medco Energi adquirió la participación del 24% de Repsol en el contrato de participación en la producción del Corredor, aumentando su participación del 46% al 70%. Eso fortalece su posición comercial dentro de un contrato existente, convirtiendo la exposición contractual en una vía hacia una mayor participación sin necesidad de un bloque recién adjudicado. El Proyecto de Ley de Petróleo y Gas propuesto añade incertidumbre de política a los nuevos compromisos. Los operadores que buscan exposición productiva tienen, en consecuencia, una vía de adquisición incluso mientras el futuro marco legislativo permanece sin resolver.
Líderes de la industria de petróleo y gas de Indonesia
-
Pertamina
-
Chevron
-
Medco Energi
-
ExxonMobil
-
Shell
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Petróleo y Gas de Indonesia Empresas cubiertas en este informe
- Pertamina
- Chevron
- ExxonMobil
- Shell
- BP
- Petronas
- ConocoPhillips
- Medco Energi
- Eni
- TotalEnergies
- Repsol
- Sinopec
- PGN
- Chandra Asri
- Inpex
- Mubadala Energy
- Harbour Energy
- Conrad Asia Energy
- PT Connusa Energindo
- CNOOC
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades evalúa 3 vías de entrada upstream con diferentes plazos de licitación y obligaciones de exploración. El 17 de septiembre de 2026, la Dirección General de Petróleo y Gas abrió licitaciones directas y regulares e invitó a presentar propuestas para acreaje adicional disponible. La participación en las licitaciones anunciadas requiere que las entidades comerciales interesadas y los establecimientos permanentes se registren y accedan a los documentos oficiales de licitación. La elección comercial depende de si un operador tiene una evaluación lista, necesita tiempo para definir el trabajo de exploración o busca proponer términos para el acreaje disponible.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrada por licitación directa en Jago, Mahesa, Rafflesia, Belibis, Talu, Manta y Palu | El acceso a la licitación finaliza el 31 de octubre de 2026; los documentos de participación deben presentarse antes del 2 de noviembre de 2026 | Entidades comerciales upstream calificadas y establecimientos permanentes | Priorizar los bloques con evaluaciones técnicas completadas y presentar los documentos de participación | Requisitos de evaluación técnica y participación | Exploradores calificados, potencialmente Eni Indonesia Limited |
| Entrada en exploración de Leti Selatan | El acceso a la licitación y la presentación de participación se extienden hasta el 14 de enero de 2027 | Operadores upstream y consorcios de exploración | Definir un programa sísmico antes de licitar | Estudios geológicos y geofísicos más adquisición y procesamiento de 250 kilómetros cuadrados de sísmica 3D o 1.000 kilómetros de sísmica 2D; bono de firma mínimo de 200.000 USD | Operadores de exploración y contratistas sísmicos |
| Entrada por propuesta en Rombebai y Jayapura en Papúa, y Maratua II en Kalimantan del Norte | Ventana de propuesta de 6 meses a partir del 17 de septiembre de 2026 | Entidades comerciales upstream y establecimientos permanentes | Proponer términos específicos del bloque con o sin un estudio conjunto; una licitación directa propuesta sin uno tiene una duración de 30 días calendario | Trabajo geológico y geofísico más adquisición y procesamiento de 200 kilómetros de sísmica 2D | Exploradores capaces de desarrollar propuestas técnicas y comerciales específicas para el área |
| Fuente: Mordor Intelligence | |||||
La adjudicación de Sapukala a Eni Indonesia Limited el 17 de septiembre de 2026 demuestra una selección de licitación directa completada, separada de la oferta de la Etapa II. Las licitaciones directas de la Etapa II para 7 bloques proporcionan la vía de entrada con fecha más próxima, con documentos de participación con vencimiento el 2 de noviembre de 2026. Dado que el acceso a los documentos de licitación para los 7 bloques finaliza el 31 de octubre de 2026, los operadores sin evaluaciones completadas para entonces están mejor posicionados en la licitación de Leti Selatan, que se extiende hasta el 14 de enero de 2027, o en la vía de propuesta de 6 meses.
Desarrollos recientes de la industria en Mercado de Petróleo y Gas de Indonesia
- Oct 2026: El 15 de octubre, el Ministerio de Energía y Recursos Minerales inauguró la planta de GLP Cilamaya de PT Energi Nusantara Perkasa en Karawang, Java Occidental. La planta procesó gas de Pertamina Hulu en aproximadamente 160 toneladas métricas de GLP diarias.
- Oct 2026: El 12 de octubre, Eni firmó un acuerdo vinculante para vender sus participaciones del 10% en los contratos de participación en la producción de East Sepinggan, North Ganal y Rapak a Pertamina. Un segundo acuerdo cubrió sus participaciones del 10% en los contratos de West Ganal, East Ganal, Ganal y Muara Bakau para su venta a Medco Energi. Searah, la empresa conjunta al 50/50 de Eni y Petronas, operaba los activos, y ambas transacciones permanecían sujetas a aprobaciones gubernamentales y regulatorias.
Mercado de Petróleo y Gas de Indonesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de petróleo y gas de Indonesia mide el gasto anual en operaciones y proyectos de petróleo y gas dentro de Indonesia. Abarca la actividad en ubicaciones terrestres y marinas, desde la producción upstream hasta el transporte y almacenamiento midstream y el refinado y distribución de combustible downstream.
Exclusiones del alcance: Las empresas de servicios públicos de energía más amplias, la minería general y los petroquímicos puros no directamente vinculados a la producción, el transporte, el almacenamiento, el refinado o la distribución de combustible de petróleo y gas quedan excluidos.
Descripción General de la Segmentación
- Por sector
- Aguas arriba
- Intermedio
- Aguas abajo
- Por ubicación
- Terrestre
- Marino
- Por servicio
- Construcción
- Mantenimiento y parada técnica
- Desmantelamiento
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El Manual de Estadísticas de Energía y Economía de Indonesia del Ministerio de Energía y Recursos Minerales, su informe de desempeño de la Dirección General de Petróleo y Gas, el análisis de país de Indonesia de la Administración de Información Energética de los Estados Unidos y las publicaciones de SKK Migas proporcionan evidencia ilustrativa sobre producción, consumo, inversión, infraestructura y actividad de proyectos en Indonesia. Estas fuentes pueden anclar los indicadores del mercado y aclarar cómo la actividad upstream, midstream y downstream se conecta con el suministro doméstico de combustible, el uso de gas y las exportaciones.
Los informes anuales de las empresas, los materiales para inversores, las presentaciones públicas, los anuncios de proyectos y la prensa indonesia e internacional de reputación pueden complementar las series oficiales con el gasto de los operadores, los contratos adjudicados, el estado de las instalaciones y el calendario declarado de los proyectos. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas buscaría la opinión de operadores de petróleo y gas de Indonesia, contratistas, proveedores de equipos y servicios, y especialistas sectoriales con conocimiento en roles upstream, midstream y downstream. Las preguntas pondrían a prueba las interpretaciones de fuentes secundarias sobre los impulsores del gasto, el calendario de los proyectos, la combinación de servicios, la ubicación y el gasto operativo frente al gasto en proyectos. Los analistas investigarían las evidencias contradictorias o faltantes con preguntas de seguimiento específicas y compararían las explicaciones de los encuestados con las estadísticas oficiales, las divulgaciones de las empresas y la actividad observable de los proyectos antes de incorporar un ajuste respaldado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comenzaría con el gasto anual de los operadores y propietarios de activos de Indonesia en actividades upstream, midstream y downstream, y luego asignaría los totales respaldados entre el trabajo terrestre y marino, y la construcción, el mantenimiento y la parada técnica, y el desmantelamiento. El modelo utilizaría las tendencias de inversión y producción upstream, el uso doméstico de petróleo y gas, las adiciones anunciadas de capacidad de gasoductos y GNL, la capacidad de refinería y la actividad de mejora, y el gasto documentado en proyectos y operaciones. Estos indicadores muestran dónde se está produciendo el gasto y cuándo es probable que se incurra en él. La evidencia oficial y de las empresas sobre contratos y programas operativos respaldaría las participaciones de los segmentos, mientras que el alcance del proyecto se asignaría una sola vez en las categorías relevantes de sector, ubicación y servicio.
Una regresión multivariante podría relacionar el gasto histórico con estos indicadores de actividad y capacidad, con análisis de escenarios para proyectos retrasados, declive de la producción y cambios en la demanda doméstica donde las observaciones son escasas. Las verificaciones selectivas de abajo hacia arriba compararían los valores de los contratos de proyectos divulgados o los precios de servicio muestreados y los volúmenes de actividad con las categorías de arriba hacia abajo correspondientes, eliminando las superposiciones agrupadas y registrando cualquier porción no respaldada como una brecha para una revisión adicional de fuentes. Se pediría a los expertos operadores y contratistas indonesios que verificaran si los impulsores de las previsiones, el calendario de los proyectos y la dirección de los segmentos son plausibles, con cualquier cambio resultante vinculado a evidencia específica en lugar de a una opinión generalizada.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían las estadísticas oficiales, las divulgaciones de las empresas, los registros de proyectos y las señales independientes de producción, demanda y capacidad, y luego investigarían los grandes movimientos interanuales, las unidades inconsistentes y las diferencias materiales entre los totales de arriba hacia abajo y las verificaciones selectivas de contratos o proveedores. Una segunda revisión analítica trazaría los supuestos, las clasificaciones, la aritmética y las fechas de las fuentes, mientras que un revisor adicional resolvería las anomalías materiales antes de la aprobación final. Los analistas volverían a contactar a los encuestados relevantes cuando una estimación clave entre en conflicto con una nueva divulgación o cuando un retraso, cancelación o cambio de política en un proyecto altere un insumo material. La serie completa se actualizaría anualmente, se actualizaría entre ciclos para eventos materiales y se verificaría nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Petróleo y Gas de Indonesia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de petróleo y gas de Indonesia mide el gasto anual en operaciones y proyectos de petróleo y gas dentro de Indonesia.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante podría relacionar el gasto histórico con estos indicadores de actividad y capacidad, con análisis de escenarios para proyectos retrasados, declive de la producción y cambios en la demanda doméstica donde las observaciones son escasas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,36 mil millones de USD (2027) | |
| Consultora Global A | 32,5 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 111,6% superior al valor de este informe para 2027 de 15,36 mil millones de USD, 2 años después. La estimación valora el petróleo y el gas comercializados en la primera venta, incluyendo los ingresos brutos de materias primas en lugar del gasto anual en operaciones y proyectos de los operadores y propietarios de activos. |
| Editorial de Investigación de la Industria B | 555,3 millones de USD (2025) | Con su base de 2025, esta estimación es un 96,4% inferior al valor de este informe para 2027 de 15,36 mil millones de USD, 2 años después. La estimación contabiliza el arrendamiento de equipos para perforación y producción, una actividad de alquiler reducida dentro del conjunto más amplio de gasto operativo y en proyectos de petróleo y gas. |
Los analistas de Mordor Intelligence triangularían las estadísticas oficiales, las divulgaciones de las empresas, los registros de proyectos y las señales independientes de producción, demanda y capacidad, y luego investigarían los grandes movimientos interanuales, las unidades inconsistentes y las diferencias materiales entre los totales de arriba hacia abajo y las verificaciones selectivas de contratos o proveedores.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de petróleo y gas de Indonesia?
Se espera que el tamaño alcance los 15,36 mil millones de USD en 2027 y los 19,56 mil millones de USD en 2032, con una CAGR del 4,95% durante el período 2027-2032.
¿Qué factores sostienen la demanda de petróleo y gas en Indonesia?
El uso doméstico de combustible, las oportunidades de exportación de GNL y la política de producción son fuerzas clave. Los objetivos de producción de Indonesia para 2030 son 1 millón de barriles de petróleo y 12 mil millones de pies cúbicos de gas por día.
¿Qué sector de petróleo y gas tiene la mayor participación en Indonesia?
El upstream lideró con una participación del 72,3% en 2026 y se prevé que crezca a una CAGR del 5,25% durante el período 2027-2032.
¿Qué empresas operan en la industria de petróleo y gas de Indonesia?
Pertamina, Medco Energi y ExxonMobil participan en actividades upstream. El acuerdo de agosto de 2026 del Grupo Sefas para adquirir el negocio de estaciones de servicio de Shell en Indonesia excluyó los lubricantes y estaba sujeto a aprobación regulatoria y otras condiciones habituales, con cierre previsto en 2026.
¿Qué limitaciones afectan al sector de petróleo y gas de Indonesia?
Se informó de un declive natural en el Bloque Cepu en agosto de 2026, mientras que GAIKINDO registró 103.931 ventas de vehículos eléctricos en 2025. Estas fuerzas generan presiones de sustitución de producción y sustitución de combustible.
¿Qué distingue las oportunidades regionales de gas de Indonesia?
El acuerdo de suministro de gas de 2025 de PT Medco E&P Indonesia con PGN cubrió Sumatra del Sur y Java Occidental. Abadi, en el Mar de Arafura, alcanzó acuerdos básicos de GNL y gas por tubería en mayo de 2026.