
Tamaño y Participación del Mercado de Oleoductos y Gasoductos de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 231.90 Millones de dólares |
| Tamaño del Mercado (2026) | 237 Millones de dólares |
| Tamaño del Mercado (2031) | 264.25 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.20 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Oleoductos y Gasoductos de Malasia por Mordor Intelligence
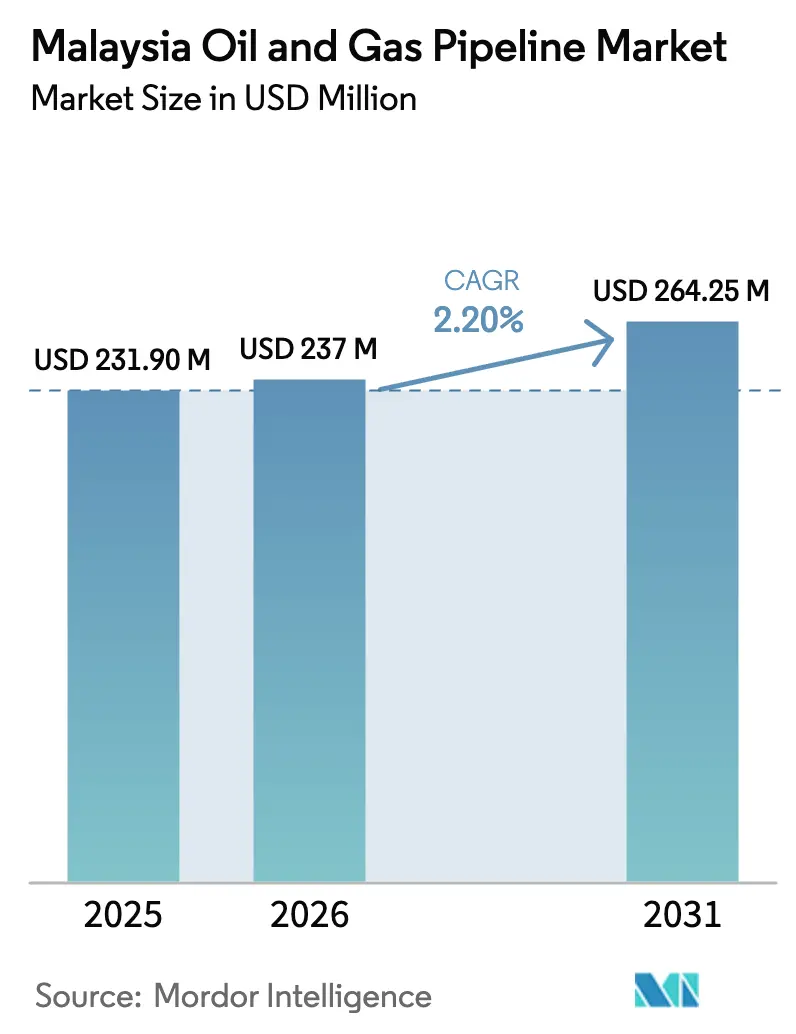
El tamaño del Mercado de Oleoductos y Gasoductos de Malasia fue valorado en USD 231,90 millones en 2025 y se estima que crecerá desde USD 237 millones en 2026 hasta alcanzar USD 264,25 millones en 2031, a una CAGR del 2,2% durante el período de pronóstico (2026-2031).
La expansión actual está respaldada por la integración RAPID de PETRONAS valorada en USD 27 mil millones, una hoja de ruta nacional de hidrógeno que favorece la reutilización de activos, y más de 1.130 km de nuevas líneas planificadas para satisfacer la creciente demanda de gas proveniente de la generación de energía y los proyectos petroquímicos. Los programas de CAPEX dominan el gasto, mientras que las instalaciones marinas lideran los incrementos en la longitud de la red. Los desarrollos de campos de aguas arriba, como Kasawari y el Clúster BIGST, continúan anclando nuevas inversiones de conexión. Las ampliaciones de distribución financiadas por Gas Malaysia satisfacen los picos de demanda industrial, particularmente en las zonas de Johor y el centro de la Península de Malasia. La perspectiva a largo plazo del mercado también refleja oportunidades de ventaja de primer movimiento en oleoductos de captura y almacenamiento de carbono (CCS) a medida que los operadores decomisionan activos envejecidos.
Conclusiones Clave del Informe
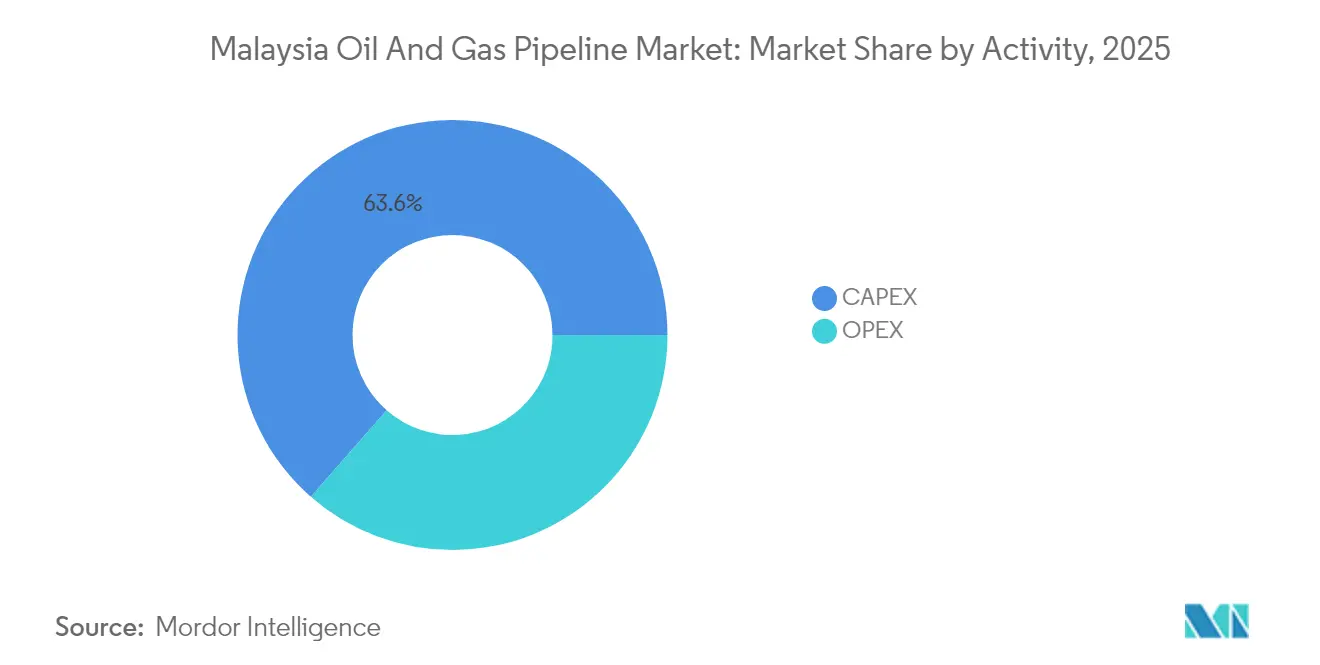
- Por actividad, el CAPEX capturó el 63,55% de la participación del mercado de oleoductos y gasoductos de Malasia en 2025 y se prevé que se expanda a una CAGR del 4,07% hasta 2031.
- Por función, las líneas de transmisión representaron el 52,20% del tamaño del mercado de oleoductos y gasoductos de Malasia en 2025, mientras que las líneas de distribución registraron la CAGR más rápida del 4,85% hasta 2031.
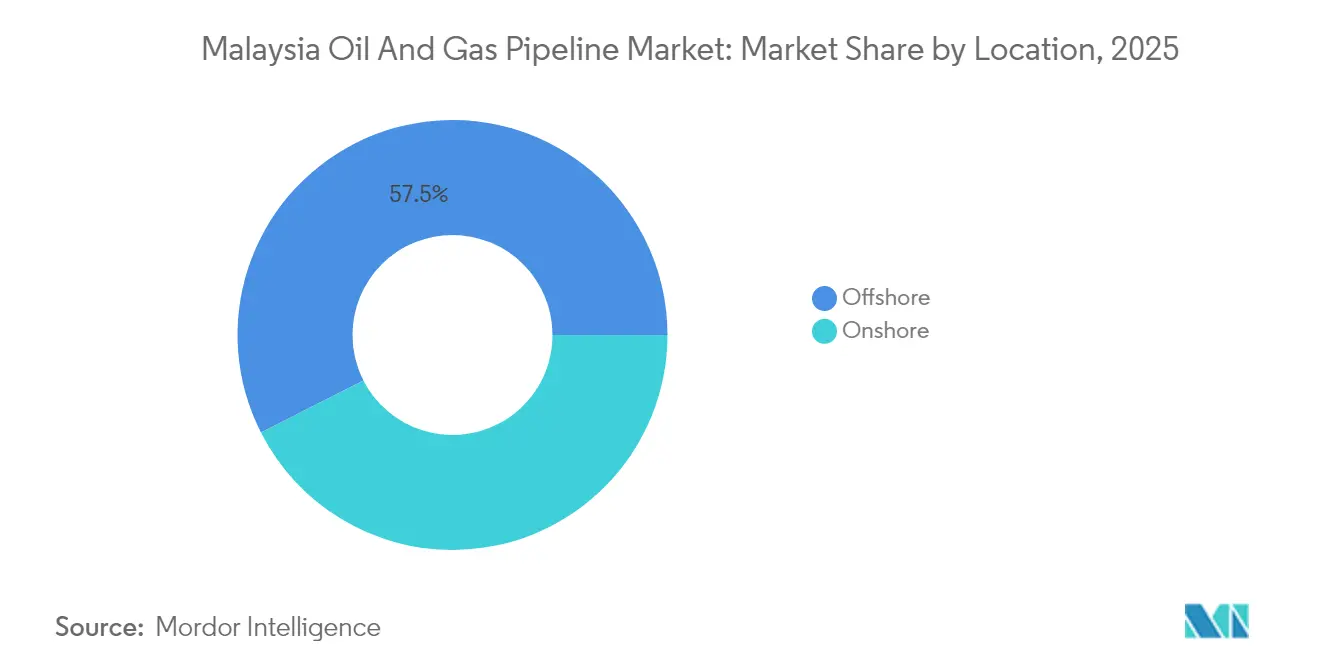
- Por ubicación, los despliegues marinos representaron el 57,50% de los ingresos en 2025 y avanzaron a una CAGR del 3,08% hasta 2031, impulsados por las conexiones de campos marginales y las conversiones de CCS.
- Por sector de usuario final, el segmento de aguas arriba representó el 54,90% del tamaño del mercado de oleoductos y gasoductos de Malasia en 2025 y se proyecta que registre una CAGR del 5,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Oleoductos y Gasoductos de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente demanda de gas de proyectos de energía y petroquímicos | +0.8% | Península de Malasia, Sabah | Mediano plazo (2-4 años) |
| Sinergias de integración aguas abajo de PETRONAS RAPID | +0.6% | Johor (Pengerang), repercusión nacional | Largo plazo (≥ 4 años) |
| Conexiones de campos marginales marinos que impulsan líneas submarinas | +0.4% | Aguas malasias, Sabah-Sarawak | Mediano plazo (2-4 años) |
| Hoja de ruta nacional de hidrógeno que reutiliza tuberías existentes | +0.3% | Nacional, ganancias tempranas en la Península de Malasia | Largo plazo (≥ 4 años) |
| Programas de reemplazo de tuberías terrestres envejecidas (2025-30) | +0.2% | Península de Malasia, Langkawi | Corto plazo (≤ 2 años) |
| Oportunidades de reutilización de decomisión a CCS | +0.2% | Malasia marina, campos agotados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Gas por la Generación de Energía y la Expansión Petroquímica
El consumo de gas se acelera a medida que la tercera unidad de GNL flotante de PETRONAS en Sipitang añade 2 mtpa antes del segundo semestre de 2027, impulsando nuevas líneas de gas de alimentación hacia la costa.[1]PETRONAS, "Actualizaciones de Proyectos de Aguas Arriba 2025," petronas.com El Complejo Energético de Pengerang en Johor, valorado en USD 5.300 millones, procesará 150.000 barriles por día de condensado, lo que requerirá oleoductos dedicados de productos y condensado para 2028. El contrato de suministro de 16 MMpcd de PETRONAS con Sabah Electricity, los múltiples acuerdos de compra de energía (PPA) en la Península y el primer gas de la plataforma Jerun a través de una línea de 80 km elevan colectivamente los flujos de gas hacia las redes de la Península. La actualización Seligi de EnQuest añade 70 MMpcd a través de los corredores existentes, subrayando los beneficios económicos de las conexiones de campo marrón. Cada uno de estos proyectos incrementa el caudal en los sistemas de transmisión y distribución, reforzando la inversión sostenida en el mercado de oleoductos y gasoductos de Malasia.
La Integración Aguas Abajo de PETRONAS RAPID Crea Sinergias de Infraestructura
La refinería de 300.000 b/d del complejo RAPID y los trenes petroquímicos integrados dependen de corredores de tuberías multiproducto que conectan Pengerang con los centros nacionales de demanda y el centro de refinación de Singapur. RAPID permite el uso compartido de líneas para combustibles, materias primas y subproductos, reduciendo así los costos unitarios de transporte y aumentando la utilización de los activos de oleoductos. Las ampliaciones de capacidad escalonadas alinean las expansiones de la red con los cronogramas de incremento de producción, suavizando los flujos de CAPEX. El complejo también estimula la construcción de terminales por terceros en Johor que requieren ramales de conexión, creando una demanda secundaria de fabricación e instalación de tuberías. A largo plazo, los volúmenes ancla de RAPID atraen volúmenes regionales al contado, reforzando el papel de Malasia como interfaz de tránsito del Sudeste Asiático y expandiendo el mercado de oleoductos y gasoductos de Malasia.
El Desarrollo de Campos Marginales Marinos Impulsa la Expansión de Oleoductos Submarinos
La política de campos marginales de Malasia agrupa reservorios en clústeres bajo contratos de participación en la producción (PSC) individuales para mejorar la economía de los proyectos, lo que promueve conexiones de múltiples pozos que dependen de líneas submarinas más largas y avanzadas. El Clúster BIGST, con 4 tcf de gas, requiere una red de líneas de flujo y líneas troncales que se extienden hacia los centros existentes a más de 50 km de distancia, aumentando así la demanda de aleaciones resistentes a la corrosión y soldadura de alta integridad. Tembakau y otros campos pequeños siguen una plantilla similar, demostrando las ventajas de escala de las tuberías compartidas. Las empresas de servicios con embarcaciones de tendido en aguas profundas y buques de operación autónoma se benefician de una cartera de pedidos de al menos 120 km de nuevas tuberías submarinas cada año hasta 2028. La concesión continua de licencias para campos marginales se traduce en un ciclo virtuoso de contratos de conexión de tuberías, que sostiene los ingresos marinos en el mercado de oleoductos y gasoductos de Malasia.
La Hoja de Ruta Nacional de Hidrógeno Abre Oportunidades para la Reutilización de Oleoductos
Malasia apunta a 2,5 millones de toneladas por año de hidrógeno verde y azul para 2050 y posiciona los corredores de gas existentes como la columna vertebral para el despliegue temprano. PETRONAS ha iniciado pruebas de mezcla de hasta un 20% de hidrógeno en líneas selectas de la Península de Malasia, validando la compatibilidad de materiales y los perfiles de fugas. Los activos reutilizados reducen el CAPEX del proyecto entre un 50 y un 70% en comparación con las nuevas líneas de hidrógeno, acelerando la comercialización para los clústeres industriales en Johor, Selangor y Sarawak. Los pilotos de "corredores de hidrógeno" comenzarán como líneas bidireccionales que sirven a RAPID y Singapur para 2028, antes de un despliegue más amplio de la red. Los pilotos exitosos podrían desbloquear un nuevo flujo de ingresos de ciclo de vida para los propietarios, consolidando el mercado de oleoductos y gasoductos de Malasia como una plataforma de transición en lugar de un riesgo de activo varado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Ciclos prolongados de aprobación fiscal para nuevas líneas troncales | -0.3% | Nacional, aprobaciones de proyectos federales | Corto plazo (≤ 2 años) |
| Bajas tarifas reguladas de transmisión de gas | -0.2% | Red de transmisión de la Península de Malasia | Mediano plazo (2-4 años) |
| Mayor escrutinio ESG sobre nuevos oleoductos | -0.2% | Nacional, financiación internacional de proyectos | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada para soldadura en aguas profundas | -0.1% | Malasia marina, instalaciones en aguas profundas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Prolongados de Aprobación Fiscal que Restringen los Plazos de los Proyectos
Las revisiones de múltiples organismos pueden extender los estudios ambientales hasta 24 meses e incrementar las aprobaciones de líneas troncales hasta 18-30 meses adicionales cuando los requisitos estatales y federales divergen.[2]Autoridad de Desarrollo de Inversiones de Malasia, "Guía de Procedimientos de Inversión 2025," mida.gov.my Los obstáculos en la adquisición de tierras en corredores densamente poblados aumentan los costos de compensación y dan lugar a disputas legales que pueden detener los trabajos indefinidamente. La explosión de Putra Heights en abril de 2025 desencadenó protocolos de seguridad más estrictos, añadiendo nuevas capas de revisión técnica y documentación. Estos retrasos acumulados elevan los costos financieros de mantenimiento y erosionan el valor presente neto de los proyectos, reduciendo el apetito de los promotores en la industria de oleoductos y gasoductos de Malasia.
Bajas Tarifas Reguladas de Transmisión de Gas que Presionan los Márgenes de los Operadores
La fijación de tarifas en Malasia, diseñada para preservar la competitividad aguas abajo, deja a los operadores con rendimientos que apenas cubren el mantenimiento de los activos de acero envejecidos. Los modelos de costo más margen pasan por alto las primas de materiales en aguas profundas y la inflación, dejando a los operadores de medianería más pequeños vulnerables a la escasez de capital. Los mandatos de acceso de terceros han comprimido aún más las rentas al obligar a los propietarios de oleoductos a otorgar capacidad a tarifas reguladas que no reflejan los verdaderos costos de reposición. Las revisiones de tarifas ocurren con poca frecuencia, creando incertidumbre en las previsiones que disuade a los prestamistas de suscribir nuevos proyectos de construcción, un lastre para el crecimiento general del mercado de oleoductos y gasoductos de Malasia.[3]Suruhanjaya Tenaga, "Código de Acceso de Terceros," st.gov.my
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Actividad: Las Inversiones en CAPEX Impulsan la Expansión de la Infraestructura
El gasto en CAPEX representó el 63,55% de la participación del mercado de oleoductos y gasoductos de Malasia en 2025 y se proyecta que crezca a una CAGR del 4,07%, casi el doble de la tasa general. Los elementos de alto valor, como el reemplazo del cable submarino de Langkawi por RM 1.000 millones y el programa de nuevas construcciones de 1.130 km hasta 2026, dominan las carteras de pedidos. Los proveedores de tuberías de alta resistencia, sistemas de soldadura automatizados e inhibidores de corrosión aseguran contratos recurrentes a medida que PETRONAS adelanta la adquisición de materiales para protegerse de la escalada de costos. Las normas de contenido local dirigen la fabricación hacia astilleros malasios, creando efectos multiplicadores en el empleo y los servicios auxiliares.
El OPEX forma un flujo de renta estable anclado en la gestión de integridad de la red de Utilización de Gas de la Península (PGU) de 2.551 km. Las inspecciones internas en línea, las actualizaciones de protección catódica y la instalación de sensores de detección de fugas representan la mayor parte del gasto. El decomisamiento, aunque incipiente, está ganando terreno a medida que los operadores planifican la reutilización de líneas retiradas, asegurando la relevancia a largo plazo del OPEX. Los gemelos digitales y los análisis de aprendizaje automático dan forma cada vez más a los programas de mantenimiento, reduciendo las interrupciones no planificadas y extendiendo la vida útil de los activos, una tendencia que mitiga la volatilidad en el mercado de oleoductos y gasoductos de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función: Dominio de la Infraestructura de Transmisión con Crecimiento de la Distribución
Las redes de transmisión representaron el 52,20% del tamaño del mercado de oleoductos y gasoductos de Malasia en 2025, ancladas en la capacidad de 3.000 MMpcd de la PGU. El Gasoducto Sabah-Sarawak sigue siendo fundamental para el este de Malasia, aunque determinados segmentos requieren estudios de reactivación o reconversión a hidrógeno. Las nuevas conexiones de campos, como Jerun, inyectan volúmenes incrementales que sostienen el caudal y justifican las expansiones en bucle.
Los oleoductos de distribución, que crecen a una CAGR del 4,85%, responden a la expansión de las cargas industriales en Johor y Selangor. El presupuesto quinquenal de RM 1.200-1.400 millones de Gas Malaysia financia 800 km de líneas de distribución, desbloqueando la conectividad de última milla para las pymes y los grandes consumidores petroquímicos. Los sistemas de recolección siguen el ritmo de perforación de aguas arriba, especialmente en los clústeres marginales donde los sistemas satelitales de múltiples pozos alimentan centros de procesamiento compartidos, asegurando un crecimiento equilibrado en el mercado de oleoductos y gasoductos de Malasia.
Por Ubicación: Los Despliegues Marinos Lideran la Actividad del Mercado
Los activos marinos generaron el 57,50% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 3,08% a medida que aumenten las necesidades de aguas profundas y CCS. Los desarrollos de Kasawari y BIGST por sí solos requieren más de 250 km de tuberías de 20 a 42 pulgadas en profundidades de agua superiores a 100 metros. Los vehículos operados por control remoto (ROV) especializados y los buques de tendido híbridos tienen agendas completas hasta 2029.
Los proyectos terrestres, aunque enfrentan ciclos de aprobación más lentos, se centran en redundancia y actualizaciones de seguridad. La explosión de Putra Heights impulsó la aceleración en el reemplazo de segmentos de alto riesgo, generando impulsos a corto plazo en la demanda de construcción. Los corredores piloto de hidrógeno en la PGU pueden orientar el gasto terrestre futuro hacia accesorios de conversión y sistemas de odorización, diversificando los flujos de ingresos en el mercado de oleoductos y gasoductos de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Sector de Aguas Arriba Impulsa la Inversión en Infraestructura
Los operadores de aguas arriba representaron el 54,90% del gasto de 2025 y están en camino de lograr una CAGR del 5,15% a medida que PETRONAS y sus socios monetizan más de 4 tcf de reservas recién adjudicadas. Las líneas de alta presión con revestimiento de aleación resistente a la corrosión (CRA) conectan las cabezas de pozo con las unidades de producción flotante (FPU) y los terminales terrestres. La expansión Seligi de EnQuest ilustra los volúmenes incrementales que justifican el bucle de tuberías y la eliminación de cuellos de botella.
Los operadores de medianería, como Gas Malaysia, se concentran en el transporte y almacenamiento regulados, capturando tarifas predecibles aunque con márgenes comprimidos. Los complejos aguas abajo, como RAPID y el Complejo Energético de Pengerang, requieren líneas de productos segregados —diésel, nafta y alimentación de etileno— creando oportunidades especializadas de ingeniería, adquisiciones y construcción (EPC). Estos patrones estratificados de usuarios finales enriquecen las perspectivas de la industria de oleoductos y gasoductos de Malasia.
Análisis Geográfico
La Península de Malasia alberga la mayor parte del kilometraje instalado a través de la columna vertebral de 2.551 km de la PGU y absorbe la mayor parte del nuevo gasto en distribución, representando más de la mitad de todas las licitaciones de proyectos actuales. Johor emerge como un nexo estratégico donde RAPID y el Complejo Energético de Pengerang inician corredores multiproducto que potencialmente se extienden hacia Singapur. Los estados centrales como Selangor se benefician de bucles de alimentación que suministran las ampliaciones de capacidad a gas anunciadas para 2026-2029.
Los campos de gas marinos de Sabah y Sarawak impulsan líneas troncales submarinas que desembarcan en terminales de exportación de GNL terrestres y futuros centros de hidrógeno. El plan de reasignación de gas de Sarawak, que exige un 30% de uso doméstico para 2030, acelera el desarrollo de nuevas conexiones intraestatales y posiciona a PETROS como el agregador clave. El GNL flotante de Sipitang en Sabah añade una mayor demanda de oleoductos a medida que las líneas de gas de alimentación interconectan bolsas de reservas marinas.
La zona económica exclusiva de Malasia experimenta la expansión más dinámica a medida que los campos marginales se agrupan alrededor de centros heredados, aprovechando las tuberías compartidas para reducir los costos unitarios de transporte. Los pilotos de CCS planificados, en particular la línea de CO₂ de 137 km del proyecto M3, subrayan cómo los corredores marinos pasarán gradualmente de roles de hidrocarburos a roles de descarbonización, reforzando el valor estratégico del mercado de oleoductos y gasoductos de Malasia más allá de 2030.
Panorama regulatorio
Malasia regula la concesión de licencias, la seguridad y el acceso a los gasoductos principalmente en virtud de la Ley de Suministro de Gas de 1993 (Ley 501), y la Comisión de Energía (Suruhanjaya Tenaga) administra el marco de Acceso de Terceros (TPA) para las instalaciones de transporte, distribución y regasificación de gas. El régimen tarifario para las licenciatarias de transporte sigue una Regulación Basada en Incentivos (IBR), respaldada por la revisión de 2024 de las Directrices sobre la Determinación de la Tarifa de las Instalaciones de Transporte bajo el IBR, que determina los rendimientos permitidos y la recuperación de costos para los activos regulados de gasoductos.
En Malasia Oriental, Sabah opera un marco estatal independiente a través de la Comisión de Energía de Sabah (ECoS) bajo la Ley de Suministro de Gas de 2023 y directrices regulatorias relacionadas, lo que crea un entorno de doble regulador en Malasia. A nivel de política, la Política Energética Nacional 2022-2040 establece la dirección de las prioridades de seguridad energética y transición, lo que influye en las decisiones de inversión en el midstream, especialmente cuando la nueva capacidad (como las conexiones de regasificación de GNL y las mejoras de integridad) debe alinearse con los requisitos regulados de acceso y seguridad.
Panorama Competitivo
PETRONAS ancla la cadena de valor como campeón nacional, pero los gigantes internacionales de ingeniería, adquisiciones y construcción (EPC) —TechnipFMC, Saipem y McDermott— compiten vigorosamente por los contratos de aguas profundas y relacionados con RAPID. Las empresas locales Dialog Group y Sapura Energy capturan alcances de fabricación respaldados por mandatos de contenido local y proximidad a los astilleros. La adopción de tecnología diferencia a los licitadores: el despliegue de gemelos digitales, los recubrimientos compatibles con hidrógeno y los drones de inspección autónomos influyen cada vez más en las decisiones de adjudicación.
La reestructuración de Sapura Energy genera interés en adquisiciones en su división de soldadura submarina, mientras que la expansión de la terminal de Johor de Dialog asegura contratos de caudal a largo plazo con inquilinos petroquímicos. El decomisamiento y las reconversiones de CCS están formando nichos emergentes donde los primeros en actuar están acumulando reservorios de conocimiento especializado. La regulación favorece a los actores con sistemas de seguridad certificados por ISO, elevando las barreras de entrada para los nuevos participantes y manteniendo una concentración moderada en el mercado de oleoductos y gasoductos de Malasia.
La escasez de mano de obra especializada para soldadores en aguas profundas continúa siendo un cuello de botella, otorgando poder de fijación de precios premium a los proveedores de servicios calificados. Las subvenciones gubernamentales para la aceleración del talento podrían aliviar las brechas para 2027, pero la escasez a corto plazo persiste, sosteniendo márgenes elevados para los contratistas en despliegues submarinos. En conjunto, estas tendencias mantienen una intensidad competitiva equilibrada incluso a medida que la cartera de proyectos se expande.
Líderes de la Industria de Oleoductos y Gasoductos de Malasia
Sapura Energy Berhad
Dialog Group Berhad
PETRONAS Gas Berhad
Gas Malaysia Berhad
TechnipFMC plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se concentra en nueva conectividad y en la eliminación de cuellos de botella que vincula la infraestructura de importación y terminales con los corredores de transmisión existentes, respaldada por el traslado en 2026 para desarrollar una tercera terminal de regasificación de GNL (RGT-3) en Lumut, Perak, utilizando un concepto de FSRU. Ese cambio genera demanda de gasoductos de conexión, sistemas de medición e integridad que se conectan a la red de Utilización de Gas Peninsular mientras operan bajo el marco de Acceso de Terceros y la tarifa IBR.
Se espera que la expansión industrial y downstream centrada en Johor también se traduzca en ramales incrementales de terminal a planta y trabajos de corredores multiproducto. Dialog Group Berhad inició la expansión de la Fase 3 en las Terminales de Aguas Profundas de Pengerang en 2026 tras avances vinculados a un acuerdo de almacenamiento a largo plazo con BP Singapore Pte Limited. También está construyendo 272.000 m³ de almacenamiento de biocombustibles para Pengerang Biorefinery, con un objetivo de finalización declarado para diciembre de 2027, lo que aumenta la necesidad de líneas de transferencia dedicadas e integración midstream. La capacidad de construcción de gasoductos offshore sigue siendo un nicho monetizable, ya que las órdenes de trabajo de PETRONAS Carigali otorgadas a Vantris Energy para Belud South Greenfield y Sepat Integrated Redevelopment respaldan la actividad de transporte e instalación para nuevas conexiones y reacondicionamientos existentes.
Desarrollos recientes del sector
- Junio de 2026: PETRONAS Gas Berhad firmó un acuerdo de intenciones con Tenaga Nasional Berhad para desarrollar conjuntamente el proyecto RGT-3 a través de una entidad de propósito especial. El acuerdo avanza la terminal de regasificación RGT-3 y marca el primer despliegue de FSRU de Malasia. El acuerdo permite una capacidad de 500 MMscfd para respaldar aproximadamente 3,5 GW de generación de energía y fortalece la integración de activos de GNL y combustible en la Malasia Peninsular.
- Mayo de 2026: PETRONAS Gas Berhad otorgó un contrato de 20 años a MISC Berhad para el suministro, operación y mantenimiento del FSRU de RGT-3. El contrato amplía la capacidad de regasificación de GNL a largo plazo. Asegura el mantenimiento continuo y la confiabilidad del FSRU para RGT-3 y consolida la inversión en infraestructura de importación de gas.
- Abril de 2026: PETRONAS Gas Berhad fue notificada por el Ministerio de Economía para desarrollar la tercera terminal de regasificación, RGT-3, en Lumut, Perak, como un concepto basado en FSRU. El aviso señala la expansión de la capacidad de regasificación mediante el despliegue de FSRU. Cataliza el suministro de gas downstream a la Malasia Peninsular y respalda la preparación para la transición de hidrógeno y CCS de RAPID.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor del gasto relacionado con gasoductos en Malasia para redes de gasoductos de petróleo y gas, incluyendo los trabajos de nueva construcción y las operaciones y el mantenimiento continuos en activos terrestres y marinos.
Exclusiones de alcance: Excluimos los activos midstream que no son gasoductos, como terminales de GNL, almacenamiento general en tanques e infraestructura de transporte marítimo, a menos que formen parte directa de un sistema de gasoductos.
Descripción general de la segmentación
- Por Actividad
- CAPEX
- Materiales y Equipos de Oleoductos
- Fabricación y Construcción de Oleoductos
- OPEX
- Inspección
- Mantenimiento, Reparación y Operaciones (MRO)
- Decomisamiento
- CAPEX
- Por Función
- Líneas de Recolección
- Líneas de Transmisión
- Líneas de Distribución
- Por Ubicación de Despliegue
- Terrestre
- Marino
- Por Sector de Usuario Final
- Aguas Arriba (Exploración y Producción)
- Operadores de Medianería
- Aguas Abajo y Petroquímicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una visión objetiva de la actividad de gasoductos en Malasia y los factores que suelen modificar el gasto anual. Se utilizan fuentes públicas para rastrear indicadores como el flujo de proyectos upstream, la demanda de gas y la dirección de la política energética nacional, lo que luego informa el impulso de la demanda para los enlaces de transmisión y distribución.
Generalmente nos basamos en fuentes oficiales y de acceso libre, como los comunicados del Departamento de Estadística de Malasia, las publicaciones de la Comisión de Energía, las series macroeconómicas del Bank Negara Malaysia (inflación y tipos de cambio), los balances energéticos de la Agencia Internacional de Energía y los indicadores de desarrollo del Banco Mundial. Cuando es pertinente, también utilizamos resúmenes comerciales de puertos y aduanas. Luego se utilizan los informes anuales de las empresas, las presentaciones a inversores, los avisos de adjudicación de contratos y noticias creíbles del sector para cronometrar proyectos, verificar las fechas de puesta en marcha y confirmar si el gasto corresponde a CAPEX u OPEX. Además, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, verificaciones a nivel de envíos de importación y exportación, y bases de datos de licitaciones cuando ayudan a validar la presencia y el momento de las adjudicaciones. Estas fuentes documentales son ilustrativas, y también se utilizaron referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que implican las señales documentales, especialmente cuando los cronogramas de los proyectos cambian y la inflación de costos se mueve rápidamente. Hablamos con una combinación de operadores de gasoductos, contratistas de EPC y de integridad, y proveedores de componentes. Luego volvemos a verificar los supuestos con partes interesadas vinculadas al downstream y al midstream que observan cambios en la utilización, ya que los perfiles operativos pueden diferir del plan cuando la puesta en marcha se retrasa.
Para este mercado nacional, el aporte se centra en Malasia, con perspectivas equilibradas entre las conexiones offshore y la actividad de transmisión y distribución terrestre.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 16% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 21% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente. Reconstruimos primero las señales de inversión y gasto operativo de gasoductos a nivel nacional, y luego lo verificamos cruzadamente con agregaciones selectivas para mantener los totales realistas. En el lado descendente, mapeamos el CAPEX y el OPEX esperados por función y ubicación del gasoducto alineando las fechas de inicio de los proyectos, los ciclos de integridad conocidos y los probables cambios de utilización.
Los insumos clave utilizados en el modelo incluyen los cronogramas anunciados de proyectos de gasoductos y conexiones, los ciclos esperados de integridad y reemplazo, la actividad de desarrollo offshore que impulsa los enlaces de recolección y transmisión, los indicadores de consumo de gas y demanda industrial, y la inflación de costos y los movimientos de divisas que influyen en los valores reportados en USD. Cuando la retroalimentación de las entrevistas indica una combinación de trabajo diferente, por ejemplo más trabajo de integridad en instalaciones existentes que nuevas construcciones en un año determinado, ajustamos la división entre CAPEX y OPEX y la volvemos a verificar con las señales de contratos disponibles.
Para la previsión, utilizamos principalmente el análisis de escenarios porque los valores anuales pueden variar según los retrasos de proyectos, los permisos y los ajustes de cronogramas offshore. La trayectoria final se selecciona después de validar los supuestos sobre la escalada de costos y la combinación de trabajo con los encuestados primarios, y luego se convierte a USD utilizando reglas de tiempo consistentes para que las comparaciones año tras año se mantengan claras.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que el modelo no dependa de una única serie de datos. Comparamos los resultados con señales independientes, como el momento de adjudicación de proyectos, indicios de gasto reportados en presentaciones públicas e indicadores macroeconómicos que suelen influir en los costos de servicios de gasoductos, y luego investigamos las grandes variaciones antes de la aprobación final.
Cuando aparecen brechas en las verificaciones cruzadas ascendentes, se manejan mediante rangos conservadores que se reducen utilizando la retroalimentación de las entrevistas. La cifra final se toma solo después de que coincida con la capacidad de entrega práctica implícita en el calendario del proyecto. El informe se actualiza anualmente, con actualizaciones intermedias activadas por eventos materiales como adjudicaciones importantes, retrasos o cambios de política. Se completa una nueva revisión justo antes de la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado de gasoductos de petróleo y gas de Malasia según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los gasoductos de Malasia pueden verse bastante diferentes porque el límite de lo que se cuenta no siempre es el mismo, y porque algunas estimaciones combinan los totales de proyectos plurianuales en un solo año. Las diferencias también surgen cuando las fuentes convierten los costos locales a USD utilizando diferentes momentos de tipo de cambio, lo que puede modificar el valor incluso cuando la actividad física no ha cambiado.
Un factor práctico de la brecha es si la cifra representa solo la construcción de gasoductos o si también incluye servicios de integridad, detección de fugas y trabajos de operaciones rutinarias que ocurren cada año. Otra brecha común es la lógica de precios, ya que algunos editores aplican un costo promedio fijo por kilómetro, mientras que otros utilizan una división más detallada entre conexiones offshore, transmisión terrestre y redes de distribución, que tienen diferentes estructuras de costos. Debido a que el tipo de cambio y la inflación de costos se vuelven a verificar cerca de la publicación y se aplican de manera consistente al año que se está reportando, la cadencia de actualización y el momento de la conversión de divisas utilizados en el modelo pueden reducir las variaciones evitables. Esa es también la razón por la que la cifra de 2025 se alinea de la manera en que lo hace en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 231,90 millones de USD (2025) | |
| Portal de la Industria A | 200,00 millones de USD (2025) | A menudo se inclina hacia la nueva construcción de gasoductos y solo el trabajo de EPC principal, lo que puede subestimar el gasto recurrente de integridad y mantenimiento liderado por OPEX que sigue activo incluso en años de construcción más lentos. |
| Consultoría Regional B | 285,00 millones de USD (2025) | Tiende a utilizar supuestos de costos unitarios más altos y puede incluir activos midstream adyacentes y presupuestos de proyectos offshore plurianuales capturados en un solo año, lo que puede inflar el valor anual de los gasoductos. |
La tabla muestra que la dispersión proviene principalmente de qué actividades se incluyen y cómo se maneja la anualización para proyectos plurianuales. Cuando el alcance se mantiene específico para las redes de gasoductos y la combinación anual de CAPEX frente a OPEX se ajusta utilizando verificaciones actuales de costos y tipo de cambio, el valor final se vuelve más fácil de rastrear hasta factores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de oleoductos y gasoductos de Malasia en 2026?
El mercado está valorado en USD 237 millones en 2026.
¿A qué ritmo crece el gasto en CAPEX?
Se proyecta que la actividad de CAPEX crezca a una CAGR del 4,07% hasta 2031.
¿Qué segmento crece más rápidamente por función?
Los oleoductos de distribución se expanden a una CAGR del 4,85% entre 2026 y 2031.
¿Qué impulsa la demanda de oleoductos marinos?
Las conexiones de campos marginales y los proyectos emergentes de CCS sustentan el crecimiento marino.
¿Cuál es el tamaño del programa de construcción de oleoductos planificado hasta 2026?
Más de 1.130 km de nuevos oleoductos están programados para su instalación.
¿Qué puntuación refleja la concentración del mercado?
El mercado obtiene una puntuación de concentración de 6, lo que señala un dominio moderado por parte de los principales actores.
Última actualización de la página el:



