
Tamaño y cuota del mercado de deportes para espectadores de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de deportes para espectadores de India por Mordor Intelligence
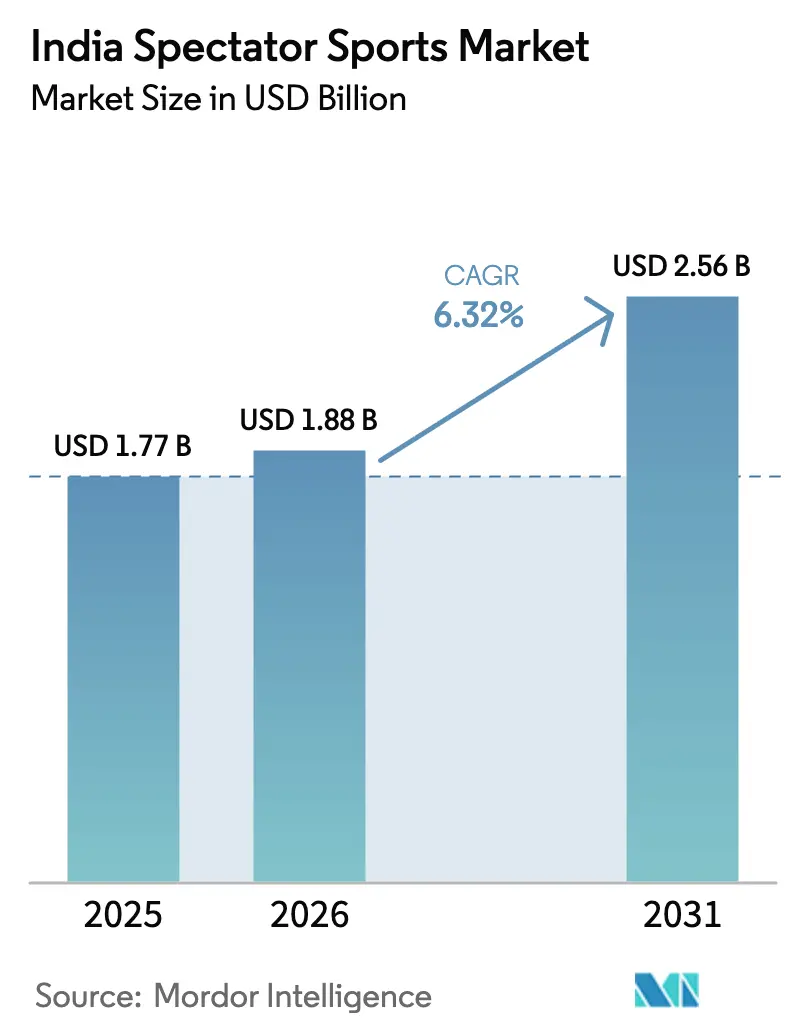
El tamaño del mercado de deportes para espectadores de India en 2026 se estima en 1,88 mil millones de USD, creciendo desde el valor de 2025 de 1,77 mil millones de USD, con proyecciones para 2031 que muestran 2,56 mil millones de USD, creciendo a una CAGR del 6,32% durante el período 2026-2031. El impulso de crecimiento proviene de la consolidación del streaming digital, el aumento del ingreso disponible en áreas metropolitanas y los programas de infraestructura respaldados por el gobierno que incrementan la capacidad de los estadios y la accesibilidad para los aficionados. Los presupuestos de patrocinio corporativo continúan migrando desde la publicidad tradicional hacia los deportes en vivo, dado que el alcance de las transmisiones y la resonancia emocional siguen siendo inigualables. Al mismo tiempo, la participación en deportes de fantasía y la implementación de estadios inteligentes convierten a los espectadores pasivos en participantes de alto gasto, diversificando así los ingresos más allá de los derechos de transmisión. Aunque la piratería y el aumento de los costos de los jugadores pesan sobre la rentabilidad, la mejora del rendimiento por entrada habilitada por tecnología y los paquetes de streaming combinados mitigan estos obstáculos.
Conclusiones clave del informe
- Por tipo, los equipos y clubes deportivos representaron una cuota del 48,74% del tamaño del mercado de deportes para espectadores de India en 2025, mientras que los deportes individuales están encaminados a una CAGR del 16,1% entre 2026 y 2031.
- Por fuente de ingresos, los derechos de transmisión contribuyeron con el 42,85% de la cuota del mercado de deportes para espectadores de India en 2025; se proyecta que el merchandising se acelerará a una CAGR del 18,55% hasta 2031.
- Por deporte, el cricket mantuvo una cuota del 60,65% del mercado de deportes para espectadores de India en 2025; se estima que el cricket femenino se expandirá a una CAGR del 23,85% hasta 2031.
- Por geografía, el oeste de India lideró con una contribución de ingresos del 29,05% del mercado de deportes para espectadores de India en 2025; el este de India está preparado para una CAGR del 14,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de deportes para espectadores de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento del ingreso disponible y gasto de la clase media urbana | +1.2% | Ciudades metropolitanas y de nivel 1 | Mediano plazo (2-4 años) |
| Expansión de plataformas de streaming digital | +1.8% | Nacional, más rápido en el sur y el oeste | Corto plazo (≤2 años) |
| Programas gubernamentales de apoyo a la infraestructura | +0.9% | Nacional, con enfoque en el norte y el centro | Largo plazo (≥4 años) |
| Escalada del patrocinio corporativo anclado en la IPL | +1.4% | Nacional, concentrado en el oeste y el sur | Mediano plazo (2-4 años) |
| Participación en deportes de fantasía que se convierte en asistencia presencial | +0.7% | Mercados urbanos | Corto plazo (≤2 años) |
| Proyectos de estadios inteligentes multiusos | +0.5% | Ciudades metropolitanas y capitales de estado | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del ingreso disponible y gasto de la clase media urbana
La aceleración del empleo asalariado en los centros tecnológicos y de servicios financieros está elevando los presupuestos discrecionales y desplazando los hábitos de entretenimiento hacia experiencias en vivo premium. Los paquetes de entradas que incluyen palcos VIP, servicios gastronómicos seleccionados y paquetes de merchandising se agotan más rápido que las entradas de admisión general, lo que indica la disposición a pagar por la exclusividad. Esta tendencia también impulsa precios de venta promedio más altos para réplicas de camisetas y coleccionables con licencia que celebran la identidad de las franquicias. Los consumidores metropolitanos demuestran una mayor lealtad a las marcas cuando el valor experiencial se alinea con estilos de vida aspiracionales, un hecho reflejado en ingresos per cápita en taquilla consistentemente más altos en Mumbai, Bengaluru y Delhi [1]Fuente: Business Standard Staff, "La historia del consumo urbano de India se mantiene sólida a pesar de cierta debilidad: Informe," business-standard.com . El creciente ingreso disponible, por lo tanto, sustenta la resiliencia de los ingresos incluso cuando la volatilidad macroeconómica reduce otras categorías discrecionales.
Expansión de plataformas de streaming digital
La combinación Disney-Reliance de Hotstar y Viacom18 acumula aproximadamente 750 millones de usuarios mensuales, lo que permite un alcance nacional y una segmentación de audiencia granular. Los partidos de IPL gratuitos en JioCinema transformaron las expectativas de los espectadores en 2024, obligando a los competidores a innovar con niveles freemium, comentarios en idiomas regionales y superposiciones de estadísticas de realidad aumentada. El poder de compra consolidado ya está influyendo en las futuras licitaciones de derechos de transmisión, dado que las ligas evalúan si un menor número de licitantes limitará la escalada en el valor de los contratos. Mientras tanto, los anunciantes se benefician de la limitación de frecuencia multiplataforma y de paneles de medición unificados que reducen el desperdicio. El rápido desplazamiento hacia el consumo en televisores conectados en ciudades más pequeñas acorta los ciclos de monetización de los deportes de nicho, que antes estaban limitados a ventanas de televisión de pago, acelerando la diversificación de ingresos.
Programas gubernamentales de apoyo a la infraestructura
El financiamiento del programa Khelo India y las asignaciones a nivel estatal están convirtiendo instalaciones obsoletas en arenas multideportivas equipadas con iluminación LED, venta automatizada de entradas e instalaciones de apoyo a los atletas. El desembolso de INR 1.000 crore (120 millones de USD) de Odisha para los Juegos Nacionales de 2025 ejemplifica la inversión a largo plazo que impulsa el empleo local, el turismo y el aprovechamiento de los recintos [2]Fuente: Times of India Sports Desk, "La Política Nacional de Deportes 2025 será lanzada próximamente," timesofindia.indiatimes.com . Las mejoras en las cadenas de suministro para la gestión de campos y la infraestructura de transmisión reducen los costos operativos para los organizadores de eventos, permitiendo precios más competitivos en mercados anteriormente limitados por instalaciones deficientes. Con el tiempo, los activos de calidad en ciudades de nivel 2 abren nuevas bases de aficionados, equilibrando la concentración geográfica hacia las metrópolis tradicionales.
Escalada del patrocinio corporativo anclado en el éxito de la IPL
La renovación récord del patrocinio de título de Tata por INR 2.500 crore (300 millones de USD) hasta 2028 redefinió los parámetros de valoración en todas las propiedades deportivas de India [4]Fuente: SportBusiness Staff, "Tata mantiene los derechos de patrocinio de título de la IPL en un acuerdo récord," sportbusiness.com . Las marcas fuera de las categorías endémicas, como las billeteras de tecnología financiera y los fabricantes de vehículos eléctricos, ahora se comprometen a acuerdos plurianuales para asegurar el inventario de mayor relevancia. Las activaciones multiplataforma que combinan televisión, streaming y activaciones en terreno generan un incremento medible en la afinidad de marca entre los jóvenes de 18 a 34 años, lo que lleva a los directorios a reasignar presupuestos desde la televisión tradicional. Las entradas de honorarios por patrocinio mejoran el capital de trabajo de las ligas y fomentan la expansión hacia formatos femeninos y nuevas geografías, multiplicando el volante de crecimiento.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Piratería de transmisiones en vivo que erosiona el valor de los derechos de transmisión | -1.1% | Mercados urbanos con alta penetración de internet | Corto plazo (≤2 años) |
| Honorarios de franquicia y salarios de jugadores que comprimen los márgenes | -0.8% | Ligas premium a nivel nacional | Mediano plazo (2-4 años) |
| Cuellos de botella en el transporte de ciudades de nivel 2 que limitan los eventos | -0.6% | Ciudades de nivel 2 y nivel 3 | Largo plazo (≥4 años) |
| Riesgos de ciberseguridad para plataformas de entradas/deportes de fantasía | -0.4% | Mercados digitales nativos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Piratería de transmisiones en vivo que erosiona el valor de los derechos de transmisión
Las plataformas de streaming no oficiales desvían impresiones publicitarias, distorsionan las métricas de medición de audiencia y reducen la motivación de los radiodifusores para aumentar las ofertas por los derechos de transmisión. Una proporción notable de los espectadores indios recurre presuntamente al intercambio de contraseñas o al acceso a enlaces de streaming ilegales, lo que resulta en pérdidas de ingresos anuales sustanciales que ascienden a cientos de millones. Esto impacta directamente en la rentabilidad del segmento más lucrativo dentro del mercado de deportes para espectadores de India. La aplicación de medidas antipiratería se ve obstaculizada adicionalmente por la rápida reaparición de sitios espejo poco después de los esfuerzos de eliminación. En consecuencia, los titulares de derechos se ven obligados a asignar recursos significativos hacia tecnologías como la marca de agua digital e intervenciones legales, lo que incrementa los costos operativos. Además, los anunciantes examinan cada vez más las afirmaciones sobre el alcance de la audiencia, lo que lleva a la inclusión de términos contractuales más estrictos y contribuye a una disminución en el costo por mil impresiones (CPM).
Honorarios de franquicia y salarios de jugadores que comprimen los márgenes
En 2024, la Liga Premier de India (IPL) experimentó un notable aumento en los salarios de los jugadores, atribuido al incremento en los precios de las subastas. Esta tendencia al alza refleja la creciente competitividad financiera dentro de la liga. Al mismo tiempo, la introducción de nuevas ligas registró un aumento significativo en las cuotas de entrada de equipos, impulsado por la mayor atención mediática y el entusiasmo del mercado. Estos desarrollos subrayan el creciente panorama comercial del cricket y su creciente atractivo para los inversores y las partes interesadas. Estos desembolsos desafían los flujos de caja porque la distribución de ingresos de los fondos centrales a menudo se retrasa una temporada, lo que requiere financiación puente a altas tasas de interés. Los clubes de la Liga Premier Femenina, aunque disfrutan de un rápido crecimiento de popularidad, ya enfrentan ratios de impacto salarial que reflejan los de los primeros años de la IPL masculina, lo que señala riesgos de sostenibilidad si el patrocinio se debilita. Las disciplinas más pequeñas, como el kabaddi y el hockey, encuentran una inflación salarial similar al esforzarse por retener a sus atletas estrella frente a las ofertas del extranjero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: Los modelos de franquicia impulsan el éxito comercial
El segmento de equipos y clubes deportivos representó el 48,74% del mercado de deportes para espectadores de India en 2025, impulsado por el modelo de franquicia que combina el fervor local con estándares de gobernanza corporativa. Los deportes individuales en conjunto mostraron una perspectiva de CAGR del 16,1%, lo que señala apetitos diversificados más allá de los formatos de equipo. El cricket de franquicia sigue siendo el punto de referencia para las mejores prácticas operativas, pero las ligas de kabaddi, fútbol y voleibol emulan su distribución de ingresos, límites salariales y subastas de jugadores estrella. Los paquetes de transmisión mejorados y la uniformidad del calendario fomentan el visionado por cita, lo que aumenta la demanda de los anunciantes. Mientras tanto, los promotores de deportes individuales aprovechan la narración de historias de los atletas para encender la pasión de los aficionados y obtener honorarios de aparición premium.
Los marcos comerciales bajo el sistema de franquicia ofrecen flujos de ingresos predecibles, fondos centrales de medios, pagos de licencias y participación en la hospitalidad, mitigando la estacionalidad. Por el contrario, los deportes individuales dependen de calendarios de eventos de referencia, lo que requiere sólidos canales de patrocinio y una gestión ágil de los costos. Ambas vías se benefician de los coleccionables digitales que convierten los momentos destacados en tokens no fungibles monetizables, añadiendo ingresos incrementales sin los gastos generales de los estadios. La coexistencia de estos modelos amplía el mercado de deportes para espectadores de India, garantizando que las hazañas locales en boxeo o bádminton puedan asegurarse tiempo en el aire nacional junto a los grandes eventos del cricket.

Nota: Las cuotas de todos los segmentos individuales están disponibles al adquirir el informe


Por fuente de ingresos: La hegemonía de los derechos de transmisión enfrenta la disrupción digital
Los derechos de transmisión representaron el 42,85% de los ingresos de 2025, pero la intensificada consolidación del streaming ya está moderando el frenesí de las subastas. El merchandising, proyectado a una CAGR del 18,55% hasta 2031, aprovecha el alcance del comercio electrónico, el marketing de influencers y las cadenas de suministro de diseño rápido para convertir el fervor emocional de los aficionados en compras durante todo el año. El patrocinio sigue siendo el segundo pilar estable, ya que las marcas ven un creciente retorno de la inversión gracias a las métricas de participación en tiempo real y las activaciones basadas en datos. Los ingresos por entradas, aunque aún cíclicos, se están beneficiando de los valores añadidos de los estadios inteligentes que elevan el gasto por persona.
El tamaño del mercado de deportes para espectadores de India vinculado a los derechos de transmisión seguirá aumentando en términos absolutos porque más propiedades alcanzan la calidad de transmisión; sin embargo, su cuota puede disminuir a medida que las fuentes auxiliares se aceleren. Las estrategias de merchandising incluyen ahora lanzamientos de edición limitada, telas sostenibles y artículos firmados por atletas vendidos a través del comercio en vivo durante los partidos. La agrupación de patrocinios entre ligas masculinas y femeninas alienta a los anunciantes a cerrar acuerdos de múltiples propiedades, reduciendo el riesgo de renovación para los titulares de derechos. En conjunto, estos cambios mejoran la estabilidad de los ingresos al tiempo que reducen la exposición sistémica a cualquier canal único.
Por tipo de deporte: La hegemonía del cricket enfrenta desafíos demográficos
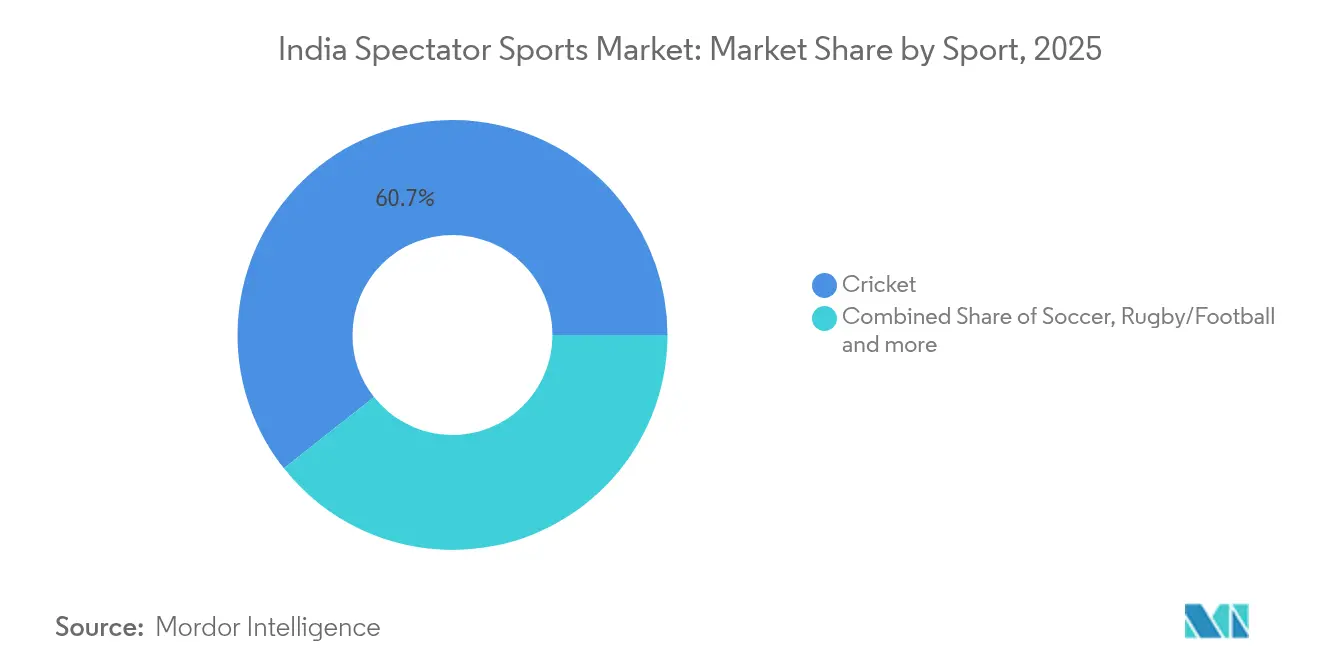
El cricket conservó una cuota del 60,65% en 2025, aunque su dominio ya no implica exclusividad. Se prevé que el tamaño del mercado de deportes para espectadores de India para el cricket femenino aumente a una CAGR del 23,85%, lo que refleja actitudes sociales progresistas e inversiones deliberadas en trayectorias para las atletas femeninas. La base de seguidores jóvenes del fútbol se expande durante los torneos internacionales, ofreciendo ventanas de transmisión que complementan el calendario doméstico del cricket. El kabaddi y el bádminton prosperan gracias a la familiaridad cultural y la participación a nivel escolar, lo que permite la captación de audiencia con un gasto de marketing modesto.
Los deportes emergentes aprovechan los formatos más cortos y las exhibiciones mixtas por género para atraer a aficionados nativos de las redes sociales que prefieren el contenido en formato breve. Simultáneamente, las federaciones de cricket experimentan con ajustes de reglamento y programación de partidos nocturnos para combatir la fatiga de formato y proteger la audiencia. Desde el punto de vista del anunciante, las carteras multideportivas cubren el riesgo de concentración al tiempo que aprovechan los conjuntos de datos comunes de los aficionados, generando valor incremental en los acuerdos de derechos. La diversificación señala así la madurez del mercado y una mayor resiliencia ante las fluctuaciones de calificación de cualquier deporte en particular.
Nota: Las cuotas de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
El oeste de India generó el 29,05% de los ingresos en 2025 gracias al peso financiero de Mumbai, sus sólidos enlaces de transporte y su amplio grupo de patrocinadores. El este de India presenta la perspectiva de crecimiento más rápida con una CAGR del 14,05%, impulsada por las mejoras de estadios en Kolkata y Bhubaneswar que liberan una demanda contenida. Los datos demográficos ricos en tecnología del sur de India sostienen precios premium, mientras que los estados populosos del norte de India ofrecen escala una vez que la infraestructura y el marketing superen la histórica falta de suministro. El centro de India muestra señales prometedoras a medida que los programas de ciudades inteligentes integran recintos deportivos en los presupuestos de renovación urbana.
La diferenciación regional obliga a las ligas a personalizar la programación, el comentario en idioma local y los programas de divulgación escolar. Por ejemplo, los comentarios en bengalí impulsan las calificaciones de audiencia televisiva en el este de India, mientras que la narración en kannada eleva el compromiso en Karnataka. La accesibilidad económica de las entradas de cricket demuestra una variación regional significativa, con precios en Ahmedabad comparativamente más bajos que en Mumbai. Esta disparidad de precios mejora la accesibilidad para una audiencia más amplia y fomenta el crecimiento del fervor por el cricket en los mercados emergentes. Estas micro-estrategias adaptadas garantizan que el mercado de deportes para espectadores de India siga siendo inclusivo al tiempo que maximiza la captación de ingresos locales.
Panorama regulatorio
La radiodifusión deportiva y su monetización en India operan bajo un marco multiagencia liderado por el Ministerio de Información y Radiodifusión (MIB), con supervisión sectorial de la Autoridad Reguladora de Telecomunicaciones de India (TRAI) y escrutinio de competencia por parte de la Comisión de Competencia de India (CCI) para la agregación de derechos mediáticos y conductas relacionadas. Una norma central que da forma a la economía de los derechos es la Ley de Señales de Radiodifusión Deportiva (Compartición Obligatoria con Prasar Bharati) de 2007, que exige la compartición de señal en vivo de los eventos designados como de importancia nacional, con un reparto de ingresos fijado en 75:25 para televisión (a favor del titular privado de los derechos) y 50:50 para radio.
En 2026, el MIB actualizó la lista de eventos de importancia nacional el 11 de junio, seguida de una fe de erratas técnica el 23 de junio, que abarca explícitamente todos los partidos internacionales oficiales de cricket disputados por los equipos masculino y femenino de India. Esto incrementa la carga de cumplimiento en torno a la compartición de señal para el inventario de cricket y afecta las decisiones de empaquetado en la TV lineal y la distribución digital, en particular donde los radiodifusores deportivos consolidados y las plataformas de streaming concentran los derechos y la oferta publicitaria.
Análisis de la cadena de valor
La cadena de valor va desde los titulares de derechos y organismos sancionadores (en particular el Board of Control for Cricket in India, BCCI) hasta los operadores de ligas y franquicias, luego a la producción de eventos y transmisiones, la distribución por parte de radiodifusores y plataformas OTT, y la monetización a través de anunciantes, patrocinadores, venta de entradas y merchandising. En el cricket, el modelo de subasta electrónica del BCCI para los derechos mediáticos exclusivos concentra el poder de compra entre grandes grupos de radiodifusión y streaming, y la configuración competitiva actual está determinada por la entidad fusionada de Disney Star y Viacom18 (JioStar), junto con otras redes y plataformas que compiten por el inventario premium.
En etapas posteriores, los distribuidores (redes de televisión, servicios OTT, telecomunicaciones y ecosistemas de dispositivos) convierten los derechos en alcance, mientras que las marcas y agencias impulsan la demanda mediante ventas publicitarias y activación de patrocinios, cada vez más respaldadas por medición unificada y formatos digitales dirigidos. Los equipos y ligas reinvierten luego los ingresos en la adquisición de jugadores, marketing y operaciones de sede, con habilitadores secundarios (plataformas de venta de entradas, proveedores de antipiratería y ciberseguridad, fabricantes de merchandising y socios de comercio electrónico) que capturan valor incremental a medida que la monetización pasa de un único fondo de derechos mediáticos a flujos combinados entre asistencia en vivo y participación digital.
Panorama competitivo
El entorno competitivo es oligopólico, con los principales conglomerados —Reliance-Disney, Sony-Zee, Star Sports, Dream Sports y JSW-GMR— controlando una cuota significativa de los ingresos del mercado. Su integración vertical en la producción de contenidos, la distribución y la tecnología sustenta su poder de negociación con las ligas y los anunciantes. La fusión Disney-Reliance, por ejemplo, agrupa activos de televisión lineal y de transmisión en línea para ofrecer cobertura nacional a una escala sin precedentes, comprimiendo el poder de negociación de los radiodifusores más pequeños.
Los disruptores digitales como Dream11 reducen la dependencia de los intermediarios de transmisión al monetizar las relaciones directas con los consumidores. Los análisis de datos obtenidos de la jugabilidad informan lanzamientos de merchandising dirigidos y ofertas de venta cruzada de eventos, creando un ciclo virtuoso de participación e ingresos. Los propietarios de franquicias se diversifican hacia propiedades en el extranjero —la adquisición del Hampshire County Cricket Club por parte de GMR siendo un ejemplo reciente— para globalizar el valor de marca y cubrir la volatilidad doméstica.
La ventaja competitiva sostenible depende cada vez más de la adopción tecnológica. Las asociaciones de estadios inteligentes con operadores de telecomunicaciones habilitan las apuestas en tiempo real y la transmisión en ultra alta definición, intensificando la inmersión de los aficionados y la visibilidad de los patrocinadores. Las capacidades de ciberseguridad y cumplimiento normativo forman fosos competitivos adicionales que disuaden a los participantes con escaso capital. En general, la amplitud de los actores establecidos en múltiples fuentes de ingresos los protege contra los impactos de un solo canal, consolidando su dominio.
Líderes de la industria de deportes para espectadores de India
Disney Star (Star Sports)
Viacom18 Media
Sony Pictures Networks India
Zee Entertainment Enterprises
Board of Control for Cricket in India (BCCI)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Con los derechos mediáticos aportando el 42,85% de los ingresos de los deportes de espectadores en India en 2025, la oportunidad más clara reside en escalar la monetización no vinculada a derechos en distintas geografías e idiomas. La consolidación en la distribución de streaming y radiodifusión (incluida la combinación de Disney Star y Viacom18, que alcanza aproximadamente 750 millones de usuarios mensuales en sus plataformas en el contexto del informe) respalda señales regionales más amplias en distintos idiomas, productos publicitarios diferenciados y una vinculación más estrecha entre el consumo de contenido y los embudos de merchandising y venta de entradas, alineándose con el enfoque del informe en la monetización de contenido digital en idiomas regionales.
Los formatos femeninos también abren una segunda vía de oportunidad, ya que las ligas y patrocinadores pueden agrupar inventario entre propiedades masculinas y femeninas sin reconstruir la distribución desde cero, al tiempo que ofrecen a los anunciantes audiencias diferenciadas. En paralelo, los modelos de utilización multievento vinculados a infraestructura mejoran la profundidad de los eventos: Khelo India y las asignaciones estatales que actualizan sedes (por ejemplo, la inversión de 1.000 crore de INR de Odisha vinculada a los Juegos Nacionales de 2025 en el contexto del informe) amplían el conjunto direccionable de eventos listos para transmisión y venta de entradas más allá de las mayores metrópolis, apoyando calendarios más frecuentes y puntos de contacto adicionales de patrocinio y merchandising en mercados de nivel 2.
Desarrollos recientes del sector
- Julio de 2026: Walt Disney / Star Group (empresa conjunta JioStar India) inyectó 123 crore de INR en inversión extranjera directa en JioStar India en el trimestre finalizado en marzo. La inyección amplía la capacidad de radiodifusión y streaming para las propiedades de cricket y profundiza la integración vertical con Reliance en materia de derechos y distribución.
- Junio de 2025: El Board of Control for Cricket in India (BCCI) publicó una Solicitud de Propuesta para las Propiedades Digitales de la IPL y la WPL. La actualización aclara la estrategia de propiedades digitales y las vías de monetización antes de los ciclos de temporada 2025-2026.
- Noviembre de 2024: Reliance Industries Limited / The Walt Disney Company (activos de Viacom18) completó la fusión de los activos de medios de Viacom18 en Star India Private Limited (empresa conjunta JioStar India). La consolidación crea la plataforma de radiodifusión deportiva más grande de India, con mayor alcance de derechos y streaming, junto con mayores consideraciones regulatorias.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el dinero obtenido por ver deportes en vivo en India, en eventos y ligas organizados. Los ingresos se rastrean hasta los derechos mediáticos, las entradas, el patrocinio y el gasto relacionado de los aficionados vinculado a la experiencia del evento.
Exclusiones de alcance: se excluyen las apuestas, los videojuegos informales y el gasto en entretenimiento en general que no esté directamente vinculado a los ingresos de deportes de espectadores.
Visión general de la segmentación
- Por tipo
- Equipos y clubes deportivos
- Automovilismo
- Deportes individuales
- Por fuente de ingresos
- Derechos de transmisión
- Merchandising
- Entradas
- Patrocinios
- Por tipo de deporte
- Fútbol soccer
- Cricket
- Rugby/Fútbol americano
- Tenis
- Otros tipos de deportes
- Por geografía
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- Centro de India
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites externos del conjunto de demanda y para recopilar series temporales consistentes que puedan compararse año tras año. Nos basamos en fuentes públicas como publicaciones del Ministerio de Información y Radiodifusión, actualizaciones del Ministerio de Asuntos Juveniles y Deportes, indicadores macroeconómicos del Banco de la Reserva de India, y señales de gasto y precios del consumidor del Ministerio de Estadística e Implementación de Programas.
Para vincular el mercado con la actividad empresarial real, también revisamos fuentes como estados financieros auditados e informes anuales de participantes del ecosistema cotizados en bolsa, divulgaciones de ligas y federaciones, y coberturas de prensa reputadas sobre adjudicaciones de derechos mediáticos y tendencias de asistencia a estadios. Cuando una cifra pública tenía un año faltante o una división poco clara, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y una base de datos a nivel de envíos de importación-exportación para verificaciones cruzadas limitadas sobre el flujo de merchandising. Estos ejemplos son indicativos, y se consultaron muchas otras fuentes durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se registran y reconocen realmente los ingresos en los derechos mediáticos, el patrocinio y la venta de entradas, ya que la investigación documental puede pasar por alto la mecánica de reconocimiento. Hablamos con titulares de derechos, agencias, radiodifusores, operadores de sedes y responsables de decisiones del lado de las marcas en los principales mercados indios, y luego utilizamos verificaciones de seguimiento para confirmar la lógica de precios, la tasa de venta y los factores de normalización para eventos puntuales.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | CXOs: 12% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 20% | Gerentes: 46% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el conjunto de ingresos de India se reconstruye por líneas de ingresos que se suelen reportar y discutir en el sector, luego se divide entre las principales actividades de deportes de espectadores para evitar el doble conteo. Para mantener totales realistas, corroboramos con aproximaciones selectivas de abajo hacia arriba, como valores de derechos mediáticos muestreados y mapeados a años de contrato, ingresos por entradas construidos a partir de rangos de asistencia y precios promedio de entradas, y valores de patrocinio verificados mediante patrones de gasto de marca.
Las entradas clave que dan forma al modelo incluyen el momento de los contratos de derechos mediáticos y los supuestos de amortización, los patrones de precio promedio de entradas y utilización de estadios, el crecimiento del inventario de patrocinio (equipo, liga y en el terreno), la participación de la visualización digital que influye en el rendimiento publicitario, y la frecuencia de eventos destacados que pueden elevar temporalmente los ingresos. Los pronósticos se elaboran mediante análisis de escenarios respaldado por opiniones de expertos sobre los ciclos de renovación, el movimiento de las tarifas publicitarias y el impulso del gasto del consumidor, y luego se ajustan según el ritmo al que las nuevas ligas escalan hacia temporadas estables. Cuando una línea de ingresos no puede observarse claramente para un deporte, utilizamos referencias de deportes comparables y supuestos de penetración conservadores, y luego los verificamos nuevamente en entrevistas.
Validación de datos y ciclo de actualización
Antes de la finalización, los resultados se comparan con señales independientes como acuerdos de derechos anunciados públicamente, totales de patrocinio destacados, y la dirección general de la publicidad y los eventos en vivo, y luego se investiga cualquier variación grande. Realizamos verificaciones de anomalías en los saltos año tras año, el momento de conversión de divisas y cambios inusuales en la combinación entre medios, entradas y patrocinio, y luego los hallazgos se revisan en más de una ronda interna antes de la aprobación final.
Si se observa una nueva licitación de derechos, un cambio de política importante o una expansión material de liga, se revisan los supuestos y se vuelve a contactar a los expertos pertinentes para confirmar el impacto probable. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos determinantes del mercado generan un cambio claro en las perspectivas a corto plazo. Justo antes de la entrega, se completa una revisión final de analista para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de deportes de espectadores en India según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los deportes de espectadores en India pueden diferir por dos razones principales: la agrupación de ingresos varía y los años base no son consistentes entre los estudios. Algunas estimaciones describen una cifra más amplia de la economía deportiva, mientras que otras limitan el alcance a los derechos, el patrocinio y las entradas vinculados a ver deportes en vivo.
La principal brecha proviene de incluir el gasto en publicidad y patrocinio deportivo como parte del total. Mordor Intelligence contabiliza únicamente los ingresos de deportes de espectadores directamente vinculados a los derechos de eventos, paquetes de patrocinio, venta de entradas y monetización relacionada, y luego normaliza según el momento del contrato para que los acuerdos puntuales no sobreestimen un solo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,77 mil millones de USD (2025) | |
| Informe del sector A | 2,13 mil millones de USD (2025) | Utiliza una visión más amplia de la economía deportiva que incorpora el gasto en publicidad mediática y patrocinios junto con el patrocinio, lo que infla los totales frente a una visión que solo considera los ingresos de espectadores. |
| Informe breve del organismo comercial B | 1,60 mil millones de USD (2024) | Se ancla en un año anterior y aplica una normalización mayor para la volatilidad impulsada por eventos, y puede excluir ligas más pequeñas y deportes distintos del cricket donde las divulgaciones son limitadas. |
La tabla indica que la mayoría de las diferencias se aclaran una vez que se separan los ingresos de espectadores del gasto deportivo más amplio y se alinea la lógica de año y reconocimiento. Al mantener las entradas vinculadas a los ciclos de derechos, el rendimiento de las entradas y el inventario de patrocinio, la cifra final sigue siendo trazable a pasos que se pueden repetir y verificar a medida que surgen nuevas divulgaciones.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de deportes para espectadores de India?
El mercado está valorado en 1,88 mil millones de USD en 2026 y se proyecta que alcanzará los 2,56 mil millones de USD en 2031.
¿Qué segmento genera los mayores ingresos?
Los derechos de transmisión contribuyen con el 42,85% de los ingresos totales, convirtiéndolos en la fuente dominante.
¿Qué deporte crece más rápido en India?
Se prevé que el cricket femenino se expanda a una CAGR del 23,85% hasta 2031, la más alta entre todos los deportes.
¿Qué región ofrece el mayor potencial de crecimiento?
Se espera que el este de India registre una CAGR del 14,05% entre 2026 y 2031 debido a las nuevas inversiones en infraestructura.
¿Cómo están impactando las plataformas de deportes de fantasía en la asistencia presencial?
Los participantes en deportes de fantasía demuestran un mayor compromiso con los eventos en vivo, lo que contribuye al aumento de ingresos a través de la venta de entradas y merchandising.
Última actualización de la página el:



