
Tamaño y Participación del Mercado de Deportes para Espectadores de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
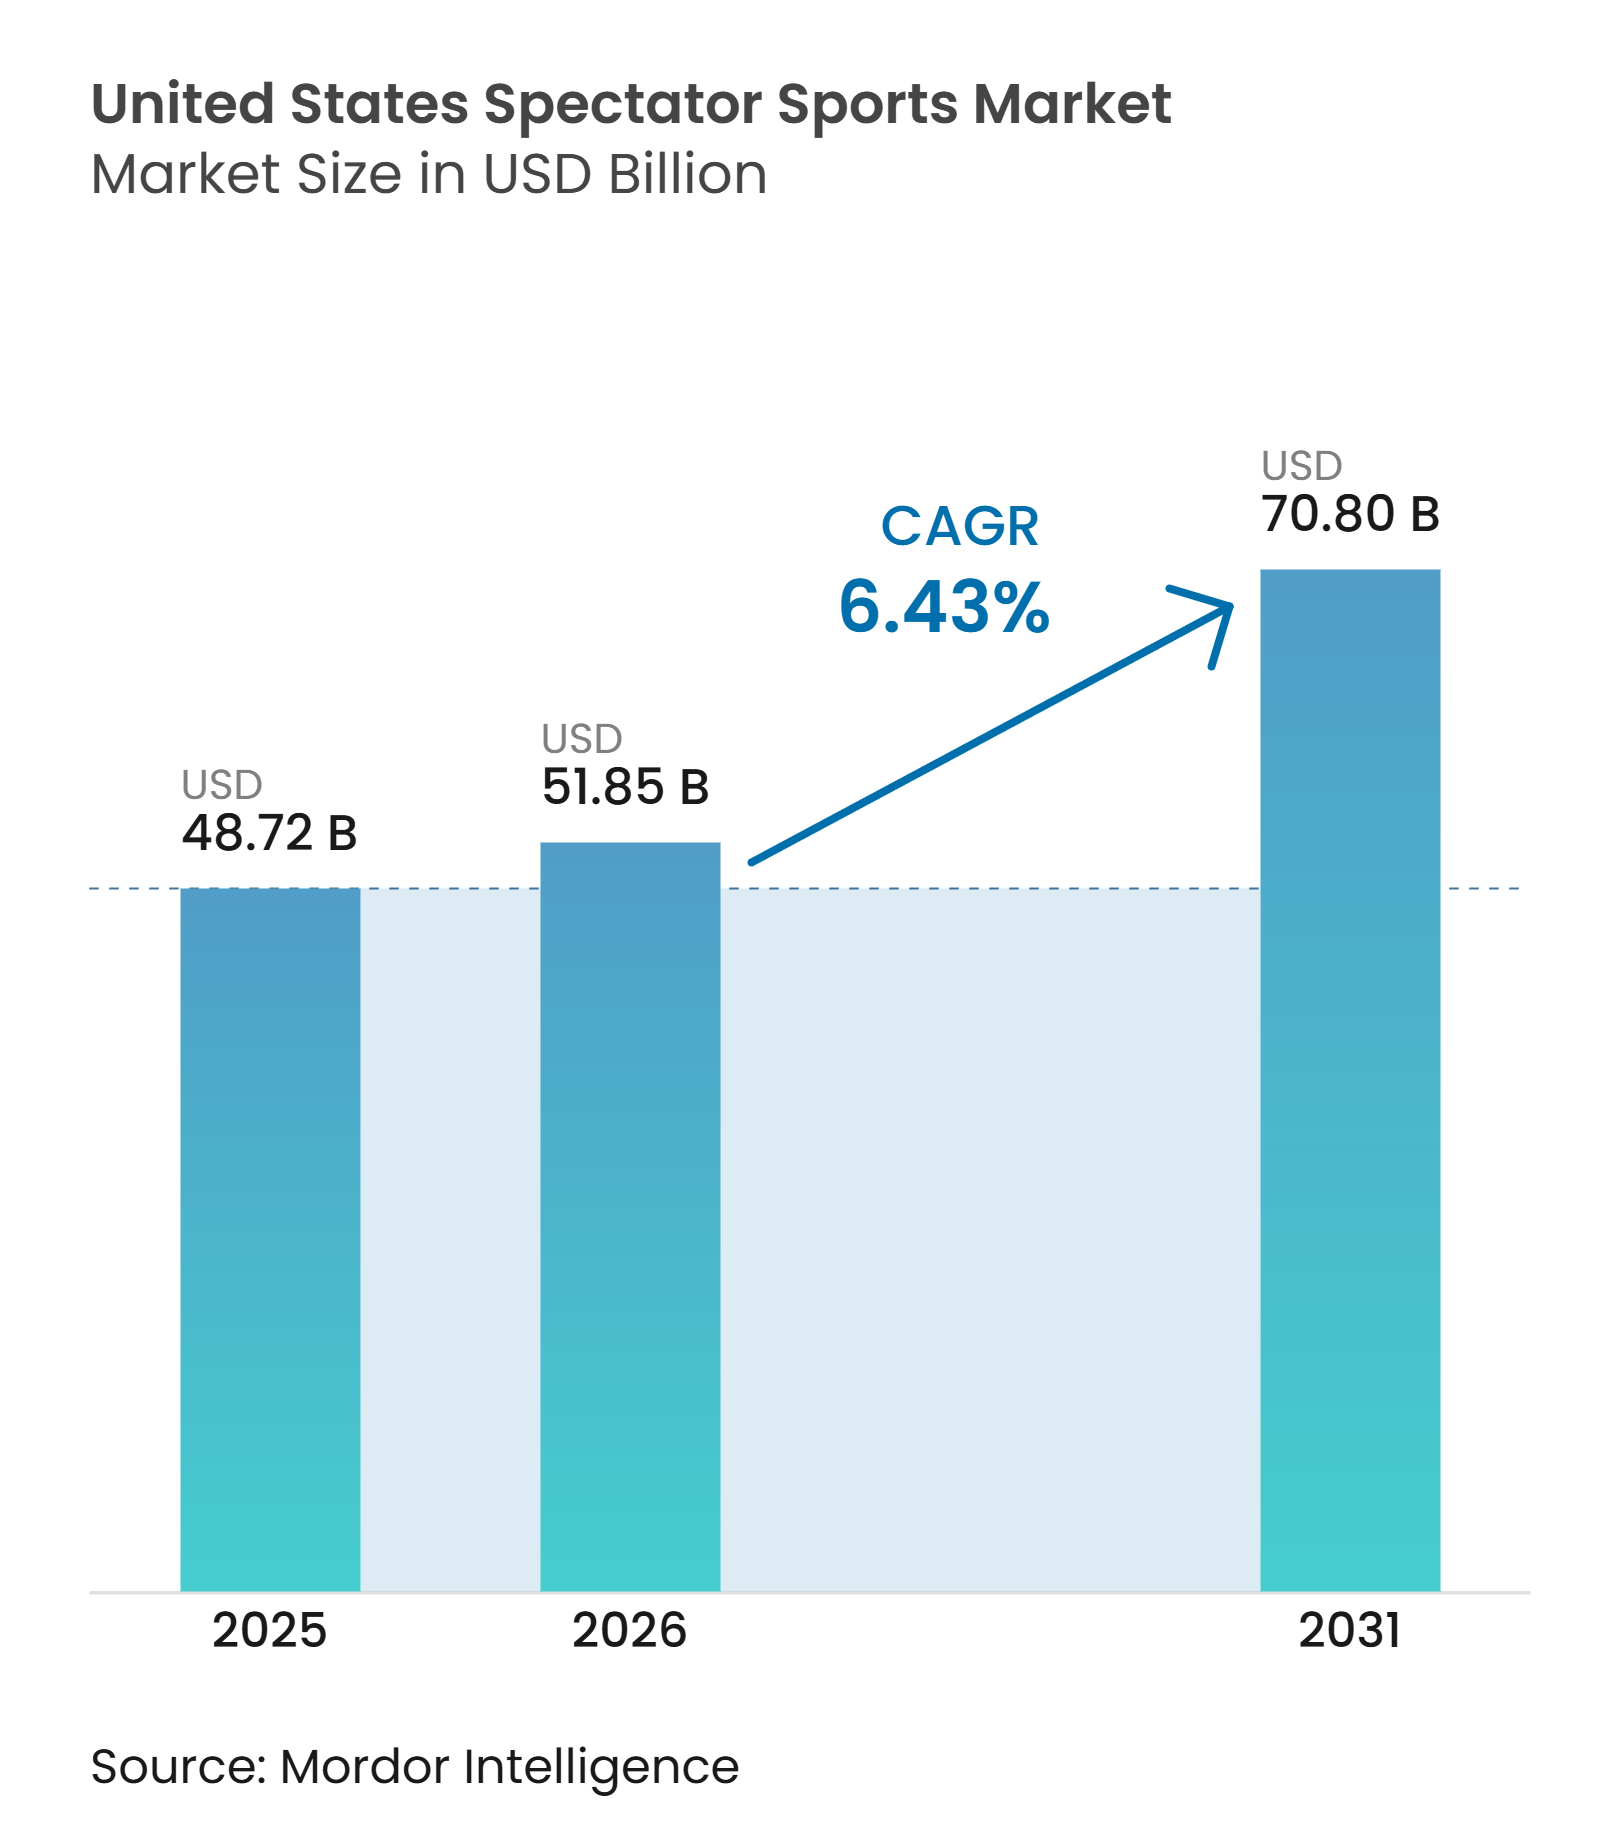
| Tamaño del mercado en el año base (2025) | 48.72 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.43 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Deportes para Espectadores de los Estados Unidos por Mordor Intelligence
El mercado de deportes para espectadores de los Estados Unidos alcanzó un tamaño de mercado de USD 51.850 millones en 2026 y se proyecta que alcance USD 70.800 millones en 2031 a una CAGR del 6,43%. El impulso refleja una base de patrocinio en expansión y valores crecientes de derechos de transmisión que refuerzan la colocación premium de los deportes en vivo en los planes de marca a pesar de la continua cancelación de suscripciones de cable. Las apuestas deportivas legalizadas y el juego de fantasía añaden nuevas capas de monetización en publicidad, asociaciones de datos y apuestas en aplicaciones que profundizan los ciclos de participación en torno a los eventos en vivo. La distribución con prioridad en streaming está elevando las propiedades de mayor relevancia a medida que las plataformas compiten por ventanas premium y programación complementaria que retiene a los usuarios dentro de los paquetes de suscripción. Los proyectos de recintos a gran escala y los distritos de uso mixto amplían los ingresos fuera de los días de partido, mientras que las mejoras tecnológicas en los recintos respaldan un mayor gasto per cápita y experiencias más fluidas dentro del recinto que mantienen al mercado de deportes para espectadores de los Estados Unidos en una senda de crecimiento estable.
Conclusiones Clave del Informe
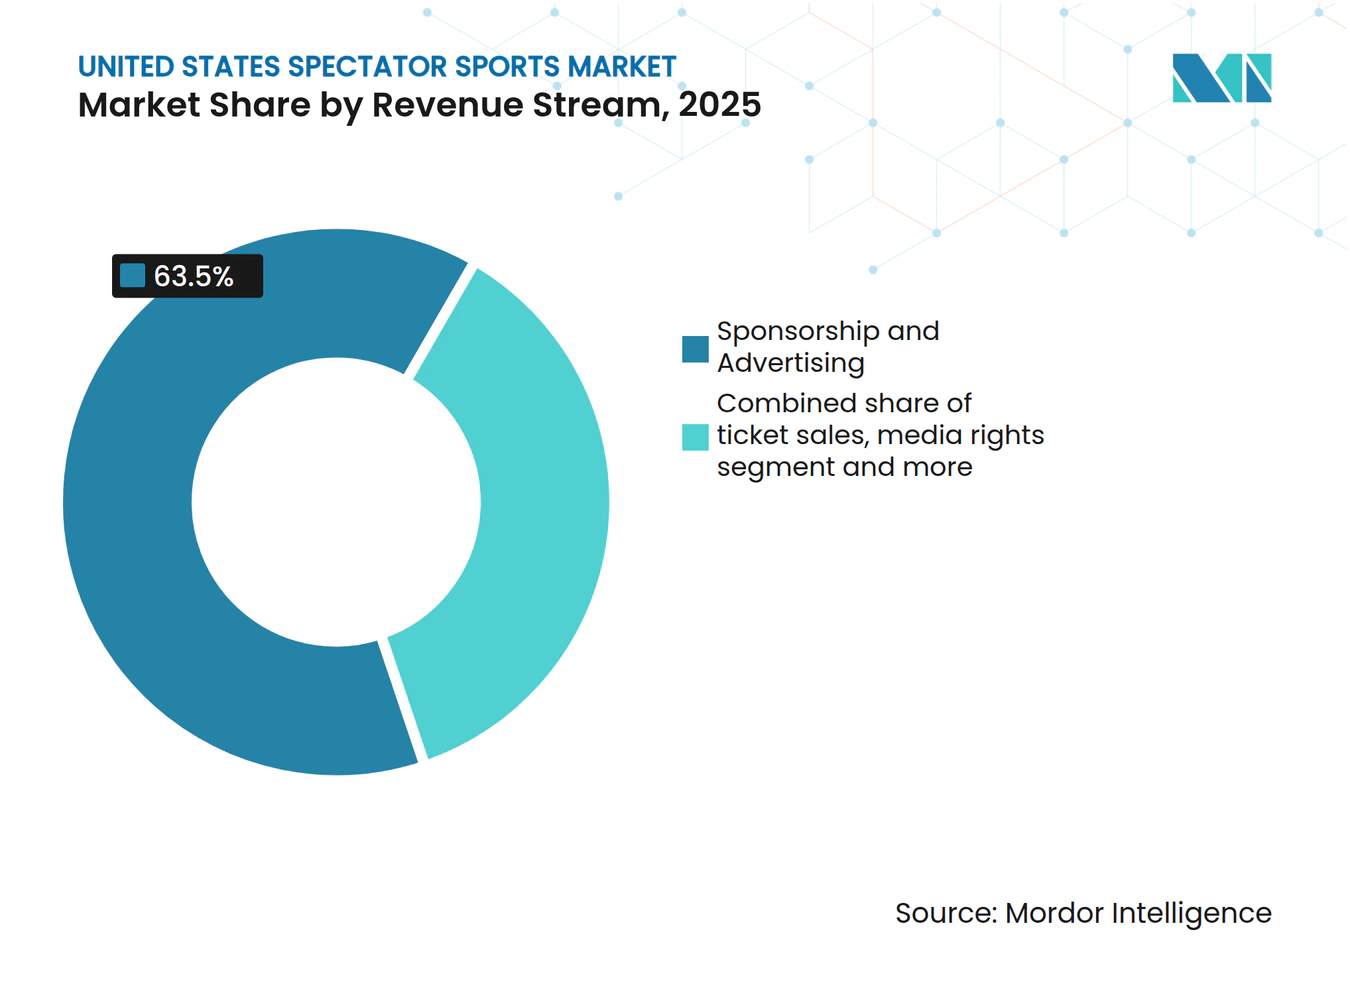
- Por flujo de ingresos, Patrocinio y Publicidad representó el 63,50% de la participación en ingresos del tamaño del mercado de deportes para espectadores de los Estados Unidos en 2025, mientras que Merchandising y Licencias se proyecta que se expanda a una CAGR del 7,84% hasta 2031.
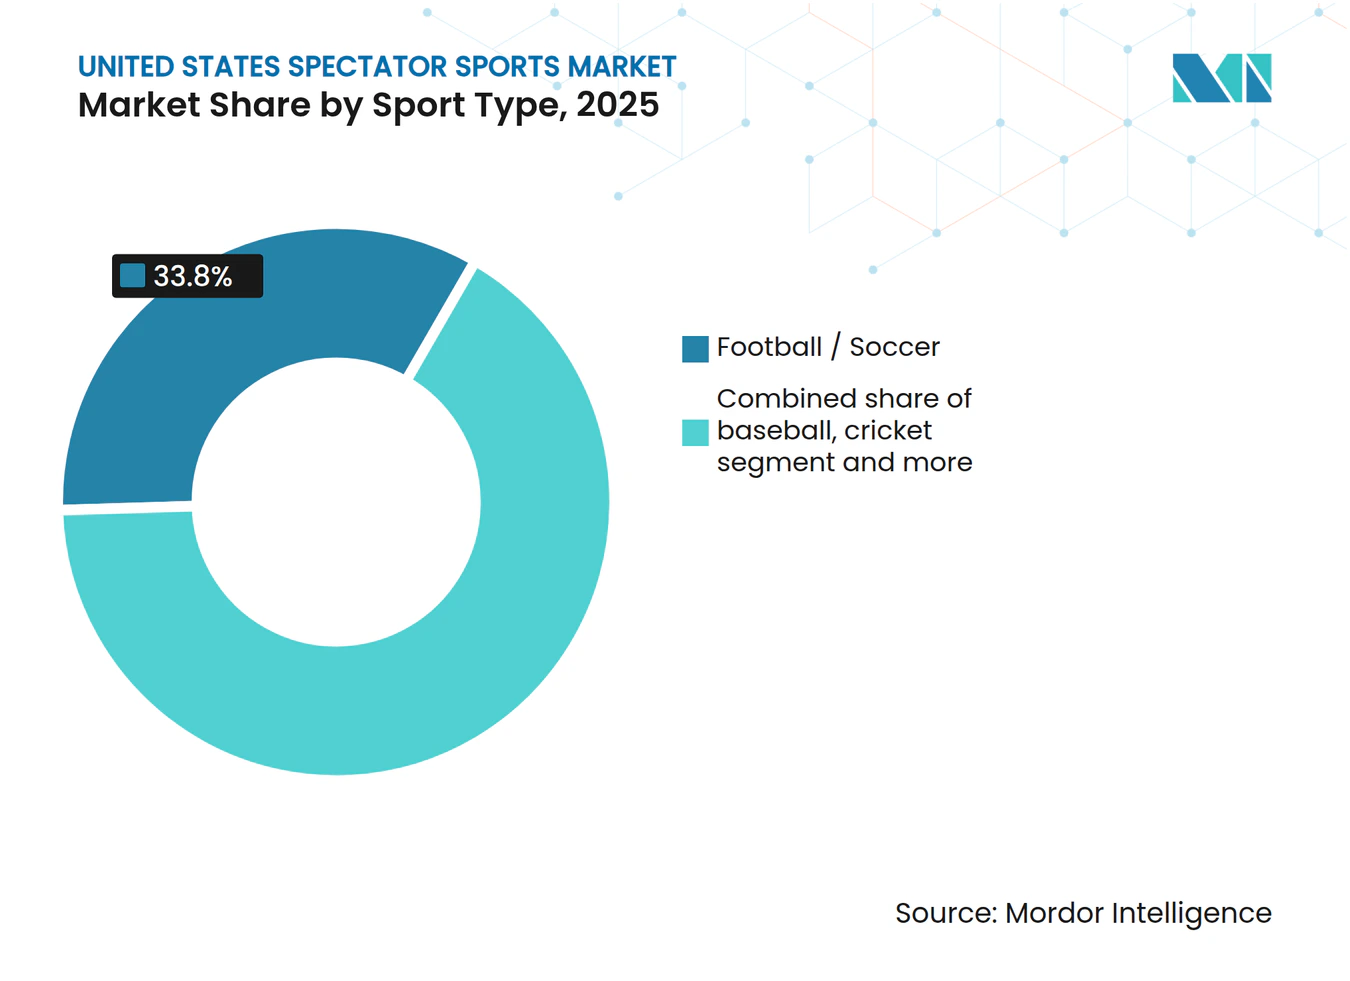
- Por tipo de deporte, Fútbol Americano/Fútbol capturó el 33,80% de la participación del tamaño del mercado de deportes para espectadores de los Estados Unidos en 2025, y se proyecta que el Automovilismo registre una CAGR del 6,54% hasta 2031.
- Las principales ligas, incluidas la NFL, NBA, MLB, NHL y la NCAA, dominan el mercado de deportes para espectadores de los Estados Unidos, captando derechos de transmisión, ingresos por patrocinio y la atención de los aficionados, incluso cuando una multitud de deportes y eventos más pequeños compiten por el reconocimiento.
- La consolidación estratégica de la propiedad, los partidos internacionales y la distribución de medios en el extranjero están ampliando las audiencias potenciales y los fondos de patrocinio, fortaleciendo la visibilidad de ingresos a largo plazo para las principales franquicias de deportes para espectadores de los Estados Unidos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Deportes para Espectadores de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de los ingresos disponibles está impulsando el gasto en entradas, merchandising y eventos | +1.2% | Global, con las mayores ganancias en las principales áreas metropolitanas (Nueva York, Los Ángeles, Chicago) | Mediano plazo (2-4 años) |
| Los avances en streaming, realidad virtual/aumentada y análisis de datos están mejorando la participación de los aficionados | +1.5% | Nacional, con adopción temprana en mercados orientados a la tecnología (Área de la Bahía de San Francisco, Seattle) | Largo plazo (≥ 4 años) |
| Crecimiento en acuerdos de derechos de transmisión e ingresos por patrocinio corporativo | +2.1% | Nacional, con efecto secundario en mercados internacionales a través del Programa de Mercados Globales | Corto plazo (≤ 2 años) |
| Adopción creciente de deportes de fantasía, apuestas en línea y plataformas digitales | +0.9% | Nacional, concentrado en estados con apuestas legalizadas (25 estados + DC a partir de 2025) | Mediano plazo (2-4 años) |
| Expansión del turismo deportivo, los deportes electrónicos y las ligas femeninas | +0.7% | Nacional, con la mayor concentración en las principales áreas metropolitanas y mercados costeros | Largo plazo (≥ 4 años) |
| Mejoras de infraestructura y recuperación de eventos en vivo que respaldan el crecimiento de la asistencia | +1.1% | Nacional, agudo en mercados con nuevos desarrollos de estadios (Buffalo, Nashville, Washington D.C., Cleveland) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Ingresos Disponibles Impulsa el Gasto en Entradas, Merchandising y Eventos
El empleo se mantiene sólido de cara a 2026, lo que respalda los ingresos de los hogares y el gasto discrecional en entradas y experiencias en vivo que son fundamentales para el mercado de deportes para espectadores de los Estados Unidos[1]. Los desembolsos de los consumidores en bienes deportivos y recreativos y servicios relacionados se han mantenido en niveles elevados dentro de las cuentas de consumo personal, lo que señala una demanda continua tanto de productos deportivos en el recinto como de estilo de vida. A medida que la inflación se modera en relación con los picos de 2023, los equipos y recintos pueden escalonar los precios y agrupar beneficios para mantener la conversión sin erosionar los precios premium, un patrón que sustenta una asistencia y flujos de merchandising estables en 2025 y 2026 para el mercado. El comercio minorista integrado y el cumplimiento de pedidos de comercio electrónico en los recintos, junto con los lanzamientos de merchandising con licencia alineados con eventos de gran relevancia, convierten la energía de los aficionados en mayores tasas de compra en los días de partido y durante los momentos clave del calendario. La amplitud de los puntos de contacto en vivo y digitales de las ligas y los equipos amplía las categorías de gasto, incluidas las concesiones, los asientos premium, el equipamiento con licencia y los servicios de suscripción, lo que fortalece el crecimiento de referencia en todo el mercado.
Avances en Streaming, Realidad Virtual/Aumentada y Análisis de Datos que Mejoran la Participación de los Aficionados
El streaming está impulsando un alcance récord para los partidos premium, ya que las plataformas reconocen que las ventanas exclusivas impulsan la adquisición de suscriptores y el compromiso, lo que eleva el valor del contenido para el mercado de deportes para espectadores de los Estados Unidos. Nielsen registró un mes histórico para la radiodifusión y el streaming en 2025, y la audiencia de streaming de la NFL en los jueves por la noche creció significativamente, lo que subraya cómo el acceso digital mantiene la atención nacional en los deportes en vivo[2]. Los recintos inmersivos como Cosm, respaldados por una asociación con la NBA para partidos televisados a nivel nacional, añaden una nueva categoría de realidad compartida que puede captar a los aficionados que buscan una experiencia de visualización premium sin el compromiso total de los abonos de temporada. Los equipos, los titulares de derechos y las casas de apuestas también utilizan datos y análisis en tiempo real para personalizar ofertas, habilitar microapuestas y ajustar los flujos de contenido, lo que aumenta el tiempo de visualización y las tasas de venta cruzada en el mercado de deportes para espectadores de los Estados Unidos. En conjunto, estos cambios tecnológicos respaldan un mayor compromiso por aficionado y abren líneas de ingresos adicionales en derechos, suscripciones, activación de patrocinios y comercio.
Crecimiento en Acuerdos de Derechos de Transmisión e Ingresos por Patrocinio Corporativo
Los escaladores de derechos de transmisión siguen siendo el impulsor de ciclo corto más fuerte tras el acuerdo doméstico de 11 años y USD 76.000 millones de la NBA con Disney, NBCUniversal y Amazon, que reestablece los puntos de referencia en ventanas y programación complementaria. El valor de los derechos de transmisión en los Estados Unidos continúa aumentando a medida que los servicios de streaming intensifican la competencia, mientras que analistas y ejecutivos destacan la perspectiva de una mayor optimización dentro de los contratos a largo plazo de la NFL tan pronto como en 2026, una señal de que el mercado de deportes para espectadores de los Estados Unidos podría desbloquear un potencial adicional a partir de renegociaciones. El patrocinio y la publicidad siguen siendo el flujo de ingresos más grande, representando el 63,50% del valor de 2025, impulsado por la escasez de alcance en vivo y la profundidad del inventario de activación a nivel de liga y de equipo. Las marcas de juegos regulados emergieron como una categoría de patrocinador central en 2024 y 2025 sobre la base de la expansión de las apuestas legales, lo que infla aún más la demanda de integración premium dentro del juego y en las instalaciones en el mercado de deportes para espectadores de los Estados Unidos[3]. A medida que los derechos multiplataforma y las asociaciones de marca escalan, las propiedades pueden invertir en extensiones de contenido, activaciones locales e iniciativas internacionales que amplían el valor total de vida útil del calendario de medios de cada temporada.
Adopción Creciente de Deportes de Fantasía, Apuestas en Línea y Plataformas Digitales
A finales de 2025, las apuestas deportivas móviles serán legales en 25 estados y Washington D.C., generando ingresos acumulados sustanciales que financian tanto los programas estatales como la innovación de productos en el lado del operador. Los ingresos por apuestas deportivas de la industria de casinos comerciales de los Estados Unidos crecieron un 24,8% interanual, lo que creó cohortes de patrocinadores más sólidas y amplió las asociaciones de datos entre los titulares de derechos y los operadores en el mercado de deportes para espectadores de los Estados Unidos. DraftKings reportó USD 4.770 millones en ingresos en 2024 y su primer año rentable en términos de EBITDA Ajustado, lo que refleja la mejora de la economía unitaria para las apuestas legales y una audiencia potencial creciente en los calendarios deportivos. Las integraciones en plataformas de streaming, aplicaciones de equipos y plataformas de operadores permiten microapuestas en vivo y ofertas personalizadas que aumentan la frecuencia de las sesiones y profundizan la relación entre ver y apostar. A medida que más estados debaten legislación en 2026, el mercado está posicionado para beneficiarse de una mayor penetración legal que estabiliza la demanda de patrocinadores y amplía los canales de monetización de los aficionados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios elevados de entradas y costos operativos en escalada | -0.8% | Nacional, agudo en los principales mercados con nuevo servicio de deuda de estadios | Corto plazo (≤ 2 años) |
| Competencia de entretenimiento alternativo y plataformas de streaming | -0.6% | Nacional, pronunciado entre la demografía de la Generación Z | Largo plazo (≥ 4 años) |
| Las desaceleraciones económicas están impactando el gasto discrecional del consumidor | -0.7% | Nacional, más pronunciado en segmentos de consumidores sensibles al precio y de menores ingresos | Corto a mediano plazo (1-3 años) |
| Riesgos para la salud, la seguridad, lesiones de jugadores y disputas laborales | -0.5% | Específico de liga, mayor impacto en deportes de contacto y ligas sindicalizadas | Mediano a largo plazo (≥ 3 años) |
| Fuente: Mordor Intelligence | |||
Precios Elevados de Entradas y Costos Operativos en Escalada
Los precios de admisión aumentaron un 13,5% de enero de 2023 a enero de 2024, y subieron un 6,5% adicional hasta enero de 2025, lo que restringió los presupuestos discrecionales de los aficionados más jóvenes y los hogares sensibles al precio. Los operadores de recintos enfrentan mayores costos laborales, energéticos y de seguridad junto con el creciente servicio de deuda de las nuevas instalaciones, lo que reduce los márgenes operativos incluso cuando los equipos impulsan la premiumización en el mercado de deportes para espectadores de los Estados Unidos. Las tarifas de derechos de programación continúan escalando en el lado de la distribución, con las redes deportivas domésticas de Disney entrando en ventanas de mayor costo que elevan los gastos más rápido que el crecimiento publicitario en ciertos períodos[4]. En el hockey, los aumentos del tope salarial agravan la presión sobre el estado de resultados de los equipos de mercados más pequeños cuando el crecimiento de la venta de entradas se rezaga, lo que obliga a una mayor dependencia de los incrementos de patrocinio y la monetización del recinto para equilibrar los presupuestos. Aunque los asientos premium, los clubes y los precios dinámicos ayudan a los equipos a proteger los ingresos, mantener la accesibilidad para las familias mientras se atiende la demanda premium es una compensación continua en el mercado.
Competencia de Entretenimiento Alternativo y Plataformas de Streaming
Siete socios nacionales transmitieron partidos de la NFL en 2025, lo que refleja una amplia distribución pero también difunde la atención entre los servicios a medida que los hogares evalúan los paquetes de suscripción y los presupuestos de tiempo. Los hábitos de la audiencia se están fragmentando en resúmenes, clips en redes sociales y formatos cortos que compiten con la visualización de partidos completos, un cambio que requiere que las propiedades empaqueten contenido para múltiples plataformas sin canibalizar las ventanas principales en el mercado de deportes para espectadores de los Estados Unidos. El panorama de medios regionales de la MLB sigue siendo fluido a medida que las quiebras de las redes deportivas regionales y los cambios hacia el consumidor directo reconfiguran las estrategias de distribución local, lo que puede suprimir el alcance a corto plazo antes de que los nuevos modelos reagrupen audiencias. Las compensaciones de los consumidores entre los videojuegos, el contenido de creadores y las transmisiones en vivo tradicionales se intensifican en las temporadas pico, lo que hace que la narración multiplataforma consistente y el compromiso comunitario sean fundamentales para mantener la cuota de atención. Los titulares de derechos están respondiendo con programación digital personalizada, suscripciones flexibles y experiencias únicas en el recinto para defender la frecuencia y la duración en el mercado de deportes para espectadores de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo de Ingresos: El Patrocinio se Sostiene Mientras el Merchandising se Dispara
El patrocinio y la publicidad representaron el 63,50% de la participación del mercado de deportes para espectadores de los Estados Unidos en 2025, ya que las marcas concentraron sus presupuestos en inventario en vivo que ofrece un alcance escaso y una mayor calidad de atención. Los servicios financieros, el sector automotriz y el alcohol siguieron siendo categorías ancla, mientras que los juegos y casinos aumentaron su presencia a medida que las apuestas deportivas reguladas escalaron a nivel nacional en 2024 y 2025. Los derechos de transmisión continúan siendo impulsados por renovaciones de gran relevancia y nuevas ventanas de streaming, incluido el paquete doméstico de 11 años y USD 76.000 millones de la NBA y las transmisiones simultáneas exclusivamente digitales en expansión que amplían el alcance entre los distintos grupos demográficos en el mercado de deportes para espectadores de los Estados Unidos. La venta de entradas sigue siendo vital para el ambiente en los días de partido y el compromiso comunitario, aunque la inflación de precios y la menor cantidad de asientos en algunas nuevas construcciones crean desafíos de gestión de combinación para los equipos. Las líneas de ingresos auxiliares, incluidas las concesiones y el estacionamiento, se están modernizando con comercio minorista sin fricciones que aumenta el rendimiento y el gasto per cápita, lo que eleva la contribución de las operaciones dentro del recinto.
El merchandising y las licencias es el flujo de más rápido crecimiento con una perspectiva de CAGR del 7,84% hasta 2031, a medida que los equipos y las ligas amplían los canales directos al consumidor, los lanzamientos de edición limitada y los programas impulsados por jugadores que extienden el compromiso más allá del recinto o estadio, apoyando el mercado. Los operadores están vinculando el cumplimiento de pedidos en línea y en el estadio para acortar los plazos de entrega y capturar la demanda impulsiva durante los momentos de alta atención, como los playoffs, el día inaugural y los partidos de rivalidad. Las activaciones de patrocinio se están integrando cada vez más con el comercio y el contenido, con marcas que utilizan datos de streaming, aplicaciones e interacciones en las instalaciones para personalizar ofertas y medir la conversión, lo que sostiene el flujo de ingresos más grande para el mercado de deportes para espectadores de los Estados Unidos. El potencial alcista de los derechos de transmisión sigue vinculado a la competencia de plataformas y los calendarios de gran relevancia, mientras que las estrategias de venta de entradas equilibran el crecimiento de los asientos premium con puntos de entrada accesibles para familias y aficionados más jóvenes. La industria también está alineando las asociaciones de marca con experiencias digitales y vías de participación juvenil, lo que fortalece las canalizaciones de aficionados a largo plazo y la demanda de merchandising con licencia.



Por Tipo de Deporte: El Fútbol Americano Domina, el Automovilismo Acelera
El fútbol americano y el fútbol captaron el 33,80% de la participación del mercado de deportes para espectadores de los Estados Unidos en 2025, impulsados por la escala de la NFL y la continua expansión de la MLS, ya que la NFL generó más de 23 mil millones de USD en ingresos y el fútbol se posicionó para un impulso derivado de la Copa del Mundo. Los acuerdos de derechos a largo plazo de la NFL con socios de transmisión y streaming aseguran el alcance nacional mientras preservan la opcionalidad en torno a cláusulas de salida e iniciativas globales, lo que consolida el liderazgo en el mercado de deportes para espectadores de los Estados Unidos. La MLS elevó las tarifas de expansión en los últimos años y se está beneficiando del poder de las estrellas internacionales, nuevos estadios y una estructura de streaming global que aumenta la visibilidad de cara a 2026. El tamaño del mercado de deportes para espectadores de los Estados Unidos en el segmento de deportes de motor se proyecta que se expandirá a una CAGR del 6,54% hasta 2031, a medida que NASCAR, Formula 1 y otras series apuestan por modelos de derechos divididos y participación digital para llegar a audiencias más jóvenes que han abandonado la televisión por cable. Los eventos con transmisión prioritaria en streaming y los nuevos formatos, como los circuitos urbanos y las carreras sprint, ayudan a los deportes de motor a crecer fuera de los mercados tradicionales y a desbloquear nuevas categorías de patrocinio.
El baloncesto sigue siendo un motor de ingresos de primer nivel, ya que el nuevo acuerdo de medios domésticos de la NBA incrementa los ingresos anuales por derechos y aumenta la visibilidad en múltiples plataformas que sirven a diferentes espectadores con cobertura personalizada. La expansión de la WNBA y el crecimiento de audiencia en 2024 apuntan a una base de aficionados en expansión que respalda a los socios nacionales, patrocinadores locales y mercancía con licencia en el mercado. El béisbol está navegando una reestructuración de los medios regionales, con experimentos de venta directa al consumidor y nuevos acuerdos nacionales diseñados para estabilizar el alcance y reconstruir la monetización local en mercados clave. El tenis, el golf y otros deportes continúan acaparando ventanas de eventos premium, y 2026 está preparado para beneficiarse de la programación de la Copa del Mundo, que añade demanda incremental en torno a las ventanas de transmisión oficiales y las activaciones de patrocinadores en el mercado de deportes para espectadores de los Estados Unidos. En todos los deportes, el contenido basado en datos, la venta de entradas flexible y los patrocinios integrados mantienen la participación diversa y resiliente entre los distintos grupos demográficos.

Análisis Geográfico
Los principales mercados de los Estados Unidos concentran las mayores audiencias y el gasto corporativo, mientras que la expansión de las apuestas legalizadas en 25 estados, más Washington D.C., añade nuevos flujos de compromiso e ingresos fiscales que respaldan el crecimiento en el mercado de deportes para espectadores de los Estados Unidos. Solo Nueva York generó USD 7.450 millones en ingresos y USD 3.790 millones en recaudación fiscal desde su lanzamiento, lo que demuestra la escala del gasto en estados de alta población con acceso móvil completo. El alcance nacional del streaming y la distribución con múltiples socios mantuvieron la temporada regular de la NFL en niveles históricos de audiencia en 2025, lo que distribuye la atención entre geografías urbanas y suburbanas para el mercado de deportes para espectadores de los Estados Unidos. Las asociaciones entre ligas y operadores vinculan ofertas localizadas, fiestas de visualización y activaciones minoristas a eventos de gran relevancia, construyendo profundidad regional que complementa los calendarios nacionales.
Los patrones de gasto en infraestructura divergen entre las áreas metropolitanas, con los mercados más pequeños o medianos dependiendo más del financiamiento público mientras que las grandes ciudades costeras se apoyan en el capital privado, lo que refleja diferencias en el apalancamiento comercial y la profundidad del mercado de medios. Washington D.C. avanzó en una reurbanización de USD 3.800 millones del sitio del RFK para los Commanders, mientras que Ohio aprobó los permisos para un nuevo estadio con cúpula para los Browns cerca del Aeropuerto Internacional Cleveland Hopkins, anclando planes de uso mixto que impulsan los flujos fuera de los días de partido en el mercado. El nuevo estadio de Tennessee integra el pago sin fricciones en docenas de puntos de venta para mejorar el rendimiento y aumentar los ingresos por concesiones, un modelo que otros mercados pretenden seguir. La nueva arena de Oklahoma City para el Thunder, con más del 90% de financiamiento público, muestra cómo las prioridades cívicas varían según el tamaño del mercado y la base económica dentro del mercado de deportes para espectadores de los Estados Unidos.
Los eventos internacionales crean catalizadores geográficos en 2026 a medida que la Copa del Mundo de la FIFA programa 11 sedes anfitrionas en los Estados Unidos, estimulando el turismo, la hospitalidad y el patrocinio local que irradia regionalmente más allá de los días de partido. Los equipos de la MLB y los socios de la ciudad también están ampliando los conjuntos de servicios de uso mixto que convierten el tráfico peatonal de los estadios de béisbol en actividad económica durante todo el año, lo que respalda las bases fiscales y la reinversión en los recintos. Mientras tanto, la realineación de los medios locales de la MLB se está desarrollando de manera diferente según la geografía, ya que algunos clubes se mueven hacia ofertas de señal abierta y consumidor directo mientras que otros mantienen estructuras de redes deportivas regionales, creando un enfoque fragmentado para el alcance y los ingresos en el mercado de deportes para espectadores de los Estados Unidos. En todas las regiones, los recintos inmersivos y la programación comunitaria proporcionan nuevos puntos de encuentro para los aficionados que quizás no asistan a los partidos en persona pero que aún desean experiencias de visualización compartidas y de alta calidad.
Análisis de la cadena de valor
La cadena de valor de los deportes de espectáculo en Estados Unidos comienza con la creación de derechos y la programación por parte de las ligas y organismos rectores (NFL, NBA, MLB, NHL, NCAA y MLS), y luego avanza hacia la comercialización a nivel de equipo mediante la venta de entradas, los asientos premium y el gasto dentro del recinto. La monetización de los derechos mediáticos se extiende a través de las cadenas de transmisión, los servicios de streaming y los distribuidores regionales, mientras que los patrocinadores y anunciantes activan campañas mediante transmisiones, medios propios de equipos y ligas, e inventario dentro del recinto. La mercancía y las licencias se gestionan cada vez más a través de canales directos al consumidor y lanzamientos vinculados a eventos clave, lo que extiende la monetización más allá de las ventanas de los partidos y aumenta el énfasis en el comercio electrónico, la logística y los socios de entrega de última milla.
Aguas abajo, los operadores de recintos y proveedores de servicios dan forma a la experiencia del evento en vivo mediante la seguridad, las concesiones, la hospitalidad, el estacionamiento y la tecnología de recinto, mientras que los socios de datos y apuestas aumentan el compromiso mediante la personalización y las integraciones dentro de la aplicación. La distribución también se está reconfigurando por la disrupción de los medios locales, incluida la inestabilidad de las RSN y los cambios hacia canales directos al consumidor que afectan la forma en que los equipos empaquetan los partidos locales y venden publicidad local. Los ecosistemas de desarrollo y base se están centralizando aún más a medida que las ligas e inversores formalizan las canalizaciones, incluida la creación por parte de MLS y KKR de Hometown Soccer Holdings para comercializar MLS Next Pro mediante una marca centralizada, patrocinio, venta de entradas y apoyo al desarrollo de estadios.
Panorama Competitivo
Concentración del Mercado
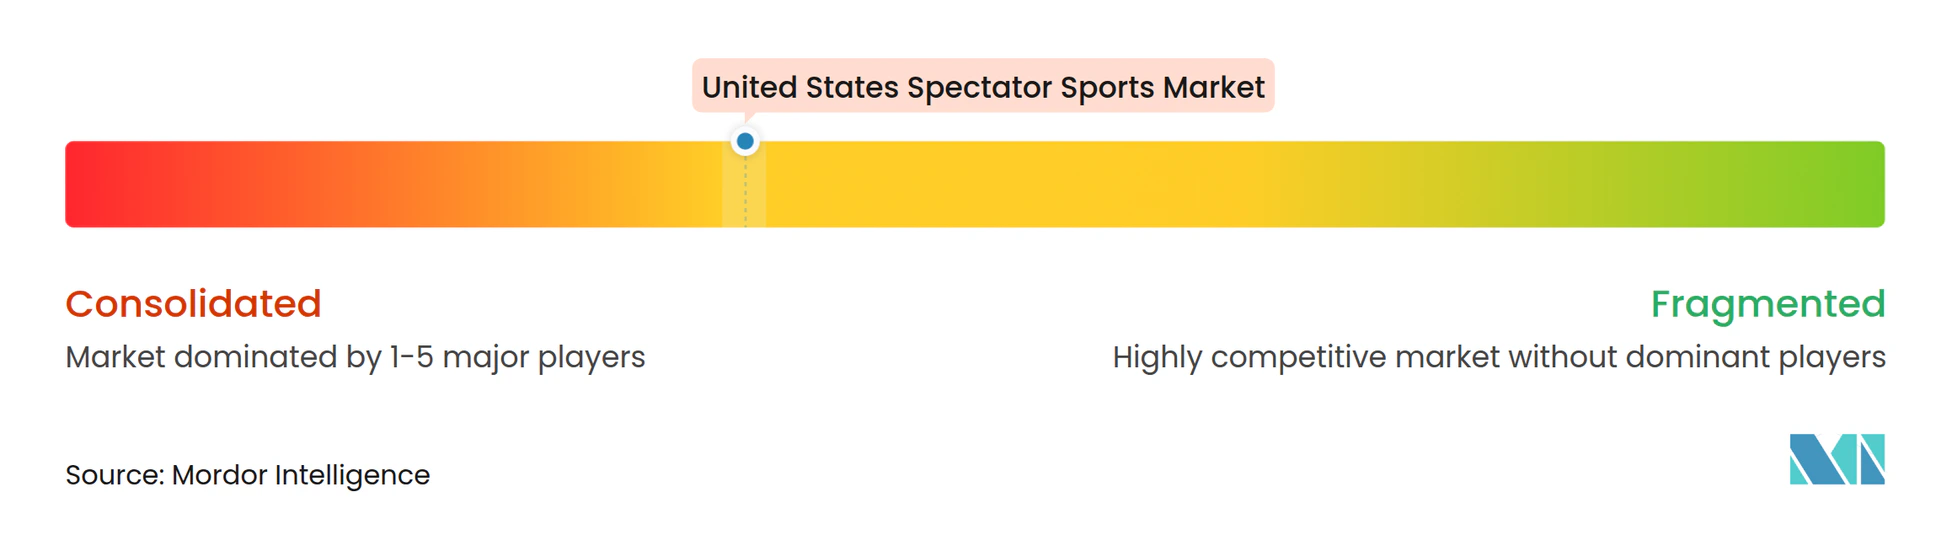
Las principales propiedades mantienen asociaciones de medios a largo plazo que aseguran la distribución y la visibilidad financiera, como se observa en el acuerdo doméstico de 11 años de la NBA y los acuerdos con múltiples socios de la NFL que se extienden hasta la década de 2030 para el mercado de deportes para espectadores de EE. UU. Estos contratos incorporan opciones y protecciones que equilibran la certeza de ingresos para las ligas con la latitud estratégica para ajustar ventanas y formatos a medida que evoluciona el consumo. Los derechos con prioridad en streaming, como las noches exclusivas y las transmisiones simultáneas ampliadas, se han convertido en un elemento competitivo para las plataformas y ahora son un elemento central de las renovaciones de derechos que dan forma al mercado. En paralelo, el patrocinio sigue siendo el flujo de ingresos más grande, lo que subraya la importancia de la diversificación de categorías y la innovación en la activación para defender el crecimiento.
Los movimientos estratégicos de los propietarios de derechos y los operadores están reconfigurando la distribución y la monetización. La alineación tripartita de la NBA con Disney, NBCUniversal y Amazon refleja un giro hacia un modelo híbrido de radiodifusión más streaming que garantiza el alcance nacional y la profundidad digital para el mercado de deportes para espectadores de los Estados Unidos. TKO Group aseguró un acuerdo exclusivo de siete años y USD 7.700 millones con Paramount para los derechos domésticos de la UFC a partir de 2026 y un acuerdo de cinco años para los eventos premium en vivo de la WWE con ESPN, lo que ilustra una postura de suscripción agrupada sobre los modelos transaccionales. El paquete de streaming global de la MLS continúa integrando contenido, comunidad y comercio, y el canal de recintos de la liga y los desarrollos liderados por los equipos expanden las economías locales dentro del mercado.
La reasignación de capital es activa en los ecosistemas de juegos y medios adyacentes a los deportes. Boyd Gaming vendió su participación accionaria del 5% en FanDuel a Flutter por USD 1.755 millones, lo que simplifica la tabla de capitalización y señala el continuo apetito de los inversores por plataformas de apuestas deportivas a escala comprometidas en el mercado de deportes para espectadores de los Estados Unidos. Disney consolidó la propiedad de Hulu en 2025 y reestructuró los activos de streaming, movimientos que integran los deportes dentro de paquetes de entretenimiento más amplios para sostener el tiempo dedicado y el rendimiento publicitario. Los nuevos formatos de recintos como Cosm, respaldados por una asociación con la NBA para partidos nacionales, añaden una capa diferenciada de realidad compartida que las propiedades pueden utilizar para la profundidad experiencial y la venta de entradas incremental mientras protegen el evento en vivo principal en el mercado de deportes para espectadores de los Estados Unidos.
Líderes de la Industria de Deportes para Espectadores de los Estados Unidos
-
National Football League (NFL)
-
Major League Baseball (MLB)
-
National Basketball Association (NBA)
-
National Hockey League (NHL)
-
Major League Soccer (MLS)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Una oportunidad visible es la creación de nuevo inventario mediante la expansión de ligas y el desarrollo del ecosistema, que aumenta el número de activos monetizables, incluidos partidos, espacios de patrocinio, ventanas mediáticas y eventos locales. La NBA ha estado discutiendo activamente la expansión en Las Vegas y Seattle, lo que ampliaría los grupos de patrocinio nacionales y locales y añadiría una oferta incremental de medios y entradas. Al mismo tiempo, MLS y KKR formaron Hometown Soccer Holdings para comercializar MLS Next Pro, vinculando las operaciones de la liga de desarrollo con una comercialización centralizada en venta de entradas, marca, patrocinio y desarrollo de estadios, y ampliando el conjunto direccionable de derechos y líneas de ingresos locales impulsadas por recintos más allá de los calendarios de las ligas de primer nivel.
Otra oportunidad radica en la formación de capital y la profesionalización de la monetización de las oficinas administrativas en propiedades profesionales y universitarias, a medida que evolucionan las normas de propiedad. Las cinco principales ligas profesionales de EE. UU. (NFL, NBA, MLB, NHL, MLS) permiten inversiones minoritarias de capital privado en equipos, lo que amplía las opciones de financiamiento para distritos de recintos, actualizaciones tecnológicas e iniciativas de crecimiento comercial. En los deportes universitarios, la asociación de la Universidad de Utah en diciembre de 2025 con Otro Capital para gestionar los flujos de ingresos deportivos ilustra una vía de comercialización estructurada y una planificación de ingresos a largo plazo, lo que respalda un empaquetado de patrocinio más sofisticado, la distribución de medios y la monetización de datos de aficionados en todo el ecosistema más amplio de deportes de espectáculo.
Desarrollos recientes del sector
- Julio de 2026: La familia Vinod Khosla llegó a un acuerdo para adquirir los Seattle Seahawks por 9.600 millones de USD. La transacción destacó la continua profundidad de capital para las franquicias deportivas estadounidenses de primer nivel y reforzó los referentes de valoración que influyen en la fijación de precios de las participaciones minoritarias, las tarifas de patrocinio y las discusiones de financiamiento relacionadas con los recintos.
- Junio de 2026: Brand Velocity Group adquirió RCX Sports, que opera programas juveniles con licencia de liga, incluidos NFL Flag, Jr. NBA, NHL Street y MLS GO. El acuerdo consolidó una plataforma de participación multiliga, fortaleciendo el canal juvenil con licencia que respalda el desarrollo de aficionados a largo plazo y la activación de patrocinadores más allá de los días de partidos profesionales.
- Diciembre de 2025: La WNBA presentó planes para expandirse a 18 equipos para 2030 mediante la concesión de franquicias a Cleveland, Detroit y Filadelfia. Con una asistencia en 2024 que se reportó en aumento del 48% hasta 9.807 aficionados por partido y una audiencia en aumento del 170% año tras año, la hoja de ruta de expansión formalizó inventario adicional para la monetización de medios, patrocinio y recintos locales vinculada a los deportes profesionales femeninos.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado de deportes para espectadores abarca los ingresos generados en los Estados Unidos por la organización y presentación de eventos deportivos en vivo para audiencias de pago, más los ingresos relacionados obtenidos por los titulares de derechos de los eventos a través de medios de comunicación, patrocinios y mercancía vinculada a dichos eventos.
Exclusiones del alcance: Se excluyen las actividades de participación deportiva, la fabricación de equipos deportivos y los valores de impacto económico turístico amplio que quedan fuera de los ingresos de los organizadores de eventos y titulares de derechos.
Descripción General de la Segmentación
- Por Flujo de Ingresos
- Venta de Entradas
- Derechos de Transmisión
- Patrocinio y Publicidad
- Merchandising y Licencias
- Otros Ingresos Auxiliares
- Por Tipo de Deporte
- Fútbol Americano / Fútbol
- Baloncesto
- Béisbol
- Críquet
- Automovilismo
- Tenis
- Golf
- Otros Deportes
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer límites claros sobre qué se considera ingreso del mercado de deportes para espectadores en los Estados Unidos y para anclar el modelo con señales de demanda observables. Los datos públicos fueron verificados a partir de fuentes como la Oficina de Análisis Económico de los EE. UU. (series de cuentas nacionales y gasto del consumidor), publicaciones de la Oficina del Censo de los EE. UU. sobre servicios y actividad de entretenimiento, y estadísticas laborales que indican tendencias de empleo y salarios en categorías relacionadas con los deportes.
También se consultaron publicaciones de ligas y asociaciones cuando estaban disponibles, divulgaciones de autoridades de recintos deportivos, y presentaciones de empresas e inversores para comprender cómo se reportan las fuentes de ingresos y con qué rapidez pueden cambiar los precios y la asistencia. Para cubrir las brechas en torno a los estados financieros de las empresas, anuncios de acuerdos y actividad de patentes vinculada a la tecnología de recintos y transmisiones, los datos se verificaron cruzadamente utilizando suscripciones de pago aprobadas para cobertura de noticias y finanzas, así como bases de datos de patentes. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar inconsistencias.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con ejecutivos, líderes comerciales y gerentes de operaciones de organizadores de eventos, participantes en medios y distribución, patrocinadores y partes interesadas vinculadas a los recintos deportivos. Dado que se trata de un mercado de los Estados Unidos, las respuestas se equilibraron entre los principales mercados deportivos y ciudades secundarias para confirmar cómo se distribuyen los ingresos entre taquilla, patrocinio y mercancía, y para validar el momento de los reajustes de contratos de medios y patrocinio. Esa información ayudó a ajustar los supuestos utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la visión de arriba hacia abajo se reconstruyó a partir del conjunto de demanda de gasto en deportes para espectadores y los canales de ingresos que monetizan esa demanda. En la práctica, esto implicó mapear fuentes de ingresos como taquilla, derechos de medios, patrocinio y mercancía con indicadores observables, y luego verificar si los totales resultantes se alinean con los patrones de actividad de eventos del mundo real.
Para mantener el modelo fundamentado, se utilizó un conjunto de datos prácticos, que incluye señales de asistencia y cadencia de eventos, tendencias de rendimiento promedio de entradas, el momento de las renovaciones de derechos de medios, el crecimiento de las categorías de patrocinadores y el alcance de la mercancía vinculada a las principales temporadas y playoffs. Cuando un dato no se divulgaba de manera consistente, se aplicaron aproximaciones selectivas de abajo hacia arriba utilizando divulgaciones de ingresos muestreadas, verificaciones de canales sobre rangos de precios y controles de coherencia frente a indicadores de consumo. Los totales se ajustaron solo cuando múltiples señales se movieron en la misma dirección.
Los pronósticos se basaron principalmente en el análisis de escenarios, porque los ciclos de derechos de medios y los grandes cambios en los recintos pueden generar incrementos escalonados que una tendencia lineal puede pasar por alto. Los escenarios se establecieron en torno al momento de los reajustes de contratos, la progresión esperada de precios para entradas y asientos premium, y la estabilidad de los presupuestos de patrocinio. Los resultados obtenidos fueron revisados posteriormente con los encuestados primarios para confirmar que los supuestos coincidían con las expectativas sobre el terreno.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante la triangulación de señales independientes, seguida de verificaciones de varianza que buscan discrepancias entre las fuentes de ingresos y los indicadores de demanda subyacentes. Los valores atípicos son revisados por otro analista, y si una discrepancia no puede explicarse por un factor de mercado conocido, como un cierre patronal, una renovación de contrato o un cambio en la capacidad del recinto, se vuelve a contactar a las fuentes y se vuelven a verificar los datos documentales antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian significativamente las perspectivas, como grandes acuerdos de derechos, cambios de política que afectan la monetización, o variaciones inusuales en la asistencia y los precios. Antes de la entrega, se realiza una revisión final para garantizar que el momento de la divulgación de datos, cualquier publicación tardía y las últimas actualizaciones de series públicas queden reflejados en los números que reciben los clientes.
Tamaño del Mercado de Deportes para Espectadores de los Estados Unidos de América de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los deportes para espectadores de los Estados Unidos pueden parecer muy dispares porque los autores no siempre se alinean en el momento de las actualizaciones y el instante exacto en que se reflejan los reajustes de precios y contratos. Las diferencias también aparecen cuando algunas estimaciones se apoyan en una única serie de referencia, mientras que otras combinan múltiples fuentes de ingresos que no se mueven a la misma velocidad.
Cuando los datos se actualizan en un mes diferente, las fechas de conversión de divisas, el momento de reconocimiento de contratos para derechos de medios y la forma en que se promedia el rendimiento de las entradas entre la temporada regular y los eventos premium pueden modificar el total. Al volver a verificar las señales de precios y renovaciones cerca de la fecha de publicación y luego reconciliarlas con los indicadores de admisiones de consumidores y las divisiones de fuentes de ingresos reportadas, Mordor Intelligence mantiene la estimación más cercana a lo que el mercado está realizando en el año indicado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 51,85 mil millones de USD (2026) | |
| Global Consultancy A | 53,64 mil millones de USD (2025) | El año base difiere y la ventana de pronóstico es más larga, y la estimación puede variar si los acuerdos de derechos plurianuales se tratan como reconocidos de manera uniforme en lugar de vincularse al momento de la renovación y la estacionalidad. |
| Official Economic Series B | 41,50 mil millones de USD (2024) | Este tipo de serie rastrea el gasto de los consumidores en admisiones, por lo que puede subestimar los ingresos totales del mercado al no capturar los derechos de medios, los ingresos por patrocinio y la mercancía con licencia vinculada a los eventos en vivo. |
La diferencia en la tabla se explica en gran medida por el momento y el alcance, no por un desacuerdo sobre el hecho de que el mercado está creciendo. Cuando se compara el mismo año y las fuentes de ingresos se alinean de manera consistente, las diferencias restantes generalmente se reducen a cómo se promedia el rendimiento de las entradas, cómo se reconocen los ingresos por derechos a lo largo de los períodos contractuales y con qué rapidez se actualizan los supuestos tras los grandes acuerdos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de deportes para espectadores de EE. UU. para 2031?
El mercado de deportes para espectadores de los Estados Unidos alcanzó USD 51.850 millones en 2026 y se proyecta que alcance USD 70.800 millones en 2031, lo que refleja una CAGR del 6,43% respaldada por el aumento de los valores de los derechos de transmisión, la sólida demanda de patrocinio y la modernización de los recintos.
¿Qué flujo de ingresos contribuye más al mercado de deportes para espectadores de EE. UU.?
El patrocinio y la publicidad son el flujo más grande, representando el 63,50% en 2025, ya que las marcas priorizan el escaso alcance de los deportes en vivo y las oportunidades de activación multiplataforma.
¿Qué deporte lidera y qué segmento crece más rápido en el mercado de deportes para espectadores de los Estados Unidos?
El fútbol americano y el fútbol juntos lideran con una participación del 33,80% en 2025, mientras que el automovilismo muestra el ritmo de crecimiento más rápido con una CAGR proyectada del 6,54% hasta 2031 sobre la base de los modelos de derechos divididos y el compromiso digital.
¿Cómo están cambiando el streaming y las tecnologías inmersivas la participación de los aficionados en el mercado de deportes para espectadores de los Estados Unidos?
¿Cómo están cambiando el streaming y las tecnologías inmersivas la participación de los aficionados en el mercado de deportes para espectadores de los Estados Unidos?
¿Qué papel juegan las apuestas deportivas legalizadas en los deportes para espectadores de los Estados Unidos?
¿Qué papel juegan las apuestas deportivas legalizadas en el mercado de deportes para espectadores de los Estados Unidos?
¿Qué desarrollos recientes tienen más probabilidades de dar forma al mercado de deportes para espectadores de los Estados Unidos en 2026?
¿Qué desarrollos recientes tienen más probabilidades de dar forma al mercado de deportes para espectadores de los Estados Unidos en 2026?