
Tamaño y cuota del mercado de dispositivos de automonitoreo de glucosa en sangre de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 230.67 Millones de dólares |
| Tamaño del Mercado (2026) | 243.77 Millones de dólares |
| Tamaño del Mercado (2031) | 321.29 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
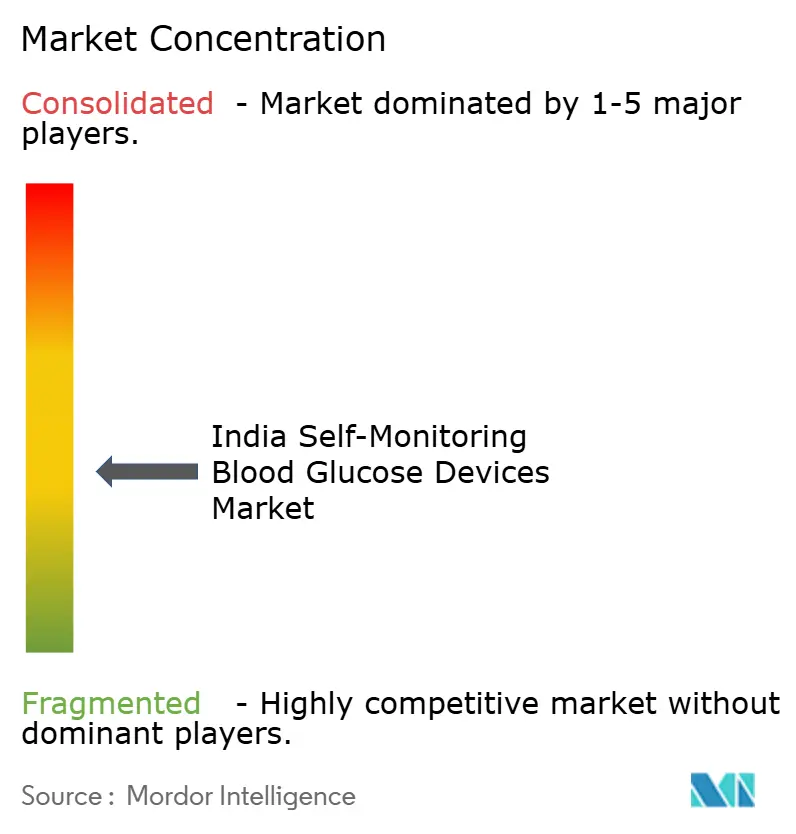
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dispositivos de automonitoreo de glucosa en sangre de India por Mordor Intelligence
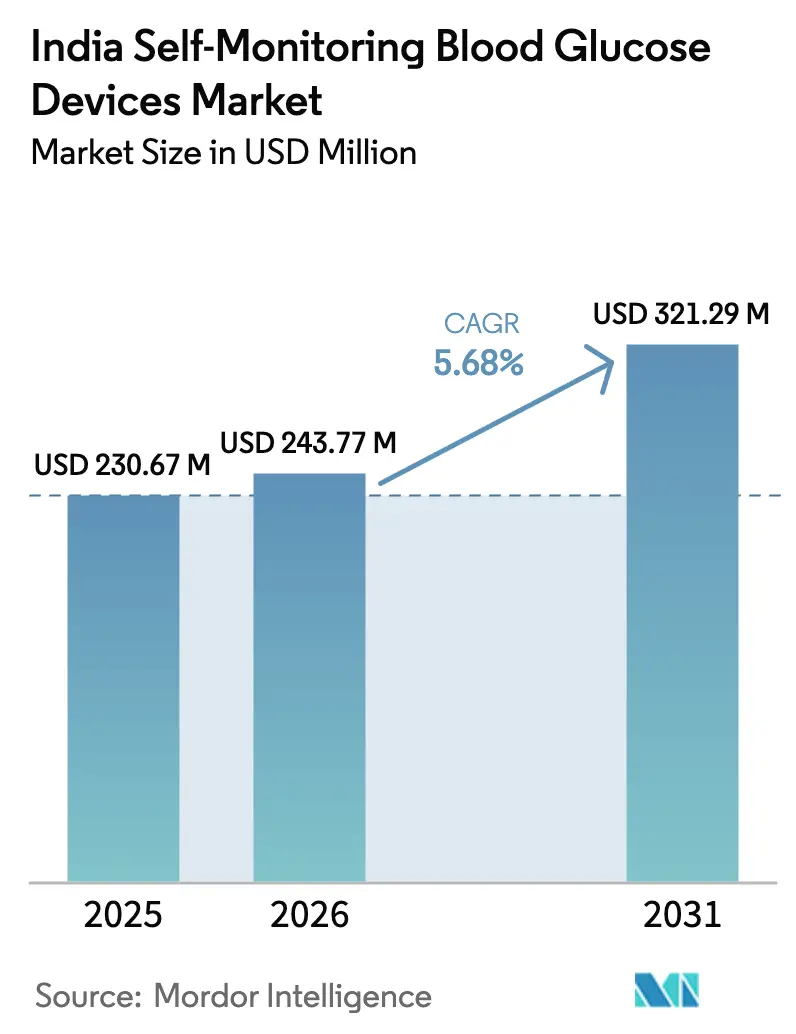
El tamaño del mercado de dispositivos de automonitoreo de glucosa en sangre de India fue valorado en USD 230,67 millones en 2025 y se estima que crecerá desde USD 243,77 millones en 2026 hasta alcanzar USD 321,29 millones en 2031, a una CAGR del 5,68% durante el período de previsión (2026-2031). La creciente prevalencia de la diabetes, el inicio más temprano de la enfermedad entre adultos en edad laboral y los glucómetros habilitados para teléfonos inteligentes están impulsando el mercado de dispositivos de automonitoreo de glucosa en sangre de India. El cribado gubernamental en el marco del Programa Nacional para la Prevención y el Control del Cáncer, la Diabetes, las Enfermedades Cardiovasculares y los Accidentes Cerebrovasculares ha incrementado los volúmenes de detección, mientras que el endurecimiento de las regulaciones de calidad está desplazando las importaciones reacondicionadas y las tiras falsificadas. Los incentivos a la producción nacional reducen los costos de los consumibles, las suscripciones a e-farmacias mejoran el acceso en zonas rurales y la asesoría habilitada por IA impulsa la adherencia al tratamiento, todo ello reforzando la expansión del mercado de dispositivos de automonitoreo de glucosa en sangre de India.
Conclusiones clave del informe
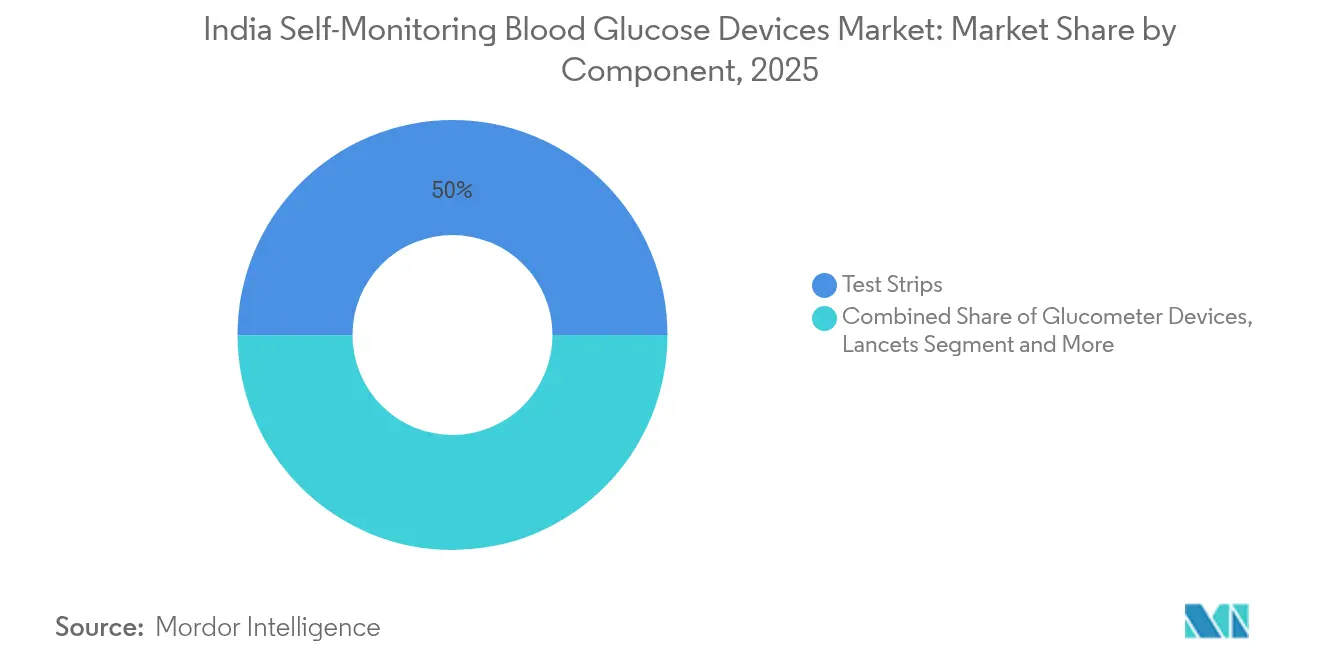
- Por componente, las tiras reactivas lideraron con el 50,02% de la cuota del mercado de dispositivos de automonitoreo de glucosa en sangre de India en 2025; los dispositivos glucómetros se expanden a una CAGR del 10,74% hasta 2031.
- Por tecnología, los biosensores electroquímicos acapararon el 76,10% de la cuota de ingresos en 2025, mientras que los dongles integrados en teléfonos inteligentes se proyecta que crezcan a una CAGR del 15,28% hasta 2031.
- Por usuario final, los pacientes de atención domiciliaria representaron el 62,05% de la cuota del tamaño del mercado de dispositivos de automonitoreo de glucosa en sangre de India en 2025, con clínicas y laboratorios de diagnóstico avanzando a una CAGR del 12,35% hasta 2031.
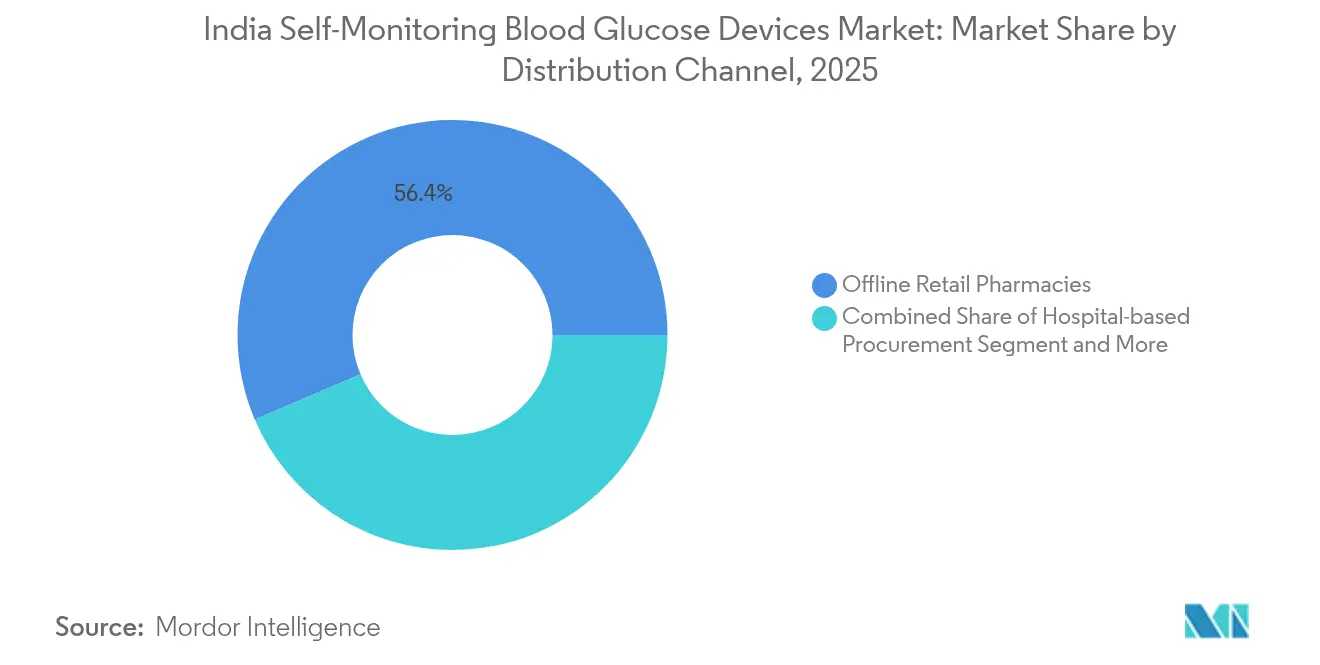
- Por canal de distribución, las farmacias minoristas físicas mantuvieron el 56,42% de la cuota de ingresos en 2025; se prevé que las e-farmacias y los canales directos al consumidor registren una CAGR del 16,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de dispositivos de automonitoreo de glucosa en sangre de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente prevalencia de la diabetes e inicio más temprano | +1.2% | Metrópolis urbanas y zonas periurbanas en expansión | Largo plazo (≥ 4 años) |
| Programas de cribado y subsidio gubernamentales | +0.8% | Nacional, ganancias tempranas en distritos rurales y semiurbanos | Mediano plazo (2-4 años) |
| Mayor ingreso disponible y concienciación sobre el estilo de vida | +0.9% | Ciudades de nivel 1 y nivel 2, extendiéndose al nivel 3 | Mediano plazo (2-4 años) |
| Integración de salud digital con glucómetros | +1.1% | Primero en zonas urbanas, penetrando gradualmente en mercados más pequeños | Corto plazo (≤ 2 años) |
| Penetración de suscripciones a e-farmacias (nivel 2/3) | +0.7% | Ciudades de nivel 2 y nivel 3 con densidad farmacéutica limitada | Corto plazo (≤ 2 años) |
| Fabricación local de tiras reactivas bajo el plan PLI | +0.6% | Centros de producción nacionales, alivio de precios en todo el país | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de la diabetes e inicio más temprano
La base de 77 millones de pacientes adultos con diabetes tipo 2 de India, junto con 25 millones de personas prediabéticas, ha intensificado la demanda de dispositivos de autodiagnóstico. El inicio más temprano entre profesionales de entre 25 y 40 años eleva los volúmenes de monitoreo a lo largo de la vida y favorece los medidores conectados que se adaptan a los estilos de vida digitales. El mercado de dispositivos de automonitoreo de glucosa en sangre de India registra en consecuencia un aumento en las compras repetidas de tiras reactivas y un incremento en las actualizaciones a dispositivos premium.
Programas de cribado y subsidio gubernamentales
El cribado a nivel nacional abarca ahora más de 700 distritos, incorporando controles de glucosa en la atención primaria pública. Solo Tamil Nadu realizó el cribado de 2,5 millones de habitantes en 2024, estimulando las ventas minoristas posteriores de medidores y consumibles[1]Gobierno de Tamil Nadu, "Programa de Cribado de Diabetes," TN.GOV.IN. Los reembolsos parciales en el marco del CGHS y el ESIC cubren los medidores pero excluyen las tiras reactivas, manteniendo el potencial de ingresos recurrentes para los proveedores al tiempo que limita la adopción entre los grupos de bajos ingresos.
Integración de salud digital con glucómetros
El modelo Curv de BeatO, lanzado en noviembre de 2024, vincula dongles USB-C a un entrenador de IA, demostrando cómo el análisis conectado mejora la adherencia al convertir las lecturas en información práctica. El monitoreo remoto alivia la presión sobre la sobrecargada proporción médico-paciente de 1:1.456 en India. La innovación académica, como el prototipo mini-NIR no invasivo del SRM Institute presentado en enero de 2025, anticipa una disrupción futura, aunque los plazos comerciales siguen siendo inciertos.
Penetración de suscripciones a e-farmacias (nivel 2/3)
Las farmacias digitales cubren las brechas de suministro de atención crónica fuera de las grandes metrópolis. Los planes combinados de tiras reactivas y lancetas reducen el costo por prueba y garantizan recargas mensuales, anclando el mercado de dispositivos de automonitoreo de glucosa en sangre de India en localidades anteriormente desatendidas por farmacias físicas. El apoyo gubernamental a la telemedicina y las recetas electrónicas refuerza la claridad regulatoria de estos canales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo recurrente de los consumibles | −0.9% | A nivel nacional, especialmente agudo en zonas rurales y de bajos ingresos | Largo plazo (≥ 4 años) |
| Cobertura limitada de seguros y reembolsos | −0.7% | A nivel nacional, especialmente en sectores de ingresos medios y bajos | Mediano plazo (2-4 años) |
| Tiras reactivas falsificadas y de mercado gris | −0.5% | Zonas urbanas con alta concentración de comercio electrónico | Corto plazo (≤ 2 años) |
| Riesgos de privacidad de datos en dispositivos vinculados a aplicaciones | −0.3% | Inicialmente usuarios urbanos con dominio tecnológico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo recurrente de los consumibles
Los gastos mensuales en tiras reactivas superan con frecuencia el desembolso único por el medidor, lo que lleva a los usuarios sensibles al precio a reducir la frecuencia de las pruebas. La escasa cobertura de los seguros privados y los mínimos reembolsos públicos agravan la brecha de asequibilidad[2]Autoridad Reguladora y de Desarrollo de Seguros, "Directrices de seguro de salud," IRDAI.GOV.IN.
Cobertura limitada de seguros y reembolsos
La mayoría de las pólizas privadas clasifican el monitoreo como preventivo y excluyen los consumibles; Ayushman Bharat cubre la hospitalización, pero no los suministros ambulatorios[3]Autoridad Nacional de Salud, "Cobertura de Ayushman Bharat," NHA.GOV.IN. El gasto de bolsillo frena el escalamiento de la industria de dispositivos de automonitoreo de glucosa en sangre de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: los consumibles impulsan los ingresos a pesar de la innovación en dispositivos
Las tiras reactivas conservaron el 50,02% de la cuota del mercado de dispositivos de automonitoreo de glucosa en sangre de India en 2025, poniendo de relieve la arquitectura de ingresos centrada en los consumibles. Los dispositivos glucómetros, impulsados por los ciclos de sustitución y los complementos digitales, avanzan a una CAGR del 10,74%. Las lancetas y los dispositivos de punción, aunque de menor tamaño, siguen una trayectoria de volumen predecible. El lanzamiento del Curv USB-C de BeatO ejemplifica las mejoras de diseño dirigidas a diabéticos jóvenes y con afinidad tecnológica. El prototipo no invasivo del SRM Institute, de ser comercializado, podría comprimir la demanda de tiras reactivas y reconfigurar el mercado de dispositivos de automonitoreo de glucosa en sangre de India.
Las tiras electroquímicas representan la mayor parte de la fabricación bajo el plan PLI de India, reduciendo los costos de entrega en un 10-15% y permitiendo a las marcas locales ampliar la distribución más allá de las ciudades de nivel 1.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tecnología: el dominio electroquímico se enfrenta a la disrupción digital
Los biosensores electroquímicos acapararon el 76,10% de los ingresos de 2025, respaldados por cadenas de suministro maduras y precisión validada. Las plataformas fotométricas ocupan una demanda institucional de nicho. Los dongles integrados en teléfonos inteligentes, con un crecimiento del 15,28% de CAGR, aprovechan los 750 millones de dispositivos conectados a internet de India. Los cartuchos continuos sin tiras atienden a usuarios que buscan un menor gasto durante toda la vida útil, pero requieren un mayor desembolso inicial. Los procesos de aprobación del CDSCO promueven la seguridad, aunque alargan el tiempo de comercialización de las nuevas plataformas, marcando el ritmo al que el mercado de dispositivos de automonitoreo de glucosa en sangre de India absorbe los formatos de próxima generación.
Por usuario final: el dominio de la atención domiciliaria refleja las brechas en la infraestructura de salud
Los pacientes de atención domiciliaria representaron el 62,05% del tamaño del mercado de dispositivos de automonitoreo de glucosa en sangre de India en 2025. Esta preferencia refleja las normas culturales de supervisión familiar y la escasez de endocrinólogos en ciudades más pequeñas. Sin embargo, los programas de detección gubernamentales están canalizando a los pacientes recién diagnosticados hacia las redes clínicas, otorgando a las clínicas y laboratorios de diagnóstico el crecimiento proyectado más rápido, con una CAGR del 12,35%. Los hospitales continúan con las pruebas de rutina en sala, pero su cuota permanece relativamente estable a medida que el monitoreo ambulatorio se desplaza hacia los hogares.
Por canal de distribución: la transformación digital acelera el crecimiento de las e-farmacias
Las farmacias físicas mantuvieron el 56,42% de la cuota de ingresos en 2025, ofreciendo atención inmediata y asesoramiento presencial valorado por los adultos mayores. Sin embargo, las e-farmacias y los puntos de venta directos al consumidor crecen a una CAGR del 16,95%, combinando envíos mensuales de tiras reactivas con asesoría de IA y descuentos por fidelidad. A medida que las redes logísticas se profundizan, el mercado de dispositivos de automonitoreo de glucosa en sangre de India depende cada vez más de la entrega de última milla para salvar las brechas rurales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Las variaciones en toda India dependen de los ingresos, la urbanización y las iniciativas de salud estatales. El corredor noroccidental, anclado por Delhi, Bombay y Pune, establece el nivel de adopción de medidores conectados gracias a un mayor ingreso per cápita y una mayor densidad de clínicas especializadas. Los estados del sur se acercan de cerca: el cribado de Tamil Nadu a 2,5 millones de ciudadanos en 2024 estimuló una demanda minorista pronunciada, mientras que la fuerza laboral tecnológica de Karnataka favorece los medidores vinculados a aplicaciones. Las regiones orientales, lideradas por Bengala Occidental y Odisha, representan oportunidades de trampolín a medida que los programas gubernamentales y la logística de e-farmacias mitigan las históricas escaseces de suministro.
La penetración en ciudades de nivel 2 y nivel 3 sigue siendo la principal palanca de crecimiento. El cribado del Programa Nacional descubre diabéticos no diagnosticados, y las farmacias digitales entregan suscripciones de tiras reactivas en localidades que carecen de farmacias de atención crónica. Sin embargo, la aplicación desigual de las normas del CDSCO a nivel estatal genera costos de cumplimiento y fricciones en el despliegue; las multinacionales suelen asociarse con distribuidores locales verificados para garantizar la conformidad regulatoria y la confianza del cliente.
Panorama regulatorio
Los productos de automonitoreo de glucosa en sangre (SMBG) en India están regulados como dispositivos médicos de diagnóstico in vitro (IVD) por la Organización Central de Control de Estándares de Medicamentos (CDSCO) bajo el Ministerio de Salud y Bienestar Familiar, dentro del marco de la Ley de Medicamentos y Cosméticos de 1940 y las Reglas de Dispositivos Médicos (MDR) de 2017. El acceso al mercado se canaliza a través de los sistemas y requisitos de documentación de la CDSCO, con la licencia de importación normalmente presentada mediante el Formulario MD-14 y la fabricación nacional a través de las vías MD-7/MD-8. En la práctica, el registro, el etiquetado y una cadena de suministro trazable son requisitos previos para la expansión de canales a gran escala.
Las MDR de 2017 también elevan las expectativas de calidad y desempeño mediante requisitos de Sistemas de Gestión de Calidad alineados con la ISO 13485 (Quinto Anexo). Las normas aplicables referenciadas por BIS, como IS/ISO 15197, sustentan la precisión y la evaluación de desempeño de los medidores y tiras de glucosa. En conjunto, las licencias, las expectativas de expediente técnico y la conformidad con normas reconocidas elevan el umbral de cumplimiento para el suministro de bajo costo o informal, reforzando el cambio hacia distribuidores verificados y suministro autorizado de tiras en el comercio minorista tradicional y en los canales de farmacia electrónica de rápido crecimiento.
Panorama competitivo
El mercado de dispositivos de automonitoreo de glucosa en sangre de India presenta una fragmentación moderada. Entidades globales como Roche, Abbott y otras compiten con actores domésticos como BeatO y Agatsa. Las demandas judiciales por tiras falsificadas en 2024 reforzaron la importancia atribuida a la autenticidad e impulsaron a los actores legítimos a adoptar etiquetas holográficas y verificación basada en aplicaciones. BeatO se diferencia con asesoría de IA, mientras que Agatsa avanza en medidores sin punción para atraer a los segmentos reacios a las agujas. El embargo del CDSCO de enero de 2025 sobre las importaciones reacondicionadas desplaza los productos del mercado gris, abriendo camino a los fabricantes de diseño original que aprovechan los Incentivos Vinculados a la Producción para localizar la fabricación de tiras reactivas a escala. Los prototipos no invasivos de laboratorios académicos anticipan una disrupción futura, pero los obstáculos para su comercialización protegen los ingresos de los actores establecidos en el corto plazo.
Líderes de la industria de dispositivos de automonitoreo de glucosa en sangre de India
Roche Diabetes Care
Abbott Diabetes Care
Ascensia Diabetes Care
LifeScan
Dr. Morepen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco a corto plazo en ciudades de nivel 2 y nivel 3, donde los programas públicos de detección y el suministro digital se superponen. La detección gubernamental bajo el Programa Nacional para la Prevención y Control del Cáncer, la Diabetes, las Enfermedades Cardiovasculares y el Accidente Cerebrovascular ha ampliado el alcance de las pruebas a más de 700 distritos, y Tamil Nadu informó haber examinado a 2,5 millones de residentes en 2024. Estos resultados convierten a los pacientes recién identificados en compradores de medidores por primera vez y consumidores recurrentes de tiras, lo que crea espacio para marcas y socios de canal que pueden combinar educación, incorporación y reposición predecible de consumibles, en particular dado que el cuidado en el hogar sigue siendo el entorno dominante para el usuario final.
La combinación de productos también está evolucionando más allá del SMBG episódico mediante punción digital hacia el monitoreo conectado y casos de uso de mayor agudeza que vinculan los dispositivos con el coaching o los flujos de trabajo clínicos. Los lanzamientos recientes, como el FreeStyle Libre 2 Plus de Abbott en India (agosto de 2025) y los dispositivos CGM Diasens y GlucoLive de Zydus Lifesciences (marzo de 2026), apuntan a una inversión continua en monitoreo continuo y conectado por aplicación, mientras que el modelo conectado Curv de BeatO (noviembre de 2024) destaca la demanda de formatos centrados en el teléfono inteligente. En el lado de la oferta, el cumplimiento de las MDR de 2017, incluidas las expectativas de expediente técnico y evaluación de desempeño referenciadas a IS/ISO 15197, tiende a favorecer a los actores que pueden mantener una calidad constante en tiras de alto volumen manteniendo una distribución autenticada. Esto respalda oportunidades en el empaquetado antifalsificación, la verificación basada en aplicaciones y los programas de fabricación localizada de tiras que reducen los costos de entrega para los canales basados en suscripción.
Desarrollos recientes del sector
- Julio de 2026: Beurer India lanzó el Monitor de Glucosa en Sangre GL 22, fabricado localmente bajo la iniciativa Make in India. El lanzamiento mejora la cobertura de la cadena de suministro nacional y la accesibilidad de precios para los pacientes, apoyando una penetración de mercado más amplia en India.
- Marzo de 2026: Tracky se asoció con TatvaCare para integrar los sistemas CGM TRACKY con conectividad Bluetooth con la plataforma digital GoodFlip para la gestión de salud cardiometabólica. La colaboración impulsa la adopción de CGM conectados y amplía los puntos de contacto digitales para el cuidado de la diabetes.
- Marzo de 2026: Zydus Lifesciences lanzó los dispositivos de monitoreo continuo de glucosa Diasens y GlucoLive, con transmisión de datos en tiempo real impulsada por IA y monitoreo remoto para pacientes de alto riesgo. Los nuevos dispositivos CGM habilitados con IA amplían las capacidades de atención a pacientes de alto riesgo y respaldan la adopción del monitoreo remoto.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor de los dispositivos y consumibles utilizados para el autocontrol de glucosa en sangre en India, capturado a través de glucómetros, tiras de prueba y lancetas o dispositivos de punción vendidos a través de canales clínicos y minoristas.
Exclusiones de alcance: excluimos los analizadores de glucosa de laboratorio y sus reactivos utilizados para pruebas de diagnóstico en laboratorios centralizados.
Descripción general de la segmentación
- Por componente
- Dispositivos glucómetros
- Tiras reactivas
- Lancetas y dispositivos de punción
- Por tecnología
- Biosensores electroquímicos
- Fotométrico (óptico)
- Cartucho continuo sin tiras (p. ej., casete)
- Dongles integrados en teléfonos inteligentes
- Por usuario final
- Pacientes de atención domiciliaria
- Hospitales
- Clínicas y laboratorios de diagnóstico
- Farmacias y tiendas de bienestar
- Por canal de distribución
- Farmacias minoristas físicas
- Adquisición hospitalaria
- E-farmacias y canal directo al consumidor
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la forma inicial de la demanda y la oferta en India, y para mapear cómo las personas acceden a los productos de monitoreo de glucosa a través de hospitales, farmacias y farmacias electrónicas. Consultamos materiales de salud pública y epidemiología para comprender la prevalencia de la diabetes y el impulso de la detección, y luego alineamos esos indicadores con las señales de adopción de dispositivos.
Las fuentes que consultamos incluyen, por ejemplo, encuestas nacionales de salud y actualizaciones de programas del Ministerio de Salud y Bienestar Familiar y la Misión Nacional de Salud, estadísticas de prevalencia y vías de atención de la Federación Internacional de Diabetes, y publicaciones relacionadas del Consejo Indio de Investigación Médica y revistas médicas revisadas por pares. También utilizamos señales de registro de productos y seguridad del regulador nacional, junto con informes anuales de empresas, presentaciones a inversores y cobertura de prensa acreditada para rastrear lanzamientos, dirección de precios y expansión de canales. Además, se utilizaron selectivamente una suscripción de pago para datos financieros de empresas y otra para inteligencia de patentes con el fin de validar la exposición a ingresos y las afirmaciones tecnológicas. Estos ejemplos no son exhaustivos, y revisamos otros documentos y conjuntos de datos públicos para recopilar, verificar de forma cruzada y aclarar los datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas nos ayudaron a convertir indicadores amplios en supuestos de dimensionamiento utilizables, especialmente para el consumo de tiras por usuario activo, los ciclos de reemplazo de medidores y cómo varían los precios entre canales. Hablamos con fabricantes, importadores, distribuidores, participantes del comercio minorista y de farmacias electrónicas, y proveedores de atención médica, para que el modelo refleje el comportamiento de compra en los principales estados y niveles de ciudad.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 18% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, comenzando con la población objetivo que se autocontrola y luego traduciendo ese conjunto de demanda en volúmenes anuales de medidores, tiras y lancetas. Para India, la construcción de arriba hacia abajo utilizó las tendencias de prevalencia de diabetes y detección para estimar los usuarios activos de automonitoreo, y luego convirtió a esos usuarios en el uso anual de tiras y el reemplazo de dispositivos. Una vez establecida la lógica de la demanda, la verificamos de forma cruzada con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores y canales, precios de venta promedio muestreados multiplicados por volúmenes implícitos, y verificaciones de canal a nivel de distribuidor, de modo que los totales pudieran ajustarse cuando se desviaran de lo que el mercado puede suministrar de manera realista.
Algunos insumos tuvieron la mayor parte del peso en el modelo, y se actualizaron cuidadosamente. Estos incluyen la proporción de pacientes diagnosticados que se autocontrolan en casa, las pruebas por semana según la intensidad de la terapia, la división entre las ventas de farmacia tradicional y farmacia electrónica, los rangos de precio de venta promedio para tiras y medidores, y el ciclo de reemplazo de la base instalada (incluidas las actualizaciones impulsadas por la batería y la precisión). Cuando existían vacíos, especialmente para participantes más pequeños no cotizados, los ingresos se infirieron utilizando bandas de precios a nivel de categoría y presencia de canal, y luego se volvieron a verificar con la retroalimentación de las entrevistas.
La previsión se basó en un análisis de escenarios respaldado por una visión multivariante de los factores de demanda, donde el crecimiento de la prevalencia, los efectos de la urbanización y los ingresos en la frecuencia de las pruebas, la penetración de las farmacias electrónicas y la aplicación de la calidad que limita el suministro de productos falsificados o reacondicionados se trataron como piezas clave en movimiento. Los supuestos se finalizaron solo después de que se alinearon con lo que los profesionales y los encuestados del sector describieron como la vía de adopción más probable entre 2026 y 2031.
Validación de datos y ciclo de actualización
La validación se realizó mediante controles repetidos en todo el modelo para que los totales finales se mantuvieran coherentes con señales independientes. Comparamos los volúmenes implícitos de tiras por usuario con el comportamiento práctico de las pruebas, revisamos las curvas de precios frente a la realidad a nivel de canal, y luego señalamos cualquier salto interanual que no coincidiera con cambios conocidos en políticas, acceso o suministro.
Antes de la aprobación final, el trabajo se revisa en etapas, primero dentro del equipo de analistas y luego mediante una revisión sénior centrada en los supuestos, la exactitud aritmética y si cada factor es rastreable hasta una fuente o una nota de entrevista. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios, cambios de precios pronunciados o movimientos significativos de adopción tecnológica. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la última visión actualizada.
Tamaño del mercado de dispositivos de automonitoreo de glucosa en sangre en India de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos de automonitoreo de glucosa en sangre en India pueden parecer muy dispares, incluso cuando parecen abarcar el mismo conjunto de productos. Las diferencias generalmente provienen de lo que se cuenta como parte del mercado, qué año se trata como base, y si los supuestos de precios y uso se validaron a través de la retroalimentación del sector.
Algunas cifras publicadas incorporan el monitoreo continuo de glucosa y otros ingresos de monitoreo de glucosa más amplios en el mismo total, y esa elección puede aumentar rápidamente la cifra. Mordor Intelligence solo cuenta los sistemas y consumibles de automonitoreo (medidores, tiras y lancetas) y mantiene el modelo anclado en el consumo de tiras activo por usuario y en precios de canal realistas en India.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 230,67 millones de USD (2025) | |
| Informe Sectorial A | 366,53 millones de USD (2024) | Utiliza una definición más amplia de monitoreo de glucosa que normalmente combina el SMBG con el monitoreo continuo, y está anclada a un año base diferente, lo que dificulta la comparación directa sin normalización del alcance. |
| Estudio del Sector B | 305,00 millones de USD (2022) | Año base más antiguo y visibilidad limitada sobre la combinación de canales y la tasa de consumo de consumibles, lo que puede subestimar el aumento posterior derivado de la expansión de la farmacia electrónica y los cambios en la frecuencia de las pruebas. |
En conjunto, la dispersión se explica más por las elecciones de alcance y año base que por la aritmética. Al vincular la demanda a los usuarios activos, la tasa de consumo de tiras y los precios a nivel de canal, la estimación se mantiene rastreable a insumos que pueden volver a verificarse y actualizarse a medida que el mercado cambia.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de dispositivos de automonitoreo de glucosa en sangre de India en 2026?
El mercado se sitúa en USD 243,77 millones en 2026, con una trayectoria hacia USD 321,29 millones en 2031.
¿A qué velocidad crece la demanda de glucómetros integrados en teléfonos inteligentes?
Se proyecta que los dispositivos que se conectan directamente a los teléfonos registren una CAGR del 15,28% hasta 2031.
¿Qué componente genera los mayores ingresos?
Las tiras reactivas aportan el 50,02% de los ingresos de 2025, reflejando el modelo impulsado por los consumibles.
¿Por qué son importantes las e-farmacias para la atención de la diabetes fuera de las metrópolis?
Los modelos de suscripción garantizan el suministro mensual de tiras reactivas y amplían el alcance a las ciudades de nivel 2 y nivel 3 que carecen de farmacias de atención crónica.
¿Qué medida regulatoria afectó las importaciones de dispositivos reacondicionados?
El CDSCO suspendió las importaciones de dispositivos médicos reacondicionados en enero de 2025, endureciendo los controles de calidad y favoreciendo a los fabricantes originales.
Última actualización de la página el:



