
Tamaño y Participación del Mercado de Sistemas de Gestión Omnicanal y de Almacenes de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
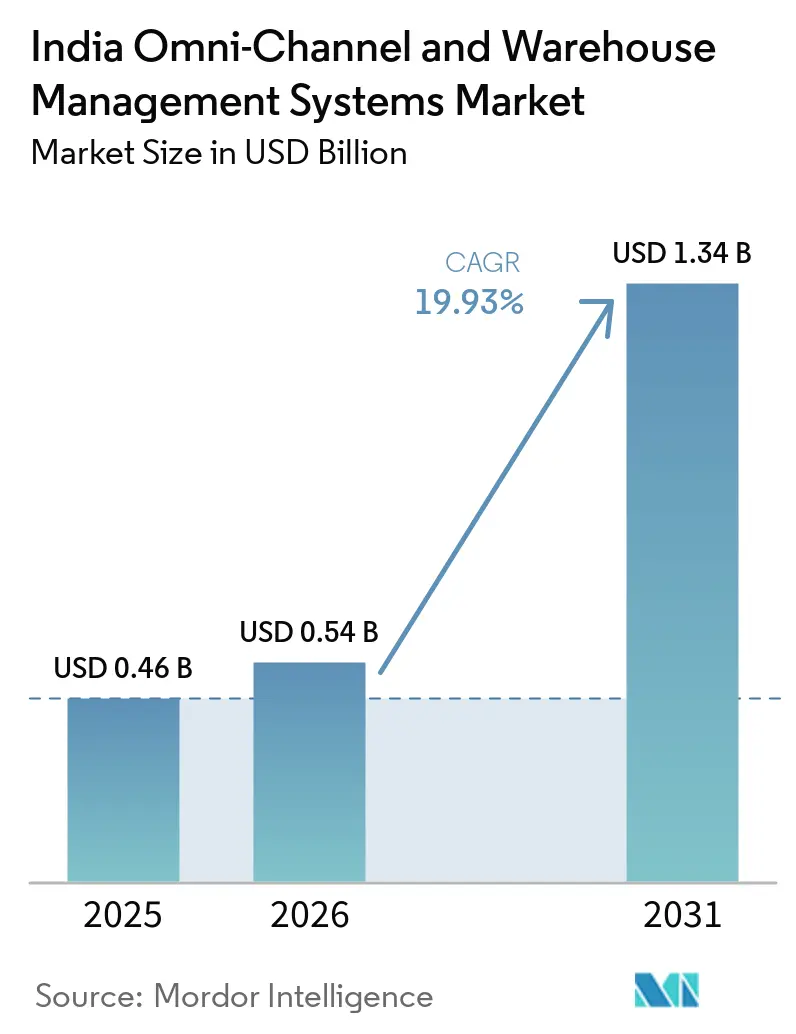
| Tamaño del mercado en el año base (2025) | 0.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.93 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión Omnicanal y de Almacenes de India por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Sistemas de Gestión Omnicanal y de Almacenes de India sea de 0,46 mil millones de USD en 2025, 0,54 mil millones de USD en 2026, y alcance 1,34 mil millones de USD en 2031, creciendo a una CAGR del 19,93% de 2026 a 2031. El aumento de los volúmenes del comercio electrónico, la expansión de las redes de comercio rápido y un entorno de políticas favorable están acelerando el gasto de capital en infraestructura moderna de cumplimiento de pedidos. Las implementaciones basadas en la nube están ganando preferencia a medida que los precios de alojamiento disminuyen, lo que permite a las empresas del mercado medio acceder a una sofisticada orquestación de inventario sin la carga del hardware local. Los incentivos gubernamentales bajo los esquemas de Incentivos Vinculados a la Producción (PLI), la Política Nacional de Logística y la Red Abierta para el Comercio Digital (ONDC) están reencuadrando los sistemas de gestión de almacenes (WMS) como infraestructura esencial en lugar de software opcional. La dinámica competitiva sigue siendo fragmentada, ya que ningn proveedor controla más del 15% de la participación, lo que fomenta la diferenciación de productos específicos por sector vertical. Por último, las disparidades regionales en la calidad de los bienes raíces y las habilidades laborales continúan dando forma a los plazos de adopción, especialmente fuera de las ocho principales áreas metropolitanas.
Conclusiones Clave del Informe
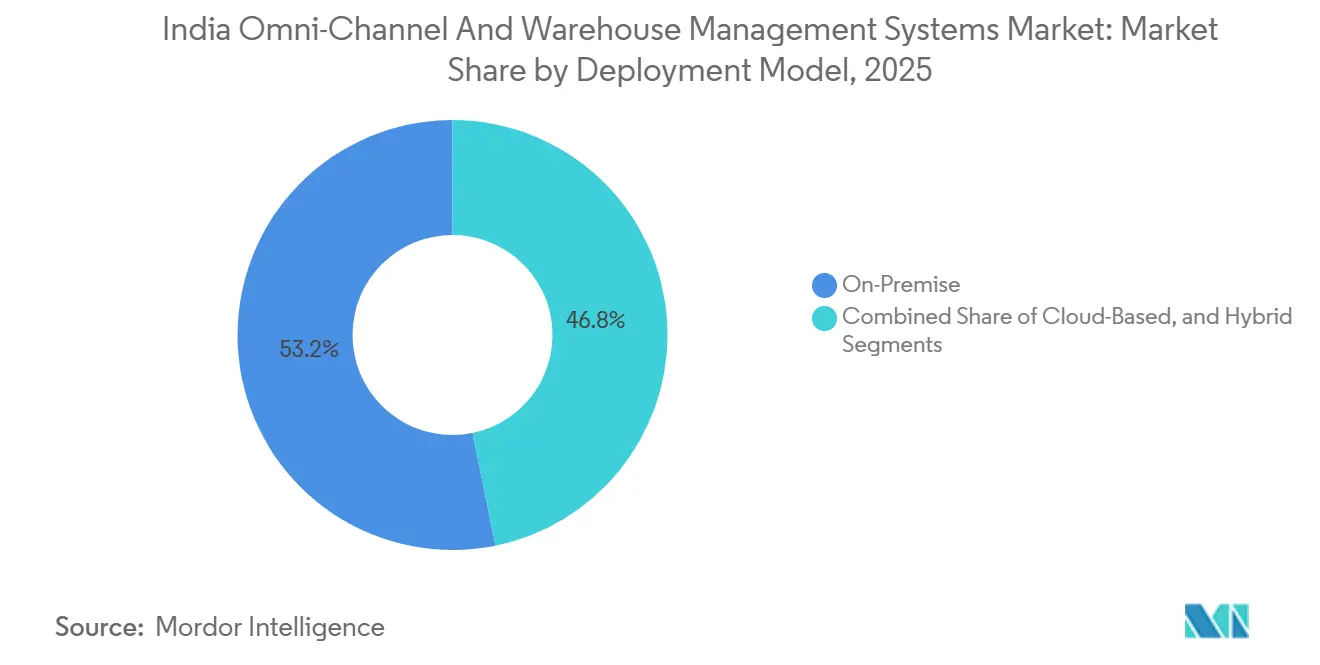
- Por modelo de implementación, las soluciones locales (on-premises) representaron el 53,21% de la cuota del mercado de sistemas de gestión de almacenes y omnicanal de India en 2025, mientras que las implementaciones basadas en la nube avanzan a una CAGR del 20,12% hasta 2031.
- Por componente, el Software concentró el 68,94% del tamaño del mercado de sistemas de gestión de almacenes y omnicanal de India en 2025, y los Servicios se expanden a una CAGR del 20,33%.
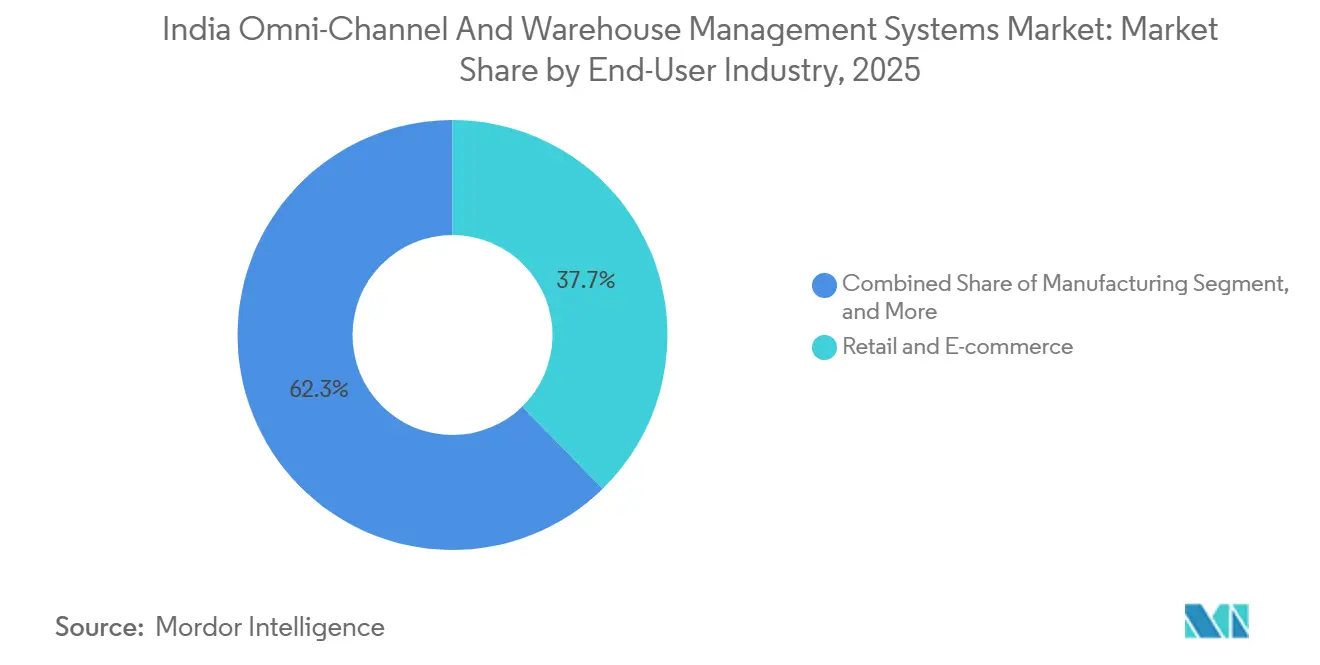
- Por industria de usuario final, el Comercio Minorista y el Comercio Electrónico lideraron con una cuota de ingresos del 37,69% en 2025; se prevé que la Logística de Terceros se expanda a una CAGR del 20,11% hasta 2031.
- Por tipo de almacén, los Centros de Distribución representaron el 31,57% del tamaño del mercado de sistemas de gestión de almacenes y omnicanal de India en 2025, y los Centros de Cumplimiento de Comercio Electrónico avanzan a una CAGR del 20,42%.
Tendencias e Información del Mercado de Sistemas de Gestión Omnicanal y de Almacenes de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida penetración del comercio electrónico y carrera por la entrega en el mismo día | +2.8% | Nacional con concentración en metrópolis y ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Optimización de la red panindiana habilitada por el GST por parte de los 3PL | +2.1% | Nacional, más fuerte en corredores manufactureros | Mediano plazo (2-4 años) |
| Esquemas PLI gubernamentales para tecnología logística y cadena de frío | +1.9% | Nacional con enfoque en centros manufactureros | Largo plazo (≥ 4 años) |
| Auge de pilotos de comercio minorista omnicanal conformes con ONDC | +1.4% | Mercados urbanos, en expansión hacia ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Caída en los costos de alojamiento en la nube por debajo de INR 3/hora por instancia | +1.2% | Nacional, beneficiando operaciones distribuidas | Corto plazo (≤ 2 años) |
| Planificación laboral impulsada por IA que reduce el tiempo de almacenamiento en un 25-40% | +1.2% | Clústeres metropolitanos y almacenes de Grado A | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida penetración del comercio electrónico y carrera por la entrega en el mismo día
Las promesas de entrega en el mismo día y de comercio rápido son ahora estándar en las principales metrópolis de India, y exigen visibilidad de inventario en tiempo real y optimización de asignación de espacios en menos de un minuto. La instalación de Haringhata de Flipkart ejemplifica este cambio, utilizando nueve kilómetros de cintas transportadoras para reducir el tiempo de rotación en un 35-50%.[1] Las plataformas WMS nativas de la nube orquestan el inventario en nodos de microcumplimiento, reemplazando los sistemas heredados que no pueden gestionar ventanas de entrega de menos de 4 horas. Los minoristas están invirtiendo en análisis predictivo para anticipar picos de demanda por localidad, lo que equilibra el stock en múltiples sitios más pequeños. El mercado de sistemas de gestión omnicanal y de almacenes de India se beneficia directamente de estas actualizaciones tecnológicas, con operadores de comercio rápido que priorizan la velocidad, la precisión y la escalabilidad.
Optimización de la red panindiana habilitada por el GST por parte de los 3PL
La eliminación de las barreras fiscales interestatales permite a los 3PL consolidar almacenes más pequeños en menos megainstalaciones automatizadas. Muchos proveedores han reducido el número de nodos en un 30-40% mientras aumentan el rendimiento, reducen los costos inmobiliarios y mejoran la utilización de la mano de obra.[2] Dicha consolidación exige un WMS capaz de facturación multicliente, monitoreo de cumplimiento y asignación dinámica de espacio. A medida que los 3PL se expanden, anclan flujos de ingresos recurrentes para los proveedores en el mercado de sistemas de gestión omnicanal y de almacenes de India mediante la firma de acuerdos de servicios gestionados plurianuales.
Esquemas PLI gubernamentales para tecnología logística y cadena de frío
Los incentivos PLI, que cubren hasta el 6% de las ventas incrementales, impulsan la adopción de módulos WMS de control de temperatura entre los procesadores farmacéuticos y de alimentos. Las instalaciones de cadena de frío ahora cuentan con registro continuo de temperatura, alertas automatizadas y trazabilidad hasta el nivel de artículo, incluido el seguimiento por lotes. Las empresas del mercado medio, que anteriormente no podían costear sistemas avanzados, encuentran las implementaciones financieramente viables, ampliando así la base direccionable para el mercado de sistemas de gestión omnicanal y de almacenes de India.
Auge de pilotos de comercio minorista omnicanal conformes con ONDC
El protocolo de ONDC exige sincronización de inventario en tiempo real y enrutamiento automatizado de pedidos. Los minoristas que actualizan sus sistemas para cumplir con los requisitos de conformidad están impulsando la demanda de soluciones WMS listas para la nube y con prioridad en API, capaces de cumplimiento agnóstico de canal. El éxito de los pilotos en las primeras ubicaciones está fomentando un despliegue rápido en 100 ciudades para 2025. Se espera que el mercado de sistemas de gestión omnicanal y de almacenes de India experimente una oleada de pequeños y medianos minoristas que adopten WMS por suscripción para conectarse con las pasarelas ONDC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Propiedad fragmentada de bienes raíces de almacenes en ciudades de segundo y tercer nivel | -1.8% | Ciudades de segundo y tercer nivel, centros logísticos rurales | Largo plazo (≥ 4 años) |
| Baja calidad de infraestructura de radiofrecuencia fuera de los clústeres metropolitanos | -1.4% | Áreas no metropolitanas, corredores industriales | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada en WMS (≤1,2 técnicos/10k ft²) | -1.1% | Nacional, aguda en ciudades de segundo y tercer nivel | Largo plazo (≥ 4 años) |
| Restricciones de localización de datos y flujos transfronterizos | -0.9% | Nacional, que afecta las operaciones multinacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Propiedad fragmentada de bienes raíces de almacenes en ciudades de segundo y tercer nivel
Los almacenes de propiedad familiar, con un promedio de 10.000-25.000 pies cuadrados, dominan las ciudades más pequeñas. Los propietarios se resisten a las mejoras específicas para los inquilinos, mientras que los inquilinos temen los costos irrecuperables asociados con los activos inamovibles. Las tarifas de licencias y hardware se vuelven antieconómicas cuando se distribuyen entre muchos sitios pequeños. Aunque las ubicaciones de segundo nivel albergan aproximadamente 100 millones de pies cuadrados de espacio, la penetración sigue siendo baja a menos que surjan plataformas WMS compartidas o modelos de reparto de costos. Esta fragmentación limita la expansión a corto plazo del mercado de sistemas de gestión omnicanal y de almacenes de India más allá de los clústeres metropolitanos.
Escasez de mano de obra calificada en WMS
India tiene solo 1,2 técnicos de WMS calificados por cada 10.000 ft², muy por debajo del referente de 2,5-3,0.[3] La capacitación abarca de seis a ocho semanas, más la operación supervisada, lo que eleva los costos de incorporación. Las brechas de habilidades en integración, resolución de problemas y análisis de datos retrasan aún más el retorno de la inversión. Los proveedores responden con interfaces más simples y diagnósticos remotos, aunque la escasez de mano de obra sigue frenando las tasas de adopción en el mercado de sistemas de gestión omnicanal y de almacenes de India fuera de las principales ciudades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación: La migración a la nube se acelera a pesar de las preocupaciones sobre el control
El tamaño del mercado de sistemas de gestión de almacenes y omnicanal de India para soluciones locales (on-premise) se situó en 0,24 mil millones de USD en 2025, representando una cuota del 53,21%. Sin embargo, se proyecta que la adopción de la nube se expanda a una CAGR del 20,12% hasta 2031, a medida que los costes de cómputo caigan por debajo de 3 INR por hora por instancia. Los operadores logísticos de terceros (3PL) de tamaño mediano experimentan un coste total de propiedad entre un 40% y un 60% inferior a lo largo de cinco años en comparación con las instalaciones locales. Las normas de residencia de datos mantienen los sectores verticales sensibles en nubes privadas, fomentando arquitecturas híbridas. En general, el desplazamiento de la demanda hacia los modelos de suscripción respalda los ingresos recurrentes para los proveedores, ampliando el mercado de sistemas de gestión de almacenes y omnicanal de India.
Una mayor agilidad atrae a los minoristas que necesitan escalar durante los períodos festivos, mientras que las actualizaciones automáticas de software alivian la carga de los equipos de TI internos. Los ciclos de implementación más rápidos, de ocho a doce semanas frente a hasta veinticuatro para las soluciones locales, permiten un retorno de la inversión más ágil. Los proveedores ahora agrupan módulos de análisis en nubes públicas, lo que permite a los clientes ejecutar predicciones de aprendizaje automático sin incurrir en grandes desembolsos de capital. Como resultado, se espera que en el mercado de sistemas de gestión de almacenes y omnicanal de India las implementaciones en la nube superen a las locales en los últimos años del período de previsión.



Por Componente: El crecimiento de los Servicios refleja la complejidad de la implementación
El Software retuvo el 68,94% del tamaño del mercado de sistemas de gestión de almacenes y omnicanal de India en 2025. Sin embargo, los ingresos por Servicios crecen a una CAGR del 20,33%, superando a las licencias. Las integraciones con robótica, sistemas de almacenamiento y recuperación automatizados (AS/RS) y sensores IoT requieren codificación personalizada y rediseño de procesos. Un proyecto de electrónica de consumo se prolongó durante 18 meses y los costes de servicio superaron los costes de licencia en un 40%. Los servicios gestionados resultan atractivos para las empresas que carecen de expertos internos, garantizando una optimización continua. La tendencia favorece a los socios del ecosistema —integradores de sistemas, proveedores de automatización y consultores— que capturan una porción creciente del mercado de sistemas de gestión de almacenes y omnicanal de India.
A medida que los módulos de mantenimiento predictivo y planificación basada en inteligencia artificial entran en funcionamiento, los contratos de soporte continuo adquieren mayor importancia. Los proveedores ahora fijan el precio de los servicios mediante modelos basados en resultados, vinculando las tarifas a las mejoras en el rendimiento. Esto alinea los incentivos y profundiza las relaciones con los clientes, reduciendo la probabilidad de cambio de proveedor y consolidando la fidelización en el mercado.
Por Industria de Usuario Final: El crecimiento de los 3PL supera a los líderes tradicionales
El Comercio Minorista y el Comercio Electrónico generaron el 37,69% de los ingresos de 2025, aprovechando los sistemas de gestión de almacenes (WMS) para gestionar los flujos omnicanal. El tamaño del mercado de sistemas de gestión de almacenes y omnicanal de India para los operadores logísticos de terceros (3PL) es menor, pero crece con mayor rapidez a una CAGR del 20,11%, a medida que las empresas externalizan la logística. Los megaalmacenes consolidados aumentan el rendimiento, impulsando la demanda de sistemas avanzados para respaldar la facturación multicliente. Los sectores de manufactura y bienes de consumo de alta rotación (FMCG) mantienen un crecimiento estable, utilizando los WMS para la gestión de inventarios justo a tiempo y el cumplimiento de calidad.
El sector farmacéutico paga una prima por la trazabilidad de lotes y el monitoreo térmico, un nicho impulsado por los incentivos de la cadena de frío en el marco del esquema de Incentivos Vinculados a la Producción (PLI). El impulso transversal entre sectores indica una base de clientes en expansión para el mercado de sistemas de gestión de almacenes y omnicanal de India. Los operadores logísticos de terceros (3PL) también lideran la innovación, pilotando robots de mercancía a persona y planificación de mano de obra basada en inteligencia artificial. Su escala proporciona a los proveedores implementaciones de referencia que aceleran la penetración en otros segmentos.

Por Tipo de Almacén: Los Centros de Cumplimiento Lideran la Adopción de Automatización.
Los Centros de Distribución representaron el 31,57% de la cuota en 2025. Se espera que los Centros de Cumplimiento de Comercio Electrónico se expandan a una CAGR del 20,42%, impulsados por la creciente demanda de expectativas de entrega en menos de 4 horas. Estas instalaciones dependen del análisis en tiempo real y la selección robótica para gestionar miles de pedidos pequeños. Los almacenes de almacenamiento en frío, aunque son un nicho, exigen tarifas de licencia elevadas debido a los estrictos requisitos de temperatura y trazabilidad.
Los centros de cross-docking hacen hincapié en la programación de muelles e interfaces de patio de transporte. Los almacenes de manufactura integran los WMS con la ejecución de producción para flujos de entrada a línea sin interrupciones. Cada subtipo genera requisitos especializados, lo que incentiva a los proveedores a adaptar sus módulos y fomenta la diversificación dentro del mercado de sistemas de gestión de almacenes y omnicanal de India.
Análisis Geográfico
El oeste de India mantuvo la cuota líder, respaldado por la Autoridad Portuaria Jawaharlal Nehru de Bombay, que gestiona una parte significativa de la carga en contenedores de India, y la sólida base manufacturera de Gujarat. Las regulaciones que rigen los materiales peligrosos y el cumplimiento aduanero impulsan la demanda de capacidades avanzadas de WMS, respaldando las actualizaciones continuas de los sistemas.
Se espera que el sur de India sea impulsado por la expansión de los clústeres tecnológicos, automotrices y farmacéuticos en Bengaluru, Chennai e Hyderabad. La instalación de 16.608 m² de NX Logistics en Bengaluru, dedicada al comercio rápido de Zepto, ilustra la rápida expansión de instalaciones de Grado A. La disponibilidad de mano de obra cualificada en TI y el apoyo gubernamental a la digitalización aceleran la adopción. Los proveedores suelen pilotar nuevos análisis y robótica aquí antes de implementarlos a nivel nacional, reforzando así el mercado de sistemas de gestión de almacenes y omnicanal de India.
El crecimiento del norte de India está vinculado al avance del Corredor de Carga Dedicado, que conecta el centro de consumo de Delhi con los centros industriales. El este de India se beneficia de la expansión de las instalaciones portuarias y la manufactura relacionada con la minería en Bengala Occidental y Odisha. Sin embargo, la infraestructura de radiofrecuencia (RF) desigual y el mercado inmobiliario fragmentado moderan la adopción, generando demanda de WMS de servicios compartidos y modelos de financiación entre propietarios e inquilinos.
Panorama Competitivo
Concentración del Mercado
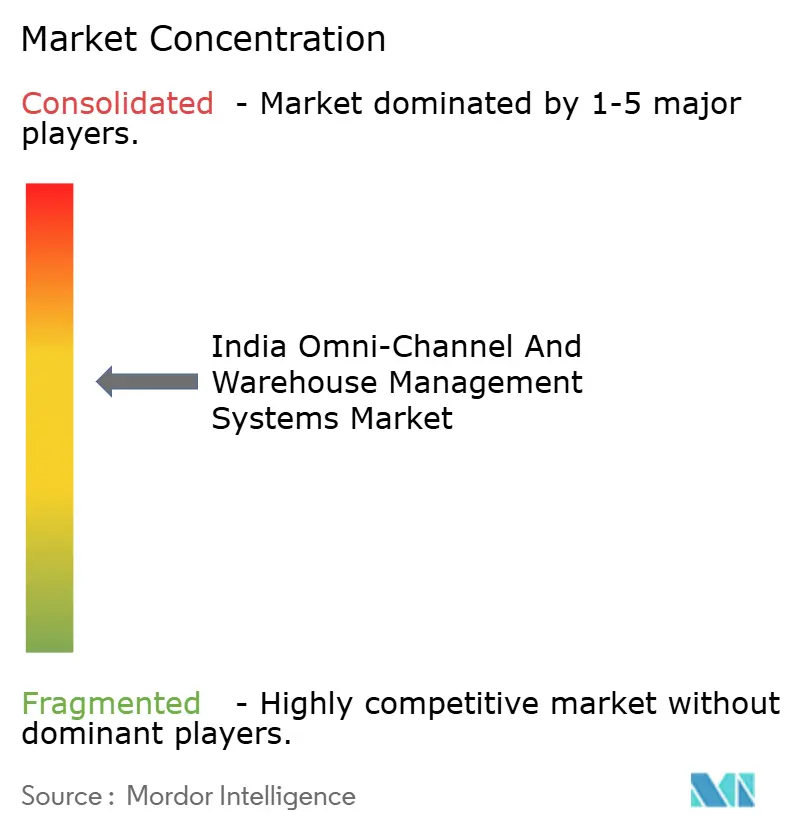
La fragmentación moderada define el mercado de sistemas de gestión omnicanal y de almacenes de India. Los líderes globales Manhattan Associates, Blue Yonder y Körber enfatizan el uso de módulos de IA y orquestación de robótica. Los especialistas nacionales Vinculum Solutions, Increff Technologies y Unicommerce aprovechan el conocimiento local y la personalización rápida. Ningún proveedor supera el 15% de participación, lo que refleja los variados requisitos entre los diferentes tipos de almacenes e industrias.
La diferenciación tecnológica da forma a la competencia. Las patentes de 2024 de GreyOrange sobre movilidad robótica multinivel señalan inversión en algoritmos propietarios. Los nuevos participantes nativos de la nube ofrecen licencias por suscripción e implementaciones en ocho semanas, desafiando los modelos tradicionales de licencia perpetua. El cumplimiento de la cadena de frío, las API listas para ONDC y la optimización de asignación de espacios para el comercio rápido son nichos emergentes de espacio en blanco. Los proveedores que forman asociaciones de ecosistema con proveedores de automatización e IoT aceleran el desarrollo de soluciones integradas, fortaleciendo sus posiciones en el mercado de sistemas de gestión omnicanal y de almacenes de India.
Líderes de la Industria de Sistemas de Gestión Omnicanal y de Almacenes de India
-
Manhattan Associates, Inc.
-
Blue Yonder Group, Inc.
-
Körber Supply Chain Software GmbH
-
Infor, Inc.
-
Tecsys Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2025: Vinculum Solutions Pvt. Ltd. introdujo un WMS omnicanal listo para ONDC diseñado para minoristas indios. La plataforma ofrece sincronización de inventario en tiempo real en tiendas físicas y escaparates digitales, apoyando a los comerciantes en ciudades de primer nivel que planean unirse a la red ONDC.
- Agosto de 2025: Increff Technologies Pvt. Ltd. recaudó INR 75 crore (USD 9 millones) en financiamiento de Serie B liderado por Sequoia Capital India. El nuevo capital ayudará a extender las herramientas de optimización de almacenes impulsadas por IA de la empresa a ciudades de segundo y tercer nivel, con el objetivo de reducir los gastos operativos en un 30-40% mediante análisis de aprendizaje automático.
- Junio de 2025: Ramco Systems Ltd. se asoció con Amazon Web Services para presentar un WMS nativo de la nube para pequeñas y medianas empresas. Con un precio desde INR 25.000 al mes, la solución funciona en la región de Mumbai de AWS, ofrece tiempos de respuesta inferiores a tres segundos y viene con enlaces integrados a las principales plataformas ERP indias y módulos de cumplimiento del GST.
- Marzo de 2025: Unicommerce eSolutions Pvt. Ltd. adquirió una empresa de integración de robótica con sede en Bengaluru por INR 45 crore (USD 5,4 millones). El acuerdo añade capacidades de robots móviles autónomos y automatización de procesos al WMS de Unicommerce, dirigido a centros de cumplimiento de comercio electrónico que requieren un rendimiento de entrega en menos de cuatro horas.
Alcance del Informe del Mercado de Sistemas de Gestión Omnicanal y de Almacenes de India
| Local |
| Basado en la Nube |
| Híbrido |
| Software |
| Servicios |
| Comercio Minorista y Comercio Electrónico |
| Logística de Terceros (3PL) |
| Manufactura |
| Bienes de Consumo de Movimiento Rápido (FMCG) |
| Salud y Productos Farmacéuticos |
| Otra Industria de Usuario Final |
| Centros de Distribución |
| Centros de Cumplimiento de Comercio Electrónico |
| Almacenes de Almacenamiento en Frío |
| Almacenes de Manufactura |
| Instalaciones de Transbordo |
| Norte de India |
| Sur de India |
| Este de India |
| Oeste de India |
| Por Modelo de Implementación | Local |
| Basado en la Nube | |
| Híbrido | |
| Por Componente | Software |
| Servicios | |
| Por Industria de Usuario Final | Comercio Minorista y Comercio Electrónico |
| Logística de Terceros (3PL) | |
| Manufactura | |
| Bienes de Consumo de Movimiento Rápido (FMCG) | |
| Salud y Productos Farmacéuticos | |
| Otra Industria de Usuario Final | |
| Por Tipo de Almacén | Centros de Distribución |
| Centros de Cumplimiento de Comercio Electrónico | |
| Almacenes de Almacenamiento en Frío | |
| Almacenes de Manufactura | |
| Instalaciones de Transbordo | |
| Por Geografía | Norte de India |
| Sur de India | |
| Este de India | |
| Oeste de India |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de gestión omnicanal y de almacenes de India para 2031?
Se espera que el mercado alcance 1,34 mil millones de USD en 2031.
¿Qué modelo de implementación está creciendo más rápido para los sistemas de gestión de almacenes en India?
Las implementaciones basadas en la nube avanzan a una CAGR del 20,12% hasta 2031, impulsadas por menores costes de alojamiento y ciclos de implementación más rápidos.
¿Qué segmento de usuario final lidera la demanda de soluciones WMS en India?
El comercio minorista y el comercio electrónico representaron el 37,69% de la participación de ingresos en 2025, reflejando el alto rendimiento y los requisitos omnicanal del sector.
¿Cómo influyen los esquemas PLI en las inversiones en WMS?
Los incentivos PLI compensan hasta el 6% de las ventas incrementales para proyectos logísticos y de cadena de frío que cumplan los requisitos, haciendo que las implementaciones sofisticadas de WMS sean financieramente atractivas.
¿Cuál es una barrera clave para la adopción de WMS fuera de las áreas metropolitanas?
La propiedad fragmentada de pequeños almacenes y la escasez de técnicos cualificados limitan la penetración tecnológica en las ciudades de segundo y tercer nivel.
¿Cuál es una barrera clave para la adopción de WMS fuera de las áreas metropolitanas?
La propiedad fragmentada de pequeños almacenes y la escasez de técnicos calificados limitan la penetración tecnológica en las ciudades de segundo y tercer nivel.