
Tamaño y Participación del Mercado de Envases Rígidos de Plástico de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
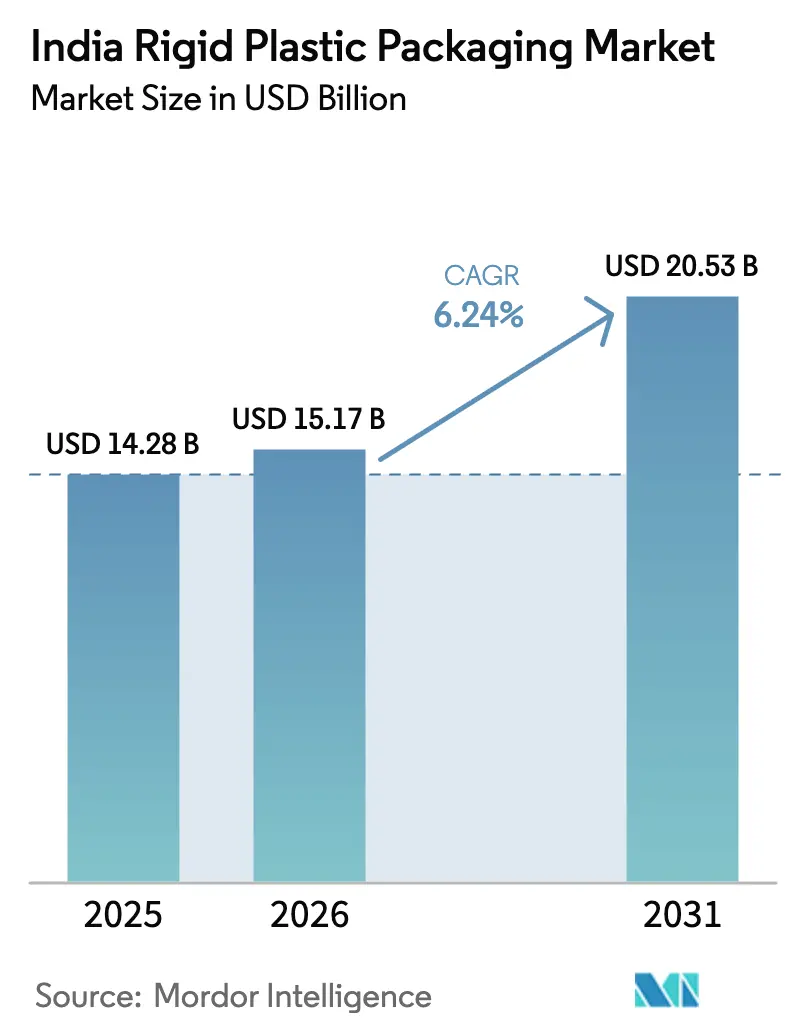
| Tamaño del mercado en el año base (2025) | 14.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.24 % |
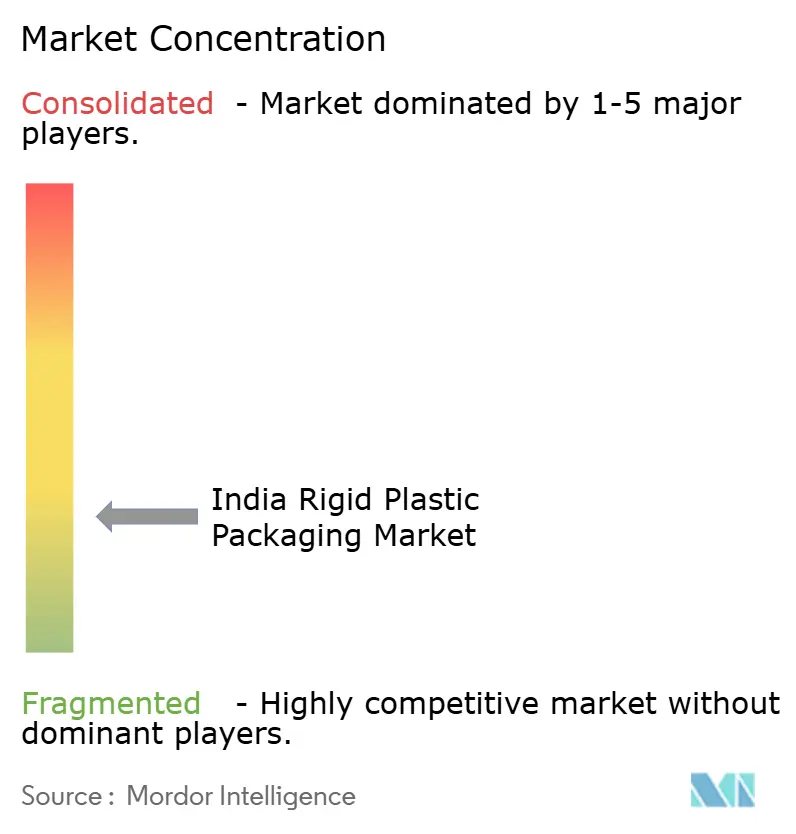
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Rígidos de Plástico de India por Mordor Intelligence
Se espera que el tamaño del mercado de envases rígidos de plástico de India crezca de USD 14.280 millones en 2025 a USD 15.170 millones en 2026, con una previsión de alcanzar USD 20.530 millones en 2031 a una CAGR del 6,24% durante 2026-2031. La sólida producción láctea, el rápido despliegue de la cadena de frío y la demanda inducida por políticas de contenedores de combustible de etanol sustentan ganancias de volumen constantes. Los propietarios de marcas están migrando hacia envases que cumplen los umbrales de contenido reciclado, mientras que los convertidores invierten en líneas avanzadas de extrusión e inyección para controlar los costos unitarios. Los márgenes ajustados causados por las fluctuaciones del precio del polipropileno están acelerando la sustitución de resinas hacia rPET donde la infraestructura de recolección lo permite. Las adquisiciones estratégicas señalan una creciente consolidación, ya que los patrocinadores financieros apuntan a escala y capacidades especializadas dentro del mercado de envases rígidos de plástico de India.
Conclusiones Clave del Informe
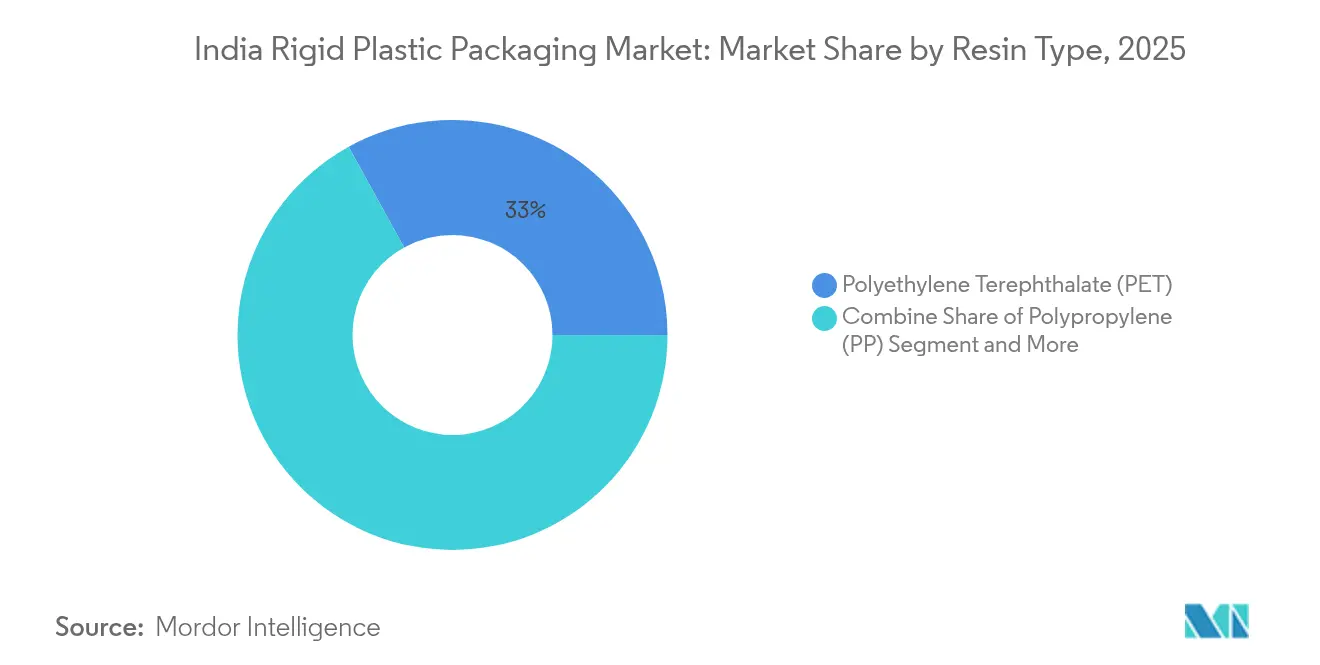
- Por tipo de resina, el Tereftalato de Polietileno lideró con el 33,02% de la participación del mercado de envases rígidos de plástico de India en 2025, mientras que se proyecta que el Polipropileno registre la CAGR más rápida del 7,42% hasta 2031.
- Por tipo de producto, las Botellas y Frascos representaron el 35,31% de la participación en ingresos en 2025; se espera que las Bandejas y Contenedores se expandan a una CAGR del 6,71% entre 2026-2031.
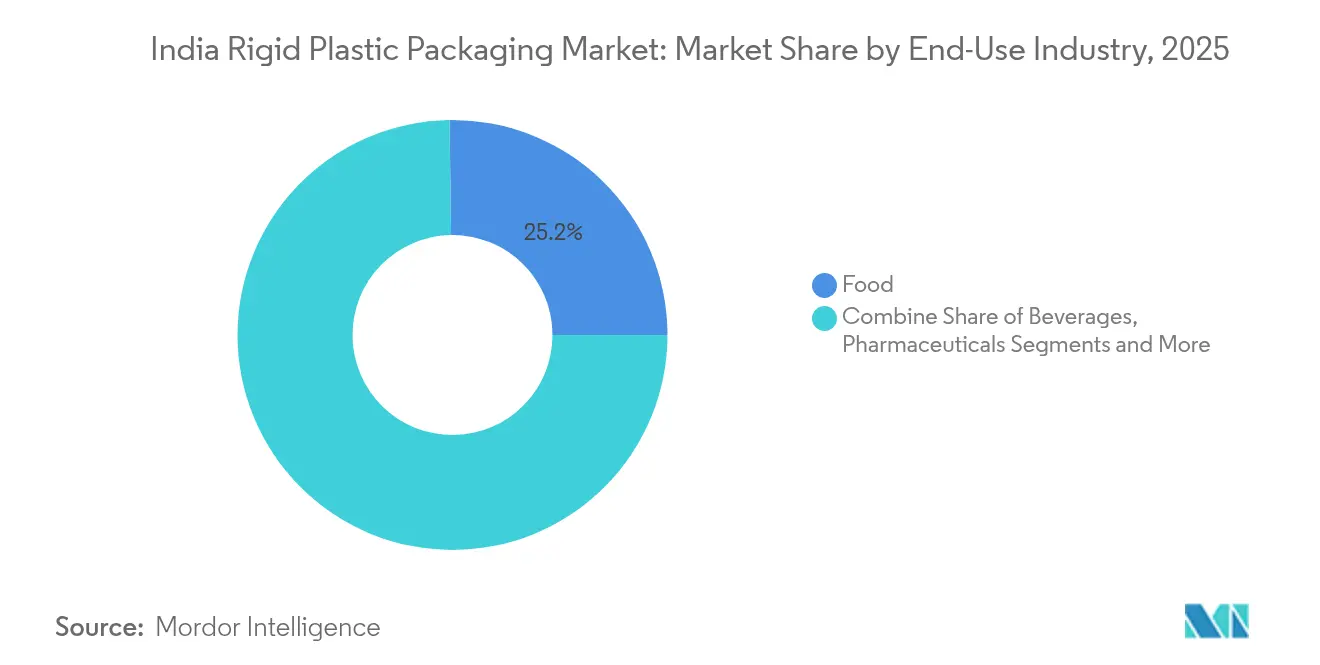
- Por industria de uso final, el segmento Alimentario retuvo el 25,22% de participación del tamaño del mercado de envases rígidos de plástico de India en 2025, mientras que se prevé que los Productos Farmacéuticos crezcan más rápido con una CAGR del 8,12%.
- Por proceso de producción, la Extrusión dominó con el 68,34% de participación en 2025; el Moldeo por Inyección muestra la CAGR proyectada más alta del 5,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases Rígidos de Plástico de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Crecimiento Explosivo de los Lácteos Envasados en Ciudades de Nivel II y Zonas Semiurbanas de India | +1.2% | Ciudades de nivel II, regiones semiurbanas con foco en Uttar Pradesh, Rajasthan, Madhya Pradesh | Mediano plazo (2-4 años) |
| Impulso Gubernamental para el Combustible con Mezcla de Etanol que Aumenta la Demanda de Bidones de HDPE | +0.8% | Nacional, con concentración en redes de distribución de combustible | Corto plazo (≤ 2 años) |
| Adopción Creciente de Mandatos de Contenido PCR por Parte de las Principales Marcas de Bienes de Consumo de Rápida Rotación (FMCG) Acelerando la Penetración de Botellas de rPET | +1.5% | Nacional, con adopción temprana en mercados metropolitanos | Mediano plazo (2-4 años) |
| Auge de las Cadenas de Servicios de Alimentación Organizados que Impulsan los Volúmenes de Bandejas y Clamshells | +0.9% | Centros urbanos, en expansión hacia ciudades de nivel II | Corto plazo (≤ 2 años) |
| Expansión de la Cadena de Frío que Habilita la Demanda de Preformas de PET para Viales de Bebidas y Farmacéuticos | +1.1% | Nacional, con concentración de infraestructura en corredores industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo de los Lácteos Envasados en Ciudades de Nivel II y Zonas Semiurbanas de India
Se prevé que el consumo de leche fluida alcance los 91 millones de toneladas en 2025, un incremento del 2,2% respecto a 2024, lo que se traduce en una demanda constante de botellas y frascos dentro del mercado de envases rígidos de plástico de India. Solo la leche fresca envasada persigue una oportunidad de USD 20.000 millones para 2026, a medida que los consumidores semiurbanos migran del suministro a granel al de marca. El Fondo de Infraestructura de Ganadería por valor de INR 15.000 crore financia unidades de procesamiento que especifican botellas de HDPE multicapa para mejorar la vida útil. Marcas de venta directa al consumidor como Country Delight, respaldadas por USD 20 millones de capital fresco en 2025, adoptan diseños de PET con cierre de seguridad para garantizar la entrega en menos de 36 horas. En conjunto, estas fuerzas incorporan visibilidad de volumen a largo plazo para los convertidores que operan en el mercado de envases rígidos de plástico de India.
Impulso Gubernamental para el Combustible con Mezcla de Etanol que Aumenta la Demanda de Bidones de HDPE
India promedió una mezcla de etanol del 11,5% en 2024 y apunta al 20% para 2025, lo que genera una demanda derivada de tambores de almacenamiento de HDPE resistentes a productos químicos. [1]Ministerio de Petróleo y Gas Natural, "El Impulso del Etanol en India: Un Camino hacia la Seguridad Energética," pib.gov.in La capacidad de producción alcanzó los 6.350 millones de litros en 2024 y continúa creciendo bajo el modificado Pradhan Mantri JI-VAN Yojana. [2]Departamento de Agricultura de los Estados Unidos, "Biocombustibles Anuales: India," apps.fas.usda.gov A medida que se abren nuevas destilerías alejadas de las zonas cañeras, la demanda distribuida de bidones las sigue, ampliando la dispersión geográfica dentro del mercado de envases rígidos de plástico de India. El HDPE de calidad superior que soporta la corrosión del etanol genera márgenes más altos, recompensando a los procesadores con experiencia en compounding.
Adopción Creciente de Mandatos de Contenido PCR por Parte de las Principales Marcas de FMCG Acelerando la Penetración de Botellas de rPET
Una norma de contenido reciclado mínimo del 30% vigente desde abril de 2025 obliga a las marcas de bebidas y cuidado personal a adoptar circuitos de botella a botella. Solo 5 de 18 unidades de rPET de grado alimentario cuentan con licencias de la Autoridad de Seguridad Alimentaria e Inocuidad de los Alimentos (FSSAI), lo que restringe la oferta e infla los costos de embotellado en un 30%. Las incorporaciones de capacidad por parte de Ganesha Ecopet y una empresa conjunta de Indorama Ventures añaden 142 kilotoneladas para 2026, reduciendo la brecha. A medida que la infraestructura escala, el rPET se convierte en una herramienta de marca más que en un costo de cumplimiento dentro del mercado de envases rígidos de plástico de India.
Expansión de la Cadena de Frío que Habilita la Demanda de Preformas de PET para Viales de Bebidas y Farmacéuticos
Se prevé que la inversión en cadena de frío alcance Rs 5 lakh crore para 2032 bajo el plan PM Gati Shakti. La mejora de la logística de temperatura favorece las preformas de PET para lácteos, jugos e inyectables que requieren barreras estrictas de oxígeno y humedad. Los convertidores que pueden certificar grados de viales para exportación ganan participación en el mercado de envases rígidos de plástico de India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Normas BIS Provisionales que Limitan los Niveles de Ftalatos y Elevan los Costos de Cumplimiento | -0.7% | Nacional, con mayor impacto en aplicaciones de contacto con alimentos | Corto plazo (≤ 2 años) |
| Prohibiciones Estatales de Plásticos de Un Solo Uso que Desplazan el Volumen hacia Cartones de Papel | -0.9% | Específico por estado, con niveles de aplicación variables | Mediano plazo (2-4 años) |
| Precios Volátiles del Propileno que Comprimen los Márgenes de PP para Convertidores PYMES | -0.6% | Nacional, con mayor impacto en segmentos sensibles al costo | Corto plazo (≤ 2 años) |
| Preferencia del Comercio Electrónico por Sobres Flexibles que Reduce el Uso de Envases Rígidos en Paquetes Pequeños | -0.4% | Centros urbanos con alta penetración del comercio electrónico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas BIS Provisionales que Limitan los Niveles de Ftalatos y Elevan los Costos de Cumplimiento
Las normas BIS revisadas para LDPE, LLDPE y HDPE vigentes desde enero de 2024 imponen obstáculos de certificación que los convertidores más pequeños tienen dificultades para financiar. Las normas paralelas de la Autoridad de Seguridad Alimentaria exigen pruebas de migración para el PET reciclado, añadiendo gastos de laboratorio. El gasto inclina el poder de negociación hacia los actores más grandes dentro del mercado de envases rígidos de plástico de India que operan laboratorios acreditados y pueden amortizar el cumplimiento a escala.
Prohibiciones Estatales de Plásticos de Un Solo Uso que Desplazan el Volumen hacia Cartones de Papel
Diecinueve categorías de plásticos de un solo uso fueron prohibidas a nivel nacional en julio de 2022, aunque la aplicación varía ampliamente según el estado. Algunas jurisdicciones extienden las restricciones a bandejas y cubiertos, orientando a los minoristas hacia el cartón recubierto. El monitoreo de la Junta Central de Control de la Contaminación revela un cumplimiento irregular, lo que genera incertidumbre para los proveedores. Las normas inconsistentes complican la planificación de inventarios en el mercado de envases rígidos de plástico de India y limitan el gasto de capital a largo plazo en las Unidades de Mantenimiento de Stock (SKU) afectadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: Liderazgo del PET con Ganancias Aceleradas del PP
El segmento generó la mayor porción del tamaño del mercado de envases rígidos de plástico de India, ya que el PET aseguró el 33,02% de participación en 2025 gracias a la demanda de bebidas y productos farmacéuticos. El PP, aunque menor, proyecta una CAGR del 7,42% hasta 2031, impulsado por recipientes de alimentos aptos para microondas y componentes automotrices. Los impulsos regulatorios para un mayor contenido reciclado favorecen las inversiones en rPET, mientras que la volatilidad del polipropileno, con precios de USD 970-990 por tonelada CFR a principios de 2025, presiona los flujos de caja de las PYMES. La capacidad de PLA bioplástico de 75.000 toneladas que entrará en funcionamiento para 2026 introduce nueva competencia, aunque la paridad de costos aún está a varios años de distancia.
El continuo embotellado de lácteos y la adopción de viales farmacéuticos anclan el volumen de PET, mientras que la narrativa de economía circular eleva la aceptación de marca de los grados reciclados. El perfil de resistencia al calor del PP asegura el crecimiento en aplicaciones de llenado en caliente incluso cuando la incertidumbre en el precio de la resina lleva a los convertidores a cubrir sus compras. En conjunto, las tendencias en la elección de resinas recalibrarán los márgenes en todo el mercado de envases rígidos de plástico de India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Producto: Las Botellas y Frascos Dominan Mientras las Bandejas Aceleran
Las Botellas y Frascos contribuyeron con el 35,31% de la participación del mercado de envases rígidos de plástico de India en 2025 debido a su uso universal en leche, agua y medicamentos de venta libre. Las carteras de arroz, aperitivos y comidas listas para consumir dependen de bandejas con barrera que prolongan la vida útil en condiciones de humedad. Los contenedores intermedios a granel mantienen un nicho estable en productos químicos, amplificado por el programa de etanol que eleva la adquisición de tambores de 20 litros. La innovación de productos se centra en acabados de cuello ligeros que reducen el uso de resina por unidad, una palanca vital para mantener la rentabilidad dentro del mercado de envases rígidos de plástico de India.
Por Industria de Uso Final: Alimentaria Estable, Farmacéuticos Más Rápida
Las aplicaciones alimentarias representaron el 25,22% del tamaño del mercado de envases rígidos de plástico de India en 2025, ancladas por los lácteos, aceites comestibles y aperitivos. La demanda farmacéutica, que se expande a una CAGR del 8,12%, se beneficia del papel de India como principal proveedor mundial de medicamentos genéricos y vacunas.
Las regulaciones exigen cierres resistentes a niños y funciones de trazabilidad en los viales de exportación, lo que lleva a los convertidores a invertir en inspección por visión artificial y moldeo en sala limpia. Los segmentos de cosmética y cuidado personal se impulsan por el crecimiento del ingreso, pero siguen siendo comparativamente más pequeños. En general, la diversificación de usos finales amortigua las oscilaciones cíclicas en el mercado de envases rígidos de plástico de India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Proceso de Producción: Escala de Extrusión, Precisión por Inyección
La Extrusión representó el 68,34% de los ingresos en 2025, sustentando la producción rentable de botellas de agua y leche. El Moldeo por Inyección, con una CAGR proyectada del 5,65%, captura cierres, componentes farmacéuticos y frascos de cuidado personal intrincados donde la precisión dimensional es crítica.
La automatización impulsa ambas líneas, aunque los proyectos de inyección se centran en herramientas de canal caliente de múltiples cavidades para reducir el tiempo de ciclo. El Moldeo por Soplado mantiene relevancia para los bidones de HDPE demandados por el programa de mezcla de etanol. El Termoformado gana terreno en clamshells de panadería, ayudado por la ventaja de rigidez-peso del polipropileno. En conjunto, la evolución de la combinación de procesos sustenta las ganancias de productividad en todo el mercado de envases rígidos de plástico de India.
Análisis Geográfico
El oeste de India lidera el consumo con el 46,72% de la demanda nacional de plástico, ya que los clústeres de bienes de consumo de rápida rotación (FMCG) y petroquímicos se co-ubican en Gujarat y Maharashtra. Los estados del norte despliegan centros automotrices y de envasado alrededor de Delhi-RCN, mientras que Tamil Nadu, en el sur, aprovecha el acceso portuario para las exportaciones de alimentos procesados. Los parques plásticos aprobados por el gobierno —10 hasta la fecha— proporcionan servicios compartidos que reducen los costos de conversión y apoyan las exportaciones que la industria apunta a duplicar hasta USD 25.000 millones para 2025.
La logística interior mejora bajo la Plataforma Unificada de Interfaz Logística, reduciendo los daños en tránsito a los envases rígidos destinados a ciudades de nivel II. Los corredores de cadena de frío que conectan las cuencas lácteas con los centros de consumo amplían aún más la demanda potencial en el mercado de envases rígidos de plástico de India. Las unidades orientadas a la exportación en torno a zonas económicas especiales obtienen encargos farmacéuticos y alimentarios de compradores occidentales que valoran las certificaciones BIS e ISO de India.
En conjunto, la geografía determina la selección de resinas, los formatos de envase y las inversiones en cumplimiento, convirtiendo la estrategia de localización en un factor crítico de competitividad dentro del mercado de envases rígidos de plástico de India.
Panorama regulatorio
Los requisitos de envases rígidos de plástico de la India están definidos por normas sobre residuos plásticos y contacto con alimentos, y el cumplimiento está cada vez más vinculado a la presentación de informes digitales y a las auditorías de terceros. Los productores, importadores y propietarios de marcas (PIBO) cumplen las obligaciones de Responsabilidad Extendida del Productor (EPR) a través del portal centralizado de EPR de la Central Pollution Control Board (CPCB), lo que afecta a las compras y la documentación en botellas, frascos, bandejas y envases industriales.
El 31 de marzo de 2026, el Ministerio de Medio Ambiente, Bosques y Cambio Climático notificó las Plastic Waste Management (Amendment) Rules, 2026, que establecen aumentos escalonados en los objetivos de uso de plástico reciclado para envases. Paralelamente, la Food Safety and Standards Authority of India (FSSAI) emitió las Food Safety and Standards (Packaging) First Amendment Regulations, 2025, que permiten el uso de PET reciclado en envases alimentarios sujeto a las normas nacionales prescritas. Las Environment Audit Rules, 2025 también formalizaron el uso de Auditores Ambientales Registrados para la certificación y las auditorías de cumplimiento de los procesadores de material reciclado, lo que aumenta la importancia de las pruebas acreditadas, la trazabilidad y la calificación de proveedores para los convertidores.
Panorama Competitivo
El mercado sigue fragmentado. La compra de Manjushree Technopack por parte de PAG por USD 1.000 millones y el acuerdo de seguimiento de USD 200 millones por Pravesha Industries proporcionan escala y exposición farmacéutica. UFlex destina USD 200 millones a la integración hacia atrás en Egipto, asegurando los insumos de resina para sus plantas indias.
El programa Lift-Off de Amcor compromete USD 3 millones anuales a empresas emergentes que resuelven problemas de reciclabilidad y diseño basado en IA, con el objetivo de acelerar las innovaciones sostenibles. La alianza de Ganesha Ecopet con Sorema eleva el reciclaje de botella a botella a 42.000 toneladas al año, abordando brechas de oferta antes del mandato de 2025.
Mold-Tek pone en marcha tres plantas enfocadas en recipientes farmacéuticos, apuntando a una oportunidad de Rs 6.000 crore con cubetas con etiquetado en molde (IML) a prueba de manipulaciones. Las fluctuaciones en el precio de las resinas y las normas BIS más estrictas están presionando a los actores de menor escala, acelerando la actividad de fusiones y adquisiciones y de empresas conjuntas dentro del mercado de envases rígidos de plástico de India.
Líderes de la Industria de Envases Rígidos de Plástico de India
Essel Propack (EPL Ltd)
Manjushree Technopack Ltd
Mold-Tek Packaging Ltd
Pyramid Technoplast Pvt Ltd
Chemco Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los requisitos de contenido reciclado y reutilización están generando bolsas de demanda para convertidores con materia prima de reciclaje certificada, sistemas de trazabilidad y capacidades de rPET aptas para contacto con alimentos. Las Plastic Waste Management (Amendment) Rules, 2026 proporcionan el impulso normativo para un mayor contenido reciclado en envases rígidos, incluido un objetivo de contenido reciclado del 40% a partir del 1 de abril de 2026 que escala al 60% para 2028-29, y objetivos de reutilización de entre el 10% y el 25% para formatos de tamaño medio (0,9-4,9 L) entre 2025 y 2029. Con el flujo de trabajo del portal EPR de la CPCB como columna vertebral operativa, los diseños de envases que pueden respaldarse con documentación auditada de balance de masa están ganando terreno.
Los envases rígidos farmacéuticos e industriales ofrecen vías claras de escalamiento donde los requisitos regulados de características se alinean con las adiciones de capacidad actuales. Mold-Tek Packaging amplió su enfoque en envases farmacéuticos con una nueva división en Sultanpur que se volvió rentable en 12 meses, y Pyramid Technoplast reveló objetivos de expansión para el año fiscal 2026 en tambores de polímero (32.530 TMPA) y CGI (540.000 unidades), respaldados por su planta de reciclaje de 5.000 toneladas puesta en marcha en octubre de 2025 para suministrar materia prima interna. La consolidación y la creación de plataformas también están abriendo oportunidades de asociación e integración, incluida la aprobación por parte de EPL Ltd de la fusión de Indovida India Private Limited en marzo de 2026 para fortalecer su posición de mercado mientras los propietarios de marcas afrontan plazos más estrictos de cumplimiento en contenido reciclado.
Novedades recientes del sector
- Julio de 2026: Mold-Tek Packaging Ltd programó la instalación de cuatro máquinas en la planta de Panipat para aumentar la capacidad de envases de pared delgada. La instalación amplía la capacidad de envases de pared delgada en el segmento farmacéutico. Esto refuerza la capacidad de Mold-Tek para satisfacer la creciente demanda de clientes farmacéuticos y de atención médica en la India.
- Junio de 2026: Mold-Tek Packaging Ltd lanzó la tapa CR-TE (a prueba de niños y con evidencia de manipulación) de 28 mm para envases de líquidos y suspensiones farmacéuticas. El lanzamiento responde a necesidades regulatorias y refuerza la cartera en envases de sustancias controladas y seguros para uso pediátrico. Esto mejora su exposición a segmentos de mayor margen y ofertas conformes con la normativa.
- Mayo de 2026: EPL Ltd aseguró un acuerdo de suministro a largo plazo con una importante empresa farmacéutica global para soluciones de envasado sostenible. El contrato amplía la presencia en envases farmacéuticos con un enfoque de sostenibilidad. Esta adjudicación fortalece la posición de mercado mediante la obtención de un cliente importante, potenciales beneficios de escala y mayores ingresos recurrentes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de envases rígidos de plástico de la India abarca los envases rígidos de plástico vendidos en la India en las principales aplicaciones de uso final, registrados como ingresos de mercado a nivel de convertidor e importador durante el período de estudio.
El alcance excluye los envases flexibles de plástico, los envases rígidos de base papel y los formatos de envases rígidos de metal o vidrio.
Descripción general de la segmentación
- Por Tipo de Resina
- Polietileno (PE)
- Polietileno de Baja Densidad (LDPE)
- Polietileno Lineal de Baja Densidad (LLDPE)
- Polietileno de Alta Densidad (HDPE)
- Tereftalato de Polietileno (PET)
- Polipropileno (PP)
- Poliestireno (PS) y PS Expandido (EPS)
- Cloruro de Polivinilo (PVC)
- Otro Tipo de Resina
- Polietileno (PE)
- Por Tipo de Producto
- Botellas y Frascos
- Bandejas y Contenedores
- Contenedores Intermedios a Granel (IBC)
- Tambores y Bidones
- Otro Tipo de Producto
- Por Industria de Uso Final
- Alimentaria
- Aperitivos y Confitería
- Productos Frescos
- Productos Lácteos
- Alimentos Secos y Cereales
- Alimentos para Mascotas
- Otros Productos Alimenticios
- Bebidas
- Agua Embotellada
- Jugos y Néctares
- Bebidas a Base de Lácteos
- Refrescos Carbonatados
- Otras Bebidas
- Servicios de Alimentación
- Farmacéuticos
- Cosmética y Cuidado Personal
- Industrial
- Otra Industria de Uso Final
- Alimentaria
- Por Proceso de Producción
- Moldeo por Soplado
- Moldeo por Inyección
- Extrusión
- Termoformado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un mapa claro de los factores de oferta y demanda que determinan los envases rígidos de plástico en la India, para luego vincular esos factores con series de datos medibles. Habitualmente recurrimos a datos públicos como las series de índices de MOSPI, las publicaciones de inversión del Department for Promotion of Industry and Internal Trade (DPIIT), las estadísticas comerciales del Central Board of Indirect Taxes and Customs, y las actualizaciones de la CPCB y el PIB relacionadas con las normas de residuos plásticos y los plazos de EPR.
También utilizamos informes anuales de empresas, presentaciones a inversores, comunicados a bolsas de valores y prensa especializada para comprender las adiciones de capacidad, los cambios en la combinación de productos y la exposición a resinas de los principales convertidores de envases. Para cerrar brechas de datos, se utilizan selectivamente suscripciones pagas para datos financieros e inteligencia empresarial, vistas de importación y exportación a nivel de envío, y bases de datos de patentes para rastrear cambios de proceso y tendencias de aligeramiento. Estas fuentes no son exhaustivas, y recurrimos a publicaciones y conjuntos de datos adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
Los datos primarios se obtienen mediante entrevistas con expertos y encuestas estructuradas con convertidores de envases, participantes del ecosistema de resinas y preformas, actores de marcas y compras, y contactos de canales de distribución en los principales clusters de consumo y fabricación de la India. Utilizamos estas conversaciones para confirmar los impulsores de volumen por formato y para verificar la coherencia de supuestos como la realización de precios habitual, las variaciones de utilización y la sustitución entre resinas y tipos de envase.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Altos directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 14% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El modelo central es de arriba hacia abajo, donde los grupos de demanda de uso final se reconstruyen utilizando indicadores de producción y consumo a nivel de la India, y luego se traducen en requisitos de envases rígidos mediante supuestos de penetración y combinación de productos. Para las verificaciones, también realizamos aproximaciones selectivas de abajo hacia arriba, como escalar los ingresos de convertidores muestreados, validar formatos de alto volumen mediante verificaciones de canal, y comprobar cruzando el ASP por el volumen antes de ajustar los totales cuando la diferencia no se explica del todo.
Los datos de entrada se seleccionan para reflejar cómo se compran y venden realmente los envases rígidos de plástico en la India. Las variables típicas incluyen las tendencias de producción de alimentos y bebidas envasados, la intensidad del envasado de lácteos y aceites comestibles, el movimiento de volumen farmacéutico y de cuidado personal, la evolución de los precios de las resinas de PET, PE y PP, y los cambios en la combinación de formatos entre botellas y frascos, bandejas y contenedores, y tapas y cierres. Cuando los datos son escasos (por ejemplo, en clusters de conversión no organizados), aplicamos factores de cobertura conservadores y los validamos mediante múltiples rondas de entrevistas.
La previsión utiliza análisis de escenarios respaldado por regresión multivariante para los principales impulsores de la demanda. Los resultados se revisan luego con expertos primarios para mantener supuestos realistas sobre la utilización de la capacidad y el traslado de precios. La previsión final se mantiene reproducible, ya que cada partida principal se vincula a un indicador medible y a un supuesto declarado.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidos los indicadores de demanda, el movimiento comercial y el requisito de resina implícito a partir del volumen final y la combinación de productos. Se realizan comprobaciones de varianza a nivel de formato y de uso final, y cualquier valor atípico desencadena un análisis más profundo de los supuestos de unidades, la sincronización de la conversión de divisas y la lógica de realización de precios antes de la aprobación final.
Se sigue una revisión interna en varias etapas, y se vuelve a contactar a los expertos cuando nuevos anuncios de capacidad, cambios de política en las normas de residuos plásticos o grandes shocks en los precios de las resinas pueden alterar sustancialmente las cifras. Los informes se actualizan anualmente, con actualizaciones intermedias también cuando ocurren desarrollos importantes del mercado. Antes de la entrega, una revisión final del analista asegura que los clientes reciban la visión más actual que se ajuste al alcance declarado.
Comparación del dimensionamiento del mercado de envases rígidos de plástico de la India de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los envases rígidos de plástico de la India pueden diferir porque cada editor toma sus propias decisiones sobre los límites del alcance, la construcción de precios y la sincronización de los supuestos de divisas e inflación. Incluso pequeñas diferencias, como contabilizar los cierres junto con el envase o tratar los envases industriales como parte del envasado de consumo, pueden desplazar el total en una cantidad notable.
Los patrones de movimiento comercial de las principales importaciones de polímeros y relacionadas con el envasado, junto con las señales de capacidad y utilización de los convertidores recopiladas en entrevistas, se utilizan para vincular la estimación de Mordor Intelligence a un grupo de demanda definido de la India en lugar de a un universo de envasado más amplio. En la práctica, las brechas también pueden originarse por una escalada agresiva de precios en formatos vinculados a resinas, la combinación de bases de año fiscal y año calendario, o la falta de revalidación de los cambios en la combinación de envases entre botellas, bandejas y tapas tras cambios de política y de consumo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,28 mil millones de USD (2025) | |
| Portal de Datos del Sector A | 12,89 mil millones de USD (2025) | Utiliza un enfoque de año fiscal y una cobertura más estrecha de los formatos rígidos en bienes de consumo envasados, lo que puede subcontabilizar los cierres y los envases rígidos no destinados a bienes de consumo masivo, además de comprimir los rangos de ASP reportados. |
| Boletín de Noticias del Sector B | 8,63 mil millones de USD (2023) | A menudo refleja el segmento rígido dentro de un titular más amplio de envases de plástico, y la base del año y el método de fijación de precios no están claramente vinculados a los movimientos de resinas, lo que puede llevar a una estimación puntual más baja. |
La tabla muestra que la mayor parte de la dispersión se explica por la selección del año y por lo que se cuenta dentro de los envases rígidos, especialmente en torno a las tapas y cierres y las aplicaciones no destinadas al consumo. Al mantener explícitas las reglas de alcance y luego volver a comprobar los supuestos de precio y volumen frente a señales independientes, la cifra final se mantiene transparente y repetible para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases rígidos de plástico de India?
El mercado está valorado en USD 15.170 millones en 2026 y se proyecta que alcance USD 20.530 millones para 2031.
¿Qué resina tiene la mayor participación en el mercado de envases rígidos de plástico de India?
El Tereftalato de Polietileno lidera con el 33,02% de participación en 2025.
¿Por qué los bidones de HDPE tienen mayor demanda?
Los objetivos gubernamentales del 20% de combustible con mezcla de etanol para 2025 requieren contenedores de HDPE resistentes a productos químicos en toda la cadena de suministro de combustible.
¿Cómo afectarán los mandatos de contenido reciclado a los proveedores de envases?
Un requisito de rPET del 30% desde abril de 2025 está impulsando inversiones en reciclaje de botella a botella y elevando los costos para las marcas sin suministro seguro de resina reciclada.
¿Qué sector de uso final está creciendo más rápido?
Las aplicaciones farmacéuticas muestran la CAGR más alta del 8,12% gracias a la expansión de la producción india de medicamentos genéricos y vacunas.
¿Cuál es la principal restricción que enfrenta la industria?
Las prohibiciones estatales de plásticos de un solo uso y las nuevas normas BIS incrementan los gastos de cumplimiento y desplazan parte del volumen hacia materiales alternativos.
Última actualización de la página el:


