
Tamaño y participación del mercado de cloro de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
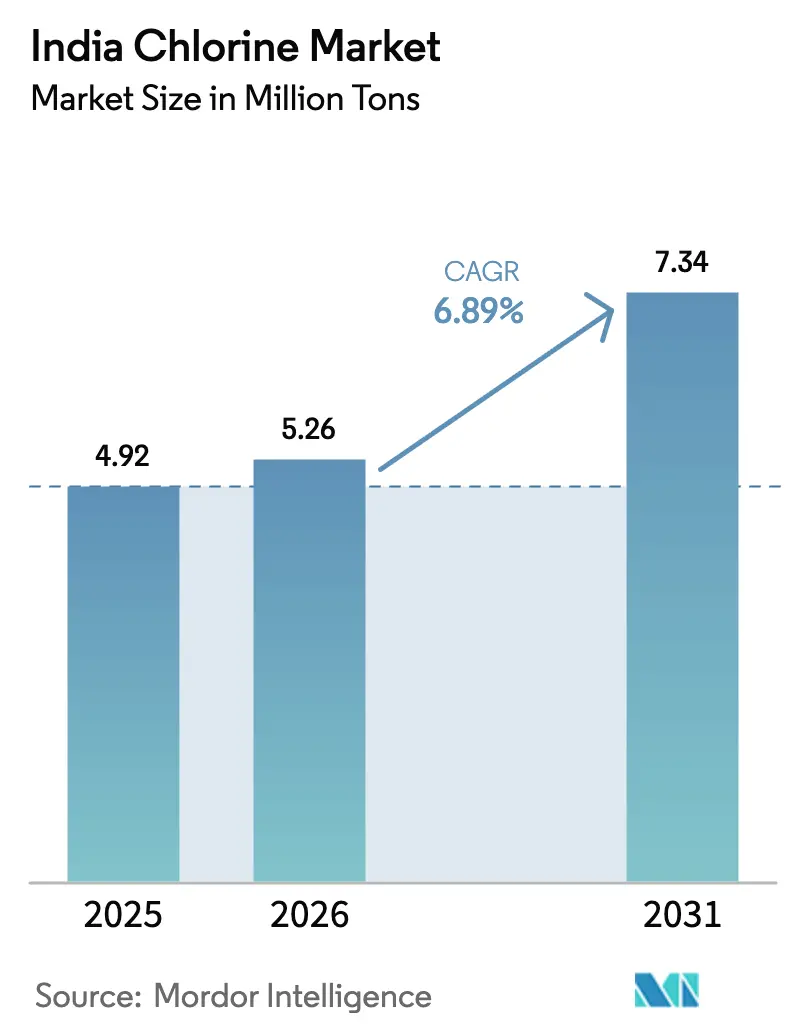
| Tamaño del mercado en el año base (2025) | 4.92 Millones de toneladas |
| Volumen del Mercado (2026) | 5.26 Millones de toneladas |
| Volumen del Mercado (2031) | 7.34 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cloro de India por Mordor Intelligence
El tamaño del mercado de cloro de India fue valorado en 4,92 millones de toneladas en 2025 y se estima que crecerá desde 5,26 millones de toneladas en 2026 hasta alcanzar 7,34 millones de toneladas en 2031, a una CAGR del 6,89% durante el período de pronóstico (2026-2031). Las constantes adiciones de capacidad en cloruro de polivinilo (PVC), los rápidos despliegues de tratamiento de agua municipal y la expansión de la producción farmacéutica otorgan al mercado de cloro de India una amplia base de crecimiento multisectorial. Los productores continúan favoreciendo estrategias de consumo cautivo que protegen los ingresos de las fluctuaciones negativas de los precios spot, al tiempo que garantizan un suministro confiable de materias primas para los vinílicos intermedios, los productos químicos de tratamiento de agua y los intermediarios especializados. El cambio de la electrólisis de mercurio a la de membrana mejora la posición de costos al reducir el consumo eléctrico y apoyar el cumplimiento de normas de contaminación más estrictas. Por lo tanto, los operadores integrados con plantas energéticamente eficientes y extensiones intermedias están consolidando su ventaja, incluso cuando la demanda regional se expande hacia los estados del este.
Conclusiones clave del informe
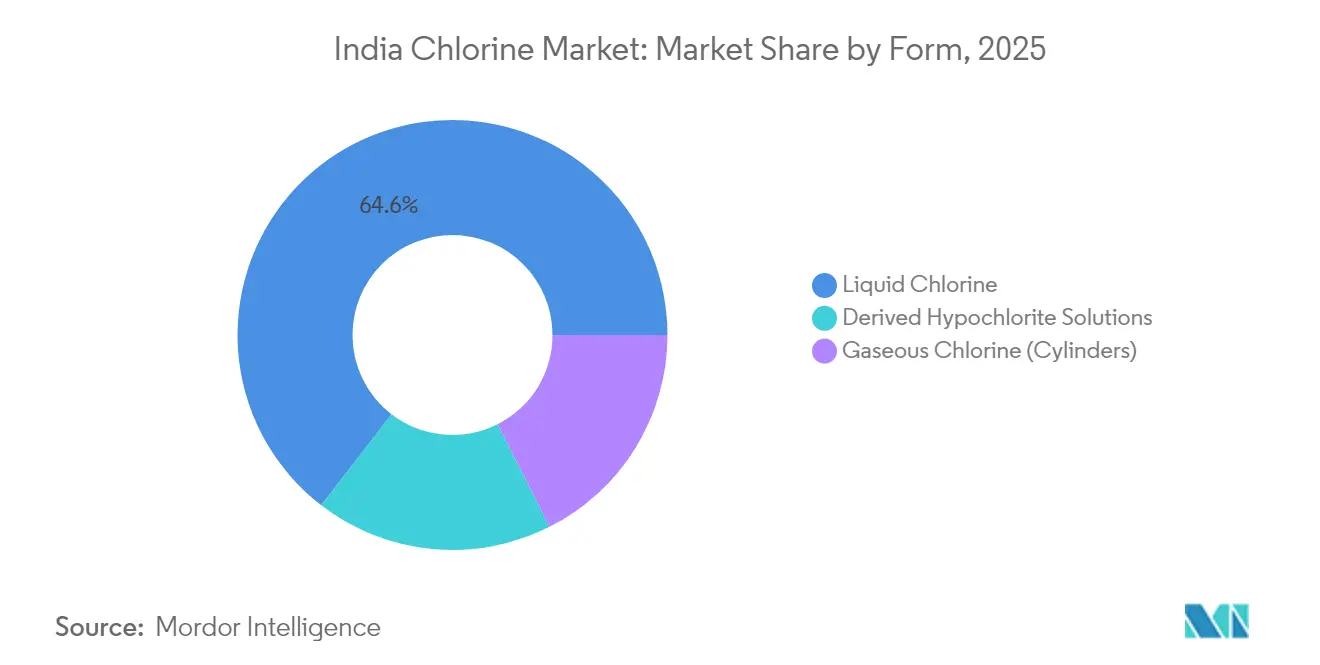
- Por forma, el cloro líquido representó el 64,55% de la participación del mercado de cloro de India en 2025, mientras que las soluciones de hipoclorito derivadas se están expandiendo a una CAGR del 7,03% hasta 2031.
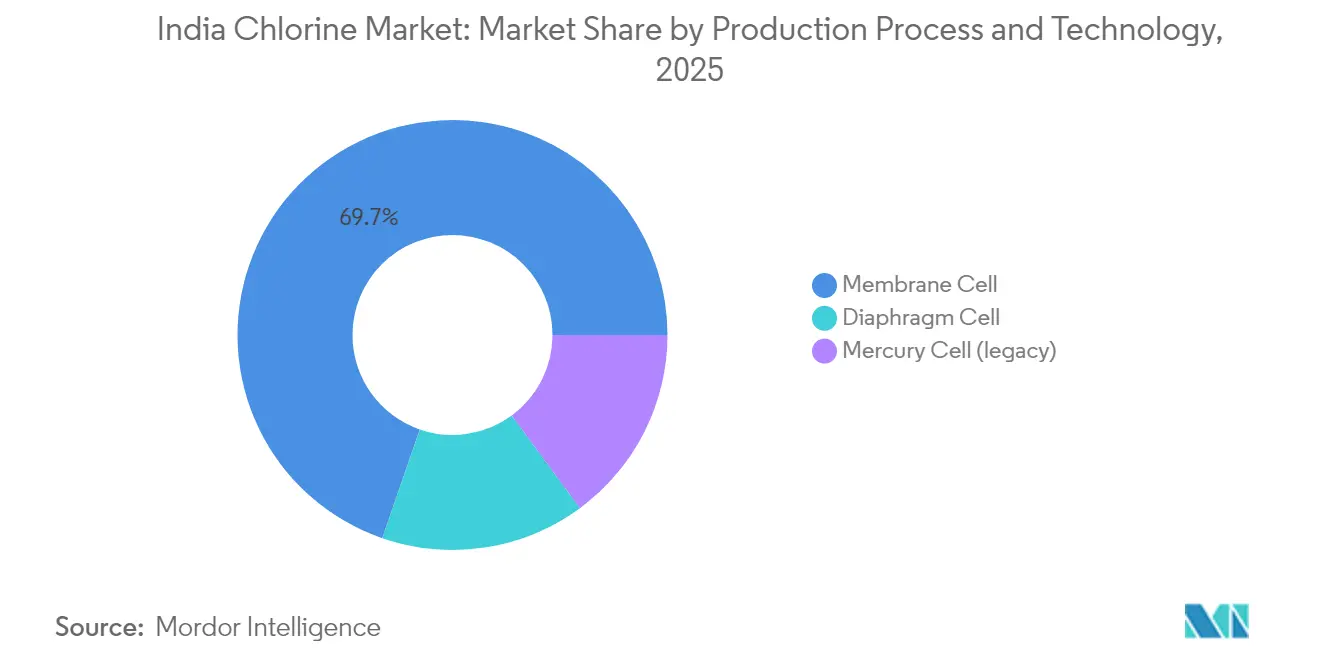
- Por tecnología de producción, la celda de membrana representó el 69,70% del tamaño del mercado de cloro de India en 2025 y está avanzando a una CAGR del 6,94% a lo largo del horizonte de pronóstico.
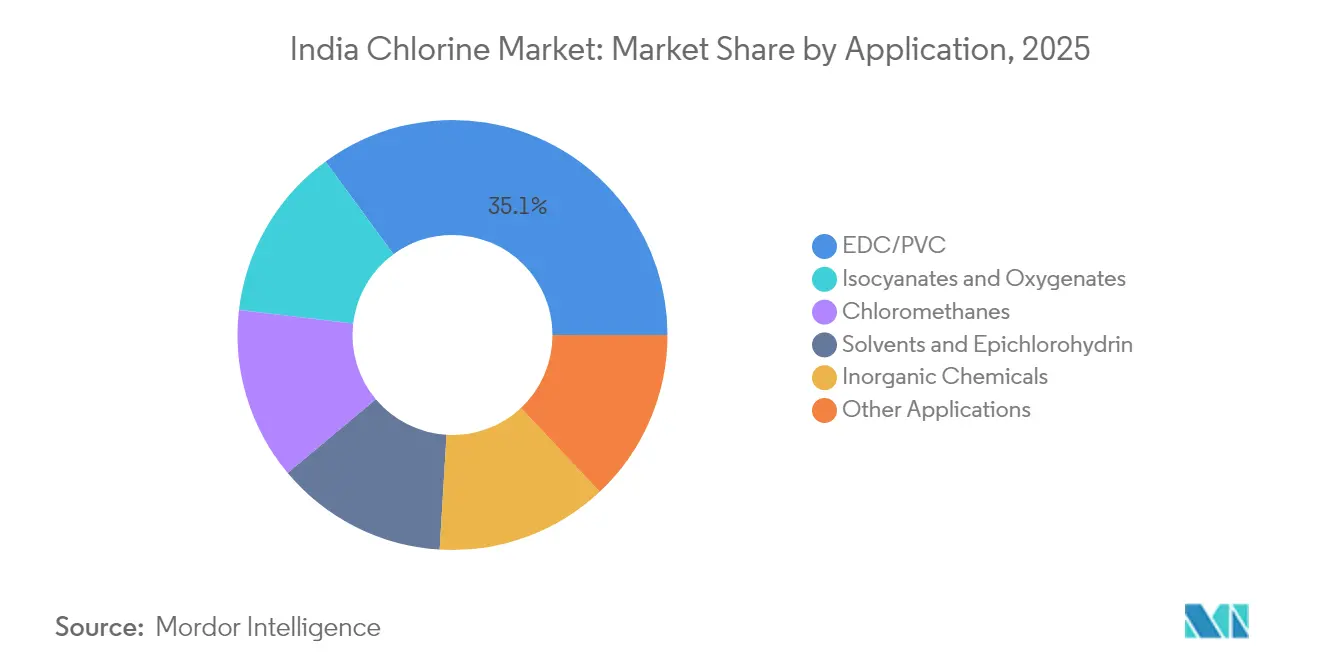
- Por aplicación, EDC/PVC lideró con un uso del 35,05% en 2025; se proyecta que los isocianatos y oxigenatos crecerán más rápido a una CAGR del 7,21% hasta 2031.
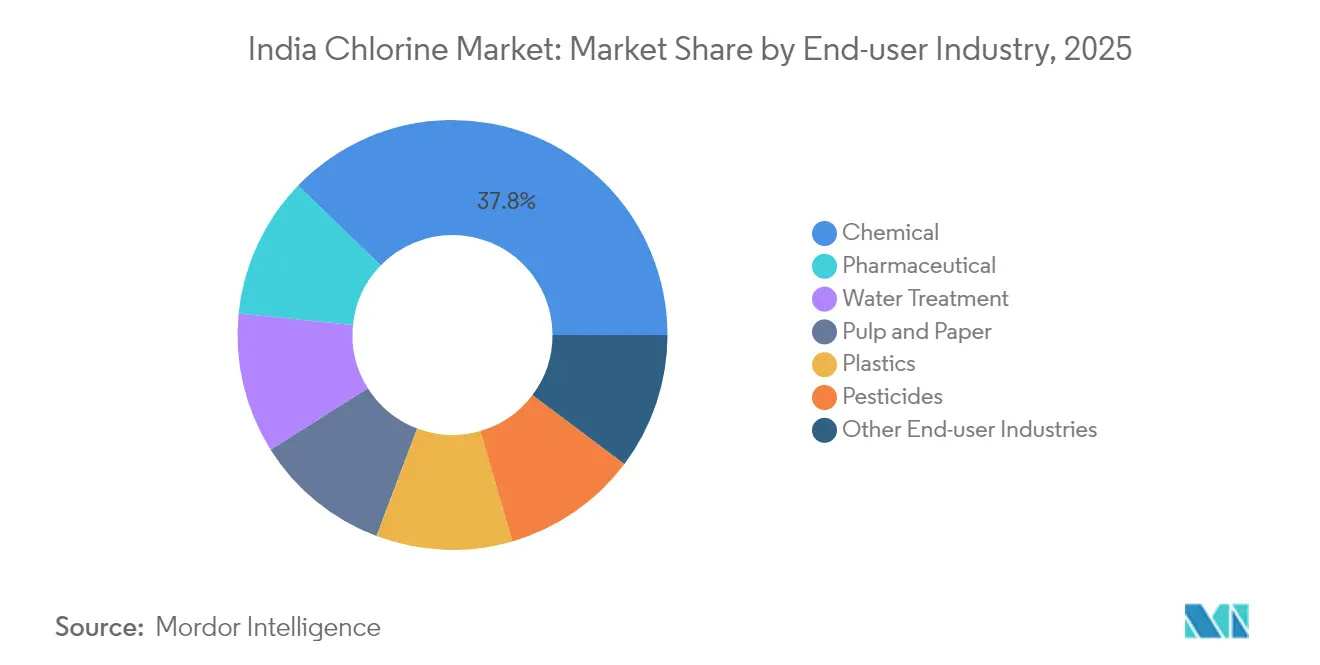
- Por industria de usuario final, la industria química representó el 37,75% del consumo total en 2025, mientras que la industria farmacéutica registrará una CAGR del 7,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del plan de capacidad de PVC y CPVC | +2.1% | India occidental, India meridional | Mediano plazo (2-4 años) |
| Rápido crecimiento de la infraestructura de tratamiento de agua municipal | +1.8% | Nacional, con ganancias tempranas en áreas rurales | Largo plazo (≥ 4 años) |
| Fuerte vinculación de la producción farmacéutica y agroquímica | +1.5% | India occidental, India meridional | Mediano plazo (2-4 años) |
| Estrategia de consumo cautivo ante precios negativos del cloro | +1.0% | India occidental, India meridional | Corto plazo (≤ 2 años) |
| Cambio acelerado a tecnología de celda de membrana que reduce el costo energético | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del plan de capacidad de PVC y CPVC
Las nuevas plantas de PVC y CPVC son fundamentales para la próxima ola de crecimiento en el mercado de cloro de India. La demanda interna de PVC aumentó un 9% en 2024, lo que llevó a empresas como Adani y Reliance a programar expansiones vinílicas en múltiples etapas que incrementarán la absorción cautiva de cloro[1]. La capacidad de resina CPVC en Epigral casi se triplicó hasta 75.000 TPA en 2024, ampliando el suministro interno para tuberías de alta temperatura y reduciendo la dependencia de las importaciones. El plan de capacidad desplaza el equilibrio entre oferta y demanda al absorber el cloro comercial y estabilizar las realizaciones para los productores integrados. La exposición a los márgenes frente a los ciclos globales de precios vinílicos persiste; sin embargo, las plantas energéticamente eficientes y la logística adyacente a los puertos otorgan a los clústeres occidentales una ventaja estructural. Los responsables de políticas consideran la sustitución de importaciones vinílicas como estratégica para la infraestructura, lo que refuerza la seguridad de absorción para los productores de cloro.
Rápido crecimiento de la infraestructura de tratamiento de agua municipal
La Misión Jal Jeevan elevó la cobertura de agua entubada rural al 79,74% de los hogares para marzo de 2025, creando un canal de demanda no cíclica para los desinfectantes a base de cloro. Los operadores municipales prefieren el hipoclorito porque simplifica el almacenamiento y la dosificación en los esquemas descentralizados. El creciente volumen de aguas residuales urbanas también requiere dosificación de cloro en las plantas de aguas negras para cumplir con los límites de patógenos prescritos por la Oficina de Normas de India. A medida que la cobertura de agua se expande hacia los distritos del este con menor cobertura, el uso del cloro se dispersa geográficamente y reduce la concentración histórica en los corredores industriales centrados en Gujarat. Las asignaciones presupuestarias a largo plazo también aíslan la demanda de tratamiento de agua de las fluctuaciones macroeconómicas que afectan a los productos químicos básicos.
Fuerte vinculación de la producción farmacéutica y agroquímica
Los intermediarios a base de cloro siguen siendo indispensables para las exportaciones agroquímicas de India, que alcanzaron 5.500 millones de USD en 2024. Los esquemas de Incentivo Vinculado a la Producción (PLI) para ingredientes farmacéuticos activos (APIs) y fármacos a granel impulsan nuevas instalaciones nacionales que intensifican la adquisición de cloro. Las aprobaciones de registro de 118 moléculas activas en 2024 incluyeron varios compuestos clorados, lo que sustenta una demanda constante de intermediarios. Los formuladores orientados a la exportación recurren a la integración hacia atrás para asegurar derivados de cloro, reduciendo la exposición a la logística de importación. El aumento de las normas ambientales en las principales regiones importadoras también favorece a los fabricantes indios en cumplimiento, manteniendo la demanda de cloro desde la cadena de valor de los productos químicos especializados.
Estrategia de consumo cautivo ante precios negativos del cloro
Cuando los precios de la sosa cáustica suben pero los precios del cloro caen, los operadores integrados redirigen el cloro internamente en lugar de liberarlo en un mercado comercial débil. Grasim alcanzó una tasa de integración de cloro del 62% en el ejercicio fiscal 2024, limitando su exposición a la volatilidad spot. Estas estrategias suavizan los ingresos, justifican la operación continua de las plantas y apoyan proyectos intermedios en EDC, epiclorhidrina y clorometanos. Los modelos cautivos ganan mayor relevancia a medida que los clústeres occidentales lidian con altos costos de almacenamiento y restricciones de transporte del cloro gaseoso. Este enfoque refuerza la posición de los conglomerados diversificados en el mercado de cloro de India.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones ambientales y de seguridad laboral estrictas | -1.2% | Nacional, con aplicación más estricta en India occidental | Corto plazo (≤ 2 años) |
| Exceso de capacidad de sosa cáustica que genera sobreoferta de cloro | -0.8% | India occidental, India meridional | Mediano plazo (2-4 años) |
| Integración intermedia limitada (costo de logística de disposición) | -0.6% | India oriental, India septentrional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones ambientales y de seguridad laboral estrictas
La Junta Central de Control de la Contaminación incluye el cloro-álcali en su categoría roja, lo que requiere evaluaciones de impacto exhaustivas para cualquier expansión. Las normas de descarga cero de líquidos añaden costosos evaporadores y cristalizadores, elevando el costo unitario de capital. Las plantas que utilizan celdas de mercurio heredadas se enfrentan a activos varados y deben invertir fuertemente en filtración de salmuera, membranas y equipos de manejo de gases para cumplir. Las normas de seguridad laboral exigen equipos de protección personal especializados, sistemas de detección de fugas y equipos de respuesta a emergencias en el lugar. Los productores independientes más pequeños a menudo tienen dificultades con la carga de capital, inclinando la industria de cloro de India hacia operadores más grandes y con mayor financiamiento.
Exceso de capacidad de sosa cáustica que genera sobreoferta de cloro
La capacidad total de sosa cáustica alcanzó 320.430 TPA en marzo de 2025, superando el crecimiento de la demanda interna y obligando a las plantas a operar a tasas más bajas. Dado que la producción de cloro está químicamente vinculada a la producción de sosa cáustica, el exceso de oferta arrastra hacia abajo las realizaciones del cloro. Las opciones de exportación alivian el desequilibrio de la sosa cáustica, pero no pueden absorber el superávit simultáneo de cloro. Las plantas más pequeñas que carecen de integración intermedia de cloro venden en un mercado comercial débil y enfrentan altos costos de flete para los envíos líquidos. Los grandes operadores integrados se protegen canalizando el cloro hacia EDC, PVC y solventes clorados, manteniendo la utilización estable durante los períodos de bajos precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma:
La dominancia del cloro líquido impulsa la eficiencia de la infraestructuraEl cloro líquido representó el 64,55% de la participación del mercado de cloro de India en 2025, respaldado por una infraestructura ferroviaria y de cisternas bien desarrollada entre los centros de producción de Gujarat y los consumidores intermedios. Sin embargo, el tamaño del mercado de cloro de India para las soluciones de hipoclorito está destinado a expandirse rápidamente, ya que los esquemas municipales prefieren productos más seguros y diluidos con logística más sencilla. Los cilindros de gas siguen siendo una opción de nicho para usuarios a pequeña escala que valoran la dosificación precisa por encima de la economía del manejo a granel.
El cloro líquido continúa dominando las grandes plantas de EDC que requieren una materia prima de alta pureza e ininterrumpida. Los puertos occidentales simplifican el suministro de sal cruda, y los gasoductos en Dahej y Bharuch permiten transferencias directas a las unidades vinílicas. Mientras tanto, el hipoclorito gana terreno en centros de salud y servicios públicos que buscan un manejo de cloro de bajo riesgo. Los organismos estatales de agua emiten licitaciones que favorecen explícitamente el suministro local de hipoclorito, redirigiendo parte del volumen lejos de los formatos de gas a presión. En general, la diversificación de las preferencias de forma enriquece la propuesta de valor para los productores integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por proceso de producción y tecnología:
La tecnología de celda de membrana captura el liderazgo del mercadoLa tecnología de membrana capturó el 69,70% de la producción total en 2025 y se proyecta que crecerá al 6,94% hasta 2031, lo que refleja su papel crítico en el mercado de cloro de India. Las celdas de diafragma persisten en algunas plantas donde la pureza de la salmuera es más fácil de gestionar, mientras que las celdas de mercurio se aproximan rápidamente a su retiro.
El tamaño del mercado de cloro de India gana eficiencia a medida que las unidades de membrana despliegan rectificadores avanzados que aumentan la densidad de corriente sin sobrecalentamiento. Los operadores invierten en nanofiltración para eliminar sulfatos y calcio, reduciendo los volúmenes de purga de salmuera hasta en un 90%. El hidrógeno coproducido en las plantas de membrana alimenta nuevas líneas de peróxido de hidrógeno y calderas en el lugar, asegurando fuentes de ingresos incrementales. Los proveedores de equipos que apuestan por las modernizaciones de diafragma están orientándose hacia paquetes de membrana llave en mano que prometen una recuperación rápida bajo tarifas eléctricas elevadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
El liderazgo de EDC/PVC enfrenta la competencia de los productos químicos especializadosLas aplicaciones de EDC/PVC absorbieron el 35,05% del cloro en 2025, impulsadas por políticas de sustitución de importaciones que fomentan la producción vinílica local. Al mismo tiempo, los isocianatos y oxigenatos registran una CAGR del 7,21% a medida que crece la demanda de poliuretano en los mercados de refrigeración, automoción y aislamiento.
El tamaño del mercado de cloro de India vinculado a EDC/PVC sigue siendo grande; sin embargo, los productos químicos especializados están ganando terreno al ofrecer márgenes más altos y menor ciclicidad. La nueva línea de clorotoluenos de Epigral ejemplifica cómo los productores migran hacia derivados de valor agregado. Los volúmenes de epiclorhidrina que alimentan las resinas epoxi también responden a los sectores de electrónica y vehículos eléctricos. La diversidad de la demanda amplía el uso del cloro y amortigua el impacto de las fluctuaciones de los márgenes del PVC vinculadas a las adiciones de capacidad global.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
Dominio de la industria química en medio de la aceleración farmacéuticaLa industria química consumió el 37,75% del volumen total en 2025, subrayando la centralidad de los complejos integrados en Gujarat y Tamil Nadu. Sin embargo, la industria farmacéutica está creciendo a una CAGR del 7,38% hasta 2031, respaldada por los incentivos gubernamentales PLI para los APIs.
Dentro de la química, el cloro cautivo se destina a clorometanos, solventes y fluoropolímeros. La demanda de tratamiento de agua escala con las nuevas plantas de aguas residuales y efluentes en los cinturones urbanos. El tamaño del mercado de cloro de India asociado a los farmacéuticos crece a medida que las empresas añaden plantas multiuso que aprovechan la química del cloro para intermediarios de alto valor. La expansión de 121 millones de USD de Chemplast Sanmar confirma este giro hacia la fabricación por contrato para mercados regulados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
India occidental generó el 36,20% del volumen de 2025, lo que refleja la dominancia de los recursos de sal de Gujarat, el acceso portuario y los clústeres intermedios co-ubicados. Los complejos integrados en Dahej canalizan el cloro directamente hacia vinílicos, epiclorhidrina y solventes clorados. Las normas ambientales estatales favorecen a las grandes unidades capaces de financiar actualizaciones de membrana. La participación del mercado de cloro de India en el oeste, por lo tanto, se mantiene estable, incluso cuando las antiguas celdas de mercurio son retiradas.
India oriental e India nororiental es la región de expansión más rápida, con una CAGR del 7,05%. Los incentivos gubernamentales reducen los costos de los proyectos, y los nuevos corredores industriales crean nueva absorción para los derivados del cloro. Los contratos de la Misión Jal Jeevan en Bihar y Assam impulsan la demanda de hipoclorito hacia el este, aliviando los desequilibrios regionales de oferta. Los productores estudian soluciones de barcazas y ferroviarias para conectar las plantas del este con los mercados de sal cruda y sosa cáustica del oeste.
India meridional mantiene un crecimiento constante apoyado en los clústeres de productos químicos especializados y farmacéuticos en Tamil Nadu, Andhra Pradesh y Telangana. El cloro se dirige hacia CPVC, APIs y plaguicidas producidos en estos estados. India septentrional muestra ganancias estables, aunque moderadas, a medida que se despliegan plantas de tratamiento de agua y tuberías plásticas, dependiendo de los envíos de cloro desde las plantas occidentales hasta que se materialice la capacidad local. En conjunto, la diversificación regional diluye la concentración histórica y sustenta un mercado de cloro de India resiliente.
Panorama regulatorio
El mercado indio de cloro-álcali y cloro opera bajo un marco altamente regulado que abarca la seguridad de las plantas, la calidad del producto y los permisos ambientales. El Departamento de Químicos y Petroquímicos implementa requisitos de conformidad obligatorios para determinados productos químicos mediante Órdenes de Control de Calidad (QCOs) notificadas conforme a la Ley BIS de 2016, lo que condiciona las expectativas de adquisición y certificación entre compradores industriales y municipales.
En el aspecto técnico y de seguridad, las especificaciones y códigos del Bureau of Indian Standards (BIS) influyen tanto en la producción como en el uso posterior, incluida la norma IS 10553 (Parte 1) sobre prácticas seguras de manejo y almacenamiento de cloro, junto con normas de producto como la IS 11673 para la solución de hipoclorito de sodio y la IS 9825 para tabletas de cloro. Estas normas afectan la estructura del mercado al endurecer los requisitos de embalaje, dosificación y trazabilidad, y también respaldan un cambio hacia soluciones de hipoclorito estandarizadas para programas descentralizados de tratamiento de agua.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de sal o salmuera y la adquisición de energía que alimentan la electrólisis de cloro-álcali, donde el cloro se produce como coproducto junto con la sosa cáustica (las operaciones del sector suelen gestionar el vínculo de coproducción entre ambos productos). En India, el equilibrio del cloro es, por lo tanto, una cuestión operativa central, especialmente cuando la venta a terceros se ve limitada por los requisitos de manejo de materiales peligrosos y las restricciones de transporte.
Aguas abajo, los productores convierten el cloro en derivados cautivos o comerciales, como ácido clorhídrico y orgánicos clorados de valor añadido, o lo canalizan mediante tuberías dedicadas hacia consumidores cercanos para reducir la logística y el riesgo de seguridad. Los complejos integrados en los clústeres occidentales, incluido Gujarat (Dahej y Bharuch), son nodos clave porque la coubicación favorece la salida continua hacia unidades de EDC/PVC y otras unidades derivadas. Participantes importantes como Grasim Industries, Gujarat Alkalies and Chemicals Limited (GACL) y DCM Shriram utilizan la integración y la infraestructura relacionada, incluidos almacenamiento, ferrocarril y camiones cisterna, y en algunos casos tuberías, para gestionar la monetización del cloro y limitar la exposición a precios spot débiles.
Panorama competitivo
El mercado de cloro de India presenta un campo moderadamente concentrado donde Reliance Industries, Tata Chemicals y Grasim Industries anclan la capacidad. Reliance integra el cloro en una de las cadenas vinílicas más grandes del mundo, aislando sus unidades de electrólisis de las fluctuaciones comerciales. Grasim aprovecha una tasa de integración del 62% que canaliza el cloro hacia epoxi, clorometanos y sosa cáustica de grado textil[2]. Tata Chemicals equilibra las ventas de sosa cáustica de exportación con proyectos de derivados de cloro en el mercado interno.
Los operadores de segundo nivel, como DCM Shriram, Epigral y Chemplast Sanmar, avanzan a través de derivados especializados. La instalación de clorotoluenos de Epigral inaugura una plataforma de cloración aromática diferenciada. Chemplast Sanmar canaliza el cloro hacia productos farmacéuticos personalizados y PVC en pasta, ampliando su combinación de ingresos. A medida que se acelera la eliminación gradual de las celdas de mercurio, aumenta la intensidad de capital, lo que impulsa alianzas con proveedores de tecnología y contratistas de ingeniería.
Los nuevos participantes apuntan a modernizaciones de membrana combinadas con energía cautiva y valorización del hidrógeno. Las normas de la Junta Central de Control de la Contaminación aceleran la consolidación porque las plantas independientes más pequeñas enfrentan costos de cumplimiento desproporcionados. Los grandes operadores integrados adquieren activos en dificultades para asegurar posiciones regionales, manteniendo la concentración moderada que caracteriza a la industria de cloro de India.
Líderes de la industria de cloro de India
-
Grasim Industries Limited (Aditya Birla)
-
Gujarat Alkalies and Chemicals Limited
-
DCM Shriram
-
Chemplast Sanmar Limited
-
NIRMA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cloro en India Empresas cubiertas en este informe
- Chemfab Alkalis Limited
- Chemplast Sanmar Limited
- DCM Shriram
- DCW Ltd.
- De Nora India Limited
- Durgapur Chemicals Ltd.
- Epigral Limited
- Finolex Industries Limited (FIL)
- Grasim Industries Limited (Aditya Birla)
- Gujarat Alkalies and Chemicals Limited
- Gujarat Fluorochemicals Ltd.
- Kutch Chemical Industries Ltd.
- Lords Chloro Alkali Limited
- Meghmani Finechem Limited
- NIRMA
- Reliance Industries Limited
- Tata Chemicals Limited
- The Andhra Sugars Limited
Lea el análisis de las empresas de mercado de cloro en india
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es una mayor integración del cloro en derivados aguas abajo que reduzcan la dependencia del movimiento comercial de cloro y mejoren la economía general del cloro-álcali. Las acciones de las empresas en Gujarat aportan evidencia concreta, con Grasim avanzando proyectos en Vilayat, incluida una planta de epiclorhidrina (ECH) de 50 KTPA (reportada en finalización mecánica en el tercer trimestre del año fiscal 2026) y una planta de resina CPVC de 50 KTPA en Fase I. Ambos proyectos incorporan el cloro en cadenas de mayor valor y se alinean con el énfasis del informe en el consumo cautivo.
Los productos químicos para tratamiento de agua y los intermedios clorados especializados también generan espacio en blanco, respaldados por las ampliaciones de capacidad y la creación de demanda. GACL puso en marcha capacidad aguas abajo consumidora de cloro, incluido un proyecto de clorotoluenos en Dahej y una instalación de polvo de cloruro de polialuminio (PAC) en Vadodara (febrero de 2025), lo que refleja el enfoque del productor en productos de valor añadido vinculados a sistemas municipales e industriales de agua. En el frente de inversión, el memorando de entendimiento de DCM Shriram de enero de 2024 con el Gobierno de Gujarat para una inversión propuesta de 12.000 crores de INR en Bharuch hasta 2028 indica una continua expansión de la fabricación química y petroquímica que puede absorber cloro de forma directa o a través de plataformas de derivados integradas.
Desarrollos recientes de la industria en Mercado de Cloro en India
- Febrero de 2026: la junta de Gujarat Alkalies and Chemicals Limited aprobó la instalación de una planta de ácido fosfórico grado alimentario de 33.870 TPA en Dahej y la ampliación de la capacidad de KOH (potasa cáustica) de 120 TPD a 200 TPD. El proyecto amplía la gama de productos de la empresa y refuerza la diversificación de materias primas en Dahej, apoyando el cloro aguas abajo y productos químicos relacionados para aplicaciones diversificadas de uso final.
- Febrero de 2026: Grasim Industries Limited continúa la construcción de una planta de epiclorhidrina de 50 KTPA y una planta de resina CPVC de 50 KTPA en Vilayat, con proyectos de ampliación de capacidad integrados para mejorar el uso del cloro. La ampliación refuerza la integración del cloro en derivados de valor añadido y amplía la capacidad aguas abajo de Grasim en polímeros y resinas especializadas.
- Septiembre de 2025: DCM Shriram anunció una asociación estratégica a largo plazo con Aarti Industries Ltd para el suministro de cloro, que incluye una nueva tubería subterránea camisada dedicada entre sus plantas en Jhagadia, Gujarat, para suministrar 200 toneladas adicionales de cloro por día. La colaboración mejora la seguridad de suministro y respalda mayores tasas de operación para la producción aguas abajo dependiente del cloro.
Mercado de Cloro en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de cloro en India se define como la demanda y oferta interna de cloro producido y consumido en India en usos industriales y municipales, medido principalmente en volumen, dado que el cloro está ampliamente integrado con las operaciones de cloro-álcali y las cadenas cautivas de productos intermedios.
Exclusiones del alcance: Las importaciones y exportaciones de cloro como materia prima comercializada se tratan como una señal de contexto y no se contabilizan por sí solas como demanda primaria del mercado.
Descripción General de la Segmentación
- Por forma
- Cloro líquido
- Cloro gaseoso (cilindros)
- Soluciones de hipoclorito derivadas
- Por proceso de producción y tecnología
- Celda de membrana
- Celda de diafragma
- Celda de mercurio (legado)
- Por aplicación
- EDC/PVC
- Isocianatos y oxigenatos
- Clorometanos
- Solventes y epiclorhidrina
- Productos químicos inorgánicos
- Otras aplicaciones
- Por industria de usuario final
- Química
- Tratamiento de agua
- Farmacéutica
- Papel y celulosa
- Plásticos
- Plaguicidas
- Otras industrias de usuarios finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción del mapa de demanda de cloro en India a partir de series estadísticas públicas y referencias técnicas, para luego contrastarlas con el modo en que las plantas de cloro-álcali operan típicamente en India.
Las fuentes incluyeron publicaciones del Ministerio de Productos Químicos y Fertilizantes (DCPC), informes de cumplimiento y ambientales de la Junta Central de Control de la Contaminación (CPCB), y estadísticas comerciales de India provenientes de UN Comtrade y portales gubernamentales relacionados. También se revisaron normas y orientaciones de uso para desinfección y tratamiento de agua, utilizando documentos de la Oficina de Normas de India, referencias de agua y aguas residuales del CPCB, y revistas científicas arbitradas de química e ingeniería de procesos.
Para el contexto comercial, se revisaron informes anuales de empresas, presentaciones ante bolsas de valores y presentaciones para inversores, con el fin de comprender las ampliaciones de capacidad, los cambios tecnológicos (membrana frente a tecnología heredada) y la integración hacia productos intermedios. Posteriormente, se verificaron puntos de datos seleccionados mediante suscripciones de pago centradas en finanzas corporativas, registros de patentes e inteligencia comercial a nivel de envíos. Las fuentes aquí mencionadas son ilustrativas y no exhaustivas, y se utilizaron muchos otros documentos públicos y bases de datos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción del cloro es de uso cautivo frente a uso comercial, cómo los precios se vinculan con las decisiones operativas de la soda cáustica, y dónde las restricciones logísticas afectan la demanda realizada, especialmente para el cloro líquido. Las entrevistas abarcaron productores, distribuidores y grandes usuarios finales, y también se verificaron los supuestos con expertos técnicos familiarizados con las operaciones de plantas de cloro-álcali y los patrones de adquisición para el tratamiento de agua en toda India.
Dado que el mercado es específico de un país, se equilibró la cobertura entre los principales centros de demanda y los clústeres de fabricación, de modo que las diferencias a nivel estatal en el consumo de productos intermedios y la confiabilidad del suministro pudieran representarse en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 32% |
| Actores menores: 15% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó mediante una reconstrucción descendente del conjunto de demanda, en la que las tasas de operación de cloro-álcali, el rendimiento efectivo de cloro y los patrones de absorción de productos intermedios se tradujeron en el volumen total de cloro consumido en India. El resultado se corroboró con verificaciones ascendentes selectivas, como consolidaciones de capacidad de productores de muestra por tecnología, verificaciones de canal para volúmenes líquidos comerciales y verificaciones de coherencia de volumen por aplicación utilizando rangos típicos de dosificación y consumo donde están estandarizados.
Los insumos clave en el modelo del mercado de cloro en India incluyeron las ampliaciones de capacidad de cloro-álcali y los calendarios de cierre, la división entre uso cautivo y ventas comerciales, y el ritmo de expansión del PVC y otros intermedios clorados. También se incorporó la actividad de tratamiento de agua municipal e industrial y el papel de la disponibilidad de energía y sal, ya que estos factores afectan los niveles de utilización. Donde existían brechas para proveedores comerciales más pequeños o segmentos de aplicación fragmentados, se construyeron rangos que se fueron reduciendo mediante entrevistas, y luego se alinearon los totales con las restricciones reales de despacho de plantas.
El pronóstico utilizó análisis de escenarios respaldado por suavización de tendencias, dado que los volúmenes de cloro pueden fluctuar cuando los cambios en los precios de la soda cáustica modifican las tasas de operación de las plantas y cuando nuevas unidades de productos intermedios entran en funcionamiento. Los escenarios de demanda se anclaron al calendario de puesta en marcha y a las rampas de utilización, y luego se ajustaron utilizando las perspectivas de expertos sobre la migración tecnológica hacia celdas de membrana y la probable intensidad de integración cautiva durante el período de pronóstico.
Ciclo de Validación de Datos y Actualización
La validación se basó en la triangulación de los resultados del modelo con señales independientes, como anuncios de operación de cloro-álcali, comentarios sobre la utilización de capacidad de productos intermedios y la direccionalidad de los flujos comerciales. Las grandes variaciones se reconciliaron mediante una segunda revisión de los supuestos. Se marcaron como valores atípicos aquellos casos en que la producción implícita por planta, el consumo implícito por sector o los cambios interanuales parecían inconsistentes con lo descrito por los participantes del sector.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples etapas, y se realizan llamadas de seguimiento si un insumo clave cambia o se confirma un nuevo evento de capacidad. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para garantizar que se refleje la información más reciente.
Tamaño del Mercado de Cloro en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el cloro en India suelen variar porque algunas se expresan en valor y otras en toneladas, y porque la definición de lo que se considera demanda de cloro no es consistente entre las fuentes. Las diferencias también surgen cuando los informes aplican diferentes años base, asumen diferentes tasas de utilización o tratan el consumo cautivo y los envíos comerciales de maneras distintas.
El cloro líquido únicamente es la exclusión más común que explica la dispersión. Queda fuera del alcance de Mordor Intelligence porque el total del mercado se construye para incluir los volúmenes de cloro en todas las formas producidas y consumidas en India. Las brechas adicionales suelen provenir de cómo la volatilidad de los precios al contado se convierte en promedios anuales, si se utiliza un escenario conservador o agresivo de puesta en marcha de plantas, y con qué frecuencia se actualizan los supuestos tras anuncios de capacidad o programas de tratamiento de agua impulsados por políticas públicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,92 M de toneladas (2025) | |
| Fuente de Investigación del Sector A | 1,89 millones de USD (2019) | La cifra refleja únicamente la demanda de cloro líquido y se presenta para un año anterior, por lo que no captura el cloro cautivo vinculado a cadenas de productos intermedios ni las nuevas ampliaciones de capacidad que elevan los volúmenes nacionales totales. |
| Revista Especializada del Sector B | 2,27 millones de USD (2030) | Esta estimación está alineada con una proyección de demanda de cloro líquido y puede aplicar una cesta de usos finales reducida, lo que puede subestimar la demanda total de cloro cuando se incluye el consumo industrial más amplio y el consumo en sitio. |
Entre los tres valores, las diferencias se deben principalmente a la cobertura por forma (cloro total frente a solo cloro líquido) y a la elección de los años base y de pronóstico. Al mantener el alcance vinculado a los volúmenes totales de cloro doméstico y luego someter a prueba de presión la utilización y las rampas de productos intermedios con entrevistas, la estimación permanece trazable a las operaciones de las plantas y a los impulsores reales del consumo, en lugar de basarse únicamente en extrapolaciones de precios.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de cloro de India en 2026?
El tamaño del mercado de cloro de India es de 5,26 millones de toneladas en 2026.
¿Qué CAGR se proyecta para la demanda de cloro en India hasta 2031?
Se prevé que la demanda aumente a una CAGR del 6,89% entre 2026 y 2031.
¿Qué tecnología de producción tiene la mayor participación?
La tecnología de celda de membrana representa el 69,70% de la capacidad actual.
¿Por qué India occidental domina la producción de cloro?
Los recursos de sal de Gujarat, el acceso portuario y los clústeres petroquímicos integrados otorgan a India occidental una participación de mercado del 36,20%.