
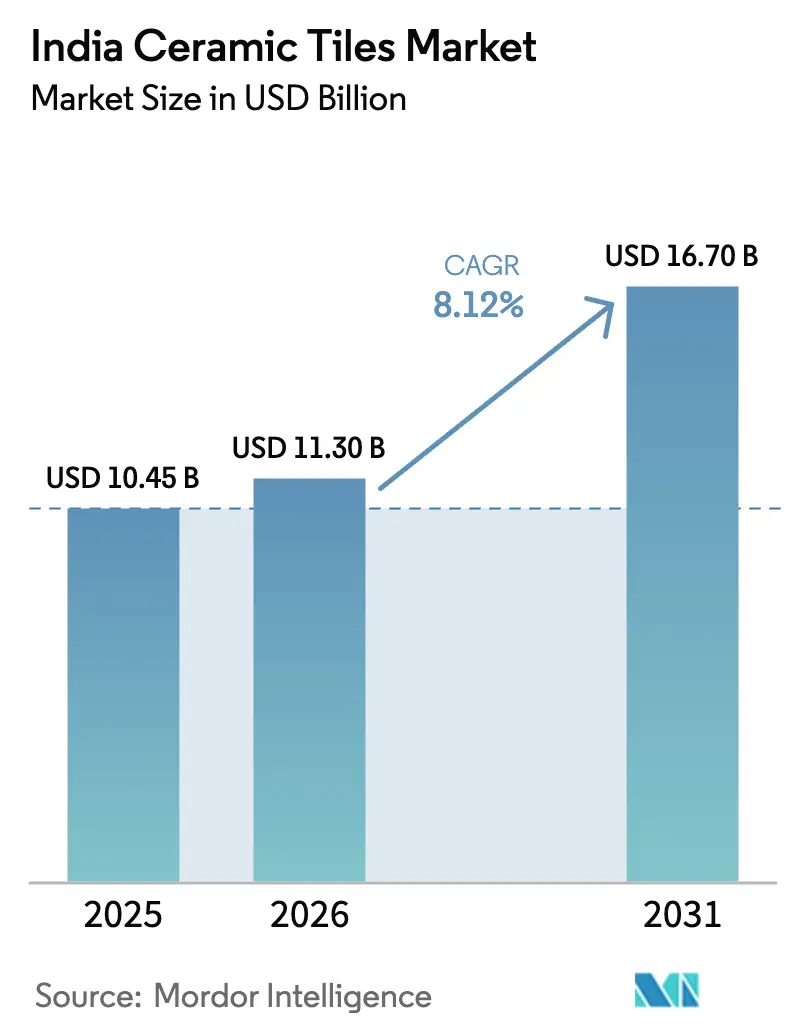
Análisis del Mercado de Baldosas Cerámicas de India por Mordor Intelligence
Se espera que el tamaño del mercado de baldosas cerámicas de India aumente de 11,3 mil millones de USD en 2026 a 12,22 mil millones de USD en 2027 y alcance los 17,77 mil millones de USD en 2032, creciendo a una CAGR del 7,78% durante 2027-2032.
Las viviendas asequibles aprobadas y la renovación urbana respaldan la demanda potencial de suelos y revestimientos en India. La demanda de losas de gran formato hace que la capacidad para producir baldosas de mayor tamaño forme parte de la respuesta competitiva. La producción a través de filiales y la subcontratación amplían el suministro de marcas más allá de las plantas propias del fabricante. El conflicto en Oriente Medio que comenzó en febrero de 2026 perturbó el tráfico marítimo por el Estrecho de Ormuz tras las operaciones militares en las que participaron Irán, Israel y Estados Unidos, generando riesgos de suministro energético y logístico para los productores de Morbi. Por tanto, la captación de crecimiento depende de ajustar los formatos solicitados con una oferta que pueda mantenerse viable ante costes de combustible más elevados.
Conclusiones Clave del Informe
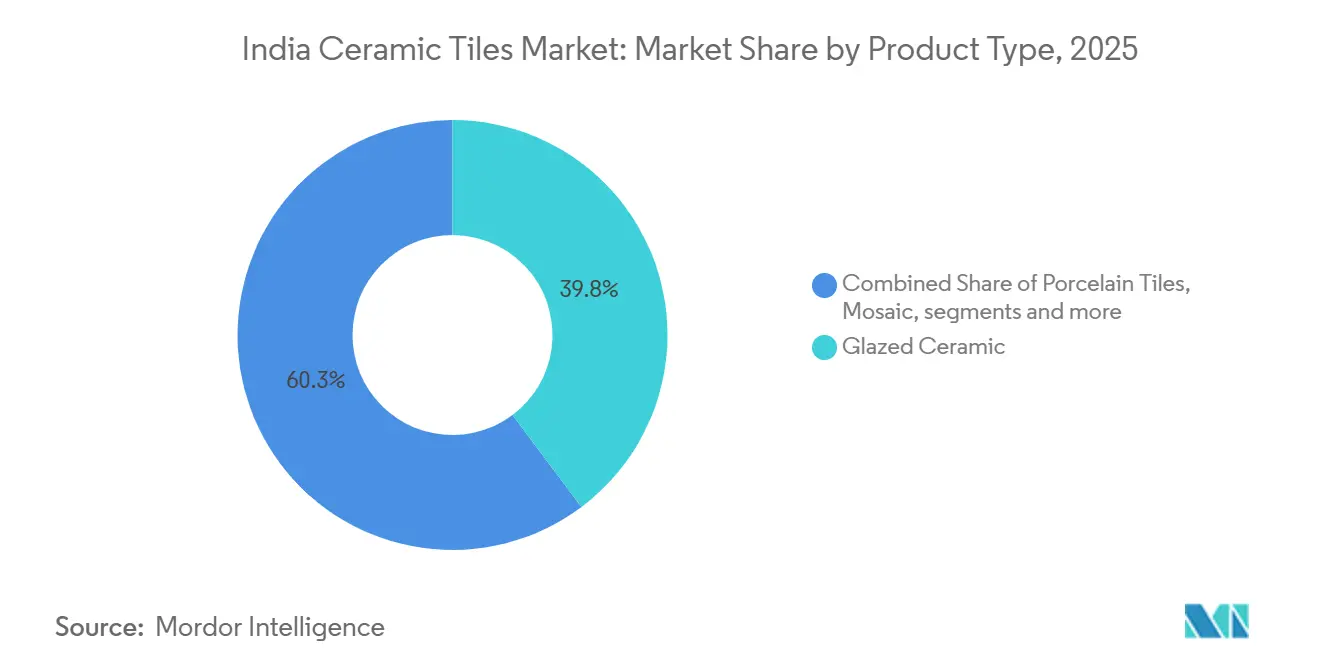
- Por tipo de producto, las baldosas cerámicas esmaltadas lideraron con una participación del 39,27% en el mercado de baldosas cerámicas de India en 2026, mientras que las baldosas de porcelana son el segmento de mayor crecimiento con una CAGR del 11,05% durante 2027-2032.
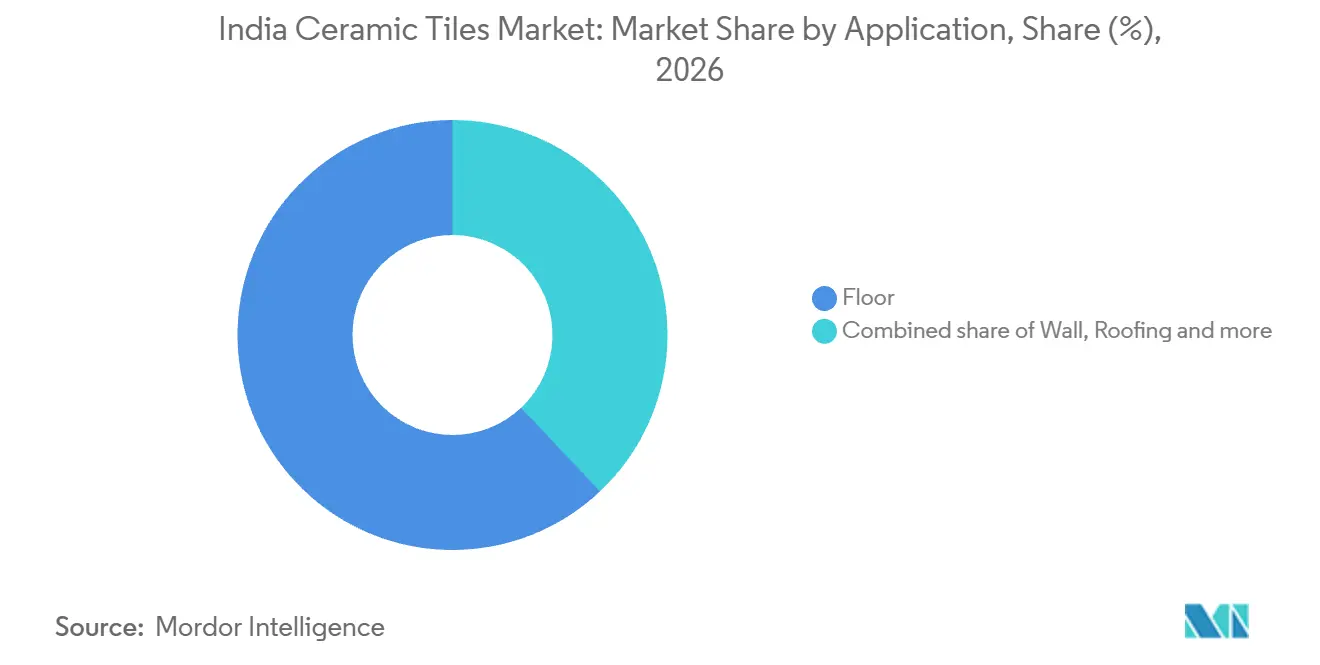
- Las aplicaciones de suelo representaron una participación del 62,03% en el tamaño del mercado de baldosas cerámicas de India en 2026, y se prevé que las aplicaciones de pared crezcan más rápido con una CAGR del 9,08% durante 2027-2032.
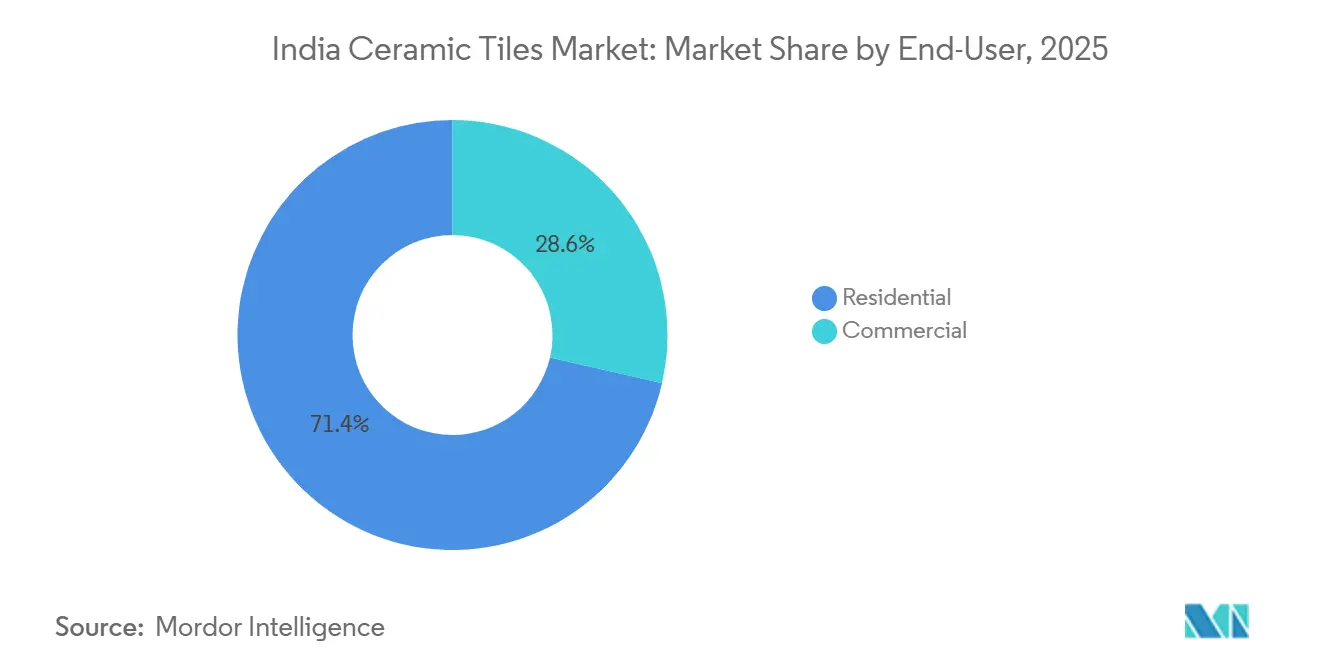
- El uso residencial lideró con el 71,03% del valor de ventas domésticas de baldosas en 2026, mientras que se prevé que el uso comercial crezca más rápido con una CAGR del 9% durante 2027-2032.
- Entre los tipos de construcción, la nueva construcción mantuvo la mayor participación con el 54,66% del valor de ventas domésticas de baldosas en 2026, con renovación y reemplazo creciendo más rápido con una CAGR prevista del 10,5% durante 2027-2032.
- Por canal de distribución, las tiendas especializadas en baldosas y piedra lideraron con el 47,97% del valor de ventas domésticas de baldosas en 2026, y se prevé que el comercio minorista en línea crezca más rápido con una CAGR del 14,2% durante 2027-2032.
- En las regiones de India, India Occidental mantuvo la mayor participación con el 35,15% del valor de ventas domésticas de baldosas en 2026, mientras que se prevé que India Meridional crezca más rápido con una CAGR del 9,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Vivienda Asequible y Proyectos de Ciudades Inteligentes | +3.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de la Renovación entre la Clase Media Urbana | +2.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Las Baldosas de Losa de Gran Formato Ganan Popularidad | +2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| El Clúster de Morbi Apunta a Reducir los Costes Energéticos con Hornos Preparados para Hidrógeno | +0.8% | Clúster de fabricación cerámica de Morbi | Largo plazo (≥ 4 años) |
| Los Pequeños Constructores Adoptan la Personalización Masiva por Inyección de Tinta Digital | +0.6% | Clúster de fabricación de baldosas de Morbi | Mediano plazo (2-4 años) |
| Los Sistemas de Revestimiento Delgado Aceleran las Renovaciones de Baldosas | +0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Vivienda Asequible y Proyectos de Ciudades Inteligentes
La vivienda urbana asequible crea una fuente potencial de demanda de baldosas cuyo momento depende de que las viviendas alcancen su etapa de acabado. El 16 de octubre de 2026, el Ministerio de Vivienda y Asuntos Urbanos aprobó más de 193.000 viviendas adicionales en el marco del programa de vivienda urbana PMAY-U 2.0.[1] Las sanciones acumuladas en el marco del programa alcanzaron 2,08 millones de viviendas en esa fecha, estableciendo la escala del proceso de viviendas aprobadas. Para los fabricantes de baldosas que atienden estos proyectos, esa combinación respalda una oportunidad de volumen a medida que las viviendas sancionadas avanzan hacia la construcción y la finalización de interiores. La distinción comercial se establece entre la escala de aprobación y la demanda de acabado ejecutable, lo que hace que la progresión del proyecto sea central para determinar cuándo la oportunidad se convierte en ventas de baldosas.
Auge de la Renovación entre la Clase Media Urbana
Los hogares urbanos que reemplazan un suelo o revestimiento cerámico antiguo generan demanda de baldosas sin añadir un nuevo edificio. Una sustitución habitación por habitación limita la compra al espacio afectado —cocina, baño o sala de estar— en lugar de toda la vivienda. Dentro de ese proyecto, las dimensiones de las baldosas y el área a cubrir convierten un acabado cerámico elegido en una cantidad definida y un alcance de instalación. Un cambio a un nivel de precio superior compite con el coste de reemplazar más superficies alicatadas de la habitación. Esto ofrece a los proveedores una vía hacia ventas de reemplazo a través de una oferta cerámica completa a nivel de habitación, con la elección de la baldosa determinando hasta dónde puede llegar el presupuesto de acabado del hogar.
Las Baldosas de Losa de Gran Formato Ganan Popularidad
La demanda de losas puede crear una apertura competitiva incluso cuando un productor de baldosas ya establecido atiende a la industria en general. En julio de 2026, el presidente de Kajaria Ceramics Ltd, Ashok Kajaria, respaldó la observación de un interlocutor de que la demanda de losas crecía más rápido. Durante ese intercambio, también reconoció que Kajaria había perdido una oportunidad anterior en losas. Afirmó que la empresa estaba instalando 2 grandes capacidades para satisfacer la demanda de formatos más grandes. La combinación muestra por qué la participación en la demanda general de baldosas no equipa automáticamente a un fabricante para captar pedidos de cada formato solicitado. Los proveedores capaces de satisfacer esos requisitos de mayor tamaño pueden, por tanto, competir por el gasto que la mezcla de productos anterior de un productor establecido no captó, creando nuevas oportunidades dentro de la industria de baldosas de India.
El Clúster de Morbi Apunta a Reducir los Costes Energéticos con Hornos Preparados para Hidrógeno
La preparación para el hidrógeno ofrece una opción de fabricación potencial cuyo valor comercial depende de los costes de combustible y conversión que enfrentaría un productor de baldosas de Morbi. Un horno compatible con otro combustible crea valor solo si esa flexibilidad puede utilizarse a un coste de energía entregada competitivo. Para un productor que considera dicho equipo, el caso de inversión debe conectar el compromiso de hardware con un acuerdo de suministro de combustible viable. Si los costes de combustible entregado y conversión caen lo suficiente, un productor podría utilizar la ventaja resultante en costes de cocción en su precio de baldosas. Un horno preparado para hidrógeno reduciría los costes de cocción solo si el hidrógeno entregado en Morbi costara menos por unidad de calor que el gas natural por tubería, lo que hace que la brecha en el precio del combustible sea decisiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Precios del Gas Natural Experimentan Fluctuaciones Significativas | -1.5% | Clúster de fabricación cerámica de Morbi | Corto plazo (≤ 2 años) |
| Los Principales Destinos de Exportación Imponen Derechos Antidumping | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| El Puerto de Mundra Enfrenta Cuellos de Botella Logísticos | -0.4% | Morbi y Mundra | Corto plazo (≤ 2 años) |
| Cambio Comercial hacia Suelos LVT/SPC | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Precios del Gas Natural Experimentan Fluctuaciones Significativas
Las operaciones militares en las que participaron Irán, Israel y Estados Unidos perturbaron el paso por el Estrecho de Ormuz en el marco del conflicto en Oriente Medio que comenzó el 28 de febrero de 2026. En septiembre de 2026, Gujarat Energy Limited (anteriormente Gujarat Gas Limited) elevó los precios del gas natural industrial para las unidades cerámicas de Morbi, dejando el precio publicado aproximadamente un 88% por encima del promedio anterior a la crisis. CRISIL Ratings identificó el gas y la electricidad conjuntamente como el 25-30% del coste de ventas de baldosas cerámicas en mayo de 2026. En abril de 2026, el proveedor informó de que obtenía gas de mercados fuera de Oriente Medio a precios de mercado spot bajo directivas gubernamentales para mantener el suministro a Morbi. La continuidad del suministro deja, por tanto, a los fabricantes enfrentando facturas de combustible más elevadas dentro de un componente de coste energético sustancial.
Los Principales Destinos de Exportación Imponen Derechos Antidumping
Los derechos antidumping crean costes comerciales específicos por destino para los productores indios de baldosas cerámicas. El Ministerio de Industria y Comercio de Vietnam impuso derechos antidumping definitivos del 5,55% al 45,3% sobre determinadas baldosas cerámicas y de porcelana de origen indio en septiembre de 2026. El GCC también prorrogó los derechos definitivos sobre las importaciones de baldosas indias cubiertas durante 5 años, con márgenes modificados y nuevos para empresas específicas aplicables desde el 28 de mayo de 2026. Los márgenes arancelarios del GCC varían según el exportador o productor y se cobran como porcentajes del valor CIF. Los envíos cubiertos soportan, por tanto, una carga adicional de coste de desembarque durante todo el período arancelario aplicable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala Esmaltada y Fabricación de PorcelanaLas baldosas cerámicas esmaltadas representaron una cuota del 39,27% del tamaño del mercado de baldosas cerámicas de India en 2026, convirtiéndose en el segmento de producto más grande. Los compradores residenciales de gama media y de vivienda asequible otorgan a la cerámica esmaltada su amplia base dentro de los segmentos de precio de entrada y medio. Para estos compradores, las mejoras decorativas deben justificar su coste frente a la alternativa de pasarse a la porcelana. Mantener el acabado esmaltado a un precio asequible protege, por tanto, el acceso a las especificaciones de vivienda donde un tratamiento decorativo más caro eliminaría la razón para elegir este segmento de producto.
Las baldosas de porcelana son el segmento de producto de más rápido crecimiento en el mercado de baldosas cerámicas de India, con una CAGR prevista del 11,05% durante 2027-2032. El proveedor de equipos HLT/DLT informó de que Parcos Tiles LLP inició la producción en masa en India el 26 de octubre de 2025, produciendo baldosas de porcelana esmaltada en tamaños de 600 por 600 mm y 600 por 1.200 mm. El inicio de la producción ofrece un ejemplo concreto de capacidad de fabricación comprometida con una gama de formatos de porcelana definida. El crecimiento de la porcelana deja, por tanto, espacio para una posición de fabricación especializada, con las dimensiones puestas en producción determinando qué pedidos puede atender un productor a través de esa línea.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Acabado de Suelos y Capacidad de Producción de RevestimientosLas aplicaciones de suelo representaron una cuota del 62,03% del mercado de baldosas cerámicas de India en 2026, siendo el revestimiento de suelos el segmento de aplicación más grande. El programa de vivienda urbana PMAY-U 2.0 exige paredes y techos terminados, enlucidos y pintados, acabados de suelo, instalaciones eléctricas y de fontanería, puertas y ventanas, y el logotipo del programa para obtener el estatus de vivienda completada. El acabado del suelo se sitúa, por tanto, dentro de los trabajos de entrega de vivienda requeridos por el programa, siendo las baldosas cerámicas una posible opción de material. Los productores que abordan esta aplicación pueden posicionar una especificación de suelo cerámico en torno a la etapa de finalización de la vivienda, dando a la decisión de acabado una conexión directa con la entrega del proyecto.
Las aplicaciones de pared son el segmento de más rápido crecimiento en el mercado de baldosas cerámicas de India, con una CAGR prevista del 9,08% durante 2027-2032. Asian Granito India Ltd informó de una capacidad anual de baldosas de pared de 11,23 millones de metros cuadrados en Gresart Ceramics en Morbi, Gujarat, en el ejercicio 2025-26. La configuración de la planta incluía un horno Sacmi de 255 metros e impresoras digitales Creta. Con impresoras digitales que alimentan un horno de 255 metros, una línea de pared puede producir muchos diseños en volumen, lo que se adapta a la demanda de paredes de características que impulsa el crecimiento de las baldosas de pared.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Escala de Proyectos Residenciales y Arrendamiento ComercialEl uso residencial fue el segmento más grande, representando una cuota del 71,03% del valor de las ventas nacionales de baldosas en 2026. Godrej Properties Limited registró reservas residenciales de 17.513 unidades que cubrían 27 millones de pies cuadrados en el ejercicio 2026.[2] Una vía liderada por promotores puede conectar a un proveedor de baldosas con especificaciones de acabado comunes en varias viviendas cuando un proyecto estandariza sus interiores. La ventaja comercial proviene entonces de asegurar la especificación de acabado a nivel de proyecto, lo que permite al productor atender a un grupo de viviendas definido a través de la decisión del promotor sobre el acabado cerámico.
El uso comercial es el segmento de más rápido crecimiento en el mercado de baldosas cerámicas de India, con una CAGR prevista del 9% durante 2027-2032. El arrendamiento de oficinas en los 7 principales mercados de India aumentó un 7% interanual hasta 54,4 millones de pies cuadrados en enero-septiembre de 2026, según Colliers India. La nueva oferta de oficinas en esos mercados alcanzó los 41,7 millones de pies cuadrados durante el mismo período. Para los proveedores de baldosas comerciales, la actividad de arrendamiento y las incorporaciones físicas ofrecen diferentes formas de identificar posibles proyectos de acabado. Una oferta orientada a inquilinos puede abordar las opciones de acondicionamiento, mientras que una oferta orientada a promotores puede abordar la especificación cerámica en la nueva oferta de oficinas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Construcción Dirigida por Beneficiarios y Renovación InstitucionalLa nueva construcción fue el segmento de construcción más grande, representando el 54,66% del valor de las ventas nacionales de baldosas en 2026. El programa de vivienda rural PMAY-G registró 2,66 millones de finalizaciones de viviendas rurales en el ejercicio 2025-26, incluidas viviendas sancionadas en ejercicios financieros anteriores. Los beneficiarios construyen las viviendas ellos mismos o supervisan su construcción. Ese modelo de entrega crea una posible vía a nivel de hogar para las decisiones de acabado dentro de un programa de vivienda de escala considerable. Los proveedores que se dirigen a este modelo pueden necesitar muchas relaciones locales con beneficiarios individuales, aunque el propio programa de vivienda opere a escala nacional.
La renovación y sustitución forman el segmento de construcción de más rápido crecimiento en el mercado de baldosas cerámicas de India, con una CAGR prevista del 10,5% durante 2027-2032. La Autoridad del Puerto de Cochín adjudicó su contrato de remodelación del edificio administrativo el 4 de mayo de 2026, con obras en curso y aproximadamente 114,1 metros cuadrados de baldosas de suelo totalmente vitrificadas programadas. El pliego especificaba baldosas de 1.200 por 2.400 mm conformes con la norma IS 15622 y adhesivo de fraguado rápido modificado con polímero conforme con la norma IS 15477. Para un proveedor de renovación institucional, la tarea comercial consiste en hacer coincidir el formato de baldosa definido con la especificación de instalación, haciendo de la conformidad técnica específica del proyecto parte de la oferta.
Por Canal de Distribución:
Compromiso del Distribuidor y Economía de las Transacciones en LíneaLas tiendas especializadas en baldosas y piedra fueron el segmento de distribución más grande en el mercado de baldosas cerámicas de India, con una cuota del 47,97% del valor de las ventas nacionales de baldosas en 2026. En el primer trimestre del ejercicio 2026-27, Kajaria Ceramics Ltd contaba con aproximadamente 1.800 distribuidores en toda India, incluidos 450 distribuidores exclusivos. Solo una parte de esa red era exclusiva, por lo que el amplio alcance y la representación de marca dedicada eran activos comerciales diferentes. Para los productores, la elección es si ampliar el acceso general a distribuidores o profundizar la representación a través de puntos de venta exclusivos. La composición de la red minorista es, por tanto, relevante para cómo una marca puede presentar su gama de baldosas a través de vendedores locales comprometidos.
El comercio minorista en línea es el segmento de distribución de más rápido crecimiento en el mercado de baldosas cerámicas de India, con una CAGR prevista del 14,2% durante 2027-2032. Para un minorista de baldosas, trasladar el proceso de selección al entorno en línea solo es económicamente útil cuando la oferta puede convertirse en un pedido físico definido. Las dimensiones del producto, la cantidad y el compromiso de entrega se convierten, por tanto, en partes centrales de la transacción. Un vendedor que conecta una selección claramente descrita con una oferta de entrega ejecutable tiene una vía para atender a compradores que no pueden visitar su establecimiento. Dado que el comercio minorista en línea parte de una base pequeña, las plataformas con visualizadores de habitaciones pueden ganar pedidos que de otro modo requerirían una visita a la sala de exposición.
Análisis Geográfico
Mercado de Baldosas Cerámicas de India Occidental
India Occidental representó una participación del 35,15% en el tamaño del mercado de baldosas cerámicas de India en 2026, convirtiéndola en el mayor mercado regional. En febrero de 2026, Vitero Tiles de Aparna Enterprises inauguró una planta en Morbi, Gujarat, con una capacidad anual de 7,2 millones de metros cuadrados, con India Occidental entre sus mercados previstos. La empresa presentó la instalación como una forma de ampliar su gama de productos y reforzar la competitividad en precios, conectando la adición de fabricación con la gama de ofertas disponibles para los compradores regionales. Para los proveedores de proyectos en el oeste, esa combinación hace que la cobertura de producto y precio sea una parte importante de la competencia con un fabricante adicional en la base de producción de Morbi.
Mercado de Baldosas Cerámicas de India Meridional
India Meridional es el mercado regional de mayor crecimiento, con una CAGR prevista del 9,95% durante 2027-2032. La planta de baldosas vitrificadas de Simpolo en Tirupati, desarrollada a través de la filial Simpolo International Private Limited, entró en funcionamiento en noviembre de 2025 con una capacidad de 25.000 metros cuadrados por día. CRISIL Ratings informó de que los problemas de suministro de gas cerraron la planta durante 2 meses desde finales de marzo hasta finales de mayo de 2026 y que la producción había reiniciado recientemente. El grupo eligió Tirupati por su proximidad a los clientes del sur de India. Una planta ubicada para acortar la entrega a los compradores del sur dependía, por tanto, del suministro de gas para la producción que podía enviar.
El contexto de construcción rural del norte de India incluye las terminaciones acumuladas de Uttar Pradesh de 3,64 millones de viviendas bajo el programa de vivienda rural PMAY-G en el avance reportado para el 21 de julio de 2026. En el este de India, Odisha reportó terminaciones acumuladas de PMAY-G de 2,55 millones de viviendas en el mismo informe de avance. Para los proveedores que consideran estos estados, la construcción de viviendas rurales ofrece un contexto para acabados cerámicos opcionales, con un pedido de baldosas dependiendo de la elección de material del hogar durante la construcción.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas se centra en el marco nacional de pruebas de productos y la documentación de aprobación de proyectos de Gujarat para los fabricantes de baldosas cerámicas. Las calificaciones adoptan la perspectiva de un fabricante que evalúa estos requisitos de producto y proyecto. La BIS estableció la Enmienda N.º 2 a IS 15622:2017 para baldosas cerámicas prensadas el 29 de diciembre de 2025, y los registros de laboratorio muestran su inclusión desde el 20 de febrero de 2026. Las directrices de registro de proyectos de Gujarat incluyen la documentación de Consentimiento para Establecer de la Junta de Control de Contaminación de Gujarat donde corresponda, registrando el producto propuesto y las emisiones.
Tabla Regulatoria
| Factor de decisión | India | Gujarat |
|---|---|---|
| Autoridad principal | Oficina de Normas de India | Junta de Control de Contaminación de Gujarat |
| Instrumentos o directrices clave | Especificación IS 15622:2017 para baldosas prensadas, incluida la Enmienda 2 en los registros de pruebas | Documentación de Consentimiento para Establecer donde corresponda en el registro del proyecto |
| Efecto comercial | Referencia de pruebas de producto para especificaciones de baldosas cerámicas prensadas | La documentación de consentimiento aplicable conecta el proyecto con sus productos y emisiones |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja la referencia de pruebas definida IS 15622:2017 para baldosas prensadas. Su perspectiva Sin cambios trata la Enmienda N.º 2, incluida en los registros de laboratorio de la BIS desde el 20 de febrero de 2026, como una línea de base de pruebas establecida tras la finalización de la transición de la versión anterior el 28 de junio de 2026. La calificación Media de Gujarat refleja la documentación de consentimiento de proyecto condicional y la restricción de Morbi-Wankaner sobre la operación de gasificadores de carbón, con cambios a gasificadores sin carbón, gas natural por tubería o tecnología coherente con el informe referenciado permitidos. Su perspectiva Sin cambios refleja el sobreseimiento por parte del Tribunal Nacional Verde el 25 de febrero de 2026 de los recursos de determinadas unidades cerámicas de Morbi contra las directivas existentes de compensación por daños ambientales de la GPCB, manteniendo su carga de cumplimiento establecida.
Etapas de la Cadena de Valor
La comparación sigue la producción de baldosas, la distribución mayorista y la venta minorista, mostrando dónde los ingresos del proveedor dependen de diferentes vías hacia los compradores. Kajaria Ceramics Ltd atiende a propietarios de viviendas y clientes profesionales a través de distribuidores y subdistribuidores, junto con clientes institucionales que incluyen constructores, empresas y organismos gubernamentales. Esta estructura separa la venta de productos del productor del papel del distribuidor en ampliar el acceso a los clientes locales. La captura de valor depende, por tanto, de conectar la producción manufacturera con el alcance de ventas necesario para cada grupo de clientes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de baldosas | Productores de baldosas como Kajaria Ceramics Ltd y Nitco Ltd | Ventas de baldosas al canal de distribución | Dependencia de las vías descendentes hacia compradores domésticos y profesionales | Desarrollar vías complementarias de distribuidores e institucionales |
| Distribución mayorista | Distribuidores de baldosas como Abhinav Grani Ceramics | Ingresos por reventa al suministrar a subdistribuidores y clientes profesionales | La cobertura local depende del alcance de clientes del distribuidor | Combinar el suministro a subdistribuidores con relaciones con arquitectos y constructores |
| Venta minorista en sala de exposición y franquicia | Operadores de salas de exposición y redes de franquicia de baldosas como Nitco Ltd | Ventas minoristas de baldosas | Cada establecimiento físico atiende a un área de captación local limitada | Conectar los centros de experiencia con la cobertura de distribuidores y franquicias |
| Fuente: Mordor Intelligence | ||||
La presentación de Nitco Ltd de mayo de 2026 reportó más de 350 distribuidores activos, 9 centros de experiencia Le Studio y más de 90 tiendas de franquicia en su cartera de baldosas, mármol y mosaico. Abhinav Grani Ceramics suministra a subdistribuidores, arquitectos y constructores a través de 3 salas de exposición Kajaria Studio en Bombay. En conjunto, estos ejemplos muestran por qué la distribución local sigue siendo una capacidad comercial separada junto a la fabricación. Los productores pueden ampliar su alcance a través de varios formatos de venta, mientras que los distribuidores capturan ingresos por reventa conectando ese suministro con la demanda profesional y doméstica local.
Panorama Competitivo
Concentración del Mercado
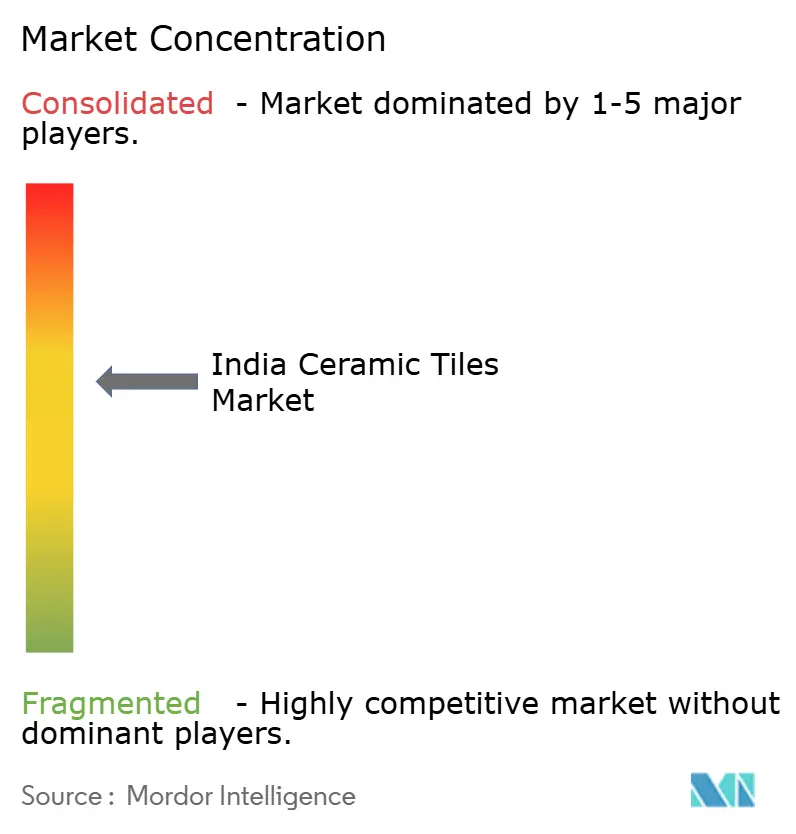
La competencia está moderadamente fragmentada, con fabricantes de marca capaces de combinar su propia producción con el suministro de filiales y productores externos. Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd y Nitco Ltd se encuentran entre los principales participantes. Kajaria Ceramics Ltd informó de ventas consolidadas de baldosas de 118,5 millones de metros cuadrados en el ejercicio 2026.[3] Sus ventas declaradas incluían 62,85 millones de metros cuadrados de fabricación propia, 29,41 millones de filiales y 26,26 millones de externalización. Esta combinación de aprovisionamiento hace que la capacidad de coordinar la producción más allá de las plantas de la empresa matriz forme parte de la escala competitiva, junto con la capacidad de fabricación directamente controlada por la marca.
El 18 de septiembre de 2026, Apollo Ceramics Limited, filial de Apollo Pipes Ltd, adquirió una participación del 76% y derechos de participación en beneficios en Mazzini Tiles LLP, obteniendo el control del fabricante indio de baldosas. El consejo de administración de Kajaria consideró añadir aproximadamente 10 millones de metros cuadrados de capacidad de baldosas vitrificadas esmaltadas en Srikalahasti en abril de 2026, con finalización prevista para marzo de 2027. Una adquisición cambia quién dirige a un productor existente, mientras que una expansión propuesta depende de una construcción y puesta en marcha posteriores. Para los compradores de proyectos, estas vías crean diferentes fuentes potenciales de suministro futuro, con las operaciones adquiridas que requieren integración y la capacidad propuesta que requiere una ejecución exitosa antes de poder atender pedidos.
Nitco Ltd informó de que las ventas de la empresa en diciembre de 2025 fueron aproximadamente un 85% superiores a las de enero de 2025. Su cartera incluye baldosas, mármol y mosaico, lo que otorga a su modelo comercial varias superficies a través de las cuales abordar proyectos inmobiliarios. Esa amplitud puede respaldar la competencia por la especificación de superficie global de un proyecto, siendo las baldosas cerámicas un componente de la oferta. La certificación BIS es generalmente voluntaria, mientras que el Gobierno Central puede hacer obligatorias determinadas normas mediante una Orden de Control de Calidad. Una oferta multisuperficie necesita, por tanto, una decisión de conformidad separada para su componente de baldosas cerámicas, ya que la amplitud de la cartera no determina las obligaciones de ese producto.
Líderes de la Industria de Baldosas Cerámicas de India
-
Kajaria Ceramics Ltd
-
Somany Ceramics Ltd
-
H&R Johnson (India)
-
Asian Granito India Ltd
-
Nitco Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baldosas Cerámicas de India Empresas cubiertas en este informe
- Kajaria Ceramics Ltd
- Somany Ceramics Ltd
- H&R Johnson (India)
- Asian Granito India Ltd
- Nitco Ltd
- Orient Bell Ltd
- RAK Ceramics India
- Exxaro Tiles Ltd
- Varmora Granito
- Simpolo Ceramics
- Johnson Pedder
- Murudeshwar Ceramics (Naveen)
- Pavit Ceramics
- Grindwell Norton (Saint-Gobain India)
- Astral Tiles
- Cera Sanitaryware Ltd
- Capron Granito
- Metro City Tiles
- Itaca Ceramics
- Regent Granito
Oportunidades Clave para los Participantes del Mercado
La comparación examina cómo los proveedores de baldosas pueden abordar a los hogares que construyen por cuenta propia, las asociaciones de vivienda pública y las asociaciones de vivienda privada bajo el programa de vivienda urbana PMAY-U 2.0. La Construcción Dirigida por Beneficiarios (BLC) apoya a las familias elegibles de la sección económicamente más débil (EWS) que construyen en su propio terreno disponible, mientras que la Vivienda Asequible en Asociación (AHP) apoya la propiedad a través de viviendas construidas por agencias. La implementación de ambas vías recibió nuevas aprobaciones en 2026, proporcionando un contexto de venta potencial para los acabados de construcción. Una aprobación crea una vía para proponer suelos cerámicos, con un pedido dependiendo de la elección de material final.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Acabados cerámicos básicos para viviendas de autoconstrucción | Implementación activa de BLC | Hogares EWS elegibles que construyen en su propio terreno | Ofrecer un paquete de baldosas de suelo sencillo y con precio claro | Coste total instalado dentro de los medios del hogar | Productores de baldosas y distribuidores especializados locales |
| Paquetes de baldosas repetibles para asociaciones de vivienda pública | Implementación activa de AHP | Asociaciones de vivienda estatales y municipales para beneficiarios EWS elegibles | Proponer una especificación cerámica consistente en todo un proyecto de vivienda | Coordinar la ejecución a escala de proyecto | Productores capaces de apoyar el suministro estandarizado de proyectos |
| Opciones de acabado controladas para asociaciones de vivienda privada | Implementación activa de AHP | Asociaciones de vivienda de agencias privadas para beneficiarios EWS elegibles | Ofrecer una selección limitada de acabados cerámicos dentro de una especificación de proyecto definida | Mantener las opciones de acabado opcionales asequibles | Fabricantes de baldosas y vendedores orientados a proyectos |
| Fuente: Mordor Intelligence | |||||
La apertura central es una especificación cerámica que se adapta al papel del comprador en la entrega de viviendas elegibles. Las aprobaciones del 16 de octubre de 2026 cubrieron viviendas BLC y AHP para familias EWS elegibles en 11 estados indios, por lo que las mismas ofertas de autoconstrucción y asociación pueden proponerse en varios mercados de vivienda estatales. Esta distinción favorece un paquete instalado asequible para un autoconstructor individual y una especificación de acabado repetible para una asociación de vivienda.
Desarrollos recientes de la industria en Mercado de Baldosas Cerámicas de India
- Sep 2026: Apollo Ceramics Limited, filial de propiedad total de Apollo Pipes Ltd, adquirió una participación del 76% y derechos de participación en beneficios en Mazzini Tiles LLP, entrando en el segmento de baldosas cerámicas de India.
- Sep 2026: Tras el inicio del conflicto en Oriente Medio el 28 de febrero de 2026, Gujarat Energy Limited (anteriormente Gujarat Gas Limited) elevó los precios del gas natural para las unidades cerámicas de Morbi. El precio publicado fue aproximadamente un 88% superior al promedio anterior a la crisis.
- Abr 2026: El consejo de administración de Kajaria Ceramics Ltd consideró añadir 10 millones de metros cuadrados de capacidad de baldosas vitrificadas esmaltadas en Srikalahasti, Andhra Pradesh, con finalización prevista para marzo de 2027.
Mercado de Baldosas Cerámicas de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de baldosas cerámicas de India mide el gasto anual en baldosas cerámicas vendidas para proyectos de construcción y renovación en India. Las ventas atienden aplicaciones de suelo, pared y cubierta en proyectos residenciales y comerciales.
Exclusiones del alcance: Se excluyen los adhesivos y lechadas para baldosas, la sanitaria, los materiales de revestimiento de suelos no cerámicos y las exportaciones de baldosas cerámicas desde India.
Descripción General de la Segmentación
- Por Tipo de Producto
- Baldosas de Porcelana
- Baldosas de Cerámica Vidriada
- Baldosas de Cerámica Sin Vidriar
- Baldosas de Mosaico
- Otros (Decorativos, con Patrones, Artesanales)
- Por Aplicación
- Suelo
- Pared
- Tejado
- Por Usuario Final
- Residencial
- Comercial
- Hostelería (Hoteles, Complejos Turísticos)
- Espacios Comerciales Minoristas
- Oficinas e Instituciones
- Sanidad
- Instalaciones Educativas
- Centros de Transporte (Aeropuertos, Metro, Terminales de Autobuses)
- Otros Usuarios Comerciales
- Por Tipo de Construcción
- Nueva Construcción
- Renovación y Reemplazo
- Por Canal de Distribución
- Tiendas Especializadas en Baldosas y Piedra
- Tiendas de Mejoras del Hogar y Bricolaje
- Comercio Minorista en Línea
- Ventas Directas a Contratistas
- Por Geografía
- Norte de India
- Sur de India
- Oeste de India
- Este de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis se basa en fuentes públicas como la Oficina de Información de Prensa para las aprobaciones de vivienda, la Fundación India de Equidad de Marca para los indicadores de construcción e inmobiliarios, y los informes anuales y materiales para inversores de Kajaria Ceramics Ltd y Somany Ceramics Ltd para señales de producción, ventas, capacidad y canal. Estas fuentes ayudan a distinguir la demanda interna de los compradores de la actividad de producción y exportación, y proporcionan indicadores de la actividad de proyectos y verificaciones del lado de los proveedores.
Los archivos de empresas, las presentaciones para inversores y la prensa empresarial de reputación pueden complementar estos registros y ayudar a contrastar los cambios en los costes energéticos, la capacidad de fabricación y la distribución. Las fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa primario planificado buscaría opiniones de fabricantes de baldosas con sede en India, importadores, distribuidores, minoristas especializados, contratistas y compradores residenciales y comerciales, con encuestados que cubran funciones comerciales, de producción, de canal y de proyectos. Las entrevistas y los cuestionarios estructurados pondrían a prueba las estimaciones secundarias de ventas orientadas al comprador, la combinación de productos y aplicaciones, el enrutamiento de canales, la demanda regional y los cambios esperados en precios y volúmenes. Cuando la evidencia publicada sea escasa, los analistas registrarían el supuesto, buscarían corroboración de otro tipo de participante o fuente independiente, y triangularían el resultado antes de utilizarlo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsiones
La estimación comienza con una visión descendente del gasto anual en baldosas cerámicas orientado al comprador en India, utilizando indicadores de mercado publicados y actividad constructiva, y luego contrasta los totales seleccionados con las ventas de proveedores y el precio de venta promedio muestral multiplicado por el volumen. Separa las ventas nacionales de las exportaciones y evita contabilizar una transferencia de distribuidor nuevamente cuando la misma baldosa se revende. Las aprobaciones y finalizaciones de viviendas, la actividad de renovación, la construcción comercial, la producción e importación de baldosas, y los precios e la combinación de productos declarados ayudan a explicar la demanda, la disponibilidad de oferta y el valor por unidad. Las cuotas de segmento se construyen a partir de evidencia declarada de producto, aplicación, usuario final, tipo de proyecto, canal y región, con estimaciones residuales utilizadas solo cuando las categorías disponibles forman un total claro. Las previsiones de valor tienen en cuenta tanto los volúmenes de baldosas como la combinación de primas o formatos observada. Una regresión multivariante puede relacionar las ventas históricas con la construcción, la actividad de sustitución, los indicadores de oferta y precio, con ajustes de escenario para los costes del gas, las medidas comerciales y la logística cuando no se sustenta una relación estable. Las brechas de datos se documentan y se cubren con el año comparable más cercano o el indicador corroborante. Los encuestados primarios pueden revisar el papel y la dirección de cada variable y señalar los mecanismos de mercado que faltan, sin sustituir la opinión por las ventas medidas.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los datos de ventas y comercio publicados con las divulgaciones de los productores, los indicadores de construcción, la evidencia de canales y las verificaciones de los encuestados, y luego investigaron los valores atípicos, los cambios en las definiciones y las diferencias materiales entre indicadores independientes antes de la aprobación. Un segundo analista revisa los cálculos y los totales de segmentos, y los analistas vuelven a contactar con los participantes de la fuente pertinentes cuando una cifra declarada entra en conflicto con otra variable o un evento de mercado material cambia un supuesto. El modelo se actualiza anualmente, se revisa entre ciclos para eventos materiales como cambios importantes en combustibles o comercio, y se somete a una revisión completa antes de la entrega.
Tamaño del Mercado de Baldosas Cerámicas de India según Mordor Intelligence frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de baldosas cerámicas de India mide el gasto anual en baldosas cerámicas vendidas para proyectos de construcción y renovación en India.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Una regresión multivariante puede relacionar las ventas históricas con la construcción, la actividad de sustitución, los indicadores de oferta y precio, con ajustes de escenario para los costes del gas, las medidas comerciales y la logística cuando no se sustenta una relación estable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,22 mil millones de USD (2027) | |
| Consultora Global A | 22,52 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 84,3% superior al valor de este informe para 2027 de 12,22 mil millones de USD, 2 años después. El límite de uso arquitectónico declarado más amplio puede incluir usos de baldosas más allá del límite del informe. |
| Consultora Regional B | 17,85 mil millones de USD (2031) | Con su base de 2031, esta estimación es un 46,1% superior al valor de este informe para 2027 de 12,22 mil millones de USD, 4 años antes. Su punto final de previsión es posterior al año de comparación del informe. |
Los analistas de Mordor Intelligence triangularon los datos de ventas y comercio publicados con las divulgaciones de los productores, los indicadores de construcción, la evidencia de canales y las verificaciones de los encuestados, y luego investigaron los valores atípicos, los cambios en las definiciones y las diferencias materiales entre indicadores independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de baldosas cerámicas de India?
Se espera que el tamaño del mercado alcance los 12,22 mil millones de USD en 2027 y los 17,77 mil millones de USD en 2032, con una CAGR del 7,78% durante 2027-2032.
¿Qué respalda la demanda de baldosas cerámicas en India?
La construcción de viviendas y la demanda de formatos más grandes respaldan las perspectivas. El Ministerio de Vivienda y Asuntos Urbanos de India aprobó más de 193.000 viviendas adicionales bajo el programa de vivienda urbana PMAY-U 2.0 el 16 de octubre de 2026.
¿Qué segmento de producto de baldosas cerámicas lidera las ventas domésticas en India?
Las baldosas cerámicas esmaltadas mantuvieron una participación del 39,27% del valor de ventas domésticas de baldosas en 2026. Se prevé que las baldosas de porcelana crezcan más rápido con una CAGR del 11,05% durante 2027-2032.
¿Qué empresas son los principales participantes en la industria de baldosas cerámicas de India?
Los principales participantes incluyen Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd y Nitco Ltd.
¿Cuál es el principal desafío de costes de combustible para los productores de baldosas de Morbi?
Tras el conflicto en Oriente Medio que comenzó el 28 de febrero de 2026, el precio industrial del gas publicado en Morbi en septiembre de 2026 fue aproximadamente un 88% superior al promedio anterior a la crisis.
¿Qué regiones de India lideran las ventas de baldosas cerámicas y el crecimiento previsto?
India Occidental mantuvo el 35,15% del valor de ventas domésticas de baldosas en 2026, mientras que se prevé que India Meridional crezca más rápido con una CAGR del 9,95% durante 2027-2032.