
Tamaño y participación del mercado de eventos y exposiciones de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.69 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.04 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.05 % |
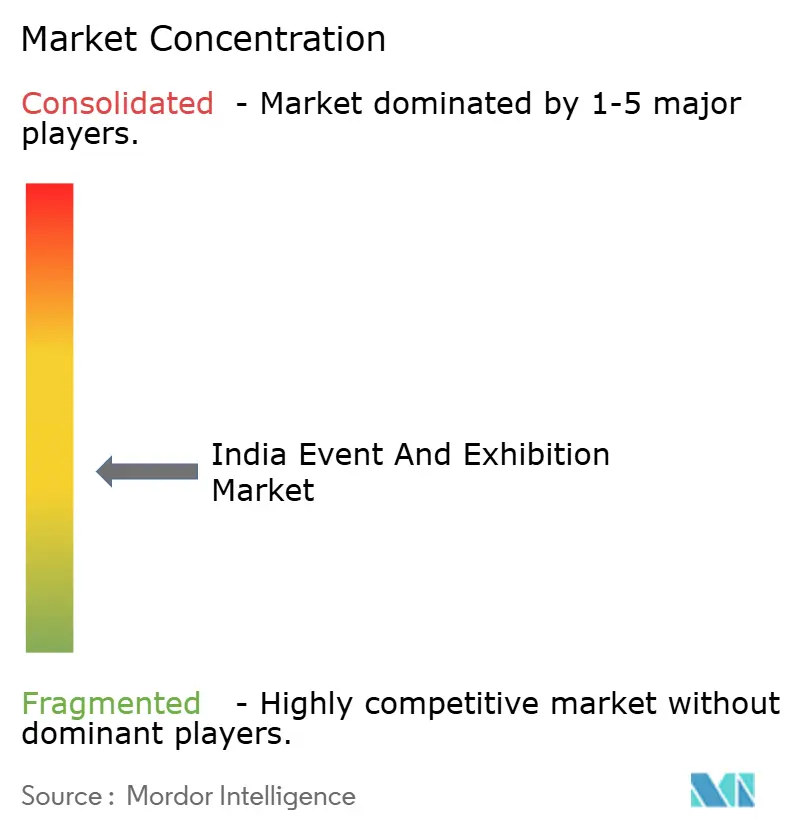
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de eventos y exposiciones de India por Mordor Intelligence
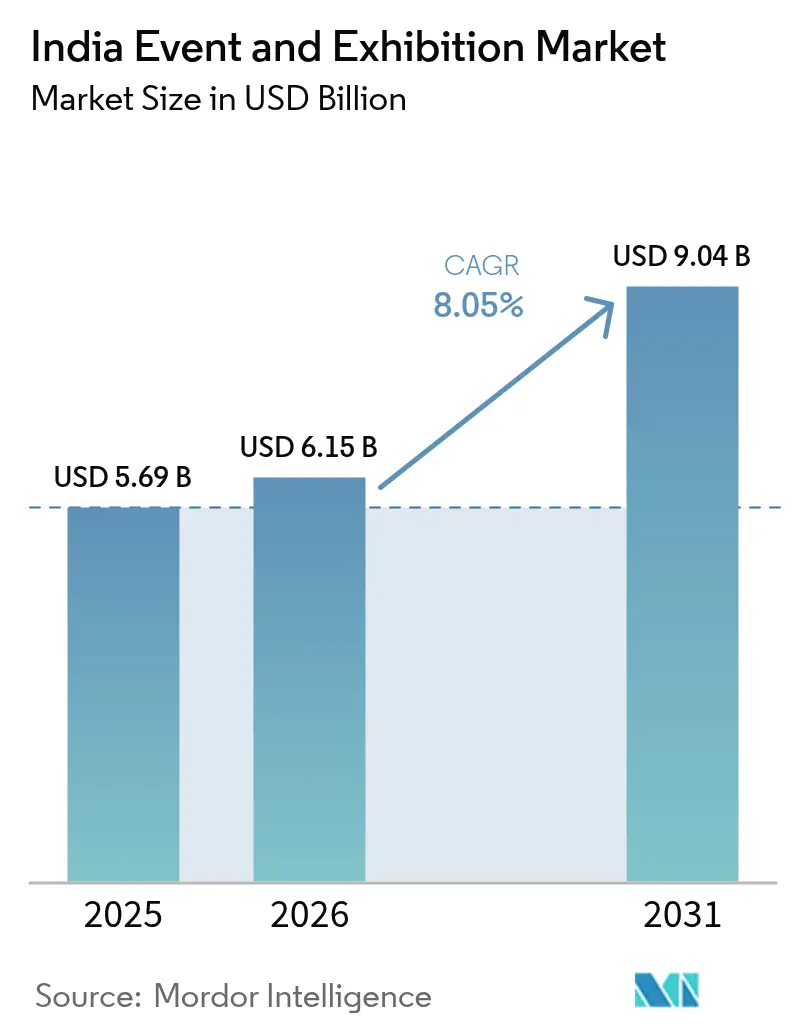
El tamaño del mercado de eventos y exposiciones de India fue valorado en USD 5,69 mil millones en 2025 y se estima que crecerá desde USD 6,15 mil millones en 2026 hasta alcanzar USD 9,04 mil millones en 2031, a una CAGR del 8,05% durante el período de pronóstico (2026-2031). Las ampliaciones de capacidad en recintos como Bharat Mandapam y Jio World Convention Centre, los incentivos gubernamentales bajo el programa "Meet in India" y un giro corporativo hacia el marketing experiencial refuerzan el potencial de crecimiento del mercado. Los organizadores internacionales ven a India como una puerta de entrada competitiva en costos hacia el sur de Asia, mientras que los operadores nacionales se benefician del aumento del gasto discrecional y de una base creciente de pequeños y medianos expositores. Los formatos híbridos están ampliando el alcance de la audiencia, aunque las ferias físicas siguen siendo la columna vertebral de los ingresos porque facilitan las demostraciones táctiles de productos y la negociación cara a cara. La demanda de recintos de emisiones netas cero se está acelerando, alineándose con los mandatos ESG de las multinacionales y diferenciando aún más las instalaciones de nueva construcción.
Conclusiones clave del informe
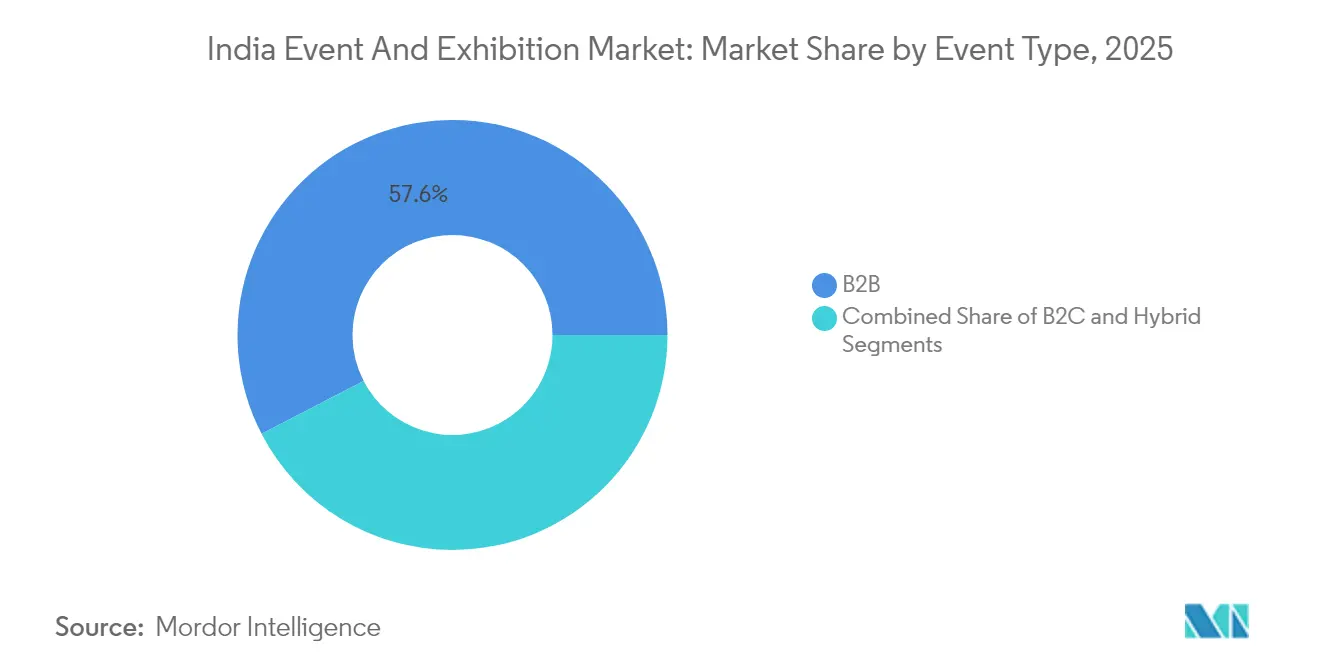
- Por tipo de evento, las exposiciones B2B lideraron con el 57,60% de la participación del mercado de eventos y exposiciones de India en 2025, mientras que se prevé que los formatos B2C crezcan a una CAGR del 9,12% hasta 2031.
- Por modo, los eventos físicos representaron el 71,85% del tamaño del mercado de eventos y exposiciones de India en 2025, mientras que los eventos híbridos avanzan a una CAGR del 9,28% hasta 2031.
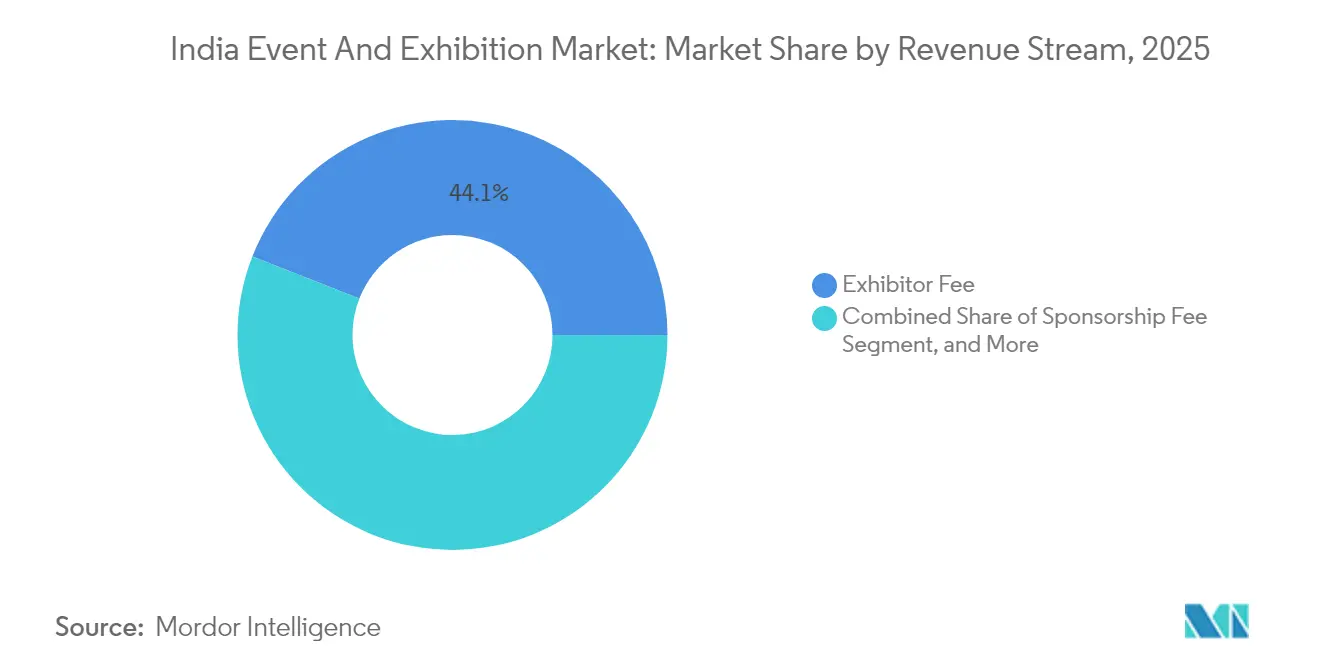
- Por fuente de ingresos, las tarifas de expositor contribuyeron con el 44,05% de los ingresos totales en 2025, aunque los ingresos por patrocinio se están expandiendo más rápidamente a una CAGR del 9,52% hasta 2031 en el mercado de eventos y exposiciones de India.
- Por industria del usuario final, la manufactura industrial e ingeniería representó el 28,25% del tamaño del mercado de eventos y exposiciones de India en 2025, mientras que el entretenimiento y los medios de comunicación crecen a una CAGR del 9,41% hasta 2031.
- Por región, India Occidental concentró el 35,62% de los ingresos de 2025 en el mercado de eventos y exposiciones de India, y se proyecta que India Meridional registre la CAGR más alta del 9,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de eventos y exposiciones de India
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Aceleración de la construcción de infraestructura MICE liderada por el gobierno | +2.1% | Nacional, con ganancias tempranas en Delhi, Bombay y Bengaluru | Mediano plazo (2-4 años) |
| Rápido desplazamiento del gasto de marca de ATL al marketing experiencial | +1.8% | India Occidental e India Meridional principalmente | Corto plazo (≤ 2 años) |
| Turismo de revancha pospandemia que impulsa ferias y festivales B2C | +1.5% | Nacional, más fuerte en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Objetivos de descarbonización corporativa que aumentan la demanda de recintos de emisiones netas cero | +0.9% | India Occidental e India Meridional | Largo plazo (≥ 4 años) |
| Auge de centros de convenciones en ciudades de segundo nivel que amplía la presencia de los organizadores | +1.2% | India Septentrional e India Occidental | Mediano plazo (2-4 años) |
| Exposiciones de gemelos digitales basadas en Web-3 que generan ingresos incrementales | +0.7% | Nacional, ciudades con avance tecnológico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la construcción de infraestructura MICE liderada por el gobierno
Las autoridades centrales y estatales están invirtiendo en instalaciones de convenciones emblemáticas como Bharat Mandapam, cuya capacidad para 13.500 asientos y su infraestructura lista para 5G establecen un nuevo referente regional. Junto con la creación de Oficinas de Promoción MICE a nivel de ciudad, esta cartera de proyectos alivia las históricas limitaciones de espacio, atrae ferias globales de mayor envergadura y cataliza el tráfico hotelero y aéreo. Las mejoras en la autopista Delhi-Bombay acortan los plazos de flete para exhibiciones móviles, y los corredores de carga dedicados reducen los costos de manejo para los eventos de ingeniería pesada. A mediano plazo, se espera que estos activos eleven las tasas de utilización de los recintos y respalden la disciplina de precios en los alquileres de espacio en piso. A medida que los recintos de financiamiento público integren conectividad de fibra óptica y salas modulares, los organizadores ganarán flexibilidad para celebrar eventos simultáneos y monetizar servicios auxiliares. Estos desarrollos agregan colectivamente aproximadamente 2,1 puntos porcentuales a la CAGR pronosticada.
Rápido desplazamiento del gasto de marca de ATL al marketing experiencial
Los anunciantes indios destinaron USD 19 mil millones a medios de pago en 2024, con formatos digitales que ya absorben el 57% de los presupuestos. [1]WPP, "Medios de comunicación en India: el futuro es ahora", WPP.com Los especialistas en marketing priorizan ahora los compromisos presenciales medibles para complementar los embudos en línea, favoreciendo las exposiciones que integran la captura de datos y el comercio móvil. Casos de estudio como los festivales propios de AB InBev India ilustran cómo las marcas pueden prolongar el tiempo de permanencia y lograr precios de entrada más altos que los patrocinios tradicionales. Los organizadores responden agrupando análisis de generación de leads y estudios de creación de contenido en el lugar, permitiendo a los expositores justificar diseños de stands más grandes. El realineamiento del gasto es más visible en Bombay y Bengaluru, donde las empresas de tecnología y bienes de consumo envasados buscan puntos de contacto omnicanal. Estas dinámicas añaden un incremento estimado del 1,8% a la CAGR en los próximos dos años.
Turismo de revancha pospandemia que impulsa ferias y festivales B2C
Los viajes de ocio nacionales se recuperaron con fuerza tras el levantamiento de las restricciones de movilidad, lo que llevó a los organizadores a revivir ferias de consumo que van desde convenciones de cómics hasta festivales gastronómicos. El Maha Kumbh 2025 atrajo 660 millones de visitas, lo que subraya la capacidad del país para albergar megaeventos. Las marcas aprovecharon los espectáculos de drones y las sucursales temporales para llegar a audiencias a gran escala, validando las exposiciones como canales de compromiso rentables. Los recintos urbanos adoptaron análisis de flujo de multitudes para gestionar los picos de carga, mientras que las ciudades de primer nivel mejoraron sus conexiones de metro para facilitar el acceso de los asistentes. El atractivo experiencial estimula las ventas de entradas y el comercio minorista auxiliar, respaldando un 1,5% de CAGR incremental a corto plazo.
Objetivos de descarbonización corporativa que aumentan la demanda de recintos de emisiones netas cero
Mahindra Group y Johnson Controls lanzaron una Iniciativa de Edificios de Emisiones Netas Cero que suministra herramientas a los centros de convenciones para reducir las emisiones operativas. [2]Johnson Controls, "Mahindra Group y Johnson Controls lanzan la Iniciativa de Edificios de Emisiones Netas Cero", JohnsonControls.com RX se ha comprometido a realizar eventos de carbono neto cero para 2040 y ahora evalúa los recintos según su combinación energética y sus prácticas de gestión de residuos. Los recintos que obtienen la certificación Platino del IGBC adquieren el estatus de proveedor preferido entre las multinacionales, lo que les permite aplicar precios premium. Las renovaciones de los recintos abarcan techos solares, iluminación LED y sistemas de climatización gestionados por IA, lo que reduce los costos operativos a lo largo de la vida útil y libera presupuesto para infraestructura digital. Aunque la curva de adopción es larga, la alineación con los criterios ESG contribuye un 0,9% a la CAGR a largo plazo.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Alternativas exclusivamente virtuales que canibaliza la afluencia física | -1.4% | Nacional, mayor impacto en ciudades con avance tecnológico | Corto plazo (≤ 2 años) |
| Costos persistentemente elevados de logística y construcción de stands | -1.1% | Nacional, agudo en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Cumplimiento complejo del GST entre estados para exposiciones itinerantes | -0.8% | Nacional, rutas de exposición interestatales | Corto plazo (≤ 2 años) |
| Escasez de competencias en tecnología híbrida que infla los gastos operativos de los organizadores | -0.6% | Nacional, concentrado en áreas metropolitanas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alternativas exclusivamente virtuales que canibalizan la afluencia física
Las suites de eventos nativas en la nube ofrecen transmisión bajo demanda y emparejamiento de contactos a una fracción del costo de la participación física. Los sectores centrados en el conocimiento —software, editorial y educación profesional— ahora alternan sus ferias insignia con cumbres virtuales, recortando los presupuestos de viaje. Los organizadores deben, por tanto, articular el valor único de la presencia física, como demostraciones de equipos en vivo y redes de contactos fortuitas, para defender los recuentos de visitantes. Los modelos híbridos amortiguan el impacto, pero corren el riesgo de diluir la urgencia de la asistencia presencial. En términos netos, la canibalización virtual resta 1,4 puntos porcentuales a la CAGR a corto plazo.
Costos persistentemente elevados de logística y construcción de stands
Las tensiones en la cadena de suministro pospandemia elevaron los precios de las materias primas, mientras que la escasez de mano de obra calificada prolongó los plazos de instalación. Los stands personalizados ahora parten desde USD 10.700, lo que presiona a los expositores pyme. [3]Expo Display Service, "Comprender los costos de alquiler de stands en ferias comerciales", ExpoDisplayService.com Los trámites interestatales de guías de remisión electrónica añaden papeleo y tarifas de retención para mercancías en movimiento. Los organizadores responden ofreciendo paquetes de stands modulares y asociaciones logísticas con almacenes próximos a los recintos, aunque las presiones de costos aún recortan un 1,1% de la CAGR a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de evento: la dominancia B2B impulsa los fundamentos del mercado
Las exposiciones B2B representaron el 57,60% del tamaño del mercado de eventos y exposiciones de India en 2025, ya que el desarrollo manufacturero de India requirió grandes ferias comerciales donde los compradores pueden comparar especificaciones de maquinaria y negociar contratos de volumen. Las ferias de ingeniería insignia en Coimbatore y Delhi transforman los salones de los recintos en fábricas en vivo, lo que enfatiza por qué las réplicas digitales no pueden reemplazar la validación táctil de productos. La participación del mercado de eventos y exposiciones de India que detentan los formatos B2B está anclada en altos rendimientos de alquiler de stands y paquetes de varios días para delegados, lo que refuerza la conversión de efectivo de los organizadores.
Las ferias B2C, sin embargo, se están expandiendo a una CAGR del 9,12% impulsadas por el aumento de los ingresos de los hogares y la demanda acumulada de entretenimiento presencial. Las convenciones de cómics, las ferias gastronómicas y las expos de videojuegos adoptan una programación impulsada por influenciadores para atraer a visitantes de la Generación Z que amplifican el alcance mediante videoclips en redes sociales. Surgen subformatos híbridos cuando los salones del automóvil abren días para consumidores después de las presentaciones para prensa y concesionarios, extrayendo ingresos adicionales por entradas mientras se preserva la exclusividad de los días comerciales. Esta evolución de doble vía posiciona a los organizadores para diversificar ingresos y mitigar los riesgos cíclicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por modo: los eventos físicos mantienen su dominancia a pesar del crecimiento híbrido
Los formatos físicos retuvieron el 71,85% de los ingresos de 2025 porque las exhibiciones de bienes de capital de gran tamaño y el muestreo táctil aún requieren configuraciones estilo salón de exhibición. Recintos como Pragati Maidan albergan más de 500 ferias al año, lo que demuestra una demanda sostenida incluso cuando proliferan los complementos virtuales. La dominancia física es evidente en el tamaño del mercado de eventos y exposiciones de India para servicios de recintos, donde los ingresos auxiliares de estacionamiento, gastronomía y cartelería publicitaria complementan los alquileres de salones.
Los modelos híbridos, que avanzan a una CAGR del 9,28%, utilizan transmisión simultánea y repeticiones bajo demanda para ampliar las audiencias más allá de las limitaciones geográficas y de visado. Los organizadores agrupan "stands de expositores digitales" que permanecen activos durante 30 días tras el evento, vendiendo banners de patrocinio dentro de vestíbulos virtuales. Esta convergencia mantiene al mercado de eventos y exposiciones de India competitivo al ofrecer paquetes de participación escalonados a las pymes sensibles al costo, al tiempo que preserva los niveles premium presenciales para los compradores empresariales.
Por fuente de ingresos: las tarifas de expositor anclan los modelos de negocio
Los pagos de los expositores contribuyeron con el 44,05% de los ingresos de 2025, lo que subraya su papel como capa base del flujo de caja para todos los organizadores. Los precios se correlacionan con la posición en los pasillos y la altura del techo, ya que los expositores de maquinaria exigen suelos de alta resistencia de carga. El tamaño del mercado de eventos y exposiciones de India vinculado a los patrocinios, aunque menor, se prevé que supere a otras fuentes a una CAGR del 9,52%, ya que las marcas valoran las activaciones digitales-presenciales integradas por encima del branding estático de stands.
Los servicios auxiliares —escaneado de leads, logística y fabricación de stands— representan la venta cruzada de mayor crecimiento, constituyendo una porción creciente de la participación del mercado de eventos y exposiciones de India en los beneficios de los organizadores. Las tarifas de entrada siguen siendo insignificantes en los contextos B2B, pero contribuyen de manera significativa en los festivales de cultura popular y de electrónica de consumo, donde los pases VIP pueden costar USD 50 por persona. Los organizadores que buscan ampliar los márgenes priorizan, por tanto, la agrupación de servicios y la gestión del rendimiento del inventario en estas categorías de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por industria del usuario final: la manufactura lidera mientras el entretenimiento se acelera
La manufactura industrial e ingeniería representó el 28,25% del total de 2025, lo que refleja la producción fabril de USD 600 mil millones de India y el impulso de localización bajo los Incentivos Vinculados a la Producción. Las exposiciones de maquinaria pesada, los foros de tecnología de soldadura y los pabellones de automatización dominan los calendarios de primavera en Delhi y Pune, manteniendo alta la ocupación de los recintos. El tamaño del mercado de eventos y exposiciones de India vinculado a este segmento vertical se beneficia de los ciclos múltiples de actualización de equipos y del gasto de capital en expansión.
El entretenimiento y los medios de comunicación, entre tanto, disfrutan de la CAGR más rápida del 9,41%, impulsada por las guerras de plataformas de transmisión, los deportes electrónicos y los festivales de música que llenan los calendarios. Los ingresos de eventos en vivo en el sector mediático crecieron un 15% en 2024, alimentando la demanda de escenarios de propósito específico y equipos de iluminación experiencial. Los organizadores establecen alianzas de contenido con plataformas OTT para transmitir momentos destacados, ampliando las ventanas de monetización y reforzando el círculo virtuoso híbrido.
Análisis geográfico
India Occidental concentró el 35,62% de la facturación de 2025 gracias al papel de Bombay como núcleo financiero y su superior conectividad aérea y marítima. El teatro de 1.850 asientos y los 13 salones de exposición del Jio World Convention Centre permiten la celebración simultánea de ferias sectoriales, consolidando la preferencia de los organizadores internacionales por este recinto. Un vibrante ecosistema de agencias en producción cinematográfica, banca y publicidad garantiza una sólida demanda de patrocinios y altos rendimientos promedio por entrada.
India Meridional registra la CAGR más alta del 9,36% hasta 2031, impulsada por el corredor tecnológico de Bengaluru y los clústeres de manufactura orientados a la exportación de Chennai. La nueva capacidad aeroportuaria en Coimbatore y los centros de convenciones de nueva planta en Hyderabad reducen las barreras de acceso para los delegados del exterior. Los incentivos estatales que otorgan rebajas en terrenos y permisos acelerados atraen aún más a los organizadores a programar primeras ediciones de ferias, incrementando el tamaño del mercado de eventos y exposiciones de India en toda la región.
India Septentrional sigue siendo fundamental debido a la proximidad con los centros de decisión política y al emblemático recinto Bharat Mandapam. Los ministerios gubernamentales frecuentemente co-organizan conferencias de política junto con exposiciones industriales, garantizando afluencia de reguladores y compradores del sector público. Los corredores del Este y Noreste de India quedan rezagados en términos absolutos, pero ganan impulso a medida que los corredores de infraestructura cubren las brechas de última milla, lo que señala un potencial a largo plazo para los organizadores con especialización regional.
Panorama regulatorio
El ecosistema de eventos y exposiciones de India opera bajo la supervisión de promoción comercial y requisitos más amplios de cumplimiento empresarial. La India Trade Promotion Organisation (ITPO), dependiente del Ministerio de Comercio e Industria, funciona como organismo nodal para la promoción del comercio exterior. En el contexto del sector, se hace referencia a ella para la aprobación de ferias comerciales internacionales y para la emisión de directrices destinadas a gestionar la programación y evitar duplicidades, lo que afecta a los calendarios de los organizadores y a la disponibilidad de sedes en los principales centros.
En el aspecto operativo, los organizadores y proveedores de servicios normalmente operan como entidades constituidas bajo la Companies Act y cumplen con los requisitos fiscales estándar, en particular el Goods and Services Tax (GST). La representación del sector a través de organismos como la Indian Exhibition Industry Association (IEIA) añade una capa de gobernanza flexible mediante iniciativas de mejores prácticas y desarrollo profesional, que complementa los permisos formales, las normas de las sedes y el cumplimiento fiscal que influyen en las exposiciones itinerantes de múltiples ciudades.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios y operadores de sedes que proporcionan salas, servicios básicos, sistemas de seguridad y servicios en el terreno, incluidas plataformas del sector público como las sedes gestionadas por ITPO y los principales centros privados de convenciones y exposiciones. Los organizadores profesionales de exposiciones (PEO), entre ellos RX India, Messe Muenchen India, Messe Frankfurt Trade Fairs India, NürnbergMesse India y Koelnmesse YA Tradefair, diseñan la propiedad intelectual de los eventos y generan ingresos principalmente mediante el espacio de exhibición y los patrocinios, al tiempo que impulsan la captación de expositores y visitantes mediante marketing, delegados y programas de compradores invitados.
La ejecución depende de socios de servicios especializados: diseñadores y contratistas de estands; proveedores de audiovisuales y transmisión para formatos híbridos; plataformas de venta de entradas y registro; seguridad y gestión de instalaciones; y transitarios y equipos de logística in situ que gestionan el montaje/desmontaje y la documentación interestatal. Organismos del sector como la IEIA ofrecen un foro de colaboración que conecta a organizadores, sedes y proveedores en torno a estándares y desarrollo de capacidades, apoyando la calidad del servicio a medida que más eventos se expanden hacia los circuitos de ciudades de nivel 2.
Panorama competitivo
Grupos globales como Reed Exhibitions, Messe Frankfurt y RX India compiten con operadores nacionales que poseen un conocimiento detallado de las regulaciones locales y las redes de proveedores. Las recientes contrataciones de liderazgo, ejemplificadas por el nombramiento de un nuevo director general de país en RX India, ilustran cómo las multinacionales localizan la gestión para estrechar la relación con los clientes. Las capacidades tecnológicas constituyen el nuevo campo de batalla; los actores despliegan motores de emparejamiento impulsados por IA que elevan el retorno de inversión de los expositores y justifican precios premium en los stands.
Las visitas de infraestructura por parte de la delegación de UFI en 2024 validaron la calidad de los salones de India, impulsando la confianza entre los organizadores extranjeros que desean trasladar marcas insignia. [4]UFI, "La delegación de UFI completa con éxito una visita de tres días a India", UFI.org La consolidación en el exterior —la adquisición de HLTH Inc. por parte de Hyve y la adquisición de Marketplace Events por parte de Clarion Capital— señala el reciclaje de capital que podría financiar futuros lanzamientos en India. Los operadores nacionales independientes, sin embargo, mantienen una ventaja competitiva en las ciudades de segundo nivel, donde las relaciones con las cámaras locales y las autoridades cívicas determinan la viabilidad de las ferias.
La competencia se manifiesta así en las negociaciones de suministro de recintos, las inversiones en plataformas híbridas y la especialización sectorial. Los organizadores que realizan extravaganzas de ingeniería de siete días difieren materialmente de aquellos que curan foros fintech de dos días, lo que permite la coexistencia a pesar de los calendarios superpuestos. La diversidad de formatos mantiene la ocupación media de los salones por encima del 55%, lo que respalda flujos de caja estables para los propietarios de recintos.
Líderes de la industria de eventos y exposiciones de India
Reed Exhibitions India Private Limited
Messe Muenchen India Private Limited
Messe Frankfurt Trade Fairs India Private Limited
NürnbergMesse India Private Limited
Koelnmesse YA Tradefair Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está desarrollando un espacio en blanco en torno a la especialización y la regionalización, donde los organizadores crean formatos centrados en sectores vinculados a clústeres industriales en lugar de depender únicamente de los eventos insignia de las áreas metropolitanas. Este cambio se refleja en la programación vinculada a gobiernos y liderada por clústeres, incluida la decisión de Messe Frankfurt Trade Fairs India de lanzar un Techtextil India Summit en Coimbatore tras un memorando de entendimiento con el Gobierno de Tamil Nadu. El enfoque vincula la demanda impulsada por exposiciones a un ecosistema textil definido y apoya la incorporación de proveedores locales, la actividad de compradores invitados y comunidades de conocimiento durante todo el año.
Una segunda oportunidad es la ampliación de la cartera mediante circuitos de múltiples ciudades y la consolidación de marcas, que extiende la generación de ingresos más allá de un evento anual en una sola ciudad y mejora el retorno de inversión de los expositores mediante una ejecución repetible y estandarizada. El circuito de dos ciudades de Messe Muenchen India, que abarca Delhi-NCR (Greater Noida) y Bengaluru para electronica India y productronica India, junto con la integración por parte de Messe Frankfurt Trade Fairs India de los eventos Sign India Expo en la plataforma Media Expo en varias ciudades, refleja la demanda de presencias distribuidas. Esto también amplía el conjunto de ingresos abordables para servicios auxiliares como paquetes de estands modulares, logística integrada y producción de contenido híbrido, ya que los organizadores buscan operaciones repetibles en distintas sedes y regiones.
Desarrollos recientes del sector
- Abril de 2026: Messe Muenchen India organizó la primera edición bianual de electronica India y productronica India en Greater Noida, como parte de un nuevo circuito anual de dos ciudades que abarca Delhi-NCR y Bengaluru. El lanzamiento amplía la presencia de eventos comerciales de electrónica en toda India y posiciona a NCR y Bengaluru como centros clave, lo que apunta a una mayor densidad de calendario para el sector.
- Febrero de 2026: Messe Frankfurt Trade Fairs India finalizó una asociación con BusinessLive Trade Fairs para adquirir cinco eventos Sign India Expo, integrándolos en la marca Media Expo. La expansión refuerza el alcance regional en los mercados de rotulación y visualización, y crea oportunidades de venta cruzada entre ciudades.
- Enero de 2026: Messe Frankfurt Trade Fairs India anunció el lanzamiento del Techtextil India Summit en Coimbatore, tras un memorando de entendimiento firmado en noviembre de 2025 con el Department of Textiles and Guidance Tamil Nadu. Esto ayuda a posicionar a Coimbatore como un centro regional para los textiles técnicos y podría respaldar la inversión en la cadena de suministro y las colaboraciones sectoriales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor generado por la organización y realización de eventos y exposiciones en India, incluidos los formatos físicos, virtuales e híbridos, y los principales ingresos obtenidos de expositores, patrocinadores, visitantes y servicios relacionados con el evento.
Exclusiones de alcance: Este dimensionamiento excluye el gasto más amplio de viajes MICE (billetes de avión, hoteles y gasto turístico) y excluye los ingresos puramente derivados de la venta de entradas o derechos de medios que no estén directamente vinculados a un organizador de eventos o exposiciones o a un servicio de sede.
Descripción general de la segmentación
- Por tipo de evento
- B2B
- B2C
- Híbrido
- Por modo
- Físico/Presencial
- Virtual/Digital
- Híbrido (Fígital)
- Por fuente de ingresos
- Tarifa de expositor
- Tarifa de patrocinio
- Tarifa de entrada
- Servicios auxiliares
- Por industria del usuario final
- Bienes de consumo y comercio minorista
- Automotriz y transporte
- Manufactura industrial e ingeniería
- Entretenimiento y medios de comunicación
- Bienes raíces y propiedad
- Hotelería y turismo
- Salud y farmacéutico
- Otras industrias del usuario final
- Por región
- India Septentrional
- India Occidental
- India Meridional
- India Oriental y Nororiental
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con referencias públicas y sin muro de pago que ayudan a explicar el tamaño del conjunto de actividades y cómo está cambiando. Utilizamos fuentes como el Ministry of Statistics and Programme Implementation (señales de producción de servicios), el Department for Promotion of Industry and Internal Trade (contexto de inversión sectorial), el Ministry of Tourism (viajes de negocios y MICE de forma orientativa) y las actualizaciones de la India Trade Promotion Organisation sobre capacidad de sedes y calendarios de eventos. Para añadir estructura, también revisamos organismos del sector y publicaciones del ecosistema de sedes, como asociaciones de centros de exposiciones y convenciones, junto con cobertura de prensa reconocida sobre grandes incorporaciones de sedes y anuncios de políticas.
A continuación, la capa documental se utilizó para convertir la actividad en cifras monetarias de manera sencilla y repetible. Se utilizaron presentaciones de empresas, presentaciones a inversores y entrevistas de prensa para estructurar las combinaciones de ingresos entre tarifas de expositores, patrocinios, tarifas de entrada y servicios de organizadores, que luego se cotejaron con indicios de precios públicamente visibles para estands y paquetes de patrocinio. Cuando el rastro público era escaso, utilizamos suscripciones de pago aprobadas para datos financieros e inteligencia empresarial, noticias y finanzas, búsquedas de patentes y marcas (para orientación sobre tecnología de eventos) y contratos y licitaciones globales (para señales de gasto público en eventos). Las fuentes documentales enumeradas aquí son ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar aquello que las fuentes documentales no pueden mostrar con claridad, especialmente el impulso real de las reservas, los descuentos, la utilización y cómo se distribuyen los ingresos entre formatos físicos e híbridos. Hablamos con organizadores, operadores de sedes, socios de servicios y grandes expositores en las principales áreas metropolitanas y centros de nivel 2 de alto crecimiento, y luego conciliamos sus aportes en un único conjunto de supuestos sobre volúmenes, precios y tasas de comisión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El modelo central parte de una reconstrucción de la demanda de arriba hacia abajo, en la que se combinan la capacidad y utilización de las sedes en India, el número de exposiciones y eventos corporativos activos y la monetización promedio por evento para formar el conjunto de ingresos anual. Cuando el modelo se construye de esta manera, la clave es mantener las unidades coherentes, por lo que hacemos seguimiento de señales como el número de días de evento, los metros cuadrados ocupados en promedio (para exposiciones), el número de expositores por evento, el inventario de patrocinio vendido y el volumen de visitantes de pago. Estos datos alimentan luego categorías de ingresos que los compradores reconocen, como la tarifa de expositor, la tarifa de patrocinio, la tarifa de entrada y los servicios de organizador, que se suman para obtener el valor total del mercado.
Para asegurarnos de que el total no se desvíe, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, principalmente agregaciones de ingresos de organizadores a partir de datos financieros públicos y rangos de ingresos basados en entrevistas, seguidos de verificaciones de precios muestreadas (tarifas de estands y patrocinio) multiplicadas por el inventario típicamente vendido. Las lagunas aparecen con mayor frecuencia en eventos informales o puntuales que no publican precios ni asistencia, por lo que las gestionamos mediante factores de ajuste calibrados que se validaron en entrevistas y luego se sometieron a pruebas de estrés frente a la utilización de sedes y la intensidad del calendario.
La previsión se realiza mediante análisis de escenarios respaldado por comprobaciones multivariantes ligeras, ya que el mercado es sensible a unos pocos factores prácticos que tienden a moverse juntos. La perspectiva a futuro se ancla en las incorporaciones y puestas en marcha de capacidad de sedes, los presupuestos corporativos de marketing y ventas, el apetito de expositores por sector (por ejemplo, manufactura industrial e ingeniería frente a ferias de consumo), y el ritmo con el que los formatos híbridos mantienen estable el valor de patrocinio incluso cuando la afluencia física es volátil. Los supuestos sobre la progresión de precios se mantienen conservadores y se reajustan cuando las entrevistas indican un cambio sostenido en la realización de tarifas de estands o en los descuentos de patrocinio.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que una única laguna de datos no influya de forma excesiva en la cifra final. Comparamos el valor de mercado modelado con señales independientes, como las tendencias de ocupación de sedes, la densidad del calendario de eventos y los patrones de combinación de ingresos compartidos por múltiples grupos de encuestados, y luego se investigan las diferencias antes de la aprobación final. Cuando surge una anomalía, como crecimiento de ingresos sin un crecimiento correspondiente en días de evento, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar si cambiaron los precios, la intensidad de patrocinio o las tasas de adopción de servicios.
Antes de la publicación, el trabajo pasa por una revisión interna de varios pasos en la que los cálculos se recrean y los datos clave se verifican de forma cruzada con evidencia documental reciente. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como grandes inauguraciones de sedes, cambios drásticos en las restricciones de viaje o grandes variaciones en el gasto corporativo en eventos. Justo antes de la entrega, un analista realiza una última revisión para garantizar que el dimensionamiento siga alineado con las señales más recientes disponibles.
Estimación de Mordor Intelligence del mercado indio de eventos y exposiciones comparada con otras estimaciones publicadas
Los distintos tamaños de mercado publicados para eventos y exposiciones en India a menudo no coinciden porque las corrientes de ingresos incluidas y la base de actividad contabilizada no son las mismas. Algunas fuentes se centran principalmente en las exposiciones, mientras que otras incorporan la economía MICE más amplia, lo que cambia drásticamente la cifra incluso si la narrativa de crecimiento parece similar.
Los principales factores de esta divergencia son qué se contabiliza como valor de mercado y cómo se tratan los formatos híbridos. Algunas estimaciones añaden los efectos indirectos de viajes y hospitalidad, mientras que otras solo contabilizan los ingresos de organizadores y sedes, y esto por sí solo puede multiplicar el total varias veces. Otro factor es si la realización de los ingresos por patrocinio y tarifas de expositores se modela utilizando tarifas de lista o precios realizados después de descuentos, y con qué rapidez se supone que aumentarán esos precios cada año. El momento de la actualización también importa, porque las grandes incorporaciones de sedes y la recuperación de eventos tras la pandemia pueden alterar la utilización y la intensidad de días de evento en un período corto.
Comparación de referencia
| Fuente | Tamaño del mercado | Lagunas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,69 mil millones de USD (2025) | |
| Documento de Estrategia del Sector A | 6,61 mil millones de USD (2025) | Utiliza una definición más amplia del rendimiento del mercado relacionado con exposiciones al añadir el gasto indirecto de los participantes, como alojamiento y transporte local, lo que eleva el total más allá de los ingresos de organizadores y sedes. |
| Estudio B liderado por sedes | 0,36 mil millones de USD (2020) | Reduce el alcance únicamente a las exposiciones y ancla el valor principalmente a las corrientes de ingresos de exposiciones (tarifas de expositores, patrocinio, admisión), lo que excluye los eventos corporativos y varios servicios de organizadores. |
La diferencia se explica en gran medida por si se contabiliza el gasto indirecto y la economía MICE más amplia, además de si la estimación abarca solo exposiciones frente al conjunto completo de eventos y exposiciones, una elección de alcance aplicada por Mordor Intelligence. Cuando mantenemos el modelo vinculado a la actividad de días de evento, la utilización de sedes y la monetización realizada por corriente de ingresos, el resultado permanece trazable a datos claros que se pueden verificar y actualizar de forma repetible.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de eventos y exposiciones de India en 2026?
Está valorado en USD 6,15 mil millones y se proyecta que alcance USD 9,04 mil millones en 2031.
¿Qué región lidera actualmente los ingresos nacionales?
India Occidental concentra el 35,62% gracias al maduro ecosistema de recintos de Bombay.
¿Cuál es el modo de evento de más rápido crecimiento?
Los formatos híbridos avanzan a una CAGR del 9,28% hasta 2031, a medida que los organizadores integran transmisión en vivo y contenido bajo demanda.
¿Qué fuente de ingresos se está expandiendo más rápidamente?
Las tarifas de patrocinio, que crecen a una CAGR del 9,52%, ya que las marcas favorecen el marketing experiencial sobre la publicidad tradicional.
¿Qué segmento vertical del usuario final muestra el mayor impulso de crecimiento?
Entretenimiento y medios de comunicación, con una CAGR del 9,41% impulsada por los eventos en vivo y las sinergias de contenido digital.
¿Cuál es el principal riesgo que amenaza la afluencia física?
Las alternativas exclusivamente virtuales pueden canibalizar la asistencia, reduciendo el crecimiento a corto plazo en 1,4 puntos porcentuales.
Última actualización de la página el:


