
Tamaño y Participación del Mercado de Botellas y Envases de Vidrio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
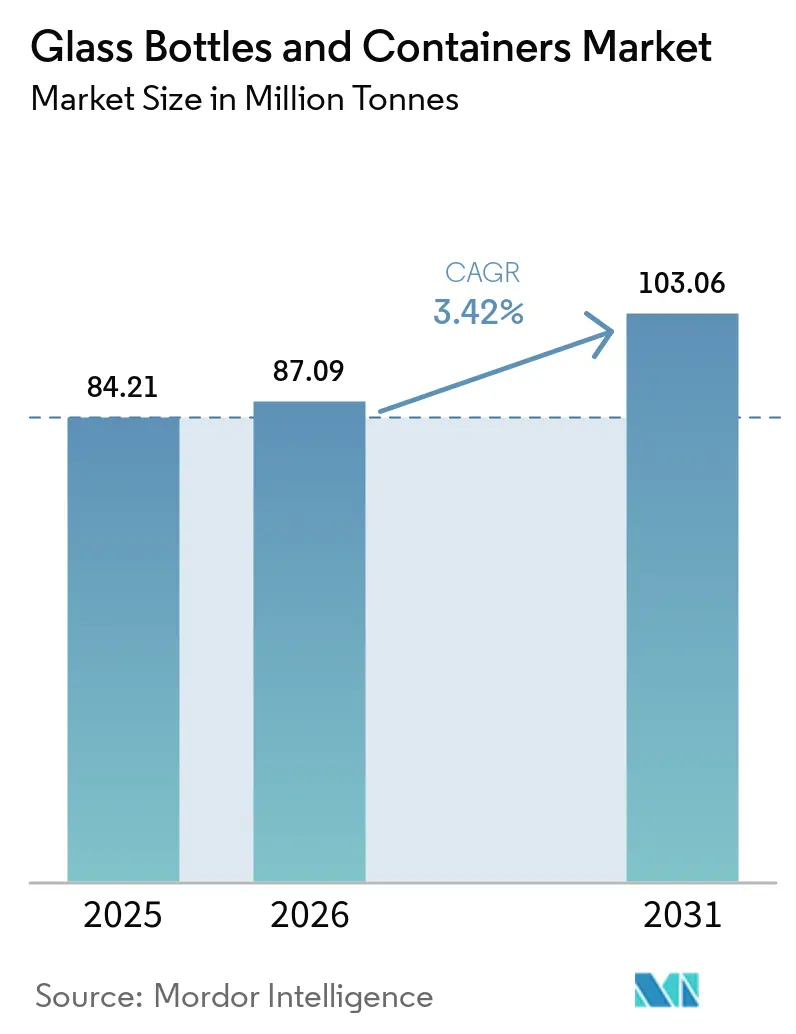
| Volumen del Mercado (2026) | 87.09 Millones de toneladas |
| Volumen del Mercado (2031) | 103.06 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
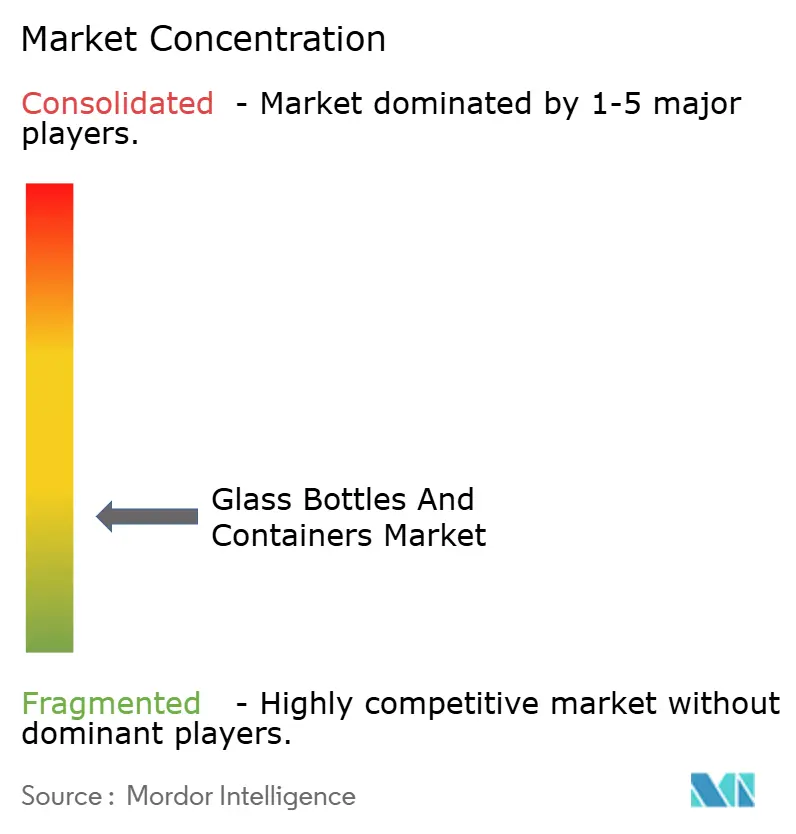
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botellas y Envases de Vidrio por Mordor Intelligence
Se espera que el mercado de botellas y envases de vidrio crezca de 84,21 millones de toneladas en 2025 a 87,09 millones de toneladas en 2026, y se prevé que alcance 103,06 millones de toneladas en 2031 a una CAGR del 3,42% durante el período 2026-2031. La mayor presión regulatoria sobre los plásticos de un solo uso, la premiumización en el sector de la belleza y los licores, y la expansión del llenado y acabado farmacéutico están impulsando ganancias sostenidas a pesar de las presiones en los precios de la energía. El mandato de reducción del 65% de plástico en California y la prohibición del poliestireno en Francia ya han orientado la demanda hacia el vidrio infinitamente reciclable.[1]Los hornos híbridos, la combustión oxi-combustible y las recetas de alto contenido de calcín están mitigando la exposición a los costes, mientras que los avances en aligeramiento de peso, como la botella de 260 gramos para 75 cl de Vidrala, reducen la intensidad de materiales sin sacrificar el atractivo en los lineales. Los productores también aprovechan la diferenciación por color, especialmente el ámbar, para proteger medicamentos y bebidas artesanales sensibles a la luz, reforzando el valor frente a sustitutos más ligeros.
Conclusiones Clave del Informe
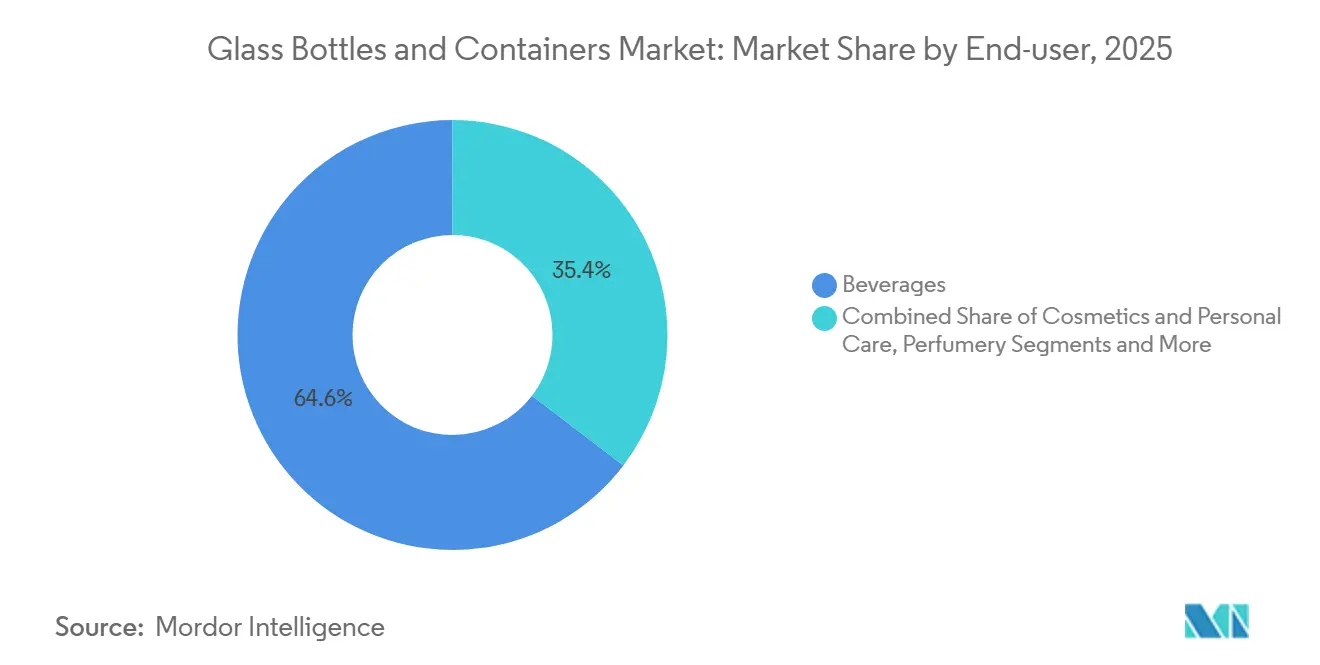
- Por usuario final, las bebidas capturaron el 64,02% de la cuota del mercado de botellas y envases de vidrio en 2025.
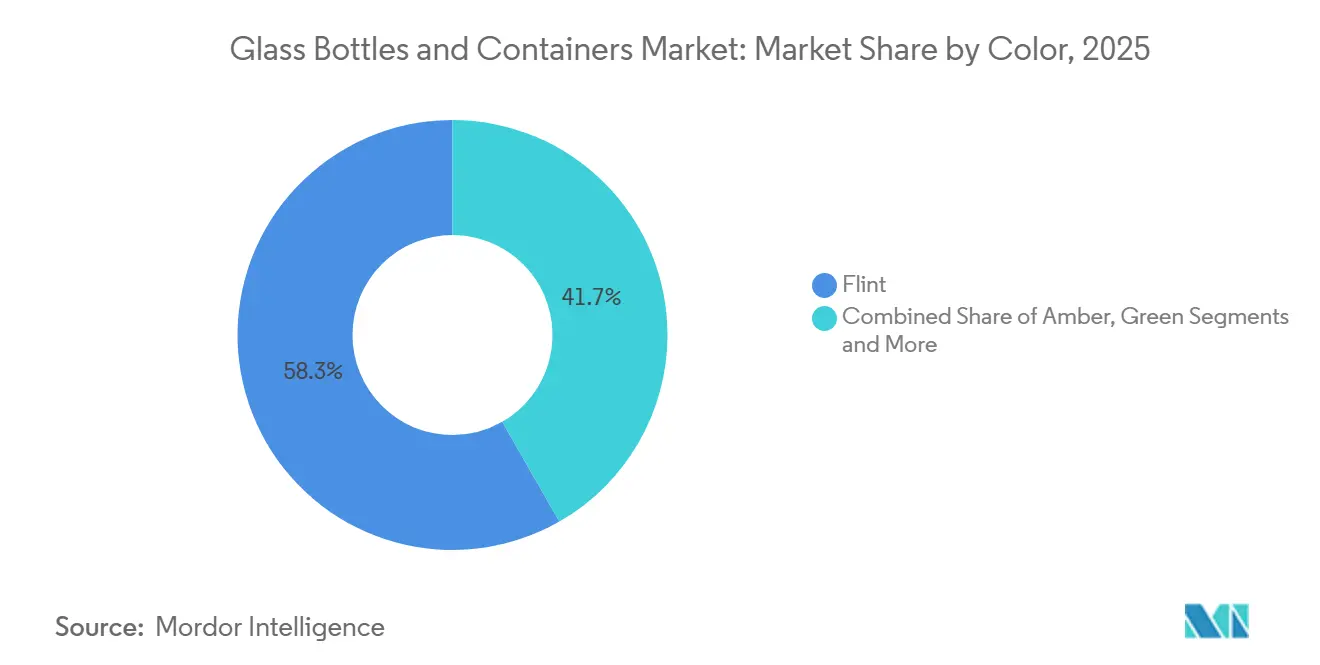
- Por color, se proyecta que las botellas y envases de vidrio en vidrio ámbar crecerán a una CAGR del 3,79% entre 2026 y 2031.
- Por geografía, América del Norte capturó el 55,18% de la cuota del mercado de botellas y envases de vidrio en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Las prohibiciones de plástico impulsan el cambio hacia envases de vidrio reciclable | +0.8% | California, Francia, UE | Mediano plazo (2 a 4 años) |
| La tendencia de 'vidrificación' en la belleza de prestigio impulsa los volúmenes de tarros y botellas | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| La expansión del llenado y acabado farmacéutico impulsa la demanda de viales de vidrio | +0.5% | APAC, global | Largo plazo (≥ 4 años) |
| El auge del alcohol artesanal impulsa la demanda de envases de vidrio personalizados | +0.4% | América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Las prohibiciones de plástico impulsan el cambio hacia envases de vidrio reciclable
La Ley SB 54 de California ordena una reducción del 65% en los envases de plástico de un solo uso para 2032, mientras que Francia ha prohibido los envases de alimentos de poliestireno expandido a partir de enero de 2025, lo que lleva a los propietarios de marcas a cambiar al vidrio. Las restricciones pendientes de la Unión Europea sobre el bisfenol-A refuerzan aún más la conversión en los segmentos de contacto con alimentos. Dado que el vidrio mantiene un ciclo cerrado sin fin y una recogida en acera establecida, los fabricantes están captando nuevos volúmenes incluso cuando absorben los costes de reequipamiento. El efecto dominó es evidente en las líneas de bebidas y condimentos que regresan al vidrio en los grandes distribuidores. Aunque el suministro de calcín se tensiona temporalmente, los hornos híbridos y el aligeramiento de peso compensan parcialmente la compresión de márgenes, allanando un repunte sostenido a lo largo del horizonte de pronóstico.
La tendencia de 'vidrificación' en la belleza de prestigio impulsa los volúmenes de tarros y botellas
Las marcas de lujo en cuidado de la piel y fragancias adoptan cada vez más el vidrio para señalar calidad premium y compromiso medioambiental. Las botellas Vista de Verallia, elaboradas al 100% con vidrio reciclado posconsumo (PCR), reducen el consumo de energía en un 40% frente a la producción de vidrio virgen, demostrando que la circularidad puede coexistir con la estética de alta gama.[2]El grabado en relieve, las degradaciones de color y los diseños recargables amplifican la diferenciación en el lineal y justifican precios más elevados. Dado que el coste del envase representa una pequeña proporción del valor al por menor en el sector de la belleza, las marcas absorben con mayor facilidad los mayores costes unitarios que las bebidas de gran consumo. La tendencia se expande globalmente, pero es más pronunciada en América del Norte y Europa Occidental, reforzando la demanda a largo plazo de moldes personalizados y tiradas de producción cortas.
La expansión del llenado y acabado farmacéutico impulsa la demanda de viales de vidrio
El creciente desarrollo de biológicos y terapias inyectables, como los fármacos GLP-1, requiere viales químicamente inertes que prevengan la interacción y la delaminación. Gerresheimer obtuvo 898,6 millones de EUR (1,02 mil millones de USD) en ingresos por vidrio de envasado primario en 2024 y reforzó su posición con la adquisición de Bormioli Pharma, ilustrando la consolidación estratégica en torno al vidrio farmacéutico. El auge de la fabricación por contrato en Asia Pacífico multiplica las necesidades de volumen, mientras que la FDA y la EMA continúan especificando borosilicato de tipo I para formulaciones sensibles. Los viales de alto margen orientados a especificaciones protegen a los productores de los ciclos de precios de materias primas y anclan las inversiones en capacidad a largo plazo.
El auge del alcohol artesanal impulsa la demanda de envases de vidrio personalizados
Las destilerías artesanales produjeron 13,5 millones de cajas en 2024, apostando por formas de botella ornamentadas que realzan la narrativa de marca. Un impulso similar en el Reino Unido, donde el número de destilerías con licencia creció un 42,8% respecto a los niveles previos a la COVID, subraya un nicho floreciente para el vidrio a medida. Los licores en pequeños lotes alcanzan primas de precio que absorben la inflación en los costes de los envases, incentivando a los fabricantes a ofrecer servicios de alta decoración con pedidos mínimos bajos. La tendencia se extiende también a los cócteles listos para beber y a las variantes de bajo contenido alcohólico, ampliando la demanda potencial de diseños personalizados.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La volatilidad de los precios de la energía amenaza la economía de los hornos | -0.9% | Europa, global | Corto plazo (≤ 2 años) |
| La adopción de botellas de rPET socava al vidrio en canales sensibles a la logística | -0.7% | Logística de bebidas global | Mediano plazo (2 a 4 años) |
| La débil infraestructura de recogida de calcín limita el contenido reciclado | -0.4% | Mercados en desarrollo, zonas rurales a nivel global | Largo plazo (≥ 4 años) |
| Las pérdidas por rotura en el transporte de larga distancia desincentivan el uso del vidrio | -0.3% | Rutas comerciales globales, mercados emergentes | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad de los precios de la energía amenaza la economía de los hornos
Los precios de la electricidad en el Reino Unido alcanzaron niveles récord en 2024, lo que obligó a los fabricantes de vidrio a paralizar líneas durante los períodos de tarifas máximas. La energía representa aproximadamente el 18% de los costes de producción, por lo que la volatilidad puede erosionar los márgenes más rápidamente de lo que los ajustes de precios llegan al mercado. Los esquemas de fijación de precios del carbono penalizan adicionalmente el consumo de combustibles fósiles, intensificando los compromisos de capital hacia hornos híbridos y energías renovables in situ. En contraste, O-I Glass obtuvo 125 millones de USD en financiación federal para la descarbonización, pero las plantas regionales más pequeñas enfrentan tensiones de liquidez que podrían limitar el suministro a corto plazo.
La adopción de botellas de rPET socava al vidrio en canales sensibles a la logística
Las botellas de rPET ligeras pesan casi un 90% menos que el vidrio comparable, generando ahorros en el transporte que marcan una diferencia decisiva para los SKU de bebidas de bajo margen y larga distancia. Las tasas de rotura del 2-3% en los envíos de vidrio amplían la brecha de costes. A medida que aumentan las tasas de reciclaje y maduran los circuitos de botella a botella, las objeciones de sostenibilidad se erosionan, especialmente en los refrescos de marca blanca donde la estética tiene menos peso. El vidrio mantiene ventaja en los segmentos premium, pero la inclinación del segmento de valor hacia el rPET limitará el crecimiento del mercado de envases de vidrio para contenedores en los canales de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por usuario final:
las bebidas anclan el mercado pese al auge de los cosméticosLas bebidas representaron el 64,63% del mercado de envases de vidrio para contenedores en 2025, aunque el crecimiento ha comenzado a estabilizarse a medida que las principales cervecerías prueban rPET ligero para líneas económicas. En contraste, los cosméticos y el cuidado personal, aunque sobre una base menor, están proyectados para registrar la CAGR más rápida del 4,24%, ya que las marcas utilizan el vidrio para señalar lujo y sostenibilidad. Se proyecta que el tamaño del mercado de envases de vidrio para contenedores en frascos de cosméticos se amplíe materialmente para 2031, a medida que las estaciones de recarga y las creaciones de vidrio PCR ganen terreno. Los alimentos, condimentos y conservas mantienen una participación estable gracias a las ventajas en vida útil, mientras que la demanda farmacéutica continúa expandiéndose impulsada por los biológicos.
El avance de los cosméticos surge de la disposición del consumidor a pagar una prima por frascos y botellas hermosos y táctiles. Las formas personalizadas, los tintes en colores pastel y las bases pesadas abrazan la narrativa sensorial que el vidrio ofrece de manera única. Además, los compromisos de cero plástico de las marcas, amplificados por influenciadores en redes sociales, aceleran las conversiones de marca en los principales mercados occidentales. Aunque las bebidas aún dominan el tonelaje absoluto, el crecimiento en valor está migrando hacia categorías de belleza y salud de mayor margen, diversificando los flujos de ingresos para los productores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por color:
el ámbar gana terreno gracias a las aplicaciones farmacéuticas y artesanalesEl vidrio incoloro mantuvo una participación del 58,28% en el tamaño del mercado de envases de vidrio para contenedores en 2025, gracias a su amplia utilidad en bebidas y alimentos. No obstante, el vidrio ámbar, preferido por su característica de bloqueo de rayos ultravioleta, superará ese ritmo con una CAGR del 3,83% hasta 2031, a medida que proliferan los viales farmacéuticos y las bebidas artesanales. La participación del mercado de envases de vidrio para contenedores en botellas de cerveza ámbar en Europa ya está aumentando en paralelo con las cervecerías independientes que valoran la estabilidad del producto y la estética rústica.
El crecimiento del ámbar se debe en gran medida a las directrices regulatorias farmacéuticas que especifican protección contra la luz para los biológicos, impulsando los contratos de adquisición de borosilicato ámbar Tipo I. Los destiladores artesanales también se inclinan por tonos más oscuros para transmitir temas de herencia. Los colores verde y especiales persisten como dominios de nicho, especialmente en vinos y licores de edición limitada, donde las narrativas de marketing superan las consideraciones funcionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Botellas y Envases de Vidrio en América del Norte
América del Norte capturó el 55,18% del mercado de envases de vidrio para contenedores en 2025, aprovechando la recolección domiciliaria madura y los objetivos corporativos de sostenibilidad que fomentan recetas con alto contenido de calcín. La hoja de ruta del Glass Packaging Institute para alcanzar una tasa de reciclaje del 50% para 2031 sustenta la base de materia prima a largo plazo. Sin embargo, las fluctuaciones en los precios de la energía y la creciente penetración del rPET en bebidas de valor moderan las ganancias en volumen, desplazando el énfasis estratégico hacia los licores premium y el cuidado de la belleza.
Mercado de Botellas y Envases de Vidrio en Europa
Europa se sitúa por detrás, pero se beneficia de la tasa de reciclaje del 80,8% de la UE, que asegura el suministro de calcín y reduce la demanda de energía en los hornos. Ardagh y Verallia están invirtiendo en hornos con refuerzo eléctrico y preparados para hidrógeno con el fin de cubrir la exposición a los precios del carbono mientras mantienen la producción. No obstante, el estrés por los precios de la energía y los gravámenes medioambientales comprimen los márgenes a corto plazo, impulsando la colaboración en microrredes renovables compartidas y el comercio transfronterizo de calcín.
Mercado de Botellas y Envases de Vidrio en Asia-Pacífico y América del Sur
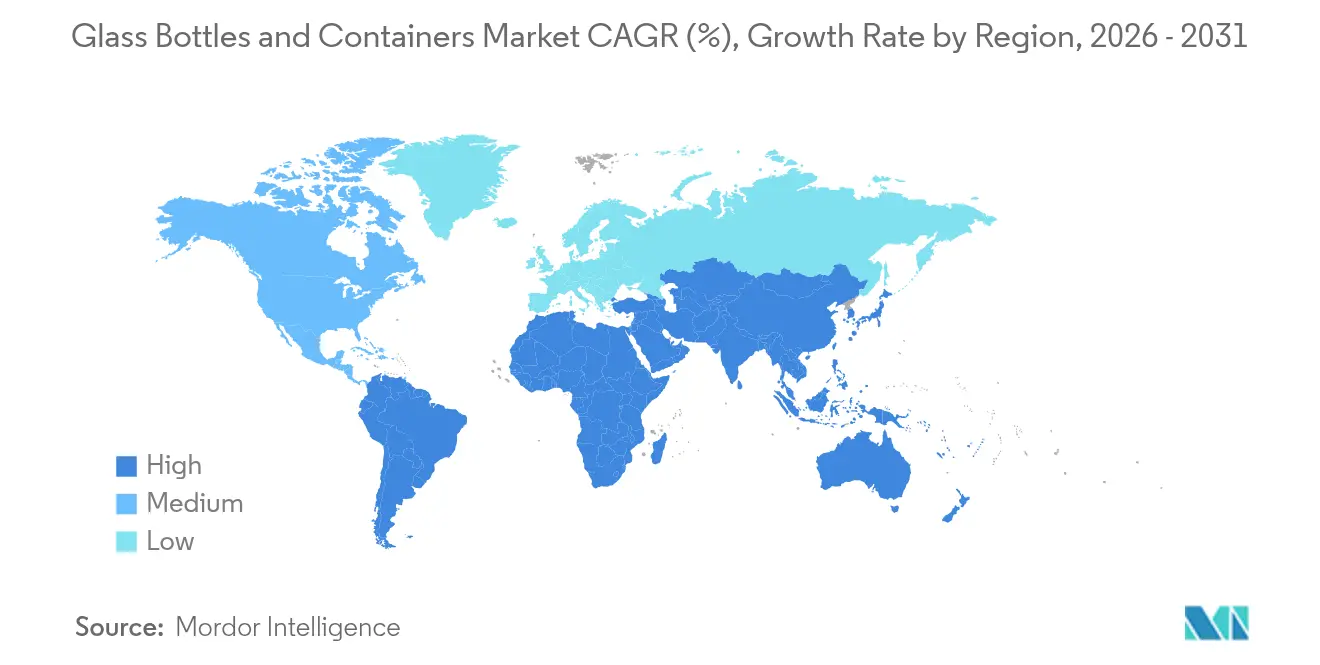
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 4,76% hasta 2031, cerrando rápidamente la brecha en el mercado de envases de vidrio para contenedores. India y China construyen plantas farmacéuticas de nueva planta que requieren viales estériles, mientras que Corea del Sur y Japón importan vidrio cosmético premium para el cuidado de la piel de lujo. La inversión de O-I Glass de 120 millones de USD en Zipaquirá, Colombia, ilustra cómo los productores replican tecnología de primer nivel en regiones emergentes para capturar la demanda y alinearse con los mandatos ESG. La infraestructura limitada de calcín en partes del Sudeste Asiático restringe el contenido reciclado, generando penalizaciones de costos frente a los competidores occidentales; no obstante, el aumento de los ingresos y el impulso regulatorio hacia la circularidad auguran una demanda robusta a largo plazo.
Panorama regulatorio
Las medidas regulatorias en las principales regiones consumidoras siguen orientando las decisiones de envasado hacia materiales circulares, al tiempo que añaden complejidad en materia de cumplimiento y costos comerciales para el vidrio de envase. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor en febrero de 2025, con disposiciones clave aplicables a partir del 12 de agosto de 2026. Estas incluyen etiquetas de clasificación armonizadas y requisitos de minimización de envases que afectan a todos los envases comercializados en el mercado de la UE, incluidas botellas y frascos de vidrio.
Las medidas relativas al contacto con alimentos y al comercio también están determinando la selección de materiales y el abastecimiento. La Comisión Europea publicó el Reglamento (UE) 2026/250 en febrero de 2026 para corregir y actualizar las normas sobre el bisfenol A (BPA) en materiales en contacto con alimentos, reforzando la atención a la documentación de cumplimiento para cierres, recubrimientos y superficies de contacto utilizados con envases de vidrio. En el ámbito comercial, el Departamento de Comercio de EE. UU. finalizó en febrero de 2025 órdenes de derechos antidumping sobre ciertas botellas de vidrio para vino procedentes de China y México. La Autoridad de Remedios Comerciales del Reino Unido inició en marzo de 2026 investigaciones antisubvención y antidumping que abarcan envases de vidrio importados de menos de 2,5 litros, lo que puede alterar la economía de suministro regional y las estrategias de compra de los envasadores de bebidas y alimentos.
Panorama competitivo
El mercado de envases de vidrio para contenedores sigue siendo moderadamente consolidado. O-I Glass, Verallia y Ardagh enviaron colectivamente poco más del 55% de los volúmenes globales en 2025, ejerciendo ventajas de escala en adquisiciones, tecnología de hornos y distribución. El horno modular MAGMA de O-I Glass, actualmente en fase de finalización en Kentucky, ejemplifica la expansión con bajo requerimiento de capital que reduce el tiempo de inactividad por cambios y mejora la calidad del vidrio. Verallia se enfoca en avances de PCR, mientras que Ardagh pilota la fusión asistida por hidrógeno.
Los especialistas regionales de tamaño mediano compiten en moldes personalizados, tamaños de lote ágiles y proximidad de servicio, atendiendo segmentos de bebidas artesanales y belleza que los grandes actores a veces pasan por alto. La botella récord de 260 gramos de peso reducido de Vidrala muestra la creación de valor a través de la ingeniería, disminuyendo la relación peso del vidrio respecto al producto, reduciendo las emisiones logísticas y atrayendo a marcas con conciencia ambiental.
Las fusiones y adquisiciones se mantienen activas: la adquisición de Bormioli Pharma por parte de Gerresheimer en diciembre de 2024 refuerza su unidad de vidrio moldeado y fortalece una cartera con fuerte presencia farmacéutica. Surgen empresas conjuntas en América Latina y África, donde las necesidades de capital para proyectos nuevos son elevadas, pero el riesgo político es igualmente alto. A pesar de la concentración moderada, los altos costos de los hornos constituyen una barrera de entrada que mantiene a los nuevos competidores a distancia, a menos que aseguren cofinanciamiento gubernamental o de clientes.
Líderes de la Industria de Botellas y Envases de Vidrio
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Gerresheimer AG
-
Vidrala S.A.
-
Verallia S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Botellas y Envases de Vidrio Empresas cubiertas en este informe
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Şişecam
- Compagnie de Saint-Gobain S.A. (Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
Oportunidades de mercado y perspectivas futuras
Los programas regulatorios que endurecen el diseño de envases, el etiquetado y las obligaciones de responsabilidad del productor están generando espacio para proveedores capaces de combinar la premiumización con una circularidad medible. Con la aplicación del PPWR de la UE a partir de agosto de 2026, los propietarios de marcas y los transformadores se ven impulsados a estandarizar los formatos de envase, mejorar la clasificabilidad y documentar el cumplimiento. Esta dirección eleva la demanda de diseños de menor peso y recetas con mayor contenido de casco reciclado que reducen la intensidad de material a la vez que preservan la diferenciación en el punto de venta. La coordinación del sector para poner en práctica estos requisitos se refleja en la actividad de las asociaciones sectoriales, incluido el seminario web del 31 de marzo de 2026 organizado por el Glass Packaging Institute (GPI) y FEVE sobre los impactos del PPWR en las cadenas de suministro y los modelos de negocio del envasado de vidrio.
Los movimientos de inversión y capacidad indican dónde los productores están poniendo énfasis a corto plazo, incluida la modernización de la fusión, la electrificación y las reconstrucciones eficientes de hornos orientadas tanto a la continuidad de la producción como a los objetivos de descarbonización. Stoelzle Glass USA anunció una transformación de 100 millones de USD en su planta de Monaca, Pensilvania, que incluye la reconstrucción de un horno a partir de julio de 2026 que aumentará la capacidad de fusión en unas 400 toneladas por día, mientras que Ciner Glass confirmó en enero de 2026 una financiación de 504 millones de EUR para su proyecto de vidrio de envase en Lommel, Bélgica, al avanzar hacia la construcción activa del horno. Mientras tanto, los debates sobre la responsabilidad extendida del productor (REP) basada en el peso y los sistemas de retorno de depósito están intensificando la demanda de formatos más ligeros y sistemas de recolección más sólidos, respaldados por los desafíos legales de julio de 2026 en torno a las tarifas de REP en Oregón y las discusiones en curso en el Reino Unido sobre la REP y el manejo del vidrio. Esto está abriendo oportunidades para los proveedores en torno al aligeramiento de peso, los diseños retornables y el contenido reciclado verificado con acceso estable al casco.
Desarrollos recientes de la industria en Mercado de Botellas y Envases de Vidrio
- Junio de 2026: O-I Glass produjo su primer vidrio utilizando un nuevo horno híbrido aire-gas en su planta de Veauche, Francia, el 7 de junio de 2026, empleando tecnología de Fives que puede sustituir hasta el 70% de los combustibles fósiles por electricidad. Este hito señala una vía práctica para la descarbonización a gran escala del vidrio de envase, protegiendo al mismo tiempo el rendimiento, una restricción clave para los productores que enfrentan la volatilidad de los precios de la energía. También refuerza el posicionamiento de O-I Glass en los requisitos de licitación vinculados a envases con menor huella de carbono y recetas con mayor contenido reciclado.
- Abril de 2026: Ardagh Glass Packaging-North America lanzó una botella de vidrio para bebidas de 275 ml en colaboración con Fitz's Bottling Company. Esta introducción amplía los formatos estandarizados y listos para adoptar destinados a los embotelladores regionales de bebidas y favorece plazos de entrega más cortos frente a moldes totalmente personalizados. El movimiento también refuerza cómo los proveedores están utilizando ofertas de stock y semipersonalizadas para captar la demanda de bebidas artesanales y especializadas sin sacrificar la eficiencia de fabricación.
- Octubre de 2025: Gerresheimer celebró la ceremonia de inicio de obras de una planta de producción de 4.000 m2 para viales listos para llenar (RTF) y envases inteligentes EZ-fill en su planta de Wertheim, Alemania, respaldada por una inversión de 30 millones de EUR. El proyecto profundiza la capacidad de Gerresheimer en envases primarios farmacéuticos definidos por especificaciones, donde los sistemas de calidad y el control de la contaminación son criterios de compra decisivos. También subraya la asignación continua de capital hacia envases médicos y de fármacos inyectables de mayor margen, a medida que se expanden las carteras de productos biológicos.
Mercado de Botellas y Envases de Vidrio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca botellas de vidrio y envases rígidos de vidrio utilizados para envasar y almacenar productos comerciales, y la demanda se rastrea mediante el consumo de vidrio de envase terminado en las principales industrias de uso final a nivel mundial.
Exclusiones de cobertura: Excluye viales y ampollas farmacéuticas, y también excluye artículos de vidrio que no son envases, como vidrio plano, fibras y material de laboratorio de vidrio.
Descripción General de la Segmentación
- Por usuario final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras bebidas alcohólicas (sidra y otras bebidas fermentadas)
- No alcohólicas
- Jugos
- Bebidas carbonatadas (CSDs)
- Bebidas a base de productos lácteos
- Otras bebidas no alcohólicas
- Alcohólicas
- Alimentos (mermelada, jalea, mermeladas, miel, embutidos y condimentos, aceite, encurtidos)
- Cosméticos y cuidado personal
- Productos farmacéuticos (excluidos viales y ampollas)
- Perfumería
- Bebidas
- Por color
- Verde
- Ámbar
- Flint
- Otros colores
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, primero extraemos la estructura central de la industria, incluidos los usos del vidrio de envase, los flujos comerciales y las huellas de fabricación regionales. Las fuentes públicas que ayudan en este proceso incluyen estadísticas de materiales y envases de organismos como el USGS, UN Comtrade, indicadores del Banco Mundial y programas gubernamentales de medio ambiente y residuos que rastrean las tasas de recolección y reciclaje de vidrio.
Para mantener el modelo práctico, también revisamos informes anuales de empresas, presentaciones para inversores y anuncios de plantas o capacidad para confirmar dónde se producen y envían los volúmenes. Se consultan bases de datos de patentes para identificar cambios en los procesos, como la reducción de peso y las mejoras en hornos, y se utiliza selectivamente una base de datos de envíos de importación y exportación a nivel de embarque para verificar las principales rutas y patrones de movimiento de productos. Las fuentes mencionadas anteriormente son ilustrativas, y también se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar dónde se utilizan más los envases de vidrio y cómo están cambiando los patrones de pedido en los equipos de envasado de bebidas, alimentos, cuidado personal y farmacéuticos. Hablamos con fabricantes, convertidores, propietarios de marcas y distribuidores en APAC, EMEA y las Américas, para que los supuestos sobre la mezcla, el comportamiento de utilización y la presión de sustitución pudieran verificarse de forma cruzada antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 13% | APAC: 49% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 55% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo, donde las señales de producción y comercio, ajustadas por pérdidas de conversión y patrones de consumo regional, se utilizan para reconstruir el conjunto de demanda de vidrio de envase en toneladas. Una vez formado el total, se prueba con aproximaciones selectivas de abajo hacia arriba, como resúmenes de proveedores muestreados por región, verificaciones de canales con grandes compradores y volumen promedio por formato de envase multiplicado por las tendencias de envío observadas.
Los insumos clave incluyen la producción de bebidas y los cambios en la mezcla (cerveza, licores, vino y bebidas no alcohólicas), las señales de demanda de alimentos envasados, las tasas de recolección y reciclaje de vidrio que afectan la disponibilidad y los costos del calcín, las adiciones de capacidad de hornos y los ciclos de reconstrucción, y la intensidad de reducción de peso que cambia el peso promedio del envase con el tiempo. Donde las verificaciones de abajo hacia arriba tienen brechas, las partes faltantes se completan utilizando rangos conservadores vinculados a la utilización de capacidad y la penetración en el uso final, y luego los totales se reequilibran para evitar sobreestimar cualquier región individual.
Para el pronóstico, se aplica un análisis de escenarios con un caso base anclado a los volúmenes esperados de bebidas y alimentos, y luego se ajusta utilizando aportes de expertos sobre la transferencia de precios, la sustitución por otros materiales y la presión regulatoria en torno al envasado sostenible. Los supuestos se mantienen consistentes entre regiones, y la moneda no se trata como un factor impulsor porque el resultado del mercado se modela en volumen físico.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación de señales independientes, seguida de verificaciones de varianza a nivel de región y uso final para que los valores atípicos sean visibles de manera temprana. Si el modelo implica un cambio abrupto que no está respaldado por indicadores de capacidad, comercio o demanda, el supuesto se revisa y los insumos relacionados se recalibran.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples pasos, y se realizan llamadas de seguimiento cuando una respuesta de entrevista entra en conflicto con la evidencia documental o cuando se reporta un cambio importante en una planta. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cierres de hornos, expansiones o cambios importantes de política. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado Global de Botellas y Envases de Vidrio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para botellas y envases de vidrio a menudo difieren porque el alcance del producto subyacente y las unidades no están alineados, incluso cuando los títulos parecen similares. Las diferencias también aparecen cuando una fuente rastrea el valor en USD y otra rastrea el consumo en toneladas, lo que puede mover los resultados de manera significativa cuando los precios y la reducción de peso cambian.
En este estudio, el mayor factor de diferencia es la decisión de dimensionar el vidrio de envase como volumen de consumo y excluir los viales y ampollas farmacéuticas, mientras que algunas otras estimaciones incluyen esos formatos farmacéuticos en el total y luego presentan un valor en USD construido sobre precios promedio amplios y el momento de la conversión de divisas, una elección que Mordor Intelligence mantiene explícita aquí.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 87,09 millones de USD (2026) | |
| Consultora Global A | 79,17 mil millones de USD (2025) | Utiliza una definición de vidrio de envase basada en valor que probablemente está impulsada por el precio, lo que puede combinar botellas y frascos con categorías adyacentes de envases de vidrio y hace que los resultados sean sensibles a la progresión asumida del precio de venta promedio y al momento de la conversión de divisas. |
| Editorial de la Industria B | 76,46 mil millones de USD (2024) | Incluye formatos de envases farmacéuticos más amplios, como viales y ampollas, dentro del alcance del producto, y el resultado del valor de mercado depende en gran medida del nivel de precios implícito y del año base elegido para los ajustes de inflación. |
La tabla muestra que las elecciones de alcance y medición explican la mayor parte de la dispersión, más que cualquier supuesto de crecimiento individual. Cuando el conjunto de demanda está vinculado a impulsores de consumo observables y se verifica con señales de capacidad y comercio, la estimación es más fácil de rastrear y actualizar incluso cuando los ciclos de precios cambian.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de vidrio para contenedores?
El sector alcanzó 87,09 millones de toneladas en 2026 y se prevé que llegue a 103,06 millones de toneladas en 2031.
¿A qué ritmo crece la demanda de vidrio para contenedores en Asia Pacífico?
Se espera que el volumen en Asia Pacífico crezca a una CAGR del 4,76% entre 2026 y 2031, impulsado por las aplicaciones farmacéuticas y de belleza.
¿Qué segmento de usuario final muestra el crecimiento más sólido?
Los cosméticos y el cuidado personal lideran con una CAGR anticipada del 4,18% hasta 2031, gracias a las tendencias de marca de lujo y sostenibilidad.
¿Cómo influyen los costes de energía en la fabricación de vidrio?
Los precios volátiles de la electricidad y el gas, especialmente en Europa, comprimen los márgenes y aceleran la adopción de hornos híbridos y de oxi-combustión.
¿Qué innovación está ayudando a reducir el peso del vidrio?
La botella de 260 gramos para 75 cl de Vidrala ejemplifica el aligeramiento de peso que reduce los materiales y las emisiones logísticas.
¿Quiénes son los principales actores del mercado?
O-I Glass, Verallia y Ardagh representan conjuntamente algo más del 55% de los envíos globales, reflejando una consolidación moderada.