
Tamaño y Participación del Mercado de CI de Gestión de Baterías
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
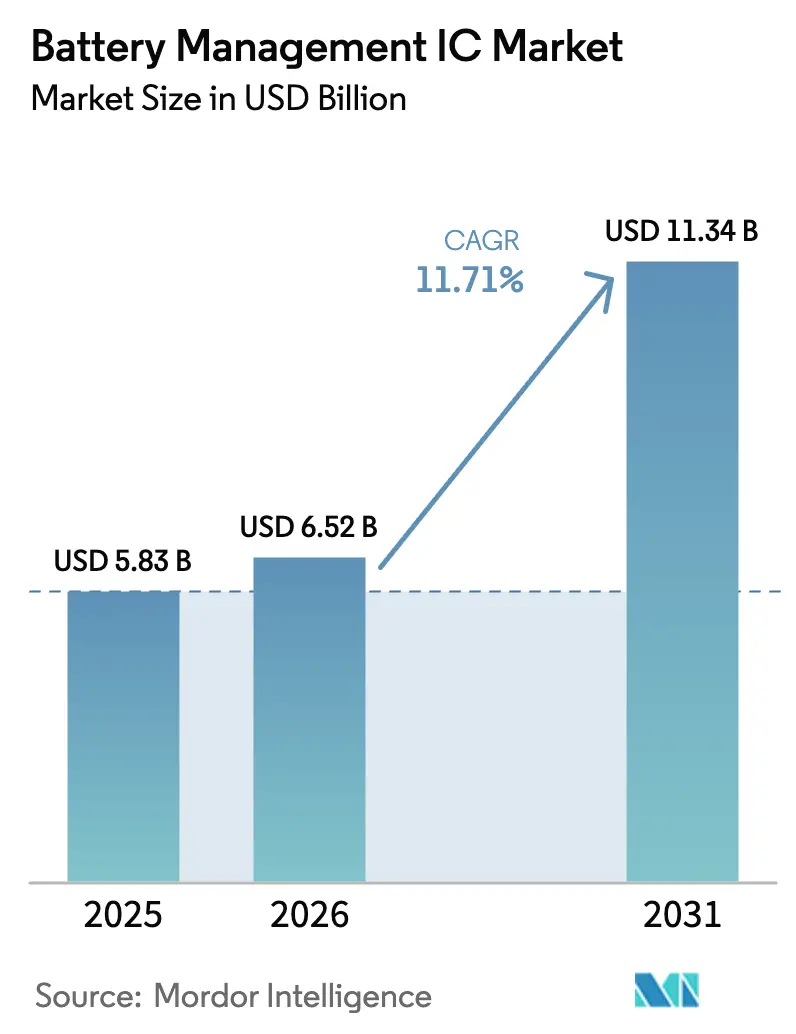
| Tamaño del Mercado (2026) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.71 % |
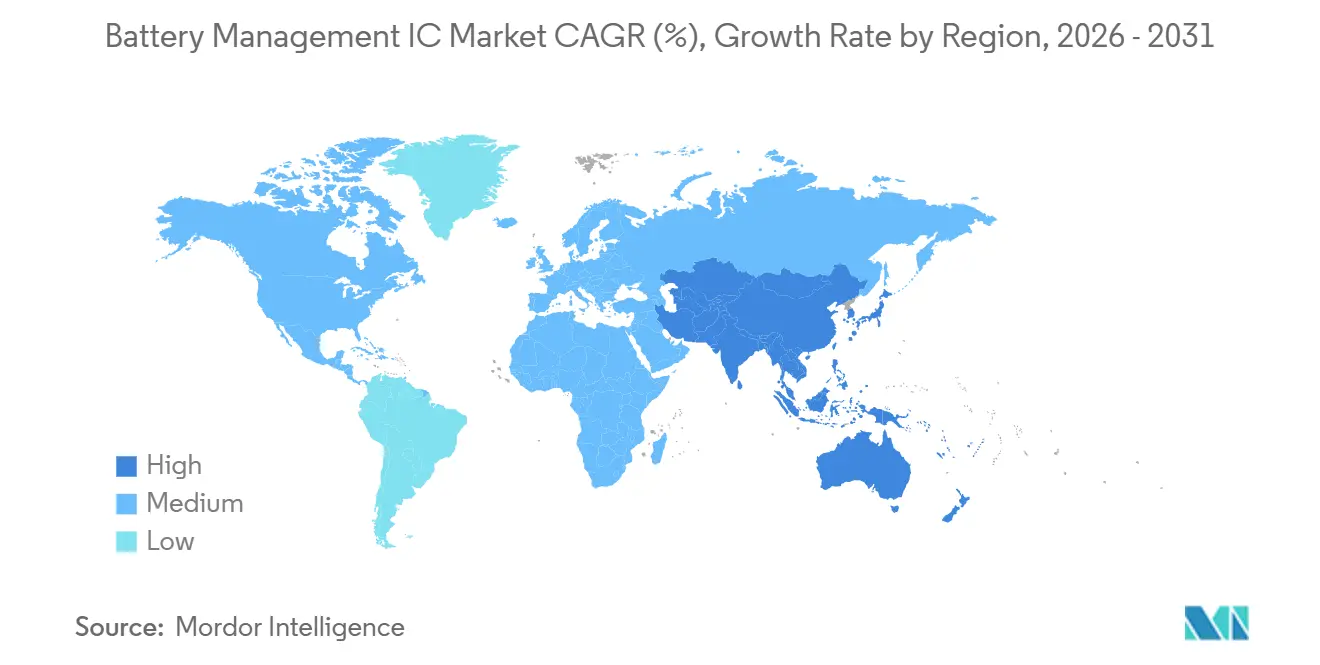
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
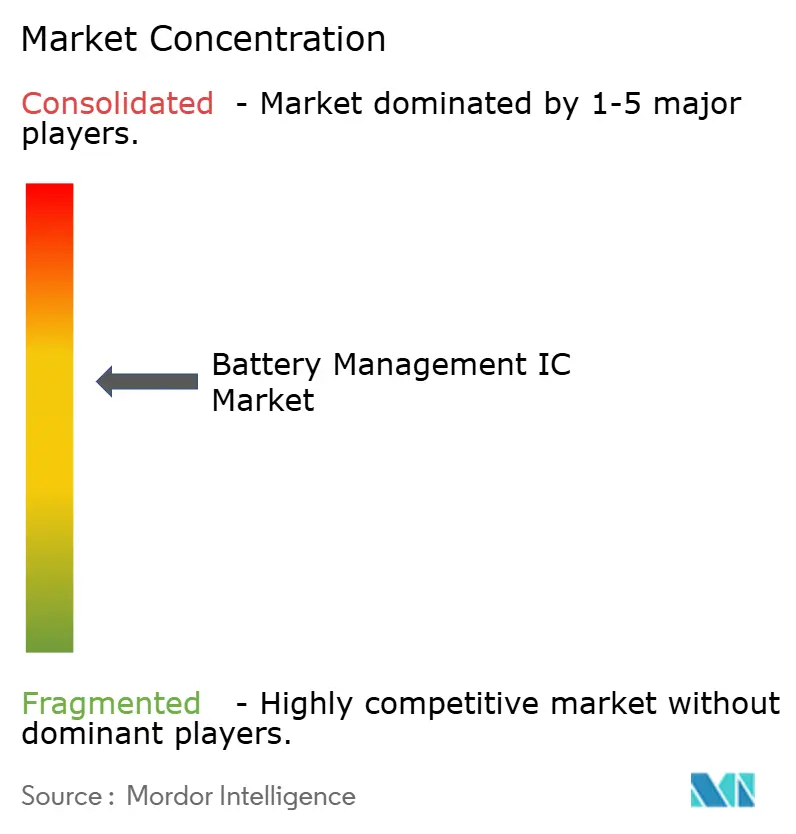
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de CI de Gestión de Baterías por Mordor Intelligence
El tamaño del mercado de CI de gestión de baterías alcanzó USD 6,52 mil millones en 2026 y se proyecta que avance hasta USD 11,34 mil millones en 2031, reflejando una CAGR del 11,71% durante el período de pronóstico. El crecimiento se deriva de la rápida adopción de vehículos eléctricos, un ecosistema más amplio de dispositivos móviles y portátiles, y la viabilidad comercial de proyectos de almacenamiento de energía de segunda vida. La demanda de CI de autenticación está aumentando a medida que los fabricantes de automóviles imponen salvaguardas anticontrafacción, mientras que los CI monitores y cargadores de múltiples celdas están siendo rediseñados para plataformas de 800 voltios que dependen de semiconductores de potencia de carburo de silicio y nitruro de galio. Una carrera tecnológica entre los actores establecidos con profunda experiencia analógica está en marcha para cumplir con requisitos más estrictos de seguridad funcional, ciberseguridad y manejo de voltaje. En consecuencia, el mercado de CI de gestión de baterías está evolucionando hacia un ámbito centrado en plataformas en el que el software, el análisis de datos y la conectividad inalámbrica determinan la diferenciación a largo plazo.
Conclusiones Clave del Informe
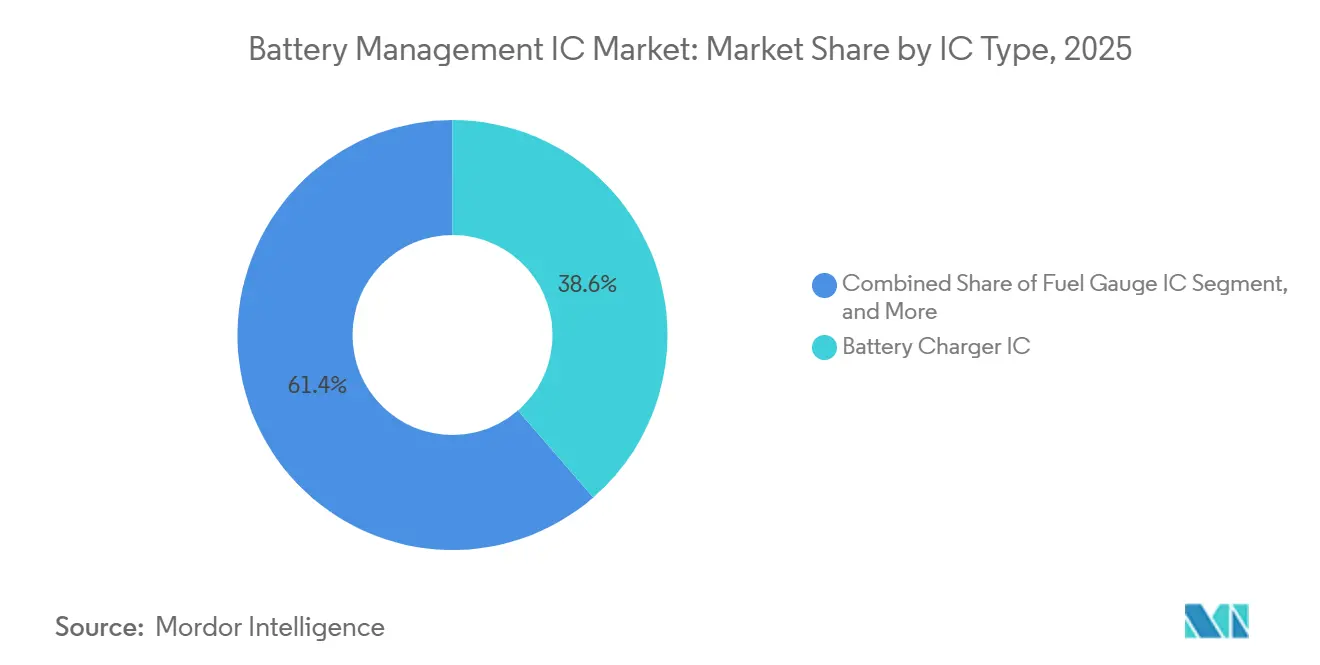
- Por tipo de CI, los CI cargadores de baterías lideraron con una participación del 38,63% del mercado de CI de gestión de baterías en 2025, mientras que los CI de autenticación están configurados para expandirse a una CAGR del 12,34% hasta 2031.
- Por química, los iones de litio representaron el 71,74% de la participación del mercado de CI de gestión de baterías en 2025 y está en camino de crecer a una CAGR del 13,11% hasta 2031.
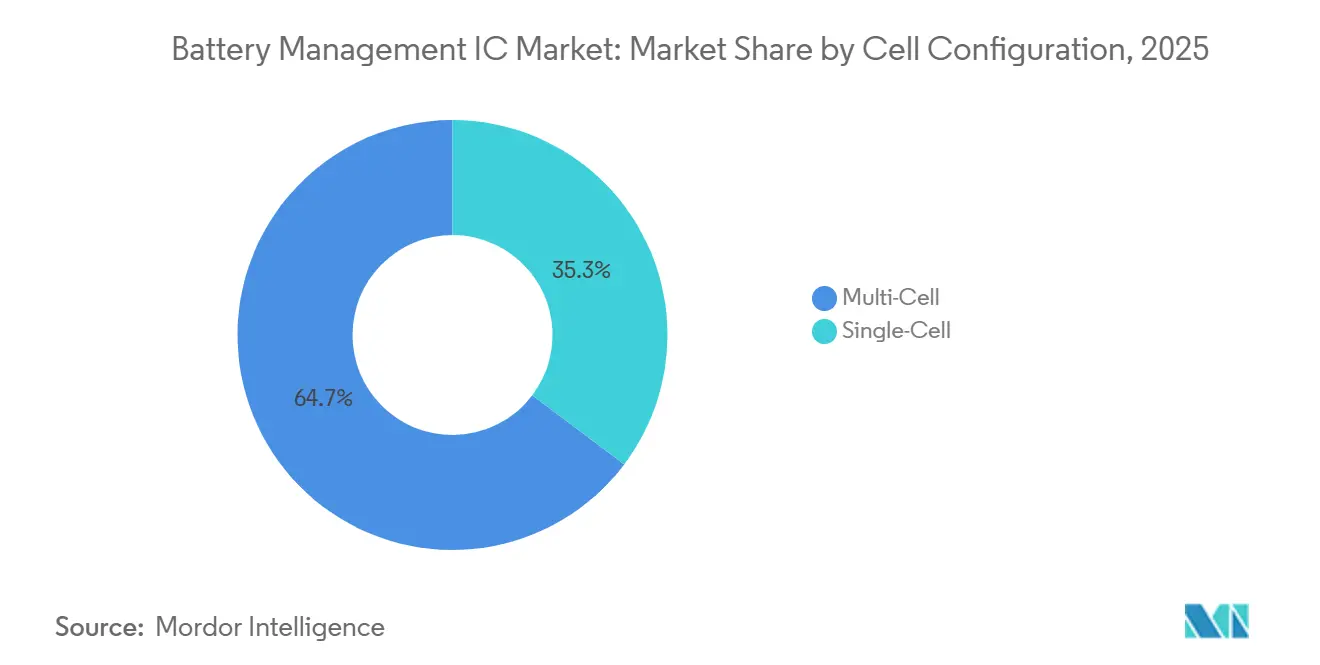
- Por configuración de celdas, los sistemas de múltiples celdas capturaron el 64,72% del tamaño del mercado de CI de gestión de baterías en 2025 y registrarán una CAGR del 12,78% durante el período de pronóstico.
- Por industria de uso final, el sector automotriz mantuvo el 28,73% de la participación del mercado de CI de gestión de baterías en 2025, mientras que los sistemas de almacenamiento de energía representaron el segmento de más rápido crecimiento con una CAGR del 12,66% de 2026 a 2031.
- Por geografía, América del Norte mantuvo el 38,73% de la participación del mercado de CI de gestión de baterías en 2025, mientras que Asia-Pacífico representa la base de usuarios de más rápido crecimiento con una CAGR del 12,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de CI de Gestión de Baterías
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos crecientes de producción de vehículos eléctricos | +3.2% | Global, con concentración en China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Adopción creciente de dispositivos móviles y portátiles | +2.1% | Global, liderado por Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Impulso regulatorio para la integración de CI de seguridad de baterías | +1.8% | Europa y América del Norte, en expansión hacia la ASEAN | Mediano plazo (2-4 años) |
| Auge de los vehículos comerciales híbridos suaves de 48 voltios | +1.5% | Corredores de vehículos comerciales de América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Despliegues de almacenamiento estacionario de segunda vida | +1.3% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Transición SiC/GaN que habilita cargadores de alto voltaje | +1.2% | Global, adopción temprana en segmentos de vehículos eléctricos premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos Crecientes de Producción de Vehículos Eléctricos
Los fabricantes de automóviles se comprometieron públicamente a construir más de 30 millones de vehículos eléctricos de batería por año para 2030. Cumplir esos objetivos requiere aproximadamente 120 millones de controladores de múltiples celdas anuales, ya que cada paquete integra dispositivos tanto a nivel de módulo como a nivel de paquete. Los fabricantes de equipos originales ahora especifican CI de autenticación criptográfica para excluir celdas falsificadas que anteriormente desencadenaron costosas reclamaciones de garantía.[1]General Motors Company, "Informe Anual 2024," gm.com Las arquitecturas de celda a paquete, pioneras de Tesla, eliminan los módulos intermedios y consolidan la inteligencia de gestión de baterías en menos CI pero más sofisticados, capaces de supervisar hasta 400 celdas en serie. Los proveedores capaces de combinar interfaces analógicas frontales de alto voltaje, procesamiento de señales digitales y transceptores inalámbricos en el mismo chip son cada vez más socios preferidos.
Adopción Creciente de Dispositivos Móviles y Portátiles
Los envíos globales de teléfonos inteligentes se estabilizaron en más de 1.000 millones de unidades durante 2025, pero la mayor demanda de energía de las radios 5G y la imagen mejorada por IA aceleró la degradación de la batería. Las marcas de dispositivos respondieron integrando CI medidores de combustible adaptativos que aprenden del comportamiento del usuario para ajustar las estimaciones del estado de carga. Apple extendió la tendencia al exigir que los talleres de reparación de terceros instalen baterías integradas con CI de autenticación que interactúan con su marco de diagnóstico iOS. Más de 500 millones de dispositivos portátiles se enviaron en 2025, cada uno necesitando circuitos de protección y monitoreo miniaturizados para maximizar el tiempo de funcionamiento. Los teléfonos plegables y las baterías flexibles introducen nuevos modos de fallo, impulsando la demanda de CI monitores habilitados para espectroscopía de impedancia capaces de detectar la hinchazón interna antes de eventos catastróficos.
Impulso Regulatorio para la Integración de CI de Seguridad de Baterías
El Reglamento de Baterías de la Unión Europea, implementado gradualmente desde 2024, requiere que las baterías portátiles que superen los 2 kWh incorporen electrónica de gestión que informe sobre el estado de salud y el recuento de ciclos.[2]Dirección General de la Comisión Europea, "Implementación del Reglamento de Baterías," ec.europa.eu El estatuto de Derecho a la Reparación de California complementa este mandato al otorgar a los técnicos de servicio acceso a los datos mientras simultáneamente obliga a los fabricantes a asegurar esa vía mediante autenticación. Los estándares actualizados, como la IEC 62619, requieren la interrupción de fallos en menos de 200 milisegundos, una capacidad que se logra más fácilmente mediante CI de protección integrados. El resultado es un volante regulatorio que convierte el cumplimiento en criterios de diseño ganador para los proveedores de CI de gestión de baterías.
Auge de los Vehículos Comerciales Híbridos Suaves de 48 Voltios
Con techos de emisiones más estrictos, los fabricantes de camiones y autobuses equiparon 1,5 millones de vehículos con sistemas de 48 voltios en 2025, un 40% más que en 2024. Los generadores de arranque de correa y los accesorios de doble voltaje recuperan la energía de frenado, reduciendo el consumo de diésel hasta en un 5% en ciclos de uso urbano.[3]Daimler Truck AG, "Informe de Sostenibilidad 2024," daimlertruck.com Estos híbridos dependen de CI cargadores que toleran corrientes regenerativas superiores a 100 A y de monitores de múltiples celdas que mantienen un equilibrio a nivel de milivoltios en celdas de bolsa expuestas a vibraciones y extremos de temperatura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración compleja en SoC avanzados | -1.4% | Global, pronunciado en electrónica de consumo | Corto plazo (≤ 2 años) |
| Volatilidad del precio de las materias primas | -1.1% | Global, dependencias de la cadena de suministro en Asia Pacífico | Mediano plazo (2-4 años) |
| Escasez de capacidad de calificación de pruebas de baterías | -0.9% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Costos crecientes de certificación de ciberseguridad | -0.7% | Europa, América del Norte, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración Compleja en SoC Avanzados
Las plataformas de teléfonos inteligentes y portátiles han comenzado a integrar funciones de carga y medición de baterías en procesadores de aplicaciones para conservar espacio en la placa y reducir costos. El Snapdragon de Qualcomm y la serie M de Apple incorporan bloques de gestión de energía en el chip, reduciendo el recuento de componentes externos hasta en un 15%. Si bien el cambio beneficia a las grandes empresas de silicio capaces de codiseño de señal mixta, presiona a los proveedores de CI independientes que carecen de asociaciones estrechas con fundiciones y ecosistemas. Mantener una precisión de conteo de culombios del 1% en silicio con mucho ruido digital sigue siendo un desafío, lo que requiere iteraciones de máscaras que aumentan los gastos de I+D.
Volatilidad del Precio de las Materias Primas
Los precios al contado del carbonato de litio oscilaron entre USD 10.000 y USD 25.000 por tonelada métrica durante 2024-2025. Los aumentos repentinos de costos se propagan hacia los pedidos de celdas de batería, amortiguando la demanda de CI a corto plazo porque los proveedores envían componentes varias semanas antes del ensamblaje. Los choques de precios del cobalto y el níquel obligan a los fabricantes de cátodos a reformular las químicas, alterando los perfiles de voltaje y acelerando los ciclos de validación para los CI monitores y de protección. Por lo tanto, los proveedores deben cubrir la exposición a los ingresos mediante carteras de aplicaciones diversificadas capaces de absorber las desaceleraciones automotrices.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de CI: El Impulso de los CI de Autenticación Contrarresta las Falsificaciones
Los dispositivos de autenticación están configurados para expandirse a una CAGR del 12,34%, la más rápida entre todas las categorías, a medida que las marcas implementan apretones de manos criptográficos para bloquear baterías falsificadas que desencadenaron retiros y demandas en 2024. Los CI cargadores de baterías, aunque todavía mantienen la mayor porción de ingresos de 2025 con el 38,63%, enfrentan un crecimiento más lento porque los diseños de sistema en chip ahora integran la lógica de carga fundamental. Los CI medidores de combustible mantienen relevancia donde la precisión del 1% es crítica para la vida, especialmente en bombas de infusión y drones de entrega monitoreados por reguladores de aviación.
Los CI de protección, la categoría más antigua, continúan sirviendo a aplicaciones de celda única en electrónica de consumo, aunque sus ingresos están estancados a medida que los fabricantes de dispositivos cambian a soluciones integradas. Texas Instruments introdujo un CI de autenticación en 2024 que emplea hash criptográfico SHA-256 para verificar la procedencia de la batería, una característica que LG Energy Solution exigió para todas las celdas de reemplazo vendidas a través de centros de servicio autorizados. En consecuencia, el mercado de CI de gestión de baterías está recompensando a los proveedores que envuelven el silicio con firmware seguro, diseños de referencia y análisis en la nube, en lugar de aquellos que envían piezas de catálogo únicamente.


Por Química de Batería: La Dominancia de los Iones de Litio se Profundiza
Las variantes de iones de litio representaron el 71,74% de los ingresos de 2025 y están en trayectoria de ampliar su presencia a una CAGR del 13,11%. Las ganancias en densidad de energía, las reducciones de costos y las mejoras en la infraestructura de reciclaje refuerzan la hegemonía de la química. Las mezclas de fosfato de hierro y litio, apreciadas por su estabilidad térmica, están ampliando su uso en camiones comerciales y almacenamiento estacionario. Sin embargo, sus curvas de voltaje más planas complican la estimación del estado de carga, lo que impulsa la demanda de CI monitores ricos en algoritmos.
Las celdas de vanguardia, como la Qilin de CATL o la 4680 de Panasonic, crean nuevas firmas eléctricas, incluidas respuestas transitorias más rápidas y temperaturas de espina más altas, que deben rastrearse cada pocos milisegundos. Los proveedores de CI que se alineen temprano con esos innovadores de celdas pueden asegurar victorias de diseño de varios años que se traducen directamente en ganancias en la participación del mercado de CI de gestión de baterías. Las baterías de estado sólido siguen siendo precomerciales, pero subrayan la necesidad de arquitecturas preparadas para el futuro que puedan medir la impedancia y la resistencia iónica, una capacidad que un puñado de proveedores está prototipando con socios universitarios.
Por Configuración de Celdas: Las Plataformas de Múltiples Celdas Ganan Dos Tercios de la Participación
Los diseños de múltiples celdas capturaron el 64,72% de los ingresos de 2025 y se espera que se expandan a una CAGR del 12,78%, a medida que las baterías de tracción de 400 voltios y 800 voltios dominan las plataformas de automóviles de pasajeros y camionetas ligeras. Una correspondencia más estrecha entre celdas de hasta 10 mV es crucial para desbloquear los kilómetros prometidos por carga, por lo que los fabricantes de automóviles adquieren CI monitores que ofrecen equilibrio por hardware y detección de temperatura redundante.
Los dispositivos de consumo de celda única continúan usando CI de protección más simples, aunque los mercados emergentes de motocicletas en el Sudeste Asiático adoptan paquetes de 10 a 20 celdas que se sitúan entre la complejidad de los teléfonos inteligentes y los vehículos eléctricos. Los proveedores están lanzando CI monitores optimizados en costos dirigidos a estos voltajes de rango medio, con el objetivo de defender los márgenes en un segmento donde la elasticidad de precios es alta. La gestión inalámbrica, que ahora se dirige hacia la producción automotriz, puede extenderse a los paquetes de herramientas eléctricas y bicicletas eléctricas a continuación, reduciendo el peso a nivel de gramos de los dispositivos de mano y añadiendo otra capa de crecimiento del mercado de CI de gestión de baterías.
Por Industria de Uso Final: El Sector Automotriz Ostenta una Participación Significativa
La participación del 28,73% del sector automotriz en 2025 está respaldada por ventas globales de vehículos eléctricos de 14 millones de unidades que apuntan hacia 30 millones de unidades en 2030. Las arquitecturas de alto voltaje, la carga bidireccional y las estrictas normas de seguridad funcional amplían la complejidad del controlador y el contenido en dólares por vehículo, reforzando la centralidad del sector automotriz en el mercado de CI de gestión de baterías.
La electrónica de consumo sigue siendo el líder en volumen de unidades, pero enfrenta ciclos de reemplazo más lentos, lo que impulsa a los proveedores a desarrollar PMIC combinados que agrupan carga, medición y protección en un solo chip. Los sistemas de almacenamiento de energía representan el segmento vertical de más rápido crecimiento, como las baterías residenciales conectadas a paneles fotovoltaicos en tejados, mientras que los proyectos a escala de red mitigan la intermitencia de las energías renovables. Los gabinetes de baterías a menudo emplean arquitecturas distribuidas basadas en Ethernet que dependen de CI monitores encadenados en margarita para coordinar matrices de megavatios-hora. La convergencia de la funcionalidad de vehículo a hogar difumina aún más el límite entre la industria y el sector automotriz, permitiendo la reutilización entre segmentos de bloques de silicio comunes.
Análisis Geográfico
América del Norte comandó el 38,73% de los ingresos de 2025, impulsada por los incentivos de contenido local de la Ley de Reducción de la Inflación que fomentan la producción de celdas de batería en Estados Unidos y brindan certeza para el abastecimiento de semiconductores. Los fabricantes de automóviles del área de Detroit cerraron acuerdos de suministro plurianuales con Texas Instruments y Analog Devices, garantizando capacidad de fabricación doméstica para dispositivos de Nivel D de Integridad de Seguridad Automotriz. Las refinerías de hidróxido de litio de Canadá y la creciente base de ensamblaje de vehículos eléctricos de México crean densidad en la cadena de suministro regional que acorta los plazos de entrega y reduce los amortiguadores de inventario, estabilizando el mercado de CI de gestión de baterías de América del Norte.
Se proyecta que Asia Pacífico registre una CAGR del 12,74%, la más rápida entre las regiones, debido a la escala pura del proceso de gigafábricas de China y el liderazgo técnico de los proveedores de materiales japoneses y surcoreanos. Las naciones de la ASEAN añaden impulso a medida que la electrificación de motocicletas gana ritmo, favoreciendo CI monitores simplificados sintonizados para climas tropicales. El programa de incentivos vinculados a la producción de India para celdas de química avanzada, con un presupuesto de USD 2.400 millones, está configurado para estimular la demanda interna de CI alrededor de 2027 cuando las plantas planificadas de 20 GWh alcancen el volumen.
Europa aplica el entorno regulatorio más estricto, exigiendo pasaportes digitales de baterías y umbrales de contenido reciclado que requieren autenticación y registro extensivo. Consorcios de gigafábricas como Volkswagen PowerCo-Northvolt-ACC están construyendo más de 200 GWh de capacidad para 2030, un proceso que se traduce en decenas de millones de controladores de alto voltaje por año. Mientras tanto, los despliegues de microrredes en Oriente Medio y África y los kits solares fuera de la red en África representan nichos donde dominan los monitores de celda única sensibles al costo. Colectivamente, la diversificación geográfica amortigua a los proveedores contra los cambios de política regional y los choques de materias primas, una resiliencia crítica a medida que el mercado de CI de gestión de baterías entra en su próxima fase de consolidación.

Panorama regulatorio
Los requisitos de diseño de los circuitos integrados de gestión de baterías se están endureciendo mediante normas de producto y estándares de aplicación que impulsan más mediciones dentro del paquete, registro de datos y acceso seguro a los datos. En la Unión Europea, el Reglamento (UE) 2023/1542 (implementado por etapas desde 2024) eleva los requisitos de trazabilidad e información de baterías, incluidos los parámetros relacionados con el estado de salud, en baterías portátiles, LMT y de vehículos eléctricos. Esto está orientando a los fabricantes de equipos originales hacia sensores autenticados y una retención de datos robusta dentro de la pila electrónica del BMS. Por separado, la fecha de aplicación de ciertas obligaciones de diligencia debida bajo el mismo marco se postergó al 26 de julio de 2026 mediante el Reglamento (UE) 2025/1561, dando a las cadenas de suministro más tiempo para alinear los procesos de informes, mientras los requisitos electrónicos a nivel de producto continúan influyendo en la selección de circuitos integrados.
La estandarización también está aumentando en el transporte y el almacenamiento estacionario, junto con la calificación automotriz específica de China. Las Regulaciones de Mercancías Peligrosas de la IATA, 67.ª Edición, imponen condiciones más estrictas para los envíos aéreos de iones de litio a partir del 1 de enero de 2026, moldeando las políticas logísticas que influyen en cómo se producen, almacenan y envían los paquetes de baterías, y por lo tanto en cómo se validan las funciones de monitoreo y protección de baterías. Para el almacenamiento de energía estacionario, la norma IEEE Std 2686-2024 (publicada el 7 de febrero de 2025) refuerza la práctica recomendada para la implementación de BMS, incluidas consideraciones de interoperabilidad y ciberseguridad que amplían los requisitos de software e interfaz de los circuitos integrados de monitoreo y comunicación. En China, la norma QC/T 1264-2025, implementada el 1 de julio de 2026, establece requisitos técnicos y métodos de prueba para los chips de frontend analógico de BMS de vehículos eléctricos, añadiendo puntos de control de cumplimiento localizados que afectan la calificación de proveedores de AFE y la cobertura de pruebas.
Análisis de la cadena de valor
La cadena de valor de los circuitos integrados de gestión de baterías comienza con EDA y propiedad intelectual analógica y de señal mixta, y luego pasa a la fabricación de obleas en nodos analógicos y de señal mixta calificados para el sector automotriz (comúnmente procesos BCD de 180 nm a 130 nm). Después de eso, el ensamblaje, las pruebas y la validación de seguridad funcional ocurren antes de que se construyan los módulos y paquetes. Los circuitos integrados de monitoreo de baterías/AFE, cargador, medidor de carga, protección y autenticación son diseñados por proveedores de semiconductores como Texas Instruments, Analog Devices, NXP Semiconductors, STMicroelectronics y Renesas, y luego integrados por proveedores de BMS de nivel 1 y fabricantes de paquetes de baterías en paquetes de tracción de vehículos eléctricos, gabinetes de almacenamiento de energía y dispositivos de consumo de alto volumen. Aguas abajo, los fabricantes de equipos originales y los propietarios de plataformas exigen cada vez más aprovisionamiento seguro, diagnósticos y enlaces de software que vinculen características del silicio, como la identidad criptográfica o los sensores avanzados, con los flujos de trabajo de servicio.
Las restricciones y los puntos de apalancamiento en la cadena se concentran en el tiempo de calificación, la capacidad de prueba y el suministro analógico calificado para el sector automotriz. Los plazos de entrega de los AFE de BMS calificados para automoción se citaron entre 26 y 40 semanas a partir de junio de 2026, lo que refleja cuellos de botella más vinculados a la capacidad analógica validada y a los largos ciclos de validación de confiabilidad y seguridad que a la lógica avanzada en sí. La recalificación de una nueva arquitectura de BMS puede tardar entre 9 y 18 meses debido a la validación de seguridad funcional. La cadena también está siendo reconfigurada por la escala y la integración vertical en China, donde BYD Semiconductor informó envíos acumulados de chips AFE de BMS calificados para automoción que superaron los 100 millones de unidades para julio de 2026, lo que indica cómo los grandes ecosistemas nacionales pueden internalizar la demanda e influir en los patrones de abastecimiento. En el ámbito tecnológico, iniciativas como el conjunto de chips de gestión de baterías habilitado con EIS de NXP en octubre de 2025 apuntan a diagnósticos electroquímicos más profundos aguas arriba, con implicaciones aguas abajo para las herramientas de prueba, calibración y los ecosistemas de software junto con la venta del circuito integrado.
Panorama Competitivo
El campo competitivo muestra una concentración moderada y los cinco principales proveedores mantuvieron la mayor parte de los ingresos de 2025. Cada uno mantiene nodos de proceso analógico propietarios, propiedad intelectual de seguridad funcional y equipos de ingeniería de aplicaciones de campo que sirven como barreras de entrada. Sin embargo, los nuevos participantes fabless más pequeños explotan la diferenciación algorítmica, impulsando análisis de estado de salud mediante aprendizaje automático que superan a los contadores de culombios heredados bajo el envejecimiento de las celdas y condiciones de temperatura variable. Las solicitudes de patentes en monitoreo inalámbrico de baterías aumentaron un 40% interanual en 2024, subrayando el cambio anticipado de los arneses pesados.
Los proveedores establecidos están agrupando el silicio con paneles de control en la nube, herramientas de calibración y marcos de firmware inalámbrico, convirtiendo las ventas de componentes únicas en suscripciones de servicio. La asociación de Infineon con el proveedor de software Elektrobit tipifica el cambio hacia plataformas completas donde el arranque seguro, el registro de datos y los diagnósticos de seguridad funcional vienen preintegrados. Mientras tanto, el creciente costo del cumplimiento de ISO 26262 e ISO 21434 disuade la competencia de nuevos participantes, pero también eleva la curva de intensidad de capital, fomentando empresas conjuntas y modelos de licencias de propiedad intelectual.
La gestión inalámbrica de baterías, la fusión de autenticación y la compatibilidad con ultra alto voltaje constituyen los próximos campos de batalla. El éxito dependerá de dominar el codiseño de señal mixta, integrar motores de cifrado sin un alto consumo de corriente y demostrar precisión de por vida en despliegues a nivel de paquete bien pasados los 1.500 ciclos. Las empresas que resuelvan esos desafíos pueden convertir las victorias de diseño en una participación duradera en el mercado de CI de gestión de baterías a medida que la movilidad eléctrica y el almacenamiento de energía escalan durante la década.
Líderes de la Industria de CI de Gestión de Baterías
Renesas Electronics Corporation
NXP Semiconductors N.V
Analog Devices, Inc.
STMicroelectronics N.V.
Microchip Technology Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en torno a diagnósticos de baterías de mayor fidelidad y escalabilidad a nivel de paquete que reducen la detección externa, acortan los ciclos de validación y respaldan requisitos de seguridad y servicio más basados en datos. En 2026, la actividad de productos muestra a los proveedores integrando sensores electroquímicos y mayores recuentos de celdas directamente en los circuitos integrados de monitoreo. Texas Instruments presentó el BQ79826Z-Q1 calificado para automoción en junio de 2026 con un motor integrado de espectroscopía de impedancia electroquímica (EIS) y soporte para hasta 26 celdas en serie. STMicroelectronics lanzó el L9963F en junio de 2026 como una vía de actualización para diseños que necesitan de 4 a 14 celdas por circuito integrado y escalabilidad de hasta 434 celdas. Estos lanzamientos se alinean con las necesidades insatisfechas en paquetes de vehículos eléctricos y almacenamiento de energía de una observabilidad más rica del estado de salud sin agregar hardware discreto, y respaldan flujos de trabajo de cumplimiento de seguridad funcional y ciberseguridad más estrictos que ya están moldeando las especificaciones de los fabricantes de equipos originales.
Otra oportunidad es construir resiliencia de la cadena de suministro y capacidad para dispositivos analógicos y de protección utilizados en movilidad, sistemas de almacenamiento de energía e infraestructura crítica. MinebeaMitsumi anunció una inversión de 25.000 millones de pesos en Filipinas en junio de 2026 para expandir la capacidad de producción de semiconductores analógicos y módulos de protección de baterías para centros de datos, comenzando en 2027, lo que refleja la demanda de arquitecturas de energía de respaldo más allá de los volúmenes tradicionales de vehículos eléctricos. El mercado también ofrece margen para estrategias de múltiples fuentes y calificación localizada, ya que las medidas regulatorias y de establecimiento de estándares, incluidas las normas de trazabilidad de baterías de la UE y los requisitos específicos de China para AFE de vehículos eléctricos, elevan los costos de rediseño y aumentan el valor de las plataformas prevalidadas, los diseños de referencia y las cadenas de herramientas de software integradas con los circuitos integrados de gestión de baterías.
Desarrollos recientes del sector
- Junio de 2026: Texas Instruments lanzó el circuito integrado monitor de baterías automotriz BQ79826Z-Q1 con un motor integrado de espectroscopía de impedancia electroquímica (EIS) y soporte para hasta 26 celdas en serie. El lanzamiento amplía la capacidad de diagnóstico en silicio y fortalece la observabilidad del estado de salud dentro de los diseños de paquetes. Eleva el estándar para los proveedores de plataformas que ofrecen funciones de calibración, seguridad y ciberseguridad alineadas con los programas de calificación de fabricantes de equipos originales.
- Diciembre de 2025: Texas Instruments asignó 300 millones de USD para expandir su fábrica analógica en Richardson, Texas, dedicada a circuitos integrados de gestión de baterías certificados según ISO 26262. La inversión fortalece la disponibilidad de suministro para dispositivos analógicos de señal mixta calificados para automoción, donde los largos plazos de entrega y la validación de seguridad pueden limitar los aumentos de programas. También respalda las estrategias de abastecimiento de los fabricantes de equipos originales que priorizan la capacidad de semiconductores nacional o regionalmente segura para funciones de BMS críticas para la seguridad.
- Noviembre de 2024: NXP Semiconductors presentó una solución de sistema de gestión de baterías inalámbrico que utiliza tecnología de banda ultraancha (UWB) para simplificar la fabricación y la arquitectura de vehículos. El BMS inalámbrico reduce la complejidad del cableado en los paquetes, desplazando el valor hacia enlaces de RF robustos, sincronización y funciones de seguridad dentro del diseño del circuito integrado y del sistema. El movimiento amplió el enfoque competitivo desde el rendimiento de medición puramente analógico hacia la conectividad a nivel de sistema y la validación en entornos automotrices.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de circuitos integrados de gestión de baterías se contabiliza como los ingresos de circuitos integrados que monitorean, protegen y gestionan baterías recargables, abarcando funciones clave como el balanceo de celdas, la protección, la medición de carga y el control de carga en dispositivos de uso final.
Exclusiones del alcance: excluimos los paquetes de baterías completos, el software de sistemas de gestión de baterías, las soluciones basadas únicamente en componentes discretos y los circuitos integrados de gestión de energía más amplios que no se utilizan principalmente para la gestión de baterías.
Visión general de la segmentación
- Por Tipo de CI
- CI Medidor de Combustible
- CI Cargador de Baterías
- CI de Autenticación
- CI Monitor de Baterías
- CI de Protección
- Por Química de Batería
- Iones de Litio
- Polímero de Litio
- Hidruro Metálico de Níquel
- Plomo-Ácido
- Por Configuración de Celdas
- Celda Única
- Múltiples Celdas
- Por Industria de Uso Final
- Automotriz
- Electrónica de Consumo
- Industrial
- Equipos de Telecomunicaciones
- Dispositivos Médicos
- Sistemas de Almacenamiento de Energía
- Otras Industrias de Uso Final
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Nuestro trabajo documental comienza fijando la definición y mapeando dónde surge la demanda de circuitos integrados de gestión de baterías, y luego extraemos series de referencia públicas para anclar el modelo. Utilizamos fuentes oficiales y sectoriales como publicaciones de la IEA sobre baterías y vehículos eléctricos, el contexto de minerales y materiales de baterías del USGS, las estadísticas comerciales de UN Comtrade para las categorías electrónicas relevantes, y referencias de normas y seguridad publicadas por la IEC y UL para comprender los factores desencadenantes de la adopción.
Del lado de la oferta, revisamos informes anuales de empresas, presentaciones a inversores y notas de conferencias de resultados para captar el posicionamiento de productos y la exposición a mercados finales. También verificamos cualquier comentario reportado sobre capacidad, señales de utilización de fábricas y dirección de precios cuando las empresas lo mencionan. Se utilizan suscripciones de pago seleccionadas para datos financieros de empresas e inteligencia de noticias, bases de datos de patentes y conjuntos de datos de importación y exportación a nivel de envío para validar los plazos y la dirección del cambio. Estas fuentes no son exhaustivas, y consultamos documentos y referencias públicas adicionales para cubrir vacíos, validar suposiciones y aclarar puntos que no quedaron claros en la primera revisión.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba suposiciones que las fuentes documentales no explican claramente, especialmente en torno a las tasas de adopción, las configuraciones multicelda y cómo cambia el contenido por dispositivo a medida que los paquetes de baterías se hacen más grandes. Hablamos con una combinación de proveedores de circuitos integrados, participantes del ecosistema de módulos y paquetes, y contactos de ingeniería y abastecimiento del lado de los fabricantes de equipos originales en APAC, EMEA y las Américas para reconciliar diferentes puntos de vista antes de finalizar el modelo de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% | APAC: 51% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 39% | EMEA: 31% |
| Actores más pequeños: 16% | Gerentes: 48% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una combinación descendente y ascendente que comienza a partir del conjunto de demanda y luego se verifica frente a las realidades de los proveedores. La vía descendente reconstruye la demanda de circuitos integrados vinculando las tendencias de envíos de baterías y la base instalada con las arquitecturas típicas de paquetes de baterías y la tasa de adopción del contenido de circuitos integrados de gestión según el uso final (por ejemplo, paquetes de vehículos eléctricos, dispositivos de consumo y almacenamiento estacionario).
Para mantener el modelo práctico, unas pocas variables llevan la mayor parte del peso, y se revisan en cada ciclo. Estas incluyen los niveles de producción de vehículos eléctricos e híbridos, las implementaciones de almacenamiento estacionario, los cambios en las químicas de iones de litio como LFP frente a NMC que afectan las necesidades de monitoreo, el promedio de celdas por paquete y la clase de voltaje del paquete, y la dirección observada del ASP para las funciones clave de circuitos integrados a medida que aumenta la integración. Luego se aplican verificaciones ascendentes utilizando divulgaciones de ingresos muestreadas, retroalimentación de los canales sobre los plazos de entrega y una aproximación de volumen por ASP para una lista corta de categorías de circuitos integrados de uso común, con vacíos gestionados mediante rangos conservadores acordados en las entrevistas.
Para la previsión, nos basamos en el análisis de escenarios porque el mercado es sensible a los cambios en las políticas de vehículos eléctricos, las curvas de costos de baterías y los ciclos de la electrónica de consumo. Las suposiciones para cada escenario se revisan con los encuestados primarios y luego se convierten en trayectorias de demanda y precios año por año para generar la previsión final.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como las tendencias de envíos de vehículos eléctricos y baterías, las principales transiciones de plataformas y las huellas de producción regionales, y luego se investigan las inconsistencias antes de aprobar las cifras. Las variaciones grandes desencadenan una segunda revisión de las tasas de adopción, las suposiciones sobre la arquitectura de los paquetes y el momento de conversión de divisas, seguida de un nuevo contacto con expertos seleccionados cuando la razón del cambio no está claramente respaldada por evidencia.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios drásticos en las perspectivas de implementación de baterías, restricciones de suministro o cambios regulatorios que afectan los requisitos de seguridad y monitoreo. Antes de la entrega, completamos una revisión final para que la versión del cliente refleje la información más actual disponible.
Tamaño del mercado global de circuitos integrados de gestión de baterías de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los circuitos integrados de gestión de baterías pueden parecer muy distintos entre sí, incluso cuando el tema suena idéntico, ya que los equipos difieren en lo que cuentan como un circuito integrado, los usos finales que priorizan y el año que consideran como punto de partida. Las diferencias también surgen de cómo se proyecta la fijación de precios, con qué rapidez se actualizan las suposiciones y si los totales se vinculan a indicadores medibles de envíos e implementación.
Algunas estimaciones externas incorporan ingresos adyacentes de gestión de energía y chips de carga, o aplican suposiciones agresivas de contenido por paquete a medida que las plataformas de vehículos eléctricos aumentan de escala. En Mordor Intelligence, los ingresos se contabilizan únicamente para las funciones dedicadas de circuitos integrados de gestión de baterías y luego se vinculan a señales de demanda como los envíos de baterías, la producción de vehículos eléctricos y las implementaciones de almacenamiento, lo que tiende a limitar el doble conteo cuando se reportan categorías más amplias de PMIC en conjunto.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,52 mil millones de USD (2026) | |
| Revista Comercial A | 5,01 mil millones de USD (2024) | Utiliza un año base anterior y a menudo agrupa los chips de gestión de baterías con categorías más amplias de circuitos integrados de señal mixta y de energía, lo que puede comprimir o difuminar los ingresos dedicados exclusivamente a BMIC. |
| Boletín de Investigación del Sector B | 4,80 mil millones de USD (2025) | Aplica una interpretación más restringida centrada en los circuitos integrados de gestión de baterías de litio y aplicaciones seleccionadas, y la trayectoria de precios generalmente se traslada hacia adelante con menos verificaciones frente a los cambios en el número de celdas y las arquitecturas de los paquetes. |
En conjunto, la dispersión proviene principalmente de la selección del año y de lo que se considera ingresos de chips dentro del alcance, además de cómo se gestionan los cambios de contenido y ASP a medida que las baterías aumentan de escala. Al mantener el modelo trazable a unos pocos factores de demanda observables y luego utilizar verificaciones específicas con proveedores y fabricantes de equipos originales, la cifra final se mantiene repetible para la toma de decisiones en todas las regiones y usos finales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de CI de gestión de baterías?
El tamaño del mercado de CI de gestión de baterías se situó en USD 6,52 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado durante los próximos cinco años?
Se prevé que registre una CAGR del 11,71% y alcance USD 11,34 mil millones en 2031.
¿Qué categoría de CI se está expandiendo más rápidamente?
Los CI de autenticación lideran el crecimiento con una CAGR proyectada del 12,34% hasta 2031, a medida que los fabricantes bloquean las baterías falsificadas.
¿Por qué los CI monitores de múltiples celdas son críticos para los vehículos eléctricos?
Equilibran hasta 400 celdas en serie dentro de 10 mV, protegiendo la vida útil de la batería y habilitando plataformas de carga rápida de 800 voltios.
¿Qué región crecerá más rápido y por qué?
Asia Pacífico está configurada para expandirse a una CAGR del 12,74% gracias al desarrollo de gigafábricas de China y la electrificación de motocicletas en la ASEAN.
Última actualización de la página el:



