
Tamaño y Cuota del Mercado de Pagos en Tiempo Real de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
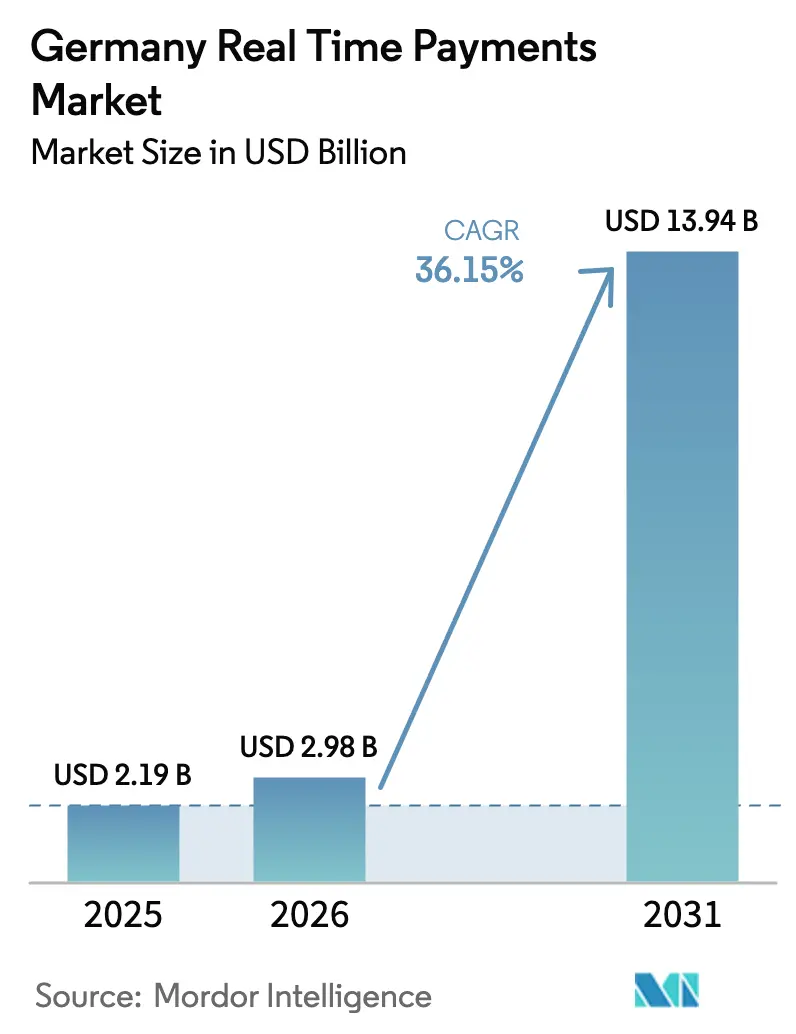
| Tamaño del mercado en el año base (2025) | 2.19 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 36.15 % |
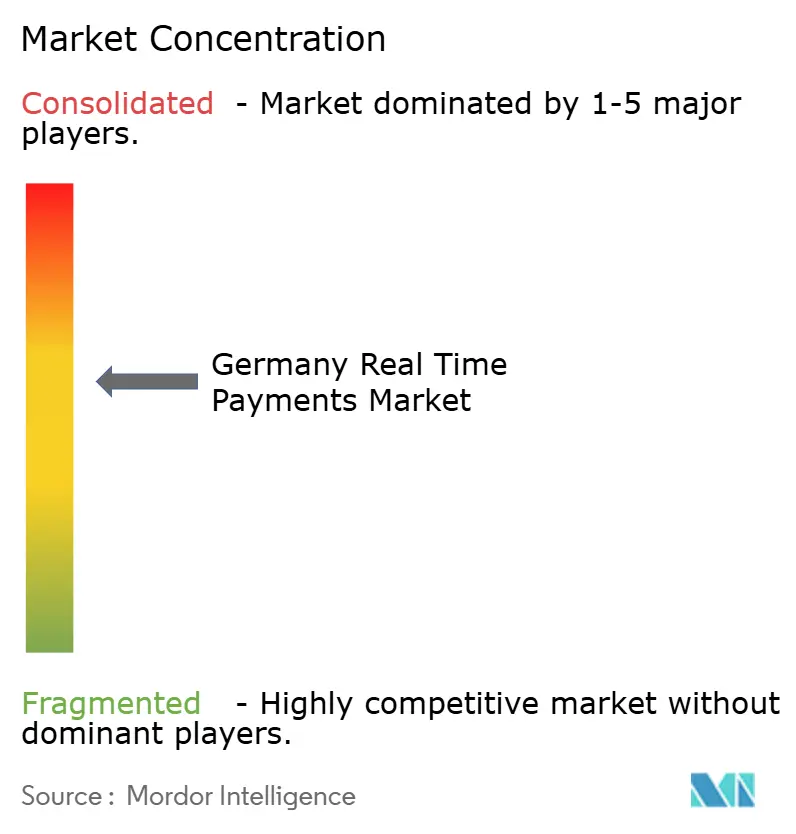
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos en Tiempo Real de Alemania por Mordor Intelligence
Se prevé que el tamaño del mercado de pagos en tiempo real de Alemania crezca desde 2.190 millones de USD en 2025 hasta 2.980 millones de USD en 2026 y se proyecta que alcance los 13.940 millones de USD en 2031 a una CAGR del 36,15% durante 2026-2031. La trayectoria de crecimiento refleja el Reglamento de Pagos Instantáneos de la Unión Europea, que obliga a cada proveedor de servicios de pago a procesar los fondos entrantes en 10 segundos antes de enero de 2025 y los fondos salientes antes de octubre de 2025.[1]Banco Central Europeo, "Reglamento de Pagos Instantáneos," Banco Central Europeo, ecb.europa.eu. Las reglas de paridad de precios eliminan las barreras de comisiones, mientras que los límites más elevados de la Transferencia de Crédito Instantánea SEPA de hasta EUR 100.000 (USD 110.000) desbloquean flujos B2B de alto valor.[2]Consejo Europeo de Pagos, "Actualizaciones del Reglamento SEPA 2025," Consejo Europeo de Pagos, europeanpaymentscouncil.eu. Los grandes bancos aceleran la migración a ISO 20022, lo que permite un intercambio de datos más enriquecido y una interoperabilidad más fluida, mientras que las fintechs despliegan modelos de compra-y-pago-instantáneo para aprovechar la demanda minorista. Estas fuerzas combinadas están orientando el mercado de pagos en tiempo real de Alemania hacia servicios de valor añadido centrados en la liquidez, la visibilidad del flujo de caja y la conversión contextual en el proceso de pago.
Conclusiones Clave del Informe
- Por tipo de transacción: Las transferencias Entre Particulares (P2P) representaron el 59,20% de la cuota del mercado de pagos en tiempo real de Alemania en 2025, mientras que se prevé que las transacciones Entre Particular y Empresa (P2B) registren una CAGR del 38,71% hasta 2031.
- Por componente: Las Plataformas/Soluciones controlaron el 67,40% de los ingresos en 2025; los Servicios están previstos para crecer a una CAGR del 32,37% hasta 2031.
- Por modo de despliegue: Las instalaciones en las propias instalaciones captaron el 67,10% del tamaño del mercado de pagos en tiempo real de Alemania en 2025, aunque se espera que la implementación en la nube registre una CAGR del 33,84% durante 2026-2031.
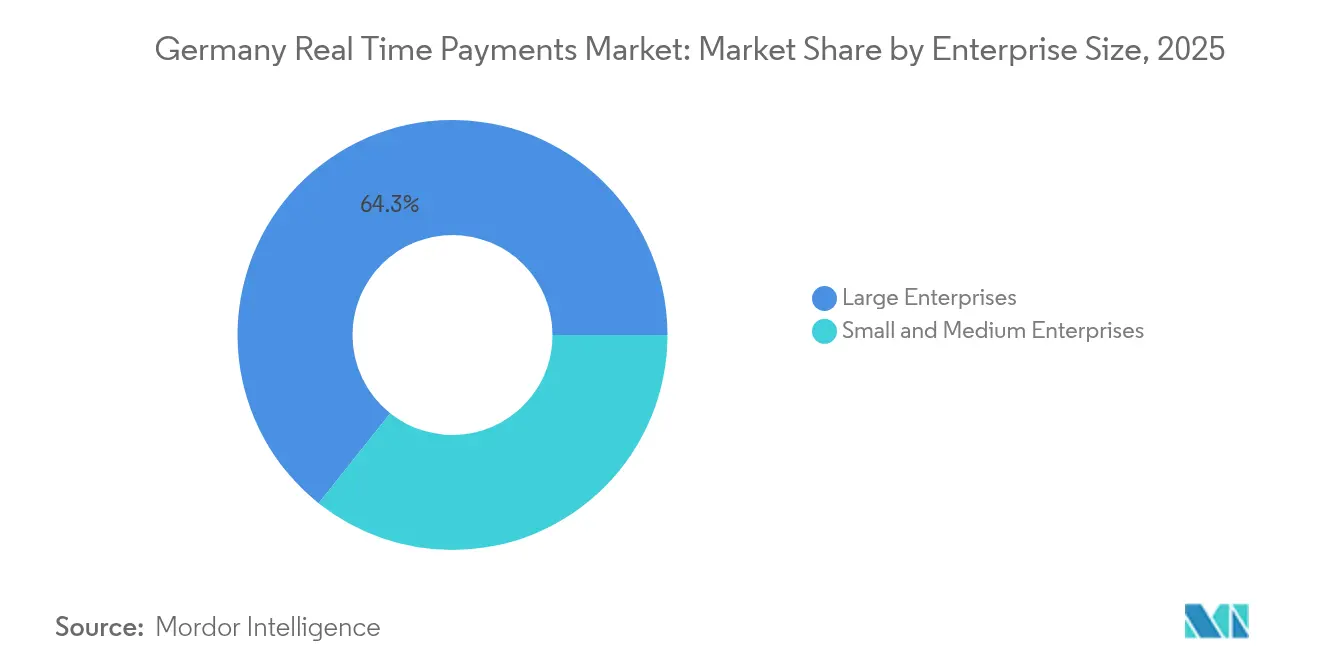
- Por tamaño de empresa: Las grandes empresas contribuyeron con el 64,30% de los ingresos en 2025; las pymes avanzarán más rápidamente con una CAGR del 30,69%.
- Por industria del usuario final: El comercio minorista y el comercio electrónico concentraron el 33,40% de la cuota del tamaño del mercado de pagos en tiempo real de Alemania en 2025, mientras que se proyecta que el Gobierno y el Sector Público se acelere a una CAGR del 35,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos en Tiempo Real de Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del límite de la Transferencia de Crédito Instantánea SEPA (SCT Inst) a 110.000 USD estimulando flujos B2B de alto valor | +9.3% | En toda la UE, con fuerte impacto en Alemania | Mediano plazo (2-4 años) |
| Obligación federal de facturación electrónica (2025) que acelera la liquidación instantánea para las empresas | +8.7% | Alemania, con posible efecto de desbordamiento a otros mercados de la UE | Corto plazo (≤ 2 años) |
| Despliegue del Pago bajo Solicitud (R2P) que impulsa la conversión instantánea en el proceso de pago del comercio electrónico | +7.4% | Alemania, Francia, Benelux | Mediano plazo (2-4 años) |
| Propuestas fintech de "Compra Ahora Paga Instantáneamente" aprovechando los canales de Giropay | +6.5% | Alemania, con foco en centros urbanos | Corto plazo (≤ 2 años) |
| Migración de la banca central a ISO 20022 que permite la universalidad de los canales instantáneos en Sparkassen y Volksbanken | +5.9% | Alemania, con énfasis en los bancos regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión del Límite de la Transferencia de Crédito Instantánea SEPA Transforma los Pagos B2B
El umbral elevado de EUR 100.000 (USD 115.602,93) está impulsando a las empresas a cambiar de transferencias por lotes a canales instantáneos, mejorando la gestión de la liquidez intradía y reconciliando facturas de alto valor en segundos. Los tesoreros alemanes integran ahora los saldos en tiempo real en los paneles de gestión de tesorería centralizada, reduciendo los costes de descubierto y reforzando la confianza con las contrapartes. Los bancos que habilitan flujos automatizados de SCT Inst de alto valor ganan posiciones consolidadas en las carteras corporativas. El gasto tecnológico se concentra en el procesamiento directo, el análisis del fraude y el enriquecimiento ISO 20022 para acomodar datos de remesas más completos. A mediano plazo, se espera que el nuevo techo difumine los límites entre los sistemas domésticos de alto valor y los canales instantáneos minoristas, sustentando una adopción más amplia del mercado de pagos en tiempo real de Alemania. [4]Consejo Europeo de Pagos, "Régimen de Transferencia de Crédito Instantánea SEPA," Consejo Europeo de Pagos, europeanpaymentscouncil.eu.
La Obligación de Facturación Electrónica Impulsa la Adopción de Pagos Instantáneos Corporativos
La obligación de enero de 2025 en Alemania obliga a cada empresa a recibir facturas electrónicas en formatos estructurados, fomentando la iniciación de pagos de forma automatizada. La transferencia fluida de datos desde la factura hasta el pago elimina la conciliación manual y el seguimiento a proveedores. Los primeros adoptantes en las cadenas de suministro de manufactura y automoción reportan una reducción en los días de ventas pendientes de cobro y menores gastos por disputas. Los integradores fintech combinan el análisis de facturas electrónicas con la iniciación integrada de SCT Inst, vendiendo APIs de suscripción a proveedores de software de contabilidad. El reglamento, por tanto, refuerza el mercado de pagos en tiempo real de Alemania a medida que las empresas reingenierizan sus ciclos de adquisición-al-pago.[3]Comisión Europea, "Resumen de Servicios de Pago," Comisión Europea, finance.ec.europa.eu.
El Pago bajo Solicitud Revoluciona la Experiencia de Pago en el Comercio Electrónico
El R2P permite a los comerciantes enviar solicitudes similares a facturas a las aplicaciones de banca móvil de los compradores, permitiendo la confirmación mediante autenticación biométrica y eliminando las comisiones de tarjeta. Los minoristas alemanes de moda y electrónica están probando el R2P para reducir el abandono en las páginas de pago. La liquidación en menos de 10 segundos desbloquea el envío inmediato y los reembolsos en el mismo día. Los proveedores de servicios de pago monetizan el R2P a través de servicios de valor añadido como pagos parciales, integración de programas de fidelización y garantías de liquidación sin contracargos. Un despliegue más amplio en Francia y el Benelux extiende los efectos de red que retroalimentan el impulso del mercado de pagos en tiempo real de Alemania.
La Innovación Fintech Impulsa los Servicios de 'Compra Ahora Paga Instantáneamente'
Las fintechs centradas en entornos urbanos superponen los canales SCT Inst de Giropay con motores de puntuación propietarios para ofrecer liquidación inmediata al comerciante junto con planes de cuotas para los consumidores. Esta combinación de BNPL y transferencia instantánea amplía la aceptación entre las generaciones más jóvenes que prefieren los flujos de cuenta a cuenta. Los minoristas obtienen una mayor conversión y un coste de pago más bajo que los modelos tradicionales basados en intercambio. Los bancos se asocian con fintechs para suministrar líneas de crédito, creando productos conjuntos que profundizan el compromiso con el cliente. Estos servicios amplían el mercado de pagos en tiempo real de Alemania más allá de los casos de uso P2P de bajo valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falsos positivos por discrepancia entre IBAN y nombre que elevan las tasas de abandono | - 4.2% | Alemania, con mayor impacto en escenarios transfronterizos | Corto plazo (≤ 2 años) |
| Reglas fragmentadas sobre recargos a comerciantes que limitan la adopción en segmentos de microimportes | - 3.5% | Alemania, con variaciones regionales | Mediano plazo (2-4 años) |
| Ventanas de liquidez limitadas en horario nocturno y de fin de semana para los proveedores de servicios de pago más pequeños | - 2.8% | Alemania, con énfasis en los bancos regionales | Corto plazo (≤ 2 años) |
| Incertidumbre en la monetización de servicios de valor añadido para los bancos | - 2.3% | Alemania, en toda la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos de Verificación de Nombre-IBAN Obstaculizan la Finalización de Transacciones
Las comprobaciones obligatorias de coincidencia de nombre, aunque eficaces contra el fraude de pagos autorizados por el propio ordenante (APP), actualmente marcan numerosas transferencias legítimas debido a abreviaciones o variantes de denominación social. Los usuarios finales abandonan el proceso cuando aparecen fallos repetidos, erosionando la confianza. Los pagos transfronterizos sufren tasas de abandono más elevadas a medida que divergen los juegos de caracteres y las denominaciones comerciales. Los proveedores de servicios de pago invierten en motores de coincidencia difusa y en la formación del cliente para mitigar la pérdida de usuarios. Hasta que los algoritmos maduren, los falsos positivos limitarán el crecimiento a corto plazo en el mercado de pagos en tiempo real de Alemania.
Las Reglas de Recargo Fragmentadas Limitan la Adopción en Microimportes
Los comerciantes alemanes aplican enfoques mixtos para trasladar las comisiones en transacciones de menos de EUR 5, lo que disuade de un despliegue uniforme de las transferencias instantáneas en quioscos, transporte público y restaurantes de servicio rápido. Las interpretaciones regionales de los límites de comisiones generan ambigüedad de cumplimiento. Los proveedores de servicios de pago se muestran reacios a promover SCT Inst para segmentos de microimportes sin una lógica de ingresos clara, obstaculizando la penetración más amplia de la industria de pagos en tiempo real de Alemania. Se necesita orientación armonizada del Bundesbank y de las asociaciones de comerciantes para desbloquear este volumen de larga cola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transacción: El Crecimiento P2B Supera la Dominancia P2P
Se proyecta que los volúmenes Entre Particular y Empresa registren una CAGR del 38,71% hasta 2031, lo que refleja la alineación corporativa con la facturación electrónica y la integración del Pago bajo Solicitud. El P2P todavía representa el 59,20% de la cuota del mercado de pagos en tiempo real de Alemania en 2025, aunque su crecimiento se normaliza a medida que la base de usuarios se acerca a la ubicuidad. Se prevé que el tamaño del mercado de pagos en tiempo real de Alemania para P2B se amplíe materialmente a medida que los minoristas, las empresas de servicios públicos y los servicios profesionales integren enlaces de pago instantáneo en los flujos de trabajo de facturación. Las carteras fintech como wero reducen la fricción mediante pagos basados en alias, fomentando una mayor fidelidad al P2P.
Las empresas se benefician del posicionamiento de caja en tiempo real y de una menor tasa de intercambio al aceptar transferencias P2B. Los incentivos gubernamentales, como la aceptación en el sector público para las remesas fiscales, reforzarán el impulso. La innovación en P2P se concentra ahora en capas de valor añadido que incluyen la división de facturas y el comercio social. Colectivamente, estos vectores diversifican las vías del mercado de pagos en tiempo real de Alemania y ayudan a alcanzar escala.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Componente: El Segmento de Servicios se Acelera a Medida que Maduran las Plataformas
Las inversiones en plataformas generaron el 67,40% de los ingresos en 2025, ya que los bancos compitieron por lograr la capacidad básica de SCT Inst. Ahora que la conectividad central se estabiliza, se prevé que los Servicios contribuyan con la mayor parte de los ingresos incrementales, expandiéndose a una CAGR del 32,37%. El tamaño del mercado de pagos en tiempo real de Alemania para servicios profesionales abarca integración, consultoría de cumplimiento normativo, mitigación del fraude y optimización de la liquidez.
Los proveedores de servicios de pago más pequeños externalizan las actualizaciones del reglamento, la conectividad de Verificación del Ordenante (VoP) y el enriquecimiento ISO 20022 a especialistas en servicios gestionados. Las firmas de asesoramiento de tesorería integran los pagos instantáneos con módulos de previsión de tesorería. La diferenciación competitiva se desplaza, por tanto, de la velocidad de liquidación hacia la profundidad del análisis de datos y el valor contextual. Los proveedores que orquestan el enrutamiento multi-canal, combinan R2P y envuelven paneles de conciliación capturarán mayores márgenes en el mercado de pagos en tiempo real de Alemania.
Por Modo de Despliegue: La Adopción de la Nube se Acelera a Pesar del Dominio de las Instalaciones Propias
Las soluciones en las instalaciones propias retuvieron una cuota del 67,10% en 2025, ya que los bancos alemanes priorizaron la soberanía y la supervisión directa. Sin embargo, los despliegues en la nube están creciendo a una CAGR del 33,84%, impulsados por los plazos comprimidos del Reglamento de Pagos Instantáneos y los requisitos de escalado elástico. Los bancos cooperativos más pequeños aprovechan las ofertas de pago como servicio para cumplir con la normativa sin grandes gastos de capital, ampliando el tamaño del mercado de pagos en tiempo real de Alemania dentro de las redes regionales.
Los reguladores permiten el uso de la nube siempre que la residencia de los datos permanezca dentro del Espacio Económico Europeo. Los proveedores responden con centros de datos en el país y certificaciones de cumplimiento compartidas. Las arquitecturas híbridas, en las que las pasarelas de compensación funcionan en las instalaciones propias mientras que los motores de análisis y fraude se alojan en la nube, ofrecen una vía de transición. Este modelo equilibrado mantiene los datos sensibles de los clientes de forma interna mientras aprovecha el cómputo externo para los eventos de mayor demanda en el mercado de pagos en tiempo real de Alemania.
Por Tamaño de Empresa: Las Pymes Adoptan la Innovación en Pagos Digitales
Las grandes empresas generaron el 64,30% de los ingresos de 2025, pero las pymes registran ahora la CAGR más alta del 30,69%. La liquidación instantánea ajusta los ciclos de conversión de caja, permitiendo a las pymes financiar el inventario sin préstamos puente. La iniciación de pagos mediante banca abierta reduce la complejidad y el coste de incorporación, democratizando el acceso a las soluciones de la industria de pagos en tiempo real de Alemania.
Los agregadores fintech integran complementos de contabilidad, facturación simple por código QR y conciliación automatizada, eliminando la necesidad de un departamento de TI interno. La adopción por parte de las pymes fomenta los efectos de red a medida que proveedores y compradores convergen en los mismos canales, atrayendo mayor volumen hacia el mercado de pagos en tiempo real de Alemania. Los bancos que elaboren precios escalonados y programas de divulgación educativa estarán en condiciones de capturar este segmento poco atendido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria del Usuario Final: El Sector Gubernamental Emerge como Líder de Crecimiento
El comercio minorista y el comercio electrónico aún impulsa el 33,40% del tamaño del mercado de pagos en tiempo real de Alemania, aprovechando la liquidación instantánea para reducir el abandono del carrito. No obstante, el Gobierno y el Sector Público avanza a una CAGR del 35,60% a medida que se acelera la hoja de ruta del euro digital. Los municipios pilotean desembolsos fiscales instantáneos y pagos de bienestar social para mejorar la experiencia del ciudadano. La participación del sector público legitima los canales instantáneos y refuerza la confianza, apoyando una expansión más amplia del mercado de pagos en tiempo real de Alemania.
Las empresas de servicios públicos y telecomunicaciones adoptan SCT Inst para la recuperación de facturas vencidas, mientras que las aseguradoras de salud prueban el pago instantáneo de reclamaciones. Los actores del sector BFSI refinan las transferencias internas de alto valor para agilizar la liquidez entre filiales. La diversificación intersectorial estabiliza la combinación de transacciones y sustenta el crecimiento sostenido del mercado de pagos en tiempo real de Alemania.
Análisis Geográfico
El mercado de pagos en tiempo real de Alemania presenta un impulso regional desigual. Las conurbaciones urbanas como Berlín, Múnich, Hamburgo y Fráncfort dominan el volumen debido a su alta densidad de fintechs y a consumidores con alta alfabetización digital. Los datos del Bundesbank muestran que el uso del efectivo cayó al 51% en 2023 mientras que los pagos móviles alcanzaron el 6%, lo que demuestra la disposición para los flujos instantáneos de cuenta a cuenta. La aceptación de tarjeta o teléfono inteligente está disponible en el 80% de los puntos de venta, creando un terreno fértil para las transferencias instantáneas.
Las redes de Sparkassen y Volksbanken extienden el alcance a las zonas rurales. Su migración a ISO 20022 a finales de 2025 habilitará una capacidad instantánea universal, igualando la paridad de servicio con los grandes bancos de las ciudades. El comercio transfronterizo con Francia y el Benelux acelera la adopción de alias multidivisa a través de la cartera wero respaldada por la Iniciativa Europea de Pagos (EPI), posicionando a Alemania como un centro paneuropeo.
La participación en sistemas europeos de compensación como RT1 y TIPS refuerza la resiliencia y la capacidad del mercado de pagos en tiempo real de Alemania. Los proveedores de servicios de pago alemanes impulsan conexiones de baja latencia con las economías vecinas, reduciendo la fricción en la liquidación para los exportadores de los sectores automotriz y de maquinaria. En general, las iniciativas regionales integran infraestructuras de pago anteriormente fragmentadas, elevando la competitividad del mercado de pagos en tiempo real de Alemania dentro del mercado único.
Panorama regulatorio
El marco de pagos en tiempo real de Alemania se basa en el Reglamento (UE) 2024/886 (Reglamento de Pagos Instantáneos), en vigor desde el 9 de abril de 2025, que modificó el Reglamento SEPA (UE) 260/2012 y se aplica a los PSP que ofrecen transferencias de crédito estándar en euros. Los PSP de la zona euro deben admitir la recepción de SCT Inst desde el 9 de enero de 2025 y el envío desde el 9 de octubre de 2025, ejecutar los pagos en un plazo de 10 segundos en cualquier momento (24/7/365) y aplicar requisitos de paridad de precios que restringen tarifas más altas para las transferencias instantáneas frente a las transferencias de crédito estándar.
Los requisitos de cumplimiento operativo se endurecieron junto con los mandatos de disponibilidad. A partir del 9 de octubre de 2025, los PSP deben proporcionar la Verificación del Beneficiario (coincidencia nombre-IBAN) para las transferencias instantáneas, y BaFin se posiciona como una autoridad nacional clave para la orientación de supervisión y los informes en Alemania, incluido un primer plazo de presentación de informes sobre tarifas y transacciones restringidas antes del 9 de abril de 2026. En cuanto al esquema y la mensajería, el manual de reglas SCT Inst del EPC (v1.1 para 2025) codifica las obligaciones a nivel de esquema alineadas con el reglamento, y un nuevo paso de calidad de datos entra en vigor el 15 de noviembre de 2026, cuando ya no se permitirán los formatos de dirección no estructurados en los mensajes de pago del EPC, lo que exige que los PSP completen la preparación de datos ISO 20022 y los cambios de procesamiento.
Análisis de la cadena de valor
La cadena de valor de los pagos en tiempo real de Alemania comienza con los canales del pagador y del beneficiario (banca móvil y en línea, pago en comercios, software de facturación y contabilidad) que canalizan la iniciación de pagos a través de las capas de PSP bancarios y no bancarios. Los PSP dependen de los sistemas bancarios centrales y los centros de pago para el procesamiento ISO 20022, la liquidez y las operaciones 24/7, el filtrado de fraude y sanciones, y los servicios de Verificación del Beneficiario que se han convertido en la base de SCT Inst. La conectividad y la compensación se ofrecen a través de infraestructuras europeas de pagos instantáneos, en particular TARGET Instant Payment Settlement (TIPS) y servicios de compensación paneuropeos, con el Deutsche Bundesbank apoyando las operaciones de participación en TIPS y la accesibilidad en Alemania.
En la fase posterior, los comerciantes y facturadores (venta al por menor y comercio electrónico, servicios públicos y casos de uso del sector público) integran la aceptación a través de las API de los PSP y las plataformas de orquestación, y luego utilizan la confirmación en tiempo real para actualizar la gestión de pedidos, el envío, los reembolsos y los flujos de trabajo de conciliación. Los plazos regulatorios están remodelando los cuellos de botella y el gasto: las obligaciones obligatorias de recepción (9 de enero de 2025) y envío (9 de octubre de 2025), además de la eliminación del límite de 100.000 EUR el 5 de octubre de 2025, están impulsando actualizaciones hacia el procesamiento directo, la verificación IBAN-nombre y la gestión de liquidez siempre activa. Los hitos de cumplimiento de datos de mensajes también impulsan un mayor enriquecimiento y validación de ISO 20022 en los proveedores de pasarelas, los participantes del esquema y las integraciones de ERP corporativos, incluida la prohibición del 15 de noviembre de 2026 sobre los formatos de dirección no estructurados.
Panorama Competitivo
El mercado indica una consolidación moderada. Los bancos tradicionales —Deutsche Bank, Commerzbank y los grupos Sparkassen/Volksbanken— mantienen relaciones consolidadas con los clientes y ofrecen compensaciones de confianza. Sin embargo, los proveedores de servicios de pago especializados como Worldline, Adyen y Stripe compiten con plataformas API ágiles que se integran sin esfuerzo en los procesos de pago de los comerciantes. Los nuevos participantes fintech, aprovechando los mandatos de banca abierta, superponen finanzas contextuales sobre los canales instantáneos, obligando a los operadores establecidos a modernizarse.
La asociación de Commerzbank con PPI para desplegar el TRAVIC-Payment Hub y migrar todos los flujos a ISO 20022 antes de 2025 ejemplifica una estrategia de innovación defensiva orientada a mantener la relevancia y al mismo tiempo cumplir con los requisitos del Reglamento de Pagos Instantáneos. Los bancos alemanes también co-invierten en la Iniciativa Europea de Pagos, lanzando la cartera digital wero para anticiparse a la incursión de las grandes tecnológicas.
Persisten oportunidades en propuestas verticales de nicho, optimizaciones transfronterizas y servicios de mitigación del fraude basados en datos. Los actores que orquesten ecosistemas integrales que abarquen R2P, BNPL instantáneo y preparación para el euro digital estarán mejor posicionados para capturar cuota incremental en el mercado de pagos en tiempo real de Alemania. Se prevé que la intensidad competitiva se estreche a medida que la paridad regulatoria en el procesamiento básico desplace la rivalidad hacia una experiencia de usuario diferenciada y analítica auxiliar.
Líderes de la Industria de Pagos en Tiempo Real de Alemania
ACI Worldwide, Inc.
Mastercard Inc.
Visa Inc.
PayPal Holdings, Inc.
Finastra International GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la aceptación por parte de comerciantes en torno a las billeteras de cuenta a cuenta y las vías instantáneas representa un espacio en blanco claro a medida que Alemania avanza más hacia los pagos digitales. Wero se lanzó en Alemania para P2P en julio de 2024 y se expandió al comercio electrónico a finales de 2025, con comerciantes designados como Eventim, Decathlon, Lidl, Rossmann, CEWE, Cineplex, Zooplus, Hornbach y Air Europa ya mencionados como aceptantes. Esto da a los PSP y a las pasarelas margen para incorporar la aceptación de Wero, flujos de pago tipo R2P y reembolsos instantáneos en las propuestas para comerciantes.
Otra palanca de ejecución es la implementación por parte de adquirentes y plataformas de pago. La integración de Wero por parte de Nexi Alemania en su plataforma de comercio electrónico en abril de 2026 amplía la conectividad con los comerciantes y desplaza la competencia hacia la orquestación, la conciliación y los controles de fraude, en lugar de la simple accesibilidad instantánea. Otras ventanas de actualización independientes en 2026 también generan ciclos de cumplimiento y programas de datos monetizables. El requisito del EPC que prohíbe los formatos de dirección no estructurados a partir del 15 de noviembre de 2026, combinado con el modelo operativo VoP en curso, sostiene la demanda de enriquecimiento de datos ISO 20022, servicios de directorio y coincidencia, y herramientas de flujo de trabajo que reducen los abandonos por falsos positivos sin debilitar las defensas contra el fraude. La habilitación transfronteriza y multimercado sigue siendo adyacente dentro del ámbito de Alemania a través de vías y billeteras europeas compartidas, respaldada por la confirmación de EPI de pasos adicionales de integración de Wero vinculados al progreso de la migración de iDEAL en julio de 2026, lo que refuerza una vía para que los PSP alemanes que atienden a comerciantes transfronterizos estandaricen la aceptación y el enrutamiento en los mercados europeos vecinos sobre la misma base de pagos instantáneos.
Desarrollos recientes del sector
- Junio de 2026: ACI Worldwide se unió a la European Payments Initiative (EPI) como proveedor de servicios técnicos y anunció la integración de la billetera digital wero en su Plataforma de Orquestación de Pagos. Este movimiento fortalece el ecosistema de proveedores en torno a los pagos instantáneos de cuenta a cuenta y amplía las opciones de orquestación de nivel empresarial para los PSP y comerciantes que operan en vías SEPA Instant.
- Mayo de 2025: PayPal anunció planes para lanzar una billetera móvil sin contacto en Alemania, que vincula los pagos en línea y en tienda y añade cuotas Pay Later para transacciones en tienda. Esta dirección de producto aumenta la presión competitiva en el punto de venta físico y anima a los PSP y bancos locales a diferenciar los flujos instantáneos de cuenta a cuenta con una mejor experiencia de usuario para el consumidor y herramientas de aceptación para comerciantes.
- Noviembre de 2024: el Deutsche Bundesbank completó las pruebas de la Trigger Solution que vinculan las plataformas DLT con TARGET para lograr la finalidad en tiempo real. Este hito destaca el trabajo en curso sobre conceptos de liquidación programable que pueden conectar los flujos de trabajo emergentes de activos y tokenización con la infraestructura de liquidación de los bancos centrales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de pagos en tiempo real de Alemania se mide como el valor de las transacciones de transferencia de crédito nacionales que se compensan y confirman en segundos, utilizando las vías SEPA Instant Credit Transfer o esquemas de compensación instantánea equivalentes utilizados en Alemania.
Exclusiones de alcance: El valor del mercado excluye los flujos de liquidación diferida basados en tarjetas, los contracargos, las transferencias de tokens criptográficos y las transferencias transfronterizas liquidadas fuera de las cámaras de compensación alemanas.
Descripción general de la segmentación
- Por Tipo de Transacción
- Entre Particulares (P2P)
- Entre Particular y Empresa (P2B)
- Por Componente
- Plataforma / Solución
- Servicios
- Por Modo de Despliegue
- Nube
- En las Instalaciones Propias
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria del Usuario Final
- Comercio Minorista y Comercio Electrónico
- BFSI
- Servicios Públicos y Telecomunicaciones
- Salud
- Gobierno y Sector Público
- Otras Industrias del Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir el marco del mercado y mantener los supuestos anclados a señales públicas. Nos basamos principalmente en fuentes oficiales y del sector, como las publicaciones del Deutsche Bundesbank, las estadísticas de pagos del Banco Central Europeo, los manuales de reglas de la Comisión Europea y del EPC para las transferencias de crédito instantáneas SEPA, y los materiales del BIS CPMI para las definiciones de sistemas de pago.
Paralelamente, revisamos informes anuales, presentaciones a inversores y divulgaciones de productos de bancos relevantes, proveedores de servicios de pago y participantes en infraestructuras de compensación para comprender el ritmo de implementación y cómo se presenta la fijación de precios a los clientes. También utilizamos una suscripción de pago para datos financieros e inteligencia empresarial, y una base de datos de patentes cuando resultó útil para confirmar la dirección de las capacidades de pago instantáneo. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron otros materiales públicos para la recopilación de datos, la verificación cruzada y la aclaración de preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de las transferencias de crédito alemanas se está enrutando realmente a través de vías instantáneas, y cómo están evolucionando la fijación de precios, los costos de liquidez y la combinación de casos de uso. Hablamos con una combinación de bancos, participantes en infraestructuras de pago y roles de PSP orientados a comerciantes, y también verificamos las perspectivas de equipos centrados en Alemania sobre la regulación y los patrones de adopción de pagos instantáneos más amplios de la UE.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 22% | Gerentes: 54% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando una combinación de enfoques descendente y ascendente, donde la vía principal parte del conjunto total de actividad de transferencias de crédito en Alemania y luego aplica una proporción elegible y enrutada de forma instantánea para reconstruir el valor de los pagos en tiempo real. Los totales se corroboraron luego mediante verificaciones ascendentes selectivas, como listas de precios muestreadas para servicios de transferencia instantánea, verificaciones de canal sobre la adopción por tipo de cliente y conversiones de volumen a valor cuando había rangos confiables disponibles.
Las entradas clave del modelo incluyeron el momento de implementación de la accesibilidad de pagos instantáneos, la adhesión al esquema SEPA Instant y los cambios de reglas, la adopción por tipo de pagador (consumidor frente a empresa), los rangos de valor de transacción típicos para transferencias instantáneas, e indicadores vinculados al impacto del Reglamento de Pagos Instantáneos de la UE en la disponibilidad obligatoria. Para el pronóstico, utilizamos análisis de escenarios respaldado por la retroalimentación de expertos, ya que la adopción impulsada por la regulación puede avanzar más rápido que las líneas de tendencia simples. Cuando faltaban entradas granulares para instituciones más pequeñas, cubrimos las brechas utilizando promedios de grupos comparables ajustados por accesibilidad, combinación de clientes y comportamiento de precios observado.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como estadísticas públicas de pagos, hitos de infraestructura conocidos y la coherencia entre los rangos de volumen, valor y precios. Cualquier salto abrupto se revisó en busca de efectos de tiempo, supuestos de conversión de divisas y cambios de política puntuales, y luego se volvió a probar con llamadas de seguimiento cuando fue necesario.
Antes de la aprobación final, un segundo analista revisa toda la cadena de supuestos, cálculos y movimientos año a año para que la lógica pueda ser reproducida por otra persona. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando se producen eventos importantes, como cambios en los manuales de reglas o plazos regulatorios importantes. Justo antes de la entrega, realizamos una nueva revisión para que las cifras finales reflejen la información más reciente disponible.
Estimación de Mordor Intelligence del mercado alemán de pagos en tiempo real en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para los pagos en tiempo real en Alemania pueden parecer muy dispares porque la definición subyacente no siempre es coherente, y algunos estudios combinan el valor de las transacciones con ingresos más amplios de pagos digitales. Las diferencias también surgen de cómo los autores tratan la accesibilidad de pagos instantáneos frente al uso real, y de si los valores se informan a precios de venta al público, ingresos por comisiones bancarias o el valor de transferencia subyacente.
Los flujos de liquidación diferida basados en tarjetas quedan fuera del alcance de Mordor Intelligence, por lo que las estimaciones que incorporan vías de tarjetas o el valor de pago con billeteras en el conjunto de pagos instantáneos naturalmente resultarán mayores, incluso si la adopción todavía está en aumento. Otras brechas suelen aparecer en cómo se contabilizan las transferencias instantáneas transfronterizas, cómo se gestiona el momento de conversión de divisas al convertir series denominadas en EUR a USD, y con qué rapidez se supone que la implementación impulsada por la regulación se traduce en uso real.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,19 mil millones de USD (2025) | |
| Blog del sector A | 3,00 mil millones de USD (2025) | A menudo trata los pagos instantáneos como un conjunto de valor de pago digital más amplio, lo que puede incluir involuntariamente transacciones de billeteras impulsadas por tarjetas e inflar el valor abordable frente a las transferencias de crédito instantáneas. |
| Consultoría regional B | 1,70 mil millones de USD (2025) | Aplica proporciones de adopción conservadoras basadas únicamente en la accesibilidad, y puede subestimar los casos de uso corporativo y las transferencias de mayor valor que comienzan a escalar después de los plazos regulatorios. |
La comparación muestra que la mayor parte de la dispersión se explica por lo que se cuenta como un pago instantáneo y la rapidez con la que se supone que la adopción avanza de la disponibilidad al uso rutinario. Al vincular el modelo a la actividad de transferencia observable y luego someterlo a pruebas de estrés con entrevistas sobre el comportamiento de enrutamiento y la fijación de precios, mantenemos una cifra práctica que los compradores pueden rastrear y actualizar con pasos claros.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento del mercado de pagos en tiempo real de Alemania?
Los mandatos regulatorios como el Reglamento de Pagos Instantáneos, los límites más elevados de SCT Inst y la facturación electrónica obligatoria se combinan con la migración a ISO 20022 y la innovación fintech para impulsar una CAGR del 36,15% hasta 2031.
¿Qué tamaño alcanzará el mercado de pagos en tiempo real de Alemania en 2031?
Se proyecta que alcance los 13.940 millones de USD en 2031, frente a los 2.980 millones de USD en 2026.
¿Qué segmento se espera que crezca más rápido?
Se prevé que las transacciones Entre Particular y Empresa (P2B) aumenten a una CAGR del 38,71%, impulsadas por la adopción del Pago bajo Solicitud y la facturación electrónica.
¿Por qué las pymes adoptan cada vez más los pagos instantáneos?
La liquidación instantánea mejora la gestión del flujo de caja, reduce la dependencia de la financiación externa y es accesible a través de API de banca abierta que reducen los costes de integración.
¿Qué papel desempeñará el euro digital?
El euro digital pretende proporcionar un instrumento de pago minorista a escala de la eurozona que complemente los canales instantáneos existentes, ampliando la aceptación y la confianza entre los usuarios del sector público.
¿Cómo responden los bancos a la competencia de las fintechs?
Los bancos tradicionales se asocian con proveedores de tecnología, migran a ISO 20022 e invierten en servicios de valor añadido como paneles de gestión de liquidez y análisis del fraude para diferenciar sus ofertas.
Última actualización de la página el:



