
Taille et part du marché de la surveillance des torchères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.13 Milliards de dollars |
| Taille du Marché (2031) | 1.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des torchères par Mordor Intelligence
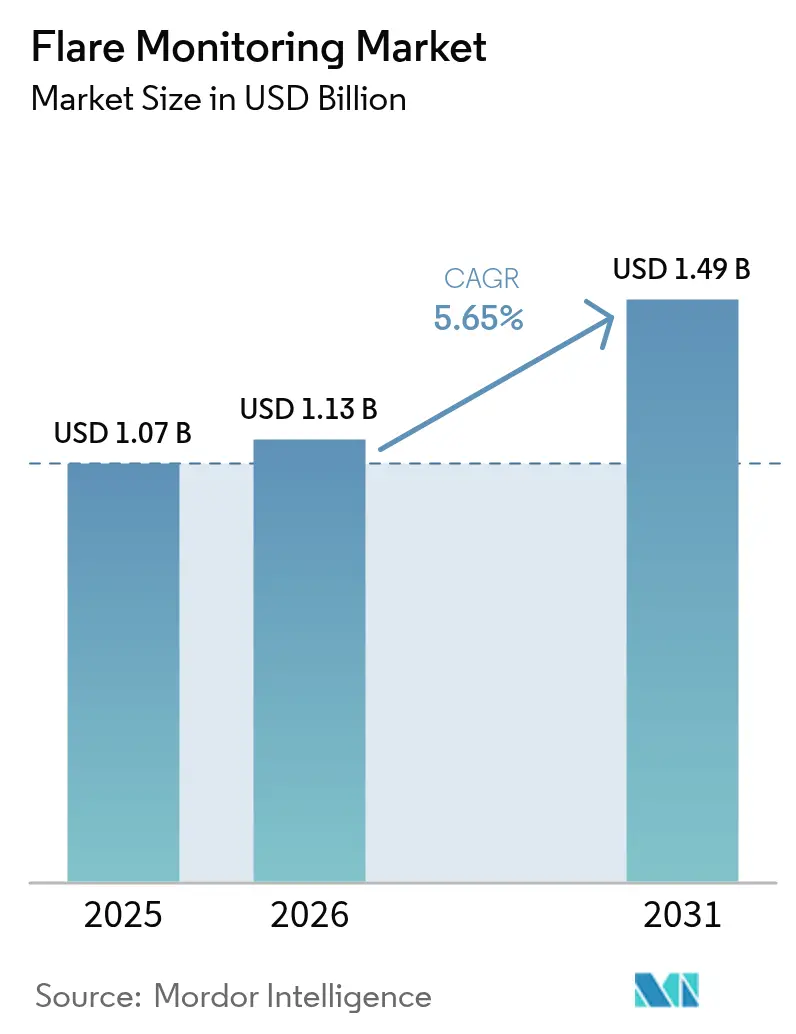
La taille du marché de la surveillance des torchères devrait croître de 1,07 milliard USD en 2025 à 1,13 milliard USD en 2026 et devrait atteindre 1,49 milliard USD d'ici 2031, à un TCAC de 5,65 % sur la période 2026-2031. Cette trajectoire de croissance est soutenue par le renforcement des réglementations environnementales, telles que les règles relatives au méthane de la norme de performance pour les nouvelles sources (NSPS OOOOb) de l'Agence américaine de protection de l'environnement (EPA) et l'élargissement du Système d'échange de quotas d'émission (ETS) de l'UE, qui récompensent tous deux la communication précise des émissions. Les opérateurs réagissent en intégrant une surveillance continue afin d'éviter les engagements carbone et de débloquer des efficacités opérationnelles susceptibles de réduire les pertes de combustible. Les investissements dans les terminaux d'exportation de GNL, les expansions de raffineries en Asie et les déploiements de jumeaux numériques en mer élargissent également la base installée. Par ailleurs, l'analytique vidéo basée sur l'IA et les capteurs connectés en périphérie réduisent les temps d'arrêt et améliorent l'efficacité de combustion, rendant la conformité plus rentable et plus automatisée.
Principaux enseignements du rapport
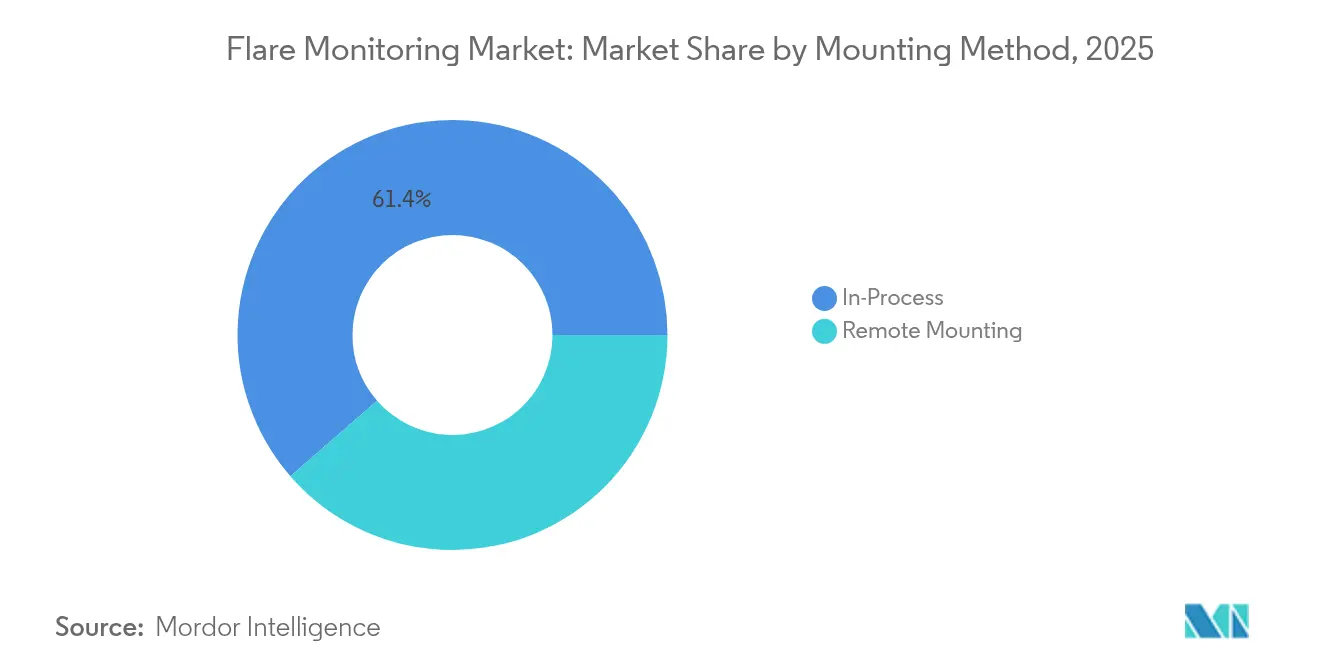
- Par méthode de montage, les systèmes en cours de processus détenaient une part de revenus de 61,40 % en 2025, tandis que le montage à distance affichait le TCAC le plus rapide à 6,05 % jusqu'en 2031.
- Par composant, le matériel dominait le marché de la surveillance des torchères avec une part de marché de 73,10 % en 2025 ; les services devraient enregistrer la croissance la plus rapide avec un TCAC de 6,85 % d'ici 2031.
- Par type d'installation, les installations terrestres représentaient 57,20 % de la taille du marché de la surveillance des torchères en 2025, mais les installations offshore sont en passe d'atteindre un TCAC de 6,25 % d'ici 2031.
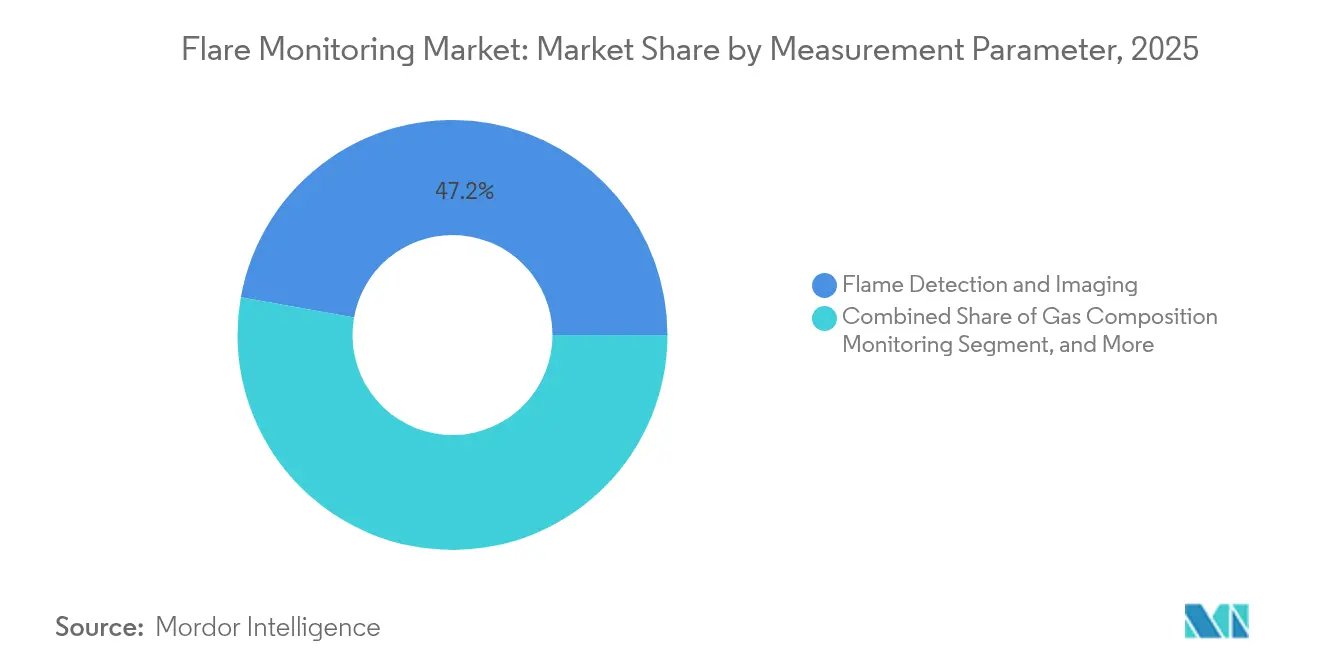
- Par paramètre de mesure, la détection et l'imagerie de flamme étaient en tête avec une part de 47,20 % en 2025, tandis que la surveillance de la composition des gaz devrait s'étendre à un TCAC de 7,95 % d'ici 2031.
- Par utilisateur final, les raffineries de pétrole représentaient 39,60 % de la part du marché de la surveillance des torchères en 2025 ; les opérations offshore en amont devraient progresser à un TCAC de 6,95 % jusqu'en 2031.
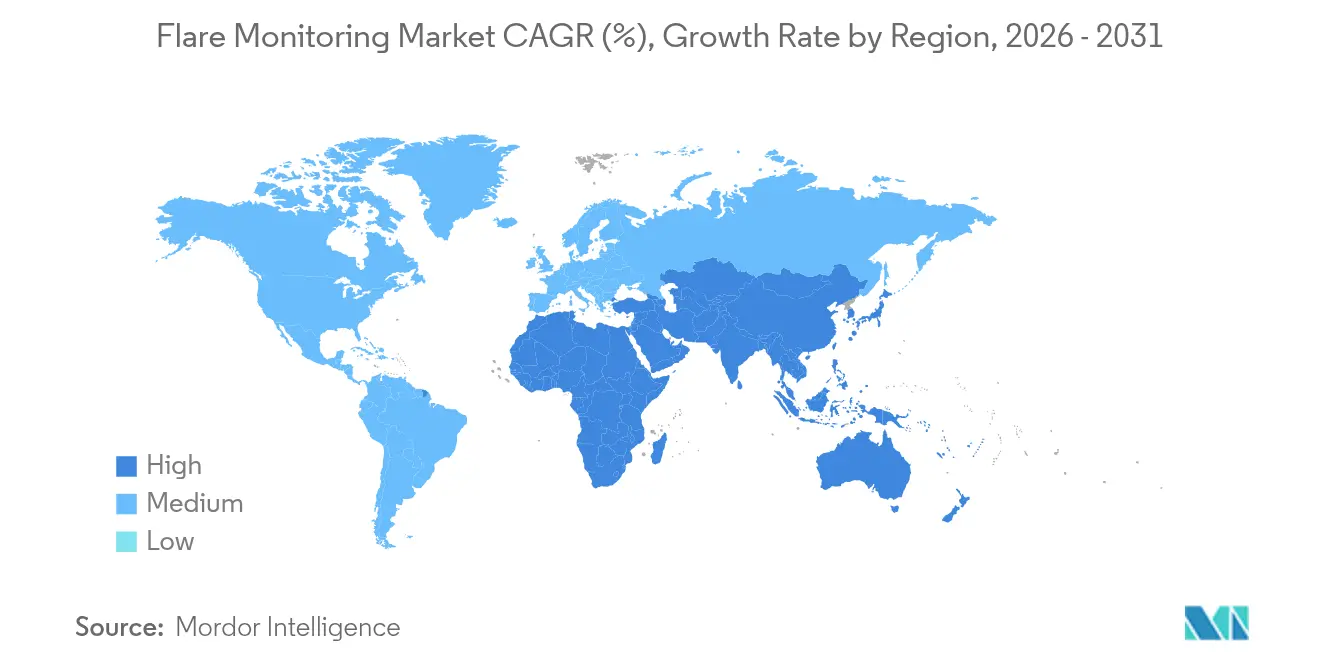
- Par géographie, l'Amérique du Nord était en tête avec une part de 33,90 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 6,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Systèmes de tarification du carbone au Canada et dans le cadre de l'ETS de l'UE | +1.20% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Analytique vidéo basée sur l'IA | +0.80% | Mondial | Court terme (≤ 2 ans) |
| Surveillance EPA Quad Oa liée à l'essor du schiste (États-Unis) | +1.50% | Amérique du Nord | Court terme (≤ 2 ans) |
| Incitations à la captation du gaz de torchère par les compagnies pétrolières nationales du Moyen-Orient | +0.70% | Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Développement rapide des terminaux d'exportation de GNL | +1.10% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Opérations offshore à distance basées sur des jumeaux numériques | +0.40% | Mondial, axé sur l'offshore | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mise en œuvre des systèmes de tarification du carbone au Canada et dans le cadre de l'ETS de l'UE
Les redevances carbone obligatoires transforment des données précises sur les torchères en économies directes. L'ETS de l'UE a réduit les émissions des sites couverts de 16,5 % en 2023, maintenant des signaux de prix favorables à un environnement de mesure robuste. [1]Direction générale de l'action pour le climat, "Rapport 2024 sur le marché du carbone," climate.ec.europa.eu La taxe carbone fédérale du Canada constitue une incitation parallèle, et l'expansion à venir de l'ETS2 étendra les redevances aux transports et aux bâtiments. Avec un nombre croissant d'actifs soumis à des systèmes plafonnés, les opérateurs considèrent de plus en plus les indicateurs précis sur les torchères comme une couverture contre des engagements croissants, stimulant les achats sur le marché de la surveillance des torchères.
L'analytique vidéo basée sur l'IA pour optimiser l'efficacité de combustion
L'apprentissage automatique déployé en périphérie détecte une mauvaise combustion en quelques millisecondes, permettant des ajustements de vannes en temps réel qui améliorent l'efficacité de destruction des torchères et réduisent la consommation de gaz combustible. La suite de Honeywell démontre des gains à deux chiffres en productivité des travailleurs lorsque l'IA soutient les charges de travail de surveillance. [2]Honeywell, "Honeywell To Power Energy Sector With New Artificial Intelligence Solutions," honeywell.com Alors que les actifs offshore canalisent 10 To/jour de données vidéo et de capteurs, l'analytique automatisée transforme ce flux en informations exploitables, soutenant la maintenance prédictive et des enveloppes d'exploitation plus sûres.
Croissance des huiles de schiste imposant la conformité EPA Quad Oa (États-Unis)
Les dispositions relatives aux super-émetteurs obligent désormais chaque producteur de bassin à enquêter sur les pics de méthane supérieurs à 100 kg/h et à déposer des rapports vérifiés par des tiers dans un délai de 15 jours. [3]Agence américaine de protection de l'environnement, "Guide de conformité pour les petites entités du secteur du pétrole et du gaz naturel : sous-partie OOOOb," epa.gov La nature dispersée du schiste, avec des milliers de sites répartis sur une vaste géographie, amplifie la demande de solutions de montage à distance évolutives qui s'intègrent parfaitement dans les systèmes SCADA existants. Éviter la nouvelle taxe sur les émissions de méthane résultant du gaspillage est conditionné au déploiement de capteurs de torchères certifiés, élargissant ainsi directement le marché de la surveillance des torchères.
Incitations à la captation du gaz de torchère par les compagnies pétrolières nationales du Moyen-Orient
Le développement de Jafurah par Saudi Aramco, d'une valeur de 25 milliards USD, et la référence de torchage nul en routine imposent des systèmes de vérification continue pour suivre les volumes captés. Les projets de capture et séquestration du carbone d'ADNOC s'appuient également sur des données haute résolution sur les torchères pour documenter les gains de séquestration. Ces programmes transforment la surveillance, qui passe d'un coût de conformité à un centre de profit qui maximise les ventes de gaz auparavant gaspillé, nourrissant la demande régionale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de modernisation pour les raffineries d'Asie du Sud-Est existantes | -0.60% | Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Latence des données et limites de cybersécurité en offshore | -0.40% | Mondial, axé sur l'offshore | Court terme (≤ 2 ans) |
| Incertitude de mesure dans la quantification des fuites de méthane | -0.30% | Mondial | Long terme (≥ 4 ans) |
| Engagements zéro torchage en routine d'ici 2030 | -0.80% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de modernisation des raffineries existantes en Asie du Sud-Est
Des projets tels que la modernisation de Dung Quat au Viêt Nam nécessitent des modifications de canalisations et d'installations électriques de plusieurs millions de dollars avant que les capteurs puissent être installés. Les opérateurs plus petits font face à des contraintes de trésorerie et optent pour des installations par phases qui prolongent les délais, freinant l'adoption à court terme sur le marché de la surveillance des torchères.
Latence des données et limitations de cybersécurité sur les plateformes distantes
L'infrastructure de technologie opérationnelle maritime est en retard par rapport aux normes informatiques modernes, augmentant la vulnérabilité aux rançongiciels et limitant la vitesse des données en temps réel. L'incident Colonial Pipeline de 2021 a mis en évidence l'exposition financière ; par conséquent, certains opérateurs offshore limitent la bande passante ou isolent les réseaux, ce qui compromet l'analytique instantanée et freine la dynamique de croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode de montage :
les technologies à distance gagnent du terrainLes systèmes de montage en cours de processus contrôlaient 61,40 % du marché de la surveillance des torchères en 2025 grâce à des analyseurs de gaz intégrés qui alimentent les plateformes DCS des raffineries pour une communication de conformité instantanée. Les optiques de montage à distance gagnent en popularité car elles éliminent le besoin d'échafaudages, de chemins de câbles et de permis de travaux à chaud, permettant aux actifs existants d'ajouter une surveillance continue avec un minimum d'arrêt. Le pilote GOSP-4 de Marjan de Saudi Aramco diffuse des images infrarouges dans un jumeau numérique cloud que les superviseurs peuvent consulter depuis n'importe quelle salle de contrôle. Les économies réalisées grâce à l'élimination des rondes de mobilité et à une détection plus rapide des anomalies l'emportent désormais sur la prime en capital pour les lentilles multi-spectrales durcies.
Les solutions à distance se développent à un TCAC de 6,05 % et augmenteront leur contribution à la taille globale du marché de la surveillance des torchères lorsque les nouveaux terminaux GNL achèveront leur mise en service en 2028. Les caméras UV-IR, les imageurs de gaz montés sur drone et les détecteurs acoustiques se connectent désormais via des nœuds de réseau maillé sans fil homologués pour les zones de classe 1/division 2. Cette architecture prend en charge les installations sans personnel dans les exploitations de schiste, réduisant les émissions liées aux déplacements tout en maintenant une visibilité en temps réel sur chaque cheminée. Étant donné que les opérateurs peuvent vérifier les flammes pilotes et les indices de combustion sans se rendre sur site, le marché de la surveillance des torchères devrait voir les systèmes à distance passer de niche à courant dominant d'ici la fin de la décennie.


Par composant :
le segment des services accélère sa croissanceLe matériel — caméras, pyromètres, débitmètres à ultrasons — représentait 73,10 % des revenus de 2025, mais sa domination s'érode à mesure que les clients recherchent une conformité clé en main. Le flux de services enregistre le TCAC le plus rapide à 6,85 %, porté par la demande d'étalonnage du cycle de vie, de réglage des algorithmes d'IA et de rapports trimestriels satisfaisant les fiches de score volontaires d'intensité méthane. Le déploiement de flare.IQ de Baker Hughes sur 65 sites de bp offre un modèle de référence. Les capteurs alimentent un moteur cloud qui envoie des diagnostics de causes profondes aux responsables de site par courriel dans les minutes suivant une baisse d'efficacité.
Dans le cadre de contrats basés sur les résultats, les intégrateurs garantissent la disponibilité et la précision des dépôts réglementaires, transformant le marché de la surveillance des torchères en un moteur de revenus récurrents. Les mises à jour du micrologiciel déploient désormais de nouveaux modèles de réseaux de neurones directement sur les appareils périphériques, de sorte que les performances s'améliorent sans remplacement de matériel. En conséquence, la taille du marché de la surveillance des torchères pour les services devrait dépasser 472,6 millions USD d'ici 2031, tandis que les revenus du matériel devraient rester relativement stables.
Par type d'installation :
le segment offshore stimule l'innovationLes installations terrestres détenaient encore 57,20 % de la part du marché de la surveillance des torchères en 2025 car les clusters de raffineries sur la côte américaine du Golfe et la plaine de Chine orientale exploitent plusieurs cheminées côte à côte. Les hubs de production offshore s'étendent cependant à un TCAC de 6,25 % car les fuites de méthane dans les torchères en eaux peu profondes atteignent 23 à 66 %, une fourchette qui attire l'attention des investisseurs. L'outil Energy Efficiency Insights de Noble suit désormais la consommation de diesel, la charge des générateurs et l'efficacité de destruction des torchères dans sa flotte de navires de forage, réduisant simultanément les coûts de carburant et l'intensité en gaz à effet de serre.
Les embruns marins, les vibrations et la corrosion obligent les fournisseurs à renforcer les boîtiers, à ajouter des boucles de fibres redondantes et à intégrer l'IA en périphérie pour surmonter la latence satellite. Les tableaux de bord de jumeaux numériques permettent aux spécialistes à terre de superposer les indicateurs clés de performance des torchères sur des modèles 3D de superstructure, économisant des trajets en hélicoptère tout en respectant les règles d'audit des sociétés de classification. Ces avancées augmenteront la part des installations offshore dans la taille du marché de la surveillance des torchères jusqu'en 2031, d'autant plus que le Brésil et le Guyana autorisent de nouveaux FPSO qui nécessitent une surveillance de combustion de niveau III dès le premier jour.
Par paramètre de mesure :
la surveillance de la composition des gaz émergeLa détection et l'imagerie de flamme représentaient 47,20 % des revenus de 2025, car les règles de sécurité exigent toujours une confirmation visuelle des veilleuses et de la fumée. Le paramètre en plus forte hausse, la surveillance de la composition des gaz, devrait s'étendre à un TCAC de 7,95 %, les régulateurs passant d'une déclaration de volumes uniquement à une divulgation au niveau des composants. Le débitmètre méthane à installation facile de SLB se fixe sur une conduite en moins de deux heures tout en enregistrant une précision en parties par million, permettant une réconciliation continue avec la récupération déclarée des torchères.
La spéciation en temps réel permet aux opérateurs d'ajuster les rapports air-carburant, réduisant ainsi la suie tout en maximisant l'efficacité de destruction. La spectroscopie laser, les cellules à transformée de Fourier infrarouge (FT-IR) et les réseaux de diodes accordables sont désormais intégrés dans un seul châssis qui s'auto-calibre à chaque changement de poste. À mesure que la taxation carbone s'étend, l'analytique compositionnelle transforme les relevés des torchères en signal « fiscal » qui prévient le surpaiement des charges de méthane, augmentant ainsi la part de ce segment dans la taille globale du marché de la surveillance des torchères.
Par utilisateur final :
les opérations offshore en amont mènent la croissanceLes raffineries de pétrole représentaient 39,60 % de la demande de 2025, soutenues par les règles sur les carburants de niveau III et l'exigence de certifier les performances des torchères lors de chaque arrêt majeur. Les opérations offshore en amont affichent la courbe de croissance la plus forte à un TCAC de 6,95 % car les développements en eaux profondes nécessitent des diagnostics à distance capables de signaler les fuites sous différents vecteurs de vent. Le champ Yggdrasil d'Aker BP intègre les données des torchères dans les modèles de réservoir, montrant comment les ingénieurs de production s'approprient désormais les données environnementales pour l'optimisation des processus.
Les trains de liquéfaction de GNL, les vapocraqueurs pétrochimiques et même les installations de valorisation du biogaz de décharge complètent le tableau de l'adoption. Chacun fait face à des audits ESG au niveau de l'entreprise qui classent l'intensité méthane par rapport aux pairs. Ici, un cockpit d'analytique central agrège les flux de centaines de torchères dans le monde entier, comparant les fuites de combustion en temps réel. Avec des investisseurs pénalisant toute installation affichant des émissions aberrantes, le marché de la surveillance des torchères voit l'adoption multi-sectorielle s'accélérer dans la seconde moitié de la fenêtre de prévision.
Analyse géographique
Marché de la surveillance des torchères en Amérique du Nord
L'Amérique du Nord a dominé le marché de la surveillance des torchères avec une part de 33,90 % en 2025, soutenue par la règle sur les super-émetteurs de l'EPA et la capacité d'exportation de GNL qui devrait passer de 11,4 Gpc/j à 24,3 Gpc/j d'ici 2027. Les sites de schiste américains dans le Permien et le Haynesville déploient des imageurs en réseau qui transmettent des alertes en quelques minutes, tandis que la taxe carbone canadienne amplifie le retour sur investissement d'un mesurage précis. Les projets de GNL sur la côte Pacifique du Mexique génèrent une demande supplémentaire, ces acteurs cherchant à atteindre un niveau de conformité comparable aux normes américaines pour satisfaire les acheteurs asiatiques.
Marché de la surveillance des torchères en Europe
L'Europe occupe la deuxième place, son marché étant défini par le SEQE de l'UE et une baisse de 16,5 % des émissions couvertes en 2023. Les opérateurs de la mer du Nord modernisent les plateformes électrifiées qui s'appuient sur des données haute résolution de surveillance des torchères pour valider les gains issus de l'électrification. Le secteur aval allemand et les champs matures du Royaume-Uni privilégient tous deux des suites matérielles et logicielles intégrées afin de rationaliser les audits annuels MRV de l'UE.
Marché de la surveillance des torchères en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un TCAC de 6,15 % jusqu'en 2031. L'engagement de la Chine en faveur de la neutralité carbone entraîne des rénovations à grande échelle des raffineries intégrant des tableaux de bord automatisés de surveillance du torchage. Les expansions des raffineurs publics indiens et l'augmentation de 30 % de la capacité du Vietnam à Dung Quat accroissent le flux d'appels d'offres pour des solutions clés en main. Le Japon et la Corée du Sud, forts de fabricants de capteurs avancés, servent de bancs d'essai technologiques avant des déploiements régionaux plus larges. Collectivement, ces investissements garantissent que la contribution de la région à la taille du marché de la surveillance des torchères continuera de progresser.

Paysage réglementaire
La réglementation se durcit en matière de mesure et de documentation des émissions liées au torchage, ce qui accroît le rôle de la surveillance continue. Aux États-Unis, l'EPA a mis à jour les exigences applicables au secteur pétrolier et gazier le 9 avril 2026 par des amendements aux NSPS et aux lignes directrices sur les émissions pour les sous-parties OOOOb/OOOOc, comprenant des ajustements aux exigences de surveillance de la valeur calorifique nette (NHV) des gaz évacués pour les torchères et les dispositifs de combustion fermés. Les révisions ont également prolongé la date de conformité pour la surveillance de la NHV jusqu'au 1er juin 2026, avec des soumissions initiales de rapports annuels attendues avant le 30 novembre 2026. Cela crée un jalon de conformité clair à court terme pour les systèmes de surveillance auditables.
En Europe, des règles spécifiques au méthane ajoutent une couche supplémentaire aux mécanismes de tarification du carbone. Le règlement UE 2024/1787 impose des exigences de mesure, de surveillance, de déclaration et de vérification (MRV) du méthane, et interdit le torchage et le rejet en routine à compter du 5 février 2026. Le règlement exige une notification rapide des événements de torchage majeurs et une déclaration annuelle des activités de torchage, augmentant la demande pour des systèmes générant des données traçables et prêtes pour la vérification, destinées aux régulateurs et aux examinateurs tiers.
Analyse de la chaîne de valeur
La chaîne de valeur de la surveillance des torchères commence par les technologies de détection et de mesure de base, y compris l'imagerie optique et infrarouge (UV-IR et IR multispectral), les débitmètres à ultrasons, les calorimètres, les chromatographes à gaz, les spectromètres de masse, ainsi que les transmetteurs et le matériel industriel de périphérie associés. Ces intrants sont combinés dans des architectures de surveillance alignées sur les paramètres mis en avant dans les cadres de conformité, tels que la NHV des gaz évacués, la vitesse en tête de torchère et le débit d'entrée pour garantir la combustion, puis délivrent des signaux validés aux DCS/SCADA d'usine, aux historiques et aux outils de reporting. Des méthodes reconnues par l'EPA telles que l'OTM-56, qui utilise la technologie de radiomètre spectral d'imagerie vidéo (VISR) pour la surveillance continue et autonome de la NHV des torchères, renforcent la demande pour du matériel et des logiciels intégrés plutôt que pour un échantillonnage manuel périodique.
En aval, les intégrateurs de systèmes et les OEM regroupent l'installation, l'étalonnage et les services continus, y compris les programmes de contrôle qualité, les plans de surveillance et le soutien aux audits, dont les opérateurs ont besoin pour maintenir des systèmes de surveillance continue des paramètres. L'écosystème s'étend également avec des couches numériques qui transforment les flux bruts de capteurs en preuves conformes et en flux de travail opérationnels, y compris l'analytique en périphérie pour les calculs en temps réel de l'efficacité de combustion et de l'efficacité de destruction ou d'élimination liés aux exigences de déclaration normalisées (par exemple, les pratiques de déclaration de niveau 4 d'OGMP 2.0). Les achats évaluent de plus en plus l'ensemble de la chaîne, depuis la capacité de mesure certifiée jusqu'au transport sécurisé des données et à la déclaration défendable, car les calendriers de déclaration et la préparation aux audits sont désormais centraux dans le coût total de possession.
Paysage concurrentiel
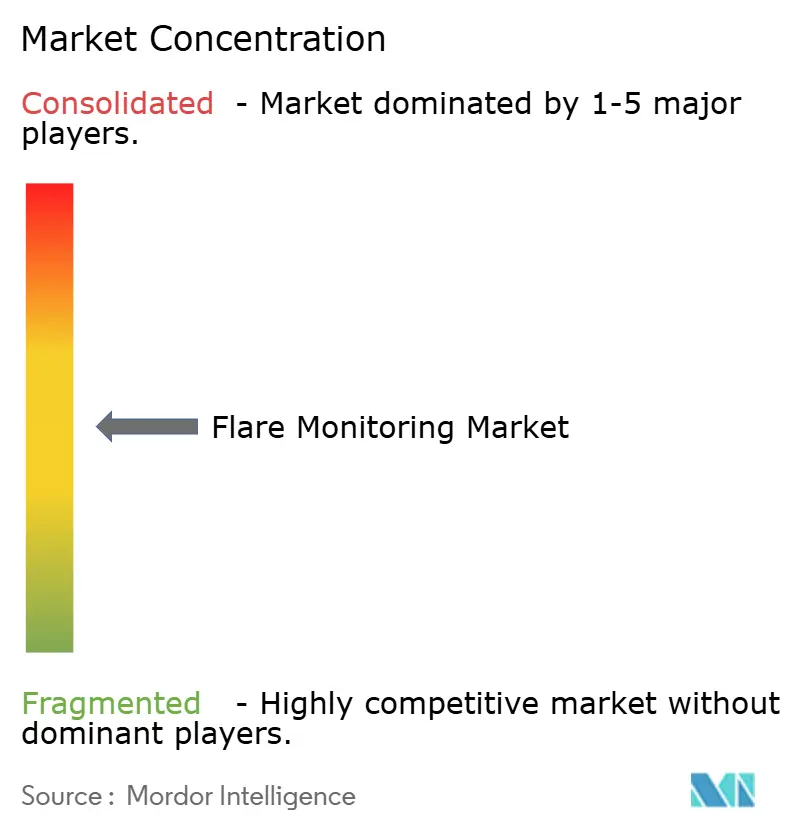
L'arène concurrentielle est modérément fragmentée. ABB, Siemens, Honeywell et Emerson intègrent des plateformes DCS avec des imageurs multispectraux et des passerelles IIoT pour fidéliser les clients. Le déploiement de la suite de gestion des émissions de Honeywell en janvier 2025 pour les environnements marins et offshore illustre l'adaptation des produits à des environnements de niche et à l'automatisation. Siemens contre-attaque avec un micrologiciel de périphérie basé sur l'IA directement intégré dans des caméras en réseau, réduisant ainsi la latence.
Des spécialistes tels que Baker Hughes et SLB ciblent des points de douleur spécifiques, à savoir l'analytique méthane et le matériel à installation facile. La collaboration de flare.IQ de Baker Hughes avec bp couvre 65 torchères dans sept régions, illustrant l'envergure de leur partenariat via des contrats de services. Les débitmètres à serrage de SLB de mai 2024 réduisent le temps d'installation à quelques heures, séduisant les constructeurs de GNL cherchant à accélérer les délais. La consolidation est en cours ; l'acquisition de Profire Energy par CECO Environmental pour 122,7 millions USD renforce la gestion des brûleurs aux côtés des capteurs d'émissions.
Des espaces vierges subsistent autour des tableaux de bord SaaS (logiciel en tant que service) qui traduisent les données brutes des cheminées en indicateurs ESG de qualité investisseur. Des partenariats, tels que ceux entre Endress+Hauser et SICK, fusionnent l'expertise en mesure de débit avec l'analytique des gaz, signalant la future convergence de l'instrumentation et de l'analytique cloud. L'intensité concurrentielle devrait s'accroître à mesure que les jeunes entreprises régionales exploitent les barrières à l'entrée plus faibles offertes par l'informatique périphérique à protocole ouvert.
Leaders du secteur de la surveillance des torchères
ABB
Siemens AG
Honeywell International Inc.
Emerson Electric Co.
Teledyne FLIR Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des torchères
- ABB Ltd.
- Siemens AG
- Teledyne FLIR Systems
- Honeywell International Inc.
- Emerson Electric Co.
- Thermo Fisher Scientific Inc.
- Zeeco Inc.
- Ametek Inc.
- MKS Instruments Inc.
- Endress+Hauser AG
- Infrared Cameras Inc.
- LumaSense Technologies (Advanced Energy)
- Fluenta AS
- Eaton (Hernis Scan Systems)
- John Zink Company LLC
- OleumTech Corp.
- Providence Photonics LLC
- Advanced Energy Industries Inc.
- Yokogawa Electric Corporation
- Sensia (Rockwell + SLB)
- Mirico Ltd.
- Spectrex Inc.
- Tekran Instruments Corp.

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le passage de l'estimation et des contrôles périodiques à des méthodes de surveillance continue reconnues par les régulateurs pour la qualité et la performance des gaz de torchère. Aux États-Unis, les exigences liées aux NSPS OOOOb/OOOOc et aux cadres associés mettent l'accent sur la surveillance de la NHV et d'autres paramètres opérationnels, tandis que l'OTM-56 de l'EPA établit une voie autorisée pour la détermination continue, autonome et à distance de la NHV dans la zone de combustion des torchères à l'aide de la VISR. Cela crée un espace pour les plateformes montées à distance, l'analytique en périphérie et les offres de surveillance en tant que service, qui réduisent le travail sur le terrain et rendent la documentation de conformité plus reproductible sur des actifs répartis géographiquement.
La qualification technologique et l'acceptation de méthodes alternatives soutiennent également la commercialisation à court terme des analyseurs avancés et de la spectroscopie. En juillet 2024, Flotek Industries a déclaré que son système de spectroscopie NIR JP3 Measurement avait reçu l'approbation de l'EPA en tant que méthode alternative pour la surveillance de la NHV dans le cadre des exigences de mesure des gaz de torchère de la NSPS OOOOb, signalant que les approches de mesure non traditionnelles approuvées peuvent passer des projets pilotes à des déploiements plus larges. À mesure que les opérateurs mettent en œuvre des programmes documentés de contrôle qualité et des plans de surveillance sur site requis pour les systèmes continus, la demande augmente pour des offres intégrées combinant matériel de mesure, AQ/CQ automatisés et déclaration prête pour l'audit, en particulier pour les sites brownfield nécessitant des mises à niveau de conformité sans arrêts prolongés.
Recent Industry Developments in Marché de la surveillance des torchères
- Février 2026 : Emerson a lancé l'analyseur de gaz continu Rosemount QX1000 pour la surveillance des émissions, combinant la mesure paramagnétique de l'O2 avec la spectroscopie d'absorption directe par laser à cascade quantique pour les flux de gaz réglementés. Ce lancement élargit le portefeuille d'analyseurs d'Emerson pour la mesure continue orientée conformité, renforçant sa capacité à regrouper des analyseurs avec des couches de contrôle, de périphérie et de déclaration utilisées dans les déploiements de surveillance des torchères.
- Novembre 2025 : Honeywell et TotalEnergies ont piloté un logiciel d'exploitation de salle de contrôle assisté par IA à la raffinerie de Port Arthur, rapportant une prédiction plus précoce des événements d'alarme et une réduction des émissions de torchage pendant le pilote. Cette initiative relie la réduction du torchage à la numérisation des salles de contrôle, renforçant la demande pour des plateformes de surveillance alimentant l'analytique en temps réel et permettant une atténuation proactive plutôt qu'une déclaration post-événement.
- Juillet 2024 : Flotek Industries a annoncé que son système de spectroscopie NIR JP3 Measurement avait reçu l'approbation de l'EPA en tant que méthode alternative pour la surveillance de la valeur calorifique nette dans le cadre des réglementations de surveillance des torchères de la NSPS OOOOb. Cette approbation soutient une adoption plus large des approches de mesure continue basées sur la spectroscopie, offrant aux opérateurs une voie de conformité supplémentaire au-delà des configurations d'analyseurs conventionnelles.


Marché de la surveillance des torchères Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Selon cette méthodologie, le marché de la surveillance des torchères couvre les systèmes fixes utilisés pour surveiller les cheminées de torchère industrielles, où la présence de flamme, la performance de combustion et les signaux opérationnels associés sont suivis à l'aide de capteurs, d'analytique et de services de soutien.
Exclusions du périmètre : les détecteurs de gaz portables et les caméras thermiques génériques qui ne sont pas intégrés dans des systèmes fixes de surveillance des torchères sont exclus.
Aperçu de la segmentation
- Par méthode de montage
- Montage en cours de processus
- Analyseur de gaz
- Calorimètre
- Spectromètre de masse
- Chromatographe en phase gazeuse
- Montage à distance
- Infrarouge multi-spectre (MSIR)
- Imageur thermique (IR)
- Imageur UV-IR
- Autres montages à distance
- Montage en cours de processus
- Par composant
- Matériel
- Détecteurs et capteurs
- Dispositifs d'imagerie
- Caméras vidéo
- Transmetteurs
- Logiciel
- Services
- Matériel
- Par type d'installation
- Terrestre
- Offshore
- Par paramètre de mesure
- Surveillance de la composition des gaz
- Surveillance du débit
- Détection et imagerie de flamme
- Émissions de fumée/carbone noir
- Par utilisateur final
- Raffineries de pétrole
- Usines pétrochimiques
- Pétrole et gaz en amont (terrestre)
- Pétrole et gaz en amont (offshore)
- Installations de GNL et de traitement du gaz
- Décharges et installations de biogaz
- Fabrication chimique
- Autres industries utilisatrices finales
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier les cas d'usage typiques et collecter des indicateurs de référence expliquant où se crée la demande en surveillance des torchères. Des sources publiques telles que les règles et directives de l'Agence de protection de l'environnement des États-Unis, les références de la Commission européenne sur les émissions industrielles, les statistiques de la Banque mondiale sur le méthane et le torchage, ainsi que les jeux de données des agences de l'énergie, ont été examinées pour comprendre la pression réglementaire et l'intensité du torchage. Nous avons également utilisé des documents associatifs et des articles techniques (y compris des études sur la combustion et la détection optique dans des revues à comité de lecture) pour vérifier ce qui est techniquement compté comme surveillance des torchères par rapport à l'instrumentation adjacente.
Sur le plan commercial, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les catalogues de produits et une couverture médiatique crédible pour comprendre comment les solutions sont regroupées et tarifées entre matériel, logiciels et services. Des abonnements payants sélectionnés ont été utilisés uniquement pour les données financières et de renseignement d'entreprises, l'actualité et les données financières, ainsi que les bases de données de brevets, afin de pouvoir vérifier les cycles de produits et la logique tarifaire par rapport aux annonces récentes. Ces sources documentaires sont illustratives et non exhaustives, car de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés pour confirmer ce que les acheteurs achètent réellement en tant que système de surveillance des torchères, et comment les dépenses se répartissent entre nouveaux projets, remplacements et renouvellements de services. Nous avons échangé avec des opérateurs, des équipes d'ingénierie et des experts côté solutions dans les secteurs du pétrole et du gaz, du raffinage, de la pétrochimie et des environnements de décharges réglementées. La couverture s'est étendue à l'APAC, à l'EMEA et aux Amériques afin de comparer les pratiques de conformité régionales et de les refléter dans les hypothèses de comportement d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Cadres dirigeants : 15 % | APAC : 43 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 35 % |
| Acteurs plus petits : 15 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le modèle de base utilise une approche descendante fondée sur le parc installé de cheminées de torchère et les signaux d'intensité de torchage, qui sont ensuite traduits en sites surveillables et en dépenses systémiques attendues. Pour ancrer les résultats, nous avons corroboré les totaux avec des approximations ascendantes sélectives, y compris une tarification échantillonnée des systèmes par technologie, une répartition raisonnée entre matériel, logiciels et services, et des vérifications de canaux sur les cycles de remplacement typiques.
Les intrants clés utilisés dans le modèle comprennent le nombre d'installations réglementées disposant de cheminées de torchère, les schémas d'utilisation des torchères (routinier vs intermittent), les exigences de déclaration des émissions déclenchant la surveillance, la configuration typique des systèmes (types de caméras ou de capteurs plus analytique), et les taux d'attachement de services pour l'étalonnage et la maintenance. La tarification est traitée via des bandes de prix de vente moyens actualisées par génération de produit et profondeur d'intégration. Lorsque les données au niveau des installations sont incomplètes, les lacunes sont traitées à l'aide de fourchettes d'adoption prudentes plutôt qu'en prolongeant les taux de pénétration actuels. Les prévisions sont réalisées par analyse de scénarios, où des cas de base, prudents et accélérés de conformité sont appliqués, et la trajectoire finale est sélectionnée après alignement avec les avis d'experts sur le calendrier d'application et les délais de projet.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs étapes afin que le total du marché reste aligné sur les signaux du monde réel. Nous comparons les résultats du modèle à des vérifications indépendantes telles que les changements de l'activité de torchage déclarée, les nouvelles échéances réglementaires et le calendrier attendu des grandes mises à niveau d'installations, puis nous examinons les valeurs aberrantes avant validation finale. Lorsque les retours d'entretiens révèlent un changement significatif dans la tarification, les offres d'achat ou l'intensité de service, les hypothèses sont retravaillées et les régions concernées sont réexaminées.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées par des événements significatifs tels que des changements réglementaires majeurs ou des variations marquées de l'activité énergétique. Avant la livraison, un analyste effectue un nouveau passage sur les intrants clés et les conversions de devises afin que les clients reçoivent une vue actualisée.
Estimation du marché de la surveillance des torchères par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la surveillance des torchères varient souvent, même lorsque les mêmes termes sont utilisés, car les limites, la logique tarifaire et le calendrier des mises à jour ne sont pas traités de la même manière. Des différences apparaissent également lorsqu'une étude s'appuie fortement sur un seul indicateur de demande de substitution, tandis qu'une autre utilise un ensemble plus large de signaux opérationnels et de conformité.
Dans cette étude, la cadence de mise à jour et le calendrier des devises sont considérés comme des facteurs pratiques de variance, car de nombreux projets de torchage sont cotés en devises locales puis convertis à différents moments de l'année, ce qui modifie le total déclaré en USD. Les prix de vente moyens sont également maintenus pratiques en séparant les systèmes fixes complets des outils adjacents, et l'estimation est revérifiée par rapport aux déclencheurs de déclaration réglementaire et au comportement d'attachement de services. C'est pourquoi le chiffre final de Mordor Intelligence ne suit pas au même rythme les hypothèses de croissance plus rapide utilisées ailleurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,13 milliard USD (2026) | |
| Éditeur professionnel A | 1,82 milliard USD (2026) | Utilise une vision des revenus en sortie d'usine qui regroupe un ensemble plus large de services (tels que la surveillance à distance et la déclaration de conformité vendues par les créateurs des biens) et peut appliquer des hypothèses de croissance plus rapide à partir d'une base historique différente, ce qui augmente le total de 2026. |
| Cabinet de conseil B | 1,33 milliard USD (2024) | Ancre la série sur une année de base antérieure et une fenêtre d'étude plus courte, et la description du périmètre repose sur des étiquettes de segments larges avec moins de vérifications observables sur le parc installé et le calendrier de remplacement, ce qui peut modifier le niveau et la pente de la courbe. |
La comparaison indique un écart principalement expliqué par les choix de calendrier et de périmètre, ainsi que par la manière dont la tarification et les services sont intégrés dans les revenus comptabilisés. En maintenant les hypothèses liées à des comptages de sites pratiques, à des déclencheurs de conformité et à des bandes de prix de vente moyens actualisées, notre estimation reste traçable à des étapes qui peuvent être répétées et revalidées à mesure que de nouveaux signaux de projets et de réglementation apparaissent.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la surveillance des torchères ?
Le marché de la surveillance des torchères est évalué à 1,13 milliard USD en 2026 et devrait atteindre 1,49 milliard USD d'ici 2031
Quelle région est en tête du marché aujourd'hui ?
L'Amérique du Nord détient la plus grande position régionale avec une part de 33,90 % en 2025, portée par des règles EPA strictes sur le méthane et une croissance rapide des exportations de GNL.
Quel segment connaît la croissance la plus rapide ?
Les systèmes de montage à distance affichent la croissance de segment la plus élevée avec un TCAC de 6,05 % à mesure que les opérateurs s'orientent vers des opérations sans personnel et basées sur des jumeaux numériques.
Pourquoi les services gagnent-ils en popularité ?
Les services sont attractifs car la surveillance en tant que service répartit les coûts, regroupe la communication de conformité et maintient les systèmes optimisés — entraînant un TCAC de 6,85 % dans le segment des services.
Comment les systèmes de tarification du carbone influencent-ils l'adoption ?
Les redevances carbone dans l'UE et au Canada rendent les données précises sur les torchères indispensables au contrôle des coûts ; les opérateurs qui surveillent avec précision peuvent compenser les engagements et éviter les pénalités, stimulant les investissements dans les systèmes de surveillance.
Quels défis freinent une adoption plus rapide ?
Les coûts élevés de modernisation pour les raffineries plus anciennes en Asie du Sud-Est et les contraintes de cybersécurité sur les plateformes offshore distantes peuvent ralentir les délais de déploiement et accroître le risque des projets.
Dernière mise à jour de la page le:



