
Tamaño y Participación del Mercado de Macronutrientes Secundarios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
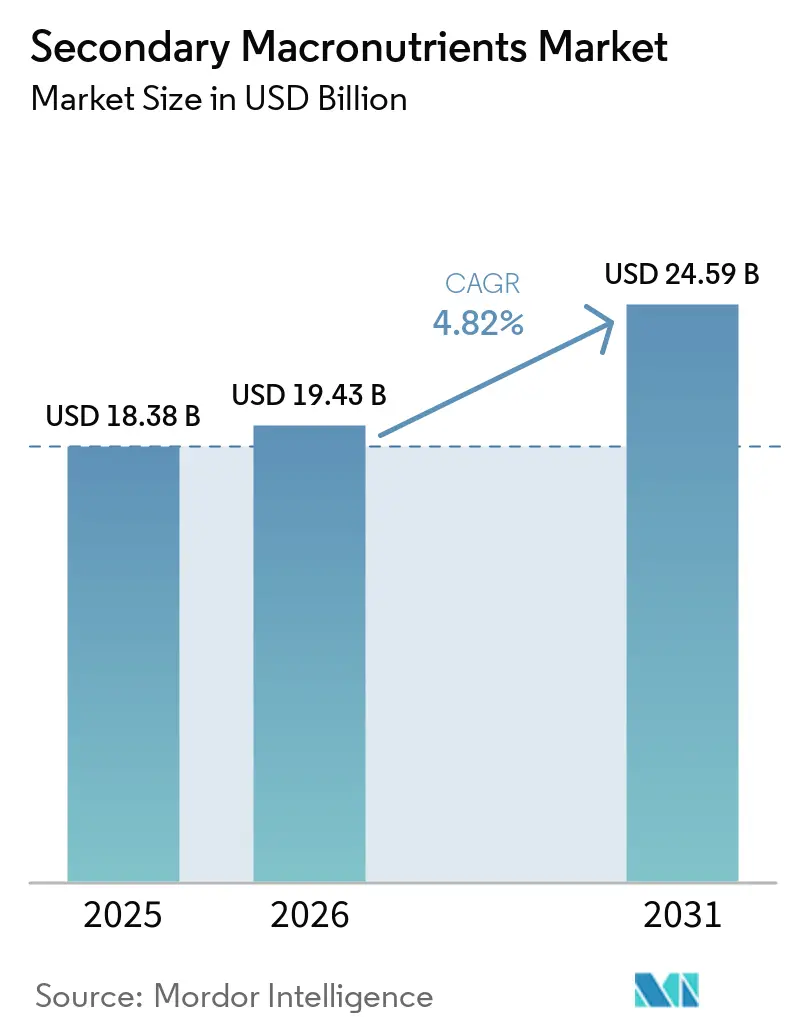
| Tamaño del Mercado (2026) | 19.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Macronutrientes Secundarios por Mordor Intelligence
El tamaño del mercado de macronutrientes secundarios fue valorado en 18,38 mil millones de USD en 2025 y se proyecta que crezca de 19,43 mil millones de USD en 2026 a 24,59 mil millones de USD en 2031, registrando una CAGR del 4,82% durante el período de pronóstico de 2026 a 2031. La fuerte demanda de nutrición equilibrada del suelo, la recuperación de azufre obligatoria por parte de las refinerías y las tecnologías de cogranulación que reducen los pases en campo están reforzando esta tendencia al alza. La disminución de la fertilidad del suelo en las zonas productoras de trigo, maíz y oleaginosas de alto rendimiento, junto con la expansión de los invernaderos en la región de Asia-Pacífico, están agudizando el enfoque en los insumos de calcio, magnesio y azufre. El azufre elemental obtenido de la desulfurización del diésel ha reducido los costos de materias primas, mientras que el hardware de aplicación de precisión ha aumentado la eficiencia en el uso de nutrientes. En conjunto, estos factores mantienen al mercado de macronutrientes secundarios firmemente en una trayectoria de crecimiento.
Conclusiones Clave del Informe
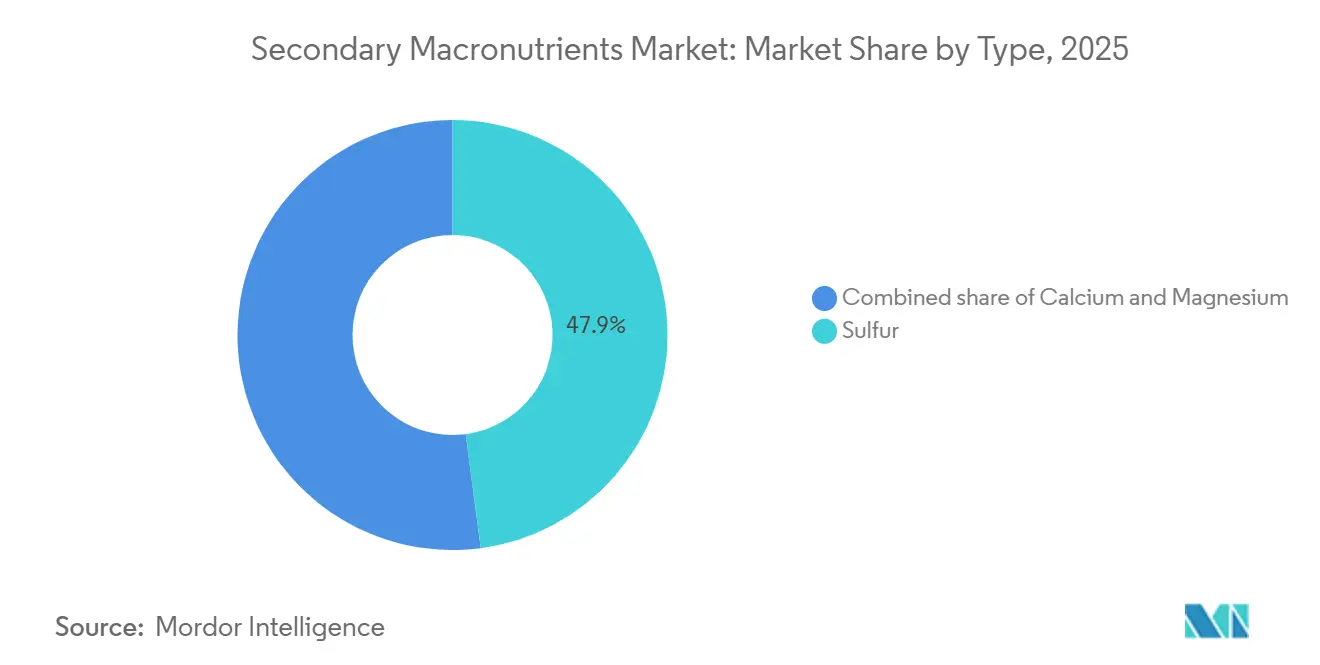
- Por tipo, el azufre representó la mayor participación del 47,9% del mercado de macronutrientes secundarios en 2025, mientras que se proyecta que el calcio crezca a la CAGR más rápida del 5,8% de 2026 a 2031.
- Por modo de aplicación, la aplicación en suelo representó la mayor participación con el 76,5% en 2025, mientras que se proyecta que el tamaño del mercado de macronutrientes secundarios para fertigación crezca a la CAGR más rápida del 6,1% de 2026 a 2031.
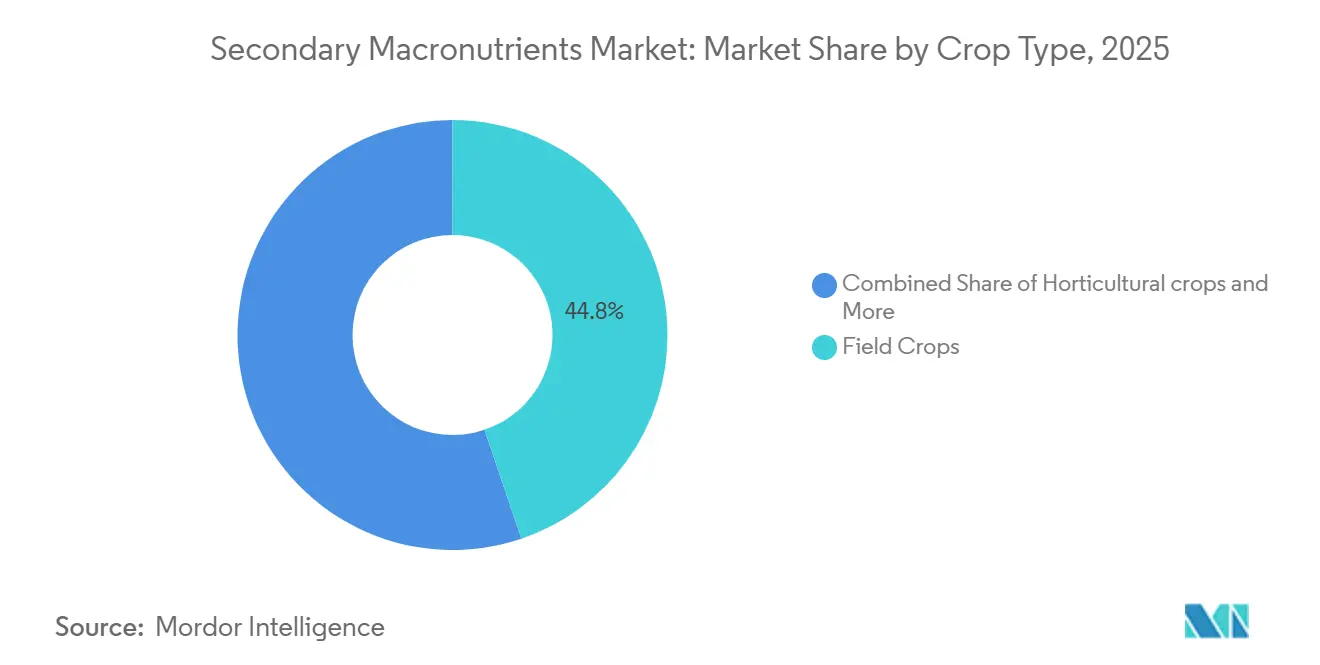
- Por tipo de cultivo, los cultivos de campo representaron el 44,8% del tamaño del mercado de micronutrientes secundarios en 2025, mientras que se proyecta que los cultivos hortícolas crezcan a la CAGR más rápida del 5,9% de 2026 a 2031.
- Por geografía, Asia-Pacífico representó la mayor participación con el 40,0% en 2025 y se proyecta que crezca a la CAGR más rápida del 5,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Calcio Impulsada por la Acidez del Suelo en las Zonas Trigueras | +0.80% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Reconversión de Fertigación en Megainvernaderos con Riego por Goteo | +0.60% | Asia-Pacífico como núcleo, con expansión hacia Europa y América del Norte | Corto plazo (≤ 2 años) |
| Expansión del Área de Cultivos Azucareros en el Sudeste Asiático | +0.50% | Asia-Pacífico | Mediano plazo (2-4 años) |
| Normativas de Diésel con Contenido Ultrabajo de Azufre que Impulsan la Oferta de Azufre Elemental | +0.70% | Global | Largo plazo (≥ 4 años) |
| Cogranulación que Incorpora Ca-Mg-S en Gránulos Individuales | +0.40% | Global | Mediano plazo (2-4 años) |
| Programas de Gestión de Nutrientes Secundarios por Cooperativas de Comerciantes y Minoristas | +0.30% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Calcio Impulsada por la Acidez del Suelo en las Zonas Trigueras
El cultivo continuo de trigo, junto con el uso intensivo de nitrógeno, está acelerando la acidificación del suelo. La producción nacional de cal agrícola en los Estados Unidos aumentó considerablemente en 2024, lo que indica una respuesta más sólida de los agricultores ante la caída del pH del suelo[1]. El nitrato de calcio y el sulfato de calcio se aplican cada vez más para restaurar el equilibrio de nutrientes, mejorar la calidad del grano y mantener las primas de proteína en las cadenas de suministro orientadas a la exportación. Dado que la acidificación es acumulativa, las aplicaciones recurrentes de calcio generan una demanda constante para los proveedores. Los molineros de harina premium que recompensan perfiles de mayor fuerza de masa refuerzan la disposición de los agricultores a presupuestar para nutrientes secundarios. La tendencia se extiende por Canadá, Francia y Polonia, alineándose con las iniciativas nacionales de salud del suelo que vinculan los pagos a la mejora de la capacidad de intercambio catiónico.
Reconversión de Fertigación en Megainvernaderos con Riego por Goteo
Las granjas de invernadero a escala industrial en China, los estados del Golfo, España y México ahora prefieren el calcio, magnesio y azufre líquidos suministrados a través de líneas de goteo existentes. La conversión del abonado superficial granular a la fertigación reduce la mano de obra hasta en un 25% por hectárea y aumenta la absorción de nutrientes al sincronizar el flujo de nutrientes con la transpiración de las plantas. Las instalaciones integran sensores en tiempo real que guían los ajustes de dosificación, reduciendo el exceso de suministro y aumentando el rendimiento por metro cuadrado. Los distribuidores de insumos responden lanzando nitrato de calcio de grado técnico, libre de cloruros y totalmente soluble en agua fría. Esta ola de reconversión de bajo capital eleva la demanda de formulaciones premium en el mercado de fertilizantes de macronutrientes secundarios e impulsa a los proveedores de equipos a combinar inyectores venturi con paquetes de nutrientes por suscripción.
Expansión del Área de Cultivos Azucareros en el Sudeste Asiático
Tailandia, Vietnam y Filipinas están destinando llanuras fértiles a la caña de azúcar para cumplir con los objetivos nacionales de biocombustibles y las cuotas de exportación. Los paquetes de apoyo gubernamental subvencionan el superfosfato simple rico en azufre y el yeso con calcio, amortiguando los costos de los agricultores y elevando las tasas promedio de aplicación de nutrientes. La agencia de investigación japonesa JIRCAS subraya el papel del azufre en la síntesis de sacarosa y el papel del calcio en la resistencia de la caña, ambos vitales para el rendimiento del molino [2]. Los mezcladores de fertilizantes están construyendo centros costeros cerca de las refinerías para aprovechar el azufre elemental, acortando las cadenas de suministro y fomentando la estabilidad de precios en este segmento de rápido crecimiento.
Normativas de Diésel con Contenido Ultrabajo de Azufre que Impulsan la Oferta de Azufre Elemental
Las refinerías de todo el mundo reducen el azufre a 10 ppm para cumplir con los mandatos de diésel para carretera. La producción de azufre elemental ha aumentado considerablemente, lo que provocó una caída del precio del 26% en 2024[3]. Los fabricantes de fertilizantes aseguran contratos de compra a largo plazo con empresas energéticas, reduciendo la volatilidad de las materias primas y ampliando las corridas de granulación. Esta abundante materia prima es un viento de cola estructural de costos para el mercado de fertilizantes de macronutrientes secundarios, ampliando los márgenes y fomentando adiciones de capacidad en economías emergentes que anteriormente dependían de las importaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Flete Marítimo para el Nitrato de Calcio a Granel | −0.4% | Regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Disminución de las Leyes del Mineral de Magnesio en Rusia e Israel | −0.3% | Global | Largo plazo (≥ 4 años) |
| Aprobaciones Lentas de la UE para Fertilizantes de Yeso Reciclado | −0.2% | Europa | Mediano plazo (2-4 años) |
| Presión sobre el Flujo de Caja de los Agricultores por el Endurecimiento del Crédito Agrícola en América del Sur | −0.5% | América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Flete Marítimo para el Nitrato de Calcio a Granel
Los costos de envío transoceánico siguen por encima de las normas previas a la pandemia, con tarifas al contado que oscilan un 40% en cuestión de meses. El Panel de Flete del Departamento de Agricultura de los Estados Unidos (USDA) muestra que los envíos de fertilizantes enfrentan escasez de contenedores, lo que prolonga los plazos de entrega [4]. Los mercados dependientes de importaciones, como el sur de Asia, absorben estos mayores costos de flete en los costos de desembarque, elevando los precios en la puerta de la granja. Algunos compradores posponen los pedidos de nitrato de calcio o sustituyen por nitrato de calcio amónico de menor calidad, lo que deprime el crecimiento a corto plazo en el mercado de fertilizantes de macronutrientes secundarios.
Disminución de las Leyes del Mineral de Magnesio en Rusia e Israel
Los principales productores de fertilizantes están reportando leyes de mineral en declive que ahora promedian por debajo del 9%, lo que está aumentando las relaciones de residuos respecto al mineral y elevando el consumo de energía por tonelada de material procesado. Según las evaluaciones del Servicio Geológico de los Estados Unidos (USGS), los costos de extracción continúan aumentando a medida que los mineros se ven obligados a acceder a vetas más profundas y de menor rendimiento, que requieren perforación y beneficiación más intensivas [5]. Este endurecimiento del suministro aguas arriba ha llevado a los grandes actores a diversificar el abastecimiento hacia Australia y China, aunque la mayoría de los nuevos proyectos de extracción y procesamiento en estas regiones tienen plazos de desarrollo de varios años, lo que sugiere que las actuales restricciones de suministro y las presiones de precios probablemente persistan en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Azufre Domina el Mercado, Mientras el Calcio Gana ImpulsoEl azufre representó la mayor participación, el 47,9%, del tamaño del mercado de macronutrientes secundarios en 2025, impulsado por su papel vital en la formación de aminoácidos y el desarrollo del aceite en la canola y la soja. El segmento crece de manera constante gracias al abundante azufre elemental derivado de refinerías que sustenta precios competitivos. Se proyecta que el calcio crezca a la CAGR más rápida del 5,8% de 2026 a 2031, a medida que los agricultores abordan la acidificación del suelo y los requisitos de firmeza de los frutos en los huertos. La demanda de magnesio se centra en las cuotas de horticultura de alto valor que recompensan los niveles óptimos de clorofila. La ventaja de costo del azufre y su amplia necesidad en los cultivos lo mantendrán firmemente en primer lugar, pero la acelerada adopción del calcio tanto en la agricultura a campo abierto como en la agricultura en entornos controlados señala una brecha que se estrecha.
La mayor desulfurización en refinerías de América del Norte, Oriente Medio y Asia garantiza un suministro estructuralmente abundante de azufre crudo, apoyando la expansión de la capacidad granular y en pastillas. La fertigación de precisión desbloquea el potencial del calcio y el nitrato en invernaderos de tomate y pimiento, reforzando los márgenes para las líneas de productos solubles. El magnesio mantiene su papel especializado en las verduras de hoja y las frutas tropicales, donde la retención del color es innegociable para los mercados de exportación.



Por Modo de Aplicación:
La Aplicación en Suelo Mantiene su Posición Dominante Mientras la Fertigación se AceleraLa aplicación en suelo representó el 76,5% de la participación del mercado de micronutrientes secundarios en 2025, lo que refleja la familiaridad de los agricultores y la compatibilidad con la maquinaria. Los distribuidores y sembradoras neumáticas establecidos acomodan los gránulos de Ca-Mg-S cogranulados sin cambios en el flujo de trabajo. Se proyecta que el tamaño del mercado de macronutrientes secundarios para fertigación crezca a la CAGR más rápida del 6,1% de 2026 a 2031, impulsado por la proliferación de invernaderos e incentivos de reconversión de riego por goteo. Los pulverizados foliares llenan nichos cuando es esencial la corrección rápida de deficiencias, particularmente en bloques de uva de mesa premium.
Los macronutrientes secundarios líquidos logran eficiencias de absorción hasta un 20% más altas que las aplicaciones equivalentes en campo, lo que persuade a los inversores en invernaderos de alta tecnología a integrar inyectores en línea. Los desarrolladores de aplicación en suelo contrarrestan añadiendo inhibidores de ureasa y recubrimientos poliméricos que moderan la liberación de nutrientes, manteniendo su relevancia en los cultivos de campo. Las formulaciones foliares contienen surfactantes y agentes quelantes que aceleran la absorción foliar, aunque sus volúmenes siguen siendo modestos en comparación con los de los gránulos y líquidos.
Por Tipo de Cultivo:
Los Cultivos de Campo Dominan la Mayor Participación, Mientras los Cultivos Hortícolas se Expanden RápidamenteLos cultivos de campo representaron la mayor participación con el 44,8% en 2025, debido a la vasta área bajo cultivo de trigo, maíz, soja y colza. El suministro estable de materias primas y las recomendaciones bien definidas impulsan una demanda predecible año tras año. Se proyecta que los cultivos hortícolas crezcan a la CAGR más rápida del 5,9% de 2026 a 2031, impulsados por el aumento de los ingresos disponibles, que incrementan la demanda de frutas y verduras de alta calidad. Los nichos de césped y ornamentales dependen de las primas de calidad visual que respaldan insumos especializados de mayor calidad.
Los contratos de proteína del suelo en el trigo incentivan el abonado superficial con azufre, mientras que los procesadores de canola pagan bonificaciones por contenido de aceite que justifican las mezclas incrementales de Mg-S. Los productores de pimiento morrón en invernadero en Turquía y España utilizan calcio y nitrato mediante fertigación para prevenir la podredumbre apical, impulsando así la demanda hortícola. Los campos de golf en el Cinturón del Sol aplican sulfato de magnesio para mantener el color del césped durante períodos de alta evapotranspiración, lo que subraya las oportunidades en microsegmentos.

Análisis Geográfico
Mercado de Macronutrientes Secundarios en Asia-Pacífico
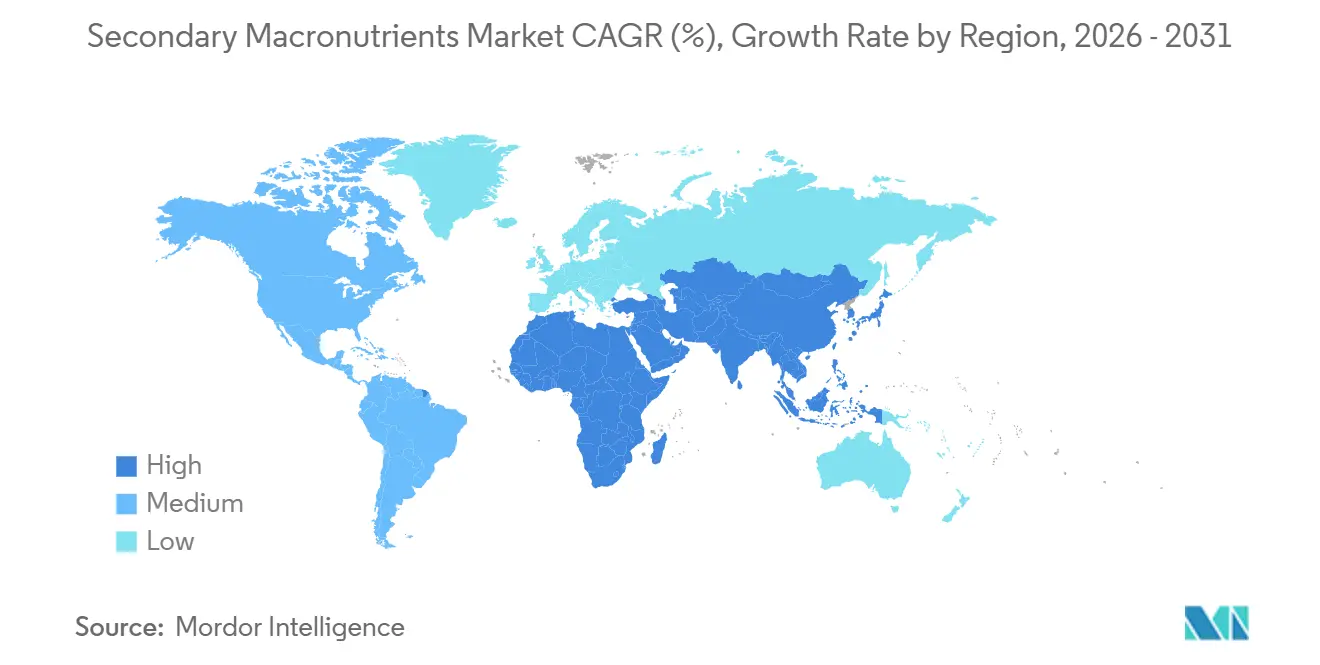
Asia-Pacífico representó la mayor participación con el 40,0% en 2025 y se proyecta que crezca a la CAGR más rápida del 5,8% de 2026 a 2031. La modernización respaldada por el gobierno en China, India y el Sudeste Asiático combina subsidios para la salud del suelo con servicios de extensión que promueven programas de nutrición equilibrada. El área de caña de azúcar en Tailandia y Vietnam por sí sola eleva la demanda de azufre en dos dígitos, mientras que el área de invernaderos en la provincia de Shandong impulsa las importaciones de calcio líquido. Las diversas zonas agroclimáticas de la región crean bolsas de demanda multifacéticas que los proveedores globales atienden a través de carteras de grados específicos para cada región.
Mercado de Macronutrientes Secundarios en América del Norte y Europa
América del Norte disfruta de una adopción madura y se centra en las ganancias de eficiencia. Las normativas de diésel con contenido ultrabajo de azufre garantizan un suministro constante de azufre elemental, reduciendo la volatilidad de precios. Los agricultores integran aplicadores de tasa variable para hacer coincidir las prescripciones de nutrientes secundarios con los mapas de rendimiento. Europa prioriza el abastecimiento de economía circular, pero lucha con los prolongados plazos de REACH para los productos reciclados. Las aplicaciones de calcio son prominentes a medida que los agricultores neutralizan los insumos de nitrógeno acidificantes, especialmente en Alemania y Polonia.
Mercado de Macronutrientes Secundarios en América del Sur y Oriente Medio y África
América del Sur presenta una dicotomía: Brasil, la potencia del continente, aumenta el uso de macronutrientes secundarios a medida que los molinos de soja y azúcar demandan mayores niveles de proteína y sacarosa. Argentina se rezaga bajo restricciones crediticias que frenan el gasto discrecional. Oriente Medio y África demuestran un creciente interés en el nitrato de calcio para la agricultura protegida; los proyectos de seguridad alimentaria de Arabia Saudita y los clusters de invernaderos egipcios impulsan el crecimiento desde una base pequeña. Estos corredores emergentes están añadiendo gradualmente peso al mercado de macronutrientes secundarios.
Panorama Competitivo
Concentración del Mercado
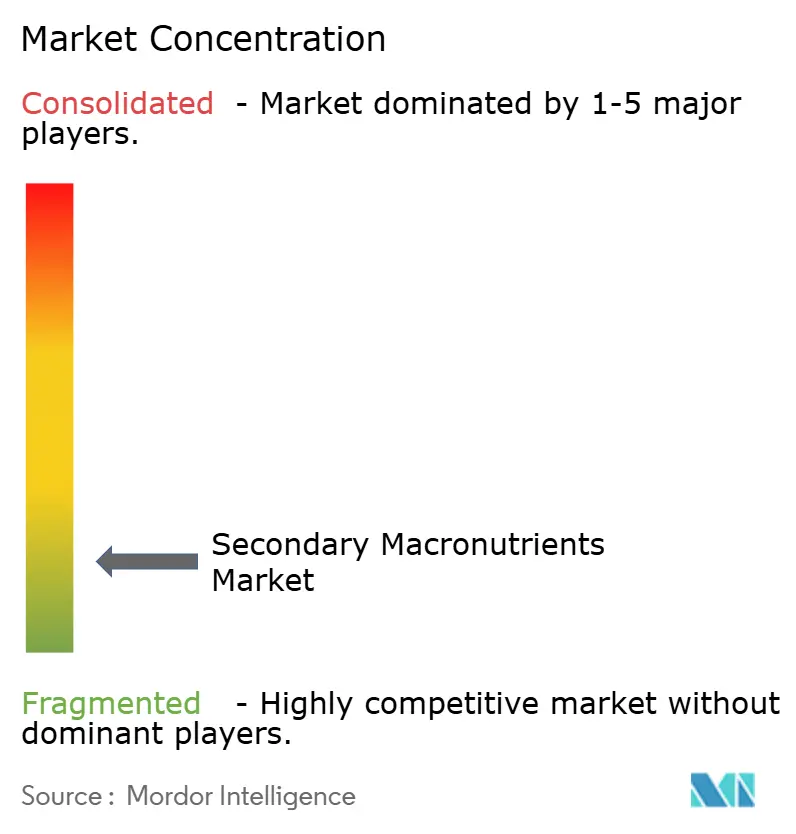
El mercado de macronutrientes secundarios está muy fragmentado en 2025, con ICL Group Ltd, K+S Aktiengesellschaft, Koch Industries Inc., The Mosaic Company y Yara International ASA como principales actores clave. Los principales actores como Yara International y Mosaic se apoyan en una logística de distribución extensa y plataformas propietarias de asesoramiento en nutrición de cultivos. Refuerzan sus carteras mediante integración hacia atrás. La expansión de Yara en el manejo de azufre de refinería es un ejemplo reciente.
Las empresas regionales prosperan adaptando los grados a las químicas del suelo locales y ofreciendo servicios integrados que combinan pruebas, mezcla personalizada y micrologística. Las capacidades de cogranulación se están convirtiendo en activos definitorios, con licenciantes de tecnología firmando acuerdos multiplanta en América del Sur y África. Las solicitudes de patentes aumentan en mezclas líquidas de liberación controlada y mejoradas con surfactantes, lo que subraya la rivalidad continua en I+D incluso a niveles modestos de participación de mercado.
Los mandatos de sostenibilidad aceleran el interés en el yeso derivado de residuos y el magnesio de las salmueras de desalinización, áreas donde los nuevos participantes ágiles desafían a los titulares. Sin embargo, los prolongados procesos regulatorios en Europa frenan la escalada rápida. Las alianzas estratégicas entre las refinerías de energía que suministran azufre elemental y los convertidores de fertilizantes siguen siendo fundamentales para el liderazgo en costos. A medida que las curvas de costos se aplanan, la competencia técnica en asesoramiento está emergiendo como la principal palanca de diferenciación.
Líderes de la Industria de Macronutrientes Secundarios
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
Koch Industries Inc.
-
The Mosaic Company
-
Yara International ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Macronutrientes Secundarios Empresas cubiertas en este informe
- Coromandel International Ltd.
- Deepak fertilizers & Petrochemicals Corporation Ltd
- Grupa Azoty S.A. (Compo Expert)
- Haifa Chemicals Ltd.
- ICL Group Ltd
- K+S Aktiengesellschaft
- Koch Industries Inc.
- The Mosaic Company
- Yara International ASA
- EuroChem Group AG
- Tessenderlo Group NV
- SML Limited
- OCP S.A.
- Sociedad Química y Minera de Chile S.A.
- Kugler Company
Desarrollos recientes de la industria en Mercado de Macronutrientes Secundarios
- Febrero de 2026: Grupa Azoty S.A. (Compo Expert) lanzó DuoS, un fertilizante de nitrógeno-azufre que contiene calcio. Su formulación incluye un 13% de azufre y un 5,7% de calcio, cubriendo directamente dos macronutrientes secundarios.
- Marzo de 2025: Coromandel International Limited duplicó la capacidad de pastillas de azufre en Visakhapatnam a 50.000 toneladas métricas para asegurar un suministro constante de materia prima para los productos de azufre bentonítico.
- Febrero de 2025: Haifa Group introdujo Haifa Soluble DUO, un fertilizante soluble en agua que contiene calcio diseñado para fertigación. Sus dos formulaciones contienen un 10% y un 34% de óxido de calcio, respectivamente.
Alcance del Informe Global del Mercado de Macronutrientes Secundarios
Los nutrientes secundarios son nutrientes vegetales esenciales requeridos en cantidades moderadas para un crecimiento saludable. Incluyen calcio, magnesio y azufre, que apoyan el desarrollo de la pared celular, la formación de clorofila, la fotosíntesis, la síntesis de proteínas y la mejora de la calidad y el rendimiento de los cultivos.
El informe del mercado de macronutrientes secundarios está segmentado por tipo (calcio, magnesio y azufre), por modo de aplicación (fertigación, foliar y suelo), por tipo de cultivo (cultivos de campo, cultivos hortícolas y césped y ornamentales), y por geografía (América del Norte, América del Sur, Asia-Pacífico, Europa, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
| Simple | Macronutrientes Secundarios | Calcio |
| Magnesio | ||
| Azufre |
| Fertigación |
| Foliar |
| Suelo |
| Cultivos de Campo |
| Cultivos Hortícolas |
| Césped y Ornamentales |
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Asia-Pacífico | Australia |
| Bangladés | |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Oriente Medio | Arabia Saudita |
| Turquía | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo | Simple | Macronutrientes Secundarios | Calcio |
| Magnesio | |||
| Azufre | |||
| Por Modo de Aplicación | Fertigación | ||
| Foliar | |||
| Suelo | |||
| Por Tipo de Cultivo | Cultivos de Campo | ||
| Cultivos Hortícolas | |||
| Césped y Ornamentales | |||
| Por Geografía | América del Norte | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| América del Sur | Argentina | ||
| Brasil | |||
| Resto de América del Sur | |||
| Asia-Pacífico | Australia | ||
| Bangladés | |||
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Francia | ||
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Rusia | |||
| España | |||
| Ucrania | |||
| Reino Unido | |||
| Resto de Europa | |||
| Oriente Medio | Arabia Saudita | ||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Nigeria | ||
| Sudáfrica | |||
| Resto de África | |||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Macronutrientes Secundarios: Ca, Mg y S
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutriente consumido por hectárea de tierra de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos de Campo: Cereales, Leguminosas, Oleaginosas y Cultivos de Fibra. Horticultura: Frutas, Verduras, Cultivos de Plantación y Especias, Césped y Ornamentales
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar los requisitos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, solubles en agua, etc. |
| Fertilizante Especializado | Utilizado para mejorar la eficiencia y la disponibilidad de nutrientes, aplicado a través del suelo, foliar y fertigación. Incluye fertilizantes de liberación controlada (CRF), fertilizantes de liberación lenta (SRF), fertilizantes líquidos y fertilizantes solubles en agua. |
| Fertilizantes de Liberación Controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes para el cultivo durante todo su ciclo de vida. |
| Fertilizantes de Liberación Lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para garantizar la disponibilidad de nutrientes para el cultivo durante un período más prolongado. |
| Fertilizantes Foliares | Consisten tanto en fertilizantes líquidos como solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes Solubles en Agua | Disponibles en diversas formas, incluidos líquidos, polvos, etc., utilizados en el modo de aplicación foliar y de fertigación de fertilizantes. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de riego, como riego por goteo, microrriego, riego por aspersión, etc. |
| Amoniaco Anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Superfosfato Simple (SSP) | Fertilizante fosfórico que contiene solo fósforo con un contenido menor o igual al 35%. |
| Superfosfato Triple (TSP) | Fertilizante fosfórico que contiene solo fósforo con un contenido superior al 35%. |
| Fertilizantes de Eficiencia Mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales, incluida la distribución al voleo, la colocación en hileras, la incorporación al suelo mediante arado, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante métodos foliares y de fertigación. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




