
Tamaño y Cuota del Mercado de Equipos de Ventilación de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
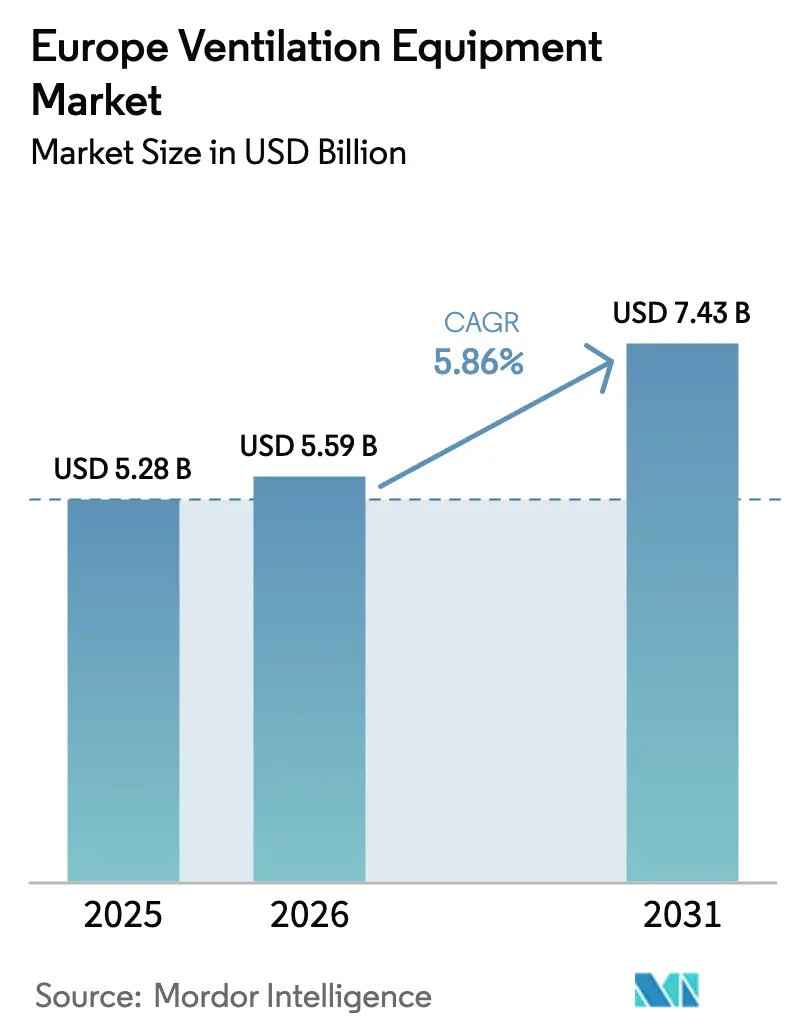
| Tamaño del mercado en el año base (2025) | 5.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.86 % |
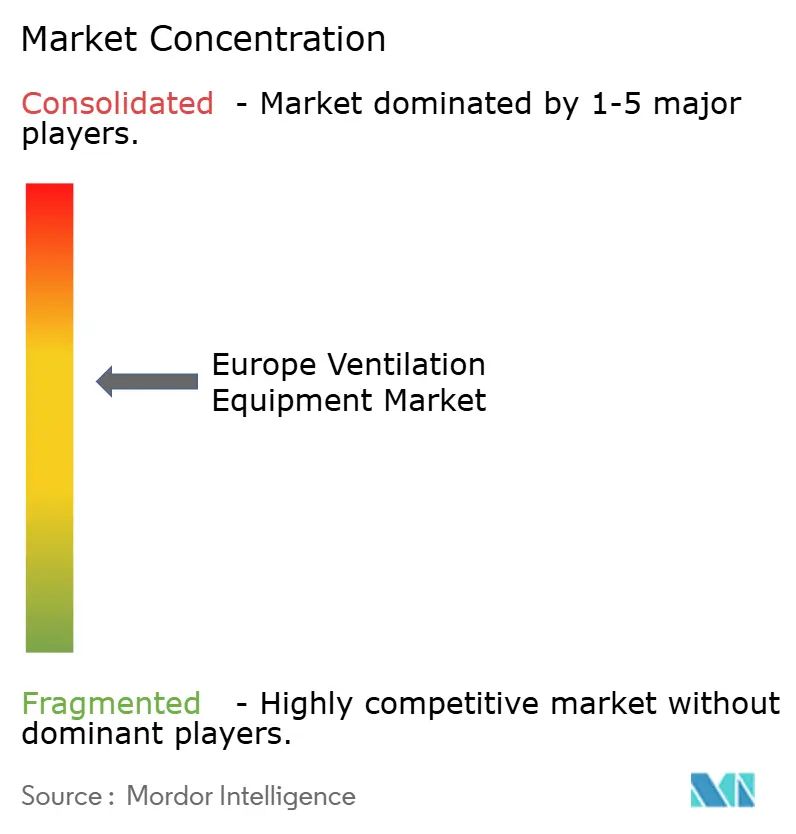
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Ventilación de Europa por Mordor Intelligence
Se espera que el tamaño del mercado de equipos de ventilación de Europa crezca de USD 5,28 mil millones en 2025 a USD 5,59 mil millones en 2026 y se prevé que alcance USD 7,43 mil millones en 2031 a una CAGR del 5,86% durante 2026-2031. La demanda se está acelerando a medida que los requisitos de la Directiva sobre el Rendimiento Energético de los Edificios (EPBD) exigen eficiencias de recuperación de calor de al menos el 75%, lo que obliga a pasar de los sistemas de extracción únicamente a la ventilación equilibrada con recuperación de calor. Los objetivos de calidad del aire interior tras la pandemia, las rápidas renovaciones de viviendas sociales y la expansión de los centros de datos están reforzando las decisiones de adquisición, mientras que la escasez de instaladores y la volatilidad de las materias primas moderan el crecimiento a corto plazo. Los líderes del mercado están añadiendo controles digitales y mantenimiento predictivo para diferenciarse, y los diseños híbridos de modo mixto están ganando terreno a medida que los propietarios de edificios equilibran el consumo energético con el confort de los ocupantes. El mercado de equipos de ventilación europeo está, por tanto, posicionado para una expansión resiliente de dígito medio a pesar de los obstáculos del lado de la oferta.
Conclusiones Clave del Informe
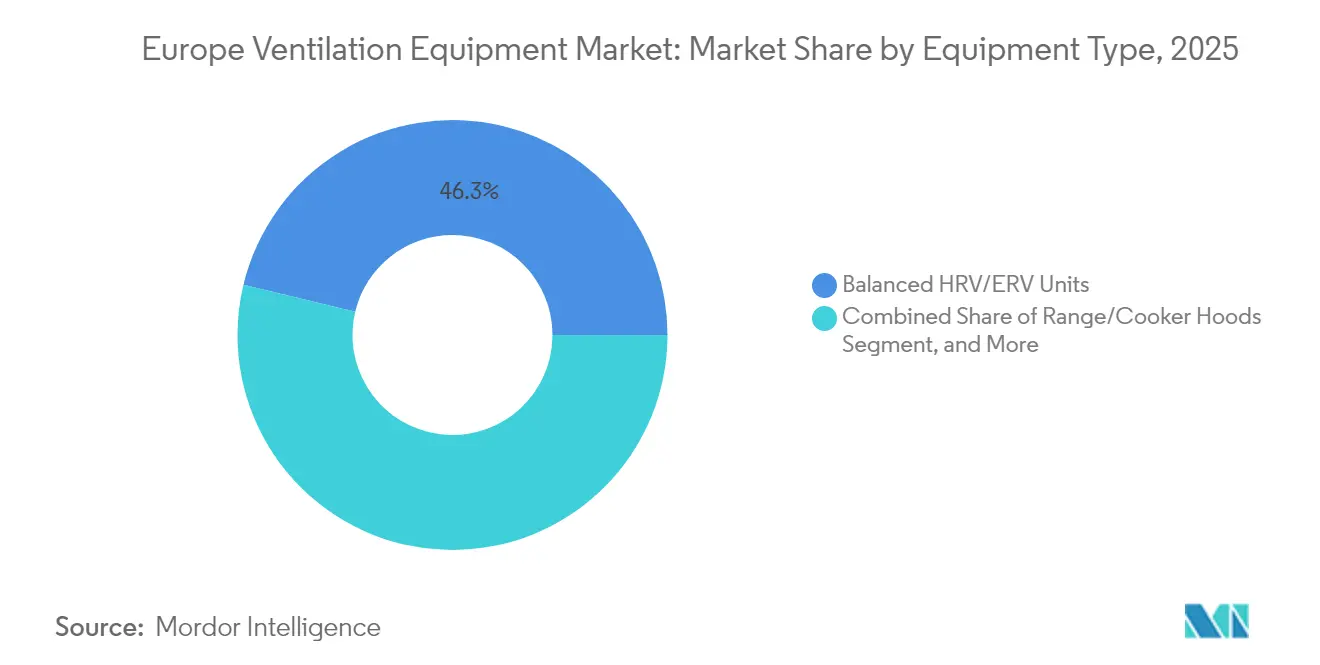
- Por tipo de equipo, las unidades equilibradas HRV/ERV representaron el 46,25% de la cuota del mercado de equipos de ventilación europeo en 2025, mientras que se prevé que las campanas extractoras/de cocina crezcan a una CAGR del 7,22% hasta 2031.
- Por mecanismo de ventilación, los sistemas centralizados con conductos representaron el 55,15% del tamaño del mercado de equipos de ventilación europeo en 2025; se proyecta que las soluciones híbridas se expandan a una CAGR del 6,88% hasta 2031.
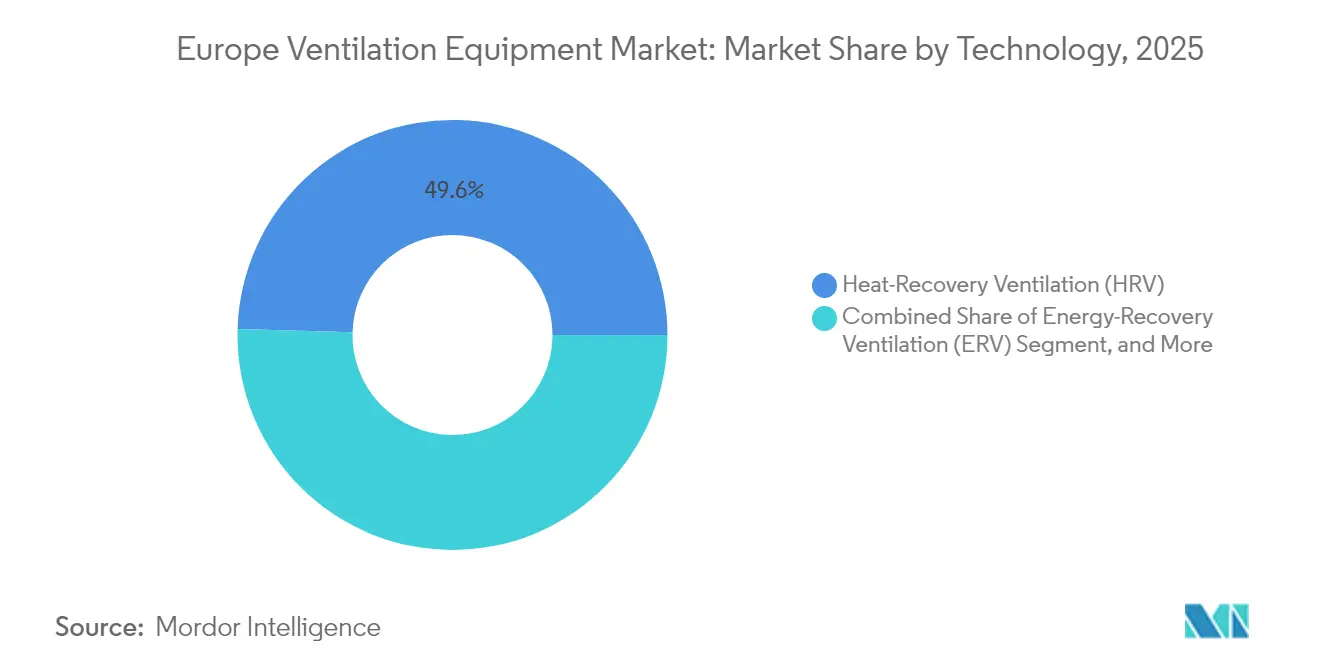
- Por tecnología, la HRV capturó el 49,55% de la cuota del mercado de equipos de ventilación europeo en 2025, y la ERV avanza a una CAGR del 7,36%.
- Por usuario final, los edificios residenciales representaron el 52,95% del tamaño del mercado de equipos de ventilación europeo en 2025, aunque las instalaciones industriales lideraron el crecimiento con una CAGR del 7,31%.
- Por aplicación, los espacios de estar dominaron con una cuota del 46,12% del mercado de equipos de ventilación europeo en 2025; se espera que la ventilación de salas de procesos/salas limpias y centros de datos registre la CAGR más rápida del 7,65%.
- Por país, Alemania lideró con una cuota del 30,85% del mercado de equipos de ventilación europeo en 2025, mientras que se proyecta que España registre la CAGR más alta del 7,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los estándares de eficiencia energética exigidos por la EPBD | +1.8% | Toda la UE; más intenso en Alemania, Países Bajos y Francia | Mediano plazo (2-4 años) |
| Ola rápida de renovaciones para la mitigación del moho en viviendas sociales | +1.2% | Reino Unido, Irlanda, Países Bajos; extensión al norte de Europa | Corto plazo (≤ 2 años) |
| Enfoque post-COVID en la calidad del aire interior en los lugares de trabajo | +1.0% | Alemania, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| La electrificación impulsa la demanda de ventilación con recuperación de calor | +0.9% | Norte y Centro de Europa | Largo plazo (≥ 4 años) |
| Cambio hacia sistemas MVHR descentralizados en proyectos de renovación | +0.7% | Alemania, Austria, Suiza, Francia | Mediano plazo (2-4 años) |
| Crecientes cargas de refrigeración en centros de datos | +0.6% | Irlanda, Países Bajos, Alemania, países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Estándares de Eficiencia Energética Exigidos por la EPBD
La EPBD revisada exige edificios de consumo de energía casi nulo a partir de 2030, obligando a los diseñadores a especificar ventilación mecánica con eficiencias de recuperación de calor ≥75%.[1]Comisión Europea, "Directiva (UE) 2024/1275 sobre el rendimiento energético de los edificios (refundición)," Diario Oficial de la Unión Europea, eur-lex.europa.eu Alemania aplica la norma de forma rigurosa, con estados federales que exigen sistemas de recuperación de calor en proyectos multifamiliares de más de cuatro unidades. Las disposiciones de la ola de renovación que apuntan a una mejora anual del rendimiento del 3% favorecen las unidades MVHR descentralizadas, que evitan modificaciones intrusivas en los conductos. El cumplimiento de la EN 15251 y la ISO 16814 respalda la adopción de equipos HRV/ERV equilibrados capaces de documentar los ahorros energéticos para los informes regulatorios. Como resultado, el mercado de equipos de ventilación europeo está pivotando hacia unidades de alta eficiencia tanto en los segmentos residenciales como comerciales.
Enfoque Post-COVID en la Calidad del Aire Interior en los Lugares de Trabajo
La guía actualizada del ECDC eleva las tasas mínimas de ventilación a 10 L/s por persona, lo que impulsa mejoras de capacidad en las oficinas existentes.[2]Centro Europeo para la Prevención y el Control de Enfermedades, "Sistemas de calefacción, ventilación y aire acondicionado en el contexto de la COVID-19," ecdc.europa.eu Grandes empleadores alemanes como SAP y Siemens han añadido sistemas de volumen de aire variable conectados a sensores de ocupación, valorando los datos de calidad del aire en tiempo real por encima de las métricas puramente energéticas. La ventilación integrada con IoT que reporta niveles de partículas, CO₂ y humedad se está convirtiendo en estándar en lugar de premium. Los proveedores que combinan paneles de análisis con equipos obtienen preferencia, reforzando la digitalización en todo el mercado de equipos de ventilación europeo.
La Electrificación Impulsa la Demanda de Ventilación con Recuperación de Calor
Las prohibiciones del norte de Europa sobre la calefacción con combustibles fósiles aumentan la dependencia de las bombas de calor, haciendo que la ventilación con recuperación de calor sea esencial para mantener los objetivos de coeficiente de rendimiento. Los paquetes integrados de HRV con bomba de calor mejoran la eficiencia estacional y aplanan los perfiles de carga pico, abordando las restricciones de la red en Dinamarca, Irlanda y Suecia. Los edificios comerciales adoptan la misma lógica, combinando ERV con bombas de calor de gran capacidad para moderar los picos eléctricos en invierno. El mercado de equipos de ventilación europeo se beneficia, por tanto, de las políticas de electrificación que favorecen las soluciones de recuperación de energía.
Ola Rápida de Renovaciones para la Mitigación del Moho en Viviendas Sociales
La Ley Awaab obliga a los propietarios de viviendas del Reino Unido a reparar la humedad y el moho dentro de plazos específicos, catalizando un presupuesto de renovación de EUR 3.100 millones centrado en soluciones de ventilación de entrada positiva y extracción mecánica. Propuestas similares en Irlanda y los Países Bajos amplían la demanda de unidades controladas por humedad con funciones de impulso automático. Los fabricantes que ofrecen productos PIV de fácil instalación reducen las molestias a los inquilinos y el tiempo de instalación, apoyando un despliegue rápido. Esta oleada de renovaciones está acelerando los ciclos de caja en todo el mercado de equipos de ventilación europeo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de instaladores certificados e ingenieros de puesta en marcha | -1.4% | Alemania, Países Bajos, Reino Unido | Mediano plazo (2-4 años) |
| Precios volátiles de materias primas que inflan los costes de ventiladores/motores | -1.1% | Todos los mercados europeos | Corto plazo (≤ 2 años) |
| Normativas de seguridad contra incendios en la estructura del edificio que limitan los trazados de conductos | -0.8% | Reino Unido, Irlanda; extendiéndose a la UE | Largo plazo (≥ 4 años) |
| Riesgos de corriente cruzada en diseños híbridos naturales-mecánicos | -0.5% | Sur de Europa, Mediterráneo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Instaladores Certificados e Ingenieros de Puesta en Marcha
El sector carece de aproximadamente 40.000 técnicos cualificados, lo que prolonga los calendarios de los proyectos una media de ocho semanas y eleva los costes de instalación entre un 25 y un 30%.[3]Asociación Central de Servicios de Construcción de Alemania (ZVSHK), "Informe sobre la Escasez de Mano de Obra 2024," zvshk.de Alemania experimenta la mayor brecha, pero la escasez es visible en todo el norte de Europa. El equilibrado complejo de HRV y la puesta en marcha digital requieren habilidades especializadas que los programas de formación actuales no pueden suministrar. Los fabricantes responden con unidades plug-and-play y aplicaciones de puesta en marcha remota, aunque la restricción sigue moderando el crecimiento en el mercado de equipos de ventilación europeo.
Precios Volátiles de Materias Primas que Inflan los Costes de Ventiladores/Motores
Los futuros del aluminio oscilaron entre USD 2.100 y 2.800 por tonelada métrica en 2024, elevando la participación de las materias primas en el coste de producción al 50%. Los ajustes de precios repetidos comprimen los márgenes y deprimen el volumen en las renovaciones residenciales sensibles al precio. Fabricantes como FläktGroup cubren contratos y rediseñan carcasas para reducir el contenido metálico. Si bien el almacenamiento estratégico de inventario absorbe los impactos, la volatilidad sigue siendo un lastre a corto plazo para el mercado de equipos de ventilación europeo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Unidades HRV/ERV Lideran la Transformación del MercadoLas unidades equilibradas HRV/ERV representaron el 46,25% del tamaño del mercado de equipos de ventilación europeo en 2025, ya que el cumplimiento de la EPBD impulsó la adopción en la construcción y la renovación. Se proyecta que las campanas extractoras/de cocina crezcan a una CAGR del 7,22%, impulsadas por las mejoras de cocinas y la expansión de los establecimientos de hostelería.
La fuerte alineación con las políticas significa que HRV/ERV seguirá siendo el ancla de las combinaciones de productos, con la adquisición de Robert Heath por parte de Daikin en 2024 añadiendo profundidad técnica a su cartera. Los ventiladores unidireccionales siguen siendo indispensables para el flujo de aire direccional en los centros de datos, mientras que los sistemas de suministro/extracción sostienen la demanda industrial. Estas tendencias refuerzan la migración de valor hacia las tecnologías de recuperación de energía dentro del mercado de equipos de ventilación europeo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Mecanismo de Ventilación:
Las Soluciones Híbridas Ganan TerrenoLos sistemas centralizados con conductos capturaron el 55,15% del tamaño del mercado de equipos de ventilación europeo en 2025, principalmente en nuevas construcciones comerciales. Se prevé que la ventilación híbrida de modo mixto se expanda a una CAGR del 6,88% a medida que el software de gestión de edificios optimiza entre los modos natural y mecánico bajo las directrices de la EN 16798.
Los operadores priorizan la flexibilidad; las soluciones híbridas reducen el consumo energético en las estaciones templadas y mantienen la calidad del aire interior durante la alta ocupación. Las unidades descentralizadas prosperan en renovaciones de edificios históricos o de viviendas sociales donde los conductos son impracticables. En conjunto, estos patrones diversifican la demanda de canales y apoyan la expansión sostenida del mercado de equipos de ventilación europeo.
Por Tecnología:
Los Sistemas ERV Aceleran el Crecimiento del MercadoLa HRV representó la mitad de las ventas de 2025, pero se prevé que la ERV la supere con una CAGR del 7,36% porque la recuperación de calor latente se adapta a entornos húmedos de procesos y centros de datos. La capacidad de la ERV para gestionar la humedad contrasta con el enfoque en el calor sensible de la HRV, ampliando su base de mercado potencial.
Los operadores de centros de datos buscan un control de ±5% de humedad relativa bajo la norma ISO 14644, impulsando la adopción de ERV en instalaciones de hiperescala. La PIV destaca en las renovaciones del Reino Unido al aliviar la condensación, mientras que la MEV sigue siendo relevante para la ventilación de bajo presupuesto. Las elecciones tecnológicas segmentan así el mercado de equipos de ventilación europeo por zona climática y aplicación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
Las Instalaciones Industriales Impulsan el CrecimientoLos edificios residenciales representaron el 52,95% del tamaño del mercado de equipos de ventilación europeo en 2025, gracias a las renovaciones respaldadas por subvenciones. Se proyecta que las instalaciones industriales, lideradas por los centros de datos, registren una CAGR del 7,31% hasta 2031 a medida que las inversiones de hiperescala se extienden desde Irlanda hasta Alemania.
Las plantas de fabricación integran la ventilación con sensores de seguridad laboral, mientras que los invernaderos requieren temperatura y humedad precisas para el rendimiento de los cultivos. Esta combinación diversifica los flujos de ingresos y eleva el mercado de equipos de ventilación europeo más allá de su núcleo residencial tradicional.
Por Área de Aplicación:
Los Centros de Datos Impulsan la Demanda de Ventilación de PrecisiónLos espacios de estar y dormitorio representaron el 46,12% de la cuota en 2025, reflejando la base residencial. La ventilación de salas de procesos/salas limpias y centros de datos crecerá a una CAGR del 7,65% a medida que los operadores exigen una estabilidad de temperatura de ±1 °C.
Las instalaciones de computación en el borde en España e Italia adoptan unidades de tratamiento de aire modulares con software de mantenimiento predictivo, reflejando las tendencias en salas limpias farmacéuticas. Estos nichos de alta especificación aceleran la premiumización dentro del mercado de equipos de ventilación europeo.
Análisis Geográfico
Mercado Alemán de Equipos de Ventilación
La prominencia de Alemania se deriva de cadenas de suministro maduras, una estricta legislación energética y la adopción temprana de la recuperación de calor. Las empresas nacionales perfeccionan sus productos para cumplir con los límites de potencia de ventiladores de 0,45 W/(m³/h) y luego exportan unidades de alta eficiencia por todo el continente, reforzando la cuota de mercado de Alemania del 30,85%. Sin embargo, la persistente escasez de instaladores limita la producción potencial y amplía los plazos de entrega.
Mercado Español de Equipos de Ventilación
La tasa de crecimiento anual compuesto (CAGR) proyectada del 7,88% para España refleja las subvenciones de renovación financiadas por la UE, las cláusulas de ventilación actualizadas del código de edificación CTE y las atractivas tarifas de energía renovable que atraen a operadores de centros de datos a hiperescala hacia el corredor del centro de datos post-pandémico de Madrid. Las reformas en viviendas urbanas densas y los parques industriales de nueva construcción convergen, consolidando a España como el nodo de mayor crecimiento dentro del mercado europeo de equipos de ventilación.
Mercado Europeo de Equipos de Ventilación
Francia, Italia y el Reino Unido registran un crecimiento estable de dígito medio. El requisito de simulación RE2020 de Francia integra la ventilación mecánica en cada nuevo diseño. El Superbonus modificado de Italia sigue financiando mejoras en la envolvente del edificio que desencadenan la instalación de unidades de recuperación de calor y ventilación (HRV), especialmente en el norte del país. El Reino Unido prioriza las reformas de mitigación del moho tras la Ley Awaab, favoreciendo las unidades de ventilación por insuflación positiva (PIV) y de extracción mecánica (MEV) que pueden instalarse sin necesidad de reubicar a los residentes. En conjunto, estos mercados sostienen la demanda en un mercado europeo de equipos de ventilación diversificado.
Panorama regulatorio
La política de la UE sigue siendo una palanca clave de la demanda para las especificaciones de ventilación, liderada por la refundición de la Directiva relativa a la eficiencia energética de los edificios, Directiva (UE) 2024/1275. La EPBD entró en vigor el 28 de mayo de 2024 y establece un plazo de transposición nacional del 29 de mayo de 2026, impulsando la adopción de ventilación mecánica energéticamente eficiente tanto en obra nueva como en procesos de renovación integral en los estados miembros de la UE.
En cuanto a equipos y controles, la EPBD refuerza los requisitos que atraviesan el diseño y la adquisición de sistemas de ventilación, incluidos mandatos para sistemas de automatización y control de edificios (BACS) en edificios no residenciales con sistemas de calefacción/refrigeración superiores a 290 kW (Artículo 13). Además, el Reglamento de Ecodiseño (UE) 1253/2014 sigue estableciendo umbrales base de rendimiento energético para las unidades de ventilación, y la direccionalidad de los gases F de la UE respalda el movimiento de los fabricantes hacia soluciones de menor PCA y refrigerantes naturales, visible en nuevas configuraciones de tratamiento de aire como las ofertas de Systemair que usan R290.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes (ventiladores, motores, intercambiadores de calor, controles/sensores, carcasas), diseño y ensamblaje OEM, y una ruta al mercado de múltiples capas a través de mayoristas nacionales, canales orientados a la especificación (ingenieros consultores y arquitectos), y ventas directas de OEM a grandes proyectos. El rendimiento instalado y el cumplimiento normativo sitúan la puesta en marcha en el centro de la captura de valor, por lo que instaladores certificados, especialistas en balanceo y socios de servicio se vuelven críticos para lograr los resultados de eficiencia y calidad del aire interior.
Los proveedores líderes combinan escala de fabricación con alcance de distribución y servicio de ciclo de vida. Systemair utiliza un modelo gestionado verticalmente que combina producción interna con cobertura de distribución internacional en 51 países, respaldando tanto retrofits residenciales estandarizados como proyectos comerciales e industriales complejos. La expansión y consolidación de canales también ayuda a profundizar el acceso local y la capacidad de aplicación, como lo demuestra Swegon Group al fortalecer su presencia regional mediante la adquisición de LaminAir AG (junio de 2026). Al mismo tiempo, el desarrollo de productos OEM se está orientando hacia unidades compactas y de instalación sencilla (incluidas arquitecturas de bomba de calor integradas) para reducir la mano de obra en obra y facilitar la ejecución por parte de los contratistas ante requisitos de rendimiento de edificios cada vez más estrictos.
Panorama Competitivo
El mercado muestra una concentración moderada; los cinco principales proveedores poseen aproximadamente el 45-50% de los ingresos. Systemair, Volution Group y Daikin anclan el campo con carteras multimarca, fábricas regionales y canales de adquisición. La compra de Fantech por parte de Volution en 2024 amplió sus canales en Asia-Pacífico y complementó su gama europea.[4]Volution Group plc, "Adquisición de Fantech Pty Ltd," volutiongroupplc.com Daikin incorporó a Robert Heath, con sede en el Reino Unido, para asegurar experiencia en HRV y contactos en viviendas sociales, fortaleciendo su posición en ventilación europea.
La capacidad digital diferencia las ofertas. La serie de unidades de tratamiento de aire GOLD con inteligencia artificial de Swegon predice fallos de componentes con seis meses de antelación, garantizando el tiempo de actividad para los clientes de centros de datos. TROX amplía los centros de formación para aliviar el cuello de botella de los instaladores y asegura contratos de servicio a largo plazo. Los fabricantes que incorporan sensores IoT, interfaces KNX y algoritmos de aprendizaje automático ganan licitaciones en concursos comerciales e industriales que valoran la visibilidad del ciclo de vida.
Persisten oportunidades de espacio en blanco para la ventilación híbrida, la refrigeración de computación en el borde y las unidades de renovación plug-and-play. Las empresas que integran algoritmos de ventilación natural con compuertas motorizadas apuntan a los climas mediterráneos sensibles a las corrientes cruzadas y los costes energéticos. Los ingenieros de materiales exploran intercambiadores de calor de polímero para reducir la exposición al aluminio. Estas vías de innovación sostienen la competencia y fomentan la diversidad técnica en todo el mercado de equipos de ventilación europeo.
Líderes de la Industria de Equipos de Ventilación de Europa
Systemair AB
Volution Group plc
Aldes Aéraulique S.A.
Daikin Industries Ltd.
Swegon AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Equipos de Ventilación
- Systemair AB
- Volution Group plc
- Aldes Aéraulique S.A.
- Daikin Industries Ltd.
- Swegon AB
- FläktGroup Holding GmbH
- TROX GmbH
- Helios Ventilatoren GmbH + Co KG
- Zehnder Group AG
- Lindab International AB
- Soler and Palau Sistemas de Ventilación S.L.U.
- Rosenberg Ventilatoren GmbH
- Blauberg Ventilatoren GmbH
- Nuaire Ltd.
- Dantherm Group A/S
- Brink Climate Systems B.V.
- Vostermans Ventilation B.V.
- KCVENTS Industrial Ventilation Co., Ltd.
- Vent-Axia Ltd.
- VENTS Joint-Stock Company
- Airbox Lufttechnik GmbH
- EXHAUSTO A/S
Lea el análisis de las empresas de mercado europeo de equipos de ventilación

Oportunidades de mercado y perspectivas futuras
La renovación impulsada por la regulación y las actualizaciones de cumplimiento crean espacio para soluciones empaquetadas que simplifican la entrega mientras documentan el rendimiento. La refundición de la EPBD (Directiva (UE) 2024/1275) y el hito de transposición del 29 de mayo de 2026 están orientando a propietarios de edificios y diseñadores hacia sistemas que combinan recuperación de calor, controles y resultados energéticos verificables. Esto amplía el espacio abordable para paquetes equilibrados de HRV/ERV y ventilación inteligente alineados con los requisitos BACS en instalaciones no residenciales de mayor tamaño, incluidas aquellas por encima del umbral de 290 kW mencionado en la directiva. También aumenta la demanda de equipos que puedan integrarse con plataformas de gestión de edificios y suministrar datos continuos de calidad ambiental interior.
Una segunda oportunidad se encuentra en la intersección entre electrificación y política de refrigerantes, donde los OEM pueden diferenciarse mediante paquetes integrados de tratamiento de aire y bomba de calor que utilizan refrigerantes de bajo PCA o naturales. El lanzamiento de Systemair en junio de 2026 de una unidad de tratamiento de aire con bomba de calor integrada que usa R290 ilustra la comercialización de productos alineada con la direccionalidad de los gases F de la UE. También responde a las limitaciones de capacidad de los instaladores al consolidar funciones en menos componentes instalados en campo. La expansión de canales mediante adquisiciones específicas favorece una entrada más rápida en nichos especializados y una mayor influencia en la especificación local, como refleja la adquisición por parte de Swegon de LaminAir AG en junio de 2026 para fortalecer su posición en Suiza.
Recent Industry Developments in Mercado Europeo de Equipos de Ventilación
- Junio de 2026: Systemair AB lanzó la unidad de tratamiento de aire Geniox HP DFN, con tecnología de bomba de calor integrada y el refrigerante R290. El lanzamiento amplía la oferta de HRV energéticamente eficientes de Systemair en el mercado de la UE y respalda el cumplimiento de las normativas de gases F de la UE en evolución, fortaleciendo su posición competitiva.
- Junio de 2026: Systemair AB obtuvo un contrato para suministrar soluciones especializadas de ventilación y deshumidificación para las instalaciones de natación Heleneholm en Malmö, Suecia. El proyecto amplía la base instalada en Europa y demuestra la demanda continua de sistemas avanzados y energéticamente eficientes en instalaciones públicas.
- Junio de 2026: Systemair AB anunció la unidad de tratamiento de aire Geniox HP DFN con tecnología de bomba de calor integrada y refrigerante R290, diseñada para alinearse con las próximas trayectorias regulatorias de la UE. El anuncio señala la capacidad de cumplir con requisitos de alto rendimiento para ventilación energéticamente eficiente en los mercados europeos.


Mercado Europeo de Equipos de Ventilación Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos el mercado europeo de equipos de ventilación como el valor de los equipos utilizados para mover, suministrar o extraer aire en edificios y espacios industriales. Esto incluye unidades de ventilación completas y sistemas empaquetados relacionados vendidos en los países europeos.
Exclusiones de alcance: Esta estimación excluye unidades de aire acondicionado independientes, equipos exclusivamente de calefacción, y hardware general de automatización de edificios, salvo que se venda como parte del paquete de equipos de ventilación.
Descripción general de la segmentación
- Por Tipo de Equipo
- Sistemas de Ventilación de Suministro/Extracción
- Unidades Equilibradas HRV/ERV
- Ventiladores Unidireccionales (Axiales, Centrífugos, de Tejado)
- Campanas Extractoras/de Cocina
- Por Mecanismo de Ventilación
- Sistemas Centralizados con Conductos
- Unidades Descentralizadas de Habitación
- Soluciones Híbridas (Modo Mixto)
- Por Tecnología
- Ventilación con Recuperación de Calor (HRV)
- Ventilación con Recuperación de Energía (ERV)
- Ventilación de Entrada Positiva (PIV)
- Ventilación de Extracción Mecánica (MEV)
- Por Industria de Usuario Final
- Edificios Residenciales
- Edificios Comerciales e Institucionales
- Instalaciones Industriales
- Agricultura y Entorno de Ambiente Controlado
- Por Área de Aplicación
- Espacios de Estar y Dormitorio
- Cuartos Húmedos (Cocinas, Baños)
- Salas de Procesos/Salas Limpias y Centros de Datos
- Invernaderos y Alojamiento de Ganado
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Bélgica
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayudó a establecer los límites externos para la demanda, la regulación y la actividad de construcción antes de modelar el valor del mercado. Utilizamos fuentes públicas como los indicadores de Eurostat sobre construcción y renovación, documentación de la Comisión Europea vinculada a la Directiva relativa a la eficiencia energética de los edificios, y referencias normativas de organismos como CEN.
Para vincular la demanda con las categorías de equipos, también revisamos estadísticas y comentarios de la industria de acceso libre de fuentes como Eurovent y asociaciones nacionales de construcción y HVAC, seguido de flujos comerciales aduaneros cuando resultó pertinente. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa empresarial de reputación para comprender la combinación de productos y las tendencias de precios habituales. También empleamos una suscripción de pago para datos financieros de empresas y una base de datos de patentes de manera selectiva para contrastar la dirección de los ingresos y el enfoque de innovación. Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes para recopilar, validar y aclarar los datos y supuestos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa el gasto en equipos en Europa por aplicación y país, y luego verificar si los volúmenes modelados y los rangos de precios coincidían con lo que el mercado realmente está observando. Hablamos con una combinación de fabricantes, distribuidores, instaladores, consultores y grandes compradores en los principales centros de demanda europeos. Su retroalimentación se utilizó para cerrar brechas sobre ciclos de reemplazo, adopción de recuperación de calor y evolución del precio de venta promedio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 16% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la producción de construcción, la intensidad de renovación y las necesidades de reemplazo del parque edificado se traducen en una demanda de ventilación probable, y luego se asignan a las categorías de equipos utilizadas en proyectos europeos. Una vez construido el conjunto de demanda, los valores se derivan aplicando la combinación por país y los rangos de precios que fueron sometidos a pruebas de estrés mediante verificaciones primarias.
El modelo hace seguimiento de insumos que mueven materialmente este mercado, incluidas las finalizaciones de viviendas nuevas, las adiciones de superficie no residencial, las tasas de renovación, la adopción de ventilación equilibrada con recuperación de calor, las bandas de capacidad típicas de unidades de tratamiento de aire para proyectos comerciales, y los movimientos de precios observados para ventiladores y unidades empaquetadas. Cuando los datos son escasos por país o subcategoría, las brechas se llenan utilizando indicadores proxy, como estructuras similares del parque edificado y la dirección de los flujos comerciales, y luego se ajustan tras entrevistas que señalan diferencias locales.
Para la previsión, se utiliza un análisis de escenarios en torno a las perspectivas de construcción, el impulso de la renovación y la presión regulatoria. El caso central se ancla al consenso de expertos más consistente. Luego se aplican verificaciones ascendentes de manera selectiva, como consolidar los ingresos de proveedores muestreados, los patrones de venta a través de canales, y una simple comprobación de sentido común de volumen por precio de venta promedio. Esto ayuda a evitar sobrestimar los totales en años con instalaciones débiles.
Validación de datos y ciclo de actualización
Ejecutamos múltiples pasos de validación para que las cifras finales no dependan de una sola serie de datos ni de la opinión de una sola entrevista. Los resultados del modelo se comparan con señales independientes, como la dirección del gasto en construcción, las tendencias de pedidos reportadas y los comentarios de envíos a nivel de categoría, y luego se marcan las excepciones para una revisión más profunda.
Antes de la aprobación final, los supuestos y cálculos son revisados por otro analista, y se activa un seguimiento adicional cuando el resultado de un país o la tasa de crecimiento parece inconsistente con la actividad de mercado observada. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando cambios regulatorios importantes, shocks de demanda o cambios de precios afectan materialmente las perspectivas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado europeo de equipos de ventilación de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los equipos de ventilación en Europa pueden diferir porque los investigadores no siempre consideran el mismo conjunto de productos, las mismas aplicaciones de edificios o el mismo momento para precios y divisas. Las diferencias también aparecen cuando una estimación se apoya más en los envíos y otra se apoya más en el valor instalado en los edificios.
La principal brecha proviene de si solo se trata la facturación de unidades industriales de tratamiento de aire como todo el mercado, o si también se cuentan los equipos de ventilación residenciales y comerciales, y luego se dividen por aplicación con bandas de precios que coinciden con el comportamiento de compra local. Algunas fuentes también reportan una trayectoria de recuperación agresiva tras años débiles de construcción, mientras que otras mantienen un escenario base más plano, ya que el momento de la renovación y la capacidad de los instaladores pueden ralentizar la conversión de la intención en compras.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,59 mil millones USD (2026) | |
| Editorial del Sector A | 7,00 mil millones USD (2030) | Utiliza una perspectiva de valor de envíos hasta 2030 que mezcla amplias categorías de ventiladores con unidades de tratamiento de aire, y puede aplicar una tendencia de precios más suavizada que eleva el valor en comparación con un enfoque de combinación por país. |
| Asociación Sectorial B | 2,03 mil millones USD (2024) | Hace seguimiento de las unidades industriales de suministro y extracción de aire por encima de un umbral de capacidad determinado, lo que excluye muchos productos de ventilación residencial y comercial ligera cubiertos en una visión de mercado completa. |
La tabla muestra que la dispersión se explica principalmente por el alcance y la alineación temporal, no solo por las expectativas de crecimiento. Por esto mantenemos la construcción del mercado ligada a conjuntos de demanda y agrupaciones de equipos claros, y esto también explica cómo cambia la elección del factor de brecha cuando las UTA industriales se tratan como un componente dentro del total más amplio, un enfoque de conteo aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de ventilación de Europa en 2026?
El tamaño del mercado de equipos de ventilación de Europa es de USD 5.590 millones en 2026 con un aumento proyectado a USD 7.430 millones para 2031.
¿Qué segmento lidera por tipo de equipo?
Las unidades equilibradas HRV/ERV representan el 46,25% de las ventas, la mayor cuota entre las categorías de equipos.
¿Qué país presenta la oportunidad de crecimiento más rápida?
Se prevé que España crezca a una CAGR del 7,88% gracias a las subvenciones de renovación financiadas por la UE y la expansión de la construcción de centros de datos.
¿Cuál es el principal impulsor de crecimiento hasta 2031?
El endurecimiento de los mandatos de eficiencia de la EPBD que exigen una efectividad de recuperación de calor ≥75% es el principal catalizador de crecimiento.
¿Por qué los sistemas de ventilación híbridos están ganando popularidad?
Los operadores de edificios prefieren los diseños híbridos que alternan entre los modos natural y mecánico para equilibrar los objetivos de calidad del aire interior con un menor consumo energético.
¿Qué tendencia competitiva destaca en el mercado?
Los proveedores están integrando mantenimiento predictivo basado en IoT y compatibilidad con la automatización de edificios para diferenciar sus carteras de equipos de ventilación.
Última actualización de la página el:


