
欧州換気設備市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
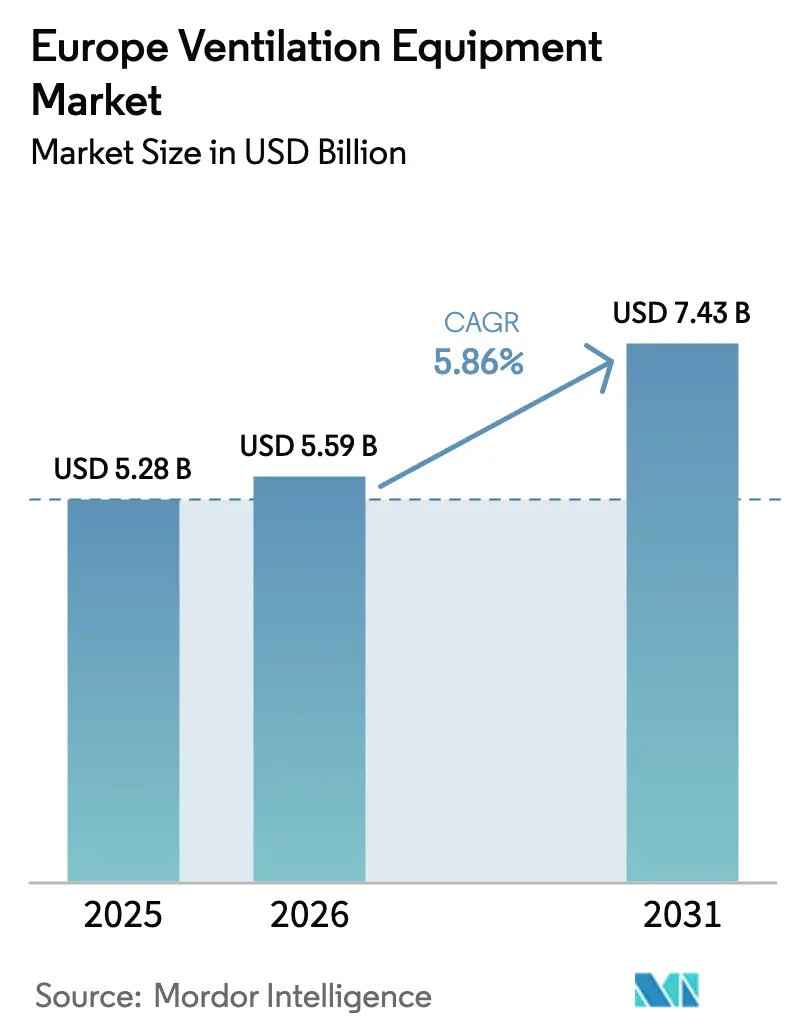
| 基準年の市場規模 (2025) | 5.28 十億米ドル |
| 市場規模 (2026) | 5.59 十億米ドル |
| 市場規模 (2031) | 7.43 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
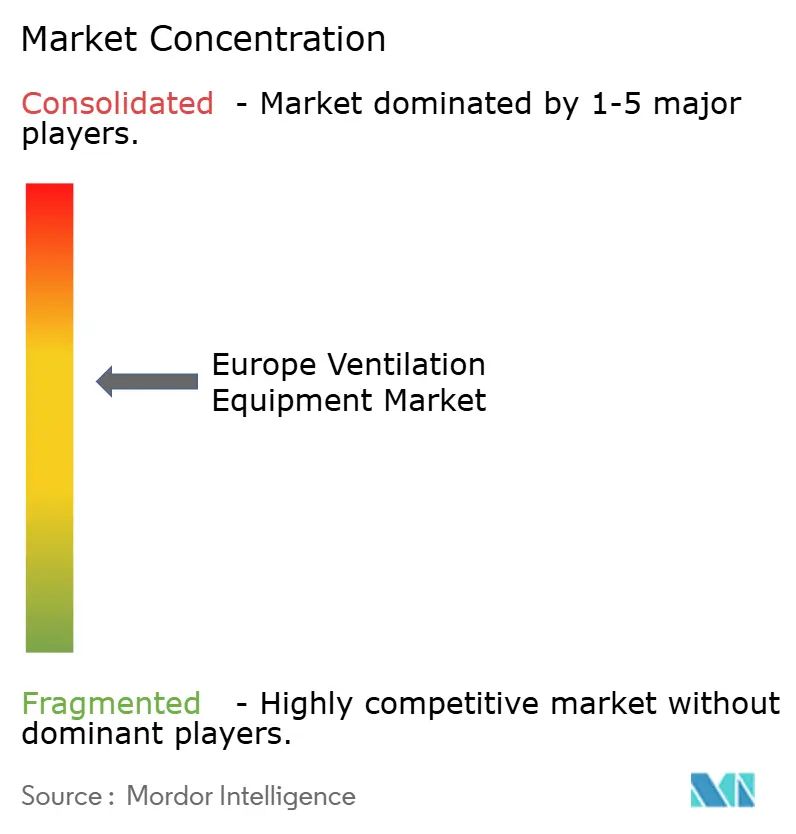
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州換気設備市場分析
欧州換気設備市場規模は、2025年の52億8,000万USDから2026年には55億9,000万USDへと成長し、2026年〜2031年の年平均成長率5.86%で2031年には74億3,000万USDに達すると予測されています。建築物エネルギー性能指令(EPBD)の義務要件が熱回収効率75%以上を求めているため、排気専用システムからバランス型熱回収換気への移行が加速し、需要が拡大しています。パンデミック後の室内空気質目標、急速な社会住宅の改修、データセンターの拡大が調達判断を後押しする一方、施工業者不足と原材料価格の変動が近期の成長を抑制しています。市場リーダーはデジタル制御と予知保全を付加して差別化を図っており、建物オーナーがエネルギー使用と居住者の快適性のバランスを取る中でハイブリッド混合モード設計が普及しつつあります。欧州換気設備市場は、供給側の逆風にもかかわらず、中一桁台の堅調な拡大が見込まれています。
レポートの主要ポイント
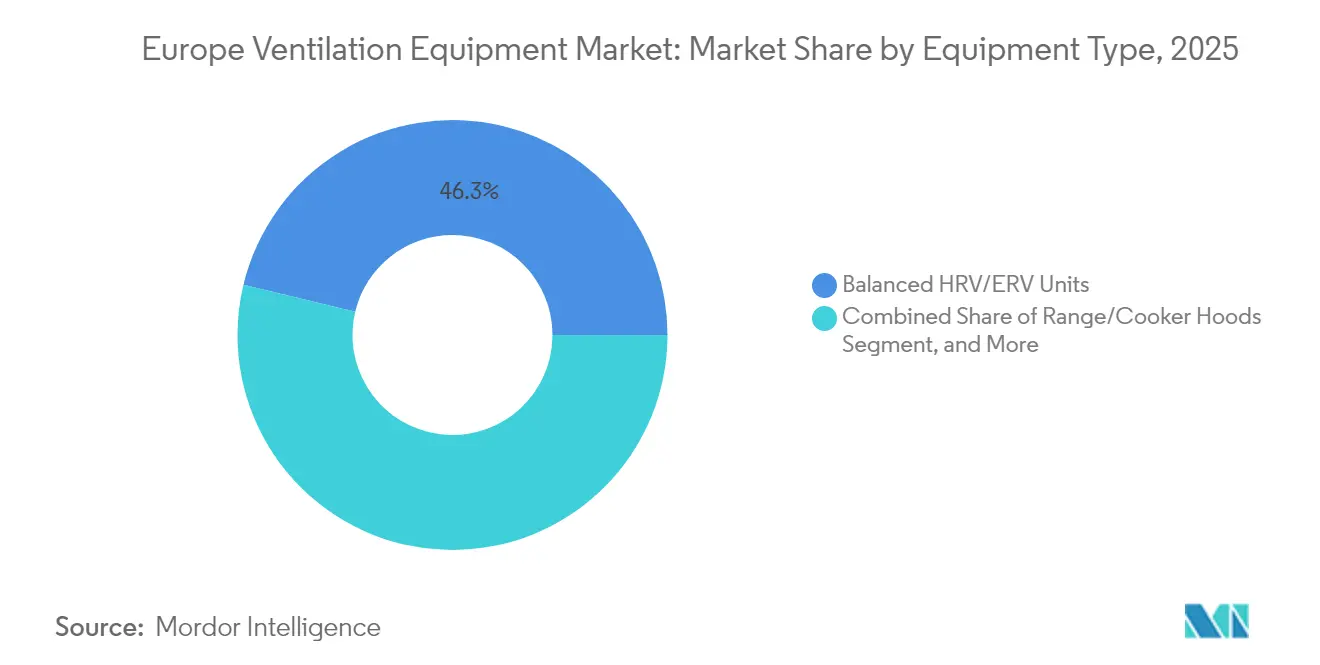
- 設備タイプ別では、バランス型HRV/ERVユニットが2025年の欧州換気設備市場シェアの46.25%を占め、レンジ・クッカーフードは2031年まで年平均成長率7.22%で成長すると予測されています。
- 換気メカニズム別では、集中ダクトシステムが2025年の欧州換気設備市場規模の55.15%を占め、ハイブリッドソリューションは2031年まで年平均成長率6.88%で拡大する見込みです。
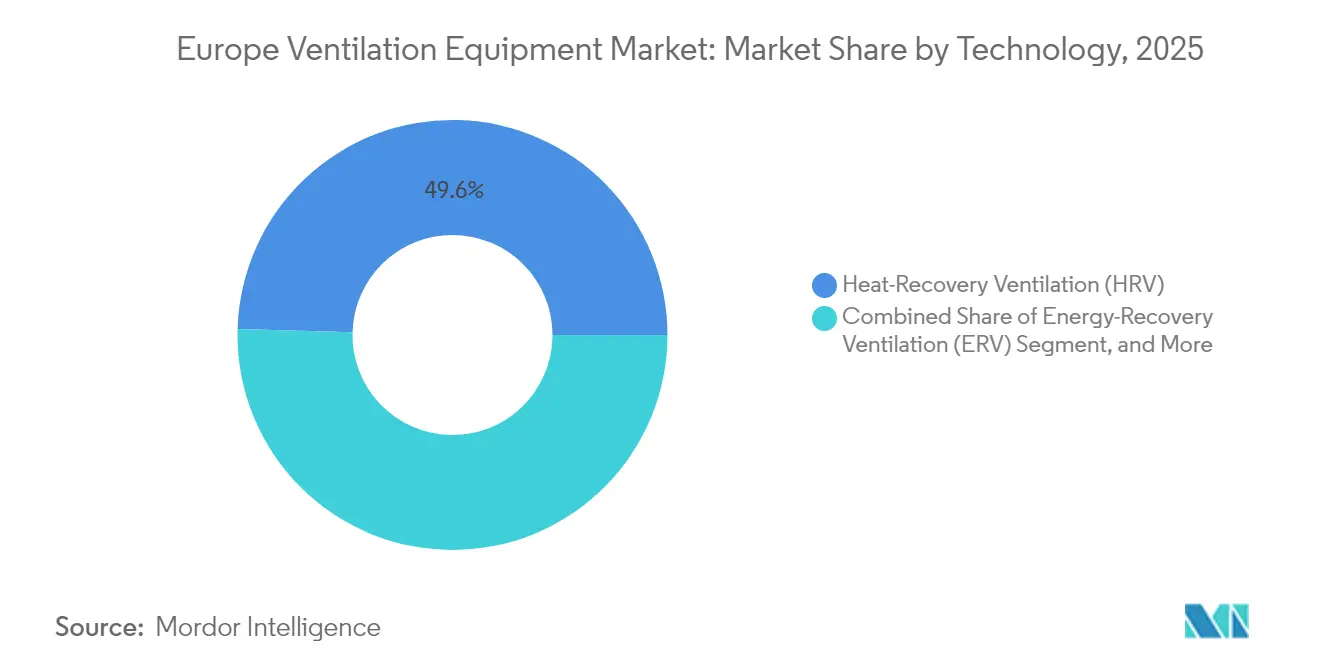
- 技術別では、HRVが2025年の欧州換気設備市場の49.55%のシェアを獲得し、ERVは年平均成長率7.36%で進展しています。
- エンドユーザー別では、住宅建築物が2025年の欧州換気設備市場規模の52.95%を占めましたが、産業施設が年平均成長率7.31%で成長をリードしています。
- 用途別では、居住スペースが2025年の欧州換気設備市場の46.12%のシェアで首位を占め、プロセス・クリーンルームおよびデータセンター換気が最速の年平均成長率7.65%を記録すると予想されています。
- 国別では、ドイツが2025年の欧州換気設備市場の30.85%のシェアでトップに立ち、スペインが2031年まで最高の年平均成長率7.88%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPBDが義務付けるエネルギー効率基準の強化 | +1.8% | EU全域;ドイツ、オランダ、フランスで最も顕著 | 中期(2〜4年) |
| 社会住宅におけるカビ対策のための急速な改修の波 | +1.2% | 英国、アイルランド、オランダ;北欧への波及 | 短期(2年以内) |
| 職場における室内空気質へのポストCOVID的関心 | +1.0% | ドイツ、英国、北欧諸国 | 中期(2〜4年) |
| 電化による熱回収換気需要の拡大 | +0.9% | 北欧および中欧 | 長期(4年以上) |
| 改修プロジェクトにおける分散型MVHRへの移行 | +0.7% | ドイツ、オーストリア、スイス、フランス | 中期(2〜4年) |
| データセンターの冷却負荷の増大 | +0.6% | アイルランド、オランダ、ドイツ、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EPBDが義務付けるエネルギー効率基準の強化
改訂されたEPBDは2030年以降のほぼゼロエネルギー建築物を義務付けており、設計者は熱回収効率75%以上の機械換気を仕様に盛り込むことが求められています。[1]欧州委員会、「建築物のエネルギー性能に関する指令(EU)2024/1275(改正)」、欧州連合官報、eur-lex.europa.eu ドイツは連邦州が4戸を超える集合住宅プロジェクトに熱回収システムを義務付けるなど、この規則を積極的に施行しています。年間3%の性能向上を目標とする改修波の規定は、大規模なダクト工事の変更を回避できる分散型MVHRユニットを優遇しています。EN 15251およびISO 16814への準拠は、規制報告のためのエネルギー節約を文書化できるバランス型HRV/ERV設備の普及を支援しています。その結果、欧州換気設備市場は住宅・商業セグメントの双方で高効率ユニットへと移行しつつあります。
職場における室内空気質へのポストCOVID的関心
欧州疾病予防管理センター(ECDC)の更新されたガイダンスは最低換気量を1人あたり10 L/sに引き上げており、既存オフィスの能力増強を促しています。[2]欧州疾病予防管理センター、「COVID-19の文脈における暖房・換気・空調システム」、ecdc.europa.eu SAPやSiemensなどのドイツの大手雇用主は、在室センサーに接続した可変風量システムを導入し、純粋なエネルギー指標よりもリアルタイムの空気質データを重視しています。粒子状物質、CO₂、湿度レベルを報告するIoT統合換気は、プレミアムではなく標準となりつつあります。分析ダッシュボードを設備とセットで提供するサプライヤーが優先され、欧州換気設備市場全体でデジタル化が進んでいます。
電化による熱回収換気需要の拡大
北欧諸国における化石燃料暖房の禁止により、ヒートポンプへの依存度が高まり、成績係数目標を維持するために熱回収換気が不可欠となっています。HRVとヒートポンプを統合したパッケージは季節効率を向上させ、ピーク負荷プロファイルを平準化し、デンマーク、アイルランド、スウェーデンの系統制約に対応しています。商業建築物も同様の論理を採用し、ERVと大容量ヒートポンプを組み合わせて冬季の電力ピークを緩和しています。欧州換気設備市場は、エネルギー回収ソリューションを優遇する電化政策の恩恵を受けています。
社会住宅におけるカビ対策のための急速な改修の波
アワーブ法は英国の家主に対して特定の期限内に湿気とカビを修繕することを義務付け、正圧入力換気および機械排気ソリューションに焦点を当てた31億ユーロの改修予算を触媒としています。アイルランドおよびオランダでの同様の提案が、自動ブースト機能付き湿度制御ユニットの需要を拡大しています。簡単取り付け型の正圧入力換気製品を提供するメーカーは、入居者の混乱と施工時間を削減し、迅速な展開を支援しています。この改修の急増は、欧州換気設備市場全体でキャッシュサイクルを加速させています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定施工業者および試運転エンジニアの不足 | -1.4% | ドイツ、オランダ、英国 | 中期(2〜4年) |
| ファン・モーターコストを押し上げる原材料価格の変動 | -1.1% | 欧州全市場 | 短期(2年以内) |
| ダクトレイアウトを制限する建築外皮防火規制 | -0.8% | 英国、アイルランド;EU全域に拡大中 | 長期(4年以上) |
| ハイブリッド自然・機械設計における交差通風リスク | -0.5% | 南欧、地中海地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
認定施工業者および試運転エンジニアの不足
この業界では約40,000人の有資格技術者が不足しており、プロジェクトスケジュールが平均8週間延長され、施工コストが25〜30%上昇しています。[3]ドイツ建築設備中央組合(ZVSHK)、「技能不足レポート2024」、zvshk.de ドイツで最も深刻なギャップが生じていますが、北欧全域でも不足が見られます。複雑なHRVバランス調整とデジタル試運転には、現在の訓練パイプラインでは供給できない専門スキルが必要です。メーカーはプラグアンドプレイ型ユニットとリモート試運転アプリで対応していますが、この制約は欧州換気設備市場の成長を引き続き抑制しています。
ファン・モーターコストを押し上げる原材料価格の変動
アルミニウム先物は2024年に1メートルトンあたり2,100〜2,800USDの間で変動し、生産コストに占める原材料の割合を50%に押し上げました。繰り返される価格調整はマージンを圧縮し、価格感応度の高い住宅改修市場での販売量を抑制しています。FläktGroupなどのメーカーは契約をヘッジし、金属含有量を削減するためにハウジングを再設計しています。戦略的在庫バッファリングがショックを吸収する一方、価格変動は欧州換気設備市場の短期的な重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
HRV/ERVユニットが市場変革をリードバランス型HRV/ERVユニットは、EPBDへの準拠が建設および改修全体での採用を促進したことにより、2025年の欧州換気設備市場規模の46.25%を占めました。レンジ・クッカーフードは、キッチンのアップグレードと拡大するホスピタリティの設置面積に後押しされ、年平均成長率7.22%で成長すると予測されています。
強力な政策整合性により、HRV/ERVは引き続き製品ミックスの中核を担い、Daikinの2024年のRobert Heath買収がポートフォリオに技術的な深みを加えています。単方向ファンはデータセンターの指向性気流に不可欠であり続け、給気・排気システムは産業需要を維持しています。これらのトレンドは、欧州換気設備市場内でエネルギー回収技術への価値移行を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


換気メカニズム別:
ハイブリッドソリューションが普及集中ダクトシステムは、主に新規商業建築において2025年の欧州換気設備市場規模の55.15%のシェアを獲得しました。ハイブリッド混合モード換気は、建物管理ソフトウェアがEN 16798ガイドラインに基づいて自然モードと機械モードを最適化する中で、年平均成長率6.88%で拡大する見込みです。
事業者は柔軟性を優先しており、ハイブリッドソリューションは穏やかな季節にエネルギー使用量を削減しながら、高稼働時には室内空気質を維持します。分散型ユニットは、ダクト工事が現実的でない歴史的建造物や社会住宅の改修で活躍しています。これらのパターンが合わさって、チャネル需要を多様化し、欧州換気設備市場の持続的な拡大を支えています。
技術別:
ERVシステムが市場成長を加速HRVは2025年の売上の半分を占めましたが、潜熱回収が湿潤なプロセス環境やデータセンター環境に適しているため、ERVは年平均成長率7.36%でHRVを上回るペースで成長すると予測されています。ERVの湿気管理能力は、HRVの顕熱重視とは対照的であり、対応可能な市場基盤を拡大しています。
データセンター事業者はISO 14644に基づく±5% RH制御を求めており、ハイパースケール施設でのERV採用を促進しています。正圧入力換気は結露を解消することで英国の改修市場で優れた性能を発揮し、機械排気換気は低予算の換気に引き続き適しています。技術の選択は、気候帯と用途によって欧州換気設備市場をセグメント化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
産業施設が成長を牽引住宅建築物は、補助金に支えられた改修により2025年の欧州換気設備市場規模の52.95%を占めました。データセンターを筆頭とする産業施設は、ハイパースケール投資がアイルランドからドイツへと広がる中、2031年まで年平均成長率7.31%を記録すると予測されています。
製造工場は換気と労働安全センサーを統合し、温室は作物収量のために精密な温度と湿度を必要としています。このミックスが収益源を多様化し、欧州換気設備市場を従来の住宅中心から高度化させています。
用途エリア別:
データセンターが精密換気需要を牽引居住・睡眠エリアは住宅基盤を反映して2025年に46.12%のシェアを占めました。事業者が±1℃の温度安定性を求める中、プロセス・クリーンルームおよびデータセンター換気は年平均成長率7.65%で上昇する見込みです。
スペインとイタリアのエッジコンピューティング施設は、製薬クリーンルームのトレンドを反映して予知保全ソフトウェアを搭載したモジュール式空気処理ユニットを採用しています。これらの高仕様ニッチが欧州換気設備市場内でのプレミアム化を加速させています。
地域分析
ドイツ換気設備市場
ドイツの優位性は、成熟したサプライチェーン、厳格なエネルギー法規制、および熱回収技術の早期導入に起因しています。国内企業は0.45 W/(m³/h)のファン消費電力制限に対応した製品を改良し、高効率ユニットを大陸全土に輸出することで、ドイツの30.85%のシェアを強固なものとしています。しかしながら、設置業者の慢性的な不足が潜在的な生産量を制限し、リードタイムを延長させています。
スペイン換気設備市場
スペインの7.88%という予測CAGRは、EU資金による改修補助金、更新されたCTE建築基準の換気条項、および超大規模クラウド事業者をマドリードのポストパンデミック・データハブ回廊へと引き寄せる魅力的な再生可能エネルギー料金を反映しています。密集した都市部住宅における改修工事と、グリーンフィールド型産業団地の新規開発が相まって、スペインはヨーロッパ換気設備市場において最も成長の速いノードとして確立されています。
ヨーロッパ換気設備市場
フランス、イタリア、およびイギリスは、安定した中一桁台の成長を示しています。フランスのRE2020シミュレーション要件は、すべての新規設計に機械換気を組み込むことを義務付けています。イタリアの改定されたスーパーボーナスは、依然として外皮改修工事への資金提供を継続しており、特に北部においてHRV(熱回収換気)の設置を促進しています。英国は、アワーブ法(Awaab's Law)を受けてカビ対策改修を優先しており、居住者を退去さることなく設置可能なPIV(正圧換気)およびMEV(機械排気換気)ユニットが重視されています。これらの市場は総体として、多様化したヨーロッパ換気設備市場全体にわたる需要を持続させています。
規制環境
EU政策は、換気仕様に関する需要側の主要な促進要因であり続けており、その中心はエネルギー性能建築物指令の改正版であるDirective (EU) 2024/1275である。EPBDは2024年5月28日に発効し、加盟国への国内法制化期限を2026年5月29日と定めており、EU加盟国全体で新築および大規模改修の両ワークフローにおいて省エネ機械換気の採用を後押ししている。
設備・制御の側面では、EPBDは換気設計・調達に及ぶ要件を強化しており、290 kWを超える冷暖房システムを備える非住宅建築物におけるビルディングオートメーション・制御システム(BACS)の導入義務(第13条)などが含まれる。これに加えて、エコデザイン規則(EU) 1253/2014は換気ユニットの基本的な省エネ性能基準を引き続き定めており、EUのFガス規制の方向性は、低GWPソリューションや自然冷媒への製造業者の移行を後押ししている。これは、SystemairがR290を使用する新たな空調機構成を提供している例に見て取れる。
バリューチェーン分析
バリューチェーンは、部品供給業者(ファン、モーター、熱交換器、制御・センサー、筐体)、OEMによる設計・組立、そして各国の卸売業者、仕様主導型チャネル(コンサルティングエンジニアや建築家)、大規模プロジェクトへのOEM直販を通じた多層的な市場流通経路を含む。据付後の性能とコンプライアンスは、価値獲得の中心にコミッショニングを据えることになり、認定インストーラー、バランシング専門業者、サービスパートナーが、実現される効率性と室内空気品質の結果にとって重要な存在となる。
主要サプライヤーは、製造規模と流通網の広さ、ライフサイクルサービスを組み合わせている。Systemairは、自社内製造と51カ国にわたる国際的な流通網を組み合わせた垂直統合的なモデルを採用し、標準化された住宅向け改修と複雑な商業・産業プロジェクトの両方を支えている。チャネルの拡充と統合もまた、現地アクセスと施工能力の深化に寄与しており、その例としてSwegon GroupがLaminAir AGの買収(2026年6月)により地域における存在感を強化したことが挙げられる。同時に、OEMの製品開発は、現場作業を減らし、厳格化する建物性能要件のもとで施工業者の作業を容易にするため、コンパクトでプラグアンドプレイ型のユニット(統合型ヒートポンプ構造を含む)へと移行している。
競合ランドスケープ
市場は中程度の集中度を示しており、上位5社が収益の約45〜50%を占めています。Systemair、Volution Group、Daikinは、マルチブランドポートフォリオ、地域工場、および買収パイプラインでこの分野を牽引しています。Volutionの2024年のFantech買収はアジア太平洋チャネルを拡大し、欧州のラインナップを補完しました。[4]Volution Group plc、「Fantech Pty Ltdの買収」、volutiongroupplc.com DaikinはHRVの専門知識と社会住宅のコネクションを確保するために英国のRobert Heathを買収し、欧州における換気ポジションを強化しました。
デジタル能力が製品を差別化しています。SwegonのAI対応GOLDエアハンドリングシリーズは部品の故障を6ヶ月前に予測し、データセンタークライアントの稼働時間を守ります。TROXは施工業者のボトルネックを解消するためにトレーニングセンターを拡充し、長期サービス契約を確保しています。IoTセンサー、KNXインターフェース、機械学習アルゴリズムを組み込んだメーカーは、ライフサイクルの可視性を重視する商業・産業入札で受注を獲得しています。
ハイブリッド換気、エッジコンピューティング冷却、プラグアンドプレイ型改修ユニットにはホワイトスペースの機会が残っています。自然換気アルゴリズムと電動ダンパーを統合した企業は、交差通風とエネルギーコストに敏感な地中海気候をターゲットにしています。材料エンジニアはアルミニウムへの依存を低減するためにポリマー熱交換器を探求しています。これらのイノベーションの経路が競争を維持し、欧州換気設備市場全体で技術的多様性を促進しています。
欧州換気設備産業リーダー
Systemair AB
Volution Group plc
Aldes Aéraulique S.A.
Daikin Industries Ltd.
Swegon AB
- *免責事項:主要選手の並び順不同
ヨーロッパ換気設備市場
- Systemair AB
- Volution Group plc
- Aldes Aéraulique S.A.
- Daikin Industries Ltd.
- Swegon AB
- FläktGroup Holding GmbH
- TROX GmbH
- Helios Ventilatoren GmbH + Co KG
- Zehnder Group AG
- Lindab International AB
- Soler and Palau Sistemas de Ventilación S.L.U.
- Rosenberg Ventilatoren GmbH
- Blauberg Ventilatoren GmbH
- Nuaire Ltd.
- Dantherm Group A/S
- Brink Climate Systems B.V.
- Vostermans Ventilation B.V.
- KCVENTS Industrial Ventilation Co., Ltd.
- Vent-Axia Ltd.
- VENTS Joint-Stock Company
- Airbox Lufttechnik GmbH
- EXHAUSTO A/S

市場機会と将来展望
規制主導の改修とコンプライアンス対応の高度化により、性能を記録しながら導入を簡素化するパッケージ型ソリューションの余地が生まれている。EPBD改正版(Directive (EU) 2024/1275)と2026年5月29日の国内法制化期限は、建物所有者や設計者を、熱回収、制御、検証可能なエネルギー成果を組み合わせたシステムへと導いている。これにより、同指令で言及されている290 kWの閾値を超えるものを含む大規模非住宅施設におけるBACS要件に整合したバランス型HRV/ERVおよびスマート換気パッケージの対象市場が拡大している。また、ビル管理プラットフォームと統合し、継続的な室内環境品質データを供給できる機器への需要も高まっている。
もう一つの機会は、電化と冷媒政策の交差点にあり、OEMは低GWPまたは自然冷媒を使用した統合型空調・ヒートポンプパッケージによって差別化を図ることができる。SystemairがR290を使用した統合型ヒートポンプ搭載の空調機を2026年6月に発売したことは、EUのFガス規制の方向性に沿った製品の商業化を示している。また、現場設置部品数を減らすことで機能を統合し、施工業者の対応力の制約にも応えている。ターゲットを絞った買収によるチャネル拡大は、専門ニッチ市場への迅速な参入と現地での仕様策定への影響力を後押ししており、Swegonが2026年6月にLaminAir AGを買収し、スイスでの地位を強化したことがその例である。
Recent Industry Developments in ヨーロッパ換気設備市場
- 2026年6月:Systemair ABは、統合型ヒートポンプ技術とR290冷媒を採用したGeniox HP DFN空調機を発売した。この発売により、SystemairはEU市場における省エネHRV製品ラインナップを拡大し、進化するEUのFガス規制への対応力を強化することで、競争力のある地位を強化した。
- 2026年6月:Systemair ABは、スウェーデン・マルメにあるHeleneholm水泳施設向けに特殊な換気・除湿ソリューションを提供する契約を獲得した。このプロジェクトは欧州における設置基盤を拡大し、公共施設における先進的で省エネ性能の高いシステムへの継続的な需要を示している。
- 2026年6月:Systemair ABは、統合型ヒートポンプ技術とR290冷媒を採用したGeniox HP DFN空調機を発表し、今後のEU規制動向に整合するよう設計された。この発表は、欧州市場全体で省エネ換気に対する高い性能要件を満たす能力を示すものである。


ヨーロッパ換気設備市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、欧州の換気設備市場を、建物および産業空間において空気を移動、供給、または排出するために使用される設備の価値と定義する。これには、欧州各国で販売される完全な換気ユニットおよび関連するパッケージシステムが含まれる。
対象範囲の除外事項:本市場規模には、換気設備パッケージの一部として販売される場合を除き、単独の空調ユニット、暖房専用機器、および一般的なビルディングオートメーション機器は含まれない。
セグメンテーション概要
- 設備タイプ別
- 給気・排気換気システム
- バランス型HRV/ERVユニット
- 単方向ファン(軸流、遠心、屋上)
- レンジ・クッカーフード
- 換気メカニズム別
- 集中ダクトシステム
- 分散型室内ユニット
- ハイブリッド(混合モード)ソリューション
- 技術別
- 熱回収換気(HRV)
- エネルギー回収換気(ERV)
- 正圧入力換気(PIV)
- 機械排気換気(MEV)
- エンドユーザー産業別
- 住宅建築物
- 商業・公共建築物
- 産業施設
- 農業および制御環境
- 用途エリア別
- 居住・睡眠スペース
- ウェットルーム(キッチン、バスルーム)
- プロセス・クリーンルームおよびデータセンター
- 温室および畜舎
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ベルギー
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場価値のモデル化に先立ち、需要、規制、建設活動に関する外枠を設定するのに役立った。建設・改修に関するEurostat指標、エネルギー性能建築物指令に関連する欧州委員会の文書、CENなどの機関による規格資料といった公的資料を使用した。
需要と機器カテゴリーを結びつけるため、Eurovent及び各国の建築・HVAC協会などの有料登録なしで入手可能な業界統計や解説も確認し、関連する場合には貿易通関データも参照した。企業の年次報告書、投資家向け説明資料、信頼性の高いビジネス報道を用いて、製品構成や典型的な価格動向を把握した。また、企業財務データについては有料サブスクリプションを、イノベーションの方向性や収益動向の相互確認には特許データベースを選択的に利用した。このリストは例示にすぎず、データポイントや前提条件の収集、検証、明確化にはこれ以外にも多くの資料が使用された。
一次インタビューおよび調査
一次調査では、欧州における用途別・国別の設備支出を左右する要因を検証し、モデル化された数量と価格帯が実際の市場動向と一致しているかを確認することに重点を置いた。欧州の主要な需要拠点にわたり、製造業者、流通業者、施工業者、コンサルタント、大口購買者など様々な関係者に聞き取りを行った。得られた回答は、更新サイクル、熱回収の普及率、平均販売価格の推移に関するギャップを埋めるために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:36% | 経営幹部(CXO):13% |
| ミッドティア:48% | 機能/事業部門リーダー:37% |
| 中小規模企業:16% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、建設活動、改修強度、建物ストックの更新需要を潜在的な換気需要に変換し、欧州のプロジェクトで使用される機器カテゴリーに対応付けるトップダウン方式から始まる。需要プールが構築された後、一次調査による検証を経た国別構成比と価格帯を適用して数値を導出する。
本モデルは、新築住宅完成数、非住宅用フロア面積の増加、改修率、熱回収付きバランス型換気の採用状況、商業プロジェクトにおける一般的な空調機容量帯、ファンおよびパッケージユニットの価格動向など、この市場を大きく左右する要因を追跡している。国別またはサブカテゴリー別にデータが不足している場合は、類似する建物ストック構造や貿易動向の方向性といった代替指標を用いて補完し、その後インタビューで指摘された地域差を反映して調整する。
予測に際しては、建設見通し、改修の勢い、規制の影響についてシナリオ分析を用いる。中心シナリオは、最も整合性のある専門家の合意に基づいている。その後、サンプル抽出したサプライヤーの収益の積み上げ、チャネルの販売動向、数量×平均販売価格の簡易的な整合性確認など、選択的にボトムアップでの検証を行う。これにより、設置件数が弱い年における総額の過大評価を避けることができる。
データ検証と更新サイクル
最終的な数値が単一の系列または単一のインタビューの見解に依存しないよう、複数の検証ステップを実施している。モデルの出力結果は、建設支出の方向性、報告された受注動向、カテゴリー別出荷に関する解説といった独立した指標と比較され、不一致がある場合はさらなる精査の対象としてフラグが立てられる。
最終承認前に、前提条件と計算結果は別のアナリストによって再確認され、国別の結果や成長率が観測された市場動向と整合していないように見える場合は、追加の聞き取りが行われる。本レポートは年次で更新され、大きな政策変更、需要の急変、価格変動が見通しに重大な影響を与える場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントに最新の見解を届ける。
Mordor Intelligenceの欧州換気設備市場規模と他の公表推定値との比較
欧州の換気設備に関する公表市場価値が異なる理由として、調査者が必ずしも同じ製品範囲、同じ建物用途、または同じ価格・通貨のタイミングを対象としていないことが挙げられる。また、ある推定が出荷量に重きを置き、別の推定が建物内の設置価値に重きを置く場合にも差異が生じる。
主なギャップは、産業用空調機の売上のみを市場全体として扱うか、住宅用・商業用換気設備も加えて集計し、現地の購買行動に合った価格帯で用途別に分けるかによって生じる。また、一部の資料では建設不振期の後の急速な回復経路を示している一方、他の資料では、改修のタイミングや施工業者の対応力が意向から購買への転換を遅らせる可能性があるため、より平坦な基本シナリオを採用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 5.59億米ドル(2026年) | |
| 業界出版社A | 7.00億米ドル(2030年) | 広範なファンカテゴリーと空調機を混在させた2030年までの出荷価値見通しを用いており、国別構成比に基づく手法と比較して価値を高める、より平滑化された価格トレンドを適用している可能性がある。 |
| 業界団体B | 2.03億米ドル(2024年) | 一定の容量閾値を超える産業用給排気空調機を追跡しており、市場全体を捉える視点で対象となる多くの住宅用・軽商業用換気製品を除外している。 |
この表は、差異の大部分が成長期待だけでなく、対象範囲と対象年の整合性によって説明されることを示している。このため、当社は市場構築を明確な需要プールと機器グルーピングに結び付けており、また、産業用空調機をより広い総体の中の一構成要素として扱う場合に、ギャップの主要因の選択がどのように変化するかも示している。この計上方式はMordor Intelligenceによって採用されているものである。


レポートで回答される主要な質問
2026年の欧州換気設備市場の規模はどのくらいですか?
欧州換気設備市場規模は2026年に55億9,000万USDであり、2031年までに74億3,000万USDへの上昇が見込まれています。
設備タイプ別でリードするセグメントはどれですか?
バランス型HRV/ERVユニットが売上の46.25%を占め、設備カテゴリー全体で最大のシェアを持っています。
最も速い成長機会を持つ国はどこですか?
スペインはEU資金による改修助成金とデータセンター建設の拡大により、年平均成長率7.88%で成長すると予測されています。
2031年までの主な成長ドライバーは何ですか?
75%以上の熱回収効率を義務付けるEPBD効率規制の強化が主要な成長触媒です。
ハイブリッド換気システムが普及している理由は何ですか?
建物事業者は、室内空気質目標とエネルギー使用量の削減のバランスを取るために、自然モードと機械モードを切り替えるハイブリッド設計を好んでいます。
市場で際立つ競合トレンドは何ですか?
ベンダーはIoTベースの予知保全とビルオートメーション互換性を統合し、換気設備ポートフォリオを差別化しています。
最終更新日:


