
Tamanho e Quota do Mercado Europeu de Equipamentos de Ventilação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
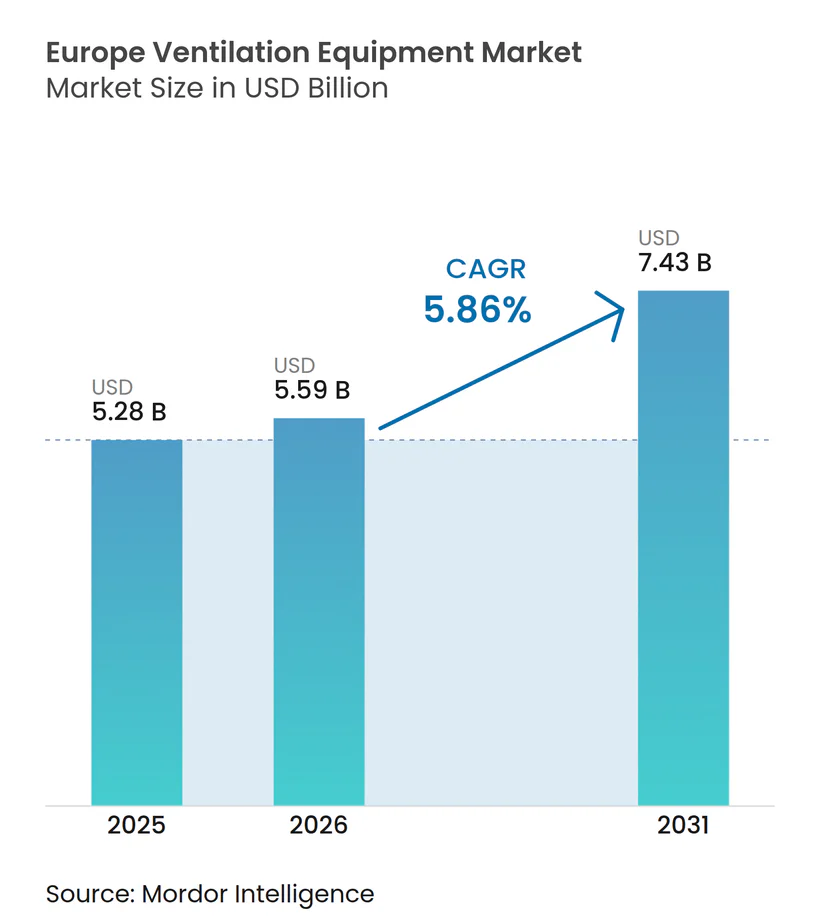
| Tamanho do mercado no ano base (2025) | 5.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Equipamentos de Ventilação por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de equipamentos de ventilação cresça de USD 5,28 mil milhões em 2025 para USD 5,59 mil milhões em 2026, com previsão de atingir USD 7,43 mil milhões até 2031, a uma CAGR de 5,86% no período 2026-2031. A procura está a acelerar à medida que os requisitos da Diretiva sobre o Desempenho Energético dos Edifícios (DPEE) exigem eficiências de recuperação de calor de pelo menos 75%, impulsionando a transição de sistemas de extração simples para ventilação balanceada com recuperação de calor. As metas de qualidade do ar interior no pós-pandemia, as rápidas renovações de habitação social e a expansão de centros de dados estão a reforçar as decisões de aquisição, enquanto a escassez de instaladores e a volatilidade das matérias-primas moderam o crescimento a curto prazo. Os líderes de mercado estão a adicionar controlos digitais e manutenção preditiva para se diferenciarem, e os projetos híbridos de modo misto estão a ganhar tração à medida que os proprietários de edifícios equilibram o consumo de energia com o conforto dos ocupantes. O mercado europeu de equipamentos de ventilação está, portanto, posicionado para uma expansão resiliente de dígito médio único, apesar dos obstáculos do lado da oferta.
Principais Conclusões do Relatório
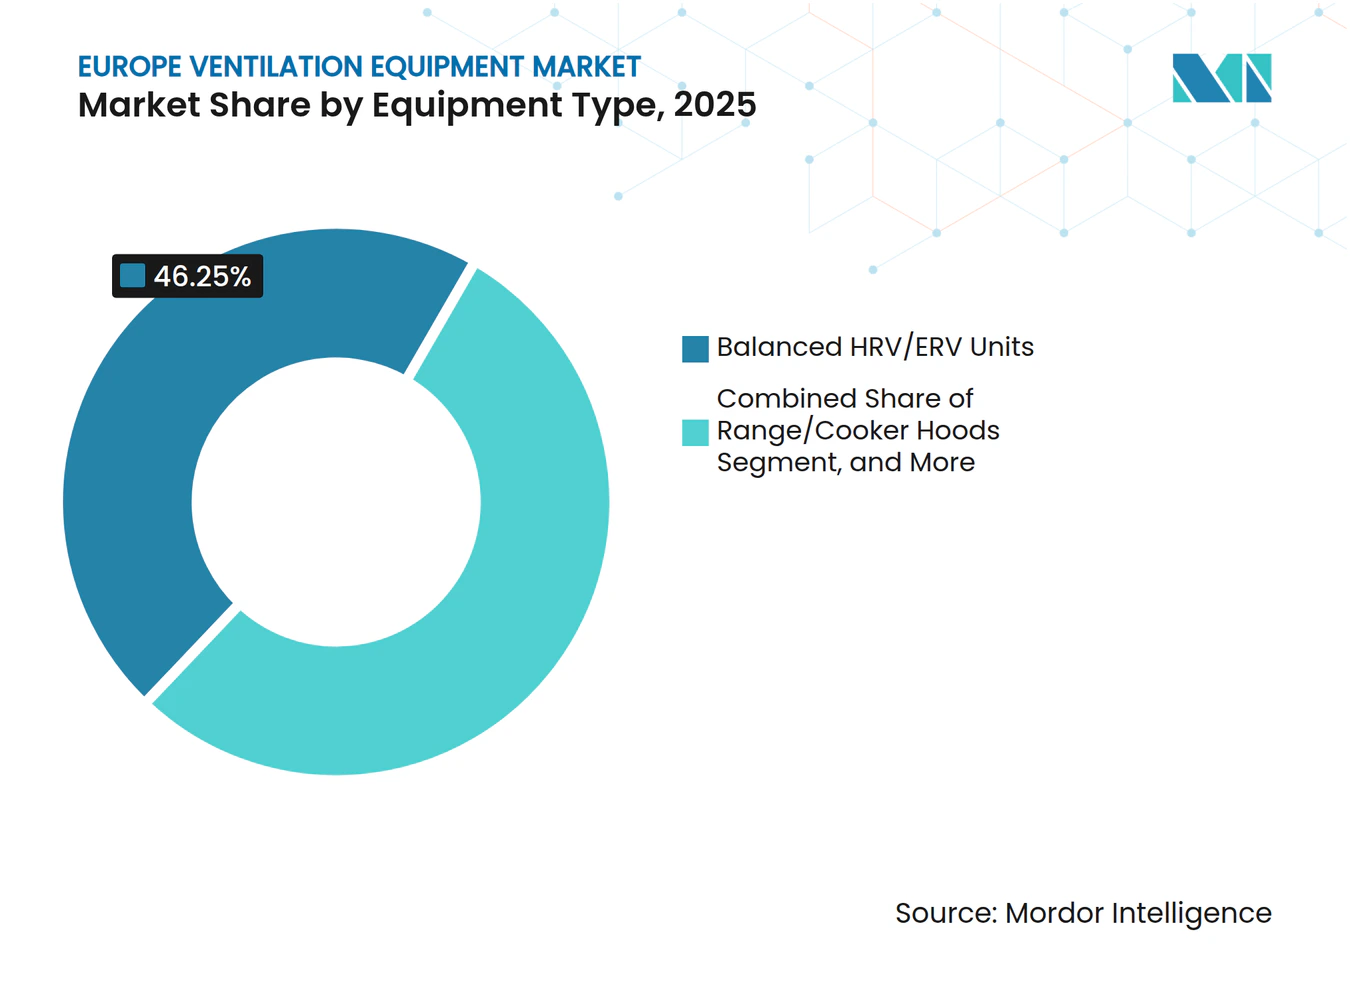
- Por tipo de equipamento, as unidades balanceadas HRV/ERV detinham 46,25% da quota do mercado europeu de equipamentos de ventilação em 2025, enquanto as hotes/exaustores de cozinha têm previsão de crescer a uma CAGR de 7,22% até 2031.
- Por mecanismo de ventilação, os sistemas centralizados com condutas detinham uma quota de 55,15% do tamanho do mercado europeu de equipamentos de ventilação em 2025; as soluções híbridas têm projeção de expansão a uma CAGR de 6,88% até 2031.
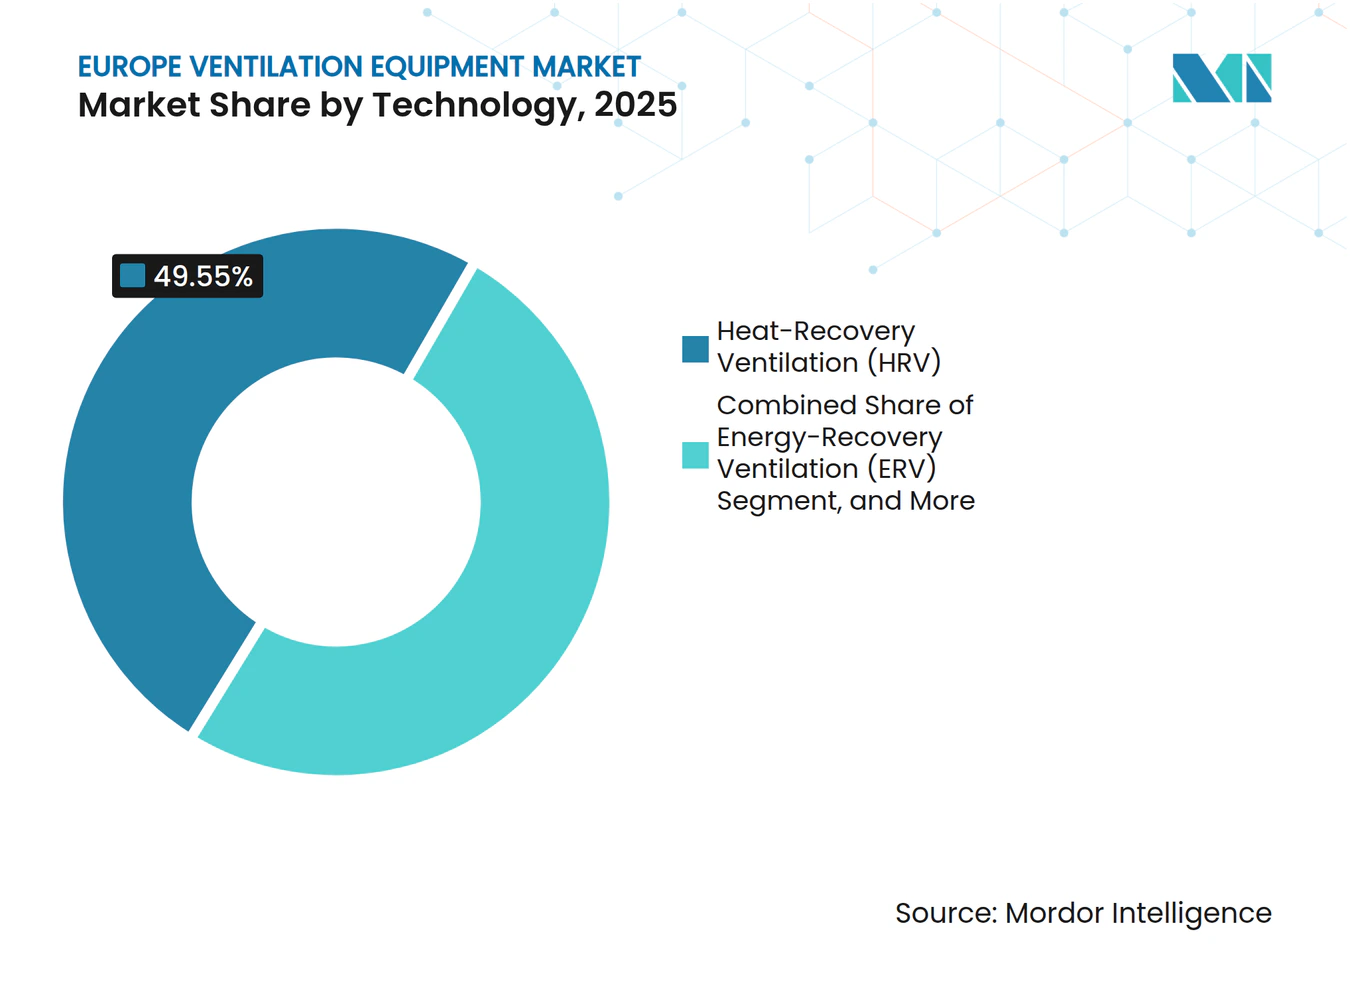
- Por tecnologia, o HRV capturou uma quota de 49,55% do mercado europeu de equipamentos de ventilação em 2025, e o ERV está a avançar a uma CAGR de 7,36%.
- Por utilizador final, os edifícios residenciais representavam 52,95% do tamanho do mercado europeu de equipamentos de ventilação em 2025, sendo que as instalações industriais lideraram o crescimento a uma CAGR de 7,31%.
- Por aplicação, os espaços de estar dominaram com uma quota de 46,12% do mercado europeu de equipamentos de ventilação em 2025; a ventilação de salas de processo/salas limpas e centros de dados deverá registar a CAGR mais elevada, de 7,65%.
- Por país, a Alemanha liderou com uma quota de 30,85% do mercado europeu de equipamentos de ventilação em 2025, enquanto a Espanha tem projeção de registar a CAGR mais elevada, de 7,88%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Reforço das normas de eficiência energética exigidas pela DPEE | +1.8% | Toda a UE; mais acentuado na Alemanha, Países Baixos e França | Médio prazo (2-4 anos) |
| Vaga rápida de renovação para mitigação de bolores em habitação social | +1.2% | Reino Unido, Irlanda, Países Baixos; extensão ao Norte da Europa | Curto prazo (≤ 2 anos) |
| Foco pós-COVID na qualidade do ar interior nos locais de trabalho | +1.0% | Alemanha, Reino Unido, Países Nórdicos | Médio prazo (2-4 anos) |
| Eletrificação a impulsionar a procura de ventilação com recuperação de calor | +0.9% | Norte e Centro da Europa | Longo prazo (≥ 4 anos) |
| Transição para MVHR descentralizado em projetos de renovação | +0.7% | Alemanha, Áustria, Suíça, França | Médio prazo (2-4 anos) |
| Crescimento das cargas de arrefecimento em centros de dados | +0.6% | Irlanda, Países Baixos, Alemanha, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reforço das Normas de Eficiência Energética Exigidas pela DPEE
A DPEE revista exige edifícios de energia quase nula a partir de 2030, obrigando os projetistas a especificar ventilação mecânica com eficiências de recuperação de calor ≥75%.[1] A Alemanha aplica a norma de forma rigorosa, com os estados federais a exigir sistemas de recuperação de calor em projetos multifamiliares com mais de quatro unidades. As disposições da vaga de renovação que visam um ganho de desempenho anual de 3% favorecem as unidades MVHR descentralizadas, que evitam modificações intrusivas nas condutas. A conformidade com a EN 15251 e a ISO 16814 apoia a adoção de equipamentos HRV/ERV balanceados, capazes de documentar poupanças de energia para relatórios regulatórios. Como resultado, o mercado europeu de equipamentos de ventilação está a orientar-se para unidades de alta eficiência tanto nos segmentos residencial como comercial.
Foco Pós-COVID na Qualidade do Ar Interior nos Locais de Trabalho
As orientações atualizadas do ECDC elevam as taxas mínimas de ventilação para 10 L/s por pessoa, impulsionando melhorias de capacidade nos escritórios existentes.[2] Grandes empregadores alemães como a SAP e a Siemens adicionaram sistemas de volume de ar variável ligados a sensores de ocupação, valorizando dados de qualidade do ar em tempo real em detrimento de métricas puramente energéticas. A ventilação integrada com IoT que reporta níveis de partículas, CO₂ e humidade está a tornar-se padrão em vez de premium. Os fornecedores que associam painéis de análise de dados aos equipamentos ganham preferência, reforçando a digitalização em todo o mercado europeu de equipamentos de ventilação.
Eletrificação a Impulsionar a Procura de Ventilação com Recuperação de Calor
As proibições de aquecimento a combustíveis fósseis no Norte da Europa aumentam a dependência de bombas de calor, tornando a ventilação com recuperação de calor essencial para manter os objetivos de coeficiente de desempenho. Os pacotes integrados de HRV com bomba de calor melhoram a eficiência sazonal e nivelam os perfis de carga de pico, respondendo às restrições da rede na Dinamarca, Irlanda e Suécia. Os edifícios comerciais adotam a mesma lógica, associando ERV a bombas de calor de grande capacidade para moderar os picos elétricos de inverno. O mercado europeu de equipamentos de ventilação beneficia, portanto, de políticas de eletrificação que favorecem soluções de recuperação de energia.
Vaga Rápida de Renovação para Mitigação de Bolores em Habitação Social
A Lei Awaab obriga os senhorios britânicos a resolver problemas de humidade e bolor dentro de prazos específicos, catalisando um orçamento de renovação de EUR 3,1 mil milhões focado em soluções de insuflação positiva e extração mecânica. Propostas semelhantes na Irlanda e nos Países Baixos alargam a procura de unidades controladas por humidade com funções de reforço automático. Os fabricantes que oferecem produtos PIV de fácil instalação reduzem a perturbação para os inquilinos e o tempo de instalação, apoiando uma implementação rápida. Esta vaga de renovação está a acelerar os ciclos de caixa em todo o mercado europeu de equipamentos de ventilação.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de instaladores certificados e engenheiros de comissionamento | -1.4% | Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Preços voláteis de matérias-primas a inflacionar os custos de ventiladores/motores | -1.1% | Todos os mercados europeus | Curto prazo (≤ 2 anos) |
| Normas de segurança contra incêndio na estrutura dos edifícios a limitar os traçados de condutas | -0.8% | Reino Unido, Irlanda; extensão à UE | Longo prazo (≥ 4 anos) |
| Riscos de correntes de ar cruzadas em projetos híbridos natural-mecânicos | -0.5% | Sul da Europa, Mediterrâneo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Instaladores Certificados e Engenheiros de Comissionamento
O setor carece de aproximadamente 40.000 técnicos qualificados, prolongando os calendários de projeto em média oito semanas e aumentando os custos de instalação em 25-30%.[3] A Alemanha regista a maior lacuna, mas as carências são visíveis em todo o Norte da Europa. O balanceamento complexo de HRV e o comissionamento digital requerem competências especializadas que os atuais programas de formação não conseguem suprir. Os fabricantes respondem com unidades plug-and-play e aplicações de comissionamento remoto, mas a restrição continua a moderar o crescimento no mercado europeu de equipamentos de ventilação.
Preços Voláteis de Matérias-Primas a Inflacionar os Custos de Ventiladores/Motores
Os futuros de alumínio oscilaram entre USD 2.100-2.800 por tonelada métrica em 2024, elevando a quota das matérias-primas no custo de produção para 50%. Os ajustamentos de preços repetidos comprimem as margens e deprimem o volume nas renovações residenciais sensíveis ao preço. Fabricantes como a FläktGroup cobrem contratos e redesenham as carcaças para reduzir o teor de metal. Embora a gestão estratégica de stocks absorva os choques, a volatilidade continua a ser um obstáculo a curto prazo no mercado europeu de equipamentos de ventilação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
As Unidades HRV/ERV Lideram a Transformação do MercadoAs unidades balanceadas HRV/ERV representaram 46,25% do tamanho do mercado europeu de equipamentos de ventilação em 2025, à medida que a conformidade com a DPEE impulsionou a adoção na construção e renovação. As hotes/exaustores de cozinha têm projeção de crescer a uma CAGR de 7,22%, impulsionados por melhorias em cozinhas e pela expansão do setor de hotelaria e restauração.
O forte alinhamento político significa que o HRV/ERV continuará a ancorar as combinações de produtos, com a aquisição da Robert Heath pela Daikin em 2024 a acrescentar profundidade técnica ao seu portefólio. Os ventiladores unidirecionais continuam indispensáveis para o fluxo de ar direcional em centros de dados, enquanto os sistemas de insuflação/extração sustentam a procura industrial. Estas tendências reforçam a migração de valor para tecnologias de recuperação de energia no mercado europeu de equipamentos de ventilação.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Mecanismo de Ventilação:
As Soluções Híbridas Ganham TraçãoOs sistemas centralizados com condutas capturaram uma quota de 55,15% do tamanho do mercado europeu de equipamentos de ventilação em 2025, principalmente em novas construções comerciais. A ventilação híbrida de modo misto está preparada para expandir a uma CAGR de 6,88%, à medida que o software de gestão de edifícios otimiza entre modos natural e mecânico de acordo com as diretrizes da EN 16798.
Os operadores priorizam a flexibilidade; as soluções híbridas reduzem o consumo de energia em estações amenas, mas mantêm a qualidade do ar interior durante períodos de elevada ocupação. As unidades descentralizadas prosperam em renovações de edifícios históricos ou de habitação social onde as condutas são impraticáveis. Em conjunto, estes padrões diversificam a procura por canal e apoiam a expansão sustentada do mercado europeu de equipamentos de ventilação.
Por Tecnologia:
Os Sistemas ERV Aceleram o Crescimento do MercadoO HRV deteve metade das vendas de 2025, mas o ERV tem previsão de superar a uma CAGR de 7,36%, porque a recuperação de calor latente é adequada para ambientes húmidos de processo e centros de dados. A capacidade do ERV de gerir a humidade contrasta com o foco do HRV no calor sensível, alargando a sua base de mercado endereçável.
Os operadores de centros de dados procuram controlo de ±5% de humidade relativa de acordo com a ISO 14644, impulsionando a adoção de ERV em instalações de hiperescala. O PIV destaca-se nas renovações no Reino Unido ao aliviar a condensação, enquanto o MEV permanece relevante para ventilação de baixo orçamento. As escolhas tecnológicas segmentam assim o mercado europeu de equipamentos de ventilação por zona climática e aplicação.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final:
As Instalações Industriais Impulsionam o CrescimentoOs edifícios residenciais representaram 52,95% do tamanho do mercado europeu de equipamentos de ventilação em 2025, devido a renovações apoiadas por subsídios. As instalações industriais, lideradas pelos centros de dados, têm projeção de registar uma CAGR de 7,31% até 2031, à medida que os investimentos em hiperescala se expandem da Irlanda para a Alemanha.
As unidades de fabrico integram a ventilação com sensores de segurança ocupacional, enquanto as estufas requerem temperatura e humidade precisas para o rendimento das culturas. Esta combinação diversifica os fluxos de receita e eleva o mercado europeu de equipamentos de ventilação para além do seu núcleo residencial tradicional.
Por Área de Aplicação:
Os Centros de Dados Impulsionam a Procura de Ventilação de PrecisãoOs espaços de estar e dormir detinham uma quota de 46,12% em 2025, refletindo a base residencial. A ventilação de salas de processo/salas limpas e centros de dados crescerá a uma CAGR de 7,65%, à medida que os operadores exigem estabilidade de temperatura de ±1 °C.
As instalações de computação de borda em Espanha e Itália adotam unidades de tratamento de ar modulares com software de manutenção preditiva, espelhando as tendências nas salas limpas farmacêuticas. Estes nichos de alta especificação aceleram a premiumização no mercado europeu de equipamentos de ventilação.
Análise Geográfica
Mercado Alemão de Equipamentos de Ventilação
O destaque da Alemanha decorre de cadeias de abastecimento maduras, legislação energética rigorosa e adoção precoce de recuperação de calor. As empresas nacionais aperfeiçoam produtos para os limites de potência de ventiladores de 0,45 W/(m³/h) e, em seguida, exportam unidades de alta eficiência para todo o continente, reforçando a participação de 30,85% da Alemanha. No entanto, a persistente escassez de instaladores limita a produção potencial e prolonga os prazos de entrega.
Mercado Espanhol de Equipamentos de Ventilação
A taxa de crescimento anual composto (CAGR) projetada de 7,88% para a Espanha reflete subsídios de renovação financiados pela UE, cláusulas de ventilação atualizadas no código de construção CTE e tarifas atrativas de energia renovável que atraem operadores de nuvem em hiperescala para o corredor de hub de dados pós-pandemia de Madrid. As reformas em habitações urbanas densas e parques industriais em terrenos virgens convergem, estabelecendo a Espanha como o nó de crescimento mais rápido no mercado europeu de equipamentos de ventilação.
Mercado Europeu de Equipamentos de Ventilação
França, Itália e Reino Unido registam um crescimento estável de dígito médio único. O requisito de simulação RE2020 da França integra a ventilação mecânica em cada novo projeto. O Superbonus modificado da Itália ainda financia melhorias no envelope construtivo que desencadeiam a instalação de unidades de recuperação de calor e ventilação (HRV), particularmente no Norte. O Reino Unido prioriza reformas de mitigação de mofo após a Lei de Awaab, favorecendo unidades de ventilação por insuflação positiva (PIV) e ventilação por extração mecânica (MEV) que podem ser instaladas sem realocar os residentes. Coletivamente, estes mercados sustentam a procura em todo o diversificado mercado europeu de equipamentos de ventilação.
Panorama regulatório
A política da UE continua a ser uma alavanca-chave do lado da demanda para as especificações de ventilação, liderada pela reformulação da Diretiva de Desempenho Energético dos Edifícios, Diretiva (UE) 2024/1275. A EPBD entrou em vigor em 28 de maio de 2024 e estabelece um prazo nacional de transposição de 29 de maio de 2026, impulsionando a adoção de ventilação mecânica energeticamente eficiente tanto em fluxos de trabalho de construção nova quanto de renovação profunda nos estados-membros da UE.
No que diz respeito a equipamentos e controles, a EPBD reforça requisitos que se estendem ao projeto e à aquisição de sistemas de ventilação, incluindo mandatos para sistemas de automação e controle de edifícios (BACS) em edifícios não residenciais com sistemas de aquecimento/refrigeração acima de 290 kW (Artigo 13). Além disso, o Regulamento de Ecodesign (UE) 1253/2014 continua a estabelecer limites básicos de desempenho energético para unidades de ventilação, e a direção da política de gases fluorados (F-gas) da UE apoia movimentos dos fabricantes em direção a soluções de menor GWP e refrigerantes naturais, visíveis em novas configurações de tratamento de ar, como as ofertas da Systemair utilizando R290.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (ventiladores, motores, trocadores de calor, controles/sensores, gabinetes), projeto e montagem por OEMs, e uma rota de comercialização em múltiplas camadas por meio de distribuidores nacionais, canais orientados por especificação (engenheiros consultores e arquitetos) e vendas diretas de OEMs para grandes projetos. O desempenho instalado e a conformidade colocam a comissionamento no centro da captura de valor, tornando instaladores certificados, especialistas em balanceamento e parceiros de serviço fundamentais para os resultados de eficiência real e qualidade do ar interior.
Os principais fornecedores combinam escala de fabricação com alcance de distribuição e serviço de ciclo de vida. A Systemair utiliza um modelo verticalmente gerenciado que combina produção interna com cobertura de distribuição internacional em 51 países, apoiando tanto reformas residenciais padronizadas quanto projetos comerciais e industriais complexos. A expansão e consolidação de canais também ajudam a aprofundar o acesso local e a capacidade de aplicação, como demonstrado pelo Swegon Group ao reforçar sua presença regional por meio da aquisição da LaminAir AG (junho de 2026). Ao mesmo tempo, o desenvolvimento de produtos por OEMs está se deslocando para unidades compactas e prontas para uso (incluindo arquiteturas integradas de bomba de calor) para reduzir a mão de obra no local e facilitar a execução por parte dos instaladores diante de requisitos de desempenho de edifícios cada vez mais rigorosos.
Panorama Competitivo
Concentração do Mercado
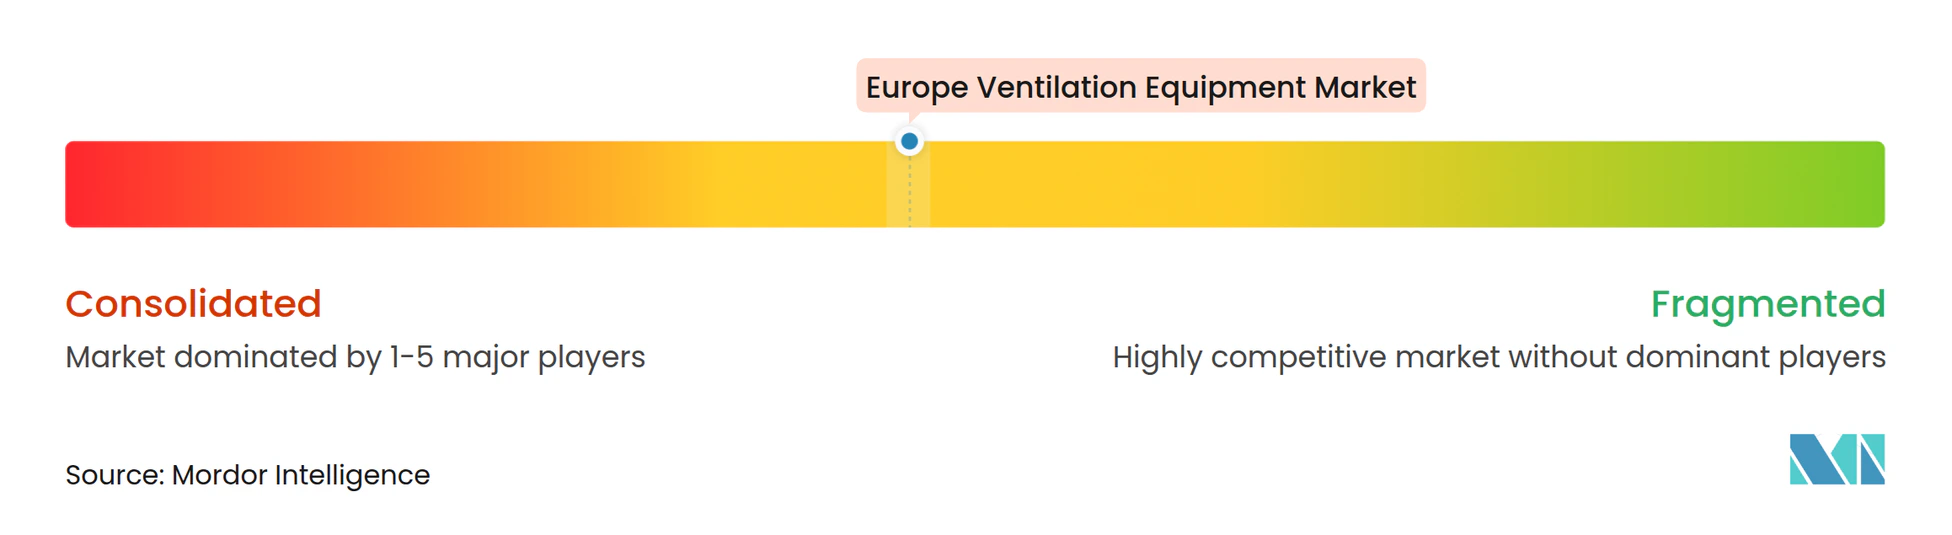
O mercado apresenta uma concentração moderada; os cinco principais fornecedores detêm aproximadamente 45-50% das receitas. A Systemair, a Volution Group e a Daikin ancoram o setor com portefólios multimarca, fábricas regionais e pipelines de aquisição. A aquisição da Fantech pela Volution em 2024 alargou os seus canais na Ásia-Pacífico e complementou a sua gama europeia.[4] A Daikin adquiriu a Robert Heath, sediada no Reino Unido, para garantir experiência em HRV e contactos no setor de habitação social, reforçando a sua posição em ventilação europeia.
A capacidade digital diferencia as ofertas. A série de unidades de tratamento de ar GOLD da Swegon, com inteligência artificial, prevê falhas de componentes com seis meses de antecedência, garantindo o tempo de funcionamento para clientes de centros de dados. A TROX expande os centros de formação para aliviar o estrangulamento dos instaladores e garante contratos de serviço de longo prazo. Os fabricantes que incorporam sensores IoT, interfaces KNX e algoritmos de aprendizagem automática ganham concursos comerciais e industriais que valorizam a visibilidade do ciclo de vida.
Persistem oportunidades de espaço em branco para ventilação híbrida, arrefecimento de computação de borda e unidades de renovação plug-and-play. As empresas que integram algoritmos de ventilação natural com amortecedores motorizados visam climas mediterrânicos sensíveis a correntes de ar cruzadas e custos de energia. Os engenheiros de materiais exploram permutadores de calor em polímero para reduzir a exposição ao alumínio. Estes caminhos de inovação sustentam a concorrência e incentivam a diversidade técnica em todo o mercado europeu de equipamentos de ventilação.
Líderes do Setor Europeu de Equipamentos de Ventilação
-
Systemair AB
-
Volution Group plc
-
Aldes Aéraulique S.A.
-
Daikin Industries Ltd.
-
Swegon AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Equipamentos de Ventilação Empresas cobertas neste relatório
- Systemair AB
- Volution Group plc
- Aldes Aéraulique S.A.
- Daikin Industries Ltd.
- Swegon AB
- FläktGroup Holding GmbH
- TROX GmbH
- Helios Ventilatoren GmbH + Co KG
- Zehnder Group AG
- Lindab International AB
- Soler and Palau Sistemas de Ventilación S.L.U.
- Rosenberg Ventilatoren GmbH
- Blauberg Ventilatoren GmbH
- Nuaire Ltd.
- Dantherm Group A/S
- Brink Climate Systems B.V.
- Vostermans Ventilation B.V.
- KCVENTS Industrial Ventilation Co., Ltd.
- Vent-Axia Ltd.
- VENTS Joint-Stock Company
- Airbox Lufttechnik GmbH
- EXHAUSTO A/S
Oportunidades de mercado e perspectivas futuras
A renovação impulsionada por regulamentações e as atualizações de conformidade criam espaço para soluções empacotadas que simplificam a entrega enquanto documentam o desempenho. A reformulação da EPBD (Diretiva (UE) 2024/1275) e o marco de transposição de 29 de maio de 2026 estão direcionando proprietários e projetistas de edifícios para sistemas que combinam recuperação de calor, controles e resultados energéticos verificáveis. Isso amplia o espaço endereçável para pacotes equilibrados de HRV/ERV e ventilação inteligente alinhados aos requisitos de BACS em locais não residenciais maiores, incluindo aqueles acima do limite de 290 kW referenciado na diretiva. Também aumenta a demanda por equipamentos capazes de integrar-se a plataformas de gestão de edifícios e fornecer dados contínuos de qualidade ambiental interior.
Uma segunda oportunidade situa-se na intersecção entre eletrificação e política de refrigerantes, onde os OEMs podem se diferenciar por meio de pacotes integrados de tratamento de ar e bomba de calor utilizando refrigerantes de baixo GWP ou naturais. O lançamento da Systemair em junho de 2026 de uma unidade de tratamento de ar com bomba de calor integrada utilizando R290 ilustra a comercialização de produtos alinhada com a direção da política de F-gas da UE. Também responde às restrições de capacidade dos instaladores ao consolidar funções em menos componentes instalados em campo. A expansão de canais por meio de aquisições direcionadas apoia uma entrada mais rápida em nichos especializados e maior influência na especificação local, como refletido na aquisição da LaminAir AG pela Swegon em junho de 2026 para fortalecer sua posição na Suíça.
Desenvolvimentos industriais recentes em Mercado Europeu de Equipamentos de Ventilação
- Junho de 2026: A Systemair AB lançou a unidade de tratamento de ar Geniox HP DFN, com tecnologia de bomba de calor integrada e refrigerante R290. O lançamento expande a oferta de HRV energeticamente eficiente da Systemair no mercado da UE e apoia a conformidade com as regulamentações de F-gas em evolução na UE, fortalecendo sua posição competitiva.
- Junho de 2026: A Systemair AB garantiu um contrato para fornecer soluções especializadas de ventilação e desumidificação para a instalação de natação Heleneholm, em Malmö, Suécia. O projeto expande a base instalada na Europa e demonstra a demanda contínua por sistemas avançados e energeticamente eficientes em instalações públicas.
- Junho de 2026: A Systemair AB anunciou a unidade de tratamento de ar Geniox HP DFN, com tecnologia de bomba de calor integrada e refrigerante R290, projetada para se alinhar às futuras trajetórias regulatórias da UE. O anúncio sinaliza a capacidade de atender aos requisitos de alto desempenho para ventilação energeticamente eficiente nos mercados europeus.
Mercado Europeu de Equipamentos de Ventilação Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Definimos o mercado europeu de equipamentos de ventilação como o valor dos equipamentos utilizados para movimentar, fornecer ou exaurir ar em edifícios e espaços industriais. Isso inclui unidades de ventilação completas e sistemas empacotados relacionados vendidos nos países europeus.
Exclusões de escopo: este dimensionamento exclui unidades autônomas de ar condicionado, equipamentos exclusivamente de aquecimento e hardware geral de automação de edifícios, salvo quando vendido como parte do pacote de equipamentos de ventilação.
Visão geral da segmentação
- Por Tipo de Equipamento
- Sistemas de Ventilação de Insuflação/Extração
- Unidades Balanceadas HRV/ERV
- Ventiladores Unidirecionais (Axiais, Centrífugos, de Cobertura)
- Hotes/Exaustores de Cozinha
- Por Mecanismo de Ventilação
- Sistemas Centralizados com Condutas
- Unidades Descentralizadas por Divisão
- Soluções Híbridas (Modo Misto)
- Por Tecnologia
- Ventilação com Recuperação de Calor (HRV)
- Ventilação com Recuperação de Energia (ERV)
- Ventilação por Insuflação Positiva (PIV)
- Ventilação Mecânica por Extração (MEV)
- Por Setor de Utilizador Final
- Edifícios Residenciais
- Edifícios Comerciais e Institucionais
- Instalações Industriais
- Agricultura e Ambiente Controlado
- Por Área de Aplicação
- Espaços de Estar e Dormir
- Instalações Sanitárias (Cozinhas, Casas de Banho)
- Salas de Processo/Salas Limpas e Centros de Dados
- Estufas e Instalações Pecuárias
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Bélgica
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajudou a estabelecer os limites externos para demanda, regulamentação e atividade de construção antes da modelagem do valor de mercado. Utilizamos fontes públicas como indicadores do Eurostat para construção e renovação, documentação da Comissão Europeia relacionada à Diretiva de Desempenho Energético dos Edifícios e referências normativas de organismos como o CEN.
Para relacionar a demanda às categorias de equipamentos, também analisamos estatísticas e comentários da indústria sem acesso restrito de fontes como a Eurovent e associações nacionais de construção e HVAC, seguidos de fluxos comerciais aduaneiros quando pertinente. Relatórios anuais de empresas, apresentações a investidores e a imprensa de negócios respeitável foram utilizados para compreender o mix de produtos e as movimentações típicas de preços. Também utilizamos uma assinatura paga para dados financeiros de empresas e uma base de dados de patentes seletivamente para verificar a direção das receitas e o foco em inovação. Esta lista é apenas ilustrativa, e muitas outras fontes foram usadas para coletar, validar e esclarecer os dados e premissas.
Entrevistas primárias e pesquisas
O trabalho primário focou-se em validar o que impulsiona os gastos com equipamentos na Europa por aplicação e país, e depois verificar se os volumes modelados e as faixas de preços correspondiam ao que o mercado realmente apresenta. Conversamos com uma combinação de fabricantes, distribuidores, instaladores, consultores e grandes compradores nos principais centros de demanda europeus. Seu feedback foi utilizado para preencher lacunas sobre ciclos de substituição, adoção de recuperação de calor e evolução do preço médio de venda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível médio: 48% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 16% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção de construção, a intensidade de renovação e as necessidades de substituição do estoque de edifícios são traduzidas em demanda provável de ventilação, e depois mapeadas em categorias de equipamentos utilizadas em projetos europeus. Uma vez construído o conjunto de demanda, os valores são derivados aplicando mix e faixas de preços a nível de país, que foram testados sob estresse por meio de verificações primárias.
O modelo acompanha entradas que movem materialmente esse mercado, incluindo conclusões de novas moradias, adições de área não residencial, taxas de renovação, adoção de ventilação equilibrada com recuperação de calor, faixas típicas de capacidade de unidades de tratamento de ar para projetos comerciais e movimentos de preços observados para ventiladores e unidades empacotadas. Onde os dados são irregulares por país ou subcategoria, as lacunas são preenchidas usando indicadores substitutos, como estrutura similar do estoque de edifícios e direção do fluxo comercial, sendo depois ajustados após entrevistas apontarem diferenças locais.
Para a previsão, é utilizada análise de cenários em torno das perspectivas de construção, do impulso de retrofit e da pressão regulatória. O caso central está ancorado ao consenso de especialistas mais consistente. Verificações bottom-up são então aplicadas seletivamente, como a consolidação de receitas amostradas de fornecedores, padrões de venda por canal e uma simples verificação de sensatez de volume multiplicado pelo preço médio de venda. Isso ajuda a evitar a superestimação de totais em anos com instalações fracas.
Validação de dados e ciclo de atualização
Realizamos múltiplas etapas de validação para que os números finais não dependam de uma única série ou de uma única visão de entrevista. Os resultados do modelo são comparados com sinais independentes, como a direção dos gastos com construção, tendências de pedidos reportadas e comentários de embarques a nível de categoria, e as exceções são então sinalizadas para revisão mais profunda.
Antes da aprovação final, as premissas e cálculos são revisados por outro analista, e um contato de acompanhamento é acionado quando o resultado de um país ou a taxa de crescimento parece inconsistente com a atividade de mercado observada. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando grandes mudanças de política, choques de demanda ou alterações de preços afetam materialmente as perspectivas. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de equipamentos de ventilação da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para equipamentos de ventilação na Europa podem diferir porque os pesquisadores nem sempre consideram o mesmo conjunto de produtos, as mesmas aplicações em edifícios ou o mesmo momento para preços e moeda. As diferenças também surgem quando uma estimativa se baseia mais em embarques e outra se baseia mais no valor instalado nos edifícios.
A principal diferença vem de se apenas o faturamento de unidades industriais de tratamento de ar é tratado como o mercado total, ou se os equipamentos de ventilação residencial e comercial também são contabilizados, e depois divididos por aplicação com faixas de preços que correspondem ao comportamento de compra local. Algumas fontes também relatam uma trajetória de recuperação agressiva após anos fracos de construção, enquanto outras mantêm um cenário-base mais estável, pois o momento de retrofit e a capacidade dos instaladores podem retardar a conversão da intenção em compras.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,59 bilhões de dólares (2026) | |
| Editora do Setor A | 7,00 bilhões de dólares (2030) | Utiliza uma perspectiva de valor de embarques até 2030 que mistura categorias amplas de ventiladores com unidades de tratamento de ar, e pode aplicar uma tendência de preços mais suave que eleva o valor em comparação com uma abordagem de mix por país. |
| Associação do Setor B | 2,03 bilhões de dólares (2024) | Acompanha unidades industriais de tratamento de ar de suprimento e exaustão acima de um limite de capacidade declarado, o que exclui muitos produtos de ventilação residencial e comercial leve abrangidos por uma visão de mercado completa. |
A tabela mostra que a dispersão é explicada principalmente pelo alinhamento de escopo e ano, não apenas pelas expectativas de crescimento. É por isso que mantemos a construção do mercado vinculada a conjuntos de demanda e agrupamentos de equipamentos claros, o que também explica como a escolha do fator determinante da diferença muda quando as UTAs industriais são tratadas como um componente dentro do total mais amplo, uma abordagem de contagem aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de equipamentos de ventilação em 2026?
O tamanho do mercado europeu de equipamentos de ventilação é de USD 5,59 mil milhões em 2026, com uma subida projetada para USD 7,43 mil milhões até 2031.
Qual segmento lidera por tipo de equipamento?
As unidades balanceadas HRV/ERV detêm 46,25% das vendas, a maior quota entre as categorias de equipamentos.
Qual país apresenta a oportunidade de crescimento mais rápido?
Espanha tem previsão de crescer a uma CAGR de 7,88% devido a subvenções de renovação financiadas pela UE e à expansão da construção de centros de dados.
Qual é o principal fator de crescimento até 2031?
O reforço dos mandatos de eficiência da DPEE que exigem uma eficácia de recuperação de calor ≥75% é o principal catalisador de crescimento.
Por que razão os sistemas de ventilação híbridos estão a ganhar popularidade?
Os operadores de edifícios favorecem os projetos híbridos que alternam entre modos natural e mecânico para equilibrar as metas de qualidade do ar interior com um menor consumo de energia.
Que tendência competitiva se destaca no mercado?
Os fornecedores estão a integrar manutenção preditiva baseada em IoT e compatibilidade com automação de edifícios para diferenciar os seus portefólios de equipamentos de ventilação.