
Tamaño y Participación del Mercado de ROV en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 5.17 % |
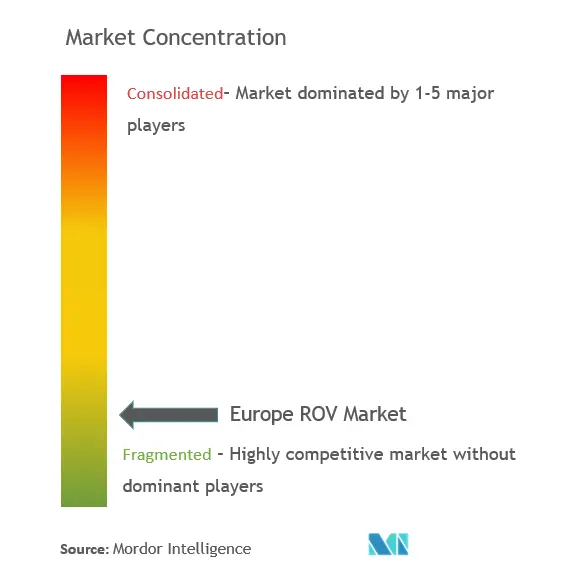
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de ROV en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de ROV en Europa registre una CAGR del 5,17% durante el período de pronóstico.
- Se espera que el sector de petróleo y gas mantenga la mayor participación en el mercado de ROV en Europa, debido a la demanda de sistemas ROV en todas las fases del ciclo de vida del petróleo y gas en alta mar.
- La capacidad instalada de energía eólica marina en la Unión Europea fue de 14,6 GW en 2021 y se prevé que aumente al menos 25 veces para 2030, lo que se espera que abra nuevas vías para el mercado de ROV en Europa durante el período de pronóstico.
- Se espera que Noruega sea testigo de un crecimiento significativo, con la mayor parte de la demanda proveniente de descubrimientos de petróleo y gas en alta mar e instalaciones de energía eólica marina.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de ROV en Europa
La Aplicación de Petróleo y Gas Dominará el Mercado
- El Mar del Norte es una importante cuenca de producción de hidrocarburos en alta mar en la región europea, con los intereses de varios países en ella. Ha sido un contribuyente significativo a las economías europeas durante más de cincuenta años. La cuenca presenta perspectivas interesantes con un potencial de hasta 20-30 mil millones de boe de recursos no descubiertos. La disponibilidad de abundantes recursos, junto con el mayor potencial para recuperar petróleo y gas de aguas profundas y ultra profundas, se espera que brinde una gran oportunidad para el mercado de ROV en Europa.
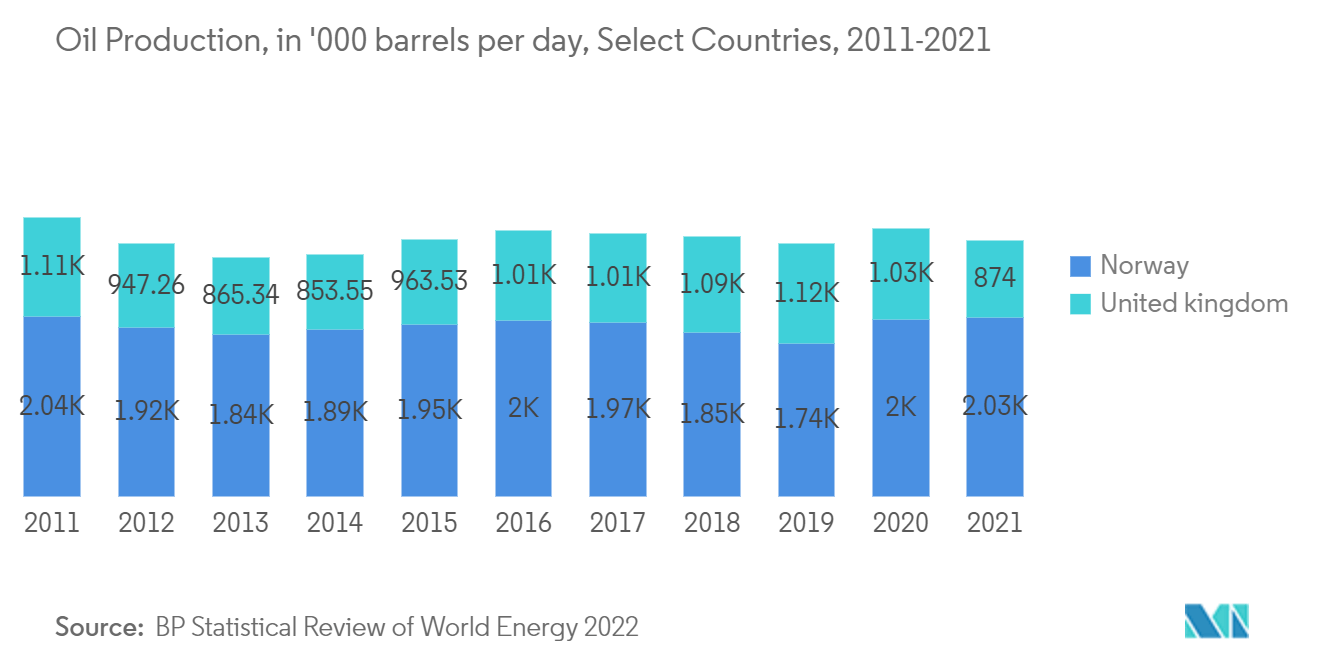
- Según la Revisión Estadística de Energía Mundial de BP 2022, la producción de petróleo en Europa ha experimentado un crecimiento significativo. Dinamarca ha producido petróleo de 65.000 barriles por día, Noruega produjo petróleo de 2.025.000 barriles por día y el Reino Unido ha producido petróleo de 874.000 barriles por día.
- Se espera que el Reino Unido gaste alrededor de 15.300 millones de EUR en desmantelamiento durante los próximos diez años. Se espera que aproximadamente 2.400 pozos sean desmantelados en toda la región del Mar del Norte y al Oeste de Shetland para 2027. Alrededor de 914 de estos pozos se encuentran en las zonas noruega, danesa y neerlandesa.
- A partir de marzo de 2022, el Reino Unido estaba preparando una nueva estrategia energética que implicaba una mayor producción de petróleo y gas en el Mar del Norte. El gobierno planeaba abrir la primera ronda de licencias de exploración en 2019. Aunque estos pasos se están tomando para contrarrestar la dependencia rusa, es probable que impulsen el mercado de ROV en Europa cuando los operadores comiencen a desarrollar las áreas tras recibir sus licencias.
- En febrero de 2022, Aker BP anunció su plan de perforar 13 pozos de exploración, con un potencial de alrededor de 250 mmboe, al tiempo que trabaja para desarrollar varios proyectos en Noruega, incluida una nueva conexión secundaria de Alvheim. Se espera que esta actividad de desarrollo de campo impulse significativamente los servicios de ROV en la región.
- Teniendo en cuenta los puntos mencionados anteriormente, es probable que el mercado de ROV en Europa sea testigo de un crecimiento significativo durante el período de pronóstico.
Se Espera que Noruega Sea Testigo de un Crecimiento Significativo
- Debido a su altamente desarrollado sector de petróleo y gas en alta mar y de energía eólica, Europa es también un mercado importante para los servicios de ROV. La demanda de servicios de ROV se concentra en 2 regiones: el Mar del Norte y el Mar Mediterráneo.
- La región del Mar del Norte es una importante región productora de petróleo y gas en Europa, y la región está dominada por productores de petróleo de países vecinos como Noruega, Dinamarca, Suecia y el Reino Unido. Debido a la madurez de la industria en la región, la industria upstream está altamente desarrollada y automatizada, y la demanda de ROV es elevada.
- Aprovechando su experiencia en actividades de exploración y producción de petróleo y gas en alta mar, muchas grandes empresas de energía renovable en la región buscan aprovechar el potencial eólico de la zona mediante la creación de enormes parques eólicos marinos. Debido a esto, la región del Mar del Norte alberga los parques eólicos marinos en construcción más grandes del mundo, como el proyecto Dogger Bank de 1,2 GW actualmente en construcción.
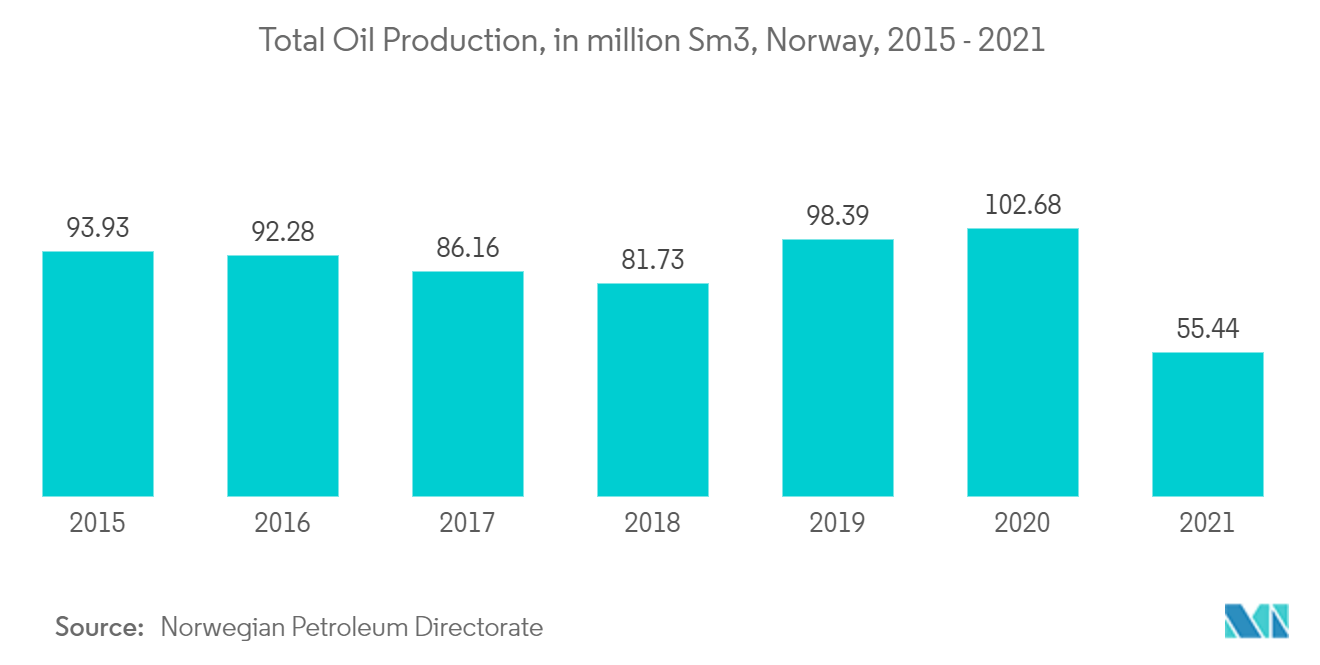
- Según la Dirección del Petróleo de Noruega, en 2021, la producción total de petróleo fue de 55,44 millones de Sm3. Se espera que el aumento de la producción de petróleo en los campos petrolíferos impulse el mercado de ROV en Europa durante el período de pronóstico.
- A medida que Europa se aleja de los combustibles fósiles y aumenta su capacidad de energía renovable, los países de esta región consideran la región y sus recursos eólicos como un componente crítico de sus estrategias de seguridad energética. Debido a esto, la mayoría de los países están invitando a licitaciones de desarrolladores para proyectos de plantas de energía eólica marina a gran escala.
- Por ejemplo, en febrero de 2022, Noruega anunció planes para su primera subasta de energía eólica marina. La licitación está programada para la segunda mitad de 2022 y tiene como objetivo desarrollar 1,5 GW de capacidad eólica marina para abastecer al país.
- En junio de 2022, cinco empresas de petróleo y gas en Noruega, socias en los campos Troll y Oseberg en el Mar del Norte, planean construir un parque eólico flotante de 1 GW en el área de Troll, con el plan de utilizar el parque eólico para alimentar las instalaciones de petróleo y gas. Se espera que la decisión final de inversión se tome en 2023. El proyecto de energía eólica, denominado Trollvind, está siendo desarrollado por Equinor y sus socios Petoro, TotalEnergies, Shell y ConocoPhillips. El parque eólico estaría ubicado a 65 kilómetros al oeste de Bergen, Noruega. Este proyecto crea oportunidades significativas para los servicios de ROV.
- Por lo tanto, debido a los puntos anteriores, se espera que Noruega sea testigo de un crecimiento significativo en el mercado de ROV en Europa durante el período de pronóstico.
Panorama regulatorio
Las operaciones de ROV que respaldan la actividad de petróleo y gas en aguas europeas se rigen por el régimen de seguridad de la UE para hidrocarburos en instalaciones marinas, con base en la Directiva 2013/30/UE relativa a la seguridad de las operaciones relacionadas con el petróleo y el gas en el mar. La directiva exige que los operadores mantengan políticas de prevención de accidentes graves y sistemas de gestión de seguridad y medio ambiente, y que presenten informes sobre riesgos graves, lo que a su vez afecta la planificación, la competencia y los requisitos de garantía relacionados con ROV para tareas de inspección, intervención y desmantelamiento.
En el Reino Unido, las Offshore Installations (Offshore Safety Directive) (Safety Case etc.) Regulations 2015 incorporan requisitos similares mediante casos de seguridad, notificaciones de diseño y planificación de respuesta a emergencias, lo que determina cómo se autorizan y ejecutan las campañas de ROV. En cuanto a la garantía técnica, las prácticas de clasificación y pruebas suelen hacer referencia a las normas de DNV para la construcción y verificación de ROV (incluidos los sistemas de lanzamiento y recuperación, los umbilicales y las consolas de control), lo cual repercute en las especificaciones de adquisición y las pruebas de aceptación de sistemas de clase de trabajo y de clase de observación en el Mar del Norte y otras cuencas europeas.
Análisis de la cadena de valor
La cadena de valor de los ROV en Europa comienza con la fabricación de sistemas y subsistemas de ROV, incluidos vehículos, electrónica de potencia y control, herramientas, sensores, umbilicales y sistemas de lanzamiento y recuperación, y luego se extiende a las prácticas de integración, pruebas y clasificación alineadas con normativas establecidas, como las directrices de DNV para la construcción y las pruebas de ROV. Los propietarios de flotas y los contratistas de servicios movilizan estos sistemas en buques marinos, incluidos buques de construcción, de apoyo a buceo y de apoyo multipropósito, para prestar servicios de inspección y estudio, reparación y mantenimiento (IRM), soporte para instalación y desmantelamiento.
Aguas abajo, los principales contratistas y proveedores de servicios subacuáticos integran los ROV en modelos de entrega subacuática más amplios, incluido el soporte relacionado con EPCI, las conexiones submarinas (tie-backs), la sustitución de risers y los trabajos de extensión de vida útil de campos, junto con las retiradas al final de la vida útil y el reciclaje. Los trabajos de desmantelamiento también pueden utilizar estructuras comerciales alternativas, incluidos modelos tipo acuerdo de compraventa para la retirada de equipos submarinos, mientras que los operadores y promotores (de petróleo y gas y de eólica marina) actúan como los principales compradores de servicios habilitados por ROV a lo largo del ciclo de vida de los activos.
Panorama Competitivo
El Mercado de ROV en Europa está fragmentado. Los actores clave en el mercado incluyen DeepOcean AS, DOF Subsea AS, Subsea 7 S.A, Saipem SpA y Fugro N.V, entre otros.
Líderes de la Industria de ROV en Europa
DeepOcean AS
DOF Subsea AS
Subsea 7 S.A.
Oceaneering International Inc.
Fugro N.V
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo en Europa se centra en la ejecución de IRM y desmantelamiento de mayor intensidad en cuencas maduras, donde los operadores continúan contratando paquetes de trabajo submarino de varios años que incorporan flotas de ROV de clase de trabajo. DeepOcean obtuvo paquetes de trabajo submarino de Equinor en mayo de 2026 que abarcan actividades como la sustitución de risers y la instalación submarina en la plataforma continental noruega, y también consiguió un contrato de desmantelamiento de bp en Foinaven (al oeste de las Shetland) en junio de 2026, lo que refuerza la demanda comercial de trabajos de retirada, reciclaje e intervención con apoyo de ROV.
Los modelos operativos que reducen los días de buque también generan espacio adicional para el crecimiento, especialmente mediante operaciones remotas y residentes. DeepOcean informó un hito de intervención de ROV controlada de forma remota desde un centro terrestre en Noruega en mayo de 2026, y los conceptos de sistemas de ROV residentes, incluidos garajes submarinos que operan sin la presencia continua de un buque anfitrión, son cada vez más visibles en los debates del sector. La modernización de flotas añade otra palanca para proveedores y operadores que suministran sistemas de clase de trabajo y herramientas más nuevos, respaldada por señales de inversión en flotas, como la confirmación de DOF Group de pedidos de unidades adicionales de ROV de clase de trabajo a Forum Energy Technologies para su entrega durante 2026.
Desarrollos recientes del sector
- Mayo de 2026: DeepOcean completó la primera intervención submarina remota utilizando un ROV de clase de trabajo controlado desde un centro terrestre en Haugesund, Noruega, en el campo Idun Nord de Aker BP. El control terrestre permitió una mejora en la eficiencia operativa y amplió la demanda de servicios remotos de inspección, mantenimiento y reparación en Europa. El hito indica una aceptación creciente de las capacidades de IMR remoto por parte de los operadores en Europa y refuerza la posición de DeepOcean en el mercado.
- Mayo de 2026: DeepOcean recibió un paquete de contratos submarinos de Equinor para la plataforma continental noruega, que abarca sustituciones de risers SIMOPRO en Visund e instalación de plantillas/manifolds en Isflak, con trabajos previstos para 2027-2028. El contrato refuerza la cartera de pedidos y mejora la utilización de la flota, lo que indica una actividad continua en la plataforma continental noruega. El acuerdo amplía el papel de DeepOcean en trabajos críticos de IMR y estudios en aguas marinas.
- Marzo de 2026: DOF Group confirmó un pedido de cuatro ROV de clase de trabajo XLX EVO III a Forum Energy Technologies para su entrega entre abril y agosto de 2026. La expansión de la flota respalda las cargas de trabajo de IMR e instalación en aguas profundas en Europa mediante la actualización de la base de activos. El movimiento refuerza la capacidad de DOF Group para gestionar los próximos proyectos marinos en todo el mercado regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado europeo de ROV se define como los ingresos generados por vehículos operados de forma remota bajo el agua y las ventas y servicios de sistemas relacionados utilizados para tareas de inspección, intervención y estudio submarino en aguas europeas y bases de apoyo en tierra.
Exclusiones del alcance: excluimos los vehículos autónomos submarinos, los sumergibles tripulados y los ingresos generales por fletamento de buques de superficie que no se facturan como un paquete de servicio de ROV.
Descripción general de la segmentación
- Tipo
- ROV de Clase de Trabajo
- ROV de Clase Observatorio
- Aplicación
- Petróleo y Gas
- Defensa
- Otras Aplicaciones
- Actividad
- Levantamiento
- Inspección, Reparación y Mantenimiento
- Entierro y Zanjeado
- Otras Actividades
- Geografía
- Reino Unido
- Noruega
- Países Bajos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites prácticos del mercado y construir el panorama inicial de la demanda en la actividad energética marina y marítima en Europa. Nos basamos en fuentes públicas como la Agencia Internacional de la Energía, los reguladores nacionales de operaciones marinas (por ejemplo, el UK Offshore Petroleum Regulator for Environment and Decommissioning), Eurostat y las publicaciones sobre energía y asuntos marítimos de la Comisión Europea para seguir las carteras de proyectos y las necesidades de inspección impulsadas por la seguridad.
Para traducir la actividad en lógica de ingresos, también revisamos avisos de licitación y el lenguaje contractual de portales de contratación pública oficiales, comunicados de autoridades portuarias y marítimas, y artículos y publicaciones técnicas sin muro de pago que describen las clases y perfiles operativos habituales de los ROV. Los informes anuales de las empresas, las presentaciones a inversores y la prensa especializada de reputación fueron utilizados posteriormente para validar las incorporaciones de capacidad, los comentarios sobre la utilización de la flota y las declaraciones sobre la combinación de servicios, con el respaldo de nuestras suscripciones de pago a datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y contratos y licitaciones a nivel mundial. Estos ejemplos no son exhaustivos, y consultamos fuentes adicionales para recopilar datos, verificar cifras y aclarar supuestos.
Entrevistas y encuestas primarias
El trabajo primario se centra en confirmar qué se está comprando realmente y cómo se estructuran los precios, ya que el gasto en ROV puede estar incluido dentro de alcances submarinos más amplios. Hablamos con una combinación de operadores, contratistas submarinos, gestores de buques y proyectos, y especialistas en componentes y sistemas en las principales cuencas marinas europeas, y luego utilizamos verificaciones de seguimiento para cerrar las brechas en cuanto a la utilización, el comportamiento de las tarifas diarias y los supuestos de agrupación de servicios.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 17% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 20% | Gerentes: 42% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado se construye reconstruyendo el conjunto de demanda regional a partir de la actividad marina, y luego traduciendo esa actividad en ingresos por ROV utilizando supuestos realistas de precios de servicios y equipos. Se aplica un enfoque descendente relacionando los volúmenes de trabajo submarino europeo con los factores de intensidad de uso de ROV, como la frecuencia de inspección, los calendarios de desmantelamiento, las verificaciones de cables y cimentaciones de eólica marina, y las duraciones típicas de los proyectos, que luego se convierten en días de servicio y demanda de equipos.
Una vez formado el conjunto de demanda, corroboramos los totales con aproximaciones ascendentes selectivas, como rangos de tarifas diarias muestreados por clase de trabajo, una verificación de coherencia de la capacidad de la flota instalada frente a la utilización esperada, y la lógica de ingresos a partir de alcances contractuales de dominio público. Los insumos clave que importan en este mercado incluyen el despliegue de capacidad de eólica marina y la actividad de O&M, los hitos de desmantelamiento en el Mar del Norte, los requisitos de integridad submarina de petróleo y gas, la longitud de cables y la frecuencia de inspección, y la combinación de sistemas de observación frente a los de clase de trabajo en uso activo. Cuando los precios detallados no se divulgan de manera consistente, las brechas se abordan utilizando rangos triangulados a partir de entrevistas primarias, y luego se pone a prueba el modelo para que los supuestos atípicos no dominen el total.
Para la previsión, se utiliza el análisis de escenarios para vincular el crecimiento a carteras de proyectos visibles y calendarios respaldados por políticas, reflejando al mismo tiempo la incertidumbre en la disponibilidad de buques y los ciclos de gasto marino. Las variables se ajustan anualmente en función de los calendarios actualizados de eólica y desmantelamiento, los intervalos de inspección esperados y el comportamiento de precios observado en licitaciones recientes y comentarios de campo.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes para que los totales finales se alineen con lo que el mercado puede ejecutar de manera práctica. Comparamos los resultados del modelo con indicadores proxy, como el número de proyectos marinos, los volúmenes de licitaciones, los comentarios sobre la utilización y el momento conocido de las principales campañas submarinas, y luego revisamos las anomalías antes de la aprobación final.
Se realiza una segunda revisión por parte de otro analista para volver a verificar los supuestos, las conversiones de unidades y la alineación de los años, seguida de nuevos contactos específicos si una variación parece significativa o si un nuevo proyecto modifica las perspectivas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y antes de la entrega se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado europeo de ROV de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los ROV en Europa a menudo difieren porque las corrientes de ingresos incluidas no son consistentes, y porque la actividad puede contabilizarse en distintos puntos del ciclo del proyecto marino. Las diferencias en la temporalidad de las divisas, lo que se considera equipo frente a servicios, y cómo se desglosan los contratos submarinos agrupados pueden alterar la cifra final.
Los principales factores de discrepancia en este mercado son si los paquetes de inspección, reparación y mantenimiento se contabilizan solo cuando se facturan como alcances liderados por ROV, cómo se distribuye en el tiempo el trabajo de desmantelamiento en campañas de varios años, y si la inspección de cables vinculada al O&M de la eólica marina se trata como ingresos recurrentes por servicios o como un valor de proyecto puntual. Algunas estimaciones también aplican aumentos agresivos de utilización y de tarifas diarias sin suficientes verificaciones frente a la disponibilidad de la flota y las realidades de las licitaciones, lo que modifica el tamaño del año base y la pendiente de la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2024) | |
| Publicación especializada A | 0,85 mil millones de USD (2025) | Utiliza un año base prospectivo y parece combinar alcances más amplios de subacuático y vinculados a buques en el total de ROV, lo que puede sobrestimar el valor cuando los contratos no se facturan específicamente en torno a las entregas de ROV. |
| Consultora regional B | 0,71 mil millones de USD (2024) | Probablemente se centra en las ventas de sistemas y en un conjunto más limitado de aplicaciones comerciales, y es menos claro cómo se tratan en la construcción del año base las inspecciones recurrentes de O&M de eólica marina y las campañas de desmantelamiento. |
La tabla señala el alcance y la temporalidad como las razones prácticas de la dispersión, especialmente en torno a los paquetes submarinos agrupados y los trabajos de desmantelamiento de varios años. Al separar la actividad de servicios facturados por ROV de los costes de buques adyacentes y volver a verificar la utilización frente a las señales de licitación, la estimación se mantiene repetible y trazable a factores claros, que es la elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de ROV en Europa?
Se proyecta que el Mercado de ROV en Europa registre una CAGR del 5,17% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de ROV en Europa?
DeepOcean AS, DOF Subsea AS, Subsea 7 S.A., Oceaneering International Inc. y Fugro N.V son las principales empresas que operan en el Mercado de ROV en Europa.
¿Qué años cubre este Mercado de ROV en Europa?
El informe cubre el tamaño histórico del Mercado de ROV en Europa para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de ROV en Europa para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



