
Tamanho e Participação do Mercado de ROV da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Growth Rate | 5.17 % |
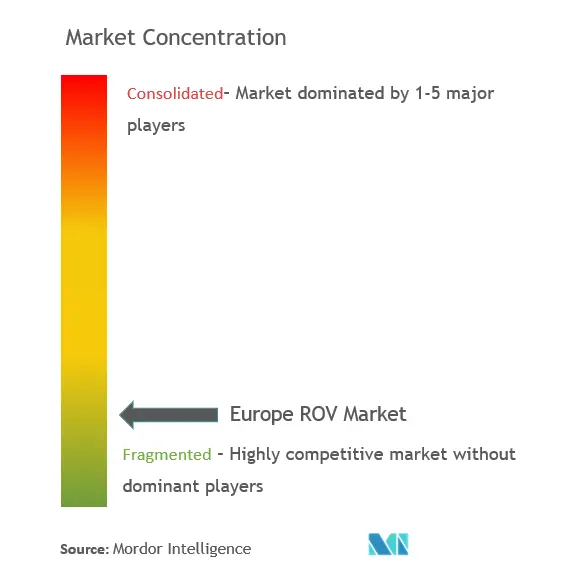
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ROV da Europa por Mordor Intelligence
Espera-se que o tamanho do Mercado de ROV da Europa registre um CAGR de 5,17% durante o período de previsão.
- Espera-se que o setor de petróleo e gás detenha a maior participação no mercado de ROV da Europa, devido à demanda por sistemas de ROV em todas as fases do ciclo de vida do petróleo e gás offshore.
- A capacidade instalada de energia eólica offshore na União Europeia foi de 14,6 GW em 2021 e deverá aumentar pelo menos 25 vezes até 2030, o que deverá abrir novas oportunidades para o mercado de ROV da Europa durante o período de previsão.
- Espera-se que a Noruega registre crescimento significativo, com a maior parte da demanda proveniente de descobertas de petróleo e gás offshore e instalações de energia eólica offshore.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de ROV da Europa
Aplicação de Petróleo e Gás para Dominar o Mercado
- O Mar do Norte é uma importante bacia de produção de hidrocarbonetos offshore na região europeia, com os interesses de vários países nela. Tem sido um contribuinte significativo para as economias europeias por mais de cinquenta anos. A bacia apresenta perspectivas promissoras com um potencial de até 20-30 bilhões de boe de recursos não descobertos. A disponibilidade de recursos abundantes, aliada ao maior potencial de recuperação de petróleo e gás de áreas de águas profundas e ultraprofundas, deverá proporcionar uma grande oportunidade para o mercado de ROV da Europa.
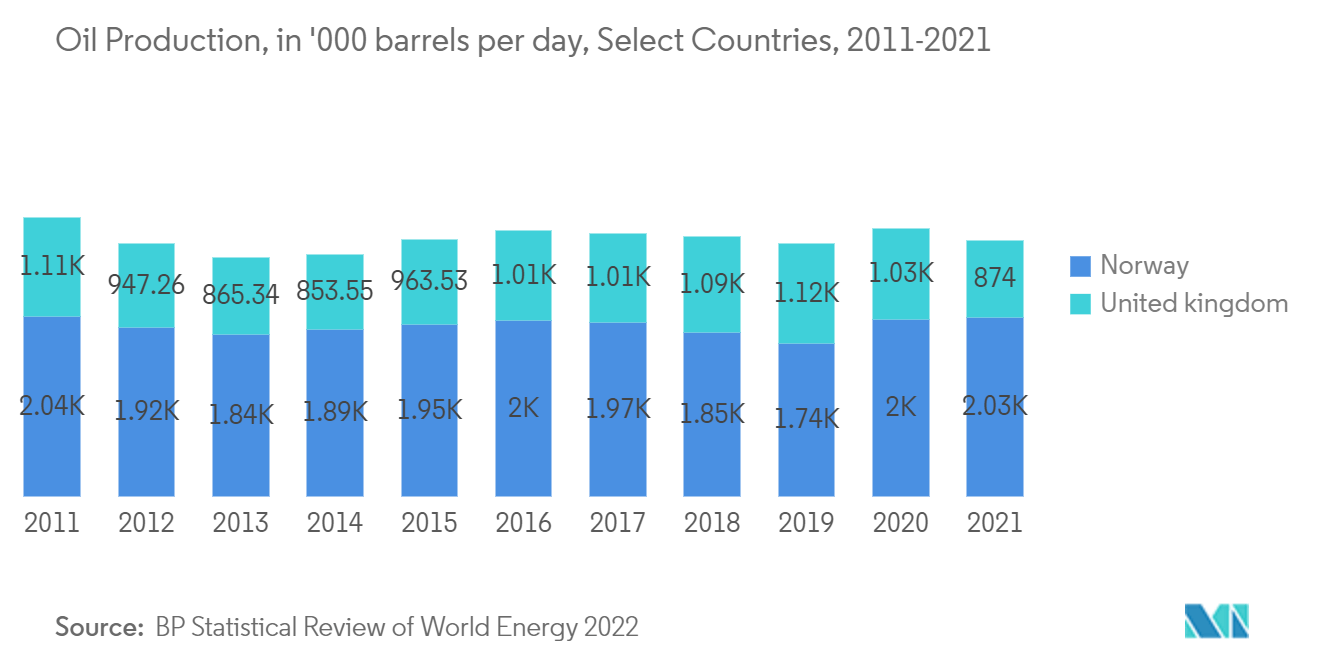
- De acordo com a Revisão Estatística de Energia Mundial da BP 2022, a produção de petróleo na Europa registrou crescimento significativo. A Dinamarca produziu 65 mil barris de petróleo por dia, a Noruega produziu 2.025 mil barris de petróleo por dia e o Reino Unido produziu 874 mil barris de petróleo por dia.
- Espera-se que o Reino Unido gaste cerca de EUR 15,3 bilhões em descomissionamento nos próximos dez anos. Aproximadamente 2.400 poços deverão ser descomissionados em toda a região do Mar do Norte e a oeste de Shetland até 2027. Cerca de 914 desses poços estão localizados nas áreas norueguesa, dinamarquesa e holandesa.
- Em março de 2022, o Reino Unido estava preparando uma nova estratégia energética que envolvia maior produção de petróleo e gás no Mar do Norte. O governo planejava abrir a primeira rodada de licenças de exploração em 2019. Embora essas medidas estejam sendo tomadas para combater a dependência russa, é provável que impulsionem o mercado de ROV da Europa quando os operadores começarem a desenvolver as áreas após receberem suas licenças.
- Em fevereiro de 2022, a Aker BP anunciou seu plano de perfurar 13 poços de exploração, com potencial de cerca de 250 mmboe, além de trabalhar no desenvolvimento de vários projetos na Noruega, incluindo uma nova interligação Alvheim. Essa atividade de desenvolvimento de campo deverá impulsionar significativamente os serviços de ROV na região.
- Considerando os pontos mencionados acima, o mercado de ROV da Europa deverá registrar crescimento significativo durante o período de previsão.
Espera-se que a Noruega Registre Crescimento Significativo
- Devido ao seu setor de petróleo e gás offshore e energia eólica altamente desenvolvido, a Europa também é um mercado importante para serviços de ROV. A demanda por serviços de ROV está concentrada em 2 regiões: o Mar do Norte e o Mar Mediterrâneo.
- A Região do Mar do Norte é uma importante região produtora de petróleo e gás na Europa, dominada por produtores de petróleo de países vizinhos como Noruega, Dinamarca, Suécia e Reino Unido. Devido à maturidade do setor na região, a indústria upstream é altamente desenvolvida e automatizada, e a demanda por ROVs é elevada.
- Com base em sua expertise em atividades de exploração e produção de petróleo e gás offshore, muitas grandes empresas de energia renovável na região buscam aproveitar o potencial eólico da região por meio da criação de enormes parques eólicos offshore. Por isso, a região do Mar do Norte abriga os maiores parques eólicos offshore em construção no mundo, como o projeto Dogger Bank de 1,2 GW, atualmente em construção.
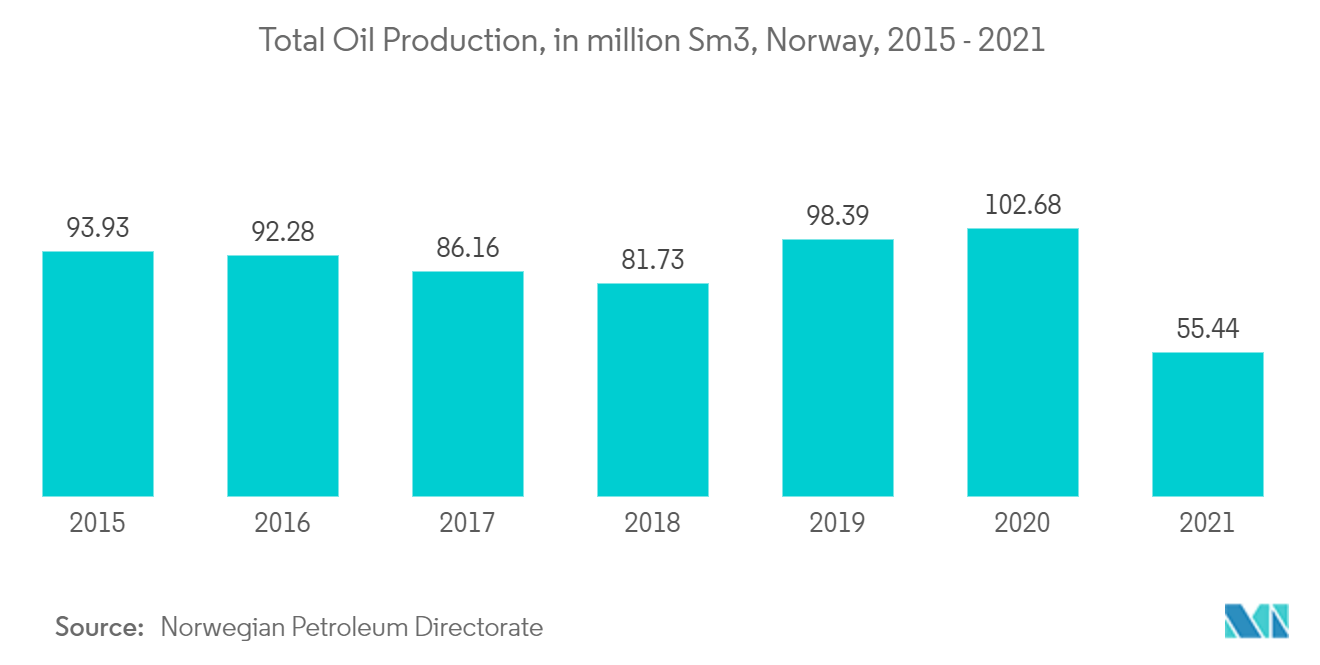
- De acordo com a Diretoria de Petróleo da Noruega, em 2021, a produção total de petróleo foi de 55,44 milhões de Sm3. Espera-se que o aumento da produção de petróleo nos campos petrolíferos impulsione o mercado de ROV da Europa durante o período de previsão.
- À medida que a Europa se afasta dos combustíveis fósseis e aumenta sua capacidade de energia renovável, os países desta região veem a região e seus recursos eólicos como um componente crítico de suas estratégias de segurança energética. Por isso, a maioria dos países está convidando desenvolvedores a apresentar propostas para projetos de usinas eólicas offshore de grande escala.
- Por exemplo, em fevereiro de 2022, a Noruega anunciou planos para seu primeiro leilão de energia eólica offshore. O processo licitatório está programado para o segundo semestre de 2022 e visa desenvolver 1,5 GW de capacidade eólica offshore para abastecer o país.
- Em junho de 2022, cinco empresas de petróleo e gás na Noruega, parceiras nos campos Troll e Oseberg no Mar do Norte, planejam construir um parque eólico flutuante de 1 GW na área de Troll, com o objetivo de usar o parque eólico para alimentar instalações de petróleo e gás. A decisão final de investimento deverá ser tomada em 2023. O projeto de energia eólica, denominado Trollvind, está sendo desenvolvido pela Equinor e seus parceiros Petoro, TotalEnergies, Shell e ConocoPhillips. O parque eólico estaria localizado a 65 quilômetros a oeste de Bergen, Noruega. Este projeto cria oportunidades significativas para serviços de ROV.
- Portanto, em razão dos pontos acima, espera-se que a Noruega registre crescimento significativo no mercado de ROV da Europa durante o período de previsão.
Panorama regulatório
As operações de ROV que dão suporte às atividades de petróleo e gás offshore na Europa estão inseridas no regime de segurança da UE para hidrocarbonetos offshore, ancorado pela Diretiva 2013/30/UE relativa à segurança das operações offshore de petróleo e gás. A diretiva exige que os operadores mantenham políticas de prevenção de acidentes graves e sistemas de gestão de segurança e ambiente, além de submeter relatórios de perigos maiores, o que, por sua vez, afeta o planejamento, a competência e os requisitos de garantia relacionados a ROV para escopos de inspeção, intervenção e descomissionamento.
No Reino Unido, os Offshore Installations (Offshore Safety Directive) (Safety Case etc.) Regulations 2015 incorporam requisitos semelhantes por meio de safety cases, notificações de projeto e planejamento de resposta a emergências, o que determina como as campanhas de ROV são autorizadas e executadas. Em termos de garantia técnica, as práticas de classificação e teste normalmente fazem referência às normas da DNV para construção e verificação de ROV (incluindo sistemas de lançamento e recuperação, umbilicais e consoles de controle), que por sua vez alimentam as especificações de aquisição e os testes de aceitação para sistemas de classe de trabalho e de observação em todo o Mar do Norte e outras bacias europeias.
Análise da cadeia de valor
A cadeia de valor de ROV na Europa começa com a fabricação de sistemas e subsistemas de ROV, incluindo veículos, eletrônica de potência e controle, ferramentas, sensores, umbilicais e sistemas de lançamento e recuperação, estendendo-se então às práticas de integração, teste e classificação alinhadas a conjuntos de normas estabelecidos, como as diretrizes da DNV para construção e testes de ROV. Proprietários de frotas e prestadores de serviços mobilizam esses sistemas em embarcações offshore, incluindo embarcações de construção, de apoio a mergulho e de múltiplo propósito, para fornecer serviços de levantamento e inspeção, reparo e manutenção (IRM), suporte à instalação e descomissionamento.
A jusante, os principais contratantes e prestadores de serviços subaquáticos incorporam os ROVs em modelos mais amplos de entrega subaquática, incluindo suporte relacionado a EPCI, tie-backs subaquáticos, substituições de risers e trabalhos de extensão da vida útil de campos, além de remoções de fim de vida útil e reciclagem. O trabalho de descomissionamento também pode utilizar estruturas comerciais alternativas, incluindo modelos do tipo contrato de compra e venda para remoção de equipamentos subaquáticos, enquanto operadores e desenvolvedores (petróleo e gás e eólica offshore) atuam como os principais compradores de serviços habilitados por ROV ao longo de todo o ciclo de vida do ativo.
Cenário Competitivo
O Mercado de ROV da Europa é fragmentado. Os principais players do mercado incluem DeepOcean AS, DOF Subsea AS, Subsea 7 S.A, Saipem SpA e Fugro N.V, entre outros.
Líderes do Setor de ROV da Europa
DeepOcean AS
DOF Subsea AS
Subsea 7 S.A.
Oceaneering International Inc.
Fugro N.V
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo na Europa está concentrado na execução de IRM de maior intensidade e descomissionamento em bacias maduras, onde os operadores continuam a contratar pacotes de trabalho subaquático plurianuais que incorporam frotas de ROV de classe de trabalho. A DeepOcean garantiu pacotes de trabalho subaquático da Equinor em maio de 2026, cobrindo atividades como substituição de risers e instalação subaquática na Plataforma Continental Norueguesa, e também conquistou um escopo de descomissionamento da bp em Foinaven (a oeste das Shetland) em junho de 2026, reforçando a demanda comercial por trabalhos de remoção, reciclagem e intervenção apoiados por ROV.
Modelos operacionais que reduzem os dias de embarcação também criam espaço adicional para crescimento, particularmente por meio de operações remotas e residentes. A DeepOcean relatou um marco de intervenção de ROV controlado remotamente a partir de um centro terrestre na Noruega em maio de 2026, e conceitos de sistemas de ROV residentes, incluindo garagens subaquáticas operando sem a presença contínua de uma embarcação-mãe, estão cada vez mais visíveis nas discussões do setor. A modernização de frotas adiciona outra palanca para fornecedores e operadores que fornecem sistemas e ferramentas de classe de trabalho mais recentes, apoiada por sinais de investimento em frota, como a confirmação da DOF Group de pedidos de unidades adicionais de ROV de classe de trabalho da Forum Energy Technologies, com entrega prevista para 2026.
Desenvolvimentos recentes do setor
- Maio de 2026: a DeepOcean concluiu a primeira intervenção subaquática remota utilizando um ROV de classe de trabalho controlado a partir de um centro terrestre em Haugesund, Noruega, no campo Idun Nord da Aker BP. O controle terrestre possibilitou um ganho de eficiência operacional e ampliou a demanda por serviços remotos de inspeção, manutenção e reparo na Europa. O marco indica a aceitação crescente das capacidades de IMR remotas por operadores na Europa e reforça a posição da DeepOcean no mercado.
- Maio de 2026: a DeepOcean foi contratada pela Equinor para um pacote de contratos subaquáticos na Plataforma Continental Norueguesa, abrangendo substituições de risers SIMOPRO em Visund e instalação de template/manifold em Isflak, com trabalhos programados para 2027-2028. O contrato fortalece a carteira de pedidos e melhora a utilização da frota, sinalizando atividade contínua na NCS norueguesa. O contrato amplia o papel da DeepOcean em trabalhos críticos de IMR e levantamento offshore.
- Março de 2026: a DOF Group confirmou um pedido de quatro ROVs de classe de trabalho XLX EVO III da Forum Energy Technologies, com entrega entre abril e agosto de 2026. A expansão da frota apoia as cargas de trabalho de IRM e instalação em águas profundas na Europa, atualizando a base de ativos. A medida reforça a capacidade da DOF Group de lidar com futuros projetos offshore no mercado regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado europeu de ROV é definido como a receita gerada por veículos subaquáticos operados remotamente e pela venda de sistemas e serviços relacionados, utilizados em trabalhos de inspeção, intervenção e levantamento subaquático em águas europeias e em bases de apoio terrestres.
Exclusões de escopo: excluímos veículos subaquáticos autônomos, submersíveis tripulados e a receita geral de fretamento de embarcações de superfície que não seja precificada como um pacote de serviço de ROV.
Visão geral da segmentação
- Tipo
- ROV de Classe de Trabalho
- ROV de Classe de Observatório
- Aplicação
- Petróleo e Gás
- Defesa
- Outras Aplicações
- Atividade
- Levantamento
- Inspeção, Reparo e Manutenção
- Enterramento e Abertura de Valas
- Outras Atividades
- Geografia
- Reino Unido
- Noruega
- Países Baixos
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites práticos do mercado e construir o quadro inicial de demanda em toda a atividade de energia offshore e marítima na Europa. Recorremos a fontes públicas como a Agência Internacional de Energia, reguladores nacionais offshore (por exemplo, o Offshore Petroleum Regulator for Environment and Decommissioning do Reino Unido), o Eurostat e publicações da Comissão Europeia sobre energia e assuntos marítimos, para acompanhar os pipelines de projetos e as necessidades de inspeção impulsionadas por segurança.
Para traduzir a atividade em lógica de receita, também analisamos avisos de licitação e a linguagem de contratos de portais oficiais de aquisição, comunicados de autoridades portuárias e marítimas, e artigos técnicos e periódicos sem paywall que descrevem as classes típicas de ROV e perfis operacionais. Relatórios anuais de empresas, apresentações a investidores e imprensa setorial confiável foram então utilizados para validar adições de capacidade, comentários sobre utilização de frota e declarações sobre mix de serviços, apoiados por nossas assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, bancos de dados de patentes e contratos e licitações globais. Esses exemplos não são exaustivos, e consultamos fontes adicionais para coletar dados, verificar valores e esclarecer premissas.
Entrevistas e Pesquisas Primárias
O trabalho primário concentra-se em confirmar o que está efetivamente sendo comprado e como os preços são estruturados, já que os gastos com ROV podem estar inseridos em escopos subaquáticos mais amplos. Conversamos com uma combinação de operadores, contratantes subaquáticos, gerentes de embarcações e projetos, e especialistas em componentes e sistemas nas principais bacias offshore europeias, e em seguida utilizamos verificações de acompanhamento para fechar lacunas relacionadas à utilização, ao comportamento das taxas diárias e às premissas de agrupamento de serviços.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 26% | CXOs: 17% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 20% | Gerentes: 42% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado é construído reconstruindo o pool de demanda regional a partir da atividade offshore e, em seguida, traduzindo essa atividade em receita de ROV utilizando premissas realistas de preços de serviços e equipamentos. Uma abordagem top-down é aplicada mapeando os volumes de trabalho subaquático europeu em relação a fatores de intensidade de ROV, como frequência de inspeção, cronogramas de descomissionamento, verificações de cabos e fundações eólicas offshore e durações típicas de projetos, que são então convertidos em dias de serviço e demanda de equipamentos.
Uma vez formado o pool de demanda, corroboramos os totais com aproximações bottom-up seletivas, como intervalos amostrados de taxas diárias por classe de trabalho, uma verificação de sanidade da capacidade de frota instalada em relação à utilização esperada e a lógica de receita a partir de escopos de contratos discutidos publicamente. As principais entradas relevantes neste mercado incluem a expansão da capacidade eólica offshore e a atividade de O&M, os marcos de descomissionamento no Mar do Norte, os requisitos de integridade subaquática de petróleo e gás, o comprimento de cabos e a cadência de inspeção, e o mix de sistemas de observação versus classe de trabalho em uso ativo. Quando os preços granulares não são divulgados de forma consistente, as lacunas são tratadas utilizando intervalos triangulados a partir de entrevistas primárias, e o modelo é então submetido a testes de estresse para que premissas atípicas não dominem o total.
Para a previsão, é utilizada análise de cenários, de modo que o crescimento possa ser vinculado a pipelines de projetos visíveis e cronogramas apoiados por políticas, refletindo também a incerteza na disponibilidade de embarcações e nos ciclos de gastos offshore. As variáveis são ajustadas anualmente com base em cronogramas atualizados de eólica e descomissionamento, intervalos de inspeção esperados e o comportamento de preços observado em licitações recentes e feedback de campo.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de triangulação entre sinais independentes, de forma que os totais finais estejam alinhados com o que o mercado pode efetivamente executar. Comparamos os resultados do modelo com indicadores proxy, como número de projetos offshore, volumes de licitação, comentários sobre utilização e o cronograma conhecido de grandes campanhas subaquáticas, e depois analisamos anomalias antes da aprovação final.
Uma segunda revisão por analista é realizada para reverificar premissas, conversões de unidades e alinhamento de anos, seguida de novos contatos direcionados caso uma variação pareça relevante ou um novo projeto altere as perspectivas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos importantes, e antes da entrega é realizada uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado europeu de ROV da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para ROVs na Europa costumam diferir porque os fluxos de receita incluídos não são consistentes, e porque a atividade pode ser contabilizada em diferentes pontos do ciclo de projeto offshore. Diferenças no momento de conversão de moeda, no que é tratado como equipamento versus serviços, e na forma como contratos subaquáticos agrupados são segmentados podem alterar o número final.
Os principais fatores de discrepância neste mercado são se os pacotes de inspeção, reparo e manutenção são contabilizados apenas quando precificados como escopos liderados por ROV, como o trabalho de descomissionamento é distribuído no tempo em campanhas plurianuais, e se a inspeção de cabos ligada a O&M de eólica offshore é tratada como receita de serviço recorrente ou como valor de projeto único. Algumas estimativas também aplicam aumentos agressivos de utilização e de taxas diárias sem verificações suficientes em relação à disponibilidade de frota e à realidade das licitações, o que altera o tamanho do ano-base e a inclinação da previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2024) | |
| Periódico Setorial A | 0,85 bilhão de USD (2025) | Utiliza um ano-base futuro e parece combinar escopos mais amplos relacionados a subaquático e embarcações no total de ROV, o que pode inflar o valor quando os contratos não são precificados especificamente em torno de entregáveis de ROV. |
| Consultoria Regional B | 0,71 bilhão de USD (2024) | Provavelmente concentra-se na venda de sistemas e em um conjunto mais restrito de aplicações comerciais, sendo menos claro como as inspeções recorrentes de O&M de eólica offshore e as campanhas de descomissionamento são tratadas na construção do ano-base. |
A tabela aponta o escopo e o momento como as razões práticas para a dispersão, especialmente em torno de pacotes subaquáticos agrupados e trabalhos de descomissionamento plurianuais. Ao separar a atividade de serviços precificados em ROV dos custos adjacentes de embarcações e reverificar a utilização em relação a sinais de licitação, a estimativa permanece repetível e rastreável a fatores claros, o que é a escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de ROV da Europa?
Projeta-se que o Mercado de ROV da Europa registre um CAGR de 5,17% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de ROV da Europa?
DeepOcean AS, DOF Subsea AS, Subsea 7 S.A., Oceaneering International Inc. e Fugro N.V são as principais empresas que operam no Mercado de ROV da Europa.
Quais anos este Mercado de ROV da Europa abrange?
O relatório abrange o tamanho histórico do Mercado de ROV da Europa para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de ROV da Europa para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



