
Tamaño y Cuota del Mercado de Pinturas en Polvo de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
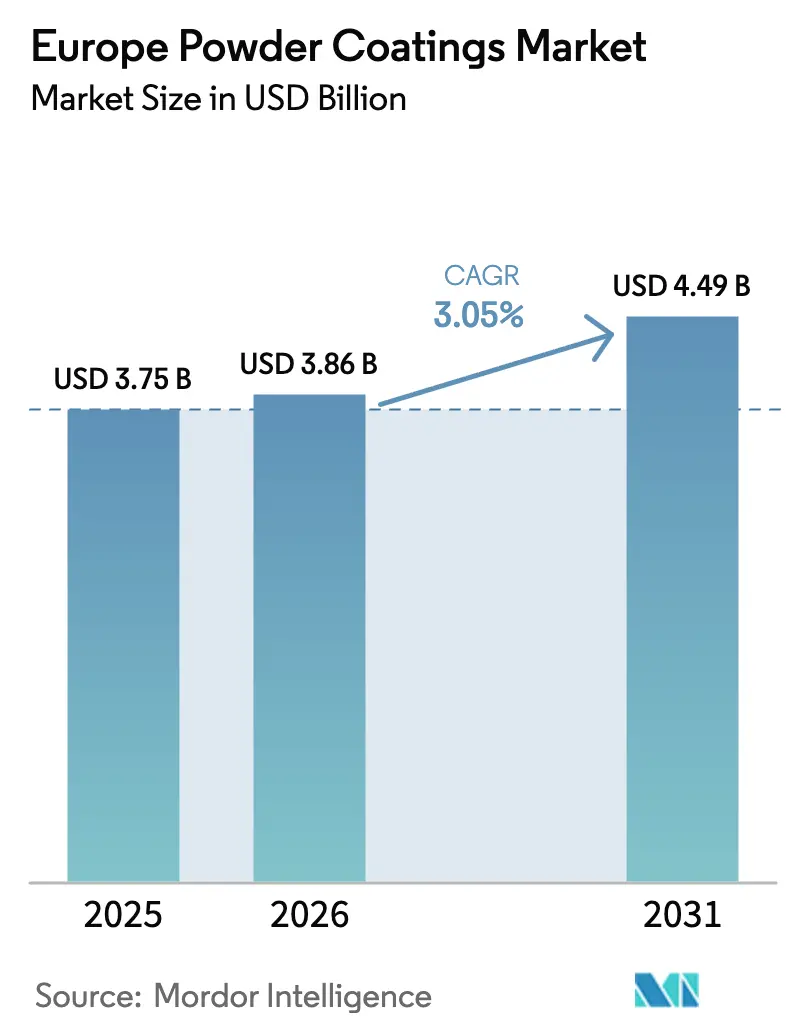
| Tamaño del mercado en el año base (2025) | 3.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.05 % |
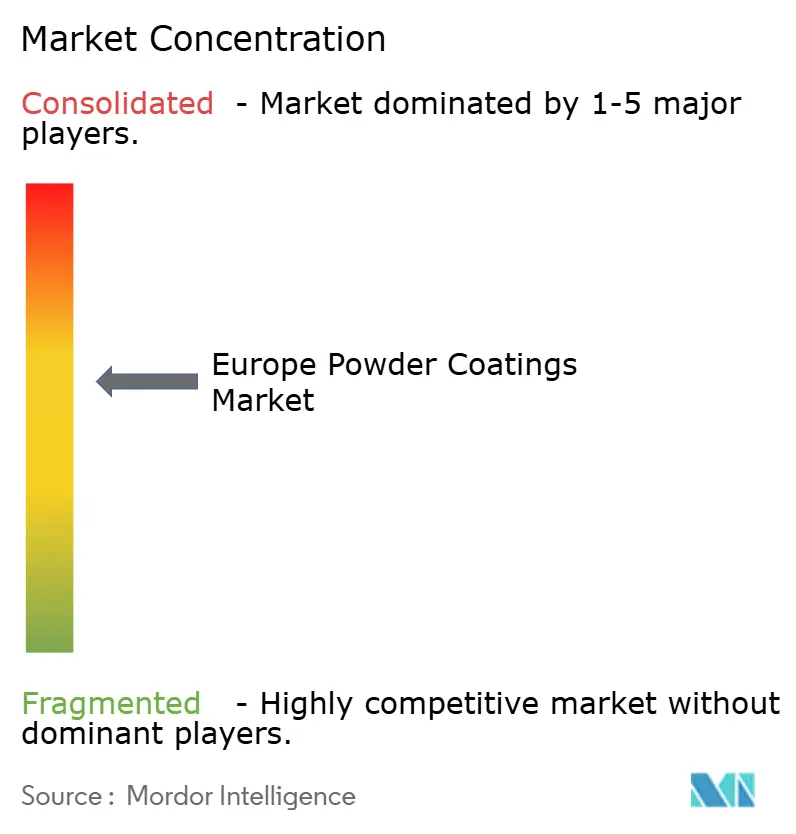
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pinturas en Polvo de Europa por Mordor Intelligence
El tamaño del Mercado de Pinturas en Polvo de Europa fue valorado en USD 3.750 millones en 2025 y se estima que crecerá desde USD 3.860 millones en 2026 hasta alcanzar USD 4.490 millones en 2031, a una CAGR del 3,05% durante el período de previsión (2026-2031). El endurecimiento regulatorio sostenido sobre las emisiones de compuestos orgánicos volátiles (COV), los rápidos avances en las químicas de curado a baja temperatura y la modernización de los activos industriales europeos sustentan esta trayectoria de crecimiento. La expansión de la demanda sigue siendo amplia: los proyectos de arquitectura e infraestructura adoptan polvos de poliéster duraderos, los fabricantes de automóviles especifican nuevos grados de poliuretano para carcasas de baterías, y los fabricantes de maquinaria migran hacia líneas de acabado energéticamente eficientes. El posicionamiento competitivo depende de formulaciones sostenibles que excluyan las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS), equipos de aplicación preparados para la automatización y la capacidad de localizar el abastecimiento de materias primas en medio de los continuos derechos antidumping. El impulso hacia la fabricación neutra en carbono consolida aún más las tecnologías de polvo como la opción preferida para los fabricantes de equipos originales (OEM) que buscan reducir las emisiones incorporadas a lo largo de los ciclos de vida de los productos. Mientras tanto, los desafíos del lado de la oferta, que van desde los recargos arancelarios sobre el dióxido de titanio hasta los picos de precios de la resina epoxi, siguen impulsando racionalizaciones de capacidad, estrategias de abastecimiento regional y mecanismos de cobertura para proteger la rentabilidad.
Conclusiones Clave del Informe
- Por tipo de resina, el poliéster capturó el 42,01% de la cuota del Mercado de Pinturas en Polvo de Europa en 2025, mientras que se proyecta que el poliuretano se expanda a una CAGR del 3,62% hasta 2031.
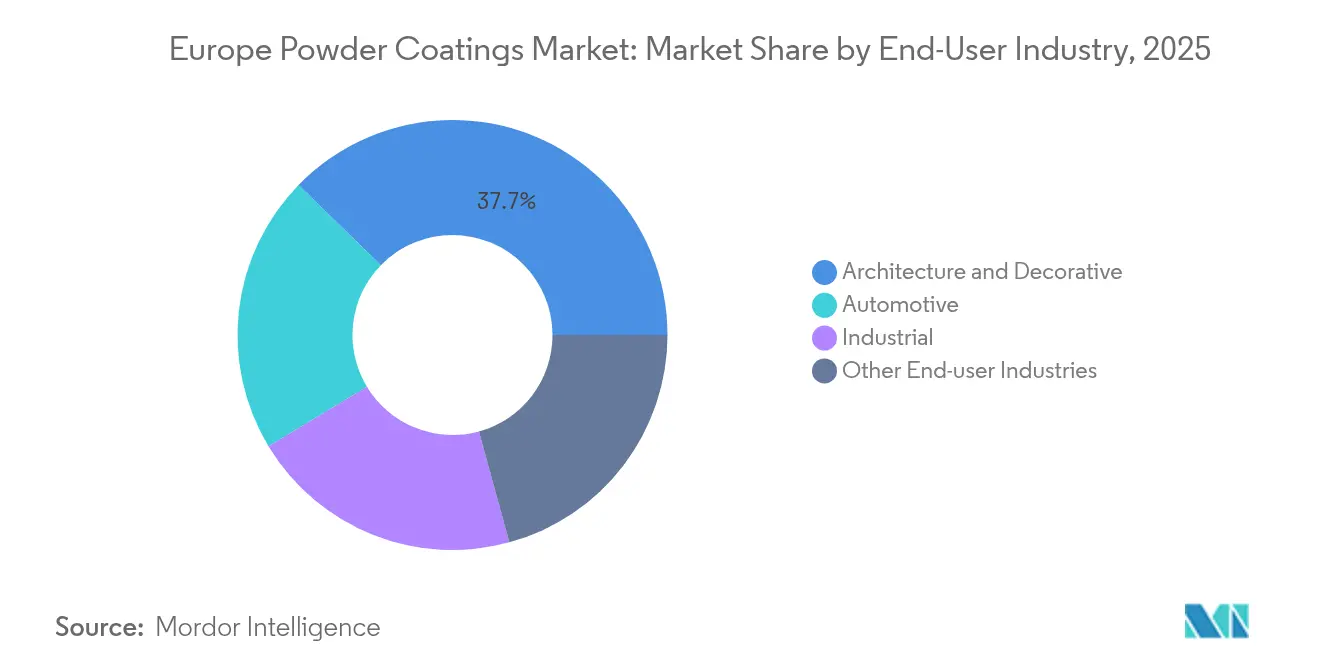
- Por industria de usuario final, la arquitectura y decoración mantuvo el 37,70% de la cuota de ingresos del tamaño del Mercado de Pinturas en Polvo de Europa en 2025, mientras que el sector automotriz avanza a una CAGR del 3,4% durante el horizonte de previsión.
- Por geografía, Alemania lideró con el 21,08% de la cuota del Mercado de Pinturas en Polvo de Europa en 2025; el Resto de Europa registrará la CAGR más alta del 3,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pinturas en Polvo de Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones estrictas de la UE sobre COV y neutralidad de carbono | +0.8% | En toda la UE, con mayor intensidad en Alemania, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Aumento del uso de pinturas en polvo por los OEM automotrices y el mercado de posventa | +0.6% | Alemania, República Checa, Eslovaquia, Polonia | Corto plazo (≤ 2 años) |
| Crecimiento de la demanda de extrusión de aluminio arquitectónico | +0.5% | Europa Central y Oriental, Italia, España | Mediano plazo (2-4 años) |
| Reciclabilidad superior y eficiencia de transferencia en primera pasada | +0.4% | Global, con adopción temprana en los países nórdicos | Largo plazo (≥ 4 años) |
| Los polvos de curado a baja temperatura permiten el uso en MDF y plásticos | +0.3% | Alemania, Italia, Polonia, centros de fabricación de muebles | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas de la UE sobre COV y neutralidad de carbono
La Directiva sobre Emisiones Industriales y el Pacto Verde Europeo se combinan para limitar las emisiones de COV en chimeneas a 20 mg/m³ para varias categorías de tratamiento de superficies, priorizando efectivamente los procesos de polvo sin disolventes. Las instalaciones que emiten más de 200 toneladas de disolvente al año deben lograr el cumplimiento en cuatro años, acelerando la inversión de capital hacia cabinas de polvo de circuito cerrado y hornos de curado energéticamente eficientes[1]Comisión Europea, "Directiva sobre Emisiones Industriales: Conclusiones sobre las Mejores Técnicas Disponibles para el Tratamiento de Superficies de Metales," eur-lex.europa.eu. Los nuevos umbrales de PFAS para recubrimientos en contacto con alimentos y las restricciones revisadas del Anexo XVII del REACH refuerzan la transición al penalizar las químicas fluoradas típicas de muchos sistemas líquidos. Los mercados de repintado automotriz ahora requieren el etiquetado de COV, con Dinamarca limitando los limpiadores a 200 g/L y los acabados especiales a 840 g/L, una postura política que ha sido rápidamente adoptada por otros estados nórdicos. Las auditorías de la norma ISO 14001 exigen cada vez más el uso de polvo como la "mejor técnica disponible", incorporando así los objetivos de conversión en los planes de ruta medioambientales corporativos.
Aumento del uso de pinturas en polvo por los OEM automotrices y el mercado de posventa
La electrificación reconfigura los requisitos de acabado: las carcasas de baterías, las placas de refrigeración y las carcasas de alto voltaje demandan recubrimientos eléctricamente aislantes pero térmicamente conductores. Los fabricantes de automóviles están adoptando por ello polvos de curado a baja temperatura que curan a 80 °C —frente a los ciclos heredados de 140 °C—, reduciendo el consumo de energía de los talleres de pintura en un 11-13% y mejorando la flexibilidad en el procesamiento de sustratos mixtos. La cualificación de proveedores depende del cumplimiento de los estándares AAMA para la resistencia a la intemperie y los criterios de acabado Clase A de los OEM, erosionando la posición competitiva de los proveedores de sistemas líquidos establecidos. Los reacondicionadores de llantas, los equipadores de vehículos comerciales y los remanufacturadores de equipos agrícolas también migran hacia los polvos por su resistencia a la abrasión y su larga vida útil.
Crecimiento de la demanda de extrusión de aluminio arquitectónico
Los corredores de transporte y energía de la UE —respaldados por más de EUR 7.000 millones en proyectos aprobados— continúan impulsando la demanda de extrusiones recubiertas en estaciones ferroviarias, terminales portuarias y sistemas de montaje fotovoltaico. La línea Interpon D Stone Effect de AkzoNobel demuestra el énfasis del segmento en acabados de piedra realistas y ligeros que cumplen con las regulaciones de Qualicoat Clase 1 mientras satisfacen los requisitos de puntuación del Liderazgo en Energía y Diseño Ambiental (LEED). El gigante europeo del sudeste en extrusión Alumil opera ocho líneas de polvo con una capacidad anual de 57.500 toneladas, lo que subraya el atractivo arquitectónico de la región. Las especificaciones de rendimiento como AAMA 2605 (10.000 horas de exposición en Florida) impulsan la demanda de formulaciones de poliéster de alta durabilidad.
Reciclabilidad superior y eficiencia de transferencia en primera pasada
Los sistemas de recuperación de circuito cerrado permiten que las cabinas de polvo alcancen más del 95% de eficiencia de transferencia, reduciendo significativamente los volúmenes de residuos peligrosos en comparación con las instalaciones de base disolvente[2]AkzoNobel, "Libro Blanco de Sostenibilidad de Pinturas en Polvo Interpon," akzonobel.com. La línea Powdura ECO de Sherwin-Williams encarna la promesa de la economía circular al incorporar un 25% de PET posconsumo reciclado, equivalente a 16 botellas de agua recicladas por libra de recubrimiento. El producto Enviroluxe Plus de PPG elimina las PFAS añadidas intencionalmente e incorpora un 18% de plástico postindustrial, reduciendo su huella de carbono de cuna a puerta en un 30%. El exceso de pulverización recuperable y el desensamblaje simplificado al final de la vida útil refuerzan las iniciativas de devolución de los OEM en electrodomésticos y equipos de movilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dificultad para lograr películas lisas de menos de 30 µm | -0.4% | Alemania, Italia, regiones de fabricación de precisión | Corto plazo (≤ 2 años) |
| Elevada CAPEX de reconversión de sistemas líquidos a polvo | -0.6% | Sur de Europa, regiones con concentración de pymes | Mediano plazo (2-4 años) |
| Derechos antidumping de la UE que elevan los precios de la resina epoxi | -0.3% | En toda la UE, con mayor impacto en los segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dificultad para lograr películas lisas de menos de 30 µm
Los interiores automotrices de gama alta y las carcasas de electrónica de consumo requieren una topografía de superficie casi perfecta con espesores de película inferiores a 30 µm. Las formulaciones de polvo actuales se basan en distribuciones granulométricas estrechas y modificadores de flujo especiales, pero mantener la uniformidad en geometrías complejas sigue siendo un desafío. Los híbridos de ultra-baja temperatura de Allnex curan a 125 °C y mejoran la nivelación, pero requieren un control más estricto de la humedad y hardware de aplicación avanzado. Los pigmentos esféricos SPHERILEX AC 45 de Evonik mejoran la dispersión, pero requieren trabajo de reformulación en toda la cadena de valor. Hasta que las soluciones llave en mano alcancen la madurez comercial, los sistemas líquidos conservan una ventaja técnica en determinados sectores de alto brillo.
Elevada CAPEX de reconversión de sistemas líquidos a polvo
Cambiar una línea de disolventes por polvo típicamente exige nuevas cabinas, separadores ciclónicos, hornos de infrarrojos o de convección y mejoras de aire comprimido, con instalaciones básicas que cuestan a partir de EUR 500.000; las líneas completamente automatizadas alcanzan cifras de varios millones de euros. Los datos del Banco Europeo de Inversiones muestran que la inflación del precio de la energía del 25% entre 2023 y 2024 erosionó los presupuestos discrecionales, especialmente para las pymes del sur de Europa. Aunque las subvenciones climáticas de la UE cubren aproximadamente el 36% del gasto de capital elegible, la complejidad de las solicitudes y los requisitos de cofinanciación disuaden a los operadores más pequeños. Las restricciones de arrendamiento y los volúmenes de producción inciertos frenan aún más el apetito por la reconversión a pesar del ahorro operativo a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: La Dominancia del Poliéster se Enfrenta a la Innovación del Poliuretano
El poliéster mantuvo el 42,01% de la cuota del Mercado de Pinturas en Polvo de Europa en 2025, lo que representa la mayor porción del tamaño del Mercado de Pinturas en Polvo de Europa. Su popularidad se debe a una economía favorable, una amplia gama de colores y cadenas de suministro consolidadas que sirven tanto a paneles de fachada como a maquinaria industrial en general. Los formuladores han ampliado los rangos de rendimiento introduciendo grados de alta durabilidad que cumplen con las especificaciones AAMA 2604 y Qualicoat Clase 2. Por el contrario, se proyecta que los grados de poliuretano crezcan a una CAGR del 3,62%, dado que los fabricantes de automóviles buscan estructuras más ligeras y garantías de corrosión más prolongadas. Las químicas de uretano a baja temperatura también permiten el recubrimiento de accesorios de tablero de fibra de densidad media (MDF), abriendo oportunidades incrementales en los centros de fabricación de muebles europeos.
Los avances tecnológicos se centran ahora en la eficiencia del curado. El poliéster Interpon D2525 Low-E de AkzoNobel requiere solo 150 °C, reduciendo los tiempos de permanencia en cabina en un 20% y ampliando la aplicabilidad a aleaciones sensibles al calor. El producto CRYLCOAT 4488-0 de Allnex ofrece resistencia a la exposición en Florida de una década, mientras que los sistemas libres de TGIC dominan la nueva capacidad debido a las inminentes reclasificaciones toxicológicas. Las resinas epoxi continúan siendo la base de válvulas de tuberías y reactores químicos; los híbridos satisfacen necesidades decorativas y funcionales; los acrílicos apuntan a señalización de ultra-resistencia a la intemperie; y los termoplásticos de nicho sirven a los segmentos de electrodomésticos y antivandálico. En todas estas químicas, los proveedores de polvo cada vez más destacan las Declaraciones Ambientales de Producto (DAP), alineando las formulaciones con las auditorías de carbono de los clientes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Liderazgo en Arquitectura se Encuentra con la Aceleración Automotriz
El segmento de arquitectura y decoración representó el 37,70% del Mercado de Pinturas en Polvo de Europa en 2025, impulsado por las renovaciones de edificios del sector público que especifican garantías de 15 años y pretratamientos libres de cromo. Los sistemas de muro cortina de aluminio, la cubierta metálica y el mobiliario urbano impulsan el volumen, mientras que los acabados mate estables en color ganan popularidad entre los especificadores. El cumplimiento de la norma EN 13523 aceleró la conversión desde poliésteres líquidos a medida que los municipios exigen materiales de construcción con COV casi nulos.
Se prevé que las aplicaciones automotrices registren la CAGR más rápida del 3,4% hasta 2031, a medida que la producción de vehículos eléctricos se multiplica. Las carcasas de paquetes de baterías, las pinzas de freno y las llantas de aleación presentan construcciones de polvo de dos capas que combinan imprimaciones epoxi con capas de acabado de poliuretano. Magna señala que el cambio a ciclos de curado de 80 °C redujo el consumo anual de energía del taller de pintura en 20 GWh en su instalación de Graz. En otros sectores, la industria en general —incluidos los equipos agrícolas, los compresores y las máquinas herramienta— adopta los polvos para cumplir con los estándares mejorados de ensayo de niebla salina. Los OEM de electrodomésticos aprovechan los sistemas de una sola capa que eliminan las etapas de imprimación y mejoran el rendimiento de las fábricas, mientras que los productores de muebles europeos especifican polvos de poliuretano de tacto suave sobre MDF para evitar las lacas con disolventes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania comandó el 21,08% del Mercado de Pinturas en Polvo de Europa en 2025, respaldada por un sector de maquinaria de EUR 263.000 millones que emplea a 955.000 personas y exporta el 81% de su producción. Las líneas robóticas completamente automatizadas, como las de Hans Stork Oberflächentechnik, utilizan pistolas de pulverización de fase densa y sistemas de recuperación de circuito cerrado para cumplir con los mandatos de control de emisiones federales. El panorama de formación profesional del país proporciona aplicadores de recubrimientos cualificados, lo que permite altos rendimientos en el primer paso y reduce el tiempo de inactividad por cambio de color. Los subsidios de eficiencia energética fomentan además las actualizaciones a hornos con accionamiento de frecuencia variable y unidades avanzadas de manejo de aire.
El Resto de Europa representa la subregión de más rápido crecimiento, con una CAGR proyectada del 3,22% hasta 2031. Los desembolsos en infraestructura respaldados por la UE —EUR 7.000 millones para corredores ferroviarios y EUR 850 millones para interconectores de red— impulsan la demanda de extrusión de aluminio y acero estructural. Las tasas de inversión alcanzaron el 78% entre las empresas manufactureras de Europa Central y Oriental en 2024, con el 33% de los gastos de capital destinados a la sustitución de maquinaria, que a menudo incluye líneas de pinturas en polvo. La adopción de la automatización es ágil, con el 45% de las plantas encuestadas implementando sensores IoT y pulverizadores robóticos para mejorar la consistencia del recubrimiento.
Europa Occidental, que abarca el Reino Unido, Francia, Italia y España, muestra una demanda de reposición estable. La prohibición del cromo hexavalente en el Reino Unido en 2024 aceleró la adopción de pretratamientos de titanio-zirconio y silano compatibles con polvos; Powdertech Corby reporta el procesamiento completamente libre de cromo en todos sus contratos de fachada. El clúster de muebles de Emilia-Romaña en Italia especifica cada vez más polvos de bajo curado para MDF con el fin de reforzar la competitividad exportadora. Los mercados nórdicos lideran las formulaciones libres de PFAS, incentivados por estrictos esquemas de etiquetado medioambiental y la preferencia de los consumidores por productos circulares. Benelux se beneficia de la proximidad al puerto químico de Amberes-Róterdam, garantizando un suministro seguro de materias primas para formuladores y aplicadores a contrata.
Panorama regulatorio
Las normas europeas sobre productos químicos y productos siguen orientando a los formuladores hacia sistemas en polvo, con un control más estricto de las sustancias peligrosas y requisitos de documentación más rigurosos. En mayo de 2026, se modificó el Anexo XVII de REACH para restringir sustancias como la NMP, la DMF y ciertos benzotriazoles relevantes para los recubrimientos industriales, y la ECHA estableció un límite relacionado con las importaciones para la NMP en recubrimientos industriales del 0,1% en peso, vigente a partir del 1 de agosto de 2026, lo que aumenta la presión de cumplimiento sobre el suministro transfronterizo hacia la UE. En paralelo, el marco de la Directiva de Emisiones Industriales y las Mejores Técnicas Disponibles para el tratamiento de superficies refuerzan las opciones de acabado con bajo contenido de COV utilizadas por los procesadores de metal y los talleres de recubrimiento de OEM.
Los requisitos de embalaje añaden puntos de cumplimiento adicionales para los recubrimientos utilizados dentro de las cadenas de valor de embalaje. El Reglamento sobre Envases y Residuos de Envases (UE) 2025/40 se aplica a partir del 12 de agosto de 2026 y, en casos definidos, enmarca a las empresas de recubrimientos como fabricantes de envases, aumentando la necesidad de divulgación de materiales, evidencia de conformidad y formulaciones trazables. Por separado, la ECHA abrió una consulta pública en junio de 2026 sobre un borrador de enmienda al Anexo XVII de REACH dirigido a límites muy bajos de PFAS totales en recubrimientos industriales, manteniendo las hojas de ruta de formulación libres de PFAS y las declaraciones de proveedores como aspectos centrales para los productores de polvo que atienden usos finales sensibles.
Análisis de la cadena de valor
La cadena de valor europea de recubrimientos en polvo comienza con insumos petroquímicos y minerales aguas arriba, incluidas resinas como los sistemas de poliéster, epoxi y poliuretano, agentes de curado, pigmentos y aditivos. La formulación y fabricación continúan a través de pasos como la premezcla, la extrusión en fusión, el enfriamiento y escamado, la molienda/clasificación y el control de calidad. Los polvos terminados se distribuyen a través de canales directos a OEM y distribuidores regionales hacia aplicadores por contrato y líneas de recubrimiento cautivas que atienden a la arquitectura (perfiles de aluminio y paneles de fachada), equipos industriales, electrodomésticos y componentes automotrices. Los proveedores de aplicación e integración, incluidas cabinas, pistolas, sistemas de recuperación y hornos, siguen siendo habilitadores clave, ya que el diseño de la línea, la eficiencia de transferencia y la energía de curado determinan el costo total aplicado e influyen en si los clientes pueden convertir desde sistemas líquidos.
La diferenciación en la etapa intermedia se centra cada vez más en la documentación de cumplimiento y sostenibilidad vinculada a las compras de los clientes, más que solo en la química del recubrimiento. Europa tiene una alta concentración de Declaraciones Ambientales de Producto (DAP) para pinturas y recubrimientos, y se espera que una ola de renovación a finales de 2026 aumente la demanda de datos de ciclo de vida actualizados desde los proveedores de resinas, pigmentos y aditivos hasta los fabricantes de polvo. La co-desarrollo tecnológico también se está haciendo más visible a lo largo de la cadena, incluidas asociaciones que vinculan a productores de recubrimientos, OEM de electrodomésticos y proveedores de tecnología láser para reducir la energía de curado y la huella de la línea. Esos cambios repercuten en los requisitos de formulación, incluida la respuesta del polvo a perfiles de curado alternativos, y en los ciclos de calificación en las líneas de acabado de los OEM.
Panorama Competitivo
El Mercado de Pinturas en Polvo de Europa presenta una concentración moderada. AkzoNobel, PPG Industries, Sherwin-Williams, Axalta y BASF ejercen lealtad de marca a través de extensas redes de distribuidores, una amplia gama de bibliotecas de colores y centros de servicio técnico localizados. Sus líneas de I+D priorizan las químicas de curado a baja temperatura, los aglutinantes con contenido reciclado y los aditivos libres de PFAS. La inflación de las materias primas sigue siendo una presión compartida: los aranceles sobre el dióxido de titanio de enero de 2025, de EUR 0,25–0,74/kg, elevaron el costo de los bienes vendidos en un 4-6%, lo que llevó a los formuladores a considerar pigmentos alternativos, como el TIOXIDE TR81 de Venator, libre de TMP y TME. Los aranceles antidumping sobre el epoxi que alcanzan el 40,8% aceleran un giro hacia carteras dominadas por el poliéster y proveedores de resinas regionales. La volatilidad del precio de la energía incentiva la adopción de zonas de impulso de infrarrojos y quemadores recuperativos para mitigar la exposición al gas natural.
Líderes de la Industria de Pinturas en Polvo de Europa
Akzo Nobel N.V.
Jotun
PPG Industries, Inc
The Sherwin-Williams Company
Axalta Coating Systems, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La reformulación y la sustitución impulsada por el cumplimiento normativo crean espacio para los proveedores que puedan ofrecer carteras libres de PFAS y de menor peligrosidad, manteniendo la calidad del acabado y la resistencia a la intemperie en aplicaciones arquitectónicas e industriales. El enfoque más estricto relacionado con REACH sobre las sustancias utilizadas en recubrimientos industriales, junto con el continuo escrutinio de los PFAS, aumenta el valor de las declaraciones verificadas de materias primas y la documentación del producto. Esto se alinea con el uso creciente de DAP en las compras de recubrimientos europeas y el ciclo de renovación de DAP de finales de 2026, apoyando oportunidades en polvos arquitectónicos premium que cumplen con las clases Qualicoat y AAMA y que llevan una documentación ambiental más sólida para proyectos públicos y comerciales.
La innovación de procesos y la alineación de capacidad en torno a las necesidades de fabricación de los OEM también son áreas de oportunidad tangibles. La expansión de AkzoNobel de la capacidad de recubrimientos en polvo en Como (Italia) y Arnsberg (Alemania) refleja una inversión vinculada a la demanda de polvo especializado y orientado al sector automotriz en Europa. El trabajo de PPG con IPG Photonics y Whirlpool para comercializar el curado de polvo basado en láser apunta a una vía para reducir la energía de curado y las limitaciones de tiempo de ciclo que pueden limitar la adopción del polvo. En cuanto a los insumos, las materias primas con contenido reciclado y de menor huella de carbono están pasando de trabajos piloto a una comercialización más amplia, y colaboraciones como la de AkzoNobel con Arkema y BASF sobre materias primas de origen biológico proporcionan un modelo de referencia para la diferenciación en los segmentos de arquitectura e industrial general, donde los clientes solicitan cada vez más informes de carbono incorporado.
Desarrollos recientes del sector
- Marzo de 2026: PPG colaboró con IPG Photonics y Whirlpool para acelerar la comercialización de sistemas de curado láser para recubrimientos en polvo, con una línea de acabado piloto en su instalación de Strongsville, Ohio. La colaboración fortalece la posición de PPG en soluciones avanzadas de recubrimiento en polvo y podría acortar el tiempo de comercialización de los productos curados por láser.
- Enero de 2026: Jotun anunció una inversión de 113 millones de euros para una nueva instalación de fabricación de pinturas y recubrimientos en Abu Dabi, Emiratos Árabes Unidos, mediante un arrendamiento de 50 años con KEZAD Group. La inversión amplía la capacidad de producción regional de Jotun y respalda la seguridad de suministro de recubrimientos de alto rendimiento en Oriente Medio.
- Septiembre de 2025: AkzoNobel se asoció con Arkema y BASF para utilizar materias primas de origen biológico en recubrimientos en polvo arquitectónicos de menor huella de carbono en Europa. La alianza avanza en formulaciones sostenibles y podría impulsar la demanda de acabados ecológicos en los mercados de la construcción europeos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado es el valor de los materiales de recubrimiento en polvo vendidos para su uso en toda Europa, medido en el punto en que los productores de recubrimientos venden a los canales o directamente a los usuarios finales, y reportado en USD.
Exclusiones del alcance: Este dimensionamiento no incluye equipos de aplicación de recubrimientos en polvo, hornos de curado, cabinas ni ingresos por servicios de recubrimiento de terceros.
Descripción general de la segmentación
- Por Tipo de Resina
- Epoxi
- Poliéster
- Epoxi-Poliéster (Híbrido)
- Poliuretano
- Acrílico
- Otro Tipo de Resina (Termoplástico (Cloruro de Polivinilo, Poliolefinas, etc.)
- Por Industria de Usuario Final
- Arquitectura y Decoración
- Automotriz
- Industrial
- Otras Industrias de Usuario Final (Muebles, Electrodomésticos, etc.)
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Benelux
- Países Nórdicos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el panorama básico de la demanda de recubrimientos en polvo en Europa y para mantener supuestos a nivel de país realistas antes de hablar con el mercado. Nos basamos en conjuntos de datos públicos y repetibles, como las series de producción industrial de Eurostat, las estadísticas comerciales de UN Comtrade para productos químicos y resinas relacionados, y las páginas de la Agencia Europea de Sustancias Químicas (ECHA) sobre restricciones que afectan a las formulaciones de recubrimientos y la sustitución de disolventes.
Para conectar la demanda de recubrimientos con la actividad de uso final, también hicimos referencia a fuentes como ACEA para señales de producción de vehículos, indicadores de construcción y renovación de la UE disponibles a través de estadísticas oficiales, y artículos técnicos en revistas revisadas por pares que analizan la eficiencia de transferencia de los recubrimientos en polvo y las tendencias de curado. También se revisaron informes anuales de empresas, presentaciones para inversores y prensa sectorial reputada, y se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envío cuando fue necesario. Las fuentes enumeradas aquí son solo ilustrativas, y se utilizaron referencias públicas y de pago adicionales para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con formuladores, distribuidores, aplicadores y equipos de compras en las principales industrias de usuarios finales, seguido de verificaciones a nivel de país en los principales centros de fabricación europeos. Estas conversaciones ayudaron a confirmar los cambios en la mezcla (por ejemplo, el uso de termoendurecibles en piezas industriales generales), el movimiento típico de precios por familia de resinas, y qué mercados finales se estaban recuperando o desacelerando. Luego ajustamos nuestros supuestos en función de lo que los encuestados informaron de manera consistente a nivel de país y de aplicación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Jugadores más pequeños: 18% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de demanda de Europa, donde la producción industrial y las tasas de construcción de uso final se traducen en consumo de recubrimientos utilizando pesos de recubrimiento típicos, la participación de adopción de polvo frente a líquidos, y la mezcla de fabricación a nivel de país. Una vez formado ese total, se verifica de forma cruzada utilizando aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de productores muestreados por Europa, verificaciones de canales de distribuidores, y una prueba de coherencia de precio de venta promedio multiplicado por volumen en un pequeño conjunto de usos finales de alto volumen.
Los insumos que más importaron incluyeron la penetración de recubrimientos en polvo en piezas industriales generales y automotrices, las tendencias de la mezcla de resinas vinculadas a las necesidades de rendimiento (epoxi, poliéster e híbridos), la progresión del precio de venta promedio bajo movimientos de energía y materias primas, y el ritmo de recuperación de la fabricación de la UE por país. Las previsiones se construyeron utilizando análisis de escenarios, donde la trayectoria de la demanda se ajustó bajo diferentes supuestos para la producción industrial, la actividad de construcción y la sustitución hacia sistemas de recubrimiento de bajo COV. Cuando las perspectivas de abajo hacia arriba estaban incompletas para países más pequeños, las brechas se gestionaron mediante ratios de países comparables, y luego se corrigieron utilizando la retroalimentación de las entrevistas antes de fijar los totales finales.
Validación de datos y ciclo de actualización
Los resultados se validaron comparando los totales del modelo con señales independientes, como los patrones de importación de resinas, las tendencias de producción industrial y los comentarios públicamente visibles sobre capacidad o utilización de líneas de los principales productores. Se marcaron los valores atípicos, se verificaron a nivel de país y de uso final, y luego fueron revisados por otro analista antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias si ocurren eventos materiales, como shocks agudos de materias primas o cambios regulatorios importantes que afecten a los recubrimientos. Antes de la entrega, realizamos una nueva revisión de los supuestos clave, verificamos las tasas de conversión y el momento de las divisas, y volvemos a contactar con contactos seleccionados si aún queda una variación sin explicar.
Tamaño del mercado europeo de recubrimientos en polvo de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los recubrimientos en polvo en Europa pueden diferir bastante, incluso cuando el tema suena igual, porque cada editor utiliza su propio alcance, lógica de precios y momento de referencia para el año base. Las diferencias también aparecen cuando algunos estudios mezclan ingresos relacionados con servicios o aplicaciones que quedan fuera de las ventas de materiales.
Algunas cifras externas parecen incluir flujos de ingresos relacionados con recubrimientos más amplios, o aplican una trayectoria de recuperación agresiva después de un ciclo industrial débil, lo que aumenta la cifra rápidamente. En Mordor Intelligence, solo se contabilizan los ingresos por materiales de recubrimiento en polvo dentro del conjunto de países de Europa, y los precios se normalizan mediante verificaciones por país para que un mercado grande no distorsione el total regional.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.75 mil millones de USD (2025) | |
| Consultora Regional A | 4.19 mil millones de USD (2025) | Utiliza una definición más amplia que parece incorporar ingresos relacionados con recubrimientos adyacentes más allá de los materiales en polvo, y también asume una expansión de precios más rápida sin una validación consistente a nivel de país. |
| Consultora Sectorial B | 2.38 mil millones de USD (2023) | Anclada a un año base más antiguo con una normalización limitada de la inflación y las divisas, y probablemente subestima los mercados más pequeños al basarse en un conjunto más limitado de indicadores de demanda de uso final. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y el tratamiento del año base, seguido de cómo se traslada el cambio del precio de venta promedio a través de la previsión. Nuestra estimación se mantiene trazable a una definición clara de ingresos solo por materiales, indicadores de demanda prácticos y verificaciones repetibles que pueden volver a ejecutarse cuando haya nuevos datos industriales disponibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pinturas en polvo de Europa?
El mercado está valorado en USD 3.860 millones en 2026.
¿Con qué rapidez crecerá la demanda de pinturas en polvo en aplicaciones automotrices?
Se proyecta que el uso automotriz registre una CAGR del 3,4% de 2026 a 2031 a medida que escala la producción de vehículos eléctricos.
¿Qué tipo de resina domina las formulaciones europeas de pinturas en polvo?
Las resinas de poliéster lideran con una cuota del 42,01% en 2025 debido a su rentabilidad y resistencia a la intemperie.
¿Por qué los fabricantes europeos están convirtiendo sus sistemas de líquido a polvo?
Las tecnologías de polvo eliminan las emisiones de COV, reducen el consumo de energía mediante el curado a baja temperatura y permiten la reciclabilidad de circuito cerrado, alineándose con los objetivos de neutralidad de carbono de la UE.
¿Qué región europea experimentará el crecimiento más rápido?
Se espera que el Resto de Europa registre una CAGR del 3,22% de 2026 a 2031, impulsada por inversiones a gran escala en infraestructura.
Última actualización de la página el:



