
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tasa de crecimiento | 8.06 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
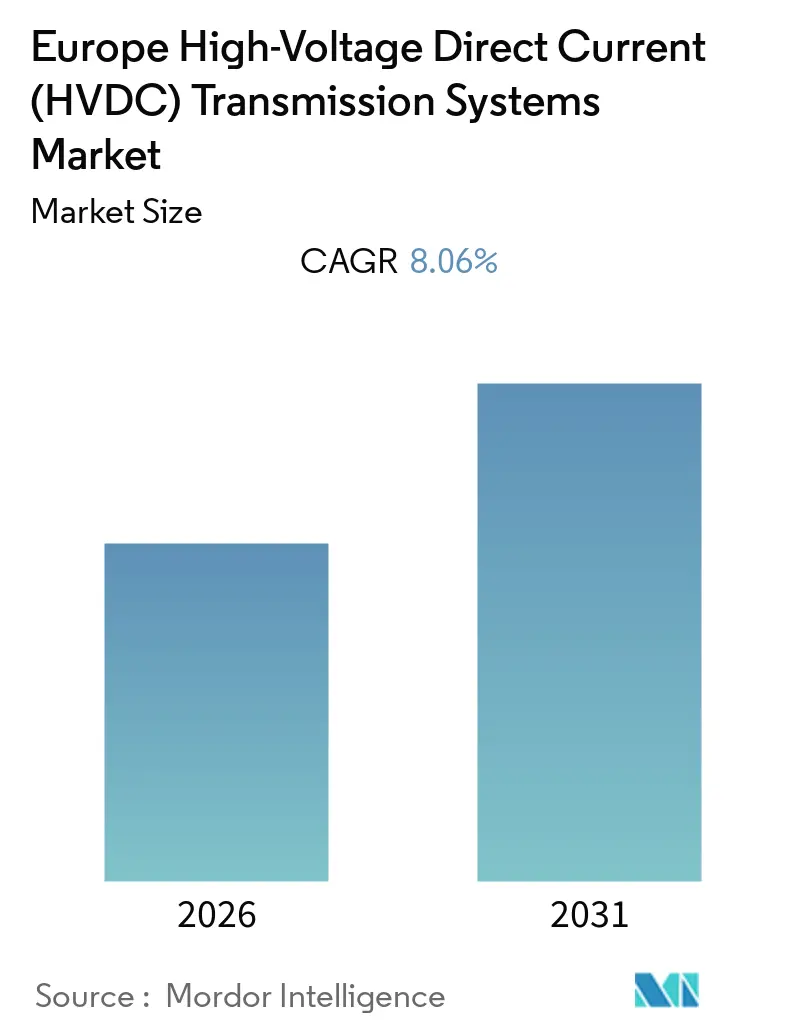
Análisis del Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa registre una CAGR del 8,06% durante el período de pronóstico (2026-2031).
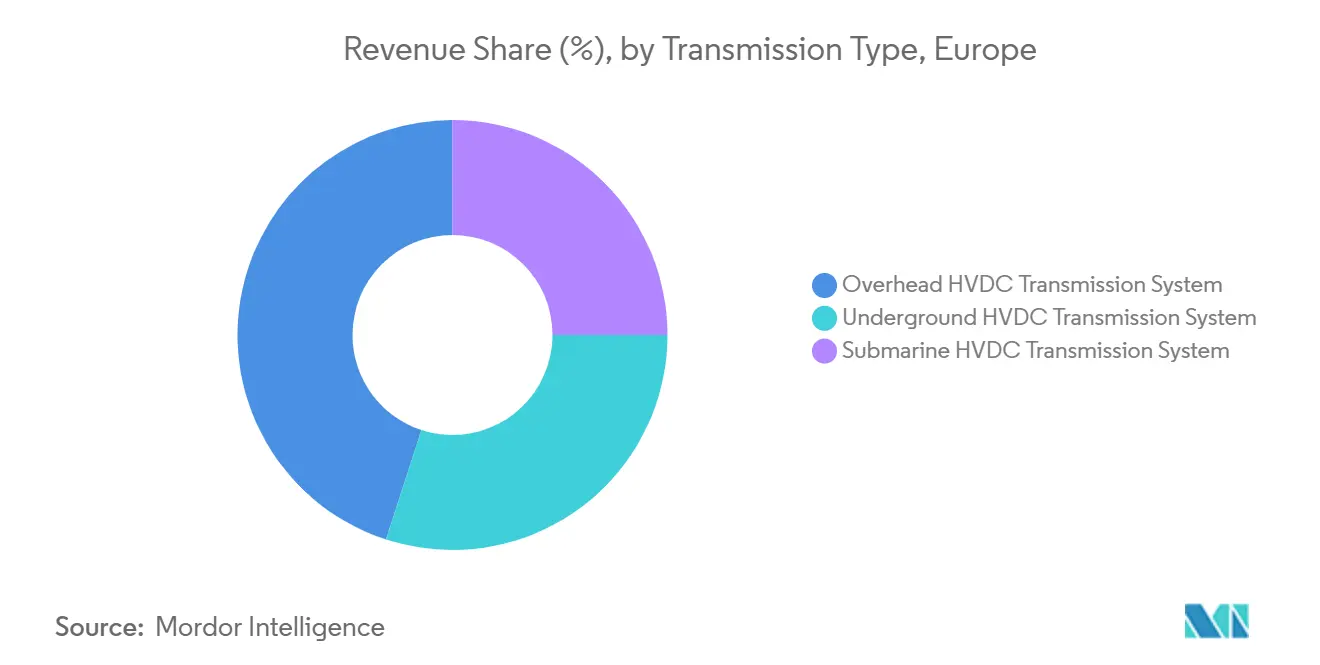
- Se espera que el tipo de sistema de transmisión HVDC submarino tenga la mayor participación en el mercado, debido al creciente desarrollo de sistemas de transmisión de energía submarina en toda la región.
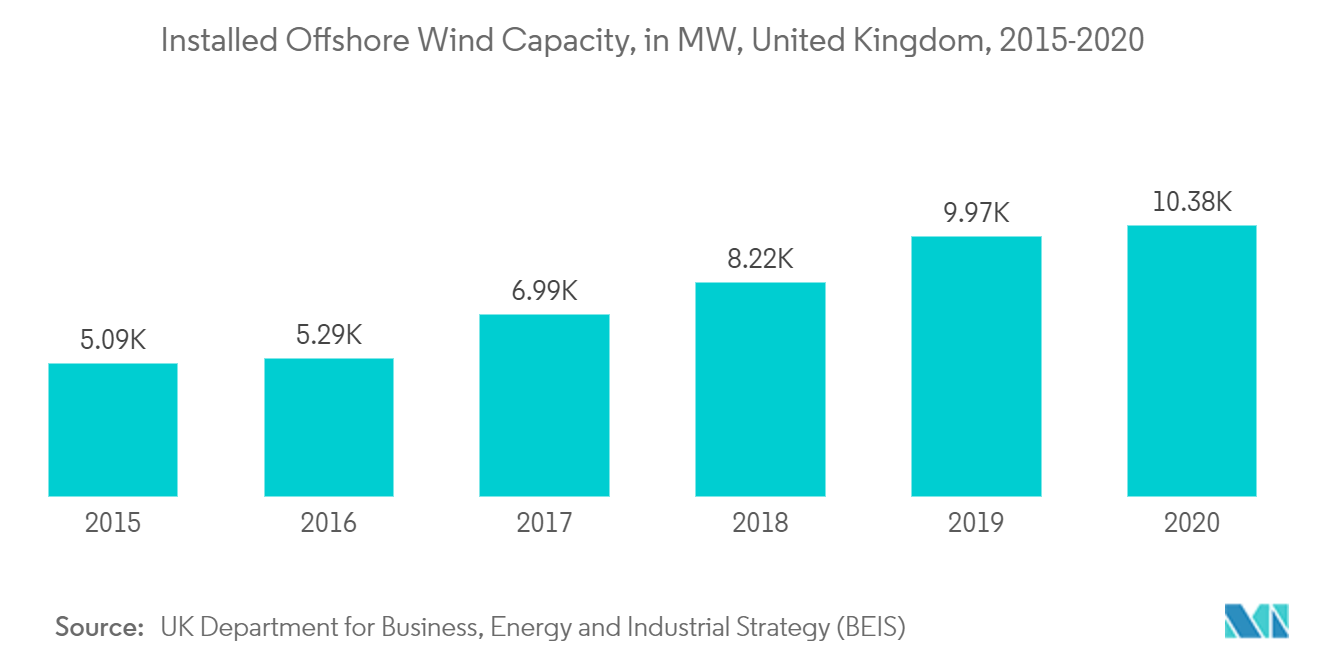
- La región costera de Europa tiene un potencial eólico significativo, lo que se evidencia en la capacidad ya instalada. Se espera que en el futuro surjan más parques eólicos marinos para reducir las emisiones, lo que se espera que brinde inmensas oportunidades a los actores del mercado involucrados en el mercado de sistemas de transmisión HVDC.
- Se espera que el Reino Unido crezca significativamente en el mercado europeo de sistemas de transmisión HVDC durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
El Tipo de Sistema de Transmisión HVDC Submarino Dominará el Mercado
- La transmisión submarina de electricidad está ganando importancia debido al creciente enfoque en las energías renovables, como la eólica, y el comercio de energía entre los países de la región europea.
- La transmisión de corriente continua submarina requiere una estación convertidora en cada extremo para que la corriente continua interactúe con la red de corriente alterna. En un sistema de transmisión HVDC, los cables de energía submarinos tienen una estructura mucho más compleja en comparación con las líneas de transmisión aéreas, que solo están compuestas por conductores.
- Estos cables HVDC submarinos pueden utilizarse para conectar instalaciones en alta mar, como plataformas de producción en el sector de petróleo y gas o plataformas de subestaciones en el sector eólico marino, a las redes continentales de la región.
- Además, en noviembre de 2021, Nexans y Terna anunciaron un contrato importante de más de 650 millones de EUR para el primer sistema de transmisión HVDC submarino entre Cerdeña y Sicilia. Nexans proporcionará 500 km de enlace de cable submarino HVDC de 500 kV de masa impregnada para el proyecto, fabricado en su planta de Halden en Noruega.
- Asimismo, a partir de septiembre de 2021, Grecia y Egipto estaban en conversaciones sobre la posibilidad de tender un sistema de transmisión HVDC submarino de 2 GW en el fondo del Mar Mediterráneo y vincular sus respectivas redes eléctricas. Grecia también está trabajando con Italia en un enlace de cable submarino de 1 GW bajo el Mar Jónico.
- Por lo tanto, teniendo en cuenta los puntos mencionados anteriormente, se espera que el tipo de sistema de transmisión HVDC submarino domine el mercado de sistemas de transmisión HVDC en Europa durante el período de pronóstico.

El Reino Unido Será Testigo de un Crecimiento Significativo
- Se espera que la combinación de generación de energía del Reino Unido cambie considerablemente a favor de las energías renovables en los próximos años, con el país avanzando cada vez más hacia una economía baja en carbono. El país también cuenta con varias políticas vigentes, como los planes de acción nacionales de energías renovables que apoyan la transición hacia un sistema energético bajo en carbono.
- Con la creciente integración de fuentes de energía renovable y la creciente necesidad de mejorar la seguridad del suministro, se espera que la tecnología de red HVDC evolucione en el país. Además, las inversiones en la industria eólica marina, la energía solar fotovoltaica (FV), la expansión de la red y los proyectos de almacenamiento de energía requieren una infraestructura energética inteligente para equilibrar el suministro fluctuante de fuentes renovables.
- En marzo de 2022, Prysmian recibió un contrato por valor de 990 millones de GBP para el diseño llave en mano, fabricación, instalación, prueba y puesta en marcha del sistema de transmisión HVDC submarino de 725 km y 1.400 MW, que vinculará directamente las redes eléctricas de Alemania y el Reino Unido.
- Asimismo, en mayo de 2021, Hecate Independent Power anunció la construcción de una fábrica de cables HVDC submarinos de 200 millones de GBP en el Reino Unido para apoyar su proyecto de energía eólica marina de 21.000 millones de GBP. El proyecto HIP se ubica en alta mar de Islandia, pero se conectará al Reino Unido mediante sistemas de cables submarinos HVDC de larga distancia y alta capacidad.
- Por lo tanto, debido a los puntos mencionados anteriormente, es probable que el Reino Unido experimente un crecimiento significativo durante el período de pronóstico.
Panorama regulatorio
La conexión a la red HVDC en la UE se rige principalmente por el Reglamento (UE) 2016/1447 de la Comisión, que establece requisitos obligatorios para los sistemas HVDC y los módulos de parque de generación conectados en corriente continua (incluidas obligaciones de rendimiento como la capacidad de mantenerse conectado ante fallos y las capacidades de control). La Comisión Europea mantiene el marco más amplio de códigos de red eléctrica y directrices, mientras que ENTSO-E respalda la implementación a través de grupos de trabajo sobre códigos de conexión centrados en HVDC.
En 2024, ACER avanzó en la actualización del Código de Red sobre HVDC, incluidas propuestas para ampliar el alcance hacia instalaciones de demanda en alta mar, power-to-gas (electrólisis) y almacenamiento de electricidad en alta mar, y para endurecer los requisitos técnicos relacionados con la resistencia al RoCoF, la resistencia al salto de ángulo de fase de tensión, la capacidad de formación de red y la contribución al cortocircuito durante fallos. En paralelo, la propuesta de la Comisión Europea COM(2025) 1006 busca acelerar los permisos para infraestructuras energéticas, incluidas las redes de transmisión, lo que afecta directamente los plazos de ejecución de proyectos HVDC transfronterizos y en alta mar en toda Europa.
Análisis de la cadena de valor
La cadena de valor europea de HVDC abarca el origen y la planificación de proyectos por parte de los TSO y desarrolladores, el diseño e ingeniería de sistemas (arquitectura de estaciones convertidoras y sistemas de cable), la fabricación de componentes (válvulas de electrónica de potencia, transformadores, aparamenta, controles y protección), la fabricación de cables (incluidos sistemas submarinos y subterráneos de alta tensión, como el XLPE de clase 525 kV) y la ejecución EPC con instalación marina especializada y puesta en marcha. Entre los principales participantes tecnológicos y de entrega en estas etapas se encuentran Hitachi Energy, Siemens Energy, Sumitomo Electric, GE Vernova y contratistas marinos para trabajos en alta mar y submarinos.
La actividad reciente de contratación pone de relieve dónde se concentra el valor: grandes adjudicaciones de estaciones convertidoras y paquetes de suministro e instalación de cables de largo plazo de entrega. Algunos ejemplos incluyen a Hitachi Energy, que obtuvo un contrato de 770 millones de EUR (junio de 2026) para las estaciones convertidoras de Elmed, y a Sumitomo Electric, que suscribió acuerdos marco de suministro e instalación a largo plazo en el Reino Unido (julio de 2026), junto con adjudicaciones EPC de cables en Alemania. Los marcos regulatorios y de planificación como el TEN-E (Reglamento (UE) 2022/869) y el trabajo de ACER sobre las revisiones del NC HVDC influyen en la armonización de especificaciones y la interoperabilidad, lo que a su vez condiciona la contratación, las pruebas y los requisitos de cumplimiento entre fabricantes, integradores y operadores de red.
Panorama Competitivo
Concentración del Mercado
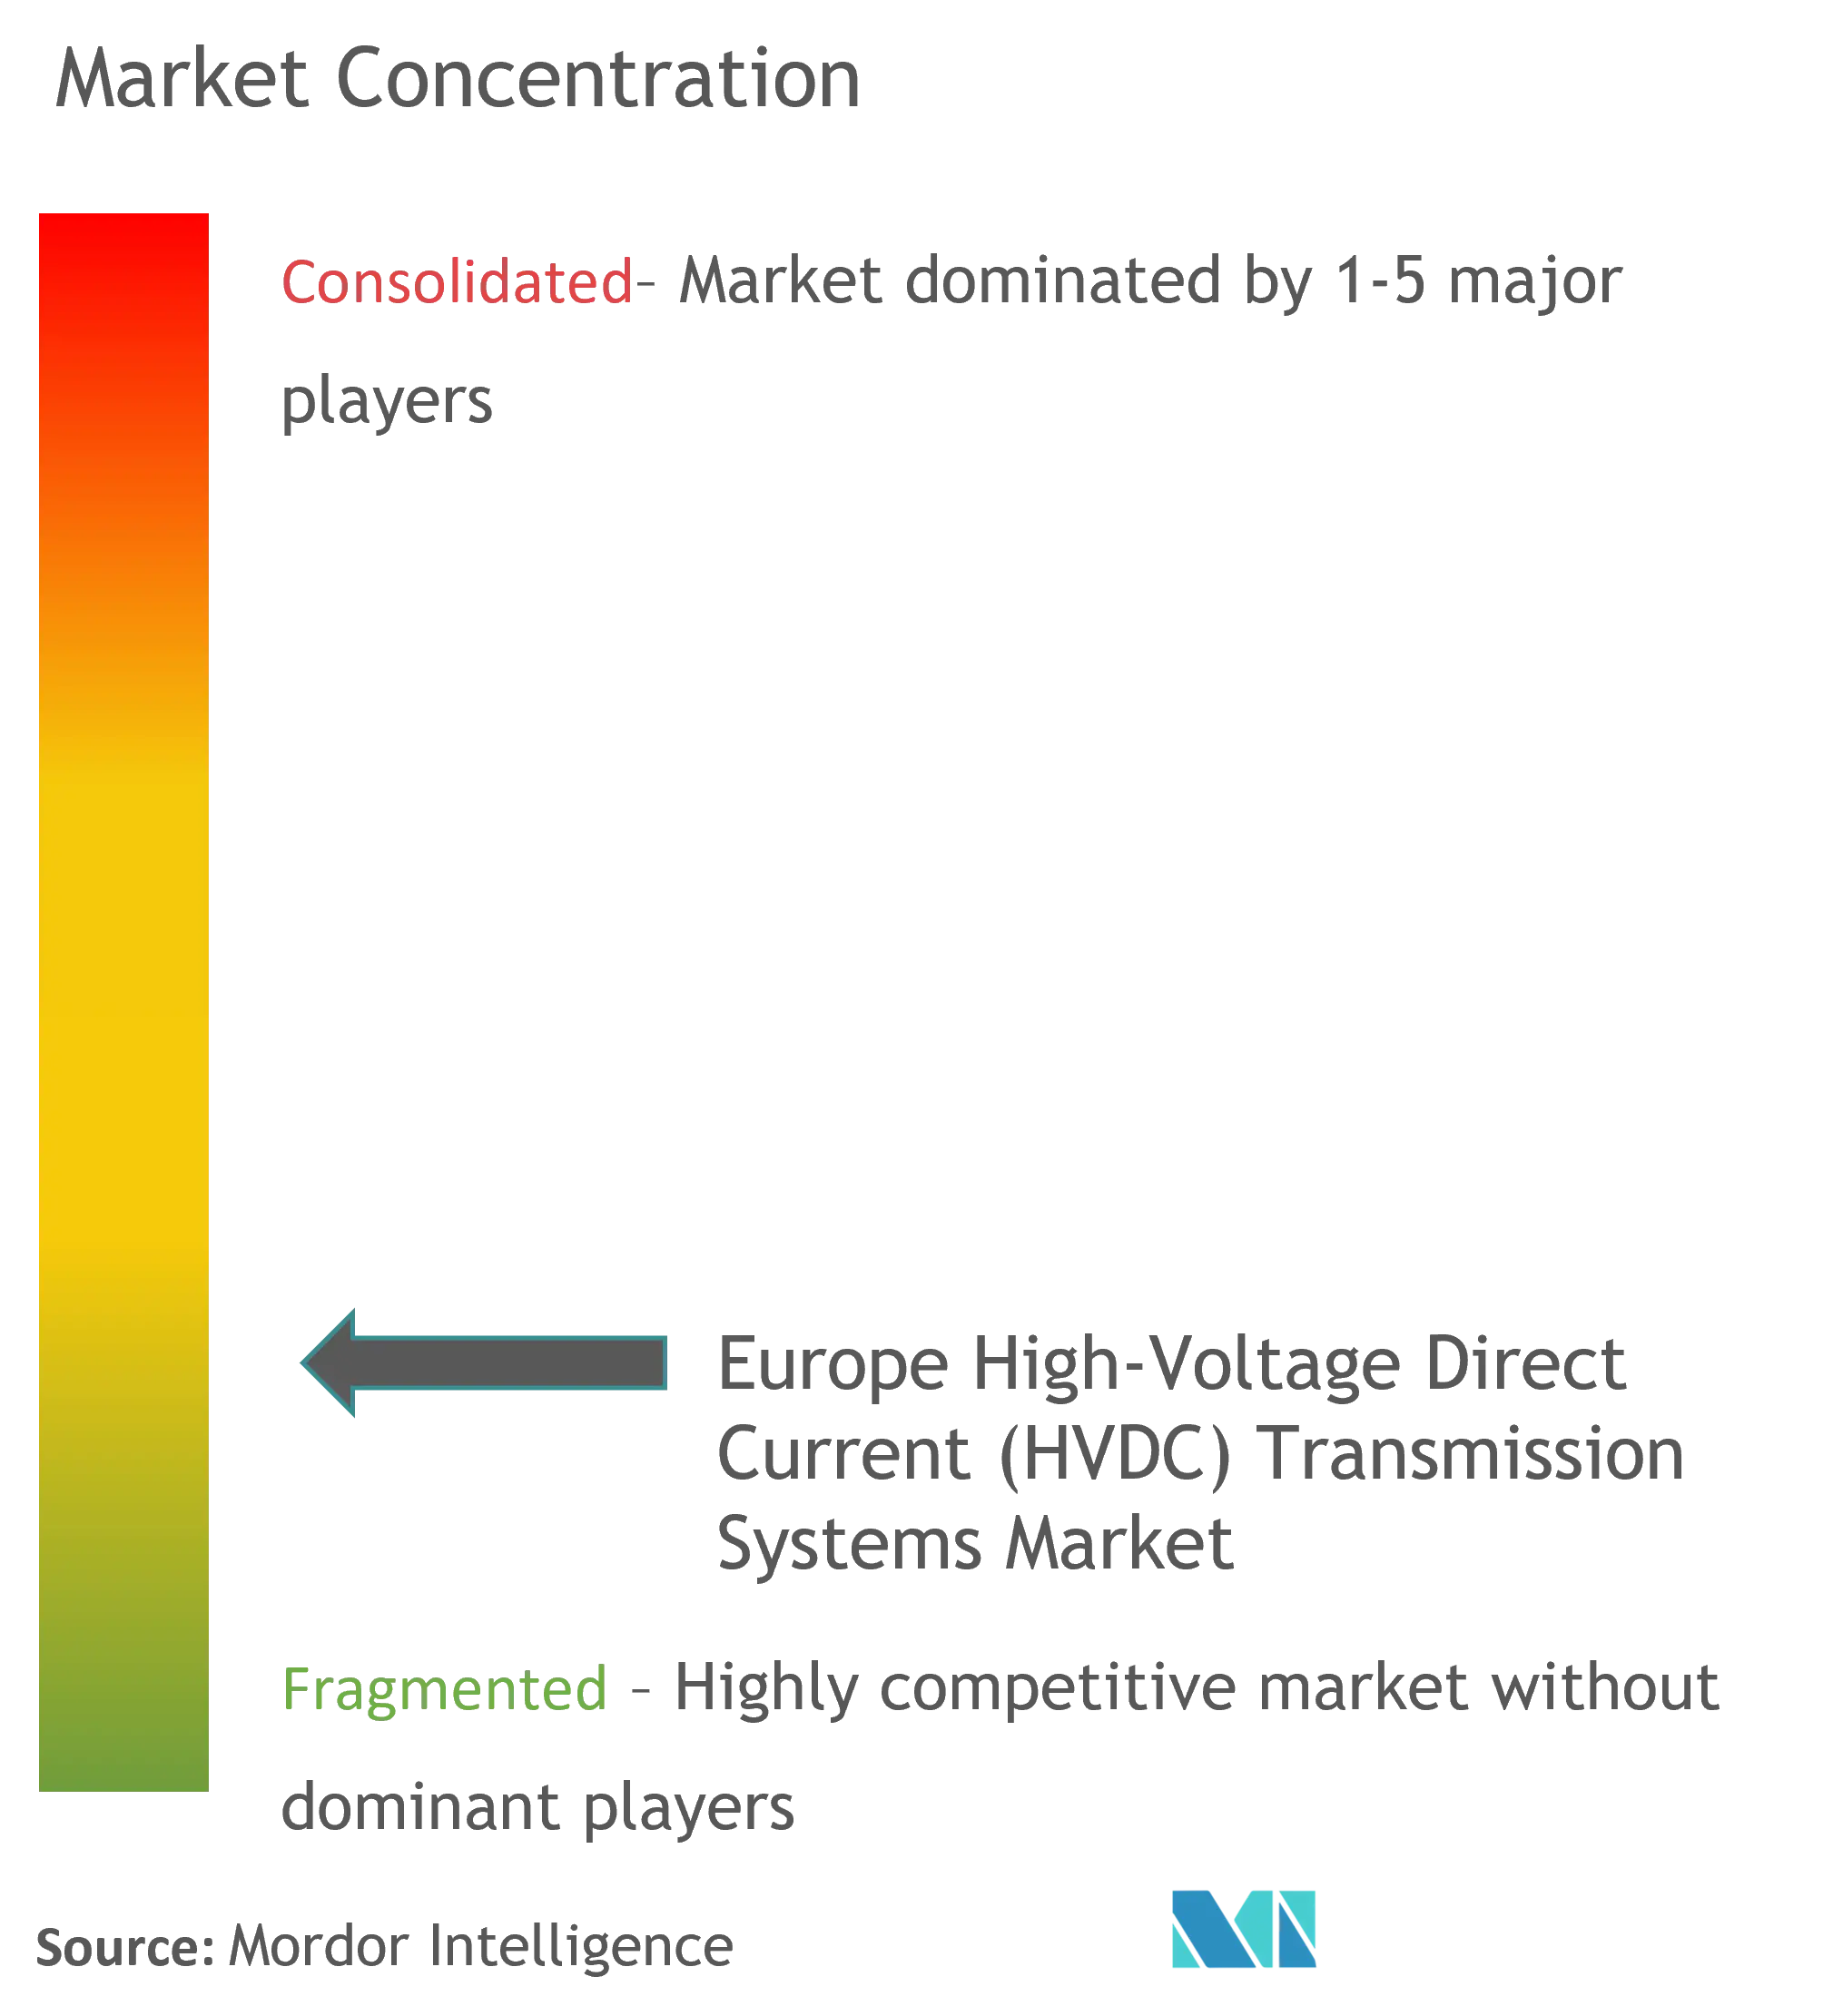
El mercado europeo de sistemas de transmisión de corriente continua de alta tensión (HVDC) está parcialmente fragmentado. Algunos de los principales actores del mercado incluyen General Electric Company, Hitachi Energy Ltd, Eaton Corporation PLC, Siemens Energy AG y Toshiba Corporation.
Líderes de la Industria de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa
-
General Electric Company
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Toshiba Corporation
-
Eaton Corporation PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) Empresas cubiertas en este informe
- Hitachi Energy Ltd
- Siemens Energy AG
- General Electric Company
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Eaton Corporation PLC
- Honeywell International Inc.
- Endress+Hauser AG
Oportunidades de mercado y perspectivas futuras
La inversión en redes y la expansión transfronteriza siguen siendo el principal espacio en blanco para los sistemas de transmisión HVDC en Europa, ya que la Comisión Europea cita una necesidad de 1,2 billones de EUR en inversión en redes entre 2024 y 2040 para respaldar la transición energética. Esto se traduce en una demanda sostenida de transferencia masiva a larga distancia, conexiones de red en alta mar e interconectores donde HVDC ofrece controlabilidad y menores pérdidas, especialmente en rutas submarinas que predominan en muchos planes de construcción del mar del Norte y el Báltico.
Una segunda área de oportunidad son los nuevos arquetipos de proyectos HVDC que evolucionan de enlaces punto a punto hacia configuraciones híbridas y multiterminal que integran la energía eólica marina mientras habilitan el comercio transfronterizo. Como evidencia se pueden citar las presentaciones de cartera del ENTSO-E TYNDP 2026 para conceptos de interconectores híbridos y los TSO que impulsan proyectos de gran escala, como el propuesto Baltic-German PowerLink (presentado al TYNDP 2026, con un proceso de decisión previsto para finales de 2026) y la interconexión Elmed, donde Terna y STEG adjudicaron el alcance de las estaciones convertidoras a Hitachi Energy en junio de 2026. En el lado de la oferta, los esfuerzos por armonizar las especificaciones técnicas de HVDC (incluidos los requisitos en evolución del NC HVDC en torno al comportamiento de formación de red y los servicios de estabilidad) generan margen para plataformas, software de control, pruebas y soluciones de interoperabilidad que reducen la ingeniería a medida en los proyectos europeos.
Desarrollos recientes de la industria en Mercado Europeo de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC)
- Julio de 2026: GE Vernova alcanzó un hito clave de fabricación para la plataforma convertidora HVDC en alta mar Ostwind 4, con la primera corte de acero completado. El avance en una conexión de red en alta mar de clase 2 GW respalda la escalabilidad de las subestaciones HVDC marinas y el suministro asociado de equipos auxiliares en el desarrollo del mar Báltico.
- Junio de 2026: Hitachi Energy obtuvo un contrato de 770 millones de EUR de Terna y STEG para entregar las estaciones convertidoras de la interconexión Elmed entre Italia y Túnez. La adjudicación amplía la actividad europea de HVDC hacia un enlace de corriente continua Europa-Norte de África y refuerza la demanda de capacidades de ingeniería de grandes estaciones convertidoras, controles y cumplimiento de códigos de red.
- Septiembre de 2024: ENTSO-E y los reguladores nacionales publicaron orientaciones tempranas para el ciclo TYNDP 2026, señalando un mayor énfasis en configuraciones HVDC multiterminal e híbridas y en la coordinación de proyectos transfronterizos en toda Europa.
Mercado Europeo de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los ingresos generados por el suministro de sistemas de transmisión HVDC y la ejecución de proyectos en toda Europa, incluidas las estaciones conversoras HVDC y los medios de transmisión utilizados para transportar energía a largas distancias, de forma subterránea, aérea o submarina.
Exclusiones del alcance: Se excluyen los equipos de transmisión en corriente alterna (CA), los sistemas de corriente continua (CC) de baja y media tensión, y los servicios rutinarios de mantenimiento de la red que no son específicos de los activos HVDC.
Descripción General de la Segmentación
- Tipo de Transmisión
- Sistema de Transmisión HVDC Submarino
- Sistema de Transmisión HVDC Aéreo
- Sistema de Transmisión HVDC Subterráneo
- Componente
- Estaciones Convertidoras
- Medio de Transmisión (Cables)
- Geografía
- Reino Unido
- Alemania
- Italia
- Francia
- Países Bajos
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó por establecer un contexto claro de proyecto y demanda para el HVDC en Europa, y luego por identificar dónde se sitúan habitualmente los ingresos en las estaciones conversoras y los medios de transmisión basados en cables. Para la triangulación de fuentes, nos apoyamos en materiales públicos como las actualizaciones de desarrollo de red de ENTSO-E, las estadísticas energéticas de Eurostat, las actualizaciones de política y financiación de la Comisión Europea, y los documentos de planificación de los operadores nacionales de sistemas de transmisión (TSO) para los principales corredores.
Para fundamentar los supuestos de dimensionamiento, también revisamos publicaciones técnicas y revistas especializadas sobre las opciones de topología HVDC, junto con los factores de coste de estaciones y cables para proyectos con base en Europa. Cuando estuvo disponible, utilizamos informes anuales de empresas y presentaciones para inversores para corroborar la cartera de pedidos y la exposición a proyectos de red. Si se necesitaba inteligencia financiera adicional sobre proveedores, recurrimos a una suscripción de pago para inteligencia financiera empresarial, y verificamos la dirección tecnológica mediante una base de datos de patentes en lugar de depender de datos operativos privados. Estos insumos de investigación documental son meramente ilustrativos, y también utilizamos otras referencias públicas para recopilar, contrastar y clarificar los supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se está construyendo y contratando realmente en Europa, y qué parte del valor HVDC se reconoce en el período en que el equipo se entrega y se pone en servicio. Hablamos con partes interesadas a lo largo de la cadena de valor, incluidas empresas de servicios públicos, funciones orientadas a la ingeniería, adquisición y construcción (EPC), proveedores de equipos y expertos en ingeniería, y utilizamos estos insumos para cerrar las brechas en cuanto a plazos de proyectos, opciones tecnológicas y movimientos de precios en los principales países europeos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 55% | Responsables funcionales/de unidad: 37% |
| Actores menores: 18% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento utilizó un enfoque descendente y ascendente. A nivel europeo, reconstruimos la demanda a partir del pipeline visible de interconexiones de red y necesidades de refuerzo, y luego lo contrastamos con las realizaciones de ingresos implícitas basadas en la fase típica de los proyectos. El trabajo descendente se ancló en indicadores de expansión de la transmisión, incluidas las adiciones de interconectores transfronterizos, los requisitos de conexión a la red de energía eólica marina, la longitud de los corredores HVDC, el tipo de ruta (submarina, subterránea, aérea) y una distribución esperada del valor de la estación conversora frente al valor del medio de transmisión.
Posteriormente, aplicamos verificaciones ascendentes selectivas para mantener los totales dentro de rangos realistas, incluidos valores de proyectos muestreados convertidos en rangos implícitos de USD por MW y USD por km, y agregaciones a partir de un conjunto limitado de divulgaciones de proveedores y contratistas donde la exposición a ingresos HVDC podía aislarse de forma creíble. Cuando los detalles del proyecto eran incompletos, utilizamos rangos conservadores vinculados al tipo de ruta y la configuración de la estación conversora, y los ajustamos tras la retroalimentación de las entrevistas que confirmó las diferencias locales de coste y plazos.
Para la previsión, utilizamos análisis de escenarios porque el gasto en HVDC es irregular y está vinculado a los calendarios de permisos y adjudicaciones. Los escenarios fueron impulsados por variables que los profesionales del sector siguen de cerca, como el flujo de licitaciones y los plazos de adjudicación, el ritmo de desarrollo de la energía eólica marina, las señales de congestión de la red y la presión por vertimiento, y la tasa de aprobaciones de interconexión respaldadas por políticas. Estos factores se tradujeron luego en perfiles anuales de reconocimiento de ingresos.
Ciclo de Validación y Actualización de Datos
La validación se realizó en capas para que el modelo no dependa de una única fuente de datos. Los resultados del modelo se compararon con señales independientes, como las adiciones de capacidad anunciadas, los calendarios de puesta en servicio de interconectores y los cambios observables en las preferencias de tecnología de conversores, y luego se revisaron las mayores variaciones antes de la aprobación final.
Cuando aparecía un valor atípico, los analistas volvían a verificar los supuestos, incluidos el momento de la conversión a USD, la fase del proyecto y los rangos de costes unitarios. Si la variación no podía explicarse mediante documentación pública, se volvía a contactar con los expertos pertinentes. Los informes se actualizaron anualmente, con actualizaciones intermedias cuando se producían eventos materiales, y se realizó una revisión final previa a la entrega para que los clientes recibieran la visión más reciente basada en las licitaciones y los hitos de proyectos publicados recientemente.
Estimación del Mercado Europeo de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal observar diferentes valores de mercado para el HVDC en Europa porque cada publicador traza la línea de forma distinta en cuanto a qué se considera un sistema, cómo se reconocen los ingresos y si el alcance se centra únicamente en el suministro de equipos o incluye trabajos de proyecto más amplios.
En este estudio, los principales factores de divergencia suelen ser el tratamiento de los enlaces de exportación submarinos y los interconectores, la distribución entre estaciones conversoras y cables, y la forma en que los proyectos plurianuales se asignan a los valores anuales del mercado. Mediante el seguimiento de las adjudicaciones de licitaciones, los plazos de puesta en servicio y los puntos de conversión de EUR a USD, Mordor Intelligence sitúa el valor reconocido del sistema HVDC en el año en que se evidencian las entregas y los hitos del proyecto, lo que puede desplazar el tamaño declarado respecto a las estimaciones que distribuyen los valores a lo largo de todo el período de construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,60 mil millones de USD (2024) | |
| Consultora Global A | 10,88 mil millones de USD (2024) | Utiliza un límite tecnológico más amplio centrado en las cuotas de tecnología de conversores, y puede incluir gasto HVDC adyacente que no siempre es atribuible a las entregas de sistemas de transmisión exclusivamente europeos en el año correspondiente. |
| Editorial de Investigación B | 5,80 mil millones de USD (2023) | Ancla el valor en un año base diferente y una lista de componentes más amplia, y puede aplicar un reconocimiento más restringido del valor del proyecto que subestima las entregas de interconectores multinacionales capturadas en la visión del año en curso. |
La dispersión entre fuentes se explica principalmente por decisiones de temporalidad y alcance, y no por diferencias aritméticas. Cuando el alcance se limita a los sistemas de transmisión HVDC y el valor anual se vincula a hitos de proyectos observables, el tamaño de mercado resultante resulta más fácil de conciliar con el pipeline real y el ritmo de entrega año a año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa?
Se proyecta que el Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa registre una CAGR del 8,06% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa?
General Electric Company, Hitachi Energy Ltd., Siemens Energy AG, Toshiba Corporation y Eaton Corporation PLC son las principales empresas que operan en el Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa.
¿Qué años cubre este Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa?
El informe cubre el tamaño histórico del Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Sistemas de Transmisión de Corriente Continua de Alta Tensión (HVDC) en Europa para los años: 2026, 2027, 2028, 2029, 2030 y 2031.