
Tamaño y Cuota del Mercado de Envases de Plástico Biodegradable en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
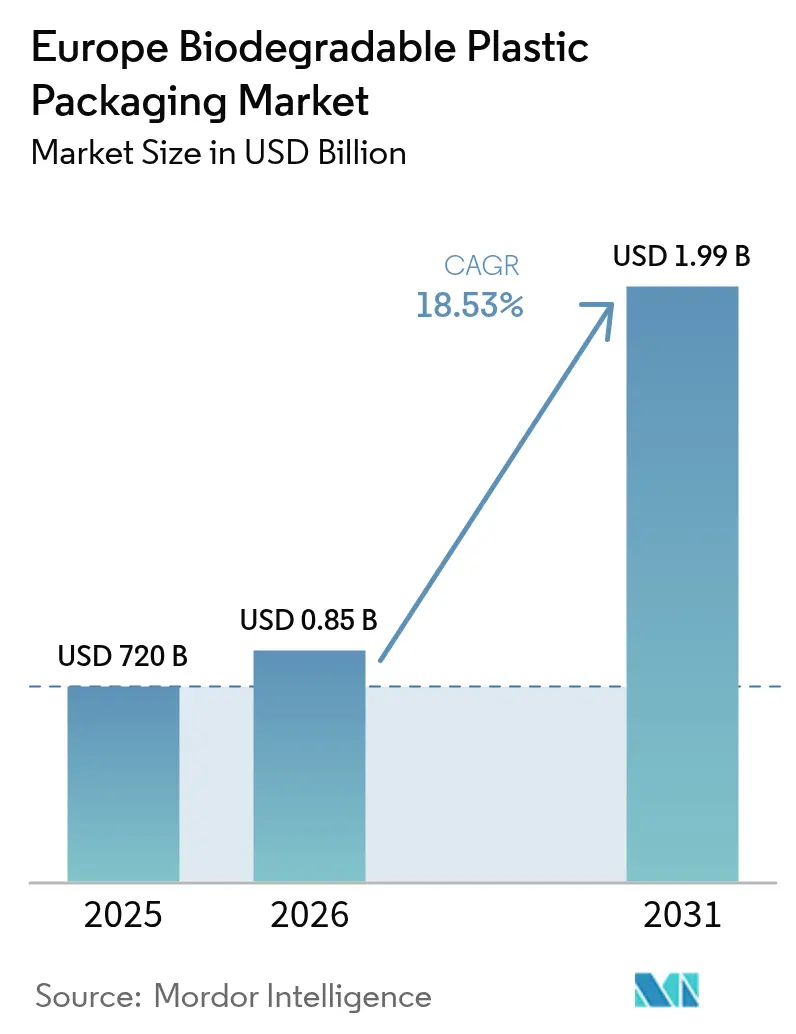
| Tamaño del mercado en el año base (2025) | 720 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases de Plástico Biodegradable en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de envases de plástico biodegradable en Europa crezca de USD 720 millones en 2025 a USD 853,4 millones en 2026 y se prevé que alcance USD 1,99 mil millones en 2031 a una CAGR del 18,53% durante el período 2026-2031. El impulso del mercado refleja el impacto sincronizado del Reglamento de la UE sobre Envases y Residuos de Envases, que entra en vigor en 2026, los gravámenes nacionales de Responsabilidad Extendida del Productor (REP), como la tasa per cápita alemana de EUR 5,22 (USD 5,9), y los compromisos de las marcas para reducir drásticamente el uso de resinas vírgenes. El PLA mantiene el liderazgo en escala tras que la línea de Normandía de USD 565 millones alcanzara su producción nominal, mientras que el PHA, en rápido ascenso, capta la demanda premium por sus propiedades de biodegradabilidad marina. Las bolsas y sacos flexibles dominan los volúmenes gracias a la eficiencia de los materiales y a los pilotos de clasificación habilitados por marcas de agua digitales, que muestran una precisión de detección de hasta el 93,8%. Los envases de alimentos impulsan la demanda de base, pero los servicios de alimentación registran el mayor aumento a medida que las prohibiciones de plásticos de un solo uso reconfiguran la contratación institucional.
Conclusiones Clave del Informe
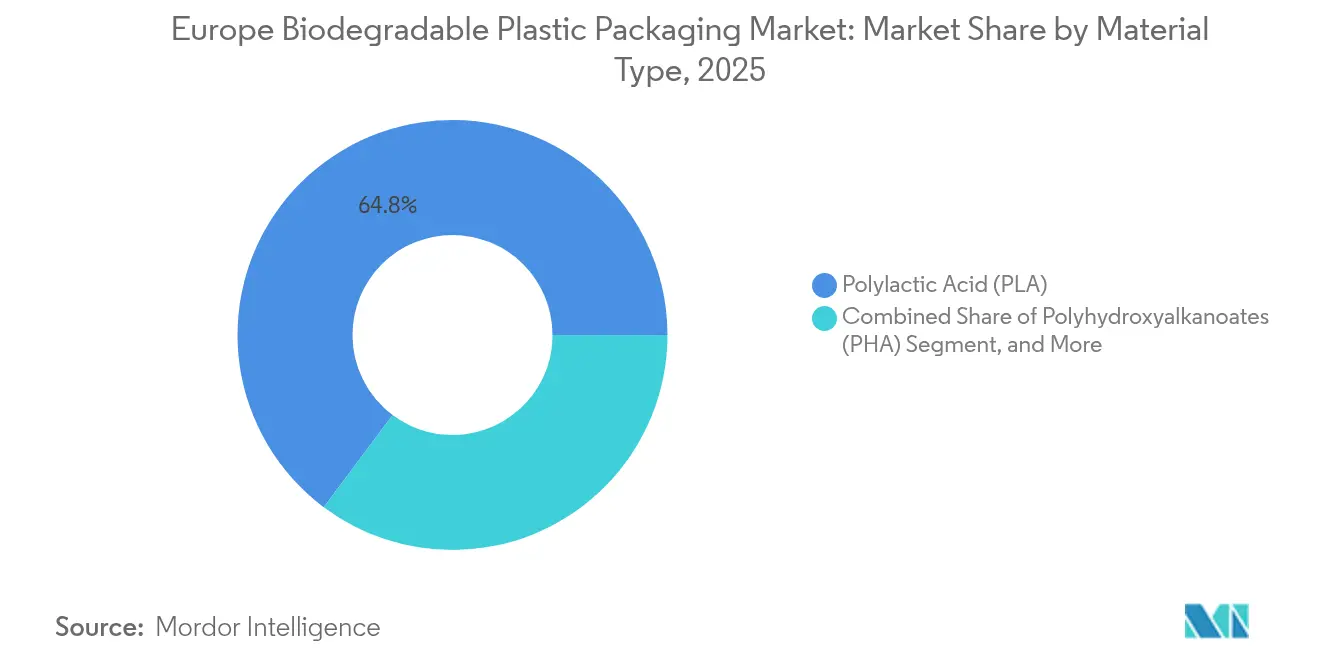
- Por tipo de material, el PLA lideró con el 64,78% de la cuota del mercado de envases de plástico biodegradable en Europa en 2025; se proyecta que el PHA se expanda a una CAGR del 21,71% hasta 2031.
- Por tipo de envase, los formatos flexibles representaron el 57,91% del tamaño del mercado de envases de plástico biodegradable en Europa en 2025, mientras que se prevé que los formatos rígidos tengan una CAGR del 18,97% hasta 2031.
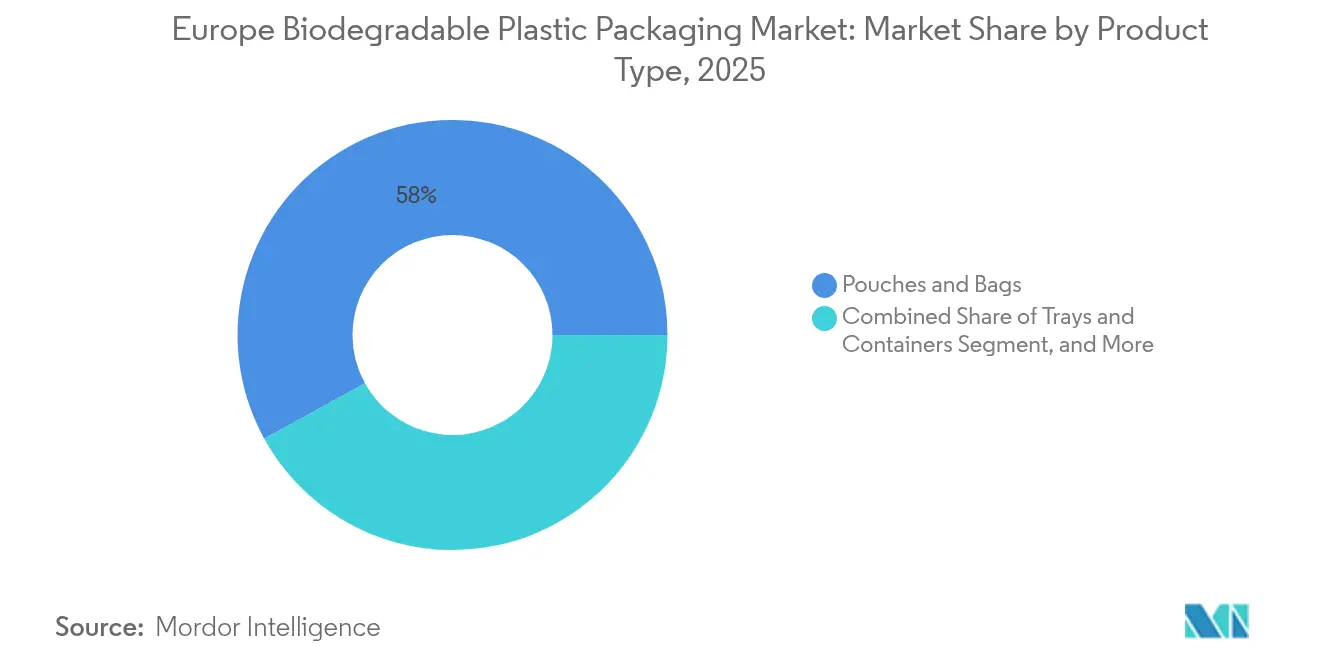
- Por tipo de producto, las bolsas y sacos tuvieron una cuota de ingresos del 58,02% en 2025; las bandejas y contenedores están preparados para una CAGR del 19,98% hasta 2031.
- Por industria de usuario final, las aplicaciones alimentarias captaron una cuota del 29,21% en 2025, mientras que los servicios de alimentación avanzan a una CAGR del 21,85% entre 2026 y 2031.
- Por país, Alemania lideró con el 22,22% de los ingresos de 2025, y se espera que Francia registre una CAGR del 19,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas regulaciones de la UE sobre plásticos de un solo uso y residuos de envases | +4.2% | UE27, Reino Unido, Noruega, Suiza | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por soluciones de envasado sostenibles | +2.5% | Europa Occidental, Países Nórdicos | Corto plazo (≤ 2 años) |
| Compromisos de sostenibilidad corporativa entre marcas de bienes de consumo de alta rotación (FMCG) y minoristas | +3.8% | Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de compostaje y recogida de biorresiduos | +2.1% | Núcleo de la UE | Largo plazo (≥ 4 años) |
| Cambio de las marcas de bebidas del vidrio a botellas de Bio-PET/PEF | +1.3% | Norte de Europa | Mediano plazo (2-4 años) |
| Convergencia de la marcación digital con películas compostables | +0.8% | Centros avanzados de gestión de residuos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones de la UE sobre Plásticos de Un Solo Uso y Residuos de Envases
El plazo del Reglamento de Envases y Residuos de Envases (REEE) de 2026 crea canales de demanda limitados pero de alto volumen al restringir los casos de uso compostable obligatorio a bolsas de té, etiquetas de frutas y bolsas portadoras ultraligeras. [1]Comisión Europea, "Reglamento (UE) 2024/1040 sobre Envases y Residuos de Envases," Diario Oficial de la Unión Europea, europa.euLa claridad del alcance reduce el riesgo de inversión, lo que lleva a los transformadores a comprometer capacidad en nichos identificados en lugar de recurrir a una sustitución generalizada. Alemania amplifica la señal a través de su tasa de Responsabilidad Extendida del Productor (REP) per cápita, traduciendo la intención regulatoria en incentivos de costes inmediatos. La sincronización de la política y las puestas en marcha de plantas, como la línea PLA de Normandía de Francia que alcanzó su producción nominal en agosto de 2024, ilustra la coordinación público-privada que reduce la incertidumbre del mercado. Los propietarios de marcas ahora incorporan cláusulas de cumplimiento en contratos de suministro plurianuales, asegurando la demanda contratada y acelerando los ciclos de comercialización.
Creciente Preferencia de los Consumidores por Soluciones de Envasado Sostenibles
El setenta y tres por ciento de los compradores europeos busca activamente opciones biodegradables, con los países nórdicos mostrando la mayor disposición a pagar primas. [2]European Bioplastics, "Actitudes de los Consumidores Hacia los Bioplásticos," european-bioplastics.orgEl cambio del consumidor ha evolucionado desde la mensajería ecológica genérica hasta la alfabetización específica de materiales, empujando a las marcas a fundamentar sus afirmaciones bajo las normas ISO y EN. Las etiquetas premium implementan inicialmente formatos biodegradables en regiones de altos ingresos y luego escalan a mercados sureños sensibles al precio a medida que disminuye la curva de costes. Los envoltorios de papel de Nestlé, que reducen el plástico hasta en un 97%, ejemplifican cómo se aprovecha el valor de marca para probar nuevos sustratos antes de su lanzamiento masivo. A medida que crece la concienciación, la precisión del etiquetado y la certificación por terceros se convierten en factores de compra fundamentales en lugar de simples pruebas opcionales.
Compromisos de Sostenibilidad Corporativa entre Marcas de Bienes de Consumo de Alta Rotación (FMCG) y Minoristas
Los compromisos de cero emisiones netas y reducción de plástico virgen de los principales grupos de bienes de consumo de alta rotación (FMCG) se traducen directamente en objetivos de adquisición que superan los umbrales legales mínimos. El objetivo de Unilever para 2025 de reducir a la mitad el plástico virgen y el objetivo de PepsiCo para 2030 de reducir a la mitad la resina virgen han creado un libro de pedidos a futuro para materiales de base biológica independientemente de las primas de precio a corto plazo. Estos compromisos se agrupan en torno a hitos de mediados de la década, produciendo un repunte de la demanda que sustenta decisiones de inversión como la expansión de capacidad de ecovio de BASF SE y la unidad de PHA de 6.000 toneladas de Paques Biomaterials prevista para 2026. Los cuadros de mando de proveedores ponderan cada vez más la intensidad de carbono y el rendimiento al final de la vida útil, transformando la sostenibilidad de un diferenciador de marketing en un atributo cualificador para la selección de proveedores.
Expansión de la Infraestructura de Compostaje y Recogida de Biorresiduos
Europa opera aproximadamente 5.800 instalaciones de tratamiento de biorresiduos con una capacidad combinada de 71 millones de toneladas, aunque la distribución es desigual. Alemania, Francia e Italia albergan la mayor parte de la capacidad, lo que permite el envasado compostable en el mercado masivo, mientras que Europa del Este se rezaga debido a restricciones de financiación. Los modelos de base comunitaria, como el Réseau Compost Citoyen de Francia con más de 1.150 miembros, complementan las instalaciones municipales y aumentan la densidad de recogida. Los Fondos de Cohesión de la UE y las iniciativas Interreg CORE destinan subvenciones para el compostaje rural que desbloquearán nuevos bolsones de demanda después de 2026. Los proveedores ahora alinean los lanzamientos de productos con la implementación de contenedores separados para biorresiduos, asegurando que la vía de eliminación esté disponible en el punto de venta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costes de producción de polímeros biodegradables frente a los plásticos convencionales | -2.3% | Global | Corto plazo (≤ 2 años) |
| Capacidad limitada de compostaje industrial en los estados miembros de la UE | -1.8% | Europa del Este | Mediano plazo (2-4 años) |
| Riesgo de competencia por las materias primas con la cadena alimentaria en el contexto de las reformas de la Política Agrícola Común (PAC) | -1.2% | UE27 | Largo plazo (≥ 4 años) |
| Microplásticos residuales de PLA incompletamente digerido | -0.9% | Norte de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costes de Producción de Polímeros Biodegradables Frente a los Plásticos Convencionales
El PLA continúa cotizando a 2-3× y el PHA a 5-7× los precios de referencia de los plásticos de origen fósil, lo que refleja la complejidad de la fermentación y la logística especializada de las materias primas. Aunque se espera que la capacidad nominal global de bioplásticos aumente de 2,47 millones de toneladas en 2024 a 5,73 millones de toneladas en 2029, los costes unitarios siguen siendo resistentes a la baja porque las cadenas de suministro de lactida y monómero de PHA aún están madurando. Los impuestos al carbono o los gravámenes sobre el plástico podrían reducir la diferencia, aunque el momento y la uniformidad de dichos instrumentos fiscales siguen siendo inciertos. Por ello, los productores se centran en nichos premium, como artículos desechables en entornos marinos y bolsas de snacks de alta barrera, donde las ventajas de rendimiento justifican las diferencias de precio.
Capacidad Limitada de Compostaje Industrial en los Estados Miembros de la UE
La escasez de infraestructuras fuera del núcleo occidental ralentiza la implementación. Italia cuenta con 275 plantas de compostaje, pero los estados del bloque oriental tienen instalaciones en cifras de un solo dígito, creando zonas logísticas muertas para los envases compostables certificados. [3]Consorcio Italiano de Compostaje y Biogás, "Capacidad de Compostaje Industrial," compostaggio.it El envío transfronterizo de biorresiduos enfrenta obstáculos regulatorios y penalizaciones de costes, por lo que los transformadores dudan en enviar unidades de mantenimiento de stock (SKU) compostables a regiones que carecen de opciones de tratamiento. El mandato de España con 97 instalaciones de compostaje y la segregación obligatoria de biorresiduos para municipios con más de 5.000 habitantes ilustran cómo las medidas regulatorias de incentivos y penalizaciones pueden desbloquear capacidad; sin embargo, los plazos de construcción significan que la plena paridad con Europa Occidental aún está a varios años de distancia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Material:
El Dominio del PLA Enfrenta la Irrupción del PHAEl PLA representó el 64,78% del tamaño del mercado de envases de plástico biodegradable en Europa en 2025, respaldado por la nueva línea PLA de Normandía que añade seguridad regional de suministro. El PHA se acelera a una CAGR del 21,71% y se considera la opción preferida para los envases expuestos al entorno marino, desde los servicios de alimentación costeros hasta los productos de acuicultura. El reto del coste es mayor, sin embargo, los primeros adoptantes aceptan una prima para garantizar el cumplimiento jurisdiccional en los mercados del Mar Báltico y del Mar del Norte que están endureciendo las normas contra los residuos. La cuota del mercado europeo de envases de plástico biodegradable para PBAT y PBS sigue siendo modesta; sin embargo, estos poliésteres se posicionan en casos de uso específicos, el primero en mezclas flexibles a base de almidón y el segundo en bandejas rígidas de alta barrera.
Las vías de crecimiento divergen: los proveedores de PLA priorizan la reducción de costes mediante escala, añadiendo polímeros con mayor estabilidad térmica para comidas preparadas en microondas, mientras que los desarrolladores de PHA persiguen espacios funcionales no cubiertos, como los absorbibles médicos. A medida que las marcas implementan programas de diversificación de proveedores, el aprovisionamiento dual entre PLA y PHA se ha vuelto cada vez más común, garantizando la resiliencia frente a las fluctuaciones en el suministro de materias primas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Envase:
Los Formatos Flexibles Impulsan la InnovaciónLos envases flexibles contribuyeron con el 57,91% al tamaño del mercado de envases de plástico biodegradable en Europa en 2025 y registran una CAGR del 18,86%. Su menor calibre reduce la necesidad de resina, alineándose con los objetivos de reducción de peso del Reglamento de Envases y Residuos de Envases (REEE). Los pilotos de marcas de agua de HolyGrail 2.0 confirman que las películas compostables pueden reconocerse a la velocidad de las instalaciones de recuperación de materiales (IRM), superando un obstáculo crítico de clasificación. Los formatos rígidos se rezagan, pero innovan en Bio-PET y PEF: la planta holandesa de Avantium entró en funcionamiento en octubre de 2024, permitiendo a las marcas de bebidas premium hacer la transición sin sacrificar el rendimiento de barrera.
Los desarrolladores de soluciones rígidas se centran en la simplificación multicapa, permitiendo que tapas, etiquetas y cierres se co-degraden o puedan retirarse mecánicamente sin contaminar el compost. La aparición de grados de PLA termoformables está ampliando el alcance de aplicación hacia bandejas de charcutería y envases de blíster, añadiendo volumen incremental al mercado de envases de plástico biodegradable en Europa.
Por Tipo de Producto:
Las Bolsas Lideran el Crecimiento en VolumenLas bolsas y sacos, que ya representan el 58,02% de los volúmenes de 2025, se benefician de una alta compatibilidad con las velocidades de línea de producción y de menores ratios de envase-producto. La adopción se ha disparado en las líneas de alimentos secos, café y nutrición para mascotas, donde las barreras de oxígeno y humedad ahora pueden cumplirse con PLA metalizado. Las bandejas y contenedores registran el crecimiento más rápido con una CAGR del 19,98% porque los comedores y los restaurantes de servicio rápido eliminan progresivamente las bandejas de poliestireno expandido (EPS) en favor de soluciones compostables.
Las películas y los envoltorios agrícolas proporcionan beneficios funcionales como la biodegradación en el suelo, reduciendo los costes de limpieza poscosecha para los agricultores. Los formatos de botella siguen siendo un nicho; sin embargo, la alta visibilidad del prototipo 100% de origen vegetal de Coca-Cola indica que la conversión masiva en bebidas es factible una vez que el suministro de PEF alcance escala.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Dominio Alimentario Contrasta con el Crecimiento de los Servicios de AlimentaciónEl sector alimentario mantuvo una cuota de ingresos del 29,21% en 2025, ya que los propietarios de marcas aprovecharon la confianza de los consumidores en los envases compostables certificados para contacto directo. En contraste, los servicios de alimentación avanzan a una CAGR del 21,85%, impulsados por las prohibiciones locales de cubiertos y utensilios para llevar de plástico. La compra centralizada por parte de los servicios de catering bajo contrato acelera el aumento de volumen una vez que cambian las especificaciones. Los productores de bebidas permanecen como exploradores tecnológicos: el consorcio de botellas de fibra de Carlsberg apunta a una entrada al mercado en 2025-2026, lo que podría desbloquear un nuevo subsegmento rígido si se cumplen las métricas de rendimiento.
La adopción en cuidado personal y farmacia es más lenta pero constante, aprovechando tapas y tubos biodegradables para fortalecer el posicionamiento de "etiqueta limpia" entre los consumidores de altos ingresos. El cumplimiento de los límites de migración bajo el Reglamento de la UE 10/2011 añade plazos de calificación que moderan la velocidad de llegada al mercado para las categorías de alto riesgo.
Análisis Geográfico
Mercado Europeo de Envases Plásticos Biodegradables
Alemania lidera la adopción con una cuota del 22,22% en 2025, impulsada por su tasa de Responsabilidad Extendida del Productor (REP) per cápita, su extensa red de biogás y los exitosos pilotos de clasificación con marcas de agua digitales que validan la recuperación en la fase final. Francia le sigue con la trayectoria de crecimiento más rápida, una CAGR del 19,74%, respaldada por el complejo PLA de Normandía y una red de compostaje de base comunitaria que comprende más de 1.150 planes locales. Italia aprovecha 275 plantas de compostaje, incluidas 61 instalaciones aeróbicas-anaeróbicas integradas, para apoyar las mezclas de almidón-PBAT en bandejas de charcutería y productos frescos. El mandato de España para la segregación de biorresiduos en municipios de más de 5.000 habitantes desbloquea capacidad incremental en 97 instalaciones de compostaje, posicionando al país para aumentos de volumen a mediados de la década. El Reino Unido depende de más de 180 plantas de digestión anaerobia (DA) que generan 6,6 TWh de biogás para procesar revestimientos compostables, aunque la divergencia regulatoria posterior al Brexit está ralentizando la armonización con la norma EN 13432. Los países nórdicos registran el mayor consumo per cápita de compostables certificados, gracias a una sólida alfabetización en eco-etiquetas y altas tasas de clasificación doméstica, mientras que Europa del Este sigue limitada por una infraestructura mínima de compostaje, a pesar de las asignaciones del Fondo de Cohesión de la UE. En toda la región, la penetración del mercado se correlaciona con la densidad del tratamiento de residuos orgánicos, las señales de precio derivadas de la Responsabilidad Extendida del Productor (REP) y la proximidad al suministro doméstico de biopolímeros.
Panorama regulatorio
El marco regulatorio de referencia para el envasado de plástico biodegradable en Europa está pasando de la Directiva de Residuos de Envases (94/62/CE) al Reglamento de Envases y Residuos de Envases (UE) 2025/40 (PPWR), que entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. El PPWR endurece las normas de diseño y de fin de vida al exigir que los envases comercializados en el mercado de la UE sean reciclables antes de 2030. También restringe los ámbitos en los que pueden utilizarse las declaraciones de biodegradabilidad y compostabilidad, lo que orienta a la mayoría de los formatos hacia diseños reciclables en lugar de una sustitución generalizada por compostables.
Para el envasado de plástico compostable, el artículo 9 del PPWR especifica aplicaciones vinculadas a la compostabilidad industrial, incluidos elementos como etiquetas adhesivas en frutas y verduras y bolsas de té/café permeables. Los requisitos hacen referencia a normas armonizadas como la EN 13432, con plazos de implementación que se extienden hasta el 12 de febrero de 2028 para los casos de uso identificados. La Comisión Europea también publicó orientaciones de implementación del PPWR en 2026 (C/2026/3084) para apoyar una adopción uniforme por parte de los Estados miembros y los operadores. European Bioplastics revisó su esquema de certificación Seedling con efecto a partir del 1 de enero de 2026, reforzando el papel de la certificación por terceros y las pruebas armonizadas para fundamentar las declaraciones de compostabilidad.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas renovables (almidón y azúcares renovables) y luego avanza hacia la producción de monómeros y resinas. Empresas como Novamont (plataformas de mezclas de almidón), Futerro (PLA con un modelo integrado que abarca fermentación, polimerización y reciclaje químico) y TotalEnergies Corbion suministran polímeros base y compuestos. Distribuidores e intermediarios técnicos, incluidos NaturePlast y Helian Polymers, apoyan la cualificación de los convertidores mediante el suministro de lotes de desarrollo y cantidades a granel, incluso para materiales emergentes como el PHA, mientras que convertidores de envases como SPHERE y SIPA Management transforman la disponibilidad de resina en películas, bolsas, fundas y formatos termoformados para aplicaciones de alimentación y servicios de alimentación.
Aguas abajo, los propietarios de marcas, los minoristas y los operadores de servicios de alimentación configuran las especificaciones a través de cuadros de indicadores de sostenibilidad. El rendimiento al final de la vida útil en Europa depende entonces de la capacidad de recogida, clasificación y reciclaje orgánico. Con la aplicación del PPWR (UE) 2025/40 a partir del 12 de agosto de 2026, la carga de cumplimiento aumenta en toda la cadena, especialmente porque se espera que el diseño de los envases se alinee con los requisitos de reciclabilidad y las aplicaciones compostables se limiten a categorías definidas. Esto incrementa la importancia de la certificación, la disciplina en el etiquetado y las vías de eliminación verificadas, reforzando la coordinación entre proveedores de resina, convertidores y ecosistemas de gestión de residuos, en particular donde ya existen infraestructuras establecidas de recogida de biorresiduos y compostaje industrial.
Panorama Competitivo
La concentración del mercado es moderada, ya que los transformadores consolidados y las empresas especializadas en bioplásticos comparten el campo. Tetra Pak impulsa tapas de origen vegetal y laminados de envoltura, Amcor comercializa películas compostables de alta barrera, y Mondi pilota sobres solubles en agua para cuidado personal. Estos actores establecidos poseen músculo de distribución, pero enfrentan erosión de costes al escalar resinas especiales de bajo volumen. Los proveedores especializados como NatureWorks LLC (PLA), Novamont S.p.A. (mezclas PBAT-almidón) y Paques Biomaterials (PHA) establecen los estándares tecnológicos, pero su limitada capacidad nominal hace que los acuerdos de compra a largo plazo sean críticos para el cierre financiero.
La integración vertical es el enfoque estratégico emergente: la retrointegración de Futerro SA desde el polímero hasta la lactida asegura el margen, mientras que la capacidad PEF de Avantium N.V. combina la producción de monómero con asociaciones aguas abajo para botellas. Las alianzas proliferan: el consorcio de botellas de fibra de Carlsberg une a productores de resina, fabricantes de botellas y propietarios de marcas para distribuir el riesgo de desarrollo. La marcación digital proporciona un nuevo eje competitivo, ya que los transformadores que licencian la tecnología pueden prometer mayores tasas de recuperación, abordando una preocupación frecuente de los minoristas.
La presión sobre los costes está aumentando a medida que los precios de las materias primas de base azucarera reaccionan a las revisiones de la Política Agrícola Común (PAC) que incentivan rotaciones de cultivos alternativas. Los transformadores se cubren mediante contratos plurianuales de materias primas o cambiando a cadenas de valor basadas en aceites residuales donde la certificación lo permite. La complejidad de la certificación en torno a las normas EN 13432, ASTM D6400 y de biodegradación marina añade una carga de cumplimiento que favorece a los actores más grandes y con mayor capitalización. Se esperan fusiones entre transformadores y empresas emergentes de resinas una vez que las instalaciones en fase inicial logren rendimientos estables.
Líderes de la Industria de Envases de Plástico Biodegradable en Europa
Tetra Pak International SA
Amcor Limited
Mondi PLC
Minima Technology
Tipa-Corp Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Envases Plásticos Biodegradables
- Tetra Pak International SA
- Amcor plc
- Mondi plc
- NatureWorks LLC
- BASF SE
- Taghleef Industries Inc.
- Sealed Air Corporation
- Huhtamaki Oyj
- Novamont S.p.A.
- Constantia Flexibles GmbH
- Biogreen Global Ltd.
- Minima Technology Co. Ltd.
- Tipa-Corp Ltd.
- Roquette Frères SAS
- Avantium N.V.
- Arkema SA
- Futerro SA
- Thyssenkrupp Uhde GmbH
- DuPont de Nemours Inc.
- FKuR Kunststoff GmbH
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
Lea el análisis de las empresas de mercado europeo de envases plásticos biodegradables

Oportunidades de mercado y perspectivas futuras
El PPWR (UE) 2025/40, aplicable a partir del 12 de agosto de 2026, canaliza las oportunidades para el envasado biodegradable y compostable hacia casos de uso claramente definidos. Crea un espacio para soluciones certificadas que puedan cumplir los requisitos de compostabilidad industrial (alineados con la norma EN 13432) en las aplicaciones enumeradas en el artículo 9, incluidas las bolsas de té/café permeables y las etiquetas adhesivas para productos frescos. Esta aclaración regulatoria reduce la ambigüedad para los convertidores y los propietarios de marcas que necesitan formatos conformes, al mismo tiempo que aumenta la prima sobre los sistemas de certificación y etiquetado creíbles, incluidos esquemas como European Bioplastics Seedling, revisado con efecto a partir del 1 de enero de 2026.
En el ámbito de la oferta y la tecnología, la actividad de inversión apunta a vías adyacentes que pueden complementar las carteras de envasado biodegradable en las que se están escalando en Europa polímeros de alto rendimiento, materias primas renovables y capacidades de circularidad. En septiembre de 2025, Avantium, LVMH y Tereos formaron una alianza estratégica para escalar el PEF de origen vegetal (releaf) destinado al envasado, mostrando cómo los propietarios de marcas y los proveedores de materias primas están apoyando nuevos ecosistemas de polímeros para alimentación, bebidas y cosmética. En Portugal, IMG Group anunció una inversión a gran escala en torno a su Everbio Innovation Hub en 2026, que incluye 15 millones de EUR en financiación y una inversión industrial total de 40 millones de EUR, para avanzar en tecnologías de polímeros reciclados y de base biológica. Esto indica una expansión de la capacidad regional que puede respaldar la innovación de los convertidores y las hojas de ruta de envasado sostenible multimaterial junto con los compostables certificados.
Recent Industry Developments in Mercado Europeo de Envases Plásticos Biodegradables
- Julio de 2026: IMG Group lanzó el Everbio Innovation Hub en Portalegre, Portugal, respaldado por 15 millones de EUR en financiación y una inversión industrial total de 40 millones de EUR para escalar tecnologías de polímeros reciclados y de base biológica. El programa integra capacidades de Evertis, Selenis, Renascis y Renewis para madurar materiales y vías de reciclaje que los convertidores de envases pueden traducir en formatos conformes bajo las normas de la UE, cada vez más estrictas.
- Septiembre de 2025: Avantium, LVMH y Tereos formaron una alianza estratégica para escalar la producción de PEF (releaf), un polímero de alto rendimiento de origen vegetal y circular dirigido al envasado de alimentos, bebidas y cosméticos. Al vincular materia prima, tecnología de polímeros y demanda de marca, la asociación refuerza el flujo europeo de materiales renovables de nueva generación que pueden sustituir a los plásticos convencionales en aplicaciones de envasado premium.
- Octubre de 2024: Avantium inauguró una planta insignia de PEF en los Países Bajos para abastecer a marcas de bebidas premium. La instalación añadió capacidad regional tangible para envases de polímeros renovables de alta barrera, apoyando ensayos comerciales y programas de cualificación con propietarios de marcas y convertidores centrados en mejorar el rendimiento de los envases rígidos.


Mercado Europeo de Envases Plásticos Biodegradables Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, dimensionamos el mercado europeo de envasado de plástico biodegradable como el valor de las unidades de envasado y los materiales fabricados con polímeros biodegradables que se venden para usos de envasado en los mercados finales europeos, expresado en USD en el punto de venta desde los proveedores de envases hasta los compradores.
Exclusiones de alcance: No contabilizamos los envases de base papel o de aluminio, ni incluimos los envases de plástico convencional que solo son reciclables o contienen contenido reciclado pero no son biodegradables.
Descripción general de la segmentación
- Por Tipo de Material
- Mezclas de Almidón
- Ácido Poliláctico (PLA)
- Adipato-Tereftalato de Polibutileno (PBAT)
- Succinato de Polibutileno (PBS)
- Polihidroxialcanoatos (PHA)
- Otros Tipos de Material
- Por Tipo de Envase
- Envase Rígido
- Envase Flexible
- Por Tipo de Producto
- Películas y Envoltorios
- Bolsas y Sacos
- Bandejas y Contenedores
- Botellas y Tarros
- Otros Tipos de Producto
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Servicios de Alimentación
- Farmacéutica
- Cuidado Personal y Cuidado del Hogar
- Otras Industrias de Usuario Final
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con una investigación documental para definir los límites del mercado y elaborar una hoja de datos de entrada para la demanda de envasado en toda Europa. Se utilizan fuentes públicas para comprender la producción de envases, las normas sobre residuos y las señales de demanda de uso final, como Eurostat, publicaciones de la Comisión Europea sobre envases y residuos, y conjuntos de datos de la AEMA.
Para anclar el modelo en el movimiento observado de productos, también revisamos estadísticas de aduanas y comercio (como UN Comtrade), publicaciones de las oficinas nacionales de estadística de los principales países europeos y revistas revisadas por pares que hacen seguimiento de los polímeros biodegradables y las normas de compostabilidad. A continuación, se utilizan informes anuales de empresas, presentaciones a inversores, sitios web de asociaciones y prensa empresarial de reputación para mapear las ampliaciones de capacidad, los lanzamientos de productos y la dirección de los precios, lo que verificamos frente a suscripciones de pago selectivas para datos financieros de empresas y actividad de patentes. Estos ejemplos no son exhaustivos, y hacemos referencia a fuentes públicas y de pago adicionales para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
Se utilizan entrevistas primarias y breves encuestas para poner a prueba supuestos que la investigación documental no puede confirmar por completo, especialmente en torno a la evolución del precio de venta medio, la adopción por parte de los usuarios finales y la medida en que el volumen es realmente biodegradable frente a mezclado o parcialmente certificado. Cubrimos a productores de envases, proveedores de materiales, distribuidores y grandes compradores de envases en los principales países europeos, de modo que podamos reconciliar las diferencias en la preparación regulatoria y el acceso al compostaje industrial.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 16% |
| Nivel intermedio: 40% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 22% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de envasado en Europa se reconstruye a partir del consumo de uso final y de indicadores de intensidad de envasado, y luego se filtra por la cuota atendida por los polímeros biodegradables. Cuando la señal del mercado no es clara, corroboramos los totales con comprobaciones selectivas de abajo hacia arriba, incluidas agregaciones de ingresos de proveedores muestreados, retroalimentación de canal sobre volúmenes enviados y una comprobación cruzada de precio de venta medio por volumen para los formatos de envase más comunes.
En este mercado se siguen de cerca varios factores, entre ellos la orientación de la UE en materia de residuos de envases y RAP, la adopción observada del envasado compostable en los servicios de alimentación y los productos frescos, las tendencias de precios de resina y conversión para el PLA y las mezclas relacionadas, el acceso disponible al compostaje industrial por país, y el ritmo de los compromisos de conversión de marcas que modifican los volúmenes de compra. Para la previsión, utilizamos un análisis de escenarios anclado en el calendario regulatorio y las ampliaciones de capacidad, y luego ajustamos la curva año por año en función de las expectativas de los entrevistados sobre la relajación de precios, los límites de sustitución y la velocidad de adopción en las aplicaciones clave. Cuando falta un dato de país o empresa, cubrimos las lagunas utilizando ratios proxy vinculados a la producción de envases y la combinación de usos finales, y luego realizamos una segunda pasada para comprobar si las cuotas implícitas siguen siendo realistas.
Validación de datos y ciclo de actualización
Validamos los resultados comprobando si el gasto per cápita implícito en envasado, la cuota biodegradable por aplicación y las bandas de precios se alinean con señales independientes procedentes de estadísticas públicas y comentarios de entrevistas. Las variaciones se señalan, se revisan y se corrigen a través de una revisión analítica en varias etapas, de modo que los valores atípicos en los desgloses por país o los aumentos repentinos de precios no se transmitan.
El modelo se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos relevantes, como un cambio normativo importante, la puesta en marcha de una nueva capacidad o un movimiento brusco en el precio de la resina. Antes de entregar el informe, completamos una revisión final para que los clientes reciban la visión más actual posible, coherente con las últimas publicaciones públicas y la información de campo más reciente que podamos obtener.
Tamaño del mercado europeo de envasado de plástico biodegradable de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados sobre este tema a menudo difieren porque el alcance no se define de la misma manera, y los datos utilizados para el volumen y los precios no siempre se vinculan a la demanda de envasado en Europa. Las diferencias también surgen cuando los autores agrupan los plásticos biodegradables con el envasado biodegradable en un sentido más amplio, lo que incorpora formatos de base papel y hace que los totales parezcan mucho mayores.
Al hacer seguimiento del conjunto de demanda a partir de los usos finales envasados y luego actualizar la cuota de polímeros biodegradables y los supuestos de precio de venta medio mediante entrevistas, Mordor Intelligence mantiene la estimación vinculada al gasto real en envasado de plástico biodegradable en Europa, en lugar de cestas más amplias de envasado sostenible.
Comparación de referencia
| Fuente | Tamaño del mercado | Lagunas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,72 mil millones de USD (2025) | |
| Editorial Comercial A | 1,42 mil millones de USD (2024) | Utiliza una geografía combinada que incluye a EE. UU. junto con Europa, y la cifra refleja un conjunto más amplio de formatos y supuestos de envasado de plástico biodegradable que no está normalizado a una base de demanda exclusiva de Europa. |
| Portal de Envasado B | 194,03 mil millones de USD (2024) | Cubre el envasado biodegradable en un sentido amplio y probablemente incluye tipos de envasado de papel y con contenido reciclado, por lo que el valor no es comparable únicamente con el envasado de plástico biodegradable, y el límite de la categoría infla el total. |
La dispersión en la tabla proviene principalmente de los límites de categoría y la mezcla geográfica, no de pequeñas diferencias de cálculo. Cuando el alcance se limita a Europa y se restringe a los plásticos biodegradables utilizados en envasado, el mercado se puede rastrear hasta indicadores de demanda claros y supuestos repetibles de precios y cuotas, lo que facilita explicar y actualizar el resultado año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de envases de plástico biodegradable en Europa para 2031?
Se proyecta que alcance USD 1,99 mil millones en 2031, respaldado por una CAGR del 18,53% impulsada por la regulación de la UE y los mandatos de sostenibilidad corporativa.
¿Qué material está creciendo más rápido en los envases biodegradables europeos?
Se espera que el PHA se expanda a una CAGR del 21,71% hasta 2031 debido a su ventaja de biodegradación marina.
¿Por qué Francia muestra el mayor crecimiento entre los mercados principales?
Francia se beneficia de una nueva planta de PLA por valor de USD 565 millones y de la rápida expansión de las redes locales de compostaje, impulsando el crecimiento a una CAGR del 19,74%.
¿Qué segmentos lideran el volumen en los envases biodegradables flexibles?
Las bolsas y sacos tienen una cuota del 58,02% porque utilizan menos material y se alinean con los pilotos de clasificación inteligente.
¿Cómo impactan los mayores costes de resina en la adopción?
El precio premium del PLA y el PHA, de 2 a 7 veces el de los plásticos de origen fósil, ralentiza la adopción en regiones sensibles al precio, pero las tasas de Responsabilidad Extendida del Productor (REP) y los compromisos de las marcas compensan algunas barreras de coste.
¿Qué tecnologías mejoran la clasificación al final de la vida útil de las películas compostables?
Los ensayos de marcas de agua digitales bajo HolyGrail 2.0 muestran una eficiencia de detección de hasta el 93,8%, permitiendo la identificación automatizada en las instalaciones de recuperación de materiales.
Última actualización de la página el:



