
Tamaño y Participación del Mercado de Grúas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.10 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Grúas por Mordor Intelligence
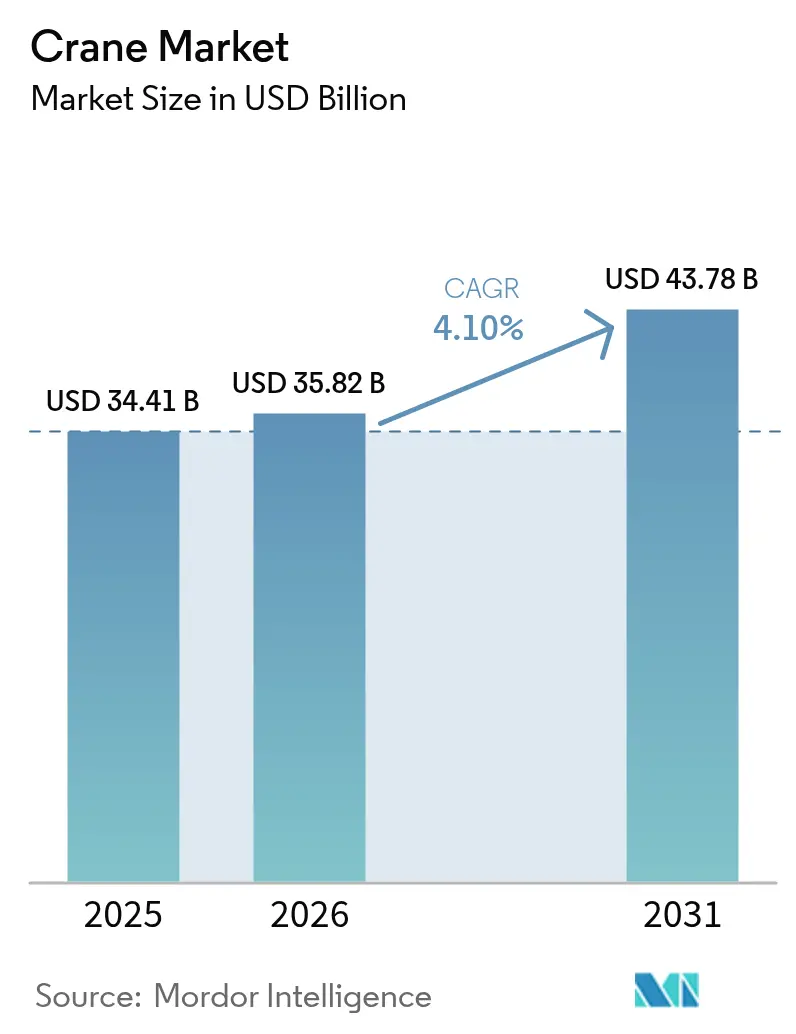
Se espera que el tamaño del mercado de grúas crezca de 34,41 mil millones de USD en 2025 a 35,82 mil millones de USD en 2026 y se prevé que alcance los 43,78 mil millones de USD en 2031 a una CAGR del 4,10% durante 2026-2031. El gasto público estable, los megaproyectos privados a gran escala y el cambio global hacia las energías renovables constituyen el motor central de la demanda del mercado de grúas. Los programas de infraestructura gubernamentales, liderados por la Ley de Inversión en Infraestructura y Empleo de EE. UU., han creado acumulaciones de pedidos plurianuales que protegen a los contratistas de las fluctuaciones económicas a corto plazo. La energía eólica offshore, los parques solares y las actualizaciones de la red refuerzan este panorama positivo, especialmente para equipos especializados de elevación pesada y marina. Al mismo tiempo, los mandatos de electrificación impulsan la inversión en grúas híbridas y totalmente eléctricas, mientras que la adopción de la telemática aumenta la utilización de la flota y reduce el tiempo de inactividad. La competencia se intensifica a medida que los actores establecidos aceleran la I+D en plataformas de cero emisiones y adquieren innovadores de nicho para ampliar sus carteras.
Conclusiones Clave del Informe
- Las grúas móviles lideraron el mercado por tipo con el 44,82% de la participación en 2025, mientras que se prevé que las grúas marinas y offshore crezcan a una CAGR del 7,12% en 2031.
- Por capacidad, el rango de 51 a 150 toneladas representó el 33,60% del tamaño del mercado de grúas en 2025; se proyecta que las capacidades superiores a 300 toneladas se expandan a una CAGR del 7,78% entre 2026 y 2031.
- Por fuente de energía, el diésel representó el 79,55% del tamaño del mercado de grúas en 2025, mientras que las grúas totalmente eléctricas avanzan a una CAGR del 13,85% hasta 2031.
- Los sistemas telescópicos mantuvieron una participación de ingresos del 54,85% por tipo de pluma en 2025 en el mercado de grúas, mientras que las grúas de pluma de celosía registrarán una CAGR del 5,72% en 2031.
- Por aplicación, la construcción y la minería contribuyeron con el 49,35% a los ingresos de 2025, mientras que las aplicaciones de energía y servicios públicos están preparadas para la CAGR más alta del 8,41% en 2031.
- Por geografía, Asia-Pacífico capturó el 41,70% de los ingresos de 2025, mientras que se espera que la región de Oriente Medio y África crezca a una CAGR del 6,38% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Grúas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Desarrollo de Infraestructura | +1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Largo Plazo (≥ 4 Años) |
| Auge en las Instalaciones de Energía Renovable | +1.0% | Global, liderado por Europa y América del Norte Offshore | Largo Plazo (≥ 4 Años) |
| Crecimiento Industrial en Economías Emergentes | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano Plazo (2–4 Años) |
| Urbanización Acelerada y Canalizaciones de Megaproyectos | +0.7% | Oriente Medio y África, Centros Urbanos de Asia-Pacífico | Mediano Plazo (2–4 Años) |
| Adopción de Grúas Híbridas/Eléctricas para el Cumplimiento de Emisiones | +0.5% | California, UE, Expansión Global | Mediano Plazo (2–4 Años) |
| Optimización de Flotas Impulsada por Telemática | +0.3% | América del Norte y UE como Primeros Adoptantes | Corto Plazo (≤ 2 Años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Desarrollo de Infraestructura
La modernización de infraestructuras ha emergido como el principal catalizador de la demanda de grúas, con la Ley de Inversión en Infraestructura y Empleo generando por sí sola más de 1,2 billones de USD en inversiones planificadas en transporte, energía e infraestructura digital. La escala de este impulso a la infraestructura va más allá de los proyectos tradicionales de carreteras y puentes para abarcar centros de datos, fábricas de semiconductores e instalaciones de energía limpia que requieren capacidades especializadas de elevación pesada. Se proyecta que el gasto en construcción alcance los 2,13 billones de USD anuales, con la infraestructura pública representando casi un 8% de crecimiento interanual[1]"El Estado de la Industria de la Construcción en 2024 y el Papel del Factoring: Una Mirada al Futuro", IFA Commercial Factor, magazine.factoring.org.. Este renacimiento de la infraestructura crea visibilidad plurianual para los operadores de grúas, extendiendo las acumulaciones de proyectos hasta bien entrado 2027. El cambio hacia técnicas de construcción modular en proyectos de infraestructura también impulsa la demanda de equipos de elevación de precisión capaces de manejar componentes prefabricados que pesan cientos de toneladas. La financiación federal de infraestructuras ha permitido a los estados invertir en programas de desarrollo de la fuerza laboral, abordando la escasez crítica de operadores de grúas certificados que de otro modo podría limitar el crecimiento del mercado.
Auge en las Instalaciones de Energía Renovable
La transición hacia las energías renovables remodela fundamentalmente la dinámica del mercado de grúas, con las instalaciones de energía eólica offshore impulsando la demanda de grúas marinas especializadas capaces de elevar componentes de turbinas que superan las 2.500 toneladas. Los buques de instalación de turbinas eólicas se están entregando con sistemas de grúas cada vez más sofisticados, incluido el buque Wind Peak de Cadeler, capaz de transportar siete conjuntos completos de turbinas de 15 MW por carga. La escala del despliegue de energías renovables no tiene precedentes, con empresas como Huisman desarrollando grúas especializadas para instalación de energía eólica offshore y plataformas con compensación de movimiento para manejar componentes a alturas superiores a 150 metros. Las instalaciones solares impulsan la demanda de grúas móviles, particularmente en proyectos a escala de servicios públicos donde los paneles y los sistemas de montaje requieren un posicionamiento preciso en vastas áreas. El crecimiento del sector de energías renovables está creando nuevas categorías de aplicación para grúas, desde plataformas de energía eólica offshore flotante hasta instalaciones de energía solar de concentración que requieren soluciones de elevación especializadas. Se espera que esta transición energética sostenga el crecimiento de la demanda de grúas mucho más allá de los ciclos de construcción tradicionales, ya que la infraestructura de energías renovables requiere mantenimiento continuo y reemplazo de componentes.
Crecimiento Industrial en Economías Emergentes
Las economías emergentes están experimentando un renacimiento manufacturero que remodela los patrones globales de demanda de grúas, con el mercado de grúas de India proyectado para alcanzar los 1,92 mil millones de USD en 2029 a una CAGR del 6,79%. Este crecimiento está impulsado por iniciativas gubernamentales como el esquema de Incentivos Vinculados a la Producción de India y las continuas inversiones en infraestructura de China a pesar de los ajustes en el mercado de construcción doméstico. El desplazamiento geográfico de la manufactura está creando nuevos patrones de despliegue de grúas, con empresas como XCMG reportando el 44% de los ingresos totales provenientes de mercados en el extranjero, frente a niveles anteriores. Los megaproyectos de manufactura en producción de baterías y fabricación de semiconductores son particularmente intensivos en el uso de grúas, requiriendo equipos especializados para entornos de sala limpia y operaciones de ensamblaje de precisión. La aparición de centros de manufactura secundarios en el Sudeste Asiático y África crea demanda de grúas móviles y de orugas capaces de operar en terrenos difíciles y entornos con infraestructura limitada. Esta diversificación industrial reduce la dependencia del mercado de grúas de los ciclos de construcción tradicionales y crea patrones de demanda más estables a largo plazo.
Urbanización Acelerada y Canalizaciones de Megaproyectos
Los patrones de desarrollo urbano están evolucionando hacia megaproyectos que requieren capacidades de grúas sin precedentes en el mercado de grúas. Se espera que la producción de construcción de Arabia Saudita alcance los 181,5 mil millones de USD en 2028, a medida que el reino se convierte en el mayor mercado de construcción del mundo. La región del CCG por sí sola cuenta con más de 2 billones de USD en megaproyectos planificados o en curso, creando una demanda sostenida de grúas torre, grúas móviles y equipos especializados de elevación pesada. Estos megaproyectos se caracterizan por su complejidad y escala, requiriendo soluciones de grúas que puedan operar en espacios urbanos confinados mientras manejan componentes de construcción cada vez más pesados. Los desarrollos residenciales de gran altura y de uso mixto impulsan la demanda de grúas más altas, con proyectos en ciudades como Miami y Los Ángeles que requieren grúas que alcancen alturas de hasta 300 metros. La concentración de megaproyectos en centros urbanos específicos crea escasez regional de grúas y tarifas de alquiler más elevadas. Las limitaciones de densidad urbana también impulsan la innovación en diseños de grúas autoerectables y compactas que pueden operar eficazmente en entornos con espacio limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos | -0.9% | Global, con impacto particular en operadores más pequeños | Corto plazo (≤ 2 años) |
| Ciclicidad Económica del Gasto en Construcción | -0.6% | América del Norte y UE, con efectos secundarios | Mediano plazo (2-4 años) |
| Escasez de Operadores de Grúas Certificados | -0.5% | Global, aguda en América del Norte y UE | Mediano plazo (2-4 años) |
| Escrutinio de la Huella de Carbono e Informes de Ciclo de Vida | -0.3% | UE a la vanguardia, expandiéndose a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos
La industria de grúas enfrenta crecientes presiones de costos que limitan la expansión del mercado, con nuevas grúas de elevación pesada como el Modelo 31000 de Manitowoc que alcanzan precios de 30 millones de USD y requieren inversiones sustanciales en mantenimiento continuo. La inflación de los costos de materiales ha incrementado los precios de los insumos de construcción en un promedio del 15% en los principales mercados, impactando directamente los costos de fabricación de grúas y las tarifas de alquiler. Las altas tasas de interés agravan estos desafíos, con costos de financiamiento de equipos que aumentan significativamente y afectan las compras y la demanda de alquiler de grúas. Los operadores de grúas más pequeños son particularmente vulnerables a estas presiones de costos, ya que carecen de la escala para absorber los aumentos de precios y pueden verse obligados a salir del mercado o consolidarse con actores más grandes. La complejidad de los sistemas modernos de grúas también está elevando los costos de mantenimiento, requiriendo técnicos especializados y piezas de repuesto costosas que pueden tensar los presupuestos de los operadores. Los costos de formación para operadores certificados están aumentando, con programas basados en simulación que requieren inversiones iniciales sustanciales a pesar de sus beneficios a largo plazo en la reducción del tiempo de formación y la mejora de los resultados de seguridad.
Ciclicidad Económica del Gasto en Construcción
La ciclicidad del gasto en construcción continúa creando volatilidad en la demanda de grúas, con las ventas de equipos experimentando una caída del 8% en 2024 tras contracciones previas en 2022 y 2023. Las fluctuaciones de las tasas de interés impactan directamente en la financiación de proyectos de construcción, con tasas más altas que retrasan o cancelan proyectos que requieren recursos significativos de grúas. El sector de construcción residencial, que representa el 51% de la actividad de grúas, sigue siendo particularmente sensible a los cambios en las tasas hipotecarias y las condiciones del mercado inmobiliario. La incertidumbre económica está llevando a los promotores de proyectos a retrasar los principales inicios de construcción, creando brechas en la utilización de grúas y presión sobre las tarifas de alquiler. La naturaleza cíclica del gasto en construcción se ve agravada por las variaciones regionales, con algunos mercados experimentando crecimiento mientras otros se contraen simultáneamente. Las caídas en los beneficios corporativos, proyectadas en un 4,5% en 2024, están reduciendo la inversión en construcción del sector privado y aumentando la dependencia del gasto gubernamental en infraestructura para sostener la demanda de grúas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Segmento Marino Lidera el Auge de la Energía Offshore
Las grúas móviles mantienen la mayor participación de mercado con el 44,82% en 2025, lo que refleja su versatilidad en aplicaciones de construcción, infraestructura e industria. El segmento de grúas móviles se beneficia de su adaptabilidad a diversos sitios de trabajo y de la capacidad de ser desplegadas rápidamente en múltiples proyectos, lo que las convierte en la opción preferida para los contratistas que gestionan cargas de trabajo variadas. Las grúas marinas y offshore experimentan la trayectoria de crecimiento más sólida con una CAGR del 7,12% entre 2026 y 2031, impulsadas por la expansión sin precedentes de las instalaciones de energía eólica offshore y la necesidad de soluciones especializadas de elevación montadas en buques.
Las grúas fijas, que incluyen grúas torre y sistemas aéreos, desempeñan funciones críticas en la construcción de edificios de gran altura e instalaciones industriales, con una demanda particularmente fuerte en megaproyectos urbanos en Oriente Medio y Asia-Pacífico. El rápido crecimiento del segmento marino y offshore refleja la naturaleza especializada de la instalación de turbinas eólicas offshore, donde las grúas deben operar en entornos marítimos desafiantes mientras manejan componentes que pesan miles de toneladas. Empresas como Cadeler invierten fuertemente en buques de instalación de turbinas eólicas equipados con grúas de capacidad de 2.200 toneladas para atender el creciente mercado de energía eólica offshore. La evolución hacia turbinas eólicas offshore más grandes impulsa la demanda de sistemas de grúas marinas cada vez más sofisticados capaces de elevar con precisión en condiciones meteorológicas adversas.
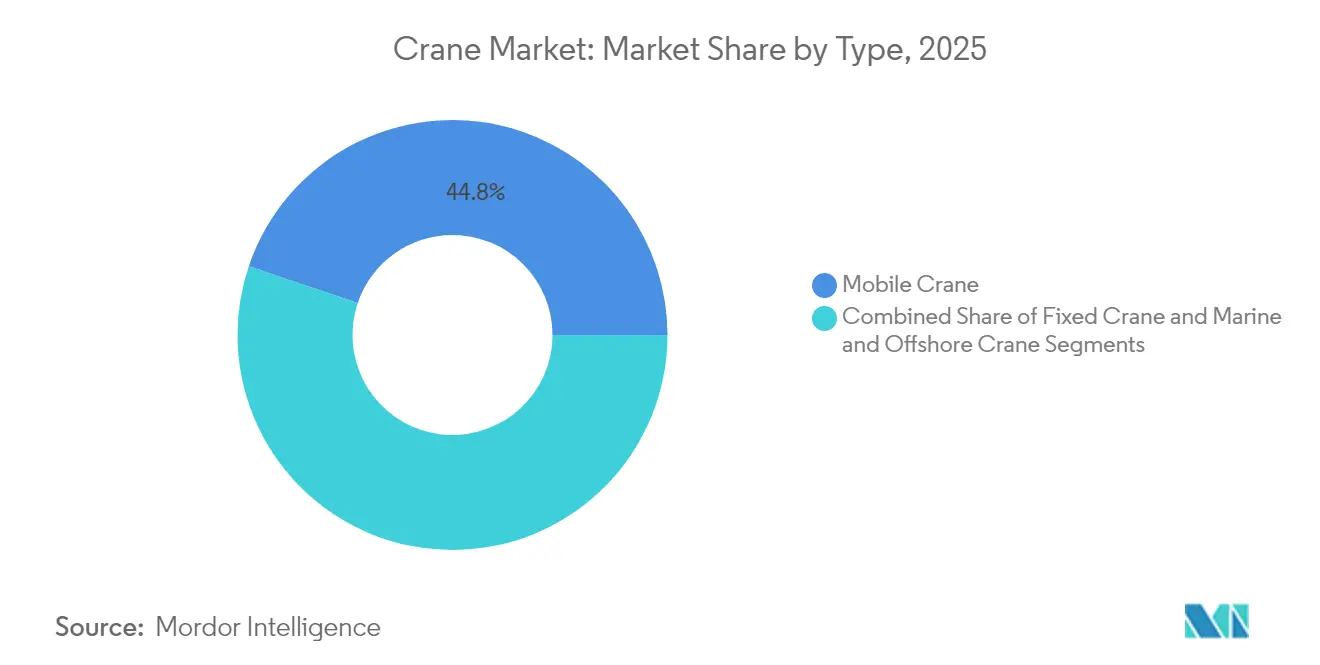
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Capacidad: La Demanda de Elevación Pesada Supera las 300 Toneladas
El segmento de 51 a 150 toneladas ostenta la mayor participación de mercado con el 33,60% en 2025, representando el punto óptimo para aplicaciones generales de construcción e industria. El segmento de capacidad superior a 300 toneladas experimenta el crecimiento más rápido con una CAGR del 7,78% entre 2026 y 2031, lo que refleja el cambio de la industria hacia megaproyectos que requieren capacidades de elevación sin precedentes. Este segmento de capacidad media se beneficia de su equilibrio entre capacidad de elevación y flexibilidad operativa, lo que lo hace adecuado para diversos proyectos de construcción, desde edificios comerciales hasta el desarrollo de infraestructuras.
Las aplicaciones de elevación pesada están siendo impulsadas por la construcción de plantas de energía nuclear, instalaciones petroquímicas y proyectos de energía offshore que requieren grúas capaces de elevar componentes de reactores, módulos de proceso y conjuntos de turbinas que pesan cientos de toneladas. El desarrollo de la grúa SK6000 de 6.000 toneladas de capacidad de Mammoet ejemplifica el impulso de la industria hacia capacidades de elevación ultraintensa. El segmento de hasta 50 toneladas atiende proyectos de construcción más pequeños y aplicaciones de mantenimiento, mientras que el rango de 151 a 300 toneladas aborda necesidades industriales y de infraestructura de escala media. La grúa de orugas de 3.600 toneladas de Zoomlion, que establece récords mundiales de peso de elevación individual, demuestra el avance tecnológico en capacidades de elevación pesada. Las tendencias de construcción modular impulsan la demanda en todos los rangos de capacidad, ya que los componentes prefabricados requieren capacidades precisas de elevación y posicionamiento.
Por Fuente de Energía: La Revolución Eléctrica se Acelera
El diésel sigue siendo la fuente de energía dominante con una participación de mercado del 79,55% en 2025, lo que refleja la infraestructura establecida y la fiabilidad probada de los sistemas impulsados por diésel. El dominio continuo del segmento diésel se debe a su flexibilidad operativa, capacidades de alcance extendido y la infraestructura de servicio existente que respalda el mantenimiento y el reabastecimiento de combustible de los equipos diésel. Las grúas totalmente eléctricas representan el segmento de fuente de energía de más rápido crecimiento con una CAGR del 13,85% entre 2026 y 2031, impulsadas por estrictas regulaciones de emisiones y ventajas operativas que incluyen menor ruido, menores costos operativos y mayor precisión.
El segmento híbrido está emergiendo como una tecnología de transición, ofreciendo emisiones reducidas mientras mantiene la flexibilidad operativa de los sistemas diésel. El mandato de equipos de cero emisiones de California para puertos y patios ferroviarios está acelerando la adopción eléctrica, con más del 90% de penetración de equipos de cero emisiones requerida para 2036. Konecranes está ampliando su cartera electrificada con opciones de energía modulares, incluidos sistemas híbridos, de batería y de pila de combustible de hidrógeno. El cambio hacia la energía eléctrica crea nuevos requisitos de infraestructura, con sitios de construcción y puertos que invierten en sistemas de carga para apoyar las flotas de grúas eléctricas. Las mejoras en la tecnología de baterías están extendiendo el alcance operativo de las grúas eléctricas, haciéndolas viables para ciclos de trabajo más largos y reduciendo la dependencia de los sistemas de respaldo diésel.
Por Tipo de Pluma: El Dominio Telescópico Enfrenta el Desafío de la Celosía
Las grúas de pluma telescópica mantienen el liderazgo del mercado con una participación del 54,85% en 2025, valoradas por sus rápidas capacidades de configuración y versatilidad operativa en diversos sitios de trabajo. Las grúas de pluma de celosía experimentan un crecimiento más rápido con una CAGR del 5,72% entre 2026 y 2031, impulsadas por su superior capacidad de elevación y estabilidad en aplicaciones de elevación pesada. El dominio del segmento de pluma telescópica refleja su idoneidad para aplicaciones de grúas móviles donde el despliegue rápido y el reposicionamiento son requisitos operativos críticos.
Los sistemas de pluma de celosía destacan en aplicaciones que requieren máxima capacidad de elevación y alcance extendido, lo que los hace preferidos para proyectos industriales pesados, instalaciones de turbinas eólicas y construcción a gran escala. La elección entre tipos de pluma depende cada vez más de los requisitos específicos de la aplicación, con sistemas telescópicos favorecidos para la construcción general y sistemas de celosía preferidos para operaciones especializadas de elevación pesada. La introducción por parte de Manitowoc de la grúa de orugas telescópica GHC200 con una pluma principal de 56 metros demuestra la innovación continua en tecnología de pluma telescópica. El segmento de pluma de celosía se beneficia de su capacidad para manejar escenarios de elevación extrema, incluida la instalación de componentes de reactores nucleares y conjuntos de turbinas eólicas offshore. Los avances tecnológicos en ambos tipos de pluma están mejorando sus respectivas capacidades, con sistemas telescópicos que logran mayor alcance y sistemas de celosía que ofrecen mayor precisión y estabilidad.
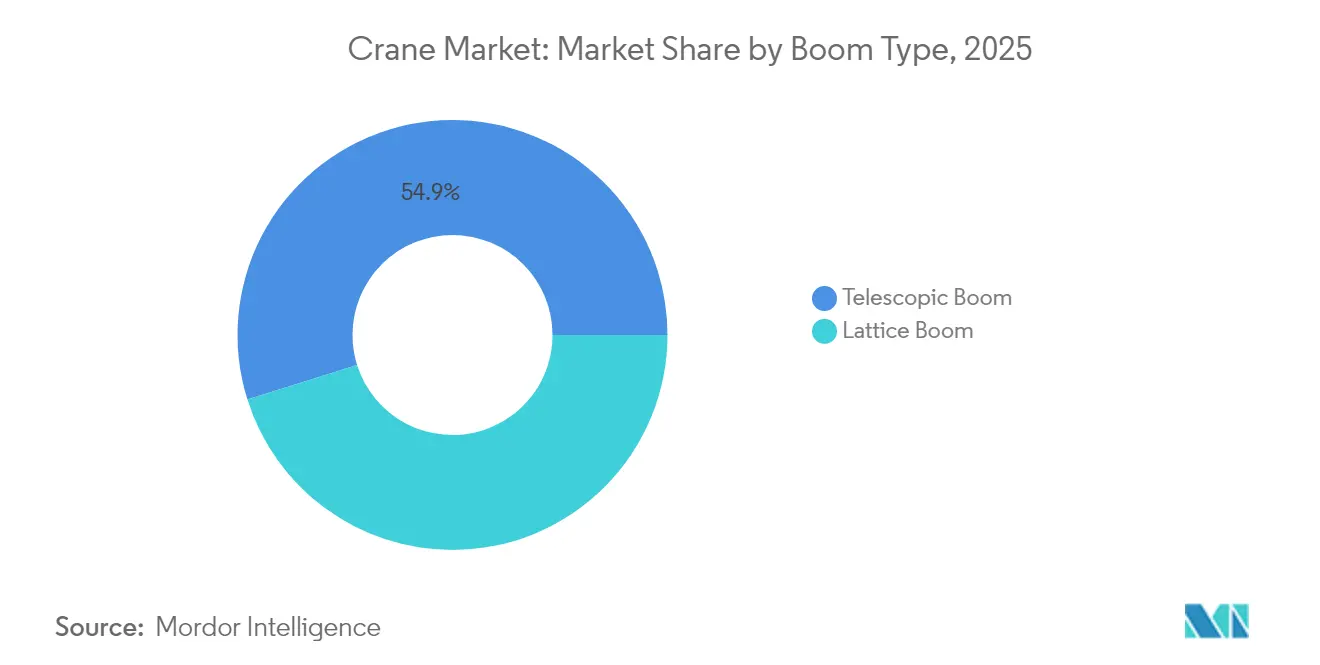
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Sector Energético Impulsa el Crecimiento
La construcción y la minería mantienen la mayor participación de aplicaciones con el 49,35% en 2025, impulsadas por el desarrollo continuo de infraestructuras y proyectos de construcción industrial. El dominio del segmento de construcción y minería refleja el papel fundamental de las grúas en la construcción de infraestructuras, desde autopistas y puentes hasta desarrollos comerciales y residenciales. Las aplicaciones de energía y servicios públicos experimentan el crecimiento más rápido con una CAGR del 8,41% entre 2026 y 2031, lo que refleja las masivas inversiones en infraestructura de energías renovables y proyectos de modernización de la red eléctrica.
El rápido crecimiento del segmento de energía y servicios públicos abarca tanto las instalaciones de energías renovables como la construcción de plantas de energía tradicionales, con la energía nuclear experimentando un renacimiento que requiere capacidades especializadas de elevación pesada. Las aplicaciones de construcción naval y puertos se benefician del crecimiento del comercio mundial y la expansión de las instalaciones de manejo de contenedores, con sistemas portuarios automatizados que impulsan la demanda de tecnologías de grúas sofisticadas. Las aplicaciones de manufactura industrial están creciendo a medida que las empresas invierten en nuevas instalaciones de producción, particularmente en semiconductores, baterías y materiales avanzados. La logística y el almacenamiento representan un área de aplicación emergente impulsada por el crecimiento del comercio electrónico y la necesidad de sistemas automatizados de manejo de materiales. La diversificación de las aplicaciones de grúas en múltiples sectores reduce la dependencia del mercado de los ciclos de construcción tradicionales y crea patrones de demanda más estables.
Análisis Geográfico
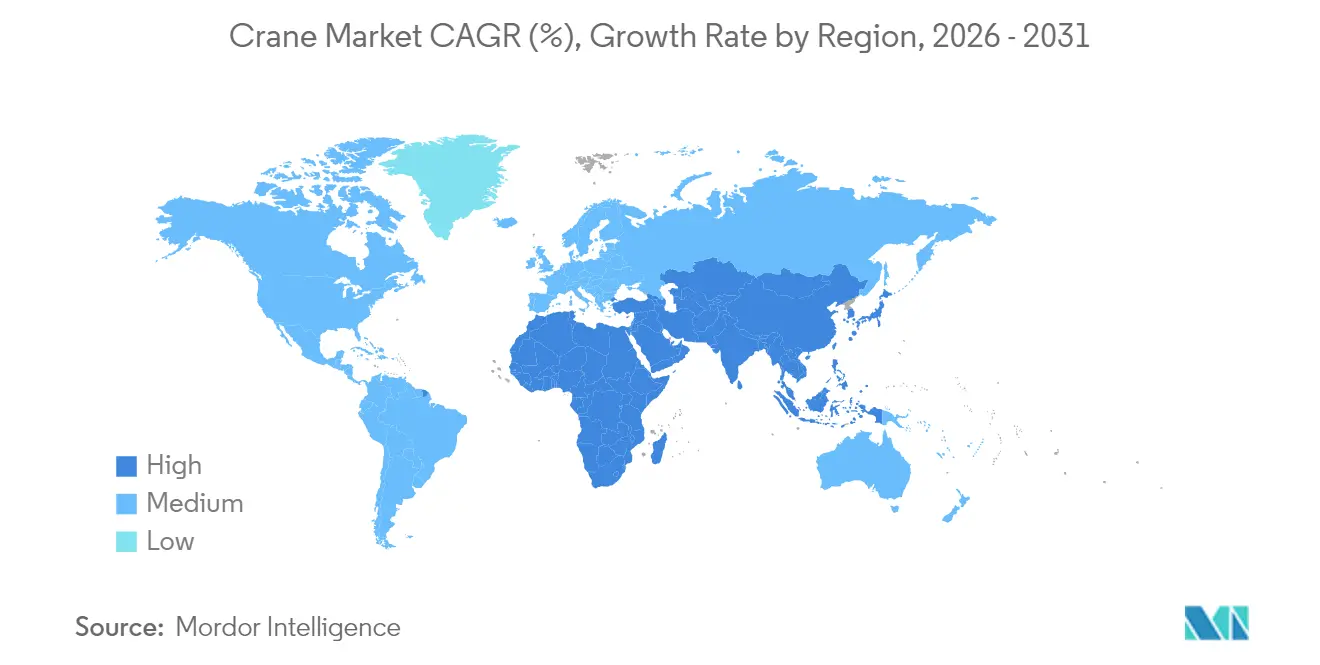
Asia-Pacífico representó el 41,70% de los ingresos del mercado de grúas en 2025, ya que China mantuvo un alto gasto en obras públicas e India aceleró la construcción de fábricas. Los casos de éxito de automatización portuaria china, con grúas puente individuales promediando 60,9 movimientos de contenedores por hora, ilustran el liderazgo regional en rendimiento de productividad. El Presupuesto de la Unión de India de 2025 mantuvo elevadas asignaciones de infraestructura, sustentando la demanda continua de grúas de orugas y grúas torre a pesar de la cautela del año electoral. Japón y Corea del Sur registran un crecimiento de un solo dígito bajo, impulsado por el mantenimiento y la modernización de instalaciones.
Se proyecta que la región de Oriente Medio y África registre la CAGR más rápida del 6,38% entre 2026 y 2031. Arabia Saudita por sí sola tiene la intención de desplegar aproximadamente 20.000 grúas torre para NEOM y los gigaproyectos asociados. Las empresas conjuntas locales, como la nueva fábrica de Wolffkran y Zamil Group, reducen los plazos de importación y crean una cadena de suministro localizada. Los altos precios del petróleo canalizan ingresos hacia complejos petroquímicos de procesamiento que dependen de grúas de orugas de elevación pesada, ampliando la diversidad de aplicaciones.
América del Norte se beneficia de la Ley de Inversión en Infraestructura y Empleo de 1,2 billones de USD, que financia más de 60.000 proyectos y sostiene cargas de trabajo plurianuales. Se prevé que el sector de alquiler de equipos de EE. UU. alcance los 77,3 mil millones de USD en 2025, con las grúas representando una parte considerable. Europa enfrenta señales mixtas: la energía eólica offshore acelera la demanda de equipos, pero las elevadas tasas de interés frenan los inicios de proyectos inmobiliarios comerciales. La recuperación de América Latina depende de los precios de las materias primas, mientras que las nuevas subastas de energía en Brasil impulsan los pedidos regionales de elevación pesada.

Panorama Regulatorio
Los requisitos de seguridad de grúas y acceso al mercado están determinados por normas internacionales y reglamentos regionales de seguridad laboral. La norma ISO 12480-1:2024 establece los requisitos generales para el uso seguro de grúas terrestres motorizadas, mientras que el cumplimiento en EE. UU. sigue anclado en las regulaciones de la OSHA, incluidas 29 CFR 1910.179 (grúas aéreas y de pórtico) y 29 CFR 1910.180 (grúas de orugas, locomotoras y de camión), junto con disposiciones relacionadas con la construcción y terminales marítimas como 29 CFR 1926.1438 y 29 CFR 1917.45 que afectan los procedimientos de adquisición de contratistas y los procedimientos en el sitio de trabajo.
En Europa, las líneas de base de cumplimiento están evolucionando a través de actualizaciones de normas armonizadas y borradores de normas utilizados por fabricantes y compradores en especificaciones de licitación. La norma EN 13135:2026 actualiza los requisitos de diseño y seguridad para equipos de grúas, y la prEN 13000:2026 es una revisión del marco de la norma para grúas móviles. Para la elevación offshore, la Decisión de Ejecución de la Comisión (UE) 2026/82 (publicada el 13 de enero de 2026) adopta la norma EN 13852-1:2025 para grúas offshore de uso general, con ciertos puntos diferidos hasta el 14 de julio de 2027, creando una ventana de transición con fecha para la validación del diseño de los fabricantes de equipos originales y la planificación de la documentación.
Análisis de la Cadena de Valor
La cadena de valor de las grúas comienza con las materias primas y los principales subsistemas, principalmente estructuras de acero intensivo y plumas fabricadas, respaldadas por hidráulica, motores o sistemas de accionamiento eléctrico, controles, cables de acero y dispositivos de seguridad. Los fabricantes de equipos originales integran estos componentes en plataformas móviles, fijas y marinas u offshore, y luego los distribuyen a través de ventas directas, redes de distribuidores y modelos de entrega basados en proyectos que incluyen puesta en marcha y formación de operadores. El servicio posventa y el suministro de piezas también son fundamentales para la economía del ciclo de vida, especialmente a medida que las flotas incorporan telemática y sistemas avanzados de seguridad.
La dinámica reciente de la cadena de suministro ha aumentado la importancia de la gestión del riesgo de costos de insumos y plazos de entrega. En EE. UU., las medidas arancelarias sobre derivados del acero y el aluminio han elevado los costos de componentes y fabricación y han fomentado la regionalización del abastecimiento, incluido un mayor uso de Zonas de Comercio Exterior y el almacenamiento de inventario para piezas electrónicas y mecánicas especializadas con restricciones. Por el lado de la demanda, las grandes construcciones impulsadas por cronogramas en infraestructura, energía e instalaciones industriales han aumentado la dependencia de contratos de alquiler y servicio a largo plazo, desplazando el valor hacia el tiempo de actividad de la flota, la capacidad de servicio en campo y la disponibilidad de piezas junto con la venta inicial del equipo.
Panorama Competitivo
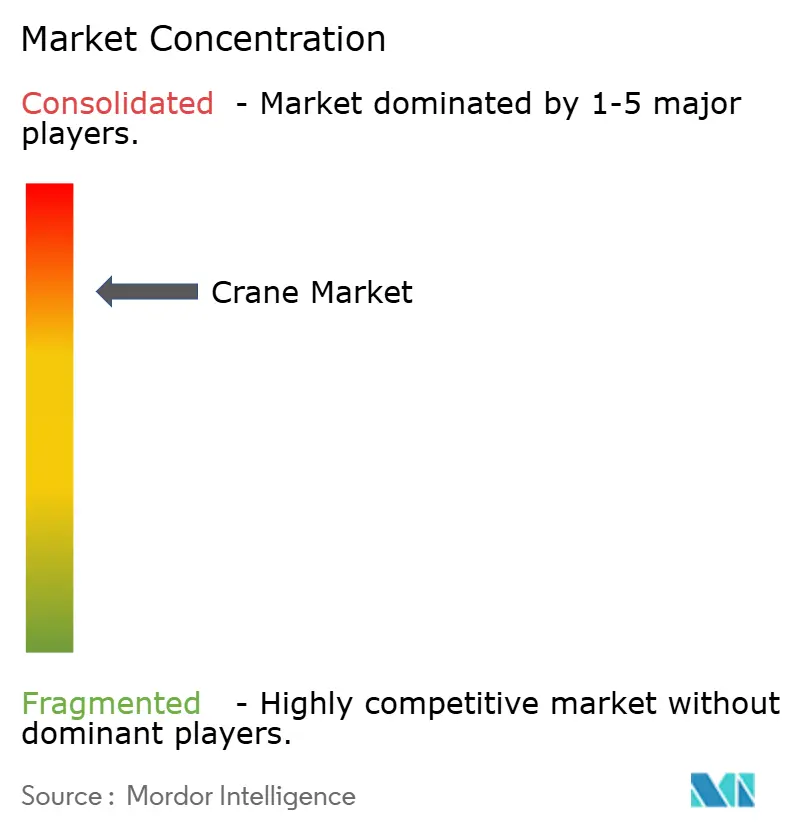
La industria de grúas presenta una concentración moderada a medida que los líderes globales se expanden mediante innovación y adquisiciones específicas. Liebherr generó 14,042 mil millones de EUR en 2023 y reinvirtió 634 millones de EUR en I+D centrada en máquinas autónomas y eléctricas. Tadano amplió su presencia en América del Norte a través de la adquisición de Manitex por 223 millones de USD, combinando la experiencia en camiones con pluma con ofertas de todo terreno.
La carrera de I+D se centra en trenes de potencia de cero emisiones, operación remota y diagnósticos predictivos. Konecranes alcanzó un margen EBITA comparable del 14,3% en 2024 al combinar contratos de servicio con telemática, consolidando un modelo de ingresos de ciclo de vida. Los participantes chinos, especialmente Zoomlion y XCMG, persiguen una agresiva expansión en el extranjero estableciendo centros de formación europeos y divisiones de arrendamiento que reducen las barreras de entrada para nuevos clientes.
Las asociaciones orientadas a la sostenibilidad están remodelando los patrones de adquisición. El acuerdo de 2,8 mil millones de USD de Liebherr para suministrar 475 camiones mineros eléctricos de batería a Fortescue subraya la escala de la inversión en descarbonización. Mammoet y Cadeler codesarrollan grúas marinas de elevación ultraintensa para instalar turbinas eólicas de próxima generación, difuminando aún más las líneas entre las esferas de construcción tradicional y energía.
Líderes de la Industria de Grúas
-
Zoomlion Heavy Industry Science and Technology Co., Ltd
-
Liebherr Group
-
XCMG Group
-
Konecranes Plc
-
SANY Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de Mercado y Perspectivas Futuras
La electrificación y la operación de bajas emisiones están creando un espacio en blanco concreto en todas las aplicaciones donde las restricciones en los sitios de trabajo, los límites de ruido y los requisitos ESG de los clientes se están endureciendo. El mercado ya muestra despliegues en plataformas eléctricas, por ejemplo Liebherr suministrando equipos eléctricos de manejo de materiales (cuatro unidades LH 150 T Gantry Industry E) para operaciones industriales de chatarra en voestalpine en Linz. De manera más amplia, el contexto del informe apunta a una adopción acelerada de grúas híbridas y totalmente eléctricas, respaldada por ganancias de utilización impulsadas por telemática.
La fragmentación de proyectos y logística en todas las regiones también está abriendo una segunda oportunidad, ya que los compradores buscan cada vez más entrega localizada, cobertura de servicio y formación estandarizada de operadores para flotas mixtas. En 2026, las restricciones de envío en el Mar Rojo alargaron los plazos de entrega de maquinaria pesada desde los principales puertos chinos hasta los puertos de Oriente Medio en aproximadamente 14 a 21 días. Ese cambio refuerza la demanda de inventario más cercano, ensamblaje local y una mayor presencia posventa en regiones de alto crecimiento como Oriente Medio y África, donde las canalizaciones de megaproyectos como NEOM son intensivas en grúas. En este entorno, la inversión de los fabricantes de equipos originales en capacidad regional y asociaciones más profundas con especialistas globales en alquiler y elevación pesada se vincula cada vez más al acceso a plazos de entrega, capacidad de respuesta del servicio y configuraciones listas para el cumplimiento normativo.
Desarrollos Recientes de la Industria
- Julio de 2026: XCMG entregó una flota integrada de grúas de ruedas y orugas a Sarens, incluidos modelos como la todo terreno XCA160H, la de terreno accidentado XCR90 y las grúas de orugas XLC18000M. La entrega respalda la ejecución de elevación pesada a gran escala por parte de un importante contratista global y refuerza el enfoque de los fabricantes de equipos originales en acuerdos de paquetes de flota vinculados a exigentes canalizaciones de proyectos.
- Abril de 2025: Manitowoc lanzó la Potain Igo T 139 en bauma 2025, posicionándola como la grúa autoerectable más grande de su gama con una capacidad máxima de 8 toneladas e integración de telemática. El lanzamiento apunta a sitios de trabajo urbanos densos donde la configuración rápida, la huella compacta y la gestión de flotas conectada mejoran los tiempos de rotación de alquiler y la utilización.
- Enero de 2024: Tadano anunció la adquisición del negocio de sistemas de transporte de IHI Transport Machinery, añadiendo categorías como grúas trepadoras de pluma, grúas portuarias y grúas para energía eólica a su cartera. El acuerdo amplió la exposición de Tadano a aplicaciones de elevación en puertos y energía eólica offshore y respaldó la venta cruzada de servicios y soporte de ciclo de vida en una base instalada más amplia.


Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
Para este estudio, el mercado de grúas se define como los ingresos obtenidos de la venta de grúas y sistemas de elevación estrechamente relacionados en usos móviles, fijos y marinos u offshore, contabilizados a nivel del fabricante y del canal autorizado.
Exclusiones del alcance: Excluimos los consumibles de aparejo independientes, los servicios generales de construcción y las reventas de equipos usados cuando no se capturan como ingresos de grúas nuevas.
Descripción General de la Segmentación
-
Por Tipo
-
Grúa Móvil
- Grúa Todo Terreno
- Grúa de Terreno Accidentado
- Grúa de Orugas
- Grúa Montada en Camión
- Otras Grúas Móviles
-
Grúa Fija
- Monorraíl y Suspendida
- Aérea sobre Raíles
- Grúa Torre
-
Grúa Marina y Offshore
- Grúa Portuaria Móvil
- Grúa Portuaria Fija
- Grúa Offshore
- Grúa de Barco
-
Grúa Móvil
-
Por Capacidad
- Hasta 50 T
- 51 a 150 T
- 151 a 300 T
- Más de 300 T
-
Por Fuente de Energía
- Diésel
- Híbrida
- Totalmente Eléctrica
-
Por Tipo de Pluma
- Pluma de Celosía
- Pluma Telescópica
-
Por Aplicación
- Construcción y Minería
- Energía y Servicios Públicos
- Construcción Naval y Puertos
- Manufactura Industrial
- Logística y Almacenamiento
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con el mapeo de los impulsores de la demanda y las señales de la base instalada que típicamente mueven las compras de grúas. Revisamos indicadores públicos de infraestructura y construcción de fuentes como oficinas nacionales de estadística, el Banco Mundial y series de la OCDE, y luego los alineamos con señales de comercio y producción de fuentes como UN Comtrade y paneles de aduanas de países.
Para evitar dimensionar el mercado únicamente a partir de indicadores macroeconómicos, también extrajimos contexto de productos y regulaciones de fuentes como referencias ISO, orientación de la OSHA para la seguridad en elevación y revistas de ingeniería revisadas por pares que analizan diseños de grúas y ciclos de servicio. Estos se complementaron con presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reputación para comprender los cambios en la combinación de productos como grúas híbridas y eléctricas. En paralelo, se utilizó una suscripción de pago centrada en información financiera e inteligencia empresarial para estandarizar las divisiones de ingresos y eliminar las líneas no relacionadas con grúas donde las divulgaciones estaban agrupadas. Las fuentes específicas mencionadas aquí son ilustrativas, y también se utilizaron otros documentos públicos para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar los límites del alcance del producto, la progresión de precios y el ritmo de reemplazo de flotas entre compradores de construcción, industriales y marinos u offshore. Las conversaciones abarcaron fabricantes, distribuidores y partes interesadas centradas en el alquiler, además de usuarios finales, y la combinación de encuestados se equilibró entre Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para reducir el sesgo de una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 16% | Asia-Pacífico: 44% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 17% | Gerentes: 54% | Américas: 26% |
Dimensionamiento del Mercado y Pronósticos
El modelo de dimensionamiento comienza con una reconstrucción descendente de los grupos de demanda de grúas por país, donde la actividad de construcción e infraestructura, los ciclos de inversión de capital industrial y las canalizaciones de proyectos marinos u offshore se traducen en necesidades de equipos a través de lógica de penetración y reemplazo. Una vez que se enmarca ese panorama de demanda, se verifica con aproximaciones ascendentes selectivas, como envíos de unidades muestreadas por clases clave de grúas, bandas de precio de venta promedio típicas por capacidad y verificaciones de canal sobre acumulación y plazos de entrega, que luego se utilizan para ajustar los totales donde aparecen brechas.
En la práctica, algunas huellas del mercado llevan la mayor parte del peso en el modelo, incluidos los ciclos de reemplazo de flotas de grúas, la penetración del alquiler en los principales mercados de construcción, los cambios de participación entre tipos de pluma telescópica y de celosía, la combinación entre bandas de capacidad (hasta 50 T hasta más de 300 T) y la adopción de fuentes de energía donde las ofertas híbridas y totalmente eléctricas se están expandiendo. Los pronósticos se construyeron utilizando análisis de escenarios anclados a perspectivas de gasto en construcción macroeconómica y tiempos de inicio de proyectos, luego ajustados utilizando opiniones de expertos sobre utilización y retrasos en adquisiciones. Donde los insumos ascendentes estaban incompletos para mercados más pequeños, aplicamos supuestos de proxy conservadores basados en economías similares y luego verificamos la intensidad implícita de equipos por proyecto en llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante triangulación repetida entre los resultados del modelo y señales independientes, como tendencias de producción de construcción, flujos comerciales de maquinaria y dirección de ingresos o entrada de pedidos divulgada en presentaciones públicas. Cuando un país o segmento muestra una variación inusual, se vuelven a verificar los impulsores y se revisan los supuestos, seguido de una revisión de segunda pasada antes de la aprobación.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios de infraestructura impulsados por políticas, grandes interrupciones en el suministro o movimientos bruscos de divisas que pueden cambiar los valores reportados en USD. Justo antes de la entrega, se escanean nuevamente las últimas publicaciones de datos públicos para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Grúas de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Es normal ver diferentes tamaños del mercado de grúas en distintas publicaciones, ya que las empresas a menudo establecen diferentes límites en torno a los tipos de productos, los niveles de canal y si el número refleja solo las ventas de equipos o también incluye artículos de elevación adyacentes. El momento también importa, porque la elección del año base, la fecha de conversión de divisas y cómo se aplica la escalada de precios pueden cambiar el valor declarado en USD.
Al rastrear la combinación de bandas de capacidad, la adopción de fuentes de energía y las señales de demanda a nivel de país, Mordor Intelligence vincula 35,82 mil millones de USD (2026) a los ingresos de equipos en grúas móviles, fijas y marinas u offshore, y no contabiliza los servicios no relacionados con equipos ni los consumibles generales de aparejo que pueden ampliar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 35,82 mil millones de USD (2026) | |
| Editor de la Industria A | 37,00 mil millones de USD (2024) | Utiliza un año base y una ventana de pronóstico diferentes, y el lenguaje del alcance se inclina hacia la actividad de elevación en construcción, lo que puede cambiar el peso dado a la demanda marina u offshore y los ciclos de reemplazo. |
| Editor de la Industria B | 37,20 mil millones de USD (2024) | La segmentación se presenta con amplios grupos de aplicaciones que pueden interpretarse para incluir artículos de elevación adyacentes, y el horizonte más largo hace que los resultados sean más sensibles a las tasas asumidas de escalada de precios y cambio de combinación. |
La diferencia se explica principalmente por las diferencias en la selección del año y lo que cada editor contabiliza dentro del mercado de grúas, y luego por cómo se proyectan los precios y la combinación. Nuestras verificaciones mantienen el total rastreable a los impulsores de compra prácticos y pasos de revisión repetibles, lo que ayuda a los usuarios a conciliar las variaciones sin necesidad de conjeturas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de grúas?
El tamaño del mercado de grúas fue de 35,82 mil millones de USD en 2026 y se prevé que alcance los 43,78 mil millones de USD en 2031.
¿Qué tipo de grúa tiene la mayor participación de ingresos?
Las grúas móviles lideraron con el 44,82% de la participación del mercado de grúas en 2025 debido a su versatilidad en proyectos de infraestructura e industria.
¿Por qué las grúas eléctricas crecen tan rápidamente?
Las estrictas normas de emisiones en California, la Unión Europea y China impulsan una CAGR del 13,85% para los modelos totalmente eléctricos, respaldada por menores costos operativos y menor ruido en el sitio de trabajo.
¿Qué región muestra el crecimiento de demanda más rápido?
Se proyecta que la región de Oriente Medio y África se expanda a una CAGR del 6,38% entre 2026 y 2031, impulsada por la cartera de megaproyectos de la Visión 2030 de Arabia Saudita.
Última actualización de la página el:


