
Análisis del Mercado de Confitería por Mordor Intelligence
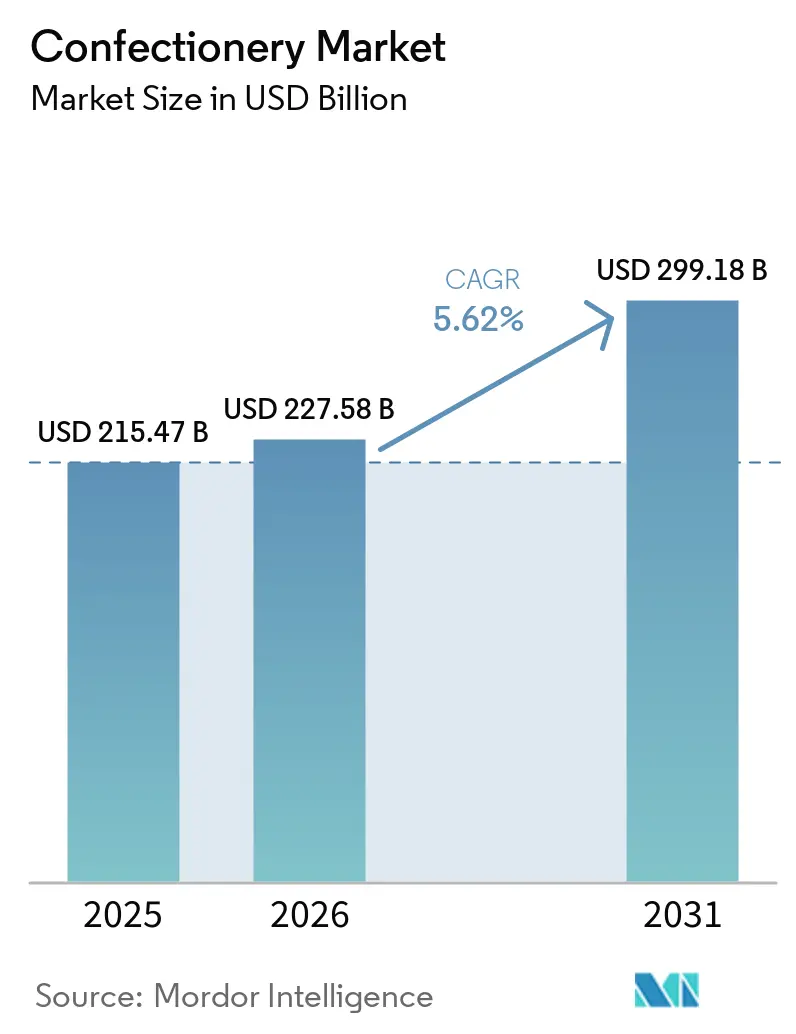
El tamaño del mercado de confitería se estima en 227,6 mil millones de USD en 2026 y se proyecta en 240,4 mil millones de USD en 2027, alcanzando los 309,9 mil millones de USD en 2032, con un crecimiento a un CAGR del 5,21% de 2027 a 2032. El volumen del mercado de confitería se estima en 25,68 millones de toneladas en 2026 y se proyecta en 26,3 millones de toneladas en 2027, alcanzando los 29,6 millones de toneladas en 2032, con un crecimiento a un CAGR del 2,4% de 2027 a 2032.
Los precios de venta más altos pueden incrementar el valor más rápido que el volumen a medida que los fabricantes recuperan los costos de los ingredientes. La demanda de dulces sin azúcar y liofilizados en Estados Unidos también crea oportunidades más allá de los formatos dulces convencionales. Los obsequios y las porciones prácticas de chocolate también apoyan la diferenciación a través de la ocasión de consumo. La producción flexible respalda esta variedad, pero el acceso publicitario más restringido en el Reino Unido limita la capacidad de los proveedores para promocionar los productos que califican.
Conclusiones Clave del Informe
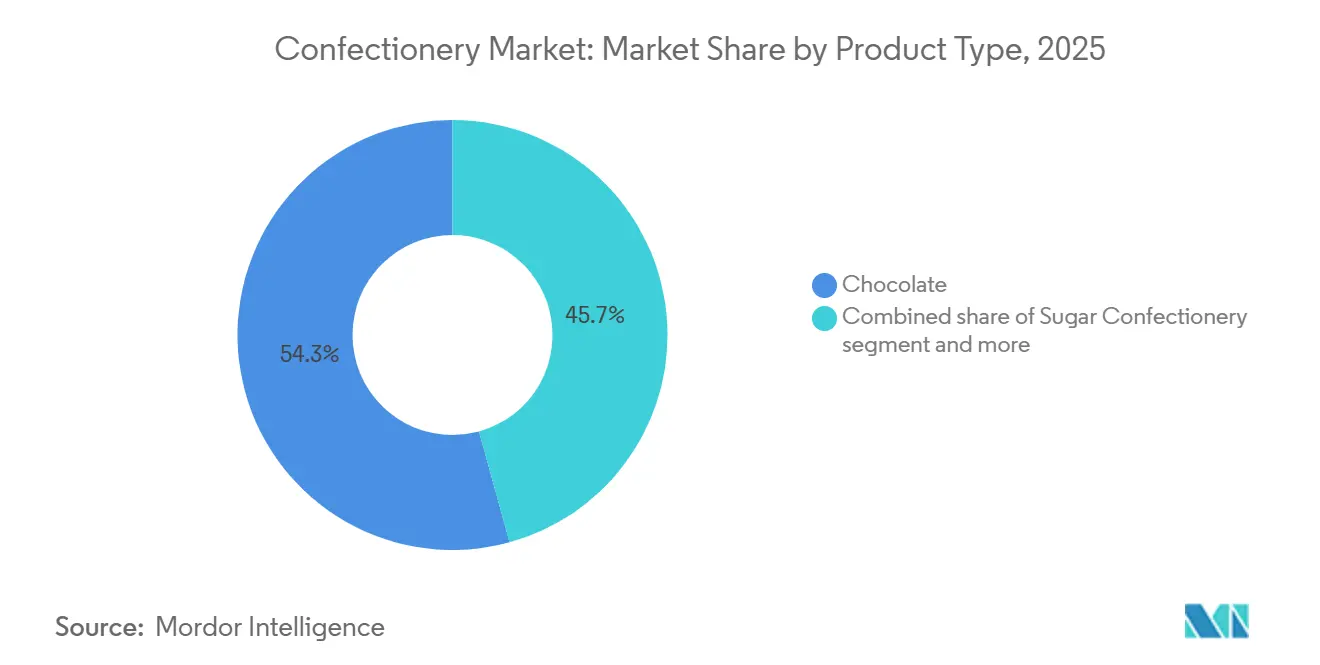
- Por tipo de producto, el chocolate lideró con una participación del 54,2% en el mercado de confitería en 2026, mientras que se prevé que la confitería de azúcar crezca más rápido con un CAGR del 5,85% de 2027 a 2032.
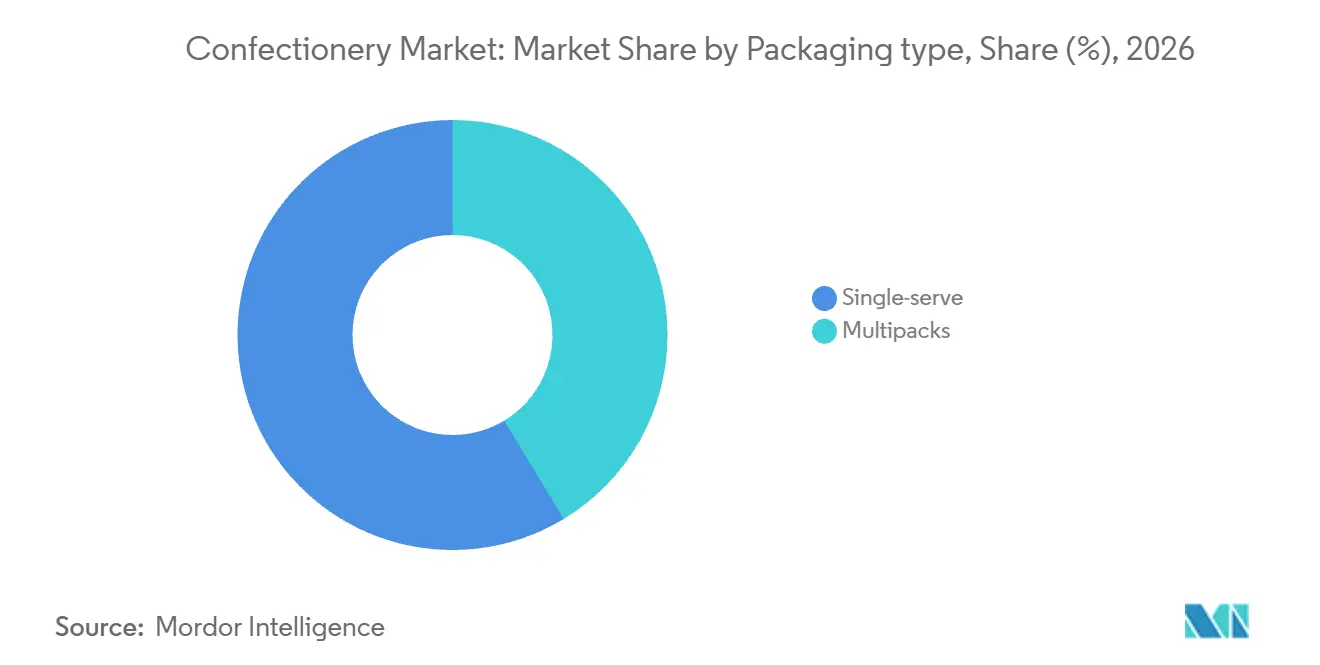
- Dentro de los tipos de envase, la monodosis tuvo una participación del 58,66% en el tamaño del mercado de confitería en 2026, con los multipacks previstos para crecer más rápido con un CAGR del 6,05% de 2027 a 2032.
- En los niveles de precio, el masivo lideró con una participación del 65,95% en 2026, mientras que se prevé que el premium crezca más rápido con un CAGR del 6,55% de 2027 a 2032.
- Por canal de distribución, los supermercados e hipermercados tuvieron la mayor participación con el 36,39% en 2026, y se prevé que las tiendas minoristas en línea crezcan más rápido con un CAGR del 6,45% de 2027 a 2032.
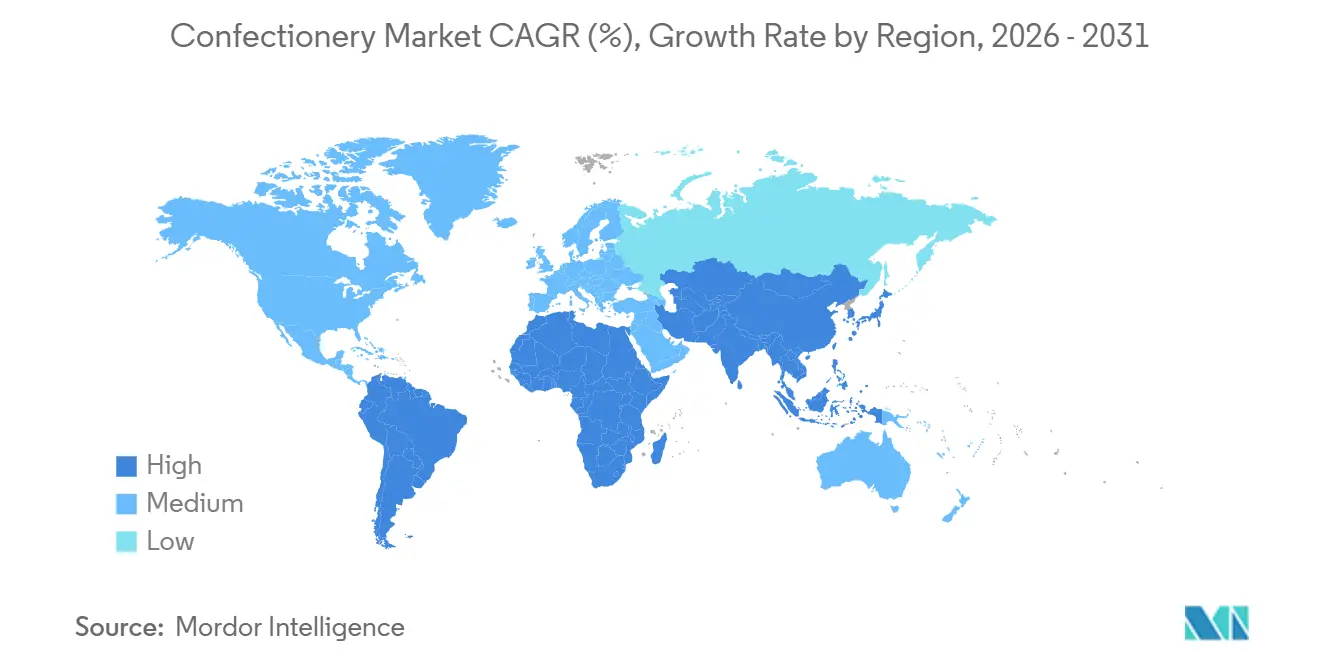
- En las geografías, América del Norte lideró con una participación del 36,52% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 6,3% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la premiumización y los obsequios experienciales | +2.6% | América del Norte y Bélgica | Mediano plazo (2-4 años) |
| Aumento de la demanda de confitería reducida en azúcar, sin azúcar y funcional | +2.2% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Innovación continua en sabor, textura y salud | +1.9% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| El envasado y la conveniencia apoyan el crecimiento | +1.5% | República Argentina | Corto plazo (≤ 2 años) |
| Abastecimiento ético de ingredientes, envasado ecológico | +0.8% | Camerún, Côte d'Ivoire, Ghana, Indonesia, India, Nigeria | Largo plazo (≥ 4 años) |
| Agrupamiento estacional al estilo de calendarios de adviento | +0.5% | En toda Gran Bretaña | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la premiumización y los regalos experienciales
Los obsequios pueden sostener la demanda de chocolate premium al hacer de la ocasión, así como de la cantidad, parte de la compra. En el primer semestre de 2026, Lindt and Sprungli AG informó que América del Norte se benefició de la premiumización, con Lindt y Ghirardelli contribuyendo significativamente al crecimiento del segmento premium. El volumen de chocolate estacional belga aumentó un 9% en el total anual móvil hasta septiembre de 2025 en comparación con el período comparable de 2024. YouGov también informó una sólida rotación de cajas de regalo de alta gama, pralinés artesanales y colecciones estacionales en Bélgica. La ganancia de volumen estacional de Bélgica junto con la sólida rotación de cajas de regalo respalda la asignación de surtidos premium a las ventanas de venta festivas, donde la demanda medida se extiende más allá de los precios más altos por sí solos.
Auge de la demanda de confitería reducida en azúcar, sin azúcar y funcional
Los dulces sin azúcar ofrecen a los productores una vía para generar gasto adicional mientras conservan el atractivo de un dulce. Los datos de Circana mostraron que las ventas de dulces sin azúcar en Estados Unidos a través de supermercados, farmacias y grandes superficies alcanzaron los 154,2 millones de USD en las 52 semanas que finalizaron el 23 de febrero de 2025. Las ventas en dólares específicas de ese canal aumentaron un 3,5% interanual. Por separado, la encuesta de Barry Callebaut de septiembre de 2025 realizada a 24.000 personas en 24 mercados encontró que el 83% declaró preferir listas de ingredientes más cortas al comprar confitería de chocolate. Los productores de productos sin azúcar tienen, por tanto, una oportunidad de gasto medida en el canal, mientras que los proveedores de chocolate pueden utilizar la simplicidad de los ingredientes como señal de posicionamiento en lugar de tratar el contenido de azúcar como el único atributo de formulación.
Innovación continua en sabores, texturas y salud
La innovación en textura puede ampliar la demanda de confitería al ofrecer una experiencia de consumo diferente dentro de una ocasión de dulce establecida. Las ventas unitarias de dulces liofilizados en Estados Unidos aumentaron un 63% en 2025.[1] El formato ofreció una sensación ligera en boca con crujido y masticabilidad, haciendo de la textura parte de la experiencia de consumo del producto. Para un fabricante de dulces, esta combinación crea margen para competir a través de la sensación que el producto produce en la boca, en lugar de depender únicamente de una nueva variante de sabor. Las ventas en dólares de dulces liofilizados en Estados Unidos crecieron un 52% en 2025, por lo que el crecimiento unitario superó al crecimiento en valor para el formato.
El envasado y la conveniencia apoyan el crecimiento
Las porciones prácticas pueden ampliar las ocasiones de consumo que una oferta local de tabletas de chocolate atiende. Nestlé relanzó la producción local de tabletas de chocolate en Argentina en agosto de 2025, ofreciendo 3 variedades en formatos de 25 y 50 gramos diseñados para el consumo práctico. La línea operó en Magdalena, en Buenos Aires, y ofreció variedades de chocolate con leche, almendras y semidulce. Un productor local de tabletas puede así combinar diferentes tamaños de porción con opciones de sabor familiares, manteniendo la conveniencia dentro de un formato de producto establecido. El relanzamiento de agosto de 2025 restableció la producción local de tabletas de chocolate de Nestlé tras más de 20 años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del costo del cacao y el azúcar | -2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulación del contenido de azúcar y la publicidad dirigida a menores | -1.1% | Reino Unido y Noruega | Mediano plazo (2-4 años) |
| Competencia por tierras para créditos de carbono que reduce la oferta de cacao | -0.4% | Largo plazo (≥ 4 años) | |
| Caídas de volumen sensibles al precio tras subidas bruscas | -0.8% | En los mercados de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del costo del cacao y el azúcar
La exposición a materias primas puede limitar la demanda de confitería a través del precio que los fabricantes necesitan cobrar para obtener un producto económicamente viable. La Organización Internacional del Cacao informó que los elevados precios del cacao durante varios años redujeron significativamente la demanda industrial y de consumo de cacao hasta noviembre de 2025. El Índice de Precios del Azúcar de la Organización de las Naciones Unidas para la Alimentación y la Agricultura promedió 114 puntos en septiembre de 2026, un 14,7% más interanual, en medio de expectativas de un ajuste en el suministro mundial de azúcar en 2026/27. La respuesta de la demanda de cacao demuestra el riesgo de volumen de una inflación sostenida de los insumos, mientras que el índice internacional del azúcar añade una señal de costo separada para los productores de confitería.
Regulación del contenido de azúcar y la publicidad dirigida a menores
Las restricciones publicitarias pueden encarecer la estimulación de la demanda de confitería al eliminar las vías para promocionar productos individuales. A partir del 5 de enero de 2026, las normas del Reino Unido restringen la publicidad de productos que califican antes de las 9 p.m. en televisión y la prohíben en publicidad en línea de pago en cualquier momento para las empresas cubiertas con al menos 250 empleados. La confitería debe estar dentro de la categoría especificada y obtener al menos 4 puntos según el modelo de perfil nutricional de 2004-2005 para calificar. Los dulces sin azúcar y el chicle sin azúcar están excluidos, mientras que la publicidad de marca está exenta cuando no representa un producto específico menos saludable. Estas distinciones pueden cambiar qué recetas puede promocionar un gran fabricante a través de campañas digitales de pago. Los productores de productos afectados enfrentan un acceso promocional más restringido, lo que aumenta la dificultad de convertir el reconocimiento del producto en compras incrementales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Infraestructura Compartida de Chocolate Apoya la Escala de MarcaEl chocolate representó una participación del 54,2% en el tamaño del mercado de confitería en 2026, convirtiéndolo en el segmento más grande. The Hershey Company inauguró su instalación de Procesamiento de Chocolate Reese de 250.000 pies cuadrados en Hershey, Pensilvania, en abril de 2025.[2] La instalación amplió la planta Reese existente y fue diseñada para suministrar chocolate para los productos REESE'S, KIT KAT y HERSHEY'S. Por separado, el chocolate representó el 33% de los ingresos netos de Mondelez International Inc. en 2025, convirtiéndolo en una parte sustancial del negocio de ese productor. El procesamiento compartido de chocolate vincula los requisitos de suministro de varias franquicias de marca, por lo que la inversión en el producto intermedio puede respaldar más de una gama de productos terminados.
La confitería de azúcar es el segmento de más rápido crecimiento, con un CAGR previsto del 5,85% de 2027 a 2032. En Japón, el valor de las ventas minoristas de dulces aumentó un 9,1% en 2025, según la presentación de Kanro de los datos INTAGE SRI+. Las gominolas crecieron un 14% en valor, mientras que los caramelos duros crecieron un 3,9%, mostrando diferentes perfiles de crecimiento dentro de la categoría de dulces japonesa. Para los productores japoneses de dulces de azúcar, el mayor crecimiento en valor de las gominolas sitúa más oportunidades de expansión en ese formato que en los caramelos duros.



Por Tipo de Envase:
Las Porciones Individuales Lideran mientras el Agrupamiento Gana Apoyo de ProducciónLa monodosis representó una participación del 58,66% en el mercado de confitería en 2026, convirtiéndola en el segmento más grande. Hershey informó que las barras de tamaño estándar representaron el 15% de las ventas de dulces, mentas y chicles en los datos de tiendas de conveniencia para el año hasta el 29 de junio de 2025. Esa presencia en ventas da a los proveedores de tiendas de conveniencia una razón comercial para mantener las barras de tamaño estándar dentro de sus surtidos de dulces, mentas y chicles.
Los multipacks son el segmento de más rápido crecimiento, con un CAGR previsto del 6,05% de 2027 a 2032. En junio de 2025, The Hershey Company informó sobre inversiones en automatización para producir multipacks en su cartera de aperitivos más amplia. La iniciativa involucró a los equipos de marca de dulces, mentas y chicles y fue diseñada para permitir flexibilidad para una futura expansión. Para un fabricante de confitería, la automatización puede convertir el paquete agrupado en una capacidad operativa, porque ensamblar varias unidades requiere coordinación más allá de producir el dulce individual. El ensamblaje repetible de paquetes agrupados puede, por tanto, ayudar a un proveedor a ampliar su selección de confitería mientras evita que la complejidad del paquete terminado se convierta en una tarea manual separada para cada unidad.

Por Nivel de Precio:
Las Ofertas Accesibles Anclan la Demanda mientras el Valor Premium se ExpandeEl masivo representó el 65,95% de las ventas en 2026, convirtiéndolo en el segmento más grande. El negocio de fabricación de confitería y gestión de marcas de Sunshine Holdings se centró en ofrecer productos asequibles a los consumidores de Sri Lanka en el ejercicio 2025/26. NielsenIQ informó que el chocolate convencional representó el 54,6% de las ventas en dólares de chocolate en Estados Unidos en las 52 semanas que finalizaron el 27 de diciembre de 2025. Su clasificación basada en precio separa el convencional del económico, premium y súper premium. El chocolate convencional representó, por tanto, la mayoría de las ventas en dólares de chocolate en Estados Unidos, haciendo de ese nivel el eje de la base de ingresos medida de la categoría.
El premium es el segmento de más rápido crecimiento, con un CAGR previsto del 6,55% de 2027 a 2032. En 2025, Lindt and Sprungli AG informó que el segmento premium del mercado mundial de chocolate continuó superando al mercado general a medida que los consumidores optaban por la calidad y la indulgencia consciente. Su cartera estacional y de obsequios respaldó un crecimiento por encima del mercado. En Lindt, aumentos de precios del 11,8% impulsaron en parte un crecimiento orgánico del 4,3% a nivel de grupo en el primer semestre de 2026 y llevaron a una caída del 7,5% en volumen/mix a medida que la empresa compensó costos de insumos significativamente más altos. El posicionamiento premium puede, por tanto, respaldar el crecimiento en valor, pero los resultados del productor muestran que recuperar costos a través del precio puede aun así debilitar el volumen/mix.
Por Canal de Distribución:
El Acceso en Supermercados y las Ofertas Digitales Requieren Decisiones DistintasLos supermercados e hipermercados tuvieron el 36,39% de las ventas de confitería en 2026, convirtiéndolos en el segmento más grande. El análisis de Circana de agosto de 2026 situó a los supermercados de distribuidores en el 63% del valor del mercado de confitería del Reino Unido. Un proveedor sin presencia en supermercados perdería, por tanto, el canal que concentra la mayor parte del valor medido de confitería en el Reino Unido, incluso con una oferta distintiva de chocolate o dulces.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con un CAGR previsto del 6,45% de 2027 a 2032. La Asociación Nacional de Confiteros informó que las ventas en línea representaron el 11,5% de las ventas anuales en dólares de dulces no chocolatados en Estados Unidos, utilizando datos de Circana hasta las 52 semanas que finalizaron el 10 de agosto de 2025. Las tiendas de conveniencia tienen un papel comercial separado, con NACS Magazine informando que los dulces son una de las 10 principales categorías en tienda en Estados Unidos en 2025. Un fabricante de dulces puede, por tanto, desarrollar el comercio minorista en línea como una vía de ventas deliberada mientras mantiene una oferta distinta en tienda para un canal donde el producto ya tiene una relevancia de categoría sustancial.
Análisis Geográfico
Mercado de Confitería de América del Norte
América del Norte tuvo una participación del 36,52% en el mercado de confitería en 2026, convirtiéndola en la geografía más grande. En Estados Unidos, el 99,8% de los hogares compró confitería al menos una vez en 2025, según la Asociación Nacional de Confiteros. A ese nivel de alcance de categoría, el desafío comercial en la base de hogares de Estados Unidos se desplaza hacia las ocasiones y formatos que pueden profundizar la participación existente. Atender una ocasión adicional de pequeño consumo ofrece, por tanto, a un fabricante una vía de expansión comercial más plausible que depender principalmente de captar hogares que no compraron ninguna confitería durante el año medido.
Mercado de Confitería de Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con un CAGR previsto del 6,3% de 2027 a 2032. Nestlé India Limited informó un crecimiento de dos dígitos liderado por volumen en su grupo de productos de confitería doméstica en el segundo trimestre del ejercicio 2026-27, finalizado el 30 de septiembre de 2026. La empresa atribuyó el desempeño a las ganancias de participación de mercado de KITKAT y al impulso sostenido en MUNCH y MILKYBAR. Esto proporciona un mecanismo de crecimiento indio en el que las marcas establecidas generan demanda adicional de productos, dando a los fabricantes una vía de expansión a través de sus negocios de confitería existentes. El resultado liderado por volumen respalda una oportunidad de producción física para los proveedores que atienden estas franquicias, más allá de la oportunidad de ingresos señalada por el mayor valor de ventas por sí solo.
El papel manufacturero de América del Sur incluye a Brasil, donde la producción de chocolate aumentó de 806.000 toneladas métricas en 2024 a 814.000 toneladas métricas en 2025, ampliando el suministro manufacturado del país. En Europa, Suiza vendió 192.548 toneladas métricas de chocolate en 2025, incluyendo 55.719 en el mercado doméstico y 136.829 exportadas, haciendo de los compradores extranjeros un elemento central para sus productores. Dentro de Oriente Medio y África, las tiendas de toda Arabia Saudita ofrecieron dulces y chocolates importados y de producción local antes del Eid al-Fitr de 2025, con muchos consumidores comprando en grandes cantidades. Un vendedor en una tienda de dulces de Yeda informó que las ventas se duplicaron antes del Eid al-Fitr de 2026 a medida que aumentó la demanda de dulces y chocolates. La demanda saudí del Eid al-Fitr ofrece a los proveedores e importadores locales una ventana de ventas definida en torno a la cual programar las entregas de chocolate y dulces.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes de confitería envasada que gestionan etiquetas, envases y comunicaciones de productos. La propuesta de caja de nutrición en el frente del envase de la Administración de Alimentos y Medicamentos de Estados Unidos de enero de 2025 abarcó la mayoría de los alimentos que llevan etiquetas de Información Nutricional, sujeto a exenciones propuestas. La Agencia Central de Registro de Envases de Alemania (ZSVR) comenzó a administrar el registro y la notificación de volúmenes de envases bajo la Ley de Implementación de la Ley de Envases de Alemania (VerpackDG) el 12 de agosto de 2026, bajo la supervisión de la Agencia Federal de Medio Ambiente de Alemania. En octubre de 2026, la propuesta de Estados Unidos no era definitiva, con la Agenda Unificada indicando la etapa de norma final y una fecha proyectada para diciembre de 2026.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Agência Nacional de Vigilância Sanitária (ANVISA) | ZSVR para registro e informes; autoridades estatales para la aplicación | Administración Estatal para la Regulación del Mercado y departamentos locales a nivel de condado o superior bajo las medidas de 2027 | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | Marco de Información Nutricional; propuesta de caja de nutrición en el frente del envase | RDC 429/2020 e IN 75/2020; enmiendas propuestas de etiquetado general a la RDC 727/2022 | VerpackDG; regulación de envases de la UE y requisitos de reciclabilidad por fases | GB 7718-2011; reemplazo GB 7718-2025 y medidas de etiquetado de alimentos a partir del 16 de marzo de 2027 | GSO 9; SFDA FD 2233 y 2333; requisitos aprobados de publicidad de alimentos dirigida a menores a partir de 2028 |
| Efecto comercial | Posible visualización adicional de nutrientes para alimentos envasados cubiertos | Etiquetas de nutrición en el frente del envase y requisitos de tabla nutricional | Registro de productores e informes de volumen; posibles prohibiciones de distribución o multas por incumplimientos bajo la ley estatal | A partir del 16 de marzo de 2027, información obligatoria en el envase exterior de la unidad de venta más pequeña, a menos que se abra fácilmente para su lectura o la información interior sea claramente legible a través de él | Etiquetas minoristas en árabe con información equivalente en cualquier idioma adicional |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
La calificación alta de Estados Unidos refleja el marco de Información Nutricional sin una obligación operativa de visualización en el frente del envase, y el endurecimiento refleja la visualización adicional propuesta, mientras que la calificación media de Brasil y las perspectivas sin cambios se basan en las obligaciones de etiquetado nutricional establecidas junto con una revisión de etiquetado general cuya consulta finalizó el 19 de octubre de 2026. Alemania es media con perspectivas de endurecimiento porque el registro y la presentación de informes ya se aplican, con criterios de reciclabilidad de envases de la UE incorporados por fases a partir de 2030 como mínimo, y un mínimo de grado B programado para el 1 de enero de 2038. La calificación media de China y las perspectivas sin cambios reflejan la continuidad del etiquetado obligatorio de alimentos preenvasados a través del reemplazo del 16 de marzo de 2027, incluida la colocación condicional de información en el envase exterior. La calificación media de Arabia Saudita y las perspectivas de endurecimiento combinan las obligaciones de etiquetado minorista en árabe con la preparación para los requisitos aprobados de publicidad de alimentos dirigida a menores vigentes a partir del 1 de enero de 2028.
Etapas de la Cadena de Valor
La comparación sigue el suministro de ingredientes y envases a través de la producción de chocolate y el co-envasado hasta la entrega al comercio minorista. En febrero de 2026, Amcor trabajó con el productor de chocolate Alter Eco y el co-envasador HALBA para trasladar 3 variantes de tabletas de chocolate de 200 gramos cada una, vendidas en Francia, a envases de papel.[3] El peso del envase cayó un 37% para el chocolate negro de postre y un 61% tanto para el chocolate negro con avellanas enteras como para el chocolate negro con almendras enteras, en comparación con los envases anteriores. El nuevo material es reciclable en la práctica donde existen circuitos de reciclaje de papel.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de granos de cacao e ingredientes | Proveedores de granos de cacao e ingredientes como ofi | Ventas de ingredientes de cacao | Calificación de ingredientes y proveedores alternativos | Mantener alternativas de suministro calificadas con especificaciones de producto |
| Conversión y suministro de materiales de envase | Proveedores de envases como Amcor | Ventas de materiales de envase | Cambio de materiales preservando la función del envase | Calificar el rendimiento del material con el envasador de chocolate |
| Producción de chocolate y co-envasado | Productores de chocolate y co-envasadores como Alter Eco, el productor, y HALBA, el co-envasador | Ventas de chocolate terminado y honorarios de co-envasado | Coordinación de cambios en receta y envasado | Validar los cambios conjuntamente con el productor y el co-envasador |
| Distribución al comercio minorista | Productores-distribuidores integrados como Mondelez International Inc. | Ventas de productos de marca | Coordinación de rutas de entrega directa a tienda, almacén y distribuidor | Separar las responsabilidades de las entregas directas a tienda, almacén y distribuidor |
| Fuente: Mordor Intelligence | ||||
El rediseño de Alter Eco ilustra cómo un cambio de material puede conectar el trabajo de un propietario de marca, un co-envasador y un proveedor de envases. Cada función puede capturar una parte diferente de la actividad comercial resultante, haciendo que la capacidad de coordinar una transición sea valiosa junto con el material en sí. Involucrar al envasador de chocolate en la calificación del material convierte la innovación en envases en una capacidad operativa, reduciendo la dependencia de un diseño que no ha sido conciliado con el proceso de envasado.
Panorama Competitivo
Concentración del Mercado
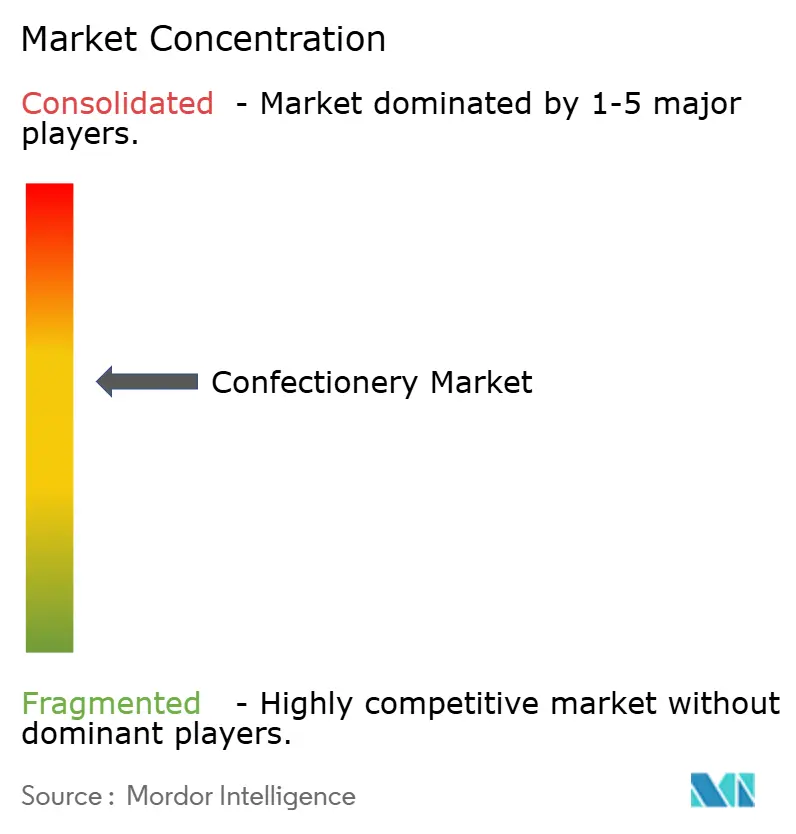
La competencia se centra en grandes grupos de marcas, con Mars Inc., Mondelez International Inc., The Hershey Company, Nestle S.A. y Ferrero Group entre los principales participantes. Mondelez reportó ingresos netos globales de toda la empresa de 38,54 mil millones de USD en 2025, frente a los 36,44 mil millones de USD en 2024, en categorías de confitería y otros aperitivos. El segmento de Confitería de América del Norte de Hershey registró ventas netas de 9,48 mil millones de USD en 2025, un 4% más que en 2024. A esa escala, estos grupos pueden financiar varias franquicias de marca a la vez, dejando a los competidores una apertura para competir a través de propuestas de producto más específicas.
La flexibilidad de fábrica ofrece a los productores una forma de respaldar varias marcas de confitería a través de una capacidad de fabricación compartida. Nestlé Canada completó una expansión de su fábrica de confitería en Toronto en 2026, añadiendo capacidad de producción, equipos, nuevo espacio de producción y servicios ampliados. Su nueva línea fue diseñada para producir tanto Kit Kat como Aero para el mercado canadiense. La fábrica también produce Smarties y Coffee Crisp para Canadá, dando a su operación un papel de confitería más amplio que el de la nueva línea por sí sola. La producción local de Nestlé Canada en estas marcas establecidas significa que los competidores se enfrentan a una cartera de productos fabricados en Canadá en lugar de una nueva línea aislada.
En enero de 2025, Ferrero anunció un acuerdo para adquirir Power Crunch, una empresa estadounidense de aperitivos proteicos cuya cartera incluye barras de oblea y crisps de alto contenido proteico. Los resultados posteriores del ejercicio 2024/25 de Ferrero describieron la adquisición como parte de su expansión hacia los aperitivos de alto contenido proteico. En agosto de 2026, Ferrero firmó un acuerdo para adquirir Purely Elizabeth, una empresa estadounidense de bienestar y alimentos para el desayuno que ofrece granola, avena, cereales y productos proteicos. La transacción propuesta estaba sujeta a las condiciones de cierre habituales y a las aprobaciones regulatorias. En conjunto, estos movimientos posicionan las categorías adyacentes orientadas a la nutrición como una vía de adquisición para el grupo de confitería, exponiendo a los competidores especializados en barras a un rival capaz de comprar propuestas de producto establecidas.
Líderes de la Industria de la Confitería
-
Mars Inc.
-
Mondelez International Inc.
-
The Hershey Company
-
Nestle S.A.
-
Ferrero Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Confitería Empresas cubiertas en este informe
- Mars Inc.
- Mondelez International Inc.
- Nestle S.A.
- Ferrero Group
- The Hershey Company
- Barry Callebaut AG
- Kellanova
- General Mills Inc.
- Yildiz Holding
- HARIBO Holding
- Perfetti Van Melle BV
- Lotte Corporation
- Meiji Holdings
- Ezaki Glico Co Ltd
- Grupo Arcor
- August Storck KG
- Lindt and Sprungli AG
- Godiva Chocolatier
- Cargill Cocoa and Chocolate
- Barry Callebaut (Processing)
Desarrollos recientes de la industria en Mercado de Confitería
- Oct 2026: Nestlé India Limited informó un crecimiento de dos dígitos liderado por volumen en su grupo de productos de confitería doméstica para el segundo trimestre del ejercicio 2026-27, finalizado el 30 de septiembre de 2026.
- Ago 2026: Ferrero Group firmó un acuerdo para adquirir Purely Elizabeth, una empresa estadounidense de bienestar y alimentos para el desayuno, sujeto a las condiciones de cierre habituales y a las aprobaciones regulatorias.
- May 2026: Mars Inc. anunció la modernización de su fábrica de chocolate de Slough en el Reino Unido, con actualizaciones planificadas de robótica, inteligencia artificial, maquinaria, refrigeración y servicios dentro de una fase de inversión que comenzó en 2023 y estaba programada hasta 2028.
Alcance y Metodología
Resumen de la segmentación
Por Tipo de Producto
| Chocolate | Chocolate Negro | |
| Chocolate con Leche y Chocolate Blanco | ||
| Confitería de Azúcar | Caramelo Duro | |
| Mints | ||
| Pastillas, Gominolas y Jaleas | ||
| Tofes y Turrones | ||
| Piruletas | ||
| Otros | ||
| Barra de Aperitivo | Barra de Cereales | |
| Barra Energética | ||
| Barra de Proteínas | ||
| Barra de Frutas y Frutos Secos | ||
| Gomas | Goma de Mascar | Goma de Mascar con Azúcar |
| Goma de Mascar sin Azúcar | ||
| Goma de Globo | ||
Tipo de Embalaje
| Monodosis |
| Multipack |
Nivel de Precio
| Masivo |
| Premium |
Canal de Distribución
| Supermercado/Hipermercado |
| Tienda Minorista en Línea |
| Tienda de Conveniencia |
| Otros Canales de Distribución |
Por Geografía
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Chocolate | Chocolate Negro | |
| Chocolate con Leche y Chocolate Blanco | |||
| Confitería de Azúcar | Caramelo Duro | ||
| Mints | |||
| Pastillas, Gominolas y Jaleas | |||
| Tofes y Turrones | |||
| Piruletas | |||
| Otros | |||
| Barra de Aperitivo | Barra de Cereales | ||
| Barra Energética | |||
| Barra de Proteínas | |||
| Barra de Frutas y Frutos Secos | |||
| Gomas | Goma de Mascar | Goma de Mascar con Azúcar | |
| Goma de Mascar sin Azúcar | |||
| Goma de Globo | |||
| Tipo de Embalaje | Monodosis | ||
| Multipack | |||
| Nivel de Precio | Masivo | ||
| Premium | |||
| Canal de Distribución | Supermercado/Hipermercado | ||
| Tienda Minorista en Línea | |||
| Tienda de Conveniencia | |||
| Otros Canales de Distribución | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Resto de América del Norte | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Colombia | |||
| Chile | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Suecia | |||
| Bélgica | |||
| Polonia | |||
| Países Bajos | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Tailandia | |||
| Singapur | |||
| Indonesia | |||
| Corea del Sur | |||
| Australia | |||
| Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Emiratos Árabes Unidos | ||
| Sudáfrica | |||
| Arabia Saudita | |||
| Nigeria | |||
| Egipto | |||
| Marruecos | |||
| Turquía | |||
| Resto de Oriente Medio y África | |||
Definición de mercado
- Chocolate con Leche y Chocolate Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco está elaborado con manteca de cacao y leche y no contiene sólidos de cacao en absoluto. El alcance incluye chocolates regulares, con bajo contenido de azúcar y variantes sin azúcar.
- Tofes y Turrones - Los tofes incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas de tofe o confitería similar al tofe. El turrón es una confección masticable con almendra, azúcar y clara de huevo como ingrediente básico; se originó en Europa y los países de Oriente Medio.
- Barras de Cereales - Un aperitivo compuesto de cereal de desayuno que ha sido comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barras de aperitivo elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un jarabe aglutinante. También incluye productos etiquetados como barras de cereales, barras de cereales de aperitivo o barras de granos.
- Goma de Mascar - Se trata de una preparación para masticar, generalmente elaborada con chicle aromatizado y endulzado o sustitutos similares como el acetato de polivinilo. Los tipos de goma de mascar incluidos en el alcance son las gomas de mascar con azúcar y las gomas de mascar sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate Negro | El chocolate negro es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, típicamente alrededor o por encima del 30 por ciento. |
| Chocolate con Leche | El chocolate con leche se elabora a partir de chocolate negro con bajo contenido de sólidos de cacao y mayor contenido de azúcar, más un producto lácteo. |
| Caramelo Duro | Un caramelo elaborado con azúcar y jarabe de maíz hervido sin cristalizar. |
| Tofes | Un dulce duro y masticable, a menudo marrón, elaborado con azúcar hervida con mantequilla. |
| Turrones | Un dulce masticable o crujiente que contiene almendras u otros frutos secos y en ocasiones fruta. |
| Barra de Cereales | Una barra de cereales es un producto alimenticio en forma de barra, elaborado prensando cereales y generalmente fruta seca o bayas, que en la mayoría de los casos se mantienen unidos por jarabe de glucosa. |
| Barra de Proteínas | Las barras de proteínas son barras nutricionales que contienen una alta proporción de proteínas respecto a los carbohidratos y grasas. |
| Barra de Frutas y Frutos Secos | Estas suelen estar elaboradas a base de dátiles con adiciones de otras frutas secas y frutos secos y, en algunos casos, aromatizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los caramelos, las gomas y los mints, así como las empresas que elaboran estas golosinas. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no normalizados | Los alimentos no normalizados son aquellos que no tienen un estándar de identidad o que se desvían de un estándar prescrito de alguna manera. |
| IG | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la rapidez o lentitud con que se digieren y elevan los niveles de glucosa en sangre durante un período de tiempo. |
| Leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por atomización. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero de leche: la sustancia obtenida por la eliminación de suficientes constituyentes no proteicos del suero de leche pasteurizado de modo que el producto seco final contiene más del 25% de proteína. |
| LDL | Lipoproteína de baja densidad: el colesterol malo. |
| HDL | Lipoproteína de alta densidad: el colesterol bueno. |
| BHT | El hidroxitolueno butilado es un producto químico de síntesis que se añade a los alimentos como conservante. |
| Carragenano | El carragenano es un aditivo utilizado para espesar, emulsionar y conservar alimentos y bebidas. |
| Libre de | Sin ciertos ingredientes, como gluten, lácteos o azúcar. |
| Manteca de cacao | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la fabricación de confitería. |
| Pastillas | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Pequeños caramelos redondos recubiertos con una capa dura de azúcar. |
| CHOPRABISCO | Asociación Real Belga de la industria del chocolate, los praliné, las galletas y la confitería: una asociación comercial que representa a la industria del chocolate belga. |
| Directiva Europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimenticios. |
| Kakao-Verordnung | La ordenanza alemana del chocolate, un conjunto de regulaciones que define lo que puede etiquetarse como «chocolate» en Alemania. |
| FASFC | Agencia Federal para la Seguridad de la Cadena Alimentaria. |
| Pectina | Una sustancia natural derivada de frutas y verduras. Se utiliza en confitería para crear una textura gelatinosa. |
| Azúcares invertidos | Un tipo de azúcar compuesto de glucosa y fructosa. |
| Emulsionante | Una sustancia que ayuda a mezclar dos líquidos que no se mezclan entre sí. |
| Antocianinas | Un tipo de flavonoide responsable de los colores rojo, púrpura y azul de la confitería. |
| Alimentos Funcionales | Alimentos que han sido modificados para proporcionar beneficios adicionales para la salud más allá de la nutrición básica. |
| Certificado Kosher | Esta certificación verifica que los ingredientes, el proceso de producción incluyendo toda la maquinaria y/o el proceso de servicio alimentario cumple con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| DDR | Dosis diaria recomendada. |
| Gominolas | Un dulce masticable a base de gelatina que suele tener sabor a fruta. |
| Nutracéuticos | Alimentos o suplementos dietéticos de los que se afirma que tienen beneficios para la salud. |
| Barras Energéticas | Barras de aperitivo con alto contenido en carbohidratos y calorías diseñadas para proporcionar energía en movimiento. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, variables y conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizados, Bases de Datos y Plataformas de Suscripción




