
Tamaño y Participación del Mercado de Dispensadores de Gas Natural Comprimido (GNC)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 317.43 Millones de dólares |
| Tamaño del Mercado (2031) | 492.61 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispensadores de Gas Natural Comprimido (GNC) por Mordor Intelligence
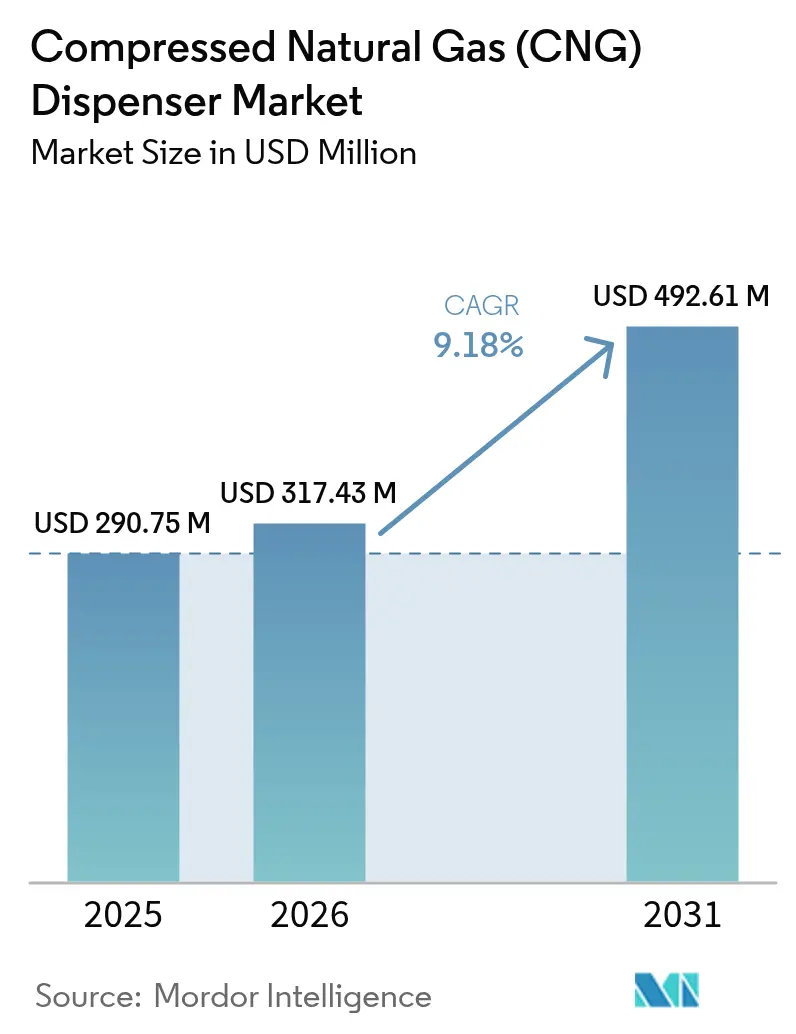
Se espera que el tamaño del Mercado de Dispensadores de Gas Natural Comprimido (GNC) crezca de USD 290,75 millones en 2025 a USD 317,43 millones en 2026 y se prevé que alcance USD 492,61 millones en 2031 a una CAGR del 9,18% durante 2026-2031.
La demanda mundial está ganando impulso gracias a estrictos mandatos de emisiones, USD 635 millones en subvenciones federales estadounidenses para estaciones de combustible alternativo y aceleradas conversiones de flotas, lo que en conjunto acorta los períodos de recuperación de la inversión para nuevas instalaciones. El crecimiento de las ventas de vehículos de gas natural (VGN) en Asia, la construcción de corredores federales en América del Norte y los ciclos de actualización de medidores impulsados por las normas de escape de metano respaldan aún más la trayectoria ascendente del mercado de dispensadores de GNC. El posicionamiento competitivo se centra en sistemas modulares preparados para hidrógeno, la optimización del tiempo de actividad habilitada por IoT y la consolidación de escala mediante adquisiciones que refuerzan carteras integradas de energía limpia. El apoyo gubernamental supera los obstáculos de capital en la mayoría de las regiones principales; sin embargo, los cambios presupuestarios hacia la carga de vehículos eléctricos y la variabilidad en la calidad del gas introducen vientos en contra operativos y de financiamiento para los participantes tradicionales en el mercado de dispensadores de GNC.
Conclusiones Clave del Informe
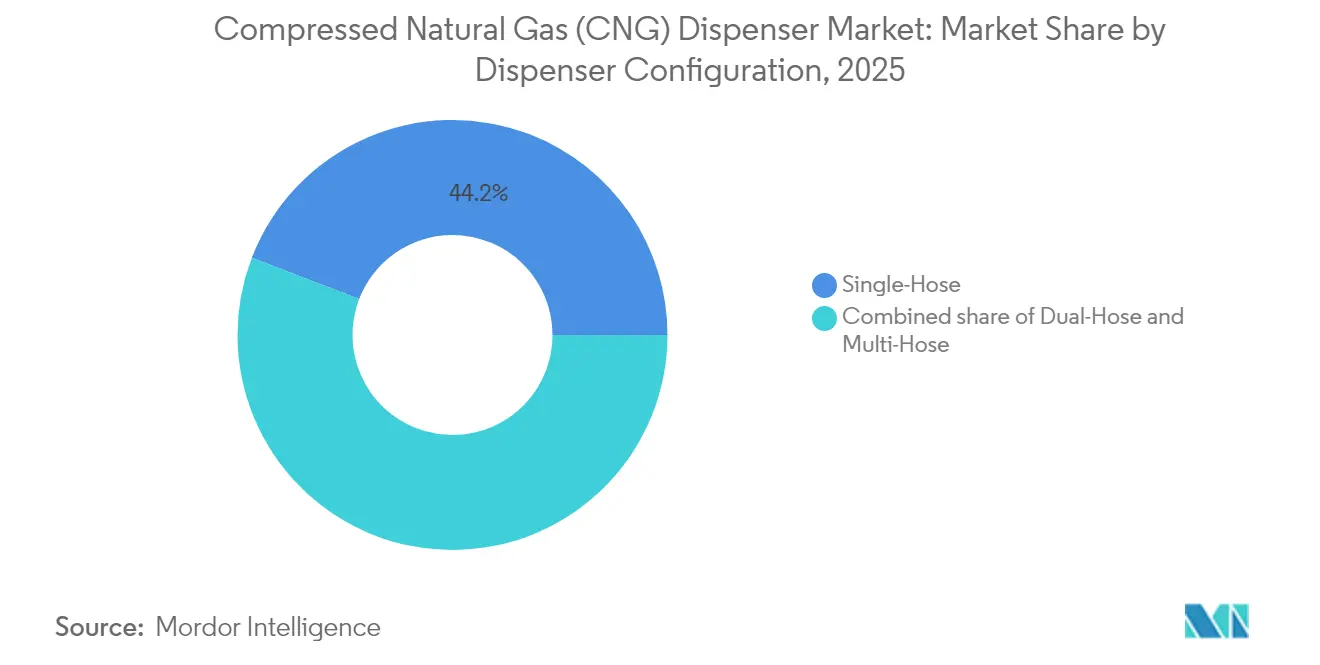
- Por configuración de dispensador, las unidades de manguera simple representaron el 44,15% de la participación del mercado de dispensadores de GNC en 2025; se proyecta que los sistemas de manguera múltiple registren una CAGR del 12,7% hasta 2031.
- Por tipo de estación, las instalaciones de llenado rápido representaron el 59,05% del tamaño del mercado de dispensadores de GNC en 2025, mientras que se prevé que las unidades móviles/portátiles se expandan a una CAGR del 13,3% hasta 2031.
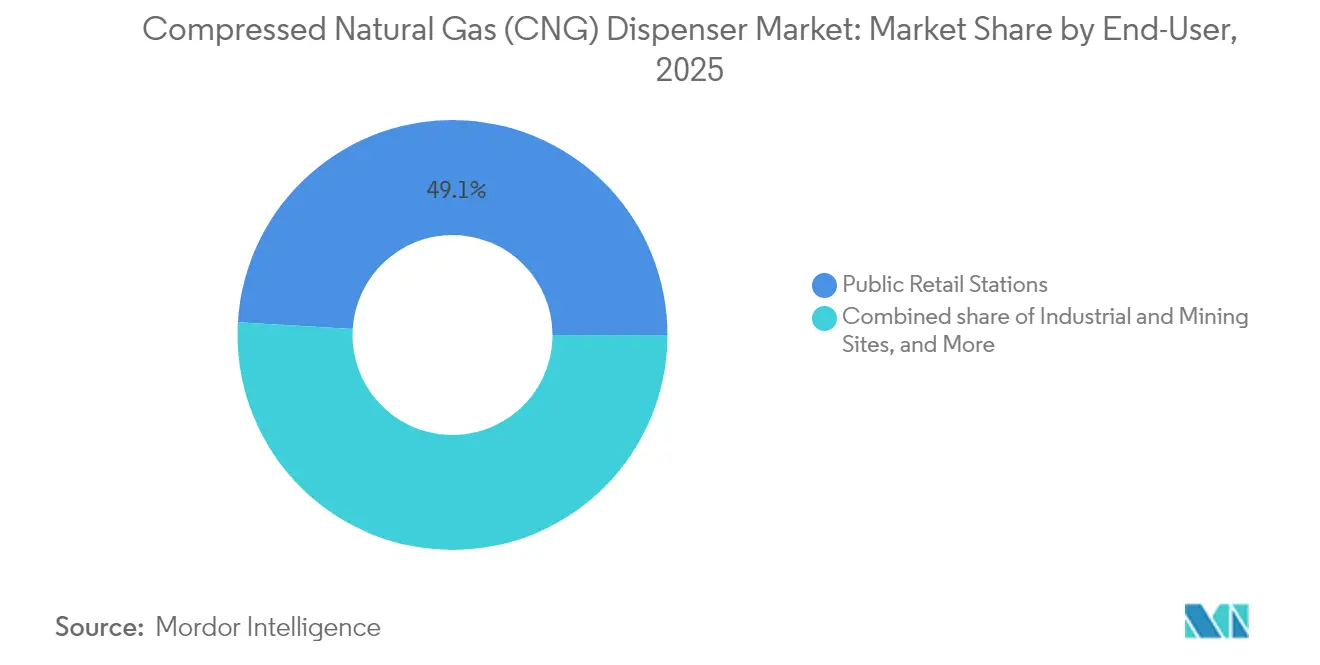
- Por usuario final, las ubicaciones minoristas públicas representaron el 49,05% de la demanda en 2025, mientras que los sitios industriales y mineros registraron el crecimiento más rápido con una CAGR del 12,4%.
- Por geografía, la región Asia-Pacífico lideró con el 47,95% de los ingresos en 2025; se anticipa que mantenga una CAGR del 10,4% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Dispensadores de Gas Natural Comprimido (GNC)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incentivos gubernamentales y rápida construcción de estaciones de GNC | 2.10% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Menor costo total de propiedad para operadores de flotas | 1.80% | Global, más pronunciado en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Aumento de las ventas de VGN en Asia y América del Sur | 1.50% | Núcleo en Asia-Pacífico, expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Mantenimiento predictivo habilitado por IoT | 1.20% | América del Norte y UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Dispensadores modulares preparados para hidrógeno | 0.90% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Monitoreo más estricto del escape de metano | 0.70% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos gubernamentales y rápida construcción de estaciones de GNC
El respaldo federal redefine los fundamentos económicos del mercado de dispensadores de GNC. Estados Unidos otorgó USD 635 millones en subvenciones en 2025, abarcando 27 estados, subsidiando directamente la instalación de dispensadores en corredores de carga.[1]Departamento de Transporte de EE. UU., "La FHWA Anuncia Subvenciones para Corredores de Combustible Alternativo," transportation.gov La Ley de Inversión en Infraestructura y Empleo destina USD 2.500 millones durante cinco años para corredores de combustible alternativo, proporcionando financiamiento de múltiples niveles que reduce el riesgo de capital. California aporta USD 95,2 millones a través de su Programa de Transporte Limpio, mientras que un crédito fiscal federal del 30% reduce los costos de hardware de bolsillo.[2]Servicio de Impuestos Internos, "Crédito por Propiedad de Recarga de Vehículos de Combustible Alternativo," irs.gov Incentivos provinciales similares en Canadá y créditos de conversión en Utah y Georgia amplían la red de apoyo. La reducción efectiva de los costos del proyecto acorta los períodos de recuperación y alienta a los operadores a especificar dispensadores de mayor rendimiento y compatibles con hidrógeno que hacen las instalaciones preparadas para el futuro.
Menor costo total de propiedad para operadores de flotas
El gas natural mantiene un descuento de precio duradero frente al diésel, con un promedio de USD 1,17 por galón equivalente de diésel en 2025.[3]Administración de Información de Energía de EE. UU., "Actualización Semanal del Precio del Gas Natural," eia.gov Los motores de servicio pesado, como el X15N de Cummins, proporcionan 1.850 lb-pie de par motor y eliminan la necesidad de líquido de escape diésel, reduciendo así los gastos operativos y el tiempo de inactividad por mantenimiento.[4]Cummins Inc., "Especificaciones del Motor X15N," cummins.com Las camionetas bicarburante de uso ligero alcanzan autonomías combinadas de casi 650 millas y logran reducciones de emisiones del 13 al 40% en comparación con las alternativas a gasolina. Los operadores de flotas que aprovechan los depósitos privados de llenado temporizado aseguran contratos de gas por varios años, aislando los presupuestos de la volatilidad del precio del petróleo. En conjunto, estos factores económicos refuerzan los planes de adquisición y canalizan la demanda recurrente hacia el mercado de dispensadores de GNC.
Aumento de las ventas de VGN en Asia y América del Sur
India aspira a contar con 7,5 millones de vehículos de GNC para el ejercicio fiscal 2025, respaldada por una expansión de 1.081 a aproximadamente 7.400 estaciones durante la década. China consumió 38.900 millones de metros cúbicos de gas de grado GNC en 2023, bajo su estrategia de transición hacia el gas natural, proporcionando una escala para el despliegue de dispensadores. América del Sur opera más de 5 millones de VGN, con Bolivia acercándose a una tasa de penetración del 52%. Petrobras está poniendo en servicio 1,2 millones de m³/d de suministro de biometano, aumentando el potencial para elevar el rendimiento de las estaciones de servicio. Los precios subsidiados en surtidor y las reglas obligatorias de flotas de bajas emisiones en Buenos Aires, Bogotá y São Paulo estimulan aún más la adopción regional.
Mantenimiento predictivo habilitado por IoT
Los conjuntos avanzados de sensores y la analítica de borde reducen el tiempo de inactividad no planificado en aproximadamente un 80% para los equipos de distribución de gas, según estudios de campo revisados por pares. Los módulos SCADA de bajo consumo transmiten datos de presión, temperatura y caudal a través de GSM o Wi-Fi, consumiendo menos de 4 W, lo que posibilita kits de actualización por menos de USD 50 adecuados para dispensadores heredados. Dover Fueling Solutions incorpora diagnósticos remotos en sus modelos más recientes preparados para hidrógeno, lo que permite actualizaciones de firmware basadas en la nube que reducen la necesidad de visitas de servicio in situ. Un mayor tiempo de actividad aumenta directamente los volúmenes diarios de combustible, lo que mejora los rendimientos de ingresos y fortalece el argumento de inversión para dispensadores inteligentes dentro del mercado de dispensadores de GNC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial para estaciones de llenado rápido | –1.4% | Mercados emergentes a nivel mundial | Mediano plazo (2-4 años) |
| Despliegue de carga de vehículos eléctricos que desvía presupuestos | –1.1% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Variabilidad en la calidad del gas | –0.8% | Global | Corto plazo (≤ 2 años) |
| Falta de estándares de conectores de servicio pesado >300 bar | –0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX inicial para estaciones de llenado rápido
La instalación llave en mano de un sitio de llenado rápido de cuatro carriles puede superar USD 1,8 millones, aproximadamente el doble del desembolso de una instalación de diésel comparable. Los obstáculos de financiamiento aumentan en los corredores rurales donde los pronósticos de rendimiento siguen siendo inciertos, lo que lleva a la reticencia bancaria o a tasas de interés más altas. Los operadores más pequeños a menudo optan por el llenado temporizado o remolques móviles, postergando la construcción de estaciones a gran escala. Aunque un crédito federal estadounidense del 30% suaviza las necesidades de efectivo, muchos proyectos se detienen hasta que los acuerdos con inquilinos ancla garanticen el volumen de referencia.
Despliegue de carga de vehículos eléctricos que desvía presupuestos de infraestructura
La política y el sentimiento de los inversores se inclinan hacia la electrificación. El programa de Infraestructura Nacional para Vehículos Eléctricos de Washington asigna USD 5.000 millones exclusivamente para cargadores hasta 2028, superando ampliamente las asignaciones para combustibles gaseosos. Solo California apunta a 1,01 millones de cargadores para 2030, desviando capital público y privado de las iniciativas basadas en gas. Los minoristas que equilibran el riesgo de cartera priorizan los cargadores de servicio rápido de 350 kW que cumplen con los mandatos de Vehículos de Cero Emisiones, reduciendo los canales de financiamiento disponibles para el mercado de dispensadores de GNC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Dispensador: los sistemas de manguera múltiple elevan el rendimiento
El formato de manguera simple mantuvo una participación de ingresos del 44,15% en 2025 debido a su bajo costo de entrada, mientras que los modelos de manguera múltiple están proyectados para una CAGR del 12,7% a medida que los operadores buscan una rotación de colas más rápida durante las horas pico. Las unidades de manguera doble sirven a flotas medianas que valoran la redundancia sin la huella de las plataformas de cuatro carriles. El Wayne Helix 6000 II cuenta con telemetría en la nube, lo que permite la validación remota del flujo y el reemplazo predictivo de piezas, reduciendo los costos del ciclo de vida. Los tiempos de llenado más cortos se traducen en un mayor número de transacciones diarias por boquilla, lo que mejora el retorno de la inversión e intensifica el gasto de capital en cabezales avanzados en el mercado de dispensadores de GNC, particularmente para actualizaciones de configuración.
En los programas de modernización, los propietarios de estaciones reemplazan las mangueras simples por brazos oscilantes de doble manguera que acomodan vehículos de 3.000 psig y 3.600 psig manteniendo la isla original. La adopción se acelera en los depósitos metropolitanos de autobuses que deben repostar hasta 300 unidades por noche. Las actualizaciones de manguera múltiple también se alinean con incrementos de presión de entrada de 15 psi derivados de las expansiones de compresión en la red, lo que permite que los tanques alcancen el punto de corte nominal más rápidamente y atiendan a más clientes durante la misma ventana de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Estación: las unidades móviles amplían la cobertura
Las instalaciones de llenado rápido captaron el 59,05% del conjunto de ingresos de 2025, siendo preferidas para el comercio minorista público y los grandes corredores de camiones. Las plataformas portátiles montadas en remolques crecen a la tasa más rápida, con una CAGR del 13,3%, cubriendo las brechas de servicio en ciudades satélite y zonas de construcción. Delhi y Bombay albergan módulos móviles de 1,5 toneladas que repostan hasta 150 automóviles por despliegue, lo que ilustra cómo los activos flexibles alivian la congestión en las gasolineras fijas. Los depósitos de llenado temporizado siguen siendo fundamentales para las flotas privadas con tiempos de permanencia nocturna, donde son suficientes compresores de bajo capital y bancos en cascada.
Los premios del Condado de Kern de California de USD 0,5 millones permiten a los distritos escolares rurales arrendar dispensadores portátiles para las operaciones estacionales de autobuses, evitando construcciones fijas de varios millones de dólares. Los modelos basados en eventos en Europa envían tanques en remolque a festivales de música, lo que demuestra la elasticidad del servicio que sustenta el crecimiento de los principales actores en este segmento del mercado de dispensadores de GNC.
Por Usuario Final: los sitios industriales aceleran la adopción de servicio pesado
El comercio minorista público retuvo el 49,05% de la demanda de 2025, pero enfrenta una CAGR futura moderada del 7,6%, mientras que los complejos industriales y mineros impulsan pedidos a un ritmo del 12,4%. El debut del X15N de Cummins en tractores de Clase 8 proporciona a las minas el par motor para transportar material estéril mientras reduce las emisiones de NOx en un 90%, lo que permite a los sitios cumplir objetivos más rigurosos del Alcance 1. Las autoridades de tránsito extienden la vida útil de las flotas de autobuses existentes añadiendo actualizaciones de trampas de partículas y cambiando a contratos de gas natural renovable que se complementan con la plomería existente de 250 bar.
Los depósitos privados añaden GNC para protegerse contra las fluctuaciones del precio del diésel, especialmente para los 20 principales operadores logísticos que repostan en sus propias instalaciones. La división de mineral de hierro de Australia de BHP está pilotando camiones de haul de doble combustible, lo que señala la adopción intersectorial. En conjunto, estas conversiones de servicio pesado refuerzan un carnet de pedidos de ingresos constante para los fabricantes de dispensadores y los contratistas de servicio en el mercado de dispensadores de GNC.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
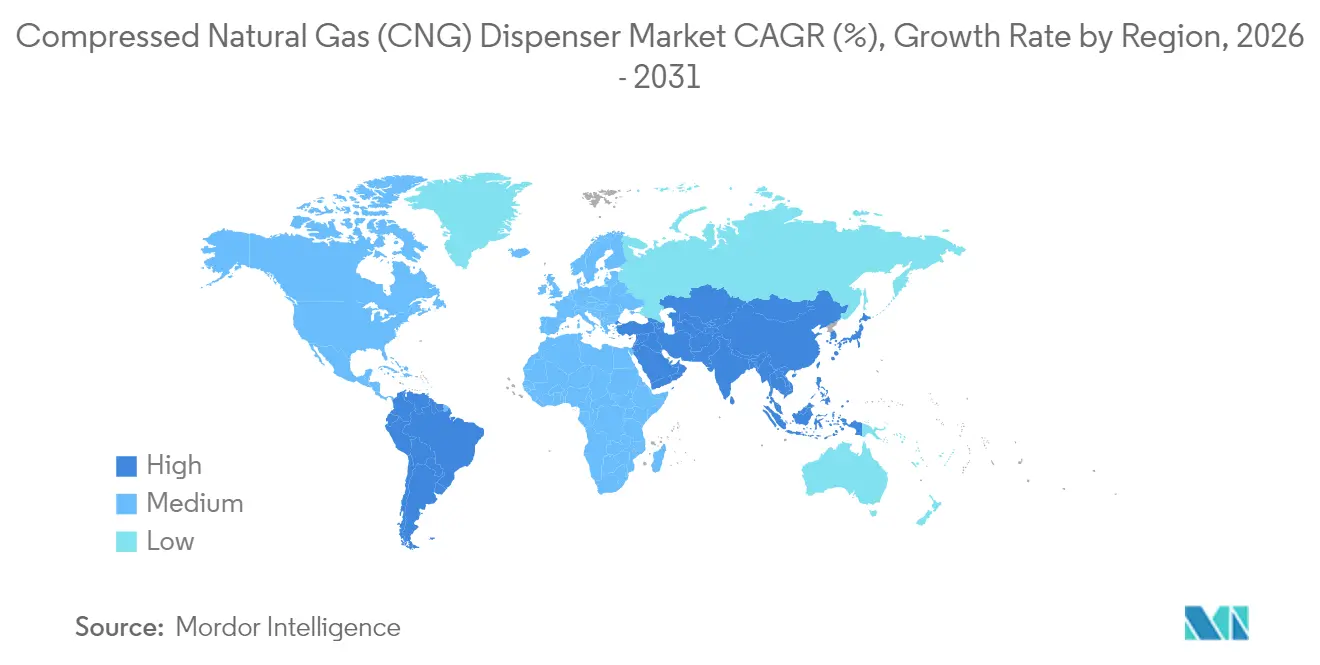
La región Asia-Pacífico domina el panorama mundial, representando una participación de ingresos del 47,95% en 2025 y se proyecta que crezca a una CAGR del 10,4% hasta 2031. El número de estaciones de India está en camino de superar las 7.400 para el ejercicio fiscal 2025, lo que ancla la profundidad de infraestructura regional. El consumo de GNC de China de 38.900 millones de m³ en 2023 subraya la enorme escala, y las reglas de calidad del aire municipal están impulsando conversiones adicionales de flotas de autobuses. Japón y Corea del Sur contribuyen con exportaciones tecnológicas —válvulas, sensores y terminales de pago— creando una cadena de suministro verticalmente integrada que favorece el ensamblaje local de dispensadores avanzados.
América del Norte aprovecha USD 2.500 millones en financiamiento para corredores más USD 635 millones en adjudicaciones discrecionales para ampliar la cobertura a 27 estados. El crédito fiscal del 30% de California y el presupuesto de transporte limpio de 95,2 millones catalizan construcciones incrementales de gasolineras. La región alberga aproximadamente 156.000 VGN —concentrados en recolección de basura, reparto de paquetería y flotas municipales— proporcionando un rendimiento predecible para los operadores y un mercado posventa estable para los kits de actualización dentro del mercado de dispensadores de GNC.
América del Sur sustenta más de 5 millones de VGN, encabezados por el mercado de conversión posventa de Argentina y la penetración del 52% de Bolivia. Petrobras está instalando 1,2 millones de m³/d de capacidad de biometano que alimentará las redes de gas existentes, garantizando un suministro estable para los dispensadores. Se espera que los descuentos en el precio en surtidor impulsados por políticas y la creciente prohibición de camiones con motores diésel Euro III impulsen la demanda a mediano plazo.
Europa tiene un menor volumen de VGN, pero marca la dirección técnica a través de los estándares de gasolineras preparadas para hidrógeno. El dispensador combinado número 1.000 del tipo salchicha de H₂/GNC de Alemania entró en funcionamiento en 2025, marcando la evolución de los sitios de doble combustible. El enfoque del continente en el gas renovable certificado mediante RED II impulsa las actualizaciones de medidores y los módulos de trazabilidad, lo que obliga a contratos de servicio que enriquecen la porción europea del mercado de dispensadores de GNC.

Panorama regulatorio
La regulación para el suministro de GNC endurece la seguridad, la metrología y la certificación de equipos para áreas peligrosas, impulsando bases técnicas armonizadas en todas las regiones. La norma ISO 16923:2026, publicada en enero de 2026, abarca el diseño, la construcción, el funcionamiento, el mantenimiento y la inspección de estaciones de suministro de GNC y los dispositivos de control de seguridad relacionados, y cada vez se hace más referencia a ella en los procesos de aprobación locales.
Los reguladores de cada país introducen requisitos de inspección y medición que afectan directamente al diseño, la calibración y los intervalos de servicio de los surtidores. En los Estados Unidos, el cumplimiento de las estaciones y surtidores de GNC se alinea con la norma NFPA 52, adoptada a través de marcos estatales como las regulaciones de la Railroad Commission of Texas para GNC/GNL. En Canadá, los requisitos de aprobación de tipo de Measurement Canada bajo la norma S-G-03 rigen la visualización, el precio unitario, la indicación de cantidad y los enclavamientos de los surtidores conformes. En la India, el proceso de aprobación de la Petroleum and Explosives Safety Organisation (PESO) para surtidores de GNC exige informes de auditoría de terceros de laboratorios reconocidos u organismos notificados IECEx/ATEX, y alinea las verificaciones de aparatos eléctricos peligrosos con vías de certificación reconocidas internacionalmente. En Ontario, la TSSA exige la norma CSA B108.1:23 para la instalación de estaciones de recarga de GNC y especifica controles periódicos, incluida la verificación semestral de los dispositivos electrónicos de limitación de presión con compensación de temperatura, lo que refuerza la demanda recurrente de reacondicionamiento y mantenimiento derivada del cumplimiento normativo.
Panorama Competitivo
El mercado muestra una consolidación moderada a medida que los principales actores persiguen la diversificación de cartera. Dover Corporation gastó USD 1.300 millones en cuatro adquisiciones en 2024, integrando válvulas criogénicas y electrónica de control en su división de repostaje. Gilbarco Veeder-Root aseguró USD 59 millones en pedidos de dispensadores de HPCL, reforzando su presencia de 50 años en India. Chart Industries amplió su cobertura de servicio nórdica mediante la adquisición de CSC Cryogenic Service Center AB, que da soporte a paradas de camiones de GNL y mantenimiento de GNC.
La carrera tecnológica apunta a paneles de control de IoT, actualizaciones remotas de firmware y compatibilidad con 700 bar. La unidad de doble boquilla de hidrógeno/GNC de Dover se suministra con telemetría LTE integrada que envía diagnósticos a un portal en la nube, reduciendo los despachos de servicio de campo en un 30%. Gilbarco pilota etiquetas de procedencia de combustible basadas en cadena de bloques para mezclas de gas natural renovable, respondiendo a las demandas de trazabilidad bajo la RED II de Europa. Las empresas especializadas que producen plataformas montadas en remolque ingresan a un costo de capital más bajo, disputando un nicho que crece a una CAGR del 13,8% pero que sigue siendo escasamente atendido por las multinacionales, revelando espacios en blanco en el mercado de dispensadores de GNC.
Líderes de la Industria de Dispensadores de Gas Natural Comprimido (GNC)
Gilbarco Veeder Root
Tatsuno Europe AS
Scheidt & Bachmann Gmbh
Kraus Global
Bennett Pump Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las grandes ampliaciones de estaciones impulsadas por programas y las iniciativas de cobertura de corredores están generando oportunidades concretas para surtidores conectados de mayor rendimiento tanto en puntos de acceso público como en depósitos de flotas. En los Estados Unidos, la financiación de infraestructuras y la expansión de los operadores se están traduciendo en nueva capacidad de llenado rápido, como lo ejemplifica Clean Energy Fuels al abrir seis nuevas estaciones de llenado rápido de RNG en mayo de 2026 para dar servicio a flotas de vehículos pesados en corredores de transporte de mercancías. Estas incorporaciones elevan la base instalada que necesita hardware de suministro confiable, diagnóstico remoto y modularidad reparable en campo, lo que respalda oportunidades para proveedores capaces de ofrecer surtidores junto con monitoreo de disponibilidad y contratos de mantenimiento.
Los programas de movilidad a gas en mercados emergentes también se están convirtiendo en canales de adquisición concretos, donde la simplificación de permisos y los nuevos objetivos de estaciones impulsan la demanda de surtidores. Nigeria puso en marcha cuatro proyectos de infraestructura de GNC en mayo de 2026, incluida la estación madre Portland Gas en Lagos (con una capacidad de 96.000 metros cúbicos estándar por día) y una estación hija de alta capacidad en Abuya desarrollada por Rolling Energy Limited, lo que indica una aceleración de las necesidades de implementación en torno a la compresión, la medición y el equipamiento de suministro. En Indonesia, el impulso de julio de 2026 para acelerar una estación central de compresión de GNC en Tanjung Enim, Sumatra del Sur, con el fin de reducir las importaciones de GLP, pone de relieve una oportunidad paralela para soluciones móviles y satelitales de suministro, en las que se favorece la logística de gas y la implementación de estaciones hijas. En Europa, el biometano comprimido (bio-GNC) y el suministro público para vehículos pesados están añadiendo nuevos nodos, con ReFuels iniciando la construcción (a partir del 1 de junio de 2026) de una estación de acceso público en Swindon, Reino Unido, lo que sostiene la demanda de surtidores que cumplan con las crecientes exigencias de seguridad y metrología de las estaciones, al mismo tiempo que respaldan casos de uso de flotas con alta utilización.
Desarrollos recientes del sector
- Junio de 2026: ReFuels inició la construcción de una estación de GNC de acceso público en Swindon, Reino Unido, lo que indica una implementación acelerada para flotas de alta utilización y amplía la red de surtidores accesibles.
- Mayo de 2026: Clean Energy Fuels abrió seis nuevas estaciones de llenado rápido de RNG a lo largo de corredores de transporte de mercancías, ampliando la red y la disponibilidad para flotas de vehículos pesados y destacando la demanda de soluciones robustas de surtidores y monitoreo remoto.
- Mayo de 2025: Trillium Energy Solutions adquirió la red de GNC de U.S. Energy, ampliando su presencia a 107 ubicaciones en América del Norte, consolidando activos y fortaleciendo el mantenimiento en activos distribuidos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el equipo utilizado para suministrar gas natural comprimido a los vehículos en los puntos de suministro, incluida la unidad surtidora y las configuraciones típicas utilizadas en instalaciones de llenado rápido, llenado por tiempo y configuraciones móviles.
Exclusiones de alcance: se excluyen la producción ascendente de gas natural, los gasoductos, los compresores y los recipientes de almacenamiento vendidos como artículos independientes, y los combustibles distintos del GNC (incluidos el GNL y el hidrógeno), salvo que formen parte de la venta de un surtidor de GNC.
Descripción general de la segmentación
- Por Configuración de Dispensador
- Manguera Simple
- Manguera Doble
- Manguera Múltiple
- Por Tipo de Estación
- Llenado Rápido
- Llenado Temporizado
- Móvil/Portátil
- Por Usuario Final
- Estaciones Minoristas Públicas
- Depósitos de Flotas Privadas
- Flotas de Tránsito y Autobuses
- Sitios Industriales y Mineros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para construir la primera base de datos sobre dónde existen las estaciones de GNC, cómo están creciendo y qué formatos de surtidores se están instalando. Fuentes públicas como la Administración de Información Energética de los Estados Unidos (US EIA), la Agencia de Protección Ambiental de los Estados Unidos (US EPA), la Agencia Internacional de Energía y las publicaciones de transporte y emisiones de la UNECE nos ayudaron a comprender las tendencias de cambio de combustible y los patrones de crecimiento del parque vehicular que determinan la demanda de surtidores.
También revisamos información de ministerios nacionales de transporte y energía, estadísticas de aduanas y comercio para categorías de equipos de gas, y sitios web de asociaciones y redes de estaciones que publican recuentos de estaciones y actualizaciones de implementación. Se utilizaron informes anuales de empresas, presentaciones a inversores y noticias de fuentes fiables para verificar cruzadamente las ampliaciones de capacidad y los lanzamientos de productos, con el apoyo de una suscripción de pago para datos financieros de empresas y otra suscripción de pago para bases de datos de patentes con el fin de validar las direcciones tecnológicas. Estas fuentes son solo ilustrativas, y se consultaron muchas otras referencias públicas para cubrir vacíos, verificar cruzadamente los supuestos y aclarar detalles.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se compra e instala en las estaciones, y cómo evolucionan los precios y los ciclos de sustitución según la región y el caso de uso. Hablamos con partes interesadas de la fabricación de surtidores, el desarrollo y la operación de estaciones, y propietarios de flotas, y las respuestas se equilibraron entre Asia-Pacífico, Europa/Oriente Medio/África y América para confirmar los planes regionales de implementación de estaciones y las configuraciones típicas de surtidores.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27 % | Directivos (CXO): 12 % | Asia-Pacífico: 39 % |
| Nivel medio: 53 % | Líderes funcionales/de unidad: 33 % | Europa, Oriente Medio y África: 35 % |
| Actores más pequeños: 20 % | Gerentes: 55 % | América: 26 % |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de un enfoque descendente que reconstruye el conjunto de demanda de surtidores abordable utilizando el número de estaciones de GNC, las nuevas incorporaciones de estaciones y los surtidores típicos instalados por sitio según el formato de estación (llenado rápido, llenado por tiempo y móvil). Para mantener las cifras totales realistas, luego las corroboramos con aproximaciones ascendentes selectivas, como bandas de precios muestreadas por configuración de surtidor (manguera única, doble manguera y múltiples mangueras) multiplicadas por los volúmenes de envío implícitos y verificaciones de canal.
Los principales insumos del modelo incluyen el crecimiento de estaciones activas de recarga de GNC por región, la división entre estaciones públicas minoristas y depósitos de flotas privadas, los supuestos promedio de surtidores por estación según el formato, los ciclos observados de sustitución y actualización, y la evolución de precios según la configuración y los requisitos de flujo. Cuando los datos a nivel de país son escasos, las brechas se cubren utilizando mercados comparables con densidad de estaciones y combinación de vehículos similares, seguido de una nueva verificación con la retroalimentación de las entrevistas antes de finalizar. Los pronósticos se elaboran mediante análisis de escenarios que vinculan el ritmo de construcción de estaciones y el impulso de conversión de flotas con los cambios de precios y combinación, y luego la curva final se verifica frente al ritmo de implementación esperado compartido por los participantes del sector.
Validación de datos y ciclo de actualización
La validación se realiza mediante un conjunto de verificaciones cruzadas que comparan los ingresos modelados con señales independientes, como las nuevas estaciones, los presupuestos de infraestructura anunciados y los cambios observados en la combinación de surtidores por tipo de estación. Si los resultados parecen inconsistentes para un país o un año, se revisan los factores determinantes, se ajustan los supuestos y se activan nuevos contactos específicos para confirmar qué ha cambiado (por ejemplo, retrasos en la puesta en marcha de estaciones o un cambio hacia unidades de doble manguera).
Antes de la aprobación final, el modelo y las narrativas pasan por múltiples etapas de revisión por parte de analistas para garantizar que la lógica de los datos de entrada, los cálculos por unidad y las conversiones de divisas sean coherentes entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando hay cambios significativos en la política, la implementación de estaciones o la economía del combustible. Justo antes de la entrega, realizamos una revisión final para garantizar que se reflejen las últimas actualizaciones públicas y los aprendizajes de las entrevistas.
Tamaño del mercado de surtidores de gas natural comprimido de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver distintos valores de mercado para los surtidores de GNC porque los editores no siempre dimensionan el mismo año, el mismo alcance de producto o la misma base de instalaciones. Las diferencias también surgen de cómo se trata el precio a lo largo del tiempo y de la agresividad con la que se pronostican las nuevas estaciones en cada región.
Algunas cifras publicadas parecen centrarse principalmente en las implementaciones de surtidores vinculadas a estaciones de suministro de vehículos, y pueden aplicar paquetes de equipos más amplios o puntos de precio más antiguos. En Mordor Intelligence, el recuento se limita a los ingresos por surtidores de GNC según configuración y tipo de estación en las regiones cubiertas, y se excluyen equipos adyacentes como compresores y almacenamiento independientes, lo que cambia el total incluso cuando la historia de crecimiento parece similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 317,43 millones de USD (2026) | |
| Consultora Global A | 145,38 millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico más corta, y el alcance se describe en torno a la implementación en estaciones de suministro de vehículos, sin un tratamiento claro de la combinación de configuraciones, los ciclos de sustitución o cómo se traslada el precio de las unidades de múltiples mangueras. |
| Editorial del Sector B | 294,41 millones de USD (2025) | Utiliza un año base diferente y un énfasis de segmentación distinto (como la tasa de flujo y los modelos de propiedad), lo que puede modificar el precio de venta promedio y la ponderación regional si las divisiones por tipo de estación y los supuestos de surtidores por estación no se reconcilian. |
Al leer la tabla en conjunto, la mayor parte de la dispersión se explica por la elección del año y lo que se incluye en el alcance del equipo, seguido de cómo se gestionan la combinación de surtidores y la evolución de precios. Al mantener los supuestos vinculados a la implementación de estaciones, las divisiones de configuración y el comportamiento práctico de sustitución, nuestra estimación se mantiene repetible y más fácil de reconciliar con la actividad real de instalación.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de dispensadores de GNC en 2026?
El tamaño del mercado de dispensadores de GNC alcanzó USD 317,43 millones en 2026 y está preparado para una expansión sólida hacia USD 492,61 millones en 2031.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se proyecta que los ingresos globales crezcan a una CAGR del 9,18%, respaldados por incentivos de política y conversiones de flotas.
¿Qué región lidera actualmente la demanda?
Asia-Pacífico posee el 47,95% de los ingresos de 2025 gracias a las grandes flotas de VGN en India y China.
¿Qué segmento crece más rápido por tipo de estación?
Se prevé que los dispensadores móviles y portátiles registren una CAGR del 13,3% a medida que los operadores apuntan a zonas desatendidas.
¿Qué tendencia tecnológica gana mayor tracción?
Los dispensadores modulares preparados para hidrógeno equipados con diagnósticos de IoT se están convirtiendo en la corriente principal a medida que las gasolineras se preparan para ofertas multienergía.
¿Quiénes son los principales actores de la industria?
Dover Corporation, Gilbarco Veeder-Root, Chart Industries, OPW y Hexagon Agility conforman el grupo central con presencias globales en expansión.
Última actualización de la página el:



