
Tamaño y Participación del Mercado de Cámaras Automotrices en China
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
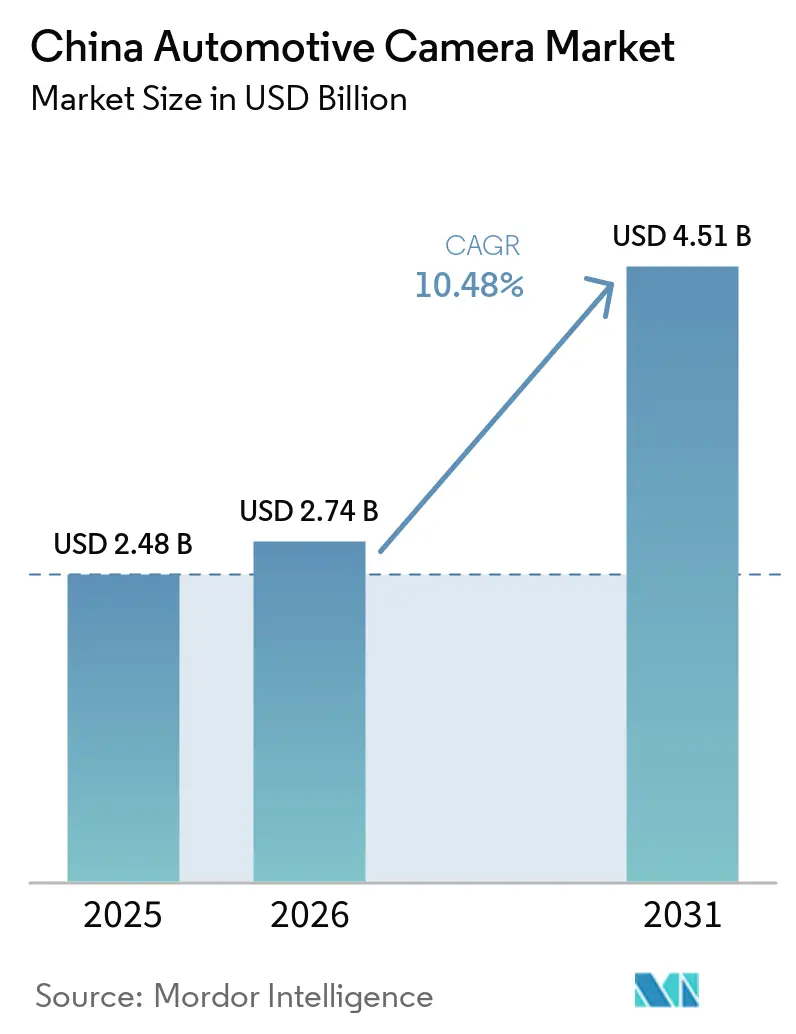
| Tamaño del mercado en el año base (2025) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.48 % |
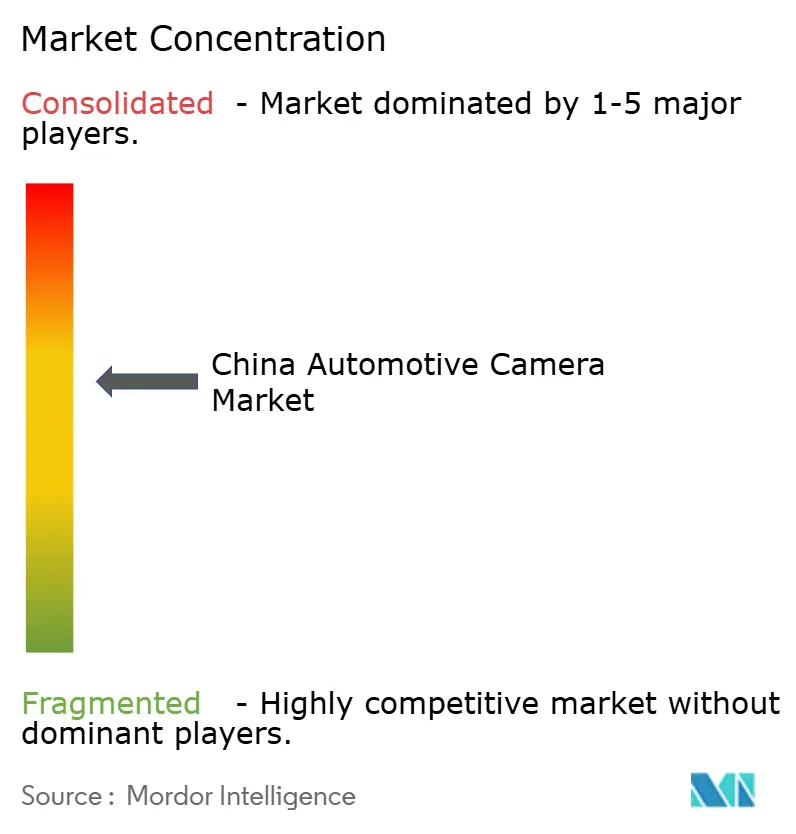
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras Automotrices en China por Mordor Intelligence
El tamaño del mercado chino de cámaras automotrices fue valorado en 2,48 mil millones de USD en 2025, se estima en 2,74 mil millones de USD en 2026 y se proyecta que alcance 4,51 mil millones de USD en 2031, creciendo a una CAGR del 10,48% de 2026 a 2031. Las nuevas regulaciones de Pekín, que exigen cámaras de visión trasera y ADAS, junto con un aumento en la adopción de Vehículos de Nueva Energía (NEV) y una tendencia de los fabricantes de automóviles hacia la percepción sin mapas, han llevado a un aumento significativo en las instalaciones de cámaras. Los sedanes de segmento medio ahora cuentan con hasta 12 cámaras, en comparación con apenas unas pocas unidades en el pasado. Las principales marcas nacionales, incluidas BYD, NIO, XPeng y Li Auto, están equipando varios de sus modelos con conjuntos estándar de 11 cámaras. Este avance les permite utilizar algoritmos de Vista de Pájaro (BEV) sin lidar, acortando así los períodos de recuperación de la inversión de sus proveedores. En respuesta, los proveedores globales de Nivel 1 han comenzado a localizar su producción y a colaborar con socios chinos en el diseño de módulos. Sin embargo, se enfrentan a presiones de costos por parte de actores locales, como Sunny Optical, OFILM y Desay SV, que han ampliado significativamente su capacidad de producción.
Conclusiones Clave del Informe
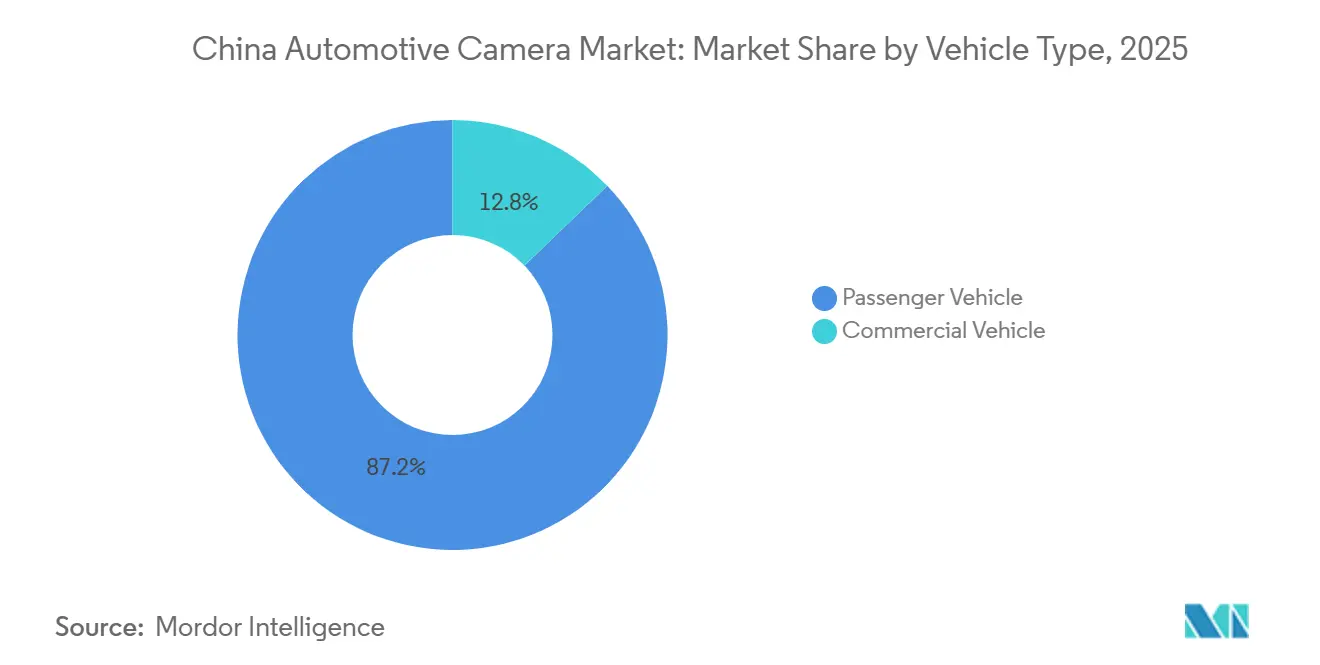
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 87,22% de la participación del mercado de cámaras automotrices en China en 2025, mientras que los vehículos comerciales avanzan a una CAGR del 10,72% hasta 2031, a medida que los operadores de flotas equipan retroactivamente los vehículos comerciales ligeros para reducir las primas de seguros.
- Por tipo de cámara, los módulos de visualización representaron el 69,73% de los ingresos en 2025; los módulos de detección registraron el crecimiento más rápido con una CAGR del 10,73%, impulsados por las mejoras en el mantenimiento de carril y el frenado de emergencia autónomo (AEB).
- Por aplicación, el ADAS representó el 59,64% del tamaño del mercado de cámaras automotrices en China en 2025; el monitoreo del conductor se expande a una CAGR del 10,56% bajo el mandato del MIIT sobre conductores distraídos.
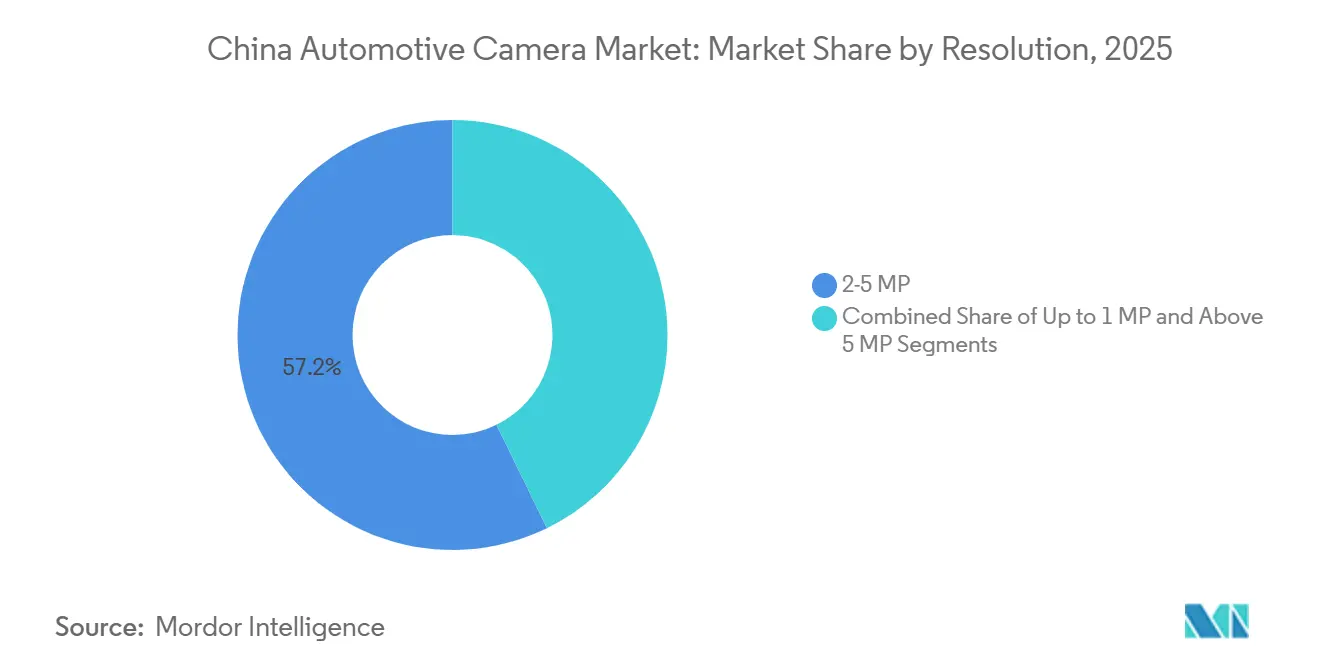
- Por resolución, la banda de 2 a 5 MP mantuvo una participación del 57,24% en 2025, mientras que los sensores de más de 5 MP registran una CAGR del 11,29% a medida que los fabricantes de equipos originales migran a cámaras frontales de 8 MP que leen matrículas a 50 m.
- Por canal de ventas, los sistemas de equipamiento original OEM dominaron con el 82,43% en 2025; el mercado de posventa crece a una CAGR del 10,94% a medida que los talleres de ciudades de Nivel 3 equipan retroactivamente sedanes más antiguos.
- Por ubicación de montaje, las cámaras frontales mantuvieron una participación del 50,51% en 2025; se proyecta que las cámaras interiores registren la CAGR más rápida del 11,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Cámaras Automotrices en China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Penetración del ADAS en China | +2.3% | Nacional, liderado por marcas NEV nacionales en provincias costeras | Mediano plazo (2-4 años) |
| Mandato de Cámaras de Visión Trasera y ADAS | +2.1% | Nacional, con aplicación acelerada en ciudades de Nivel 1 (Pekín, Shanghái, Shenzhen) | Corto plazo (≤ 2 años) |
| Auge de los NEV Impulsando la Demanda de Múltiples Cámaras | +1.9% | Nacional, concentrado en los centros de fabricación de Guangdong, Zhejiang y Jiangsu | Mediano plazo (2-4 años) |
| Algoritmos BEV sin Mapas que Aumentan el Número de Cámaras | +1.7% | Nacional, impulsado por plataformas de vehículos definidos por software | Mediano plazo (2-4 años) |
| Reducción de Costos de Módulos CMOS de 2+ MP | +1.4% | Nacional, con beneficios en la cadena de suministro que se extienden al Sudeste Asiático | Largo plazo (≥ 4 años) |
| Faros ADB/Micro-LED Vinculados a Cámaras | +0.8% | Segmento premium en ciudades de Nivel 1/2, adopción gradual en el mercado masivo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Penetración del ADAS de Nivel 2/2+ en China
Las funciones de Nivel 2 se han vuelto cada vez más estándar en las ventas de automóviles nuevos, ya que las guerras de precios han hecho que los paquetes de control de crucero adaptativo (ACC) y asistencia de mantenimiento de carril (LKA) sean más accesibles en sedanes asequibles. El P7+ de XPeng y el AD Max de Li Auto destacan el cambio de la industria hacia sistemas basados únicamente en visión, que están reemplazando las costosas soluciones de lidar. Esta transición se alinea con los objetivos del Consejo de Estado para los vehículos definidos por software, lo que permite a los proveedores distribuir sus esfuerzos de I+D en mayores volúmenes y reducir los costos unitarios antes de lo previsto.
Mandato Regulatorio de Cámaras de Visión Trasera y ADAS
La aplicación por parte del MIIT de las regulaciones GB 15084 y GB 7258 prohíbe las construcciones solo con espejos, exigiendo que los nuevos vehículos de pasajeros incluyan cámaras traseras y unidades frontales de grado ADAS. Los camiones comerciales también deben cumplir dentro de un plazo más estricto en comparación con regulaciones similares de la UE. En consecuencia, los fabricantes de automóviles están acelerando el abastecimiento de proveedores nacionales. Estos proveedores mantienen existencias certificadas con ISO 26262 dentro de China, lo que reduce los retrasos aduaneros e impulsa una demanda notable a corto plazo.
Auge de los NEV Impulsando la Demanda de Múltiples Cámaras
Las entregas recientes han visto una participación significativa atribuida a los NEV, creando un margen eléctrico que anteriormente no estaba disponible en las plataformas tradicionales de motor de combustión interna (ICE). Este cambio subraya la creciente adopción de los NEV en el mercado automotriz, impulsada por los avances tecnológicos y la demanda de los consumidores de soluciones de movilidad sostenible. Los acabados de nivel medio ahora cuentan con el conjunto de 12 cámaras "God's Eye" de BYD. Gracias a la estandarización de la carrocería en blanco, los costos de instalación han disminuido, lo que ha generado un aumento en los pedidos pendientes en Sunny Optical y OFILM. La reducción de costos y el aumento de la adopción de sistemas de cámaras avanzados subrayan la evolución de la dinámica de la cadena de suministro automotriz, con proveedores como Sunny Optical y OFILM beneficiándose de una mayor demanda.
Surgimiento de Faros ADB/Micro-LED Vinculados a Cámaras
Las nuevas regulaciones de transporte de China han aprobado los faros de haz adaptativo, que utilizan una cámara orientada hacia adelante para ajustar dinámicamente el haz y evitar deslumbrar al tráfico en sentido contrario. Estos faros avanzados están diseñados para mejorar la seguridad vial al mejorar la visibilidad para los conductores y reducir el deslumbramiento para los vehículos en sentido contrario. Demostrando su eficacia, la Matrix LED de Audi y los prototipos locales de micro-LED han mostrado promesas en la reducción de accidentes nocturnos. Este avance tecnológico también ha influido en la industria de seguros, ya que las aseguradoras ahora ofrecen primas reducidas en los modelos que cumplen con estos innovadores sistemas de iluminación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Sensores de 8+ MP | -1.2% | Nacional, concentrado en ciudades de Nivel 2/3 con compradores sensibles al precio | Mediano plazo (2-4 años) |
| Costos de Ciberseguridad y Privacidad de Datos | -1.1% | Nacional, con aplicación más estricta en Pekín, Shanghái y Guangdong | Corto plazo (≤ 2 años) |
| Desafíos de Fiabilidad en Condiciones Climáticas Adversas | -0.9% | Provincias del norte (Heilongjiang, Liaoning) y regiones costeras con fuertes lluvias | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Suministro de Óptica de Precisión | -0.7% | Nacional, que afecta a todos los fabricantes de equipos originales que dependen de elementos ópticos importados de Alemania y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Precio de Venta Promedio de los Sensores de Más de 8 MP y el Procesador de Señal de Imagen que Limitan la Adopción en el Segmento Medio
Las fábricas de semiconductores, priorizando la demanda de silicio de 7 nm, están haciendo que los sensores de 8 MP sean significativamente más costosos que sus equivalentes de 2 MP. Esta disparidad de costos se debe principalmente a la limitada capacidad de producción asignada a sensores de mayor resolución, ya que las fábricas se centran en satisfacer la creciente demanda de tecnología de silicio avanzada utilizada en teléfonos inteligentes y otros dispositivos. Las marcas que apuntan a modelos por debajo de 15.000 USD están postergando la introducción de sensores de 8 MP, anticipando una caída en los precios de venta promedio (ASP) a medida que entre en línea nueva capacidad. El retraso en la adopción de sensores de 8 MP refleja una decisión estratégica para equilibrar la eficiencia de costos con la competitividad del mercado en el segmento económico.
Cuellos de Botella en el Suministro de Óptica de Precisión que Aumentan los Plazos de Entrega
Solo un número limitado de fundiciones globales produce lentes asféricas de grado automotriz. Recientemente, los plazos de entrega han aumentado a medida que la demanda de teléfonos inteligentes continúa consumiendo la capacidad disponible. Aunque se espera que la nueva planta de Yuyao de Sunny Optical comience operaciones pronto, lograr la plena calificación AEC-Q100 llevará tiempo. Como resultado, se anticipa que el alivio en la cadena de suministro se retrasará.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Flotas Comerciales Adoptan las Cámaras
El tamaño del mercado de cámaras automotrices en China para vehículos de pasajeros representó una participación del 87,22% en 2025. El segmento de pasajeros está impulsado por compradores de sedanes y SUV que buscan seguridad de Nivel 2 a precios de mercado masivo. Las empresas de logística están equipando retroactivamente los vehículos comerciales ligeros, impulsando un crecimiento significativo en las flotas comerciales a una CAGR del 10,72% hasta 2031. Este movimiento no solo les asegura descuentos sustanciales en seguros, sino que también garantiza el cumplimiento de las próximas regulaciones de eliminación de espejos.
Los fabricantes de NEV están impulsando la rápida expansión del subsegmento de sedanes al incluir ADAS sin costo adicional. Mientras tanto, los SUV dominan el mercado de pasajeros, gracias a su mayor altura de conducción y amplios tableros que presentan de manera prominente vistas de cámara de 360 grados. Los camiones de más de 12 toneladas ahora se integran de fábrica con cámaras traseras y laterales para cumplir con los estándares de registro provincial. Además, el mercado de posventa está mejorando el ciclo de vida de los camiones pesados con kits de instalación retroactiva a precios competitivos.
Por Tipo de Cámara: Las Cámaras de Detección Ganan Terreno
Las cámaras de visualización generaron el 69,73% de los ingresos de 2025, ya que cada vehículo requiere al menos una unidad de visión trasera. Los módulos de detección, sin embargo, registran una CAGR del 10,73% a medida que el C-NCAP otorga puntos adicionales por el frenado de emergencia autónomo (AEB) nocturno para peatones, lo que obliga a los fabricantes de equipos originales a añadir unidades de rango dinámico alto (HDR) de ≥3 MP en la parte delantera.
La demanda del mercado de posventa sigue inclinándose hacia kits de visualización de bajo costo con precios inferiores a 60 USD, mientras que los programas de fabricantes de equipos originales integran cámaras de doble función de 5 MP que combinan vistas panorámicas y alimentan redes neuronales. La "Cámara Inteligente" de Valeo, que combina un sensor de imagen de 5 MP con inteligencia artificial integrada, elimina una unidad de control electrónico (ECU) y 1,2 kg de cableado, reduciendo así tanto el presupuesto de costos como el de peso simultáneamente.
Por Aplicación: El Monitoreo del Conductor Crece Rápidamente
Las funciones ADAS entregaron el 59,64% del valor de 2025, ancladas por el sistema de advertencia de colisión frontal (FCW), la asistencia de mantenimiento de carril (LKA) y el control de crucero adaptativo (ACC), que vienen de serie en el 68% de los automóviles nuevos. Se espera que el monitoreo del conductor crezca a una CAGR del 10,56% porque, para enero de 2027, el MIIT aplicará la detección de distracción, lo que podría afectar a millones de unidades anualmente.
Los operadores de transporte por aplicación ahora están obligados a instalar cámaras en la cabina, lo que pone de relieve una creciente demanda de monitoreo en cabina a pesar de las preocupaciones sobre la privacidad. En los garajes de ciudades de Nivel 1, donde los anchos de los bordillos se han reducido, las cámaras de estacionamiento están evolucionando de cuatro a seis módulos. Este cambio tiene como objetivo abordar los puntos ciegos, lo que lleva a los fabricantes de equipos originales a estandarizar la posición de las cámaras en los guardabarros laterales.
Por Resolución: El Segmento Premium Migra a 8 MP
El nivel de 2 a 5 MP capturó el 57,24% de los envíos de 2025, logrando un equilibrio entre claridad y costo. Sin embargo, se espera que los sensores de más de 5 MP registren una CAGR del 11,29%, ya que marcas como NIO despliegan cámaras frontales de 8 MP que pueden reconocer matrículas a 50 m en condiciones de poca luz.
En el mercado chino de cámaras automotrices, la demanda de unidades de 8 MP supera la oferta, creando un desequilibrio significativo entre oferta y demanda. El segmento de alta gama está liderado por el OX03C de OmniVision y el IMX728 de Sony, que juntos ostentan una participación de mercado considerable. Ambos modelos cuentan con calificaciones AEC-Q100 Grado 2, garantizando un rendimiento confiable en temperaturas extremas de -40 °C a +105 °C. Esta fiabilidad en condiciones extremas hace que estos modelos sean muy solicitados, contribuyendo aún más a la brecha entre oferta y demanda en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas: El Mercado de Posventa Gana Impulso
Los programas de equipamiento original OEM representaron el 82,43% de las ventas de 2025, ya que la calibración de fábrica garantiza el cumplimiento de la norma ISO 26262. Sin embargo, el mercado de posventa crece a una CAGR del 10,94%, ya que los sedanes de siete años en ciudades de Nivel 3 instalan retroactivamente kits de 150 a 300 USD para cumplir con los mandatos municipales de estacionamiento y satisfacer a las aseguradoras de alquiler entre particulares.
En China, las oficinas provinciales de inspección ahora exigen prueba de alineación precisa. Este mandato obliga a los talleres pequeños a invertir en costosos equipos de calibración o a abandonar el mercado. La creciente rigurosidad de estas regulaciones está remodelando el panorama competitivo, favoreciendo a los actores más grandes con los recursos para cumplir. Además, las flotas de transporte por aplicación están adquiriendo hardware de cámaras OEM pero externalizando la instalación a centros de terceros. Esta estrategia les ayuda a reducir el tiempo de inactividad y pone de relieve una tendencia creciente en el mercado de cámaras automotrices, impulsada por la creciente adopción de sistemas avanzados de asistencia al conductor (ADAS) y la necesidad de soluciones eficientes de gestión de flotas.
Por Ubicación de Montaje: Las Cámaras Interiores se Disparan
Los módulos orientados hacia adelante mantuvieron una participación del 50,51% en 2025 debido a los requisitos de cinco estrellas del C-NCAP. Se proyecta que las cámaras interiores registren la CAGR más rápida del 11,12% porque la norma del MIIT sobre conductores distraídos está programada para entrar en vigor en 2027, a pesar de que el 34% de los compradores expresa preocupaciones sobre la privacidad.
Para lograr cabinas más silenciosas y mejorar la eficiencia de combustible en autopistas, las cámaras laterales están haciendo la transición de espejos tradicionales a guardabarros. Mientras tanto, para abordar las preocupaciones sobre el estacionamiento con poca luz, las unidades traseras ahora están estandarizadas a resoluciones más altas. Además, algunos proveedores están introduciendo módulos frontales emparejados de gran angular y teleobjetivo. Estas innovaciones consolidan el reconocimiento de carriles y señales en una sola ECU, lo que resulta en una reducción del peso del arnés.
Análisis Geográfico
El mercado chino de cámaras automotrices ha experimentado un crecimiento significativo, con una parte sustancial del gasto concentrada en ciudades de Nivel 1, como Pekín, Shanghái y Shenzhen. Estas ciudades fueron las primeras en implementar el mandato de visión trasera del MIIT, y los fabricantes de automóviles han introducido los conjuntos de Nivel 2 como equipamiento estándar. Las tasas de instalación de cámaras para las ventas de automóviles nuevos en estas áreas son excepcionalmente altas, impulsadas por la popularidad de los Vehículos de Nueva Energía (NEV) y la expectativa de la vista panorámica de estacionamiento como característica estándar. Además, las oficinas de tráfico de Nivel 1 requieren evidencia en video para las reclamaciones de accidentes, lo que lleva a las flotas de transporte por aplicación a equipar retroactivamente sus vehículos con cámaras en cabina y laterales poco después de la incorporación del vehículo. Las marcas automotrices premium están localizando operaciones en estas ciudades para acelerar los ciclos de validación por aire, que los reguladores municipales supervisan de cerca para el cumplimiento de la ciberseguridad. Empresas como Sunny Optical, Desay SV y Bosch han establecido líneas de calibración de 24 horas en Suzhou y Changchun para abordar eficientemente los pedidos pendientes en estas regiones.
Las provincias costeras como Guangdong, Zhejiang y Jiangsu están emergiendo como áreas clave de crecimiento. Estas provincias albergan una parte significativa de la capacidad de ensamblaje de NEV de China y atraen a proveedores de módulos de 2 a 5 MP, que se integran directamente en las plantas de ensamblaje sin requerir documentación de importación. Los subsidios provinciales para los NEV producidos localmente están acelerando las tasas de adopción de los fabricantes de equipos originales y sosteniendo el crecimiento de los envíos, incluso a medida que los subsidios nacionales disminuyen. Los gobiernos locales también están agilizando los procesos al eximir pruebas específicas para los sistemas de cámaras laterales sin espejos, reduciendo los ciclos de homologación para los exportadores que apuntan a los mercados de la ASEAN. La logística eficiente, respaldada por aduanas de carril rápido en los puertos de Ningbo y Yantian, ayuda a mantener precios competitivos para los sensores, reforzando las ventajas de costo de las regiones costeras.
En las provincias del norte como Heilongjiang y Liaoning, la adopción es más lenta pero aún notable. Los duros inviernos de la región han aumentado la demanda de limpiadores de lentes ultrasónicos, que reducen las reclamaciones de garantía relacionadas con la niebla. En las ciudades interiores de Nivel 3, donde los vehículos tienden a ser más antiguos, la actividad de instalación retroactiva está en aumento. Los talleres pequeños ofrecen paquetes asequibles para cámaras traseras y pantallas, superando significativamente en precio a los concesionarios. Sin embargo, las nuevas regulaciones que exigen certificados de calibración de terceros han aumentado los costos de cumplimiento, favoreciendo a las cadenas más grandes que pueden absorber el gasto de equipos de alineación avanzados. Las restricciones de suministro son más pronunciadas en estos mercados interiores, ya que los envíos de óptica de precisión desde las fábricas costeras enfrentan plazos de entrega extendidos. A pesar de estos desafíos, los volúmenes del mercado de posventa en estas regiones se están expandiendo de manera constante, impulsados por las flotas de logística que instalan retroactivamente kits de vista panorámica para asegurar descuentos en seguros de transportistas regionales.
Panorama Competitivo
El mercado chino de cámaras automotrices está moderadamente concentrado, con actores líderes como Sunny Optical, ZF Friedrichshafen AG, Denso Corporation, Continental y Bosch que mantienen una participación de mercado combinada significativa [1]. Los líderes nacionales han logrado escala a través de la integración vertical del vidrio óptico y el empaquetado CMOS, reduciendo los precios de venta promedio (ASP) y llevando a los proveedores globales de Nivel 1 a establecer instalaciones de fabricación en ubicaciones clave, como Suzhou y Changchun.
Las oportunidades de crecimiento se centran en la instalación retroactiva de vehículos comerciales y los kits de Sistema de Monitoreo del Conductor (DMS) para el mercado de posventa, particularmente en regiones donde los actores establecidos carecen de redes de mantenimiento sólidas. Las asociaciones de Freetech con las oficinas de transporte locales para instalaciones subsidiadas destacan este enfoque estratégico. La competencia se intensifica en torno a la tecnología de inteligencia artificial en el dispositivo, con avances como el eficiente chip de visión de BYD Semiconductor que permite a los acabados de nivel medio adoptar la percepción de Vista de Pájaro (BEV) sin mapas sin requerir placas de cómputo separadas [2].
La expansión de capacidad plantea riesgos de sobreoferta a medida que la producción de módulos nacionales continúa creciendo. Mientras tanto, empresas como Sony y OmniVision están integrándose hacia adelante en módulos, alterando la dinámica de negociación de la industria. Además, Bosch, Valeo y Continental mantienen una posición dominante en patentes relacionadas con el Haz de Conducción Adaptativo (ADB) vinculado a cámaras y la limpieza ultrasónica de lentes, creando desafíos de licencias para los nuevos participantes[3].
Líderes de la Industria de Cámaras Automotrices en China
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Sunny Optical Technology (Group) Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Horizon Continental Technology Shanghai Co., Ltd. (neueHCT), una empresa conjunta de tecnología de conducción inteligente entre Continental AG y Horizon Robotics, Inc., anunció que su Solución de Cámara Inteligente de Alto Rendimiento HCT Luna, impulsada por la plataforma de cómputo Horizon Journey 6B, ha asegurado un programa de plataforma global de vehículos de pasajeros de un destacado grupo automotriz alemán.
- Junio de 2026: KD anunció que Hinge Technology, un líder con sede en China en arquitectura avanzada de electrónica vehicular, implementó su transceptor óptico KD7251 en un nuevo sistema de cámara automotriz para transmisión de datos a 10 Gb/s. Esta implementación valida la aplicabilidad del transceptor en redes vehiculares del mundo real. El sistema utiliza conectividad óptica para soportar enlaces de datos de cámaras de alta resolución a través de una red troncal de fibra óptica, habilitando arquitecturas zonales y centralizadas.
Alcance del Informe del Mercado de Cámaras Automotrices en China
El informe del mercado de cámaras automotrices en China está segmentado por tipo de vehículo (vehículo de pasajeros y vehículo comercial), tipo de cámara (visualización y detección), aplicación (ADAS, estacionamiento y vista panorámica, y monitoreo del conductor), resolución (hasta 1 MP, 2-5 MP y superior a 5 MP), canal de ventas (equipamiento original OEM y posventa), ubicación de montaje (frontal, trasera, lateral e interior/cabina). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Vehículo de Pasajeros | Hatchback |
| Sedán | |
| Vehículo Utilitario Deportivo | |
| Vehículo Multipropósito | |
| Vehículo Comercial | Vehículo Comercial Ligero (VCL) |
| Vehículo Comercial Mediano y Pesado (VCMP) |
| Cámara de Visualización |
| Cámara de Detección |
| ADAS |
| Estacionamiento y Vista Panorámica |
| Monitoreo del Conductor |
| Hasta 1 MP |
| 2-5 MP |
| Superior a 5 MP |
| Equipamiento Original OEM |
| Posventa |
| Frontal |
| Trasera |
| Lateral |
| Interior / Cabina |
| Por Tipo de Vehículo | Vehículo de Pasajeros | Hatchback |
| Sedán | ||
| Vehículo Utilitario Deportivo | ||
| Vehículo Multipropósito | ||
| Vehículo Comercial | Vehículo Comercial Ligero (VCL) | |
| Vehículo Comercial Mediano y Pesado (VCMP) | ||
| Por Tipo de Cámara | Cámara de Visualización | |
| Cámara de Detección | ||
| Por Aplicación | ADAS | |
| Estacionamiento y Vista Panorámica | ||
| Monitoreo del Conductor | ||
| Por Resolución | Hasta 1 MP | |
| 2-5 MP | ||
| Superior a 5 MP | ||
| Por Canal de Ventas | Equipamiento Original OEM | |
| Posventa | ||
| Por Ubicación de Montaje | Frontal | |
| Trasera | ||
| Lateral | ||
| Interior / Cabina | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de cámaras automotrices en China para 2031?
Los pronósticos indican 4,51 mil millones de USD impulsados por una CAGR del 10,48% y arquitecturas NEV de múltiples cámaras.
¿Qué segmento de vehículos se expande más rápidamente en cuanto a cámaras?
Las flotas comerciales, especialmente los vehículos comerciales ligeros, registran una CAGR del 10,72% a medida que los operadores instalan retroactivamente sistemas de vista panorámica para reducir los costos de seguros.
¿Qué impulsa la demanda de cámaras en cabina?
La norma del MIIT sobre conductores distraídos de 2027 y los mandatos de las plataformas de transporte por aplicación, a pesar de las continuas preocupaciones sobre la privacidad entre los compradores.
¿Por qué los sensores de 8 MP siguen siendo costosos en China?
La limitada capacidad de procesador de señal de imagen de 7 nm mantiene los precios de venta promedio de los sensores entre 28 y 35 USD, tres veces más altos que las unidades de 2 MP, retrasando la adopción en el segmento medio.