
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
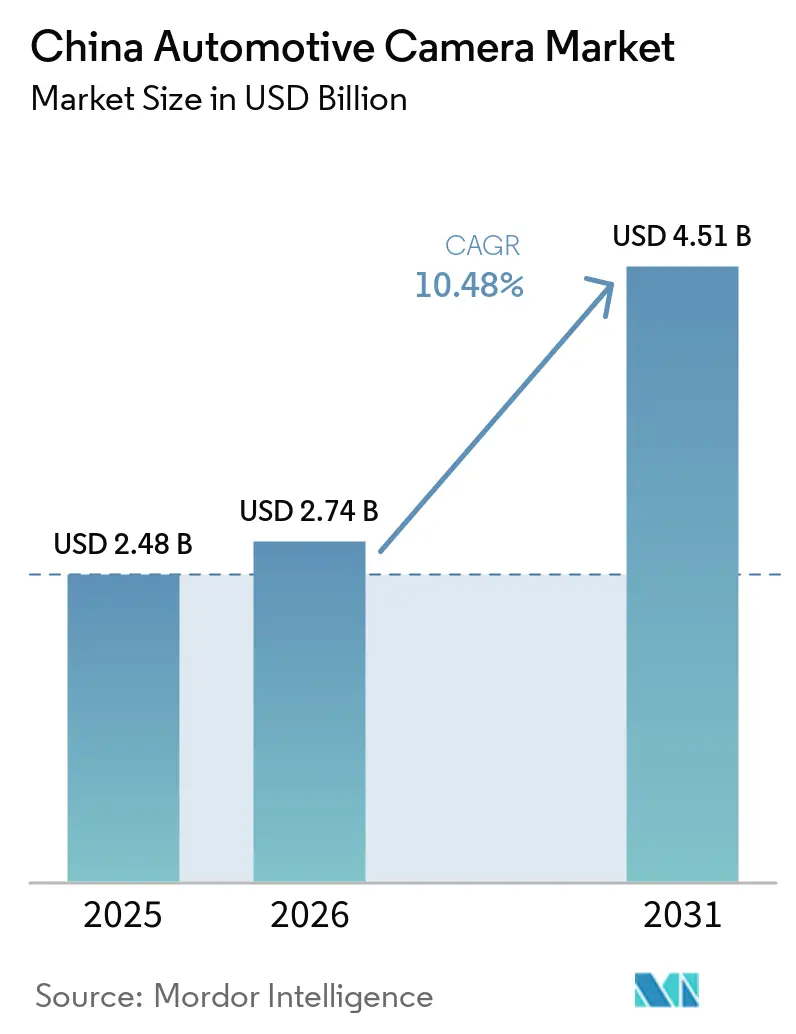
| Taille du marché de l'année de base (2025) | 2.48 Milliards de dollars |
| Taille du Marché (2026) | 2.74 Milliards de dollars |
| Taille du Marché (2031) | 4.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras automobiles en Chine par Mordor Intelligence
La taille du marché des caméras automobiles en Chine était évaluée à 2,48 milliards USD en 2025, est estimée à 2,74 milliards USD en 2026, et devrait atteindre 4,51 milliards USD d'ici 2031, avec un CAGR de 10,48 % de 2026 à 2031. Les nouvelles réglementations de Pékin, qui imposent des caméras de recul et des caméras ADAS, conjuguées à une forte adoption des véhicules à nouvelle énergie (NEV) et à une tendance des constructeurs automobiles vers la perception sans cartographie, ont entraîné une augmentation significative des installations de caméras. Les berlines de milieu de gamme disposent désormais de jusqu'à 12 caméras, contre seulement quelques unités par le passé. Les grandes marques nationales, notamment BYD, NIO, XPeng et Li Auto, équipent plusieurs de leurs modèles de suites standard de 11 caméras. Cette avancée leur permet d'utiliser des algorithmes de vue à vol d'oiseau (BEV) sans lidar, raccourcissant ainsi les délais de remboursement de leurs fournisseurs. En réponse, les fournisseurs mondiaux de rang 1 ont commencé à localiser leur production et à collaborer avec des partenaires chinois sur la conception de modules. Cependant, ils font face à des pressions sur les coûts de la part des acteurs locaux, tels que Sunny Optical, OFILM et Desay SV, qui ont considérablement étendu leur capacité de production.
Points clés du rapport
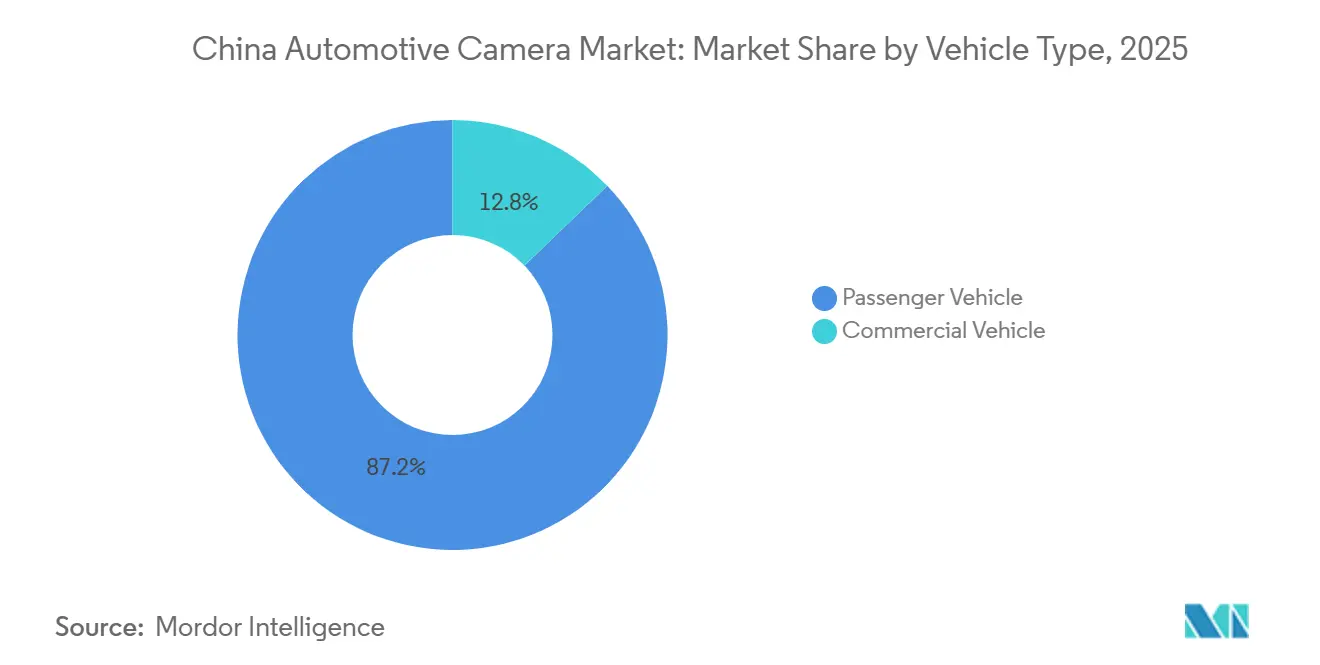
- Par type de véhicule, les voitures particulières ont dominé avec 87,22 % de la part du marché des caméras automobiles en Chine en 2025, tandis que les véhicules commerciaux progressent à un CAGR de 10,72 % jusqu'en 2031, les opérateurs de flottes équipant rétroactivement les véhicules utilitaires légers pour réduire les primes d'assurance.
- Par type de caméra, les modules de vision ont représenté 69,73 % du chiffre d'affaires en 2025 ; les modules de détection ont enregistré la croissance la plus rapide avec un CAGR de 10,73 %, portés par les mises à niveau du maintien de voie et de l'AEB.
- Par application, l'ADAS a représenté 59,64 % de la taille du marché des caméras automobiles en Chine en 2025 ; la surveillance du conducteur se développe à un CAGR de 10,56 % dans le cadre du mandat du MIIT sur les conducteurs inattentifs.
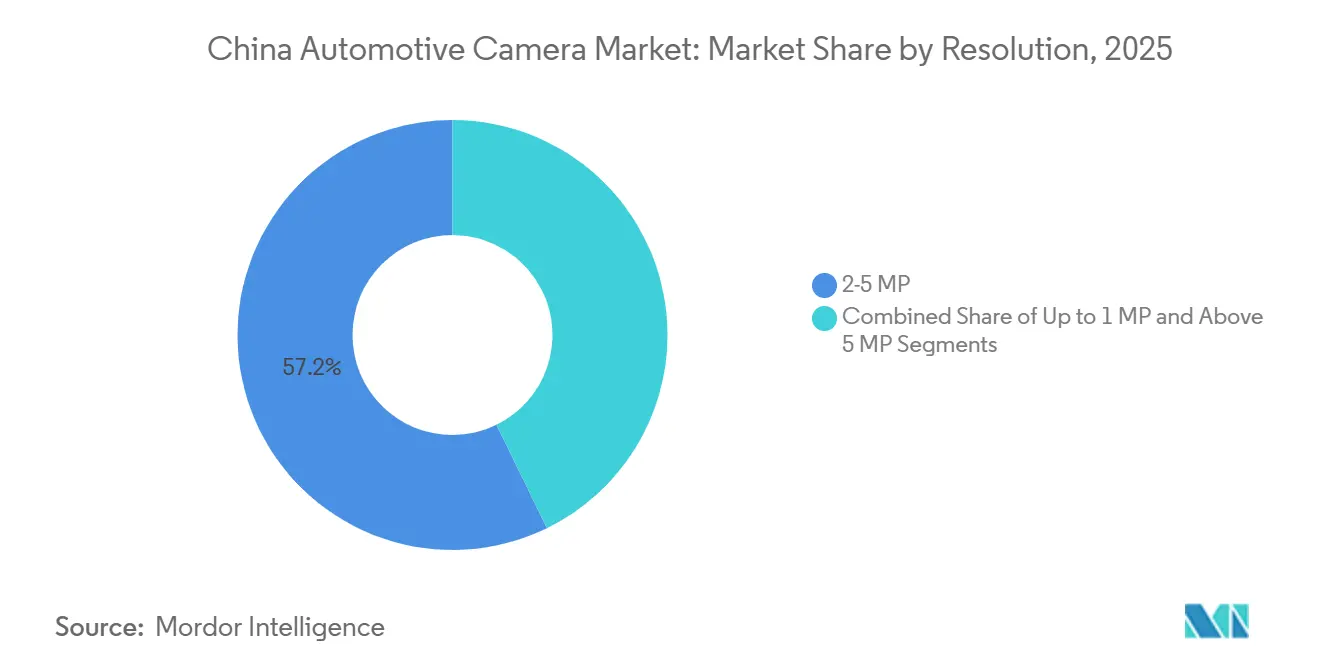
- Par résolution, la gamme 2–5 MP a détenu 57,24 % de part en 2025, tandis que les capteurs au-dessus de 5 MP affichent un CAGR de 11,29 % à mesure que les équipementiers migrent vers des caméras frontales de 8 MP capables de lire les plaques à 50 m.
- Par canal de vente, les systèmes d'équipement d'origine ont dominé à 82,43 % en 2025 ; le marché secondaire croît à un CAGR de 10,94 % alors que les ateliers des villes de rang 3 équipent rétroactivement les berlines plus anciennes.
- Par emplacement de montage, les caméras frontales ont détenu 50,51 % de part en 2025 ; les caméras intérieures devraient afficher le CAGR le plus rapide de 11,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des caméras automobiles en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration rapide de l'ADAS en Chine | +2.3% | National, porté par les marques NEV nationales dans les provinces côtières | Moyen terme (2-4 ans) |
| Obligation de caméras de recul et ADAS | +2.1% | National, avec une application accélérée dans les villes de rang 1 (Pékin, Shanghai, Shenzhen) | Court terme (≤ 2 ans) |
| Essor des NEV stimulant la demande de caméras multiples | +1.9% | National, concentré dans les pôles de fabrication du Guangdong, du Zhejiang et du Jiangsu | Moyen terme (2-4 ans) |
| Algorithmes BEV sans cartographie augmentant le nombre de caméras | +1.7% | National, porté par les plateformes de véhicules à définition logicielle | Moyen terme (2-4 ans) |
| Réduction des coûts des modules CMOS de 2+ MP | +1.4% | National, avec des bénfices de la chaîne d'approvisionnement rayonnant vers l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Phares ADB/Micro-LED liés aux caméras | +0.8% | Segment premium dans les villes de rang 1/2, adoption progressive sur le marché de masse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration rapide de l'ADAS de niveau 2/2+ en Chine
Les fonctionnalités de niveau 2 sont devenues de plus en plus standard dans les ventes de nouvelles voitures, car les guerres de prix ont rendu les offres groupées ACC et LKA plus accessibles dans les berlines abordables. La P7+ de XPeng et l'AD Max de Li Auto illustrent le virage du secteur vers les systèmes à vision uniquement, qui remplacent les solutions lidar coûteuses. Cette transition s'aligne sur les objectifs du Conseil d'État pour les véhicules à définition logicielle, permettant aux fournisseurs de répartir leurs efforts de R&D sur des volumes plus importants et de réduire les coûts unitaires avant le calendrier prévu.
Obligation réglementaire de caméras de recul et ADAS
L'application par le MIIT des réglementations GB 15084 et GB 7258 interdit les constructions sans rétroviseurs uniquement, exigeant que les nouveaux véhicules particuliers incluent des caméras de recul et des unités frontales de qualité ADAS. Les camions commerciaux doivent également se conformer dans un délai plus court par rapport aux réglementations européennes similaires. Par conséquent, les constructeurs automobiles accélèrent leur approvisionnement auprès des fournisseurs nationaux. Ces fournisseurs maintiennent des stocks certifiés ISO 26262 en Chine, ce qui réduit les délais de dédouanement et génère une demande notable à court terme.
L'essor des NEV stimule la demande de caméras multiples
Les livraisons récentes ont vu une part significative attribuée aux NEV, créant une marge électrique qui était auparavant indisponible sur les plateformes ICE traditionnelles. Ce changement souligne l'adoption croissante des NEV sur le marché automobile, portée par les avancées technologiques et la demande des consommateurs pour des solutions de mobilité durable. Les finitions de milieu de gamme disposent désormais de la suite de 12 caméras « God's Eye » de BYD. Grâce à la standardisation de la carrosserie en blanc, les coûts d'installation ont diminué, entraînant une augmentation des carnets de commandes chez Sunny Optical et OFILM. La réduction des coûts et l'adoption accrue de systèmes de caméras avancés soulignent l'évolution de la dynamique de la chaîne d'approvisionnement automobile, avec des fournisseurs comme Sunny Optical et OFILM bénéficiant d'une demande accrue.
Émergence des phares ADB/Micro-LED liés aux caméras
Les nouvelles réglementations de transport en Chine ont approuvé les phares à faisceau adaptatif, qui utilisent une caméra orientée vers l'avant pour ajuster dynamiquement le faisceau afin d'éviter d'éblouir la circulation venant en sens inverse. Ces phares avancés sont conçus pour améliorer la sécurité routière en améliorant la visibilité pour les conducteurs tout en réduisant l'éblouissement pour les véhicules venant en sens inverse. Démontrant leur efficacité, les phares Matrix LED d'Audi et les prototypes micro-LED locaux ont montré des résultats prometteurs dans la réduction des accidents nocturnes. Cette avancée technologique a également influencé le secteur des assurances, les assureurs offrant désormais des primes réduites sur les modèles conformes équipés de ces systèmes d'éclairage innovants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des capteurs de 8+ MP | -1.2% | National, concentré dans les villes de rang 2/3 avec des acheteurs sensibles aux prix | Moyen terme (2-4 ans) |
| Coûts liés à la cybersécurité et à la confidentialité des données | -1.1% | National, avec une application plus stricte à Pékin, Shanghai et dans le Guangdong | Court terme (≤ 2 ans) |
| Défis de fiabilité par temps difficile | -0.9% | Provinces du nord (Heilongjiang, Liaoning) et régions côtières à fortes précipitations | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans l'approvisionnement en optique de précision | -0.7% | National, affectant tous les équipementiers dépendant d'éléments optiques allemands et japonais importés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix de vente moyen élevé des capteurs au-dessus de 8 MP et ISP limitant l'adoption dans le segment intermédiaire
Les fonderies, qui privilégient la demande de silicium 7 nm, rendent les capteurs de 8 MP nettement plus coûteux que leurs homologues de 2 MP. Cette disparité de coûts est principalement due à la capacité de production limitée allouée aux capteurs haute résolution, les fonderies se concentrant sur la satisfaction de la demande croissante de technologie silicium avancée utilisée dans les smartphones et autres appareils. Les marques visant des modèles à moins de 15 000 USD retardent l'introduction des capteurs de 8 MP, anticipant une baisse des prix de vente moyens (ASP) à mesure que de nouvelles capacités entrent en ligne. Le retard dans l'adoption des capteurs de 8 MP reflète une décision stratégique visant à équilibrer l'efficacité des coûts et la compétitivité sur le marché dans le segment d'entrée de gamme.
Goulots d'étranglement dans l'approvisionnement en optique de précision allongeant les délais de livraison
Seul un nombre limité de fonderies mondiales produisent des lentilles asphériques de qualité automobile. Récemment, les délais de livraison ont augmenté car la demande de smartphones continue de consommer la capacité disponible. Bien que la nouvelle usine de Yuyao de Sunny Optical devrait bientôt commencer ses opérations, l'obtention de la qualification complète AEC-Q100 prendra du temps. Par conséquent, le soulagement de la chaîne d'approvisionnement devrait être retardé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les flottes commerciales adoptent les caméras
La taille du marché des caméras automobiles en Chine pour les véhicules particuliers représentait une part de 87,22 % en 2025. Le segment des véhicules particuliers est porté par les acheteurs de berlines et de SUV recherchant la sécurité de niveau 2 à des prix accessibles. Les entreprises de logistique équipent rétroactivement les véhicules utilitaires légers, stimulant une croissance significative dans les flottes commerciales à un CAGR de 10,72 % jusqu'en 2031. Cette démarche leur permet non seulement d'obtenir des réductions d'assurance substantielles, mais aussi d'assurer la conformité avec les réglementations à venir sur la suppression des rétroviseurs.
Les fabricants de NEV stimulent l'expansion rapide du sous-segment des berlines en intégrant l'ADAS sans coût supplémentaire. Pendant ce temps, les SUV dominent le marché des véhicules particuliers, grâce à leur hauteur de caisse élevée et leurs tableaux de bord spacieux qui mettent en valeur les vues à 360 degrés. Les camions de plus de 12 tonnes sont désormais intégrés en usine avec des caméras arrière et latérales pour répondre aux normes d'immatriculation provinciales. De plus, le marché secondaire améliore le cycle de vie des poids lourds avec des kits de rétrofit à prix compétitifs.


Par type de caméra : les caméras de détection gagnent du terrain
Les caméras de vision ont généré 69,73 % du chiffre d'affaires de 2025, car chaque véhicule nécessite au moins une unité de recul. Les modules de détection enregistrent néanmoins un CAGR de 10,73 % car le C-NCAP attribue des points bonus pour l'AEB piétons nocturne, obligeant les équipementiers à ajouter des unités HDR ≥3 MP à l'avant.
La demande du marché secondaire reste orientée vers des kits de vision à faible coût à moins de 60 USD, tandis que les programmes des équipementiers intègrent des caméras double fonction de 5 MP qui assemblent des vues panoramiques et alimentent des réseaux neuronaux. La « Smart Camera » de Valeo, qui combine un capteur de 5 MP avec une IA embarquée, élimine un ECU et 1,2 kg de câblage, réduisant ainsi simultanément les budgets de coût et de poids.
Par application : la surveillance du conducteur progresse rapidement
Les fonctions ADAS ont représenté 59,64 % de la valeur de 2025, ancrées par le FCW, le LKA et l'ACC, qui sont fournis en standard sur 68 % des nouvelles voitures. La surveillance du conducteur devrait croître à un CAGR de 10,56 % car, d'ici janvier 2027, le MIIT appliquera la détection de distraction, impactant potentiellement des millions d'unités annuellement.
Les opérateurs de covoiturage sont désormais tenus d'installer des caméras dans l'habitacle, soulignant une demande croissante de surveillance en habitacle malgré les préoccupations en matière de confidentialité. Dans les parkings des villes de rang 1, où les largeurs de trottoir ont diminué, les caméras de stationnement évoluent de quatre à six modules. Ce changement vise à éliminer les angles morts, conduisant les équipementiers à standardiser le positionnement des caméras sur les ailes latérales.
Par résolution : le segment premium migre vers le 8 MP
La gamme 2–5 MP a capturé 57,24 % des expéditions de 2025, trouvant un équilibre entre clarté et coût. Cependant, les capteurs au-dessus de 5 MP devraient afficher un CAGR de 11,29 %, car des marques comme NIO déploient des caméras frontales de 8 MP capables de reconnaître les plaques à 50 m dans des conditions de faible luminosité.
Sur le marché des caméras automobiles en Chine, la demande d'unités de 8 MP dépasse l'offre, créant un déséquilibre significatif entre l'offre et la demande. Le segment haut de gamme est dominé par l'OX03C d'OmniVision et l'IMX728 de Sony, qui détiennent ensemble une part de marché considérable. Les deux modèles affichent des certifications AEC-Q100 Grade 2, garantissant des performances fiables dans des températures extrêmes allant de -40 °C à +105 °C. Cette fiabilité dans des conditions extrêmes rend ces modèles très recherchés, contribuant davantage au déséquilibre offre-demande sur le marché.


Par canal de vente : le marché secondaire gagne du terrain
Les programmes d'équipement d'origine ont représenté 82,43 % des ventes de 2025, la calibration en usine garantissant la conformité ISO 26262. Pourtant, le marché secondaire croît à un CAGR de 10,94 % car des berlines âgées de sept ans dans les villes de rang 3 s'équipent rétroactivement de kits à 150–300 USD pour se conformer aux mandats de stationnement municipaux et satisfaire les assureurs de location entre particuliers.
En Chine, les bureaux d'inspection provinciaux exigent désormais une preuve d'alignement précis. Ce mandat oblige les petits garages à investir dans des équipements de calibration coûteux ou à quitter le marché. La rigueur croissante de ces réglementations remodèle le paysage concurrentiel, favorisant les acteurs plus importants disposant des ressources nécessaires pour se conformer. De plus, les flottes de covoiturage achètent du matériel de caméra d'équipement d'origine mais externalisent l'installation à des centres tiers. Cette stratégie les aide à réduire les temps d'arrêt et met en évidence une tendance croissante sur le marché des caméras automobiles, portée par l'adoption croissante des systèmes d'aide à la conduite avancés (ADAS) et la nécessité de solutions efficaces de gestion de flotte.
Par emplacement de montage : les caméras intérieures en forte hausse
Les modules orientés vers l'avant détenaient une part de 50,51 % en 2025 en raison des exigences cinq étoiles du C-NCAP. Les caméras intérieures devraient afficher le CAGR le plus rapide de 11,12 % car la règle du MIIT sur les conducteurs inattentifs est prévue pour entrer en vigueur en 2027, malgré 34 % des acheteurs exprimant des préoccupations en matière de confidentialité.
Pour obtenir des habitacles plus silencieux et améliorer l'efficacité énergétique sur autoroute, les caméras latérales passent des rétroviseurs traditionnels aux ailes. Pendant ce temps, pour répondre aux préoccupations concernant le stationnement en faible luminosité, les unités arrière sont désormais standardisées à des résolutions plus élevées. De plus, certains fournisseurs introduisent des modules frontaux jumelés grand angle et téléobjectif. Ces innovations consolident la reconnaissance des voies et des panneaux dans un seul ECU, entraînant une réduction du poids du faisceau de câbles.
Analyse géographique
Le marché des caméras automobiles en Chine a connu une croissance significative, avec une part substantielle des dépenses concentrée dans les villes de rang 1, telles que Pékin, Shanghai et Shenzhen. Ces villes ont été les premières à mettre en œuvre le mandat de caméra de recul du MIIT, et les constructeurs automobiles ont introduit des suites de niveau 2 comme équipement standard. Les taux d'équipement en caméras pour les ventes de nouvelles voitures dans ces zones sont exceptionnellement élevés, portés par la popularité des véhicules à nouvelle énergie (NEV) et l'attente de la vue panoramique de stationnement comme fonctionnalité standard. De plus, les bureaux de circulation de rang 1 exigent des preuves vidéo pour les déclarations d'accidents, incitant les flottes de covoiturage à équiper rétroactivement leurs véhicules de caméras en habitacle et latérales peu après l'intégration du véhicule. Les marques automobiles premium localisent leurs opérations dans ces villes pour accélérer les boucles de validation à distance, que les régulateurs municipaux surveillent de près pour la conformité en matière de cybersécurité. Des entreprises comme Sunny Optical, Desay SV et Bosch ont établi des lignes de calibration 24 heures sur 24 à Suzhou et Changchun pour traiter efficacement les arriérés dans ces régions.
Les provinces côtières telles que le Guangdong, le Zhejiang et le Jiangsu émergent comme des zones de croissance clés. Ces provinces accueillent une part significative de la capacité d'assemblage de NEV en Chine et attirent des fournisseurs de modules 2–5 MP, qui sont intégrés directement dans les usines d'assemblage sans nécessiter de documents d'importation. Les subventions provinciales pour les NEV produits localement accélèrent les taux d'adoption des équipementiers et soutiennent la croissance des expéditions, même si les subventions nationales diminuent. Les gouvernements locaux rationalisent également les processus en dispensant de tests spécifiques les systèmes de caméras latérales sans rétroviseur, réduisant les cycles d'homologation pour les exportateurs ciblant les marchés de l'ASEAN. Une logistique efficace, soutenue par des douanes à voie rapide aux ports de Ningbo et Yantian, contribue à maintenir des prix compétitifs pour les capteurs, renforçant les avantages de coût des régions côtières.
Dans les provinces du nord comme le Heilongjiang et le Liaoning, l'adoption est plus lente mais reste notable. Les hivers rigoureux de la région ont accru la demande de nettoyeurs à ultrasons pour objectifs, qui réduisent les réclamations de garantie liées au brouillard. Dans les villes intérieures de rang 3, où les véhicules ont tendance à être plus anciens, l'activité de rétrofit est en hausse. Les petits ateliers proposent des forfaits abordables pour les caméras de recul et les écrans, sous-cotant considérablement les prix des concessionnaires. Cependant, les nouvelles réglementations exigeant des certificats de calibration tiers ont augmenté les coûts de conformité, favorisant les grandes chaînes capables d'absorber les dépenses liées aux équipements d'alignement avancés. Les contraintes d'approvisionnement sont plus prononcées dans ces marchés intérieurs, car les expéditions d'optique de précision depuis les usines côtières font face à des délais de livraison prolongés. Malgré ces défis, les volumes du marché secondaire dans ces régions se développent régulièrement, portés par les flottes logistiques équipant rétroactivement des kits de vue panoramique pour obtenir des réductions d'assurance auprès des transporteurs régionaux.
Paysage concurrentiel
Concentration du Marché
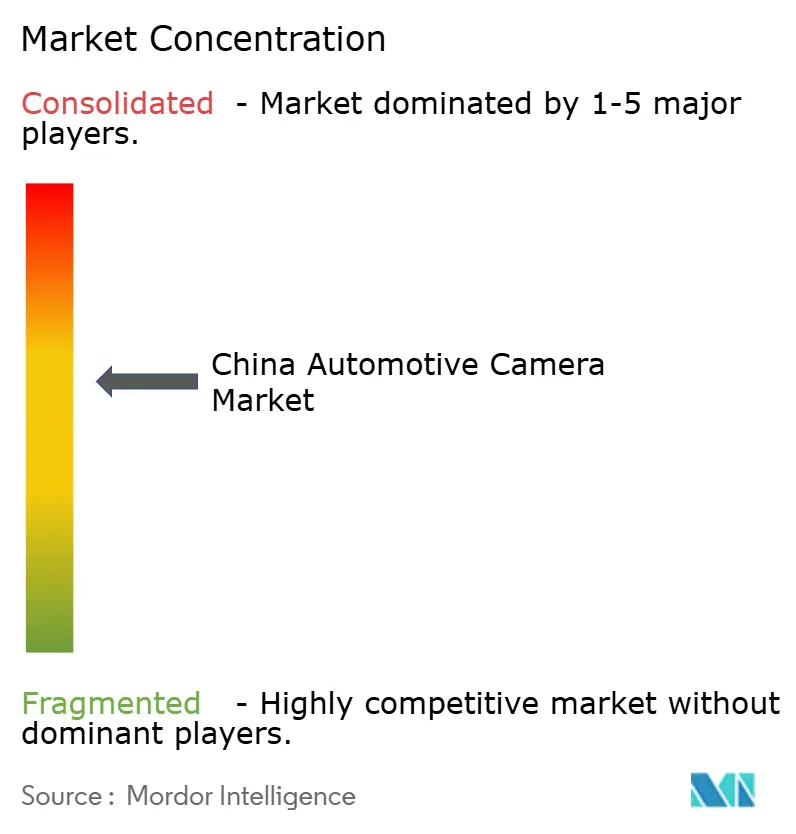
Le marché chinois des caméras automobiles est modérément concentré, avec des acteurs de premier plan tels que Sunny Optical, ZF Friedrichshafen AG, DENSO Corporation, Continental et Bosch détenant une part de marché combinée significative [1]. Les leaders nationaux ont atteint une échelle grâce à l'intégration verticale du verre de lentilles et du conditionnement CMOS, réduisant les prix de vente moyens (ASP) et incitant les fournisseurs mondiaux de rang 1 à établir des installations de fabrication dans des sites clés, tels que Suzhou et Changchun.
Les opportunités de croissance sont centrées sur la modernisation des véhicules commerciaux et les kits de système de surveillance du conducteur (DMS) pour le marché secondaire, en particulier dans les régions où les acteurs établis manquent de réseaux de maintenance robustes. Les partenariats de Freetech avec les bureaux de transport locaux pour des installations subventionnées illustrent cette approche stratégique. La concurrence s'intensifie autour de la technologie d'intelligence artificielle embarquée, avec des avancées telles que la puce de vision efficace de BYD Semiconductor permettant aux finitions de milieu de gamme d'adopter la perception Vue à Vol d'Oiseau (BEV) sans carte de calcul séparée [2].
L'expansion des capacités présente des risques de surproduction à mesure que la production nationale de modules continue de croître. Parallèlement, des entreprises comme Sony et OmniVision s'intègrent en aval dans les modules, modifiant la dynamique de négociation du secteur. De plus, Bosch, Valeo et Continental maintiennent une position dominante sur les brevets liés au Faisceau de Conduite Adaptatif (ADB) couplé aux caméras et au nettoyage ultrasonique des lentilles, créant des défis en matière de licences pour les nouveaux entrants[3].
Leaders du secteur des caméras automobiles en Chine
-
Continental AG
-
DENSO Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Sunny Optical Technology (Group) Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Horizon Continental Technology Shanghai Co., Ltd. (neueHCT), une coentreprise de technologie de conduite intelligente entre Continental AG et Horizon Robotics, Inc., a annoncé que sa solution de caméra intelligente haute performance HCT Luna, alimentée par la plateforme informatique Horizon Journey 6B, a remporté un programme de plateforme mondiale pour véhicules particuliers auprès d'un grand groupe automobile allemand.
- Juin 2026 : KD a annoncé que Hinge Technology, un leader basé en Chine dans l'architecture électronique avancée pour véhicules, a mis en œuvre son émetteur-récepteur optique KD7251 dans un nouveau système de caméra automobile pour la transmission de données à 10 Gb/s. Cette mise en œuvre valide l'applicabilité de l'émetteur-récepteur dans les réseaux embarqués réels. Le système utilise la connectivité optique pour prendre en charge des liaisons de données de caméras haute résolution sur une dorsale à fibre optique, permettant des architectures zonales et centralisées.
Périmètre du rapport sur le marché des caméras automobiles en Chine
Le rapport sur le marché des caméras automobiles en Chine est segmenté par type de véhicule (véhicule particulier et véhicule commercial), type de caméra (vision et détection), application (ADAS, stationnement et vue panoramique, et surveillance du conducteur), résolution (jusqu'à 1 MP, 2-5 MP et au-dessus de 5 MP), canal de vente (équipement d'origine et marché secondaire), emplacement de montage (avant, arrière, latéral et intérieur/habitacle). Les prévisions du marché sont fournies en termes de valeur (USD).
Par type de véhicule
| Véhicule particulier | Citadine |
| Berline | |
| Véhicule utilitaire sport | |
| Véhicule multi-usage | |
| Véhicule commercial | Véhicule utilitaire léger (VUL) |
| Véhicule commercial moyen et lourd (VCM&L) |
Par type de caméra
| Caméra de vision |
| Caméra de détection |
Par application
| ADAS |
| Stationnement et vue panoramique |
| Surveillance du conducteur |
Par résolution
| Jusqu'à 1 MP |
| 2-5 MP |
| Au-dessus de 5 MP |
Par canal de vente
| Équipement d'origine |
| Marché secondaire |
Par emplacement de montage
| Avant |
| Arrière |
| Latéral |
| Intérieur / Habitacle |
| Par type de véhicule | Véhicule particulier | Citadine |
| Berline | ||
| Véhicule utilitaire sport | ||
| Véhicule multi-usage | ||
| Véhicule commercial | Véhicule utilitaire léger (VUL) | |
| Véhicule commercial moyen et lourd (VCM&L) | ||
| Par type de caméra | Caméra de vision | |
| Caméra de détection | ||
| Par application | ADAS | |
| Stationnement et vue panoramique | ||
| Surveillance du conducteur | ||
| Par résolution | Jusqu'à 1 MP | |
| 2-5 MP | ||
| Au-dessus de 5 MP | ||
| Par canal de vente | Équipement d'origine | |
| Marché secondaire | ||
| Par emplacement de montage | Avant | |
| Arrière | ||
| Latéral | ||
| Intérieur / Habitacle | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des caméras automobiles en Chine d'ici 2031 ?
Les prévisions indiquent 4,51 milliards USD portés par un CAGR de 10,48 % et des architectures NEV à caméras multiples.
Quel segment de véhicules connaît la croissance la plus rapide pour les caméras ?
Les flottes commerciales, en particulier les véhicules utilitaires légers, affichent un CAGR de 10,72 % alors que les opérateurs équipent rétroactivement des systèmes de vue panoramique pour réduire les coûts d'assurance.
Qu'est-ce qui stimule la demande de caméras en habitacle ?
La règle du MIIT sur les conducteurs inattentifs de 2027 et les mandats des plateformes de covoiturage, malgré les préoccupations persistantes en matière de confidentialité parmi les acheteurs.
Pourquoi les capteurs de 8 MP sont-ils encore coûteux en Chine ?
La capacité limitée des ISP en 7 nm maintient les prix de vente moyens des capteurs entre 28 et 35 USD, soit trois fois plus élevés que les unités de 2 MP, retardant l'adoption dans le segment intermédiaire.