
Tamaño y Participación del Mercado de Cámaras Automotrices de Canadá
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
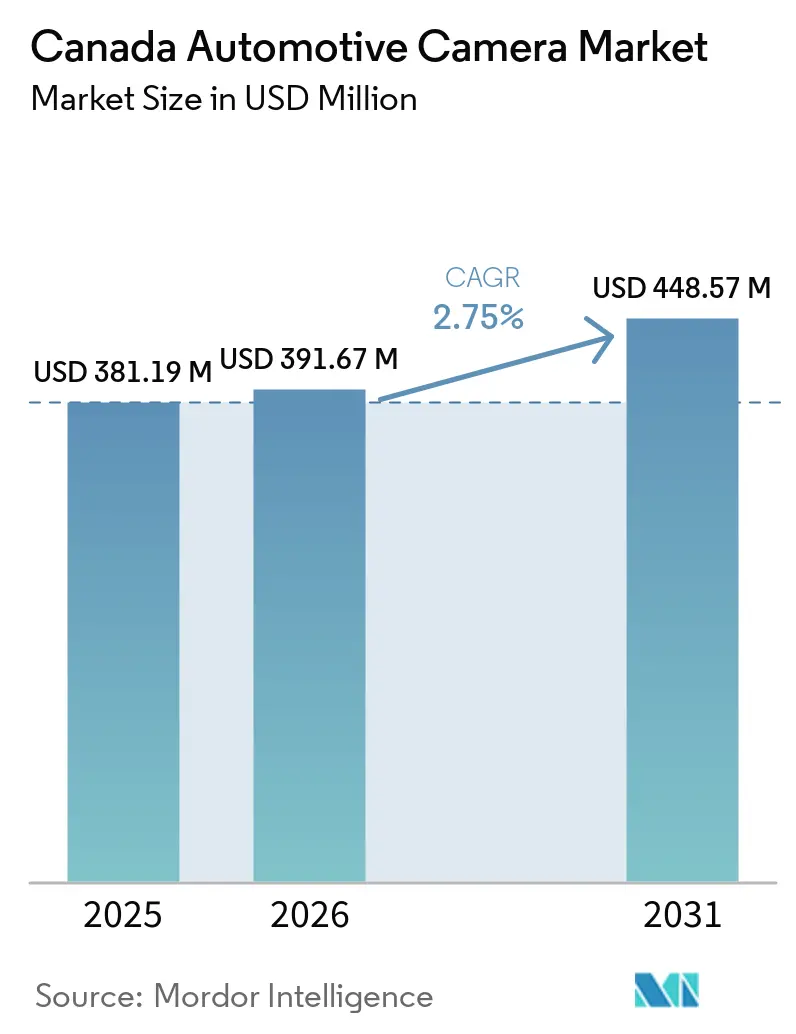
| Tamaño del mercado en el año base (2025) | 381.19 Millones de dólares |
| Tamaño del Mercado (2026) | 391.67 Millones de dólares |
| Tamaño del Mercado (2031) | 448.57 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.75 % |
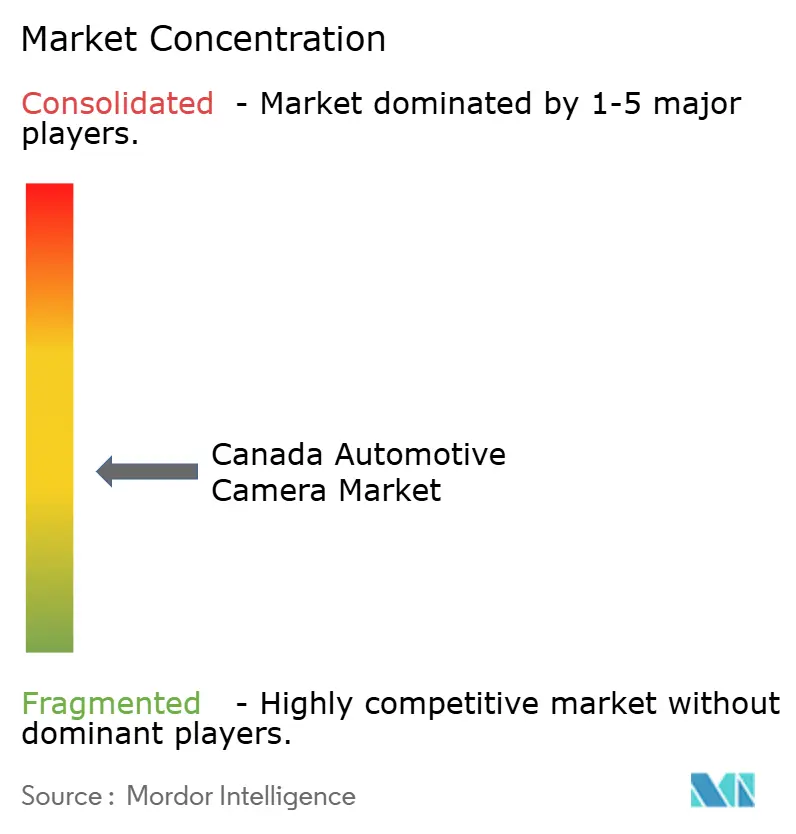
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cámaras Automotrices de Canadá por Mordor Intelligence
El mercado de cámaras automotrices de Canadá fue valorado en 381,19 millones de USD en 2025 y se estima que crecerá desde 391,67 millones de USD en 2026 hasta alcanzar los 448,57 millones de USD en 2031, a una CAGR del 2,75% durante el período de pronóstico (2026-2031). La creación de valor incremental se desplaza ahora desde las unidades de visión trasera impulsadas por regulación hacia los módulos de detección integrados en suites ADAS de Nivel 2+ y superiores. Los fabricantes de automóviles están migrando hacia arquitecturas de percepción basadas únicamente en cámaras que eliminan la necesidad de hardware ultrasónico y de radar. Al mismo tiempo, las aseguradoras ofrecen descuentos en primas a las flotas que instalan cámaras de cabina habilitadas para telemática y cubren los costos de instalación por hasta 2 años. Los programas provinciales de autobuses de cero emisiones de carbono están incorporando matrices de cámaras de 360 grados en sus flotas eléctricas, y los proveedores de primer nivel están aprovechando los créditos fiscales federales y provinciales de I+D para adaptar la óptica a las condiciones de iluminación invernal canadiense. Los obstáculos persistentes incluyen la degradación de imagen inducida por la nieve, que requiere carcasas calefactadas, y la cobertura irregular de 5G, que retrasa el retorno total de la inversión en arquitecturas de cámaras preparadas para V2X.
Conclusiones Clave del Informe
- Por tipo de vehículo, los vehículos de pasajeros representaron el 75,23% de la participación del mercado de cámaras automotrices canadiense en 2025, mientras que se proyecta que los vehículos comerciales registren la CAGR más rápida del 4,28% hasta 2031.
- Por tipo de cámara, las cámaras de visualización lideraron con una participación del 62,07% en 2025, mientras que se proyecta que las cámaras de detección registren una CAGR del 4,31% hasta 2031.
- Por canal de ventas, las instalaciones OEM capturaron una participación del 83,18% en 2025, mientras que se proyecta que las instalaciones posventa muestren la CAGR más alta del 4,74% de 2025 a 2031.
- Por aplicación, ADAS representó el 48,19% del tamaño del mercado de cámaras automotrices canadiense en 2025, mientras que los sistemas de monitoreo del conductor están preparados para crecer a una CAGR del 4,98% durante el horizonte de pronóstico.
- Por resolución, el segmento de 2 a 5 megapíxeles dominó con una participación del 57,22% en 2025; sin embargo, se espera que los sensores de más de 5 megapíxeles escalen a una CAGR del 5,07% hasta 2031.
- Por ubicación de montaje, las cámaras montadas en la parte frontal comandaron una participación del 35,92% en 2025, mientras que se proyecta que las unidades montadas en el interior registren la CAGR más rápida del 4,83% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Cámaras Automotrices de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Tasas de Equipamiento OEM para Suites ADAS L2+/L3 | +0.8% | Nacional, concentrado en las plantas de ensamblaje de Ontario | Mediano plazo (2-4 años) |
| Transición hacia Arquitecturas ADAS Basadas Únicamente en Cámaras en Plataformas de Vehículos Eléctricos | +0.6% | Nacional, liderado por la adopción de vehículos eléctricos en Columbia Británica y Quebec | Mediano plazo (2-4 años) |
| Descuentos en Primas de Seguro Vinculados a Imágenes de Telemática en Cabina | +0.5% | Nacional, más fuerte en Ontario, Quebec y Columbia Británica | Mediano plazo (2-4 años) |
| Aplicación de la Norma de Visibilidad Trasera Obligatoria de Transport Canada | +0.4% | Nacional, con línea base de cumplimiento establecida | Corto plazo (≤ 2 años) |
| Créditos Fiscales de I+D Localizados de Proveedores de Primer Nivel que Desbloquean Módulos de Cámara Personalizados | +0.4% | Nacional, concentrado en los centros de I+D de Ontario y Quebec | Largo plazo (≥ 4 años) |
| Incentivos de Cero Carbono a Nivel Provincial que Aceleran los Autobuses Eléctricos con Cámaras de 360° | +0.3% | Autoridades de tránsito de Ontario, Quebec y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Tasas de Equipamiento OEM para Suites ADAS L2+/L3
La adopción de funciones L2+ en las ventas de vehículos nuevos en Canadá ha aumentado significativamente, lo que ha resultado en un incremento sustancial del contenido de cámaras por vehículo, ya que estos sistemas dependen de múltiples sensores exteriores para su funcionamiento. Los modelos Cadillac producidos en Oshawa han introducido el sistema Ultra Cruise, mejorando las capacidades avanzadas de asistencia al conductor. Además, la plataforma Mobileye SuperVision, que incorpora numerosas cámaras, está ganando terreno a través de asociaciones de integración con Magna [1]"Descripción Técnica de SuperVision,", Mobileye, mobileye.com. Esta creciente demanda de sistemas avanzados ha impulsado un notable aumento en el costo promedio de los materiales de cámara.
Transición hacia Arquitecturas ADAS Basadas Únicamente en Cámaras en Plataformas de Vehículos Eléctricos
La estrategia Vision de Tesla optó por eliminar los sensores ultrasónicos, lo que llevó a una reducción en los costos de producción por vehículo[2]"Transición a Tesla Vision,", Tesla, tesla.com. Este cambio estratégico alentó a los programas de vehículos eléctricos competidores en Ontario y Quebec a adoptar enfoques innovadores, como experimentar con sistemas de percepción de ocho cámaras. Se han incorporado sensores de imagen avanzados de Sony y OmniVision para replicar la funcionalidad proporcionada anteriormente por los datos de radar. Para abordar los desafíos ambientales como la nieve y el hielo, los fabricantes han introducido carcasas de lentes calefactadas, lo que ha resultado en un aumento marginal en el costo total del módulo. Esta evolución subraya el énfasis de la industria en lograr un equilibrio entre la eficiencia de costos y los avances tecnológicos.
Aplicación de la Norma de Visibilidad Trasera de Transport Canada
El mandato CMVSS 111 exigió la inclusión de cámaras de marcha atrás en todos los vehículos ligeros, lo que resultó en una notable reducción de los costos de instalación a lo largo del tiempo. Esta regulación también simplificó la integración de arneses, permitiendo la adopción de sistemas multicámara más avanzados en el futuro [3]"Reglamentos de Seguridad de Vehículos de Motor, CMVSS 111,", Transport Canada, tc.canada.ca. Además, se espera que una nueva norma que exige el uso de cámaras perimetrales en los autobuses escolares impulse una demanda constante. Sin embargo, el mercado se centra cada vez más en el desarrollo y la exportación de módulos de detección de alto valor, que a menudo están diseñados para cumplir con los estándares de homologación de EE. UU., lo que refleja un cambio hacia tecnologías más sofisticadas.
Créditos Fiscales de I+D Localizados de Proveedores de Primer Nivel que Desbloquean Módulos de Cámara Personalizados
Los créditos fiscales de I+D localizados reducen significativamente los costos de innovación para los proveedores de primer nivel y aceleran la producción de módulos de cámara personalizados optimizados para los entornos de conducción únicos de Canadá. Al reducir el riesgo financiero asociado con la ingeniería especializada, estos incentivos permiten a los proveedores desarrollar sistemas de visión avanzados, incluidas lentes calefactadas para abordar la acumulación de hielo, imágenes térmicas para ventiscas de baja visibilidad y carcasas robustas resistentes a la sal de carretera. A medida que los fabricantes de automóviles adoptan soluciones de seguridad duraderas y adaptadas para cumplir con las regulaciones canadienses y satisfacer las expectativas de los consumidores en materia de seguridad invernal, se espera que la disponibilidad de módulos personalizados rentables y de ingeniería local aumente los volúmenes de adquisición y respalde la demanda a largo plazo en el mercado de cámaras automotrices canadiense.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Problemas de Degradación de Imagen a Bajas Temperaturas Invernales | -0.5% | Nacional, más agudo en Alberta, Manitoba, Saskatchewan y el norte de Ontario | Corto plazo (≤ 2 años) |
| Infraestructura Vial 5G/V2X Irregular que Retrasa el Retorno de la Inversión en Fusión de Sensores | -0.4% | Provincias rurales, norte de Ontario, Columbia Británica remota y Canadá Atlántico | Largo plazo (≥ 4 años) |
| Precio de Venta Promedio Elevado en Comparación con los Sensores Ultrasónicos en Versiones de Entrada | -0.3% | Nacional, concentrado en segmentos de vehículos de pasajeros sensibles al precio | Mediano plazo (2-4 años) |
| Costos de Cumplimiento de Privacidad de Datos bajo la Ley 64 de Quebec | -0.2% | Quebec, con repercusión en los operadores de flotas nacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Problemas de Degradación de Imagen a Bajas Temperaturas Invernales
La nieve y el hielo degradan significativamente el rendimiento de detección en condiciones heladas, lo que requiere que los fabricantes de equipos originales incorporen carcasas calefactadas que consumen energía adicional y aumentan los costos generales del sistema de cámara. Estas carcasas son cruciales para garantizar un rendimiento confiable en condiciones meteorológicas adversas. Por otro lado, las alternativas térmicas ofrecen una funcionalidad excepcional durante eventos climáticos extremos, como las ventiscas. Sin embargo, su alto costo las hace más adecuadas para vehículos de gama alta y aplicaciones específicas de transporte público, donde el rendimiento avanzado justifica la inversión.
Infraestructura Vial 5G/V2X Irregular que Retrasa el Retorno de la Inversión
La cobertura nacional de 5G ha logrado avances significativos, pero las brechas de conectividad en las regiones menos atendidas continúan obstaculizando la transferencia fluida de datos esenciales para la percepción cooperativa. Los costos sustanciales asociados con la implementación de unidades de borde de carretera han ralentizado el ritmo de la adopción comercial generalizada. Como resultado, los sistemas de cámara-ADAS deben funcionar de forma independiente, sin aprovechar el soporte basado en la nube para mejorar el rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Flotas Comerciales Impulsan la Densidad de Cámaras
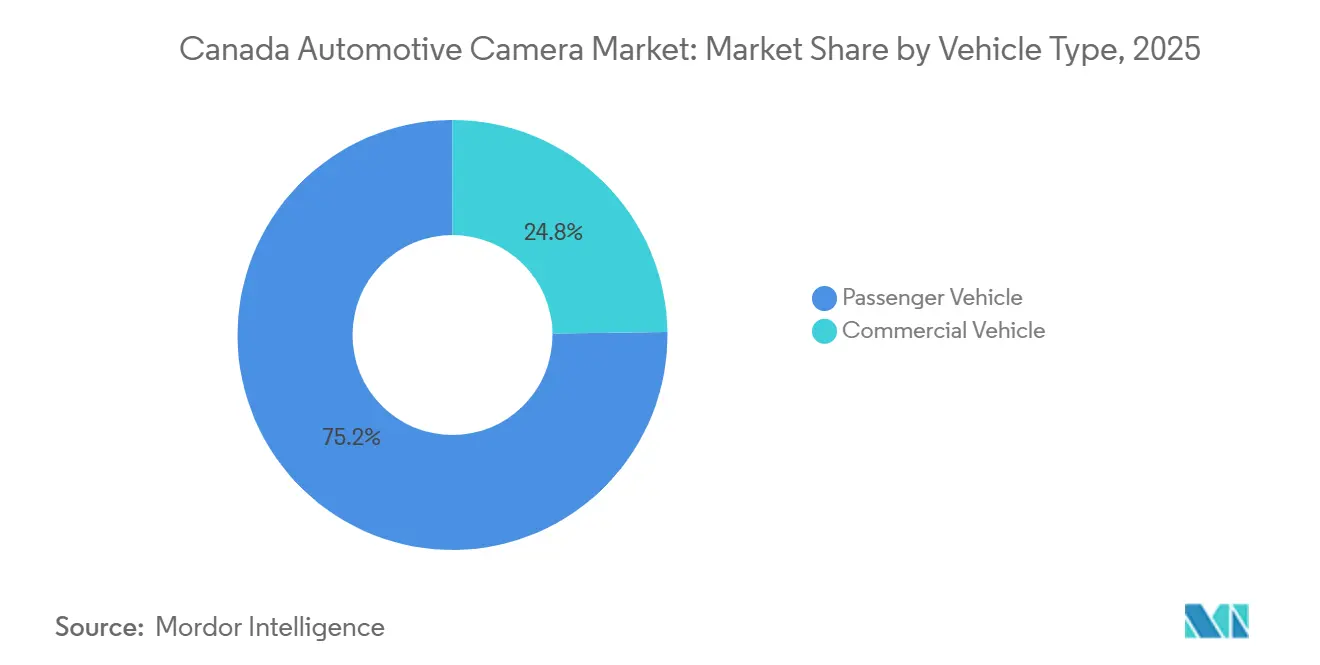
Se espera que los vehículos comerciales superen a los automóviles de pasajeros con una tasa de crecimiento del 4,28%, ya que los operadores de flotas valoran la telemática multicámara que desbloquea beneficios de seguro. Los vehículos de pasajeros representaron el 75,23% del mercado de cámaras automotrices canadiense en 2025, pero las adiciones de cámaras fueron principalmente cámaras de visión trasera obligatorias y actualizaciones ADAS de nivel medio. La industria de cámaras automotrices canadiense observa que los programas de tránsito eléctrico en Ontario y Quebec especifican matrices de seis cámaras en los autobuses, lo que eleva el contenido promedio a 680 USD por unidad comercial.
Las furgonetas comerciales ligeras y las camionetas están cada vez más equipadas con paquetes de visión panorámica de cuatro cámaras, mientras que los tractores de Clase 8 integran hasta ocho cámaras para el mantenimiento de carril y el monitoreo del conductor. Hyundai Mobis aseguró un acuerdo de suministro de 3,5 millones de unidades con Stellantis, lo que sustenta el impulso de las flotas. Se espera que el mercado de cámaras automotrices canadiense continúe dependiendo de las aplicaciones de alta densidad para los ingresos incrementales hasta 2031.


Por Tipo de Cámara: Los Módulos de Detección Capturan el Potencial de ADAS
Las cámaras de visualización aún lideraron el 62,07% de la participación del mercado de cámaras automotrices de Canadá en 2025 debido al CMVSS 111, pero los módulos de detección registraron una expansión del 4,31% a medida que los fabricantes de equipos originales pivotan hacia arquitecturas preparadas para la percepción. El mercado de cámaras automotrices canadiense se beneficia cuando Mobileye SuperVision o ZF Smart Camera 6 añade detección de ocho megapíxeles a un solo módulo, aumentando el valor unitario a entre 120 y 200 USD.
Los diseños de convergencia que combinan el monitoreo del conductor y la detección de carretera en una sola carcasa reducen aún más el peso del cableado. Las unidades de visualización heredadas siguen siendo relevantes para las versiones de entrada y las instalaciones posventa, pero su participación en los ingresos se erosiona a medida que los vehículos definidos por software favorecen las cámaras inteligentes que pueden recibir actualizaciones inalámbricas.
Por Aplicación: El Monitoreo del Conductor Gana Impulso Regulatorio
Las funciones ADAS comandaron el 48,19% de los ingresos por cámaras en 2025; sin embargo, el monitoreo del conductor es el segmento de más rápido crecimiento con una CAGR del 4,98%, ya que las normas EU GSR 2 también son aplicables a las plataformas canadienses destinadas a la exportación. Las aseguradoras refuerzan la tendencia al exigir la detección de distracciones para obtener los máximos descuentos en primas. El mercado de cámaras automotrices canadiense está viendo cómo los módulos interiores migran de las marcas de lujo a los SUV de volumen, donde las soluciones basadas en espejos de Gentex minimizan el desorden en el tablero.
Los paquetes de estacionamiento y visión panorámica crecen en paralelo con la popularidad de los SUV. Sin embargo, una vez que las cámaras saturan las versiones de nivel medio, el crecimiento se desplaza hacia la analítica en cabina que demuestra el retorno de la inversión a través de una conducción más segura y menores costos de siniestros.
Por Resolución: Los Sensores de Alta Resolución Permiten la Detección a Larga Distancia
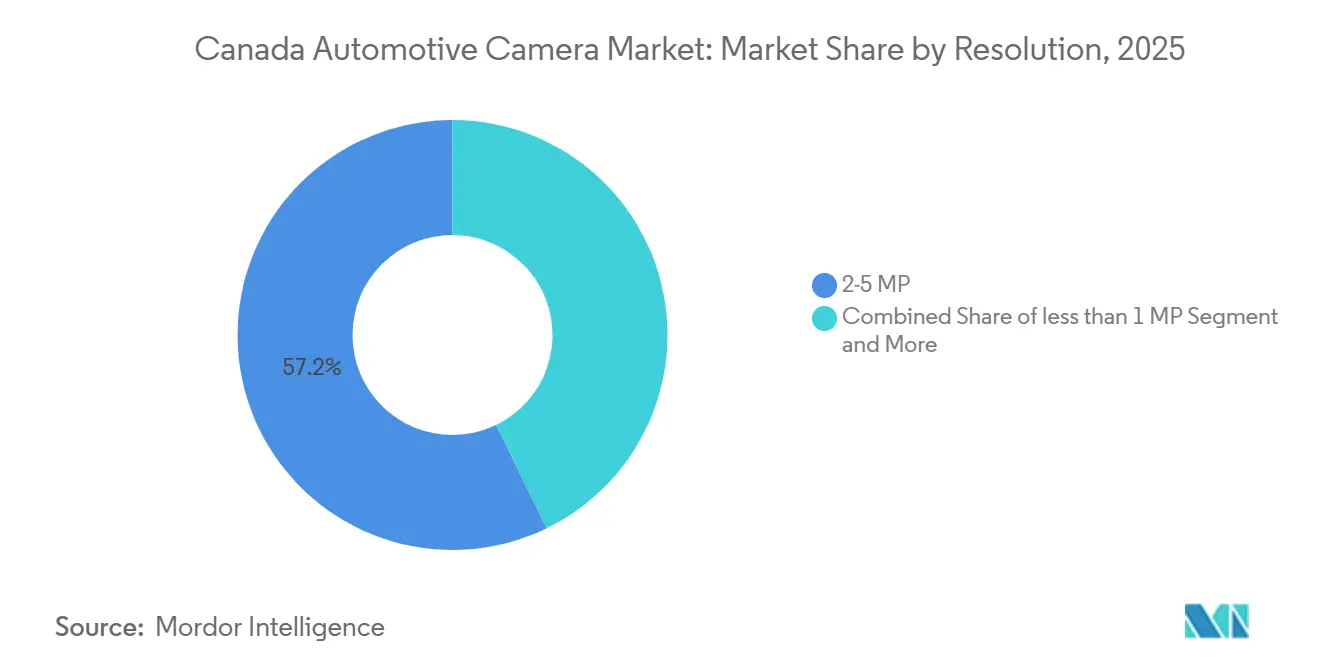
En 2025, las cámaras con 2-5 MP mantuvieron una participación de mercado dominante del 57,22%. Mientras tanto, se proyecta que las cámaras que superan el umbral de 5 MP experimenten una tasa de crecimiento del 5,07%, aprovechando el cambio de la industria hacia un enfoque centrado en la cámara. En particular, los sensores Pregius de Sony y los sensores OX de OmniVision han alcanzado el hito de los 8 MP, con un impresionante rango dinámico de 120 dB que mejora las capacidades de detección más allá de los 150 metros. A medida que los fabricantes de equipos originales estandarizan el formato de 5 MP, las unidades con menos de 1 MP están quedando obsoletas, lo que garantiza una ruta de actualización más fluida para las futuras funcionalidades de software. En consecuencia, el mercado de cámaras automotrices canadiense depende cada vez más de los proveedores de sensores hábiles para contrarrestar la erosión de precios mientras navegan por las complejidades de las especificaciones en evolución.
Por Canal de Ventas: La Instalación Posventa Gana Tracción en Flotas
En 2025, las unidades de instalación OEM capturaron una participación de mercado del 83,18%. Sin embargo, el mercado posventa está experimentando el crecimiento más rápido, escalando al 4,74%. Este aumento está impulsado por las flotas que instalan cámaras de tablero para aprovechar los descuentos de las aseguradoras. La instalación de una cámara de tablero generalmente cuesta entre 200 y 400 USD, con un período de recuperación de solo dos años. Si bien el cumplimiento de privacidad de Quebec introduce desafíos, las instalaciones rápidas son evidentes en los corredores de Ontario y Columbia Británica. El mercado de cámaras automotrices canadiense está impulsado principalmente por los fabricantes de equipos originales; sin embargo, los kits posventa en expansión están ampliando el mercado direccionable, particularmente para los vehículos fabricados antes de 2018.
Por Ubicación de Montaje: Las Cámaras Interiores Lideran el Crecimiento
Los módulos frontales aún dominan con una participación del 35,92%; sin embargo, las cámaras interiores muestran una CAGR del 4,83% debido a los mandatos de monitoreo del conductor y la telemática de flotas. Los diseños combinados frontal más interior de Continental reducen el número de componentes de hardware, impulsando aún más la adopción en cabina. El mercado de cámaras automotrices de Canadá reconoce los obstáculos de privacidad, pero los incentivos regulatorios y de seguros mantienen al segmento interior en una curva más pronunciada que sus pares exteriores.
Análisis Geográfico
Ontario sigue siendo un contribuyente significativo al mercado de cámaras automotrices de Canadá, respaldado por la presencia de las principales líneas de ensamblaje de Ford, GM y Stellantis, así como las plantas de módulos locales de Magna. Quebec desempeña un papel clave en el mercado, impulsado por las operaciones de Lion Electric y el enfoque de la provincia en expandir su flota de vehículos eléctricos. Columbia Británica también contribuye de manera significativa, con los incentivos de CleanBC que fomentan la integración de sistemas de cámara avanzados, como las cámaras de 360 grados, en los autobuses eléctricos.
Las subvenciones provinciales para autobuses ecológicos en Ontario y Quebec proporcionan subsidios sustanciales para los autobuses eléctricos, cubriendo una parte significativa de los costos adicionales. Estas subvenciones han acelerado la adopción de sistemas multicámara, reduciendo el plazo para una implementación generalizada. Las provincias de las praderas enfrentan desafíos como los inviernos severos y la infraestructura 5G limitada, lo que ha ralentizado las inversiones en Sistemas Avanzados de Asistencia al Conductor (ADAS). De manera similar, el Canadá Atlántico ha experimentado un crecimiento más lento debido a limitaciones de infraestructura comparables.
Las regulaciones nacionales como el CMVSS 111 garantizan una demanda constante de cámaras automotrices en todas las provincias, mientras que la alineación con los estándares de EE. UU. bajo el FMVSS 111 simplifica los procesos de homologación transfronteriza. En consecuencia, el mercado de cámaras automotrices canadiense se concentra en torno a los centros de investigación de Ontario y Quebec, con oportunidades de crecimiento adicionales que emergen en regiones donde las iniciativas provinciales de cero emisiones están impulsando inversiones en flotas eléctricas.
Panorama Competitivo
En el mercado de cámaras automotrices de Canadá, los actores clave incluyen Magna, Mobileye, Valeo, Continental y Bosch, que aprovechan su experiencia en la integración de óptica, silicio y software de percepción. Magna, con sede en Aurora, se beneficia de su capacidad para realizar validaciones rápidas en climas fríos, lo que resulta particularmente ventajoso dada su proximidad a las plantas de ensamblaje de los Tres Grandes de Detroit. Continental ha desarrollado una innovadora cámara de carretera más conductor en una sola carcasa que reduce la complejidad del cableado y los costos asociados. Valeo, a través de su colaboración con Teledyne FLIR, ha introducido tecnología de imágenes térmicas ASIL-B, que funciona excepcionalmente bien en condiciones de nieve. El Smart Camera 6 de ZF destaca la transición de la industria hacia hardware que es tanto actualizable como conectado a redes electrónicas y eléctricas centralizadas.
En el frente local, LeddarTech, un disruptor canadiense, está capitalizando los créditos fiscales SR&ED para avanzar en sus algoritmos de fusión de cámara-lidar, que están explícitamente adaptados para condiciones desafiantes como la niebla y la nieve. Sunny Optical se centra en ofrecer unidades posventa económicas, pero enfrenta dificultades para ganar tracción con los fabricantes de equipos originales. El panorama competitivo subraya una carrera entre los proveedores para integrar hardware, software y procesos de validación, con el objetivo de simplificar los desafíos de integración para los fabricantes de equipos originales. El éxito en el mercado de cámaras automotrices canadiense depende de lograr un delicado equilibrio entre la eficiencia de costos y el mantenimiento de un alto rendimiento en condiciones invernales. Se espera que esta dinámica influya en las estrategias de investigación y desarrollo en los próximos años.
Líderes de la Industria de Cámaras Automotrices de Canadá
-
Continental AG
-
Robert Bosch GmbH
-
Mobileye
-
Magna International Inc.
-
Valeo SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: El Gobierno de Canadá está priorizando el desarrollo de la cadena de valor completa para vehículos de próxima generación, incluidas las tecnologías de cámaras automotrices. A través de inversiones estratégicas específicas, Canadá se está posicionando como líder mundial en la electrificación de vehículos, tecnologías autónomas y de conducción autónoma, y las cadenas de suministro de baterías que apoyarán el futuro de la movilidad.
- Febrero de 2025: En un movimiento significativo, LeddarTech ha sido elegida por un fabricante de equipos originales global de primer nivel para suministrar software de fusión y percepción para el programa ADAS del año modelo 2028 del fabricante. Tras una evaluación exhaustiva, el cliente optó por LeddarVision en su plataforma de vehículos comerciales convencionales. La ventaja de LeddarVision radica en su mayor rendimiento y eficiencia, manejando con destreza un sistema de sensores multimodal que integra tanto cámaras como radares. Además, su escalabilidad en diversos modelos y configuraciones de sensores lo convirtió en la opción preferida.


Alcance del Informe del Mercado de Cámaras Automotrices de Canadá
El informe del mercado de cámaras automotrices de Canadá está segmentado por tipo de vehículo (vehículo de pasajeros y vehículo comercial), tipo de cámara (visualización y detección), aplicación (ADAS y más), resolución (hasta 1 MP, 2-5 MP y más de 5 MP), canal de ventas (instalación OEM y posventa), ubicación de montaje (frontal, trasera, lateral e interior/cabina). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Vehículo de Pasajeros | Hatchback |
| Sedán | |
| Vehículo Utilitario Deportivo (SUV) | |
| Vehículo Multipropósito (MPV) | |
| Vehículo Comercial | Vehículo Comercial Ligero (LCV) |
| Vehículo Comercial Mediano y Pesado (M&HCV) |
| Cámara de Visualización |
| Cámara de Detección |
| ADAS |
| Estacionamiento y Visión Panorámica |
| Monitoreo del Conductor |
| Hasta 1 MP |
| 2-5 MP |
| Más de 5 MP |
| Instalación OEM |
| Posventa |
| Frontal |
| Trasera |
| Lateral |
| Interior/Cabina |
| Por Tipo de Vehículo | Vehículo de Pasajeros | Hatchback |
| Sedán | ||
| Vehículo Utilitario Deportivo (SUV) | ||
| Vehículo Multipropósito (MPV) | ||
| Vehículo Comercial | Vehículo Comercial Ligero (LCV) | |
| Vehículo Comercial Mediano y Pesado (M&HCV) | ||
| Por Tipo de Cámara | Cámara de Visualización | |
| Cámara de Detección | ||
| Por Aplicación | ADAS | |
| Estacionamiento y Visión Panorámica | ||
| Monitoreo del Conductor | ||
| Por Resolución | Hasta 1 MP | |
| 2-5 MP | ||
| Más de 5 MP | ||
| Por Canal de Ventas | Instalación OEM | |
| Posventa | ||
| Por Ubicación de Montaje | Frontal | |
| Trasera | ||
| Lateral | ||
| Interior/Cabina | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cámaras automotrices de Canadá en 2025?
Está valorado en 381,19 millones de USD en 2025, con proyecciones de 448,57 millones de USD para 2031.
¿Qué segmento de cámaras se está expandiendo más rápidamente?
Los módulos de detección lideran el crecimiento con una CAGR del 4,31% a medida que los fabricantes de automóviles migran hacia arquitecturas ADAS preparadas para la percepción.
¿Cómo afecta la cobertura 5G a los sistemas de cámara avanzados?
La infraestructura 5G y V2X incompleta fuera de los principales corredores retrasa el retorno de la inversión en percepción cooperativa, lo que obliga a diseños de cámara independientes hasta al menos 2027.
¿Qué desafíos limitan el rendimiento de las cámaras en los inviernos canadienses?
La nieve y el hielo reducen los rangos de detección hasta en un 50%, lo que impulsa el uso de carcasas calefactadas y recubrimientos hidrófobos que aumentan el costo unitario.
Última actualización de la página el:



