
Tamaño y Participación del Mercado de Cámaras Automotrices de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
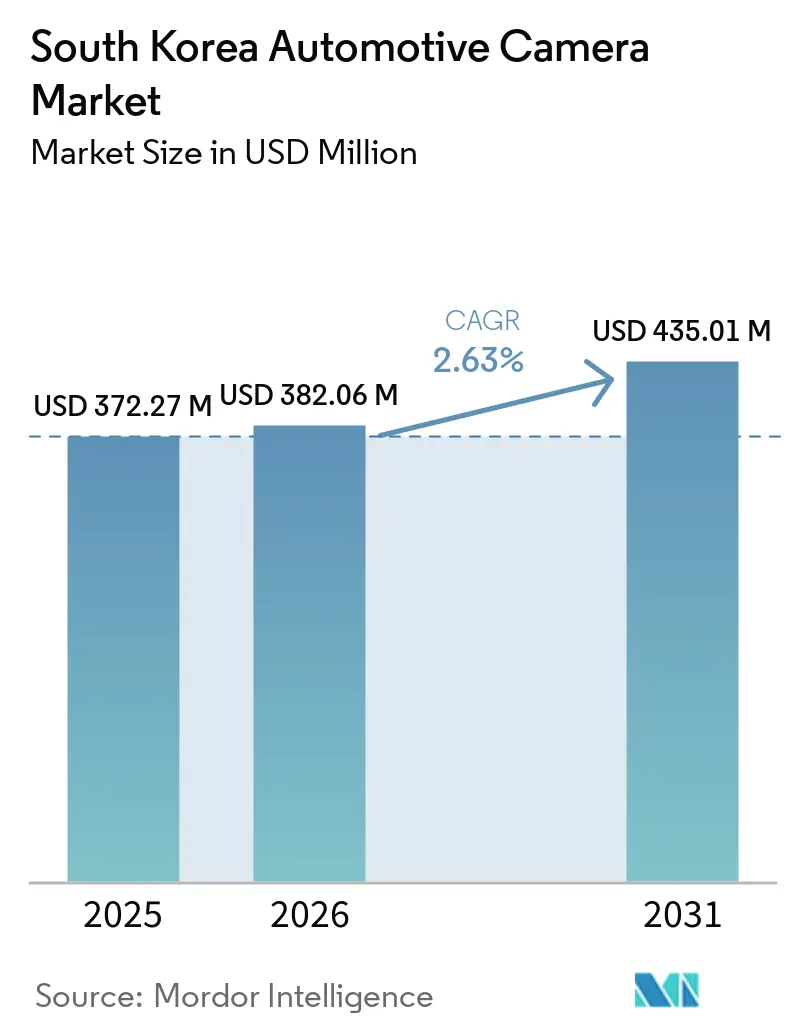
| Tamaño del mercado en el año base (2025) | 372.27 Millones de dólares |
| Tamaño del Mercado (2026) | 382.06 Millones de dólares |
| Tamaño del Mercado (2031) | 435.01 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.63 % |
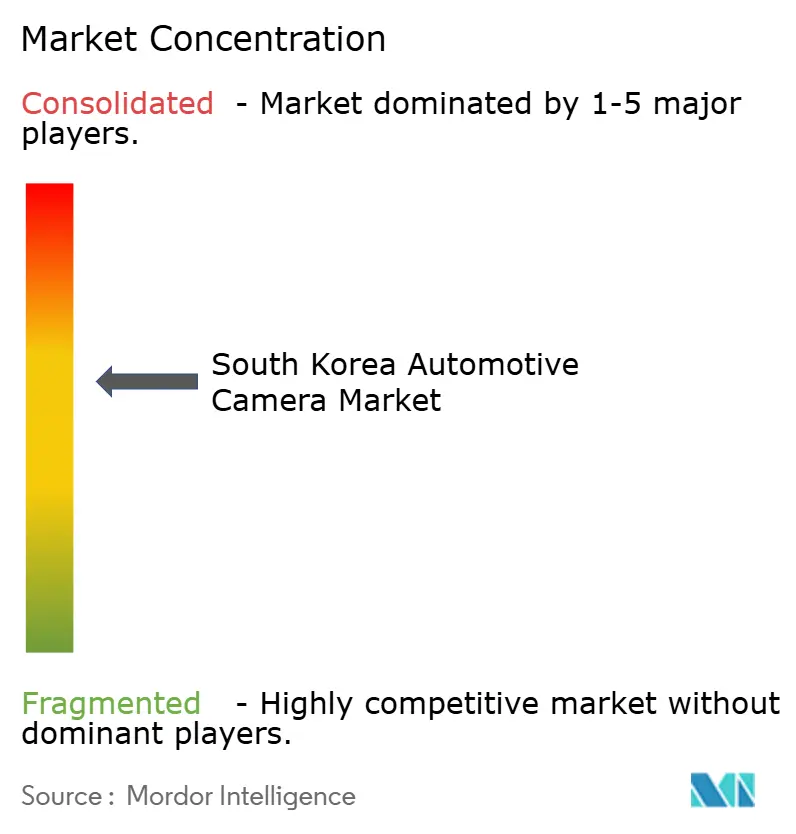
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras Automotrices de Corea del Sur por Mordor Intelligence
El tamaño del mercado de cámaras automotrices de Corea del Sur fue valorado en 372,27 millones de USD en 2025, se estima en 382,06 millones de USD en 2026 y se proyecta que alcance 435,01 millones de USD en 2031, creciendo a una CAGR del 2,63% de 2026 a 2031. El crecimiento moderado en los titulares oculta un cambio sectorial hacia módulos de detección de alta resolución, procesamiento de IA en el borde y mandatos de monitoreo interior que favorecen a los proveedores Tier-1 nacionales. La decisión de Hyundai Motor Group de integrar verticalmente su cadena de suministro de cámaras remodela el panorama competitivo, empujando a los proveedores globales a diferenciarse en IA integrada en lugar de en precio unitario. La normativa de monitoreo de ocupantes de Seúl para 2027 y los incentivos municipales de modernización para camiones heredados están abriendo importantes segmentos de posventa incluso cuando las tasas de instalación en automóviles de pasajeros se estabilizan. Mientras tanto, los contratos de exportación para autobuses de ciudad inteligente señalan que los fabricantes de módulos coreanos pueden aprovechar su escala en el mercado nacional en el extranjero. El techo de crecimiento a corto plazo sigue siendo la disponibilidad de chips: la ajustada capacidad de 7 nm y 6 nm de TSMC está prolongando los plazos de entrega para los procesadores de señal de imagen de grado automotriz, retrasando el lanzamiento de nuevos modelos y obligando a Hyundai a coinvertir en la línea de 5 nm de Samsung.
Conclusiones Clave del Informe
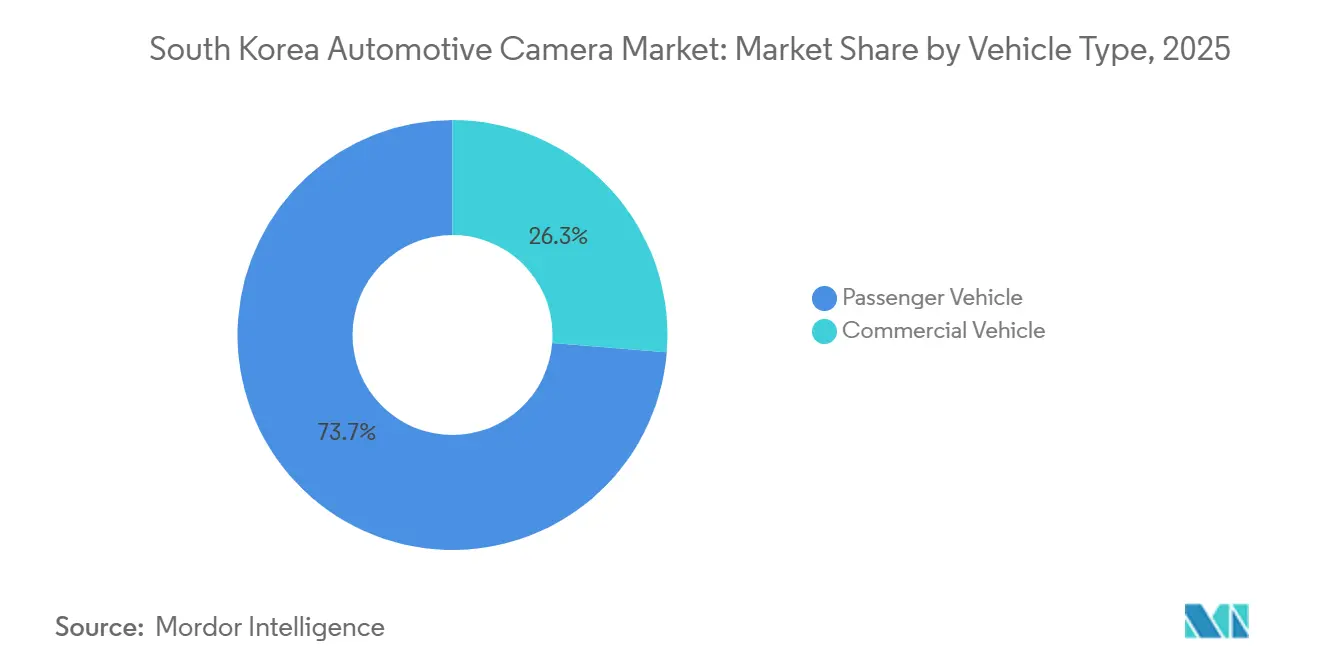
- Por tipo de vehículo, los automóviles de pasajeros lideraron el mercado de cámaras automotrices de Corea del Sur con el 73,73% de la participación de mercado en 2025, mientras que se espera que los vehículos comerciales avancen a una CAGR del 4,37% hasta 2031.
- Por tipo de cámara, las unidades de visualización capturaron el 62,27% de los ingresos en 2025; se prevé que las cámaras de detección se expandan a una CAGR del 4,52% hasta 2031.
- Por aplicación, ADAS representó una participación del 46,42% del mercado de cámaras automotrices de Corea del Sur en 2025, y se proyecta que el monitoreo del conductor crezca a una CAGR del 5,02% hasta 2031.
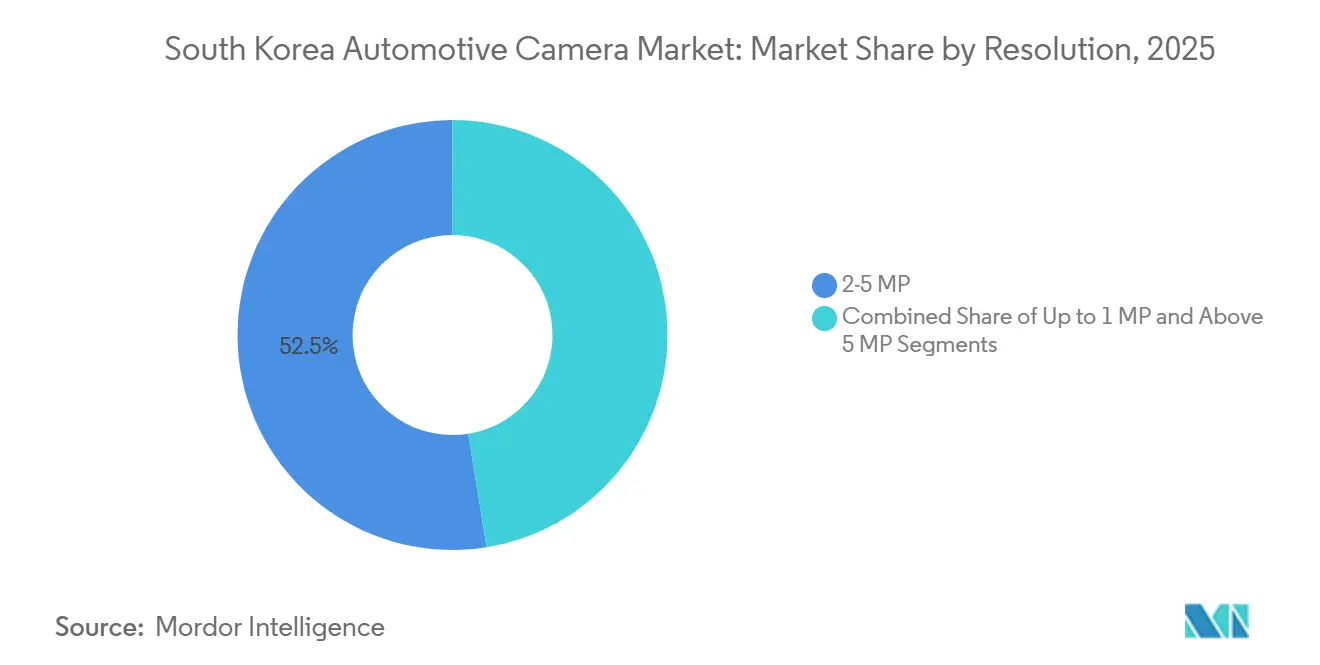
- Por resolución, los dispositivos de 2 a 5 MP comandaron una participación del 52,53% en 2025, mientras que se proyecta que las cámaras de más de 5 MP aumenten a una CAGR del 4,28% hasta 2031.
- Por canal de ventas, los sistemas de equipamiento original OEM mantuvieron una participación del 85,18% en 2025; se proyecta que el mercado de posventa crezca a una CAGR del 4,74% hasta 2031.
- Por ubicación de montaje, las cámaras frontales dominaron con una participación del 34,39% en 2025, pero las unidades interiores son las de mayor crecimiento con una CAGR del 4,84%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Cámaras Automotrices de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de ADAS Nivel 2+ de Hyundai/Kia | +1.1% | Nacional, con efecto expansivo en los mercados de exportación de la ASEAN | Corto plazo (≤2 años) |
| Normativas de Seguridad NCAP/KNCAP más Estrictas | +0.8% | Nacional, con ganancias tempranas en las áreas metropolitanas de Seúl, Busan e Incheon | Mediano plazo (2-4 años) |
| Mandato de Monitoreo de Ocupantes con IA en el Borde para 2027 | +0.6% | Nacional, implementación gradual comenzando con vehículos comerciales | Mediano plazo (2-4 años) |
| Subsidios de Modernización de Flotas de Seúl | +0.4% | Región metropolitana de Seúl, Gyeonggi e Incheon | Mediano plazo (2-4 años) |
| Caída de Precios de Sensores CMOS HDR de 3 MP | +0.3% | Cadena de suministro global, impacto directo en los fabricantes de equipos originales coreanos | Corto plazo (≤2 años) |
| Potencial de Exportación de Autobuses de Ciudad Inteligente | +0.2% | Producción nacional, exportaciones a Oriente Medio y el Sudeste Asiático | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de ADAS Nivel 2+ en las Líneas de Vehículos Hyundai/Kia
Hyundai Motor Group ha enviado un número significativo de vehículos de Nivel 2+ a nivel mundial, equipando cada uno con múltiples cámaras [1]. Este desarrollo ha aumentado notablemente la relación cámara-vehículo. El Kia EV9 GT-Line, equipado con una cámara frontal de gran angular, reduce eficazmente los incidentes de frenado fantasma en comparación con los sistemas de solo radar al predecir los cambios de carril repentinos. Dado que la tecnología Lidar sigue siendo prohibitivamente costosa, los módulos de cámara han emergido como el sensor principal. El diseño avanzado de cámaras de Hyundai Mobis permite la detección de objetos a larga distancia a una fracción del costo del Lidar. Además, Samsung Electro-Mechanics ha introducido un sistema de cuatro cámaras que ofrece transmisiones de vista panorámica de estacionamiento en tiempo real para la línea Genesis GV.
Endurecimiento de los Mandatos de Seguridad NCAP y KNCAP
El Ministerio de Territorio, Infraestructura y Transporte elevó el KNCAP a un estándar de rendimiento más alto, exigiendo advertencias de colisión frontal, advertencias de salida de carril y frenado de emergencia automático (AEB) para una calificación de seguridad máxima. Los Fabricantes de Equipos Originales (OEM) han comenzado a estandarizar estos sensores, con Hyundai y Kia incorporando la asistencia de colisión como característica estándar en la mayoría de sus modelos de pasajeros. Los fallos en las salidas de túneles han sido un problema significativo durante las pruebas KNCAP. Para abordar esto, los proveedores ahora utilizan cámaras HDR con tasas de fotogramas más altas para reducir la saturación por deslumbramiento. Los protocolos futuros incluirán la detección de peatones como característica obligatoria, impulsando la transición de cámaras frontales de menor resolución a mayor resolución capaces de detectar siluetas a mayores distancias. Además, las certificaciones como la seguridad funcional ISO 26262 y la ciberseguridad ISO/SAE 21434 se han convertido en requisitos críticos, creando barreras sustanciales para las importaciones de grado de consumo.
Mandato de Monitoreo de Ocupantes con IA en el Borde (2027)
Los mandatos gubernamentales pronto requerirán que los camiones que superen cierto peso instalen cámaras de atención del conductor, con el requisito extendiéndose a los automóviles de pasajeros poco después. Debido a las leyes de privacidad que prohíben la carga en la nube de imágenes del interior, los proveedores están recurriendo a soluciones en el dispositivo con redes neuronales integradas. Por ejemplo, el módulo de calefacción directa de LG Innotek rastrea eficientemente la mirada a altas tasas de fotogramas con un consumo mínimo de energía. Mientras tanto, la cámara de HL Klemove, impulsada por Qualcomm Snapdragon Ride, puede detectar rápidamente la microsomnia. Como testimonio de la creciente demanda, las aseguradoras ya ofrecen descuentos a las flotas que implementan estos sistemas conformes [2].
Caída de los Precios Medios de Venta de Sensores CMOS HDR de 3 MP
Las recientes reducciones de precios de los sensores HDR de 3 MP, impulsadas por las expansiones en las fábricas de Sony y OmniVision, permitieron a LG Innotek reducir los costos de materiales manteniendo sólidos márgenes brutos[3]. Hyundai Mobis aprovechó la curva de costos para lanzar un kit de cámara de tablero de doble cámara a precio competitivo, superando significativamente a las importaciones chinas. Las imágenes de alto rango dinámico siguen siendo críticas para las autopistas con túneles que experimentan variaciones significativas de luminancia. La importancia de la tecnología HDR es evidente, ya que los sensores sin HDR han sido vinculados a múltiples incidentes de retirada del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en Chips TSMC N7/N6 | -0.5% | Cadena de suministro global, impacto agudo en los Tier-1 coreanos | Corto plazo (≤2 años) |
| Presión de Precios de Cámaras Chinas Tier-2 | -0.4% | Canales de posventa y exportación | Corto plazo (≤2 años) |
| Adopción Lenta de AEB Estilo KNCAP para el Segmento de Vehículos Comerciales | -0.3% | Nacional, concentrado en operadores de vehículos comerciales medianos y pesados | Mediano plazo (2-4 años) |
| Barreras de Privacidad en Análisis de Interior | -0.2% | Nacional, con aplicación más estricta en Seúl | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Chips de Grado Automotriz
TSMC asignó una pequeña porción de sus obleas con tecnología avanzada a clientes automotrices, lo que extendió significativamente los plazos de entrega para los procesadores de señal de imagen. Como resultado, Hyundai pospuso el lanzamiento de la función de vista panorámica de su Genesis GV90 por varios meses. Para asegurar un suministro local, Hyundai colaboró con Samsung Foundry para financiar la construcción de una nueva línea de producción. Mientras tanto, LG Innotek, al diversificarse hacia el silicio de STMicro, experimentó una reducción en el rendimiento. Esta limitación les obligó a reducir la resolución de algunos acabados de alto a estándar.
Presión Competitiva de Precios de Fabricantes Chinos Tier-2
Sunny Optical, Ofilm y Luxvisions capturaron una parte significativa del volumen del mercado de posventa ofreciendo productos a precios notablemente más bajos que los de sus contrapartes coreanas. Aunque las marcas coreanas redujeron los precios minoristas de las cámaras de tablero, continuaron experimentando erosión de márgenes. Los suministros OEM siguen respaldados por las rigurosas pruebas de durabilidad de Hyundai y el estándar IATF 16949. Sin embargo, la aplicación de estos estándares en las modernizaciones es inconsistente. Se introdujeron derechos antidumping, pero las auditorías aduaneras aún no se han alineado con los volúmenes de importación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Actualizaciones de Flotas Comerciales Superan la Demanda Saturada de Pasajeros
Los automviles de pasajeros retuvieron el 73,73% de los ingresos del mercado de cámaras automotrices de Corea del Sur en 2025, mientras que se proyecta que los vehículos comerciales registren una CAGR del 4,37% hasta 2031, casi el doble del ritmo de los pasajeros. La iniciativa de Seúl bajo el plan de Cero Fatalidades en el Tráfico vio furgonetas de reparto modernizadas con cámaras de punto ciego y traseras, impulsando el mercado de cámaras automotrices de Corea del Sur.
A medida que avanza la electrificación de flotas, se espera que la demanda de cámaras automotrices continúe aumentando. Los camiones ligeros, como el Hyundai Porter EV, ahora incluyen cámaras traseras y de vista panorámica como características estándar. Además, los tractores impulsados por hidrógeno están equipados con sistemas de cámara avanzados. Sin embargo, las pequeñas flotas de propietarios-conductores siguen siendo reacias debido al alto costo de modernizar sistemas de cámara avanzados, lo que limita su adopción en camiones de mediano a pesado tonelaje. En una nota positiva, los subsidios municipales y los descuentos de las aseguradoras están ayudando a hacer estos sistemas más asequibles. Mientras que los sedanes de pasajeros generalmente cuentan con menos cámaras, los SUV están equipados con más, reflejando diferencias en los niveles de equipamiento. Este cambio de enfocarse en el volumen a enfatizar el valor sugiere que las flotas comerciales desempeñarán un papel fundamental en impulsar el crecimiento de los ingresos en los próximos años.
Por Tipo de Cámara: Las Unidades de Detección Cierran la Brecha
Las cámaras de visualización generaron el 62,27% de los ingresos en 2025, sirviendo funciones de estacionamiento y vista trasera. Se prevé que las cámaras de detección, que integran procesadores de señal de imagen y ejecutan algoritmos de detección de objetos, crezcan a una CAGR del 4,52%, impulsadas por las penalizaciones KNCAP para vehículos que carecen de soporte de colisión frontal y mantenimiento de carril. A medida que los sensores HDR se convirtieron en productos básicos, la brecha de costos entre formatos se redujo, permitiendo que los acabados de gama media adopten detección avanzada.
En el mercado de cámaras automotrices de Corea del Sur, las cámaras frontales de largo alcance se incluyen en modelos premium y de vehículos eléctricos seleccionados. Las cámaras de detección en cabina se han integrado en segmentos de furgonetas premium, reflejando la creciente adopción generalizada de sistemas de monitoreo del conductor. Las cámaras de tablero del mercado de posventa continúan dependiendo de cámaras de visualización, con precios mantenidos por debajo de cierto umbral. La certificación ISO es requerida para las unidades de detección pero sigue siendo opcional para las cámaras de visualización básicas, lo que indica una estructura de cadena de suministro de dos niveles.
Por Aplicación: El Monitoreo del Conductor Toma la Corona del Crecimiento
ADAS se mantuvo como la mayor porción con el 46,42% en 2025, pero las cámaras de monitoreo del conductor son las de mayor crecimiento con una CAGR del 5,02% hasta 2031. Los sistemas de estacionamiento, ahora presentes en la mayoría de los nuevos automóviles de pasajeros, enfrentan un potencial de expansión limitado. Tras un programa piloto que redujo significativamente los accidentes de autobús en Seúl, las aseguradoras ofrecen descuentos, impulsando un aumento en la demanda de cámaras interiores.
La Asistencia de Estacionamiento Inteligente Remoto integra múltiples transmisiones de cámara en una vista 3D integral para modelos selectos de Hyundai y Kia. Mientras tanto, el control de crucero de aprendizaje automático de Kia, equipado con una cámara de gran angular, predice cambios de carril repentinos, lo que lleva a una notable disminución del frenado fantasma. Se espera que el mercado de cámaras automotrices de Corea del Sur, particularmente en el monitoreo del conductor, crezca sustancialmente, impulsado por la creciente adopción en flotas comerciales. Sin embargo, se anticipa que el crecimiento se desacelerará a medida que el mercado madure.
Por Resolución: Las Cámaras de Más de 5 MP Se Vuelven Convencionales
Las cámaras de 2 a 5 MP generaron el 52,53% de los ingresos en 2025, equilibrando la claridad de imagen frente a la carga de datos. Los dispositivos de más de 5 MP, cruciales para la vista panorámica de 360 grados y ADAS en autopistas, crecen a una CAGR del 4,28%, impulsados por el módulo de 8 MP de Hyundai Mobis que detecta obstáculos a una distancia de 150 m. Las cámaras por debajo del umbral de resolución todavía se encuentran en modelos económicos, pero se espera que sean eliminadas gradualmente una vez que entren en vigor los requisitos de prueba de peatones.
Las resoluciones más altas aumentan significativamente las demandas de rendimiento del procesador de señal de imagen, y a medida que aumentan los costos de certificación, los acabados premium están absorbiendo el mayor costo de materiales. Al mismo tiempo, la caída de los precios de los sensores está comprimiendo los márgenes de los sensores de menor resolución, lo que lleva a los proveedores a cambiar su enfoque hacia el mercado de gama alta. Los estándares de prueba de resolución obligatorios están extendiendo los ciclos de validación al tiempo que refuerzan la ventaja de calidad de los proveedores Tier-1 nacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas: Los Subsidios Impulsan el Mercado de Posventa
Las instalaciones OEM representaron el 85,18% del volumen en 2025 debido al abastecimiento verticalmente integrado de Hyundai. Se espera que el mercado de posventa crezca un 4,74% anualmente a medida que Seúl invierte hasta 1,5 millones de KRW por camión en actualizaciones de punto ciego y vista panorámica. El kit de cuatro cámaras MCS-400 de Hyundai Mobis registró ventas sólidas, logrando instalaciones significativas y una posición dominante en el mercado de posventa.
Los fabricantes chinos Tier-2 ganaron una participación notable del volumen de modernización ofreciendo precios más bajos que las marcas locales. Sin embargo, los derechos de importación y los requisitos de certificación limitan su avance en el segmento OEM. Tras la iniciativa de Seúl, Gyeonggi e Incheon planean expandir sus programas de modernización, con el objetivo de lograr una cobertura vehicular sustancial en los próximos años. Si bien el equipamiento OEM se acerca a la saturación, el mercado de posventa se ha convertido en el canal principal para ventas adicionales, a pesar de los menores precios medios de venta unitarios.
Por Ubicación de Montaje: Las Cámaras Interiores Avanzan Rápidamente
Los módulos orientados hacia adelante representaron el 34,39% del mercado en 2025, sustentando la evasión de colisiones y el mantenimiento de carril. Se prevé que las cámaras interiores aumenten un 4,84% anualmente, el ritmo más rápido del mercado de cámaras automotrices de Corea del Sur, ya que los chips de IA en el borde de Qualcomm y NXP permiten el seguimiento de atención en tiempo real sin latencia en la nube. Las unidades traseras y laterales siguen siendo estándar, pero las leyes de privacidad requieren que los proveedores anonimicen los datos biométricos almacenados dentro de un plazo específico, aumentando los costos de desarrollo al tiempo que respaldan la aceptación del usuario.
Las cámaras frontales estéreo están listas para debutar en un SUV de lujo para mejorar la percepción de profundidad al salir de túneles, mientras que las cámaras de espejo lateral se están actualizando para mejorar la precisión en condiciones de poca luz. Los dispositivos de vista trasera enfrentan erosión de precios, ya que un sensor de baja resolución de un proveedor importante convierte efectivamente en producto básico las unidades de nivel de entrada.
Análisis Geográfico
El corredor Seúl–Gyeonggi–Incheon dominó la demanda, respaldado por las principales plantas de fabricación automotriz en la región. Las subvenciones municipales de modernización han impulsado un aumento temporal de la actividad en el área, pero se espera que este impulso disminuya a medida que las flotas más antiguas completen sus actualizaciones. Busan y Daegu han sido más lentas en adoptar ADAS; sin embargo, se espera que la adopción se acelere con la introducción de camiones autónomos en autopistas a nivel nacional.
Las exportaciones están alterando significativamente la estructura de ingresos, con fabricantes nacionales asegurando pedidos sustanciales de autobuses en mercados internacionales y equipando cada vehículo con múltiples cámaras de origen nacional. Los organismos del sector anticipan un crecimiento sustancial en las exportaciones de cámaras automotrices, respaldado por sólidas oportunidades para los proveedores coreanos en licitaciones de transporte público en mercados emergentes. A medida que el Seúl metropolitano cambia su enfoque del volumen al valor, los sensores avanzados y los sistemas de monitoreo de ocupantes contribuyen significativamente a los ingresos a pesar de representar una menor proporción de las unidades vendidas. Además, los centros logísticos en Gyeonggi, que albergan una gran parte de la flota nacional de camiones, se están preparando para el impacto del mandato de atención del conductor.
Panorama Competitivo
Algunos actores establecidos, como Hyundai Mobis, LG Innotek, Samsung Electro-Mechanics, HL Mando Corp y Continental AG, dominan el suministro OEM, otorgando al mercado de cámaras automotrices de Corea del Sur un perfil moderadamente concentrado. Sus ingresos automotrices globales han crecido solo modestamente, principalmente debido a la presión de precios de los proveedores chinos Tier-2, lo que ha ajustado los márgenes del mercado de posventa. En respuesta, los actores establecidos están integrando IA directamente en el silicio.
Los principales fabricantes de electrónica, aprovechando su experiencia en óptica para teléfonos inteligentes, aseguraron el paquete de cámaras de vista panorámica de un fabricante de automóviles líder. Este desarrollo destaca la creciente amenaza de la competencia cruzada del dominio electrónico. Sin embargo, los estrictos requisitos de calidad de los proveedores —que exigen alta durabilidad y cumplimiento con los estándares establecidos de ciberseguridad y seguridad funcional— restringen eficazmente las importaciones impulsadas por el precio para ingresar a los canales OEM. El mercado de kits de modernización sigue siendo altamente competitivo.
Líderes de la Industria de Cámaras Automotrices de Corea del Sur
-
Continental AG
-
Hyundai Mobis
-
LG Innotek
-
HL Mando Corp
-
Autoliv
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: El fabricante coreano de componentes electrónicos LG Innotek anunció que suministrará módulos de cámara automotriz a Zoox, la subsidiaria de conducción autónoma de Amazon, para la producción en masa de su flota de robotaxis de propósito específico. Las empresas han colaborado desde las primeras etapas del desarrollo del robotaxi. Durante los próximos años, Zoox equipará sus vehículos con los módulos de cámara de LG Innotek, que ya se están instalando en los robotaxis.
- Febrero de 2026: MCNEX y Valens Semiconductor anunciaron el desarrollo conjunto de una nueva familia de cámaras automotrices frontales y traseras de alta resolución. Las cámaras ofrecen video QHD (2560×1440) a través de par trenzado no apantallado (UTP) o canales coaxiales de bajo costo, impulsados por los chipsets VA7000 A-PHY de Valens. Las cámaras permiten a los fabricantes de equipos originales reducir el costo y la complejidad de su arnés de cableado manteniendo una alta calidad de imagen para aplicaciones ADAS y autónomas.
Alcance del Informe del Mercado de Cámaras Automotrices de Corea del Sur
El informe del mercado de cámaras automotrices de Corea del Sur está segmentado por tipo de vehículo (vehículo de pasajeros y vehículo comercial), tipo de cámara (visualización y detección), aplicación (ADAS y más), resolución (hasta 1 MP, 2-5 MP y más de 5 MP), canal de ventas (equipamiento original OEM y posventa), ubicación de montaje (frontal, trasera, lateral e interior/cabina). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Vehículo de Pasajeros | Hatchback |
| Sedán | |
| Vehículo Utilitario Deportivo (SUV) | |
| Vehículo Multiusos (MPV) | |
| Vehículo Comercial | Vehículo Comercial Ligero (LCV) |
| Vehículo Comercial Mediano y Pesado (M&HCV) |
| Cámara de Visualización |
| Cámara de Detección |
| ADAS |
| Estacionamiento y Vista Panorámica |
| Monitoreo del Conductor |
| Hasta 1 MP |
| 2-5 MP |
| Más de 5 MP |
| Equipamiento Original OEM |
| Posventa |
| Frontal |
| Trasera |
| Lateral |
| Interior / Cabina |
| Por Tipo de Vehículo | Vehículo de Pasajeros | Hatchback |
| Sedán | ||
| Vehículo Utilitario Deportivo (SUV) | ||
| Vehículo Multiusos (MPV) | ||
| Vehículo Comercial | Vehículo Comercial Ligero (LCV) | |
| Vehículo Comercial Mediano y Pesado (M&HCV) | ||
| Por Tipo de Cámara | Cámara de Visualización | |
| Cámara de Detección | ||
| Por Aplicación | ADAS | |
| Estacionamiento y Vista Panorámica | ||
| Monitoreo del Conductor | ||
| Por Resolución | Hasta 1 MP | |
| 2-5 MP | ||
| Más de 5 MP | ||
| Por Canal de Ventas | Equipamiento Original OEM | |
| Posventa | ||
| Por Ubicación de Montaje | Frontal | |
| Trasera | ||
| Lateral | ||
| Interior / Cabina | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de cámaras automotrices de Corea del Sur en 2031?
Se espera que el mercado alcance 435,01 millones de USD en 2031, creciendo a una CAGR del 2,63%.
¿Qué segmento se expande más rápidamente?
Las cámaras de monitoreo del conductor están previstas para el mayor crecimiento con una CAGR del 5,02% hasta 2031 a medida que entran en vigor las normas de atención de los ocupantes.
¿Cómo afectará la escasez de chips al suministro?
La capacidad limitada de obleas en las principales fundiciones está extendiendo los plazos de entrega de los procesadores de señal de imagen, y se espera que los acuerdos de coinversión en curso en nodos de proceso avanzados alivien esta presión en los próximos años.
¿Las regulaciones de privacidad están desacelerando la adopción de cámaras interiores?
Las nuevas normas requieren procesamiento en el dispositivo y eliminación de video en 72 horas, lo que añade costos pero también fomenta la innovación en IA nacional que respalda el crecimiento continuo en las cámaras de monitoreo del conductor.