
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
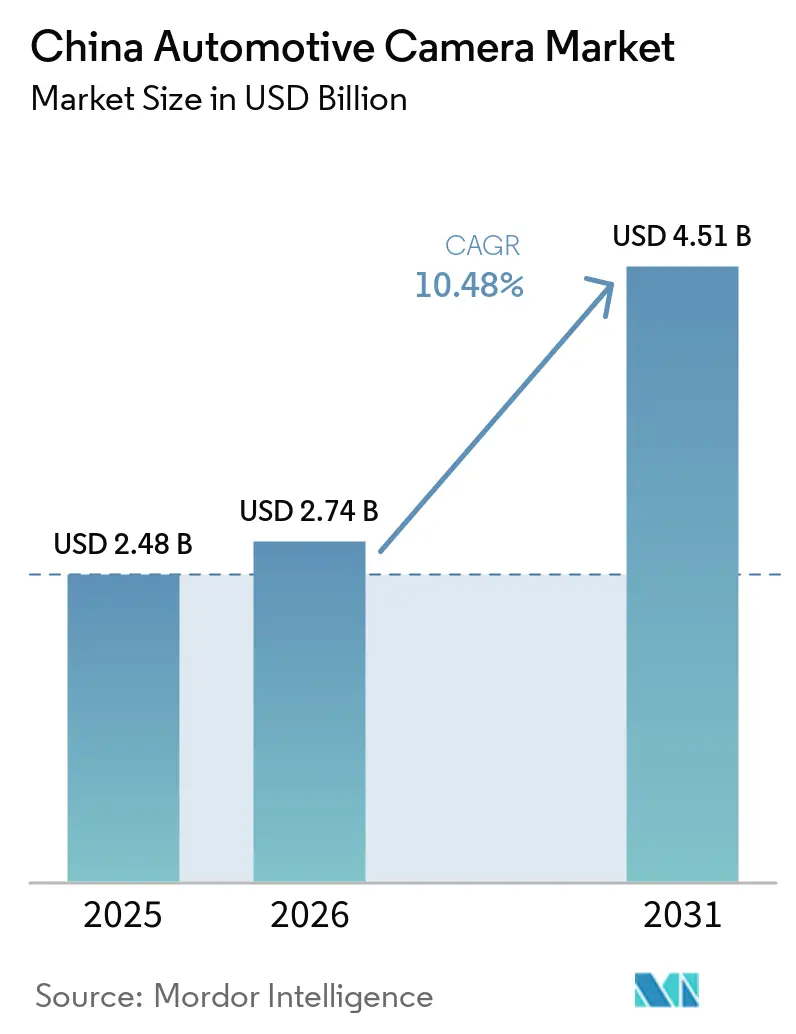
| Tamanho do mercado no ano base (2025) | 2.48 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.48 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras Automotivas na China por Mordor Intelligence
O tamanho do mercado de câmeras automotivas chinês foi avaliado em 2,48 bilhões de USD em 2025, é estimado em 2,74 bilhões de USD em 2026 e está projetado para atingir 4,51 bilhões de USD até 2031, crescendo a um CAGR de 10,48% de 2026 a 2031. As novas regulamentações de Pequim, que tornam obrigatórias câmeras de visão traseira e ADAS, aliadas a um aumento na adoção de Veículos de Nova Energia (NEV) e a uma tendência das montadoras em direção à percepção sem mapas, levaram a um aumento significativo nas instalações de câmeras. Sedãs de segmento médio agora contam com até 12 câmeras, em comparação com apenas algumas unidades no passado. As principais marcas domésticas, incluindo BYD, NIO, XPeng e Li Auto, estão equipando vários de seus modelos com conjuntos padrão de 11 câmeras. Esse avanço permite que utilizem algoritmos de Visão de Pássaro (BEV) sem lidar, reduzindo assim os períodos de retorno dos fornecedores. Em resposta, os fornecedores globais de Nível 1 começaram a localizar sua produção e a colaborar com parceiros chineses no design de módulos. No entanto, eles enfrentam pressões de custo de players locais, como Sunny Optical, OFILM e Desay SV, que expandiram significativamente sua capacidade de produção.
Principais Conclusões do Relatório
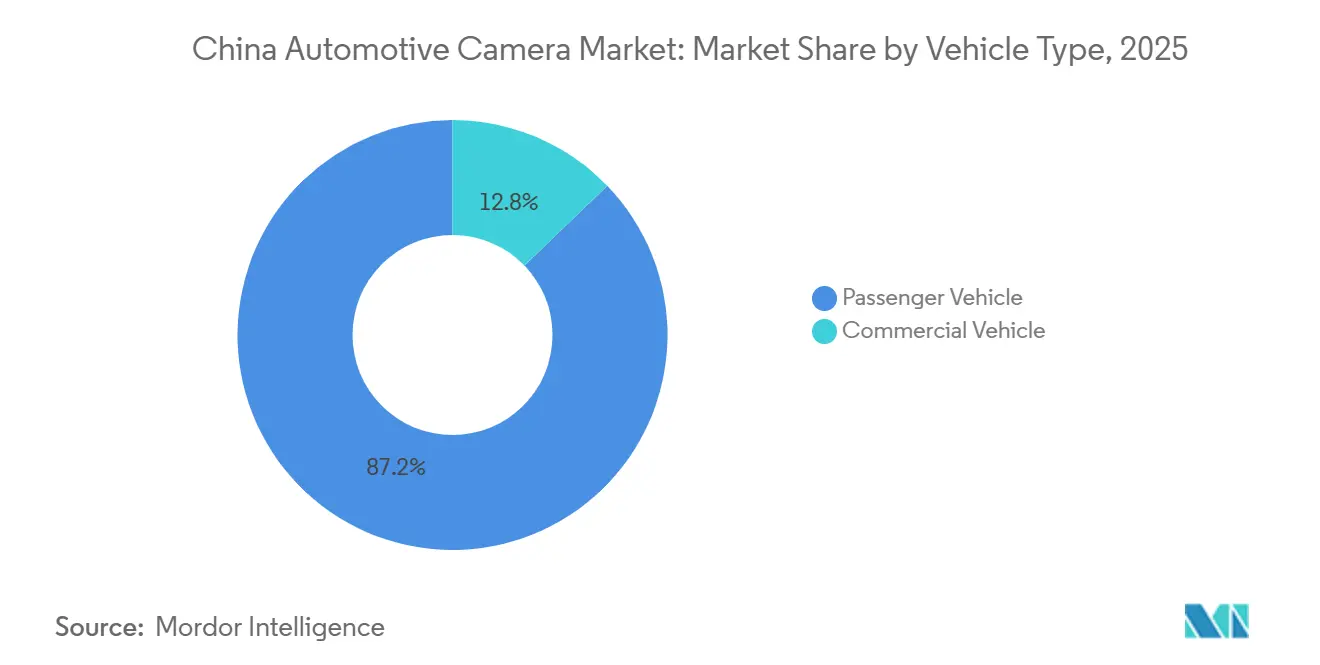
- Por tipo de veículo, os carros de passeio lideraram com 87,22% da participação no mercado de câmeras automotivas da China em 2025, enquanto os veículos comerciais avançam a um CAGR de 10,72% até 2031, à medida que os operadores de frotas retrofitam VCLs para reduzir os prêmios de seguro.
- Por tipo de câmera, os módulos de visualização responderam por 69,73% da receita em 2025; os módulos de detecção registraram o crescimento mais rápido a um CAGR de 10,73%, impulsionados por atualizações de manutenção de faixa e AEB.
- Por aplicação, o ADAS respondeu por 59,64% do tamanho do mercado de câmeras automotivas da China em 2025; o monitoramento do motorista está se expandindo a um CAGR de 10,56% sob o mandato de motorista desatento do MIIT.
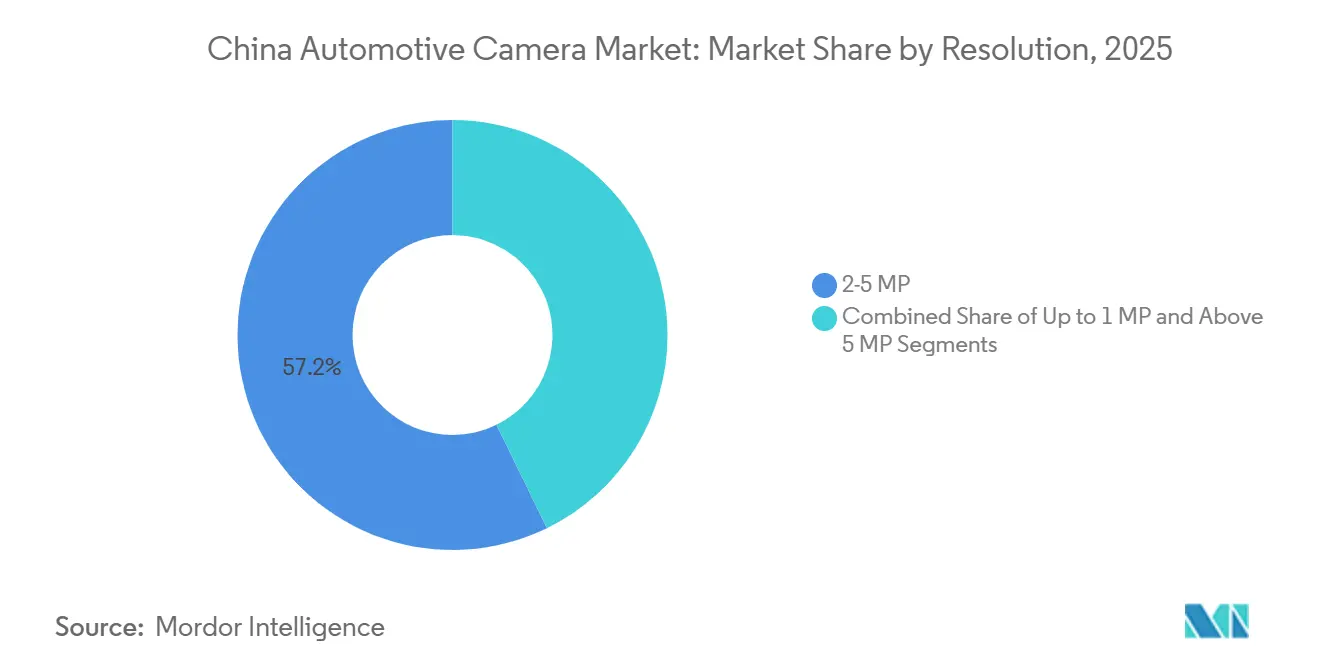
- Por resolução, a faixa de 2 a 5 MP deteve 57,24% de participação em 2025, enquanto sensores acima de 5 MP registram um CAGR de 11,29% à medida que as montadoras migram para câmeras frontais de 8 MP que leem placas a 50 m.
- Por canal de vendas, os sistemas de montagem OEM dominaram com 82,43% em 2025; o mercado de pós-venda está crescendo a um CAGR de 10,94% à medida que oficinas em cidades de Nível 3 retrofitam sedãs mais antigos.
- Por localização de montagem, as câmeras frontais detiveram 50,51% de participação em 2025; as câmeras interiores estão projetadas para registrar o CAGR mais rápido de 11,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Câmeras Automotivas na China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Penetração de ADAS na China | +2.3% | Nacional, liderado por marcas domésticas de NEV nas províncias costeiras | Médio prazo (2-4 anos) |
| Mandato para Câmeras de Visão Traseira e ADAS | +2.1% | Nacional, com aplicação acelerada nas cidades de Nível 1 (Pequim, Xangai, Shenzhen) | Curto prazo (≤ 2 anos) |
| Boom de NEV Impulsionando a Demanda por Múltiplas Câmeras | +1.9% | Nacional, concentrado nos centros de fabricação de Guangdong, Zhejiang e Jiangsu | Médio prazo (2-4 anos) |
| Algoritmos BEV Sem Mapas Aumentando a Contagem de Câmeras | +1.7% | Nacional, impulsionado por plataformas de veículos definidos por software | Médio prazo (2-4 anos) |
| Redução de Custos de Módulos CMOS de 2+ MP | +1.4% | Nacional, com benefícios da cadeia de suprimentos se irradiando para o Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Faróis ADB/Micro-LED Vinculados a Câmeras | +0.8% | Segmento premium em cidades de Nível 1/2, adoção gradual no mercado de massa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Penetração de ADAS de Nível 2/2+ na China
Os recursos de Nível 2 tornaram-se cada vez mais padrão nas vendas de novos carros, à medida que as guerras de preços tornaram os pacotes de ACC e LKA mais acessíveis em sedãs acessíveis. O P7+ da XPeng e o AD Max da Li Auto destacam a mudança do setor em direção a sistemas somente de visão, que estão substituindo as dispendiosas soluções de lidar. Essa transição está alinhada com os objetivos do Conselho de Estado para veículos definidos por software, permitindo que os fornecedores distribuam seus esforços de P&D em volumes maiores e reduzam os custos unitários antes do prazo previsto.
Mandato Regulatório para Câmeras de Visão Traseira e ADAS
A aplicação pelo MIIT das regulamentações GB 15084 e GB 7258 proíbe construções somente com espelhos, exigindo que os novos veículos de passeio incluam câmeras traseiras e unidades frontais de nível ADAS. Os caminhões comerciais também devem cumprir dentro de um prazo mais curto em comparação com regulamentações similares da UE. Consequentemente, as montadoras estão acelerando o fornecimento de fornecedores domésticos. Esses fornecedores mantêm estoque certificado pela ISO 26262 dentro da China, o que reduz os atrasos alfandegários e impulsiona uma demanda notável no curto prazo.
Boom de NEV Impulsionando a Demanda por Múltiplas Câmeras
As entregas recentes viram uma parcela significativa atribuída aos NEVs, criando margem elétrica que anteriormente não estava disponível nas plataformas tradicionais de motor de combustão interna. Essa mudança ressalta a crescente adoção de NEVs no mercado automotivo, impulsionada por avanços tecnológicos e pela demanda dos consumidores por soluções de mobilidade sustentável. Os acabamentos de nível médio agora contam com o conjunto de 12 câmeras "God's Eye" da BYD. Graças à padronização da carroceria bruta, os custos de instalação diminuíram, resultando em um aumento nos pedidos pendentes na Sunny Optical e na OFILM. Os custos reduzidos e a maior adoção de sistemas avançados de câmeras ressaltam a evolução da dinâmica da cadeia de suprimentos automotiva, com fornecedores como Sunny Optical e OFILM se beneficiando da maior demanda.
Surgimento de Faróis ADB/Micro-LED Vinculados a Câmeras
As novas regulamentações de transporte da China aprovaram faróis de feixe adaptativo, que utilizam uma câmera voltada para a frente para ajustar dinamicamente o feixe e evitar sombrear o tráfego que vem em sentido contrário. Esses faróis avançados são projetados para melhorar a segurança nas estradas, melhorando a visibilidade para os motoristas e reduzindo o brilho para os veículos que vêm em sentido contrário. Demonstrando sua eficácia, o Matrix LED da Audi e os protótipos locais de micro-LED mostraram promessa na redução de acidentes noturnos. Esse avanço tecnológico também influenciou o setor de seguros, pois as seguradoras agora oferecem prêmios reduzidos em modelos compatíveis equipados com esses sistemas de iluminação inovadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Sensores de 8+ MP | -1.2% | Nacional, concentrado em cidades de Nível 2/3 com compradores sensíveis ao preço | Médio prazo (2-4 anos) |
| Custos de Segurança Cibernética e Privacidade de Dados | -1.1% | Nacional, com aplicação mais rigorosa em Pequim, Xangai e Guangdong | Curto prazo (≤ 2 anos) |
| Desafios de Confiabilidade em Condições Climáticas Adversas | -0.9% | Províncias do norte (Heilongjiang, Liaoning) e regiões costeiras com chuvas intensas | Curto prazo (≤ 2 anos) |
| Gargalos no Fornecimento de Óptica de Precisão | -0.7% | Nacional, afetando todas as montadoras dependentes de elementos de lentes importados da Alemanha e do Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço Médio de Venda dos Sensores Acima de 8 MP e ISP Limitando a Adoção no Segmento Médio
As fábricas de semicondutores, priorizando a demanda por silício de 7 nm, estão tornando os sensores de 8 MP significativamente mais caros do que seus equivalentes de 2 MP. Essa disparidade de custos se deve principalmente à capacidade de produção limitada alocada a sensores de maior resolução, à medida que as fábricas se concentram em atender à crescente demanda por tecnologia avançada de silício usada em smartphones e outros dispositivos. As marcas que visam modelos abaixo de 15.000 USD estão adiando a introdução de sensores de 8 MP, antecipando uma queda nos preços médios de venda (ASPs) à medida que nova capacidade entra em operação. O atraso na adoção de sensores de 8 MP reflete uma decisão estratégica de equilibrar a eficiência de custos com a competitividade de mercado no segmento de baixo custo.
Gargalos no Fornecimento de Óptica de Precisão Aumentando os Prazos de Entrega
Apenas um número limitado de fundições globais produz lentes asféricas de grau automotivo. Recentemente, os prazos de entrega aumentaram à medida que a demanda por smartphones continua a consumir a capacidade disponível. Embora a nova fábrica de Yuyao da Sunny Optical deva iniciar as operações em breve, a obtenção da qualificação completa AEC-Q100 levará tempo. Como resultado, espera-se que o alívio na cadeia de suprimentos seja adiado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Frotas Comerciais Adotam Câmeras
O tamanho do mercado de câmeras automotivas da China para veículos de passeio respondeu por uma participação de 87,22% em 2025. O segmento de passeio é impulsionado por compradores de sedãs e SUVs que buscam segurança de Nível 2 a preços de mercado de massa. As empresas de logística estão retrofitando VCLs, impulsionando um crescimento significativo nas frotas comerciais a um CAGR de 10,72% até 2031. Essa medida não apenas garante descontos substanciais no seguro, mas também assegura a conformidade com as próximas regulamentações de eliminação de espelhos.
As fabricantes de NEV estão impulsionando a rápida expansão do subsegmento de sedãs ao incluir ADAS sem custo adicional. Enquanto isso, os SUVs dominam o mercado de passeio, graças à sua altura de condução elevada e painéis amplos que apresentam proeminentemente vistas de câmera de 360 graus. Caminhões com mais de 12 toneladas agora estão sendo integrados de fábrica com câmeras traseiras e laterais para atender aos padrões de registro provincial. Além disso, o mercado de pós-venda está aprimorando o ciclo de vida dos caminhões pesados com kits de retrofit a preços competitivos.


Por Tipo de Câmera: Câmeras de Detecção Ganham Terreno
As câmeras de visualização geraram 69,73% da receita de 2025, pois cada veículo requer pelo menos uma unidade de visão traseira. Os módulos de detecção, no entanto, registram um CAGR de 10,73% à medida que o C-NCAP concede pontos bônus para AEB noturno de pedestres, forçando as montadoras a adicionar unidades HDR de ≥3 MP na frente.
A demanda no mercado de pós-venda ainda se inclina para kits de visualização de baixo custo com preços abaixo de 60 USD, enquanto os programas OEM integram câmeras de 5 MP de função dupla que costura vistas panorâmicas e alimentam redes neurais. A "Smart Camera" da Valeo, que combina um sensor de imagem de 5 MP com IA embarcada, elimina uma ECU e 1,2 kg de fiação, reduzindo simultaneamente os orçamentos de custo e peso.
Por Aplicação: Monitoramento do Motorista Cresce Rapidamente
As funções de ADAS entregaram 59,64% do valor de 2025, ancoradas por FCW, LKA e ACC, que vêm de série em 68% dos novos carros. Espera-se que o monitoramento do motorista cresça a um CAGR de 10,56% porque, até janeiro de 2027, o MIIT aplicará a detecção de distração, potencialmente impactando milhões de unidades anualmente.
Os operadores de transporte por aplicativo agora são obrigados a instalar câmeras na cabine, destacando uma demanda crescente por monitoramento na cabine, apesar das preocupações com privacidade. Nas garagens de cidades de Nível 1, onde as larguras das calçadas diminuíram, as câmeras de estacionamento estão evoluindo de quatro para seis módulos. Essa mudança visa eliminar pontos cegos, levando as montadoras a padronizar o posicionamento das câmeras laterais de para-lama.
Por Resolução: O Segmento Premium Migra para 8 MP
A faixa de 2 a 5 MP capturou 57,24% dos embarques de 2025, equilibrando clareza e custo. No entanto, espera-se que os sensores acima de 5 MP registrem um CAGR de 11,29%, à medida que marcas como a NIO implantam câmeras frontais de 8 MP que podem reconhecer placas a 50 m em condições de pouca luz.
No mercado de câmeras automotivas chinês, a demanda por unidades de 8 MP supera a oferta, criando um desequilíbrio significativo entre oferta e demanda. O segmento de alto padrão é liderado pelo OX03C da OmniVision e pelo IMX728 da Sony, que juntos detêm uma participação de mercado considerável. Ambos os modelos possuem classificações AEC-Q100 Grau 2, garantindo desempenho confiável em temperaturas extremas de -40 °C a +105 °C. Essa confiabilidade em condições extremas torna esses modelos muito procurados, contribuindo ainda mais para o desequilíbrio entre oferta e demanda no mercado.


Por Canal de Vendas: O Mercado de Pós-venda Ganha Tração
Os programas de montagem OEM responderam por 82,43% das vendas de 2025, pois a calibração de fábrica garante a conformidade com a ISO 26262. No entanto, o mercado de pós-venda cresce a um CAGR de 10,94%, pois sedãs com sete anos de uso em cidades de Nível 3 retrofitam kits de 150 a 300 USD para cumprir os mandatos municipais de estacionamento e satisfazer as seguradoras de aluguel entre particulares.
Na China, os órgãos provinciais de inspeção agora exigem comprovação de alinhamento preciso. Esse mandato força as pequenas oficinas a investir em equipamentos de calibração dispendiosos ou a sair do mercado. O aumento da rigidez dessas regulamentações está remodelando o cenário competitivo, favorecendo players maiores com recursos para cumprir. Além disso, as frotas de transporte por aplicativo estão adquirindo hardware de câmera OEM, mas terceirizando a instalação para centros de terceiros. Essa estratégia ajuda a reduzir o tempo de inatividade e destaca uma tendência crescente no mercado de câmeras automotivas, impulsionada pela crescente adoção de sistemas avançados de assistência ao motorista (ADAS) e pela necessidade de soluções eficientes de gestão de frotas.
Por Localização de Montagem: Câmeras Interiores em Alta
Os módulos voltados para a frente detiveram uma participação de 50,51% em 2025 devido aos requisitos de cinco estrelas do C-NCAP. As câmeras interiores estão projetadas para registrar o CAGR mais rápido de 11,12%, pois a regra de motorista desatento do MIIT está programada para entrar em vigor em 2027, apesar de 34% dos compradores expressarem preocupações com privacidade.
Para alcançar cabines mais silenciosas e melhorar a eficiência de combustível em rodovias, as câmeras laterais estão fazendo a transição de espelhos tradicionais para para-lamas. Enquanto isso, para resolver preocupações sobre estacionamento com pouca luz, as unidades traseiras agora são padronizadas em resoluções mais altas. Além disso, alguns fornecedores estão introduzindo módulos frontais emparelhados de grande angular e telefoto. Essas inovações consolidam o reconhecimento de faixas e sinais em uma única ECU, resultando em uma redução no peso do chicote elétrico.
Análise Geográfica
O mercado de câmeras automotivas chinês experimentou um crescimento significativo, com uma parcela substancial dos gastos concentrada nas cidades de Nível 1, como Pequim, Xangai e Shenzhen. Essas cidades foram as primeiras a implementar o mandato de visão traseira do MIIT, e as montadoras introduziram conjuntos de Nível 2 como equipamento padrão. As taxas de instalação de câmeras para vendas de novos carros nessas áreas são excepcionalmente altas, impulsionadas pela popularidade dos Veículos de Nova Energia (NEV) e pela expectativa de estacionamento com visão panorâmica como recurso padrão. Além disso, os órgãos de trânsito de Nível 1 exigem evidências em vídeo para reivindicações de acidentes, levando as frotas de transporte por aplicativo a retrofitar seus veículos com câmeras na cabine e laterais logo após a integração do veículo. As marcas automotivas premium estão localizando operações nessas cidades para agilizar os ciclos de validação por via aérea, que os reguladores municipais monitoram de perto para conformidade com a segurança cibernética. Empresas como Sunny Optical, Desay SV e Bosch estabeleceram linhas de calibração de 24 horas em Suzhou e Changchun para atender eficientemente aos pedidos pendentes nessas regiões.
Províncias costeiras como Guangdong, Zhejiang e Jiangsu estão emergindo como áreas-chave de crescimento. Essas províncias abrigam uma parcela significativa da capacidade de montagem de NEVs da China e atraem fornecedores de módulos de 2 a 5 MP, que são integrados diretamente nas plantas de montagem sem exigir documentação de importação. Os subsídios provinciais para NEVs produzidos localmente estão acelerando as taxas de adoção das montadoras e sustentando o crescimento dos embarques, mesmo com a redução dos subsídios nacionais. Os governos locais também estão simplificando os processos ao dispensar testes específicos para sistemas de câmeras laterais sem espelhos, reduzindo os ciclos de homologação para exportadores que visam os mercados da ASEAN. A logística eficiente, apoiada pela alfândega de faixa expressa nos portos de Ningbo e Yantian, ajuda a manter preços competitivos para os sensores, reforçando as vantagens de custo das regiões costeiras.
Nas províncias do norte, como Heilongjiang e Liaoning, a adoção é mais lenta, mas ainda notável. Os invernos rigorosos da região aumentaram a demanda por limpadores de lentes ultrassônicos, que reduzem as reclamações de garantia relacionadas à névoa. Nas cidades interiores de Nível 3, onde os veículos tendem a ser mais antigos, a atividade de retrofit está em ascensão. Pequenas oficinas oferecem pacotes acessíveis para câmeras traseiras e monitores, significativamente mais baratos do que os preços das concessionárias. No entanto, novas regulamentações que exigem certificados de calibração de terceiros aumentaram os custos de conformidade, favorecendo redes maiores que podem absorver o custo de equipamentos avançados de alinhamento. As restrições de fornecimento são mais pronunciadas nesses mercados interiores, pois os embarques de óptica de precisão das fábricas costeiras enfrentam prazos de entrega estendidos. Apesar desses desafios, os volumes do mercado de pós-venda nessas regiões estão se expandindo de forma constante, impulsionados por frotas de logística que retrofitam kits de visão panorâmica para garantir descontos de seguro de transportadoras regionais.
Cenário Competitivo
Concentração do Mercado
O mercado chinês de câmeras automotivas é moderadamente concentrado, com players líderes como Sunny Optical, ZF Friedrichshafen AG, DENSO Corporation, Continental e Bosch detendo uma participação de mercado combinada significativa [1]. Os líderes domésticos alcançaram escala por meio da integração vertical de vidro de lentes e embalagem CMOS, reduzindo os preços médios de venda (ASPs) e levando os fornecedores globais de Nível 1 a estabelecer instalações de fabricação em locais estratégicos, como Suzhou e Changchun.
As oportunidades de crescimento estão centradas na modernização de veículos comerciais e em kits de Sistema de Monitoramento do Motorista (DMS) para o mercado de reposição, particularmente em regiões onde os players estabelecidos carecem de redes de manutenção robustas. As parcerias da Freetech com órgãos locais de transporte para instalações subsidiadas destacam essa abordagem estratégica. A concorrência está se intensificando em torno da tecnologia de inteligência artificial embarcada, com avanços como o chip de visão eficiente da BYD Semiconductor, que permite que versões de nível intermediário adotem a percepção de Vista Aérea (BEV) sem mapas, sem a necessidade de placas de computação separadas [2].
A expansão de capacidade representa riscos de excesso de oferta à medida que a produção doméstica de módulos continua a crescer. Enquanto isso, empresas como Sony e OmniVision estão avançando na integração vertical em direção aos módulos, alterando a dinâmica de barganha do setor. Adicionalmente, Bosch, Valeo e Continental mantêm uma posição dominante em patentes relacionadas ao Feixe de Direção Adaptativo (ADB) vinculado a câmeras e à limpeza ultrassônica de lentes, criando desafios de licenciamento para novos entrantes[3].
Líderes do Setor de Câmeras Automotivas na China
-
Continental AG
-
DENSO Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Sunny Optical Technology (Group) Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Horizon Continental Technology Shanghai Co., Ltd. (neueHCT), uma joint venture de tecnologia de condução inteligente entre a Continental AG e a Horizon Robotics, Inc., anunciou que sua Solução de Câmera Inteligente de Alto Desempenho HCT Luna, alimentada pela plataforma de computação Horizon Journey 6B, garantiu um programa de plataforma global de veículos de passeio de um importante grupo automotivo alemão.
- Junho de 2026: A KD anunciou que a Hinge Technology, líder chinesa em arquitetura avançada de eletrônica veicular, implementou seu transceptor óptico KD7251 em um novo sistema de câmera automotiva para transmissão de dados a 10 Gb/s. Essa implementação valida a aplicabilidade do transceptor em redes veiculares do mundo real. O sistema usa conectividade óptica para suportar links de dados de câmeras de alta resolução por meio de um backbone de fibra óptica, habilitando arquiteturas zonais e centralizadas.
Escopo do Relatório do Mercado de Câmeras Automotivas na China
O relatório do mercado de câmeras automotivas da China é segmentado por tipo de veículo (veículo de passeio e veículo comercial), tipo de câmera (visualização e detecção), aplicação (ADAS, estacionamento e visão panorâmica, e monitoramento do motorista), resolução (até 1 MP, 2-5 MP e acima de 5 MP), canal de vendas (montagem OEM e pós-venda), localização de montagem (frontal, traseira, lateral e interior/cabine). As previsões de mercado são fornecidas em termos de valor (USD).
Por Tipo de Veículo
| Veículo de Passeio | Hatchback |
| Sedã | |
| Veículo Utilitário Esportivo | |
| Veículo Multiuso | |
| Veículo Comercial | Veículo Comercial Leve (VCL) |
| Veículo Comercial Médio e Pesado (VCM&P) |
Por Tipo de Câmera
| Câmera de Visualização |
| Câmera de Detecção |
Por Aplicação
| ADAS |
| Estacionamento e Visão Panorâmica |
| Monitoramento do Motorista |
Por Resolução
| Até 1 MP |
| 2-5 MP |
| Acima de 5 MP |
Por Canal de Vendas
| Montagem OEM |
| Pós-venda |
Por Localização de Montagem
| Frontal |
| Traseira |
| Lateral |
| Interior / Cabine |
| Por Tipo de Veículo | Veículo de Passeio | Hatchback |
| Sedã | ||
| Veículo Utilitário Esportivo | ||
| Veículo Multiuso | ||
| Veículo Comercial | Veículo Comercial Leve (VCL) | |
| Veículo Comercial Médio e Pesado (VCM&P) | ||
| Por Tipo de Câmera | Câmera de Visualização | |
| Câmera de Detecção | ||
| Por Aplicação | ADAS | |
| Estacionamento e Visão Panorâmica | ||
| Monitoramento do Motorista | ||
| Por Resolução | Até 1 MP | |
| 2-5 MP | ||
| Acima de 5 MP | ||
| Por Canal de Vendas | Montagem OEM | |
| Pós-venda | ||
| Por Localização de Montagem | Frontal | |
| Traseira | ||
| Lateral | ||
| Interior / Cabine | ||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de câmeras automotivas na China até 2031?
As previsões indicam 4,51 bilhões de USD impulsionados por um CAGR de 10,48% e arquiteturas de NEV com múltiplas câmeras.
Qual segmento de veículos está se expandindo mais rapidamente para câmeras?
As frotas comerciais, especialmente os VCLs, registram um CAGR de 10,72% à medida que os operadores retrofitam sistemas de visão panorâmica para reduzir os custos de seguro.
O que impulsiona a demanda por câmeras na cabine?
A regra de motorista desatento do MIIT para 2027 e os mandatos das plataformas de transporte por aplicativo, apesar das contínuas preocupações com privacidade entre os compradores.
Por que os sensores de 8 MP ainda são caros na China?
A capacidade limitada de ISP de 7 nm mantém os ASPs dos sensores entre 28 e 35 USD, três vezes mais altos do que as unidades de 2 MP, atrasando a adoção no segmento médio.