
China Automotive Camera Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.48 Milliarden US-Dollar |
| Marktgröße (2026) | 2.74 Milliarden US-Dollar |
| Marktgröße (2031) | 4.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.48 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China Automotive Camera Marktanalyse von Mordor Intelligence
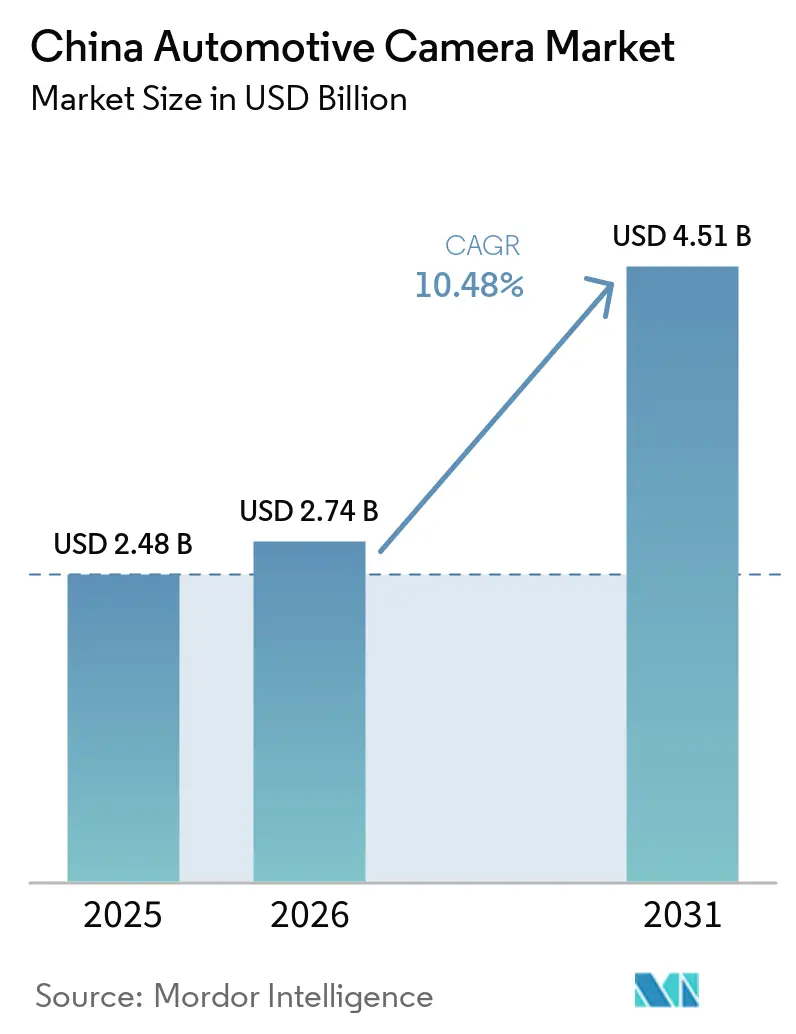
Die Marktgröße des chinesischen Automotive Camera Marktes wurde im Jahr 2025 auf 2,48 Milliarden USD geschätzt, wird im Jahr 2026 auf 2,74 Milliarden USD beziffert und soll bis 2031 auf 4,51 Milliarden USD anwachsen, mit einer CAGR von 10,48 % von 2026 bis 2031. Pekings neue Vorschriften, die Rückfahrkameras und ADAS-Kameras vorschreiben, gepaart mit einem Anstieg der Akzeptanz von Elektrofahrzeugen (NEV) und einem Trend der Automobilhersteller hin zu kartenloser Wahrnehmung, haben zu einem erheblichen Anstieg der Kamerainstallationen geführt. Mittelklasse-Limousinen verfügen heute über bis zu 12 Kameras, verglichen mit nur wenigen Einheiten in der Vergangenheit. Führende inländische Marken, darunter BYD, NIO, XPeng und Li Auto, statten mehrere ihrer Modelle standardmäßig mit 11-Kamera-Suiten aus. Dieser Fortschritt ermöglicht es ihnen, Bird's-Eye-View (BEV)-Algorithmen ohne Lidar zu verwenden und damit die Amortisationszeiten ihrer Zulieferer zu verkürzen. Als Reaktion darauf haben globale Tier-1-Zulieferer begonnen, ihre Produktion zu lokalisieren und mit chinesischen Partnern bei der Modulentwicklung zusammenzuarbeiten. Sie kämpfen jedoch mit Kostendruck durch lokale Akteure wie Sunny Optical, OFILM und Desay SV, die ihre Produktionskapazitäten erheblich ausgebaut haben.
Wichtigste Erkenntnisse des Berichts
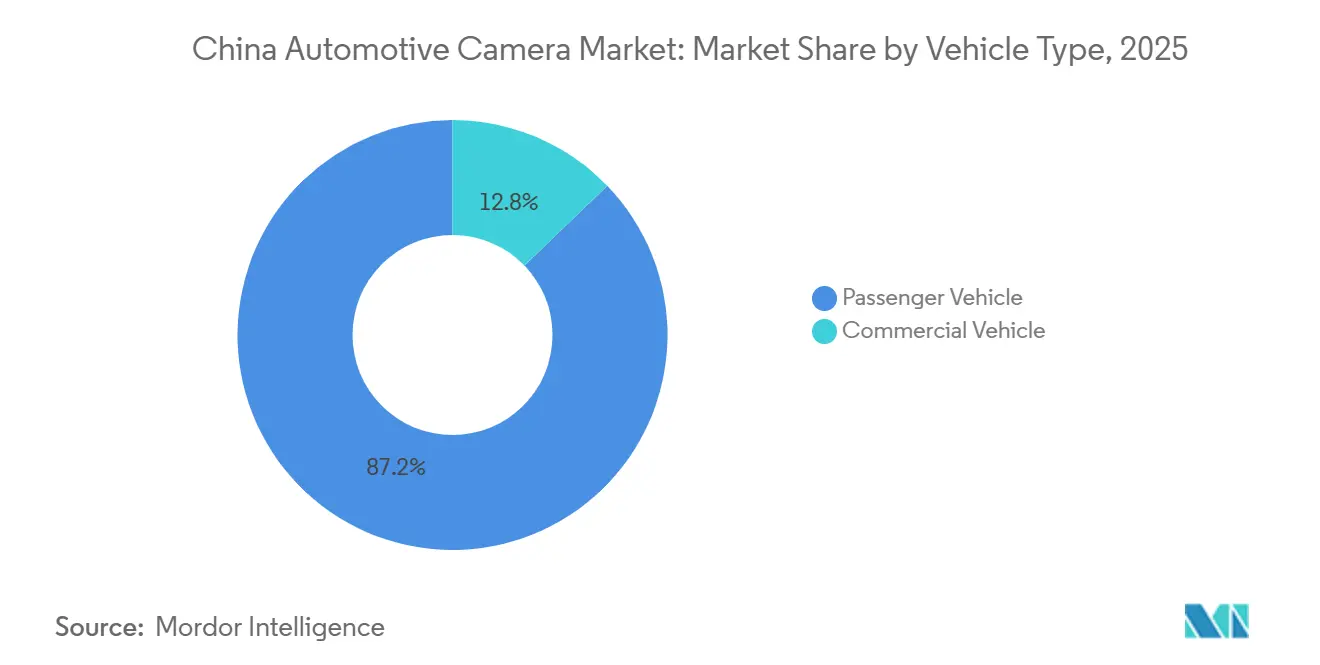
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Marktanteil von 87,22 % im chinesischen Automotive Camera Markt im Jahr 2025, während Nutzfahrzeuge bis 2031 mit einer CAGR von 10,72 % wachsen, da Flottenoperatoren leichte Nutzfahrzeuge nachrüsten, um Versicherungsprämien zu senken.
- Nach Kameratyp entfielen Sichtkameramodule im Jahr 2025 auf 69,73 % des Umsatzes; Sensorkameramodule verzeichneten mit einer CAGR von 10,73 % das schnellste Wachstum, angetrieben durch Spurhalte- und AEB-Upgrades.
- Nach Anwendung entfiel ADAS im Jahr 2025 auf einen Anteil von 59,64 % der Marktgröße des chinesischen Automotive Camera Marktes; die Fahrerüberwachung wächst mit einer CAGR von 10,56 % aufgrund des MIIT-Mandats zur Erkennung unaufmerksamer Fahrer.
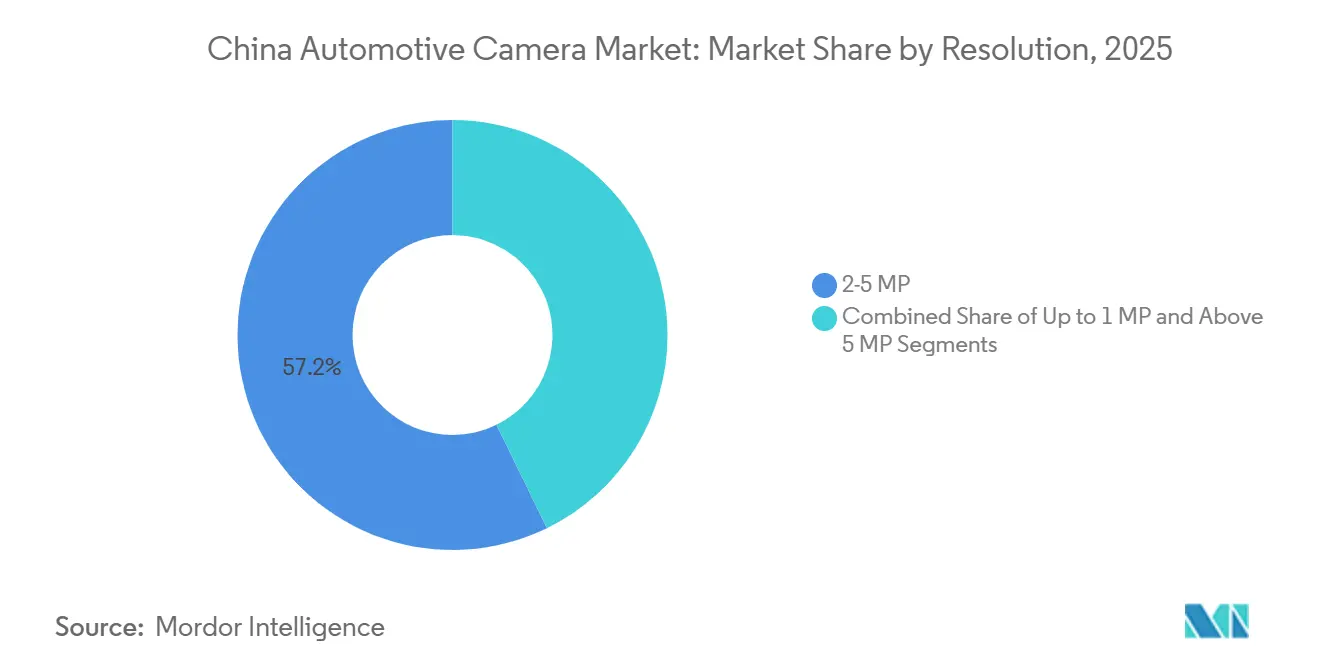
- Nach Auflösung hielt das 2–5-MP-Segment im Jahr 2025 einen Anteil von 57,24 %, während Sensoren über 5 MP eine CAGR von 11,29 % verzeichnen, da OEMs auf 8-MP-Frontkameras umsteigen, die Kennzeichen auf 50 m lesen können.
- Nach Vertriebskanal dominierten OEM-Erstausrüstungssysteme im Jahr 2025 mit 82,43 %; der Aftermarket wächst mit einer CAGR von 10,94 %, da Werkstätten in Städten der dritten Kategorie ältere Limousinen nachrüsten.
- Nach Montageort hielten Frontkameras im Jahr 2025 einen Anteil von 50,51 %; Innenraumkameras sollen bis 2031 mit der schnellsten CAGR von 11,12 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im China Automotive Camera Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle ADAS-Durchdringung in China | +2.3% | National, angeführt von inländischen NEV-Marken in Küstenprovinzen | Mittelfristig (2–4 Jahre) |
| Vorschrift für Rückfahrkameras und ADAS-Kameras | +2.1% | National, mit beschleunigter Durchsetzung in Städten der ersten Kategorie (Peking, Shanghai, Shenzhen) | Kurzfristig (≤ 2 Jahre) |
| NEV-Boom treibt Mehrkameranachfrage an | +1.9% | National, konzentriert in den Fertigungszentren Guangdong, Zhejiang und Jiangsu | Mittelfristig (2–4 Jahre) |
| Kartenlose BEV-Algorithmen erhöhen die Kameraanzahl | +1.7% | National, angetrieben durch softwaredefinierten Fahrzeugplattformen | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei CMOS-Modulen mit 2+ MP | +1.4% | National, mit Lieferkettenvorteilen, die sich bis nach Südostasien erstrecken | Langfristig (≥ 4 Jahre) |
| Kameragesteuerte ADB/Micro-LED-Scheinwerfer | +0.8% | Premiumsegment in Städten der ersten und zweiten Kategorie, schrittweise Einführung im Massenmarkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Level-2/2+ ADAS-Durchdringung in China
Level-2-Funktionen sind im Neuwagenverkauf zunehmend zum Standard geworden, da Preiskriege ACC- und LKA-Pakete in erschwinglichen Limousinen zugänglicher gemacht haben. XPengs P7+ und Li Autos AD Max verdeutlichen den Wandel der Branche hin zu rein kamerabasierten Systemen, die kostspielige Lidar-Lösungen ersetzen. Dieser Übergang steht im Einklang mit den Zielen des Staatsrats für softwaredefinierte Fahrzeuge und ermöglicht es Zulieferern, ihre Forschungs- und Entwicklungsaufwendungen auf höhere Stückzahlen zu verteilen und die Stückkosten früher als geplant zu senken.
Regulatorisches Mandat für Rückfahrkameras und ADAS-Kameras
Die Durchsetzung der MIIT-Vorschriften GB 15084 und GB 7258 verbietet rein spiegelbasierte Fahrzeugkonfigurationen und schreibt vor, dass neue Personenkraftwagen Rückfahrkameras und ADAS-taugliche Frontkameraeinheiten enthalten müssen. Auch Nutzfahrzeuge müssen innerhalb eines engeren Zeitrahmens als vergleichbare EU-Vorschriften entsprechen. Infolgedessen beschleunigen Automobilhersteller die Beschaffung bei inländischen Zulieferern. Diese Zulieferer halten ISO-26262-zertifizierte Bestände innerhalb Chinas vor, was Zollverzögerungen reduziert und eine bemerkenswerte kurzfristige Nachfrage erzeugt.
NEV-Boom steigert die Mehrkameranachfrage
Bei jüngsten Auslieferungen entfiel ein erheblicher Anteil auf NEVs, was elektrischen Spielraum schafft, der auf herkömmlichen Verbrennungsmotor-Plattformen zuvor nicht verfügbar war. Dieser Wandel unterstreicht die zunehmende Akzeptanz von NEVs auf dem Automobilmarkt, angetrieben durch technologische Fortschritte und die Verbrauchernachfrage nach nachhaltigen Mobilitätslösungen. Mittlere Ausstattungsvarianten verfügen nun über BYDs „God's Eye”-12-Kamera-Suite. Dank der Standardisierung der Rohkarosserie sind die Installationskosten gesunken, was zu einem Anstieg der Auftragsrückstände bei Sunny Optical und OFILM geführt hat. Die gesunkenen Kosten und die zunehmende Einführung fortschrittlicher Kamerasysteme unterstreichen die sich wandelnde Dynamik der Automobillieferkette, von der Zulieferer wie Sunny Optical und OFILM durch die gestiegene Nachfrage profitieren.
Aufkommen kameragestützter ADB/Micro-LED-Scheinwerfer
Chinas neue Verkehrsvorschriften haben adaptive Scheinwerfer zugelassen, die eine nach vorne gerichtete Kamera nutzen, um den Lichtstrahl dynamisch anzupassen und entgegenkommenden Verkehr nicht zu blenden. Diese fortschrittlichen Scheinwerfer sind darauf ausgelegt, die Verkehrssicherheit zu verbessern, indem sie die Sicht für Fahrer verbessern und gleichzeitig die Blendung für entgegenkommende Fahrzeuge reduzieren. Audis Matrix LED und lokale Micro-LED-Prototypen haben ihre Wirksamkeit bei der Reduzierung nächtlicher Unfälle unter Beweis gestellt. Dieser technologische Fortschritt hat auch die Versicherungsbranche beeinflusst, da Versicherer nun reduzierte Prämien für konforme Modelle anbieten, die mit diesen innovativen Beleuchtungssystemen ausgestattet sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für 8+-MP-Sensoren | -1.2% | National, konzentriert in Städten der zweiten und dritten Kategorie mit preissensiblen Käufern | Mittelfristig (2–4 Jahre) |
| Kosten für Cybersicherheit und Datenschutz | -1.1% | National, mit strengerer Durchsetzung in Peking, Shanghai und Guangdong | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeitsherausforderungen bei extremen Wetterbedingungen | -0.9% | Nördliche Provinzen (Heilongjiang, Liaoning) und Küstenregionen mit starken Niederschlägen | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Versorgung mit Präzisionsoptik | -0.7% | National, betrifft alle OEMs, die auf importierte deutsche und japanische Linsenelemente angewiesen sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Durchschnittsverkaufspreis von Sensoren über 8 MP und ISP begrenzt die Einführung im mittleren Preissegment
Halbleiterfabriken, die der Nachfrage nach 7-nm-Silizium Priorität einräumen, machen 8-MP-Sensoren deutlich teurer als ihre 2-MP-Pendants. Diese Kostendiskrepanz ist in erster Linie auf die begrenzte Produktionskapazität zurückzuführen, die höher auflösenden Sensoren zugeteilt wird, da Fabriken darauf fokussiert sind, die wachsende Nachfrage nach fortschrittlicher Siliziumtechnologie für Smartphones und andere Geräte zu decken. Marken, die Modelle unter 15.000 USD anstreben, zögern bei der Einführung von 8-MP-Sensoren und erwarten einen Rückgang der Durchschnittsverkaufspreise (ASPs), sobald neue Kapazitäten in Betrieb gehen. Die verzögerte Einführung von 8-MP-Sensoren spiegelt eine strategische Entscheidung wider, Kosteneffizienz und Wettbewerbsfähigkeit im Budgetsegment in Einklang zu bringen.
Engpässe in der Präzisionsoptikversorgung erhöhen die Lieferzeiten
Nur eine begrenzte Anzahl globaler Gießereien produziert asphärische Linsen in Automobilqualität. In jüngster Zeit haben sich die Lieferzeiten verlängert, da die Nachfrage nach Smartphones weiterhin die verfügbare Kapazität beansprucht. Obwohl das neue Werk von Sunny Optical in Yuyao voraussichtlich bald den Betrieb aufnehmen wird, wird die vollständige AEC-Q100-Qualifizierung Zeit in Anspruch nehmen. Infolgedessen wird eine Entspannung in der Lieferkette voraussichtlich verzögert eintreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Gewerbliche Flotten setzen auf Kameras
Die Marktgröße des chinesischen Automotive Camera Marktes für Personenkraftwagen entfiel im Jahr 2025 auf einen Anteil von 87,22 %. Das Personenkraftwagensegment wird von Limousinen- und SUV-Käufern angetrieben, die Level-2-Sicherheit zu Massenmarktpreisen suchen. Logistikunternehmen rüsten leichte Nutzfahrzeuge nach, was zu einem erheblichen Wachstum bei gewerblichen Flotten mit einer CAGR von 10,72 % bis 2031 führt. Dieser Schritt sichert ihnen nicht nur erhebliche Versicherungsrabatte, sondern gewährleistet auch die Einhaltung bevorstehender Vorschriften zur Abschaffung von Spiegeln.
NEV-Hersteller treiben die schnelle Expansion des Limousinen-Teilsegments voran, indem sie ADAS ohne Aufpreis bündeln. Unterdessen dominieren SUVs den Personenkraftwagenmarkt dank ihrer erhöhten Sitzhöhe und geräumigen Armaturenbretter, auf denen 360-Grad-Kameraansichten prominent dargestellt werden. Lastkraftwagen mit einem Gewicht von über 12 Tonnen werden nun ab Werk mit Rück- und Seitenkameras ausgestattet, um provinzielle Zulassungsstandards zu erfüllen. Darüber hinaus verbessert der Aftermarket den Lebenszyklus von Schwerlastkraftwagen mit wettbewerbsfähig bepreisten Nachrüstkits.
Nach Kameratyp: Sensorkameras gewinnen an Bedeutung
Sichtkameras generierten im Jahr 2025 69,73 % des Umsatzes, da jedes Fahrzeug mindestens eine Rückfahrkameraeinheit benötigt. Sensorkameramodule verzeichnen dennoch eine CAGR von 10,73 %, da C-NCAP Bonuspunkte für Fußgänger-AEB bei Nacht vergibt und OEMs zwingt, ≥3-MP-HDR-Einheiten vorne hinzuzufügen.
Die Aftermarket-Nachfrage tendiert weiterhin zu kostengünstigen Sichtkamera-Kits unter 60 USD, während OEM-Programme Dual-Funktion-5-MP-Kameras integrieren, die Rundumsichten zusammenfügen und neuronale Netze speisen. Valeos „Smart Camera”, die einen 5-MP-Bildsensor mit eingebetteter KI kombiniert, eliminiert ein ECU und 1,2 kg Verkabelung und reduziert damit gleichzeitig Kosten und Gewichtsbudget.
Nach Anwendung: Fahrerüberwachung wächst schnell
ADAS-Funktionen lieferten im Jahr 2025 59,64 % des Wertes, verankert durch FCW, LKA und ACC, die bei 68 % der Neuwagen serienmäßig sind. Die Fahrerüberwachung soll mit einer CAGR von 10,56 % wachsen, da MIIT bis Januar 2027 die Ablenkungserkennung durchsetzen wird, was potenziell Millionen von Einheiten jährlich betrifft.
Fahrdienstvermittler sind nun verpflichtet, Innenraumkameras zu installieren, was eine wachsende Nachfrage nach Innenraumüberwachung trotz Datenschutzbedenken unterstreicht. In Parkhäusern der Städte der ersten Kategorie, wo die Bordsteinbreiten enger geworden sind, entwickeln sich Parkkameras von vier auf sechs Module. Dieser Wandel zielt darauf ab, tote Winkel zu beseitigen, was OEMs dazu veranlasst, die Positionierung von Seitenkotflügelkameras zu standardisieren.
Nach Auflösung: Premium verlagert sich auf 8 MP
Das 2–5-MP-Segment erfasste im Jahr 2025 57,24 % der Lieferungen und schlägt eine Balance zwischen Bildschärfe und Kosten. Sensoren über 5 MP sollen jedoch eine CAGR von 11,29 % verzeichnen, da Marken wie NIO 8-MP-Frontkameras einsetzen, die Kennzeichen auf 50 m bei schlechten Lichtverhältnissen erkennen können.
Im chinesischen Automotive Camera Markt übersteigt die Nachfrage nach 8-MP-Einheiten das Angebot, was ein erhebliches Angebots-Nachfrage-Ungleichgewicht schafft. Das Hochpreissegment wird von OmniVisions OX03C und Sonys IMX728 angeführt, die zusammen einen beträchtlichen Marktanteil halten. Beide Modelle verfügen über AEC-Q100-Grade-2-Bewertungen, die eine zuverlässige Leistung bei Temperaturextremen von -40 °C bis +105 °C garantieren. Diese Zuverlässigkeit unter extremen Bedingungen macht diese Modelle sehr begehrt und trägt weiter zur Angebots-Nachfrage-Lücke auf dem Markt bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Aftermarket gewinnt an Bedeutung
OEM-Erstausrüstungsprogramme entfielen im Jahr 2025 auf 82,43 % des Umsatzes, da die werkseitige Kalibrierung die ISO-26262-Konformität gewährleistet. Der Aftermarket wächst dennoch mit einer CAGR von 10,94 %, da sieben Jahre alte Limousinen in Städten der dritten Kategorie mit Kits im Wert von 150–300 USD nachgerüstet werden, um kommunalen Parkvorschriften zu entsprechen und Peer-to-Peer-Mietversicherer zu befriedigen.
In China verlangen provinzielle Prüfbehörden nun den Nachweis einer präzisen Ausrichtung. Dieses Mandat zwingt kleine Werkstätten, entweder in kostspielige Kalibrierungsanlagen zu investieren oder den Markt zu verlassen. Die zunehmende Strenge dieser Vorschriften verändert die Wettbewerbslandschaft zugunsten größerer Akteure mit den Ressourcen zur Einhaltung. Darüber hinaus kaufen Fahrdienstvermittler-Flotten OEM-Kamerahardware, lagern die Installation jedoch an Drittanbieter-Zentren aus. Diese Strategie hilft ihnen, Ausfallzeiten zu reduzieren, und unterstreicht einen wachsenden Trend auf dem Automotive Camera Markt, der durch die zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme (ADAS) und den Bedarf an effizienten Flottenmanagementlösungen angetrieben wird.
Nach Montageort: Innenraumkameras steigen stark an
Nach vorne gerichtete Module hielten im Jahr 2025 aufgrund der C-NCAP-Fünf-Sterne-Anforderungen einen Anteil von 50,51 %. Innenraumkameras sollen mit der schnellsten CAGR von 11,12 % wachsen, da MIITs Vorschrift zur Erkennung unaufmerksamer Fahrer planmäßig 2027 in Kraft tritt, obwohl 34 % der Käufer Datenschutzbedenken äußern.
Um ruhigere Fahrgastzellen zu erreichen und die Kraftstoffeffizienz auf Autobahnen zu verbessern, wechseln Seitenkameras von herkömmlichen Spiegeln zu Kotflügeln. Gleichzeitig werden Rückfahrkameraeinheiten zur Behebung von Bedenken hinsichtlich des Parkens bei schlechten Lichtverhältnissen nun mit höheren Auflösungen standardisiert. Darüber hinaus führen einige Zulieferer gepaarte Weitwinkel- und Teleobjektiv-Frontkameramodule ein. Diese Innovationen konsolidieren die Spur- und Zeichenerkennung in einem einzigen ECU, was zu einer Reduzierung des Kabelbaum-Gewichts führt.
Geografische Analyse
Der chinesische Automotive Camera Markt hat ein erhebliches Wachstum erfahren, wobei ein wesentlicher Teil der Ausgaben in Städten der ersten Kategorie wie Peking, Shanghai und Shenzhen konzentriert ist. Diese Städte waren die ersten, die das MIIT-Rückfahrkameramandat umgesetzt haben, und Automobilhersteller haben Level-2-Suiten als Serienausstattung eingeführt. Die Kameraausstattungsraten bei Neuwagenverkäufen in diesen Gebieten sind außergewöhnlich hoch, angetrieben durch die Beliebtheit von Elektrofahrzeugen (NEVs) und der Erwartung von Rundumsicht-Parken als Standardfunktion. Darüber hinaus verlangen Verkehrsbehörden der ersten Kategorie Videobeweise für Unfallmeldungen, was Fahrdienstvermittler-Flotten dazu veranlasst, ihre Fahrzeuge kurz nach der Fahrzeugaufnahme mit Innenraum- und Seitenkameras nachzurüsten. Premium-Automobilmarken lokalisieren ihren Betrieb in diesen Städten, um Over-the-Air-Validierungsschleifen zu beschleunigen, die von kommunalen Regulierungsbehörden genau auf Cybersicherheitskonformität überwacht werden. Unternehmen wie Sunny Optical, Desay SV und Bosch haben 24-Stunden-Kalibrierungslinien in Suzhou und Changchun eingerichtet, um Auftragsrückstände in diesen Regionen effizient zu bearbeiten.
Küstenprovinzen wie Guangdong, Zhejiang und Jiangsu entwickeln sich zu wichtigen Wachstumsgebieten. Diese Provinzen beherbergen einen erheblichen Teil der chinesischen NEV-Montagekapazität und ziehen Zulieferer von 2–5-MP-Modulen an, die direkt in Montagewerke integriert werden, ohne Importdokumente zu benötigen. Provinzielle Subventionen für lokal produzierte NEVs beschleunigen die OEM-Einführungsraten und halten das Lieferungswachstum aufrecht, selbst wenn nationale Subventionen zurückgehen. Lokale Regierungen vereinfachen auch Prozesse, indem sie spezifische Tests für spiegellose Seitenkamerasysteme erlassen und damit Homologationszyklen für Exporteure verkürzen, die auf ASEAN-Märkte abzielen. Effiziente Logistik, unterstützt durch Expresspur-Zollabfertigung in den Häfen Ningbo und Yantian, hilft dabei, wettbewerbsfähige Preise für Sensoren aufrechtzuerhalten und die Kostenvorteile der Küstenregionen zu stärken.
In nördlichen Provinzen wie Heilongjiang und Liaoning ist die Einführung langsamer, aber dennoch bemerkenswert. Die harten Winter der Region haben die Nachfrage nach Ultraschall-Linsenreinigern erhöht, die nebelbedingte Garantieansprüche reduzieren. In Städten der dritten Kategorie im Landesinneren, wo Fahrzeuge tendenziell älter sind, nimmt die Nachrüstaktivität zu. Kleine Werkstätten bieten erschwingliche Pakete für Rückfahrkameras und Displays an und unterbieten damit deutlich die Händlerpreise. Neue Vorschriften, die Kalibrierungszertifikate von Drittanbietern verlangen, haben jedoch die Compliance-Kosten erhöht und begünstigen größere Ketten, die die Kosten für fortschrittliche Ausrichtungsgeräte absorbieren können. Versorgungsengpässe sind in diesen Binnenmärkten ausgeprägter, da Präzisionsoptik-Lieferungen aus Küstenfabriken längere Vorlaufzeiten aufweisen. Trotz dieser Herausforderungen wachsen die Aftermarket-Volumina in diesen Regionen stetig, angetrieben durch Logistikflotten, die Rundumsicht-Kits nachrüsten, um Versicherungsrabatte von regionalen Versicherern zu sichern.
Wettbewerbslandschaft
Der chinesische Automotive Camera Markt ist mäßig konzentriert, wobei führende Akteure wie Sunny Optical, ZF Friedrichshafen AG, Denso Corporation, Continental und Bosch einen erheblichen kombinierten Marktanteil halten [1]. Inländische Marktführer haben durch die vertikale Integration von Linsenglas und CMOS-Verpackung Skaleneffekte erzielt, die Durchschnittsverkaufspreise (ASPs) gesenkt und globale Tier-1-Zulieferer veranlasst, Fertigungsanlagen an wichtigen Standorten wie Suzhou und Changchun zu errichten.
Wachstumschancen konzentrieren sich auf die Nachrüstung von Nutzfahrzeugen und Aftermarket-Fahrerüberwachungssystem (DMS)-Kits, insbesondere in Regionen, in denen etablierte Akteure keine robusten Wartungsnetzwerke haben. Freetechs Partnerschaften mit lokalen Verkehrsbehörden für subventionierte Installationen unterstreichen diesen strategischen Ansatz. Der Wettbewerb intensiviert sich rund um On-Device-KI-Technologie, mit Fortschritten wie BYD Semiconductors effizientem Vision-Chip, der es mittleren Ausstattungsvarianten ermöglicht, kartenlose Bird's-Eye-View (BEV)-Wahrnehmung ohne separate Rechenplatinen einzusetzen [2].
Die Kapazitätserweiterung birgt das Risiko einer Überversorgung, da die inländische Modulproduktion weiter wächst. Unterdessen integrieren Unternehmen wie Sony und OmniVision sich vorwärts in Module und verändern damit die Verhandlungsdynamik der Branche. Darüber hinaus halten Bosch, Valeo und Continental eine starke Stellung bei Patenten im Zusammenhang mit kameragestütztem adaptivem Fernlicht (ADB) und Ultraschall-Linsenreinigung, was Lizenzierungsherausforderungen für neue Marktteilnehmer schafft [3].
Marktführer im China Automotive Camera Markt
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Sunny Optical Technology (Group) Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Horizon Continental Technology Shanghai Co., Ltd. (neueHCT), ein Joint Venture für intelligente Fahrtechnologie zwischen Continental AG und Horizon Robotics, Inc., gab bekannt, dass seine HCT Luna Hochleistungs-Smart-Camera-Lösung, die auf der Horizon Journey 6B Rechenplattform basiert, ein globales Personenkraftwagenplattformprogramm von einer führenden deutschen Automobilgruppe gewonnen hat.
- Juni 2026: KD gab bekannt, dass Hinge Technology, ein in China ansässiger Marktführer für fortschrittliche Fahrzeugelektronikarchitektur, seinen optischen KD7251-Transceiver in einem neuen Automotive Camera System für die 10-Gb/s-Datenübertragung implementiert hat. Diese Implementierung bestätigt die Anwendbarkeit des Transceivers in realen Fahrzeugnetzwerken. Das System nutzt optische Konnektivität zur Unterstützung hochauflösender Kameradatenverbindungen über ein Glasfaser-Backbone und ermöglicht zonale und zentralisierte Architekturen.
Berichtsumfang des China Automotive Camera Marktes
Der China Automotive Camera Marktbericht ist segmentiert nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeug), Kameratyp (Sicht und Sensorik), Anwendung (ADAS, Parken und Rundumsicht sowie Fahrerüberwachung), Auflösung (bis zu 1 MP, 2–5 MP und über 5 MP), Vertriebskanal (OEM-Erstausrüstung und Aftermarket), Montageort (vorne, hinten, seitlich und Innenraum/Fahrgastzelle). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Personenkraftwagen | Schrägheck |
| Limousine | |
| Sport Utility Vehicle | |
| Mehrzweckfahrzeug | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LNF) |
| Mittelschweres und schweres Nutzfahrzeug (M&SNF) |
| Sichtkamera |
| Sensorkamera |
| ADAS |
| Parken und Rundumsicht |
| Fahrerüberwachung |
| Bis zu 1 MP |
| 2–5 MP |
| Über 5 MP |
| OEM-Erstausrüstung |
| Aftermarket |
| Vorne |
| Hinten |
| Seitlich |
| Innenraum / Fahrgastzelle |
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheck |
| Limousine | ||
| Sport Utility Vehicle | ||
| Mehrzweckfahrzeug | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LNF) | |
| Mittelschweres und schweres Nutzfahrzeug (M&SNF) | ||
| Nach Kameratyp | Sichtkamera | |
| Sensorkamera | ||
| Nach Anwendung | ADAS | |
| Parken und Rundumsicht | ||
| Fahrerüberwachung | ||
| Nach Auflösung | Bis zu 1 MP | |
| 2–5 MP | ||
| Über 5 MP | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Aftermarket | ||
| Nach Montageort | Vorne | |
| Hinten | ||
| Seitlich | ||
| Innenraum / Fahrgastzelle | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der China Automotive Camera Markt bis 2031 sein?
Prognosen deuten auf 4,51 Milliarden USD hin, angetrieben durch eine CAGR von 10,48 % und Mehrkamera-NEV-Architekturen.
Welches Fahrzeugsegment wächst bei Kameras am schnellsten?
Gewerbliche Flotten, insbesondere leichte Nutzfahrzeuge, verzeichnen eine CAGR von 10,72 %, da Betreiber Rundumsichtsysteme nachrüsten, um Versicherungskosten zu senken.
Was treibt die Nachfrage nach Innenraumkameras an?
MIITs Vorschrift zur Erkennung unaufmerksamer Fahrer ab 2027 und Mandate von Fahrdienstvermittler-Plattformen, trotz anhaltender Datenschutzbedenken bei Käufern.
Warum sind 8-MP-Sensoren in China noch teuer?
Begrenzte 7-nm-ISP-Kapazität hält die Sensor-Durchschnittsverkaufspreise bei 28–35 USD, dreimal höher als 2-MP-Einheiten, was die Einführung im mittleren Preissegment verzögert.