
Tamaño y Participación del Mercado de Equipos de Prueba e Inspección de Baterías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 632.75 Millones de dólares |
| Tamaño del Mercado (2031) | 864.02 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Prueba e Inspección de Baterías por Mordor Intelligence
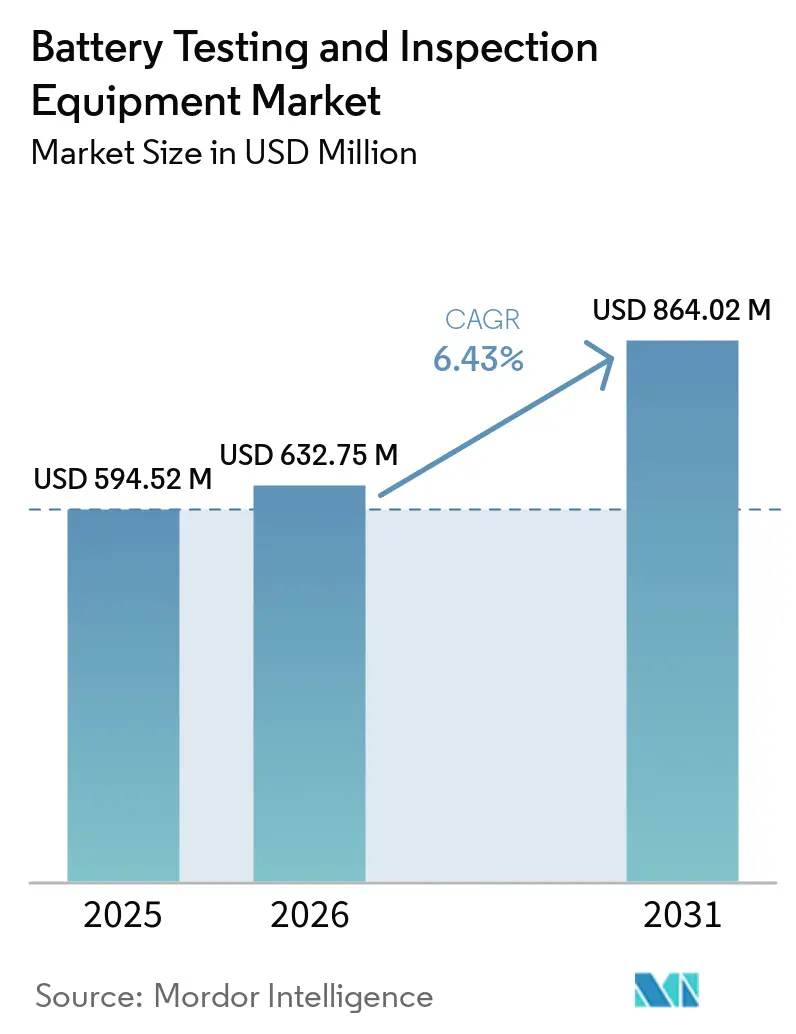
Se espera que el tamaño del mercado de equipos de prueba e inspección de baterías crezca de USD 594,52 millones en 2025 a USD 632,75 millones en 2026, y se prevé que alcance USD 864,02 millones en 2031 a una CAGR del 6,43% durante el período 2026-2031. La trayectoria ascendente del mercado de equipos de prueba e inspección de baterías refleja la convergencia de regulaciones de seguridad, la expansión de las gigafábricas y la rápida comercialización de químicas de próxima generación. La UNECE R100 Rev. 4, la FMVSS 305a y la norma china GB38031-2025 amplían colectivamente el alcance de las pruebas desde el abuso de celdas hasta el análisis de propagación térmica de paquetes completos, creando demanda de plataformas multiparámetro que combinan pruebas de estrés eléctrico, mecánico y ambiental.[1]Naciones Unidas, "Pruebas de Baterías de Conformidad con el Reglamento ONU 100 Rev. 3," revivebatts.com Asia-Pacífico lidera las adquisiciones a medida que las empresas regionales ponen en línea más de 250 GWh de nueva capacidad entre 2025 y 2027, mientras que el mandato de pasaporte de batería de Europa desplaza las preferencias de los clientes hacia equipos de prueba con funciones de trazabilidad integradas.[2]Consorcio Battery Pass, "Guía de Contenido para el Pasaporte de Batería de la UE," thebatterypass.eu Los proveedores de sistemas se diferencian integrando módulos de espectroscopía de impedancia electroquímica (EIS) derivados de la tecnología BMS automotriz, transformando los laboratorios de prueba en centros ricos en datos que retroalimentan métricas de salud en tiempo real a los equipos de diseño.
Conclusiones Clave del Informe
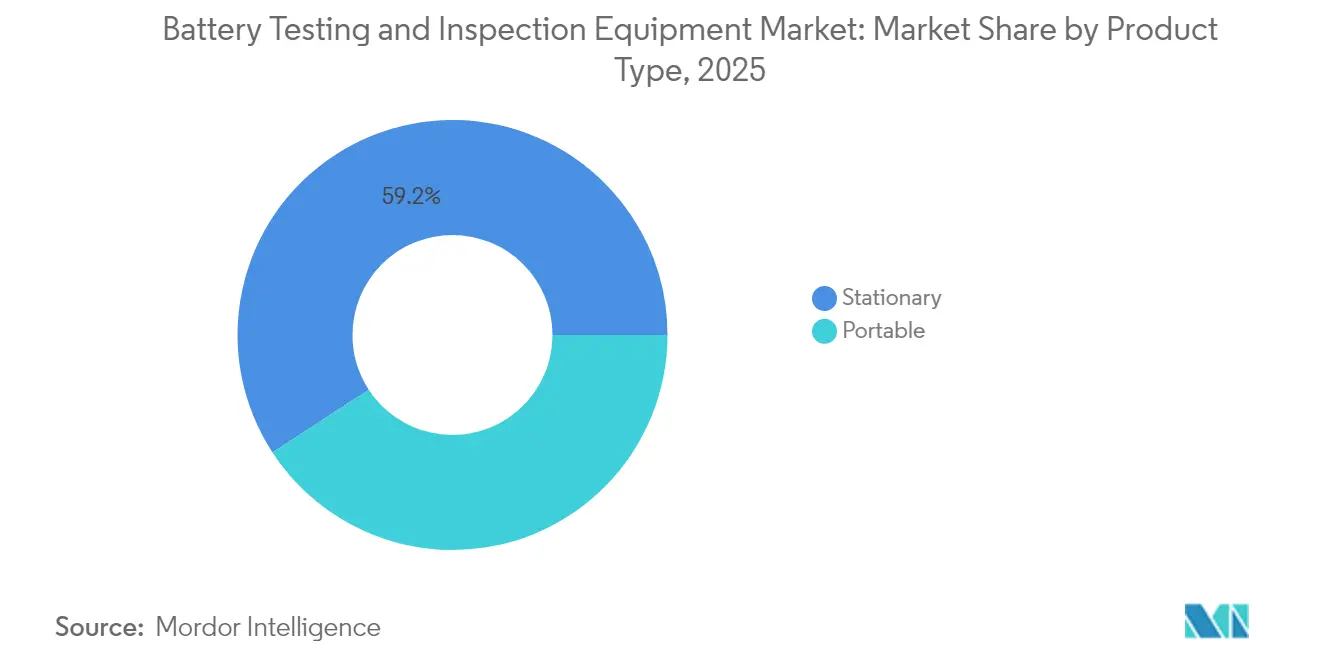
- Por tipo de producto, los sistemas estacionarios retuvieron el 59,20% de la participación de ingresos del mercado de equipos de prueba e inspección de baterías en 2025, mientras que se prevé que las plataformas portátiles se expandan a una CAGR del 8,35% hasta 2031.
- Por aplicación, los equipos de prueba a nivel de paquete capturaron el 45,40% del tamaño del mercado de equipos de prueba e inspección de baterías en 2025 y se proyecta que crezcan a una CAGR del 7,18%.
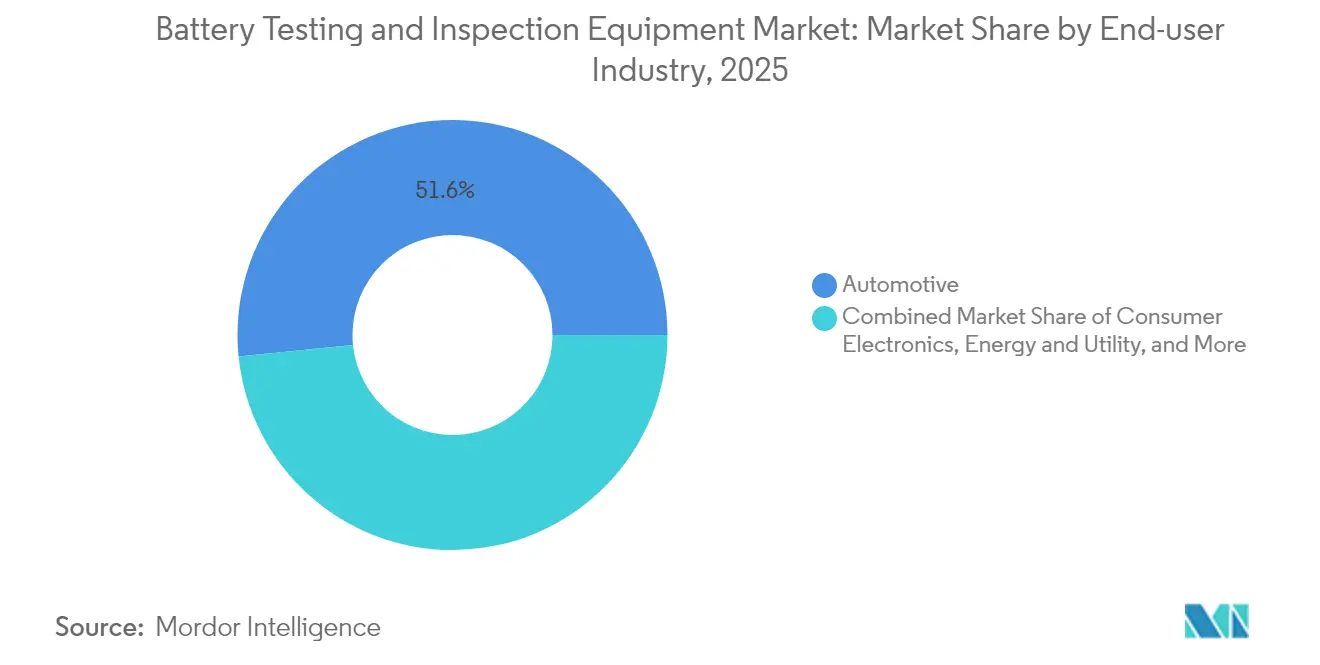
- Por usuario final, el sector automotriz mantuvo el 51,60% de la participación del mercado de equipos de prueba e inspección de baterías en 2025, mientras que el segmento de energía y servicios públicos registra la CAGR más rápida del 7,05% hasta 2031.
- Por química, el litio-ion comandó el 80,30% de la participación del tamaño del mercado de equipos de prueba e inspección de baterías en 2025; los equipos de prueba para estado sólido ofrecen la CAGR más alta del 7,29%.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 44,80% en 2025; América del Norte está fortaleciendo su capacidad respaldada por las nuevas normas FMVSS 305a a un ritmo sólido.
- BioLogic, Hioki y National Instruments juntos representaron el 18% de la participación de canales instalados globales en 2024, lo que subraya un campo de juego poco concentrado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Equipos de Prueba e Inspección de Baterías
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones de seguridad en colisiones para vehículos eléctricos (UNECE-R100 Rev. 4) | +1.2% | Global con liderazgo de la UE y América del Norte | Mediano plazo (2-4 años) |
| Auge en la puesta en marcha de gigafábricas (≥250 GWh 2025-27) | +1.8% | Núcleo en Asia-Pacífico, con extensión a América del Norte y la UE | Corto plazo (≤ 2 años) |
| Adopción del «pasaporte de batería» en la UE | +0.9% | Principalmente la UE | Mediano plazo (2-4 años) |
| Integración de análisis EIS incorporado en equipos de prueba | +1.1% | A nivel mundial, el sector automotriz como pionero | Largo plazo (≥ 4 años) |
| Las líneas piloto de estado sólido requieren plataformas de alta tensión | +0.7% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Los mandatos de segunda vida requieren el cribado de paquetes | +0.6% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las regulaciones de seguridad en colisiones para vehículos eléctricos (UNECE-R100 Rev. 4)
La implementación global del UNECE-R100 Rev. 4 obliga a que cada batería de vehículo eléctrico supere los protocolos de choque térmico, deformación mecánica y exposición al fuego. Estos requisitos regulatorios están fortaleciendo la demanda de equipos de prueba de baterías para vehículos eléctricos, ya que los fabricantes necesitan verificar la seguridad y el rendimiento de las baterías bajo condiciones térmicas, mecánicas, eléctricas y de pruebas de abuso, elevando las especificaciones de hardware en todo el mercado de equipos de prueba e inspección de baterías. Los bancos de prueba deben registrar señales simultáneas de voltaje, temperatura y presión con sincronización de menos de un segundo, lo que lleva a los laboratorios a invertir en sistemas DAQ de alta velocidad con redes de fibra óptica. La normativa impulsa a los compradores hacia equipos llave en mano que incorporan cámaras de propagación térmica, convirtiendo así los presupuestos de cicladores de uso único en proyectos de capital multidisciplinarios.
Auge en la puesta en marcha de gigafábricas (≥250 GWh añadidos en 2025-27)
La proliferación de gigafábricas acelera las compras por volumen de cicladores de alta densidad de canales que validan miles de celdas en paralelo. El centro de Wackersdorf de BMW, una instalación de referencia por EUR 100 millones (USD 109 millones), demuestra cómo los fabricantes de automóviles internalizan las pruebas para comprimir los ciclos de diseño hasta el lanzamiento.[3]BMW Group, "Luz verde para el centro de pruebas de baterías de Wackersdorf," press.bmwgroup.com Los proveedores que suministran cicladores modulares montables en rack obtienen una ventaja logística a medida que los gestores de instalaciones replican bloques idénticos línea tras línea.
Adopción del «pasaporte de batería» en la UE 2024/2025
El pasaporte obliga a cada lote de producción a incluir datos rastreables sobre rendimiento, huella de carbono y contenido reciclado, migrando las tareas de cumplimiento de hojas de cálculo al firmware de los equipos de prueba. Los instrumentos que exportan automáticamente archivos JSON seguros a registros de cadena de bloques se convierten en los favoritos de adquisición entre los fabricantes de equipos originales europeos.
Integración de análisis EIS incorporado en equipos de prueba
Los módulos EIS se miniaturizan en tarjetas enchufables, permitiendo que los cicladores de paquetes entreguen espectros de impedancia en cada ciclo sin detener el bucle de carga y descarga. La detección en tiempo real del plateado de litio o la acumulación de la interfase electrolito-electrodo (SEI) desplaza el mantenimiento desde la retirada reactiva de paquetes hacia intervenciones predictivas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación del gasto de capital en cicladores de alta corriente (costos de Cu y Si) | -0.8% | Global con impacto agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Escasez de talento en laboratorios e instalaciones certificadas en seguridad | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación del gasto de capital en cicladores de alta corriente (costos de Cu y Si)
Las barras colectoras de cobre y los MOSFET de carburo de silicio, críticos para los equipos de prueba de 1.000 A, enfrentan aumentos de precios de materias primas en 2025, encareciendo los precios unitarios. Algunos laboratorios en Estados Unidos posponen las actualizaciones, aumentando las tasas de utilización en los bastidores heredados. Los proveedores responden con modelos de arrendamiento que distribuyen el dolor del gasto de capital durante horizontes de gastos operativos a cinco años.
Escasez de talento en laboratorios e instalaciones certificadas en seguridad
Las cámaras de prueba de baterías que manejan eventos de fuga por encima de 3 MJ requieren la acreditación ISO 17025 y modernizaciones de supresión de incendios que las empresas más pequeñas tienen dificultades para financiar. La consiguiente escasez de plazas certificadas ralentiza los plazos de validación para las empresas emergentes, frenando marginalmente los pedidos de equipos adicionales en América del Norte y Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Dominancia estacionaria con aceleración portátil
Los sistemas estacionarios generaron el 59,20% de los ingresos de 2025 dentro del mercado de equipos de prueba e inspección de baterías, un liderazgo sostenido por estrictos protocolos de pruebas de abuso que exigen cámaras de gas inerte y ventilaciones antiexplosión. Los equipos de prueba portátiles, aunque representan un segmento pequeño, registran una CAGR del 8,35% a medida que las empresas de servicios públicos despliegan analizadores de grado de campo para evaluar in situ los paquetes de baterías de vehículos eléctricos reutilizados. Los equipos portátiles suelen aprovechar los controladores de bastidor estándar de 19 pulgadas, de modo que los repuestos se mantienen comunes en ambas flotas. Las líneas estacionarias migran hacia bandejas cargadas por robots para compensar la escasez de mano de obra, un cambio que incrementa los gastos de integración de software por encima de los costos de hardware.
En la segunda mitad de la década, se proyecta que el tamaño del mercado de equipos de prueba e inspección de baterías para unidades portátiles supere los 389,6 millones de USD, lo que refleja los nuevos mandatos de inspección para paquetes de almacenamiento residencial. Los proveedores de automatización se asocian con los fabricantes de equipos originales de cicladores de baterías para integrar brazos robóticos que intercambian bandejas cada 10 minutos, reduciendo la variación del tiempo de ciclo entre turnos. Los laboratorios estacionarios, en contraste, se centran en la capacidad de alta corriente; los canales de CC de 1 MW permiten la prueba simultánea de ocho paquetes de baterías para autobús de 130 kWh, en consonancia con los requisitos de prueba de remojo de la norma FMVSS 305a.


Por Tipo de Aplicación: La validación a nivel de paquete lidera el impulso de integración
Los equipos de prueba de paquetes mantuvieron una participación del 45,40% del tamaño del mercado de equipos de prueba e inspección de baterías en 2025, ya que los fabricantes de automóviles priorizan la integridad del sistema final sobre las métricas aisladas de las celdas. Los hornos de contracción por calor, las placas de aplastamiento y las mesas de vibración se integran en líneas únicas para que los ingenieros realicen pruebas mecánicas y eléctricas sin repaletizan. Los equipos de prueba a nivel de módulo siguen siendo relevantes para las compuertas de calidad intermedias dentro de las gigafábricas, mientras que los cicladores de celdas sustentan la calificación de proveedores.
El dominio a nivel de paquete se intensifica a medida que los reguladores exigen datos de seguridad del sistema completo para la aprobación de tipo. Los sensores EIS integrados en el cableado del arnés abrevian el diagnóstico durante los ciclos de durabilidad, elevando los precios de venta promedio por canal. Los equipos de prueba de módulos evolucionan hacia plataformas híbridas que alternan entre ciclado CC-CV y barridos de impedancia de 30 Hz, extendiendo así su utilidad a laboratorios de I+D que buscan activos flexibles.
Por Industria de Usuario Final: El sector automotriz lidera mientras el almacenamiento en red se dispara
Los fabricantes de equipos originales automotrices adquirieron más de la mitad de todos los canales enviados en 2025, consolidando el 51,60% de la participación del mercado de equipos de prueba e inspección de baterías. Su perfil de demanda enfatiza los cronogramas de construcción de rampa rápida y la automatización las 24 horas del día, los 7 días de la semana. Los compradores del sector de energía y servicios públicos, sin embargo, registran la CAGR más dinámica del 7,05%. Los finalistas de almacenamiento de larga duración en las solicitudes del Departamento de Energía de Estados Unidos deben validar experimentalmente una vida útil de 6.000 ciclos al 100% de profundidad de descarga, una prueba que ocupa cicladores durante 18 meses.
Los módulos de respaldo de telecomunicaciones, los paquetes de dispositivos médicos y las baterías aeroespaciales completan la mezcla de clientes, impulsando equipos de prueba especializados certificados para perfiles térmicos de altitud RTCA DO-160. Las baterías de robótica para petróleo y gas crean microoportunidades para cámaras sumergibles de alta presión.
Por Química de Batería: Dominio del litio-ion con impulso del estado sólido
El litio-ion retuvo el 80,30% de la participación en 2025, aunque los proveedores ya cotizan plataformas de estado sólido de 850 V para líneas piloto previstas para abrir en 2027. Estas unidades reemplazan los circuitos de enfriamiento líquido con pulverizaciones de fluido dieléctrico para evacuar el calor de las pilas cerámicas densificadas. El ácido de plomo persiste en nichos de UPS de telecomunicaciones que requieren métricas de arranque en frío, mientras que el hidruro metálico de níquel se mantiene en las modernizaciones de autobuses híbridos en Japón.
El mercado de equipos de prueba e inspección de baterías anticipa laboratorios de doble química donde el software detecta automáticamente el tipo de celda y cambia los scripts de cumplimiento. El Instituto Fraunhofer ISI proyecta la producción de estado sólido a escala desde 2030, y los contratos de validación tempranos impulsan los ingresos por instrumentos.
Análisis Geográfico
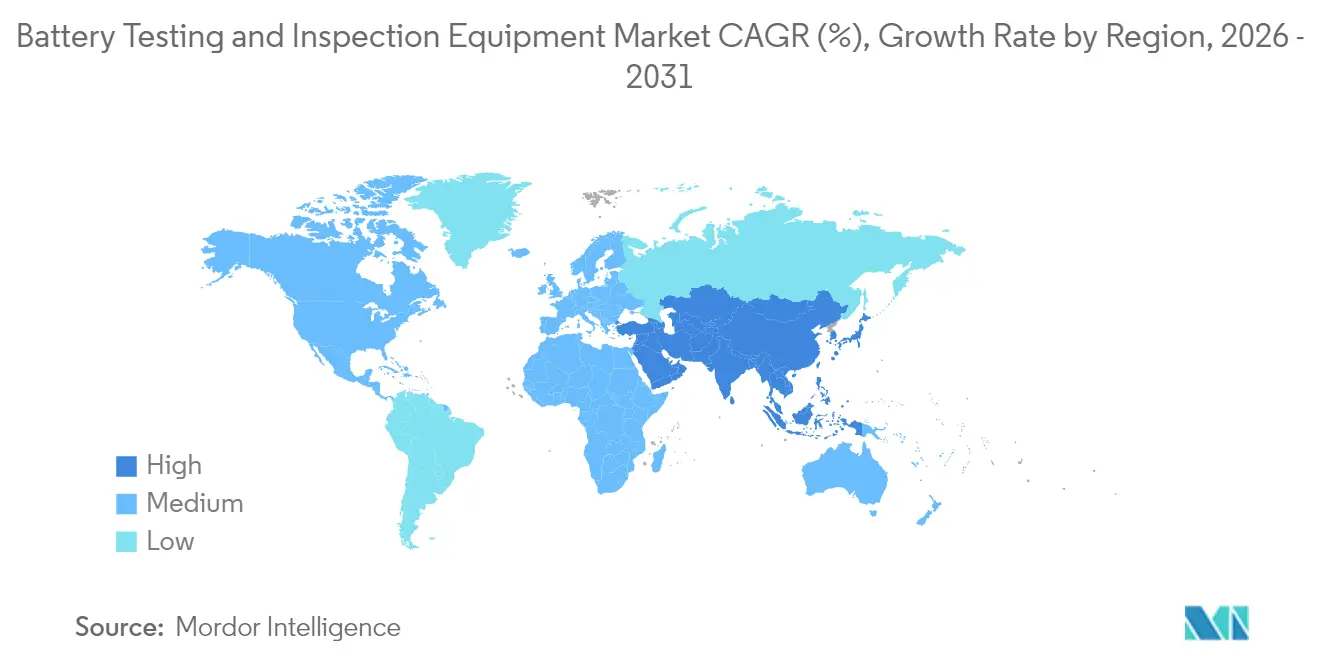
Asia-Pacífico sigue siendo el epicentro del mercado de equipos de prueba e inspección de baterías con una participación del 44,80% en 2025, impulsado por los concentrados clústeres de fabricación de celdas en China, Corea del Sur y Japón. Los integradores chinos como Xian Dao Intelligent ofrecen cicladores de paquetes llave en mano con un contenido de piezas domésticas del 98%, alineándose con el impulso de localización de Pekín. Los subsidios gubernamentales en el Delta del Río Yangtsé financian la expansión de laboratorios dentro de los parques de innovación regionales, acelerando los pedidos de cámaras ambientales y tarjetas DAQ de alta velocidad. El esquema PLI de India para celdas de química avanzada fomenta un mercado incipiente construido en torno a baterías de telecomunicaciones y vehículos de dos ruedas de menos de 100 kWh, ampliando la base de proveedores.
América del Norte registra un crecimiento de envíos de dos dígitos a medida que los fabricantes de automóviles localizan las cadenas de suministro para calificar para los créditos fiscales de vehículos limpios. El tamaño del mercado de equipos de prueba e inspección de baterías para los compradores de Estados Unidos y Canadá alcanzará USD 223,4 millones en 2031, impulsado por los centros de gigafábricas en el sureste. El laboratorio de Míchigan de UL Solutions sirve como sitio de referencia regional para la preparación ante la FMVSS 305a, y su modelo de acceso abierto permite a los proveedores de nivel 2 verificar módulos sin construir instalaciones internas. Los mineros canadienses que exploran cátodos de sodio-ion se asocian con laboratorios universitarios para desarrollar conjuntamente scripts de prueba dirigidos a la vida útil del ciclo bajo cero.
Europa concentra sus compras en torno al cumplimiento del Reglamento (UE) 2023/1542. Los fabricantes de equipos originales alemanes exigen instrumentos que calculen automáticamente la intensidad de carbono por ciclo y envíen datos cifrados a paneles de control en la nube, convirtiendo los equipos de prueba en nodos de trazabilidad. Se espera que la participación del mercado de equipos de prueba e inspección de baterías para la UE-27 se mantenga cerca del 22,90% hasta 2031 a medida que los fabricantes locales integran líneas piloto de estado sólido. Polonia y Hungría emergen como centros de servicios de laboratorio competitivos en costos, ofreciendo certificación de terceros a empresas emergentes de movilidad eléctrica más pequeñas.

Panorama regulatorio
La presión regulatoria está ampliando el alcance de las pruebas, pasando de las verificaciones a nivel de celda a la validación completa del paquete. UNECE-R100 Rev. 4 y el Reglamento de Baterías de la UE 2023/1542 respaldan la trazabilidad, las pruebas de seguridad y la captura de datos a nivel de paquete, mientras que FMVSS 305a se finalizó en diciembre de 2024, elevando el estándar de verificación de seguridad a nivel de sistema en los Estados Unidos. ANSI/CAN/UL 9540A:2025 también formaliza las metodologías de prueba de propagación térmica para sistemas de almacenamiento estacionario, extendiendo las expectativas de cumplimiento a implementaciones a escala de red.
La armonización internacional avanza con IEC 62660-3:2026, publicada el 27 de mayo de 2026, que alinea las pruebas de seguridad en las principales regiones y respalda la exportación estandarizada de datos para los informes de pasaporte de baterías. Los requisitos transfronterizos, como el transporte UN38.3 e IEC 62133/62619 para baterías portátiles y estacionarias, continúan configurando regímenes de prueba estrictos y expectativas de integridad de datos en toda la cadena de suministro.
Análisis de la cadena de valor
La cadena de valor comienza con insumos upstream, incluidos semiconductores de potencia, módulos de potencia de CC de alta corriente, sensores de precisión y hardware de gestión térmica. Los integradores de sistemas y los OEM luego ensamblan cicladores, adquisición de datos (DAQ), enclavamientos de seguridad y cámaras ambientales en plataformas de prueba de paquetes. Las capas de software y metrología conectan el hardware en operaciones escalables, incluidas plataformas como Arbin MITS 11 que orquestan tareas paralelas y sincronización de subsegundos.
Los laboratorios downstream y los centros de validación de OEM convierten los estándares internacionales en planes de prueba, capturando resultados para conjuntos de datos seguros utilizados en informes regulatorios y programas de pasaporte de baterías. Las mejoras en calibración y medición, incluidos los avances de Hioki en 2026, además de la analítica EIS integrada en los equipos de prueba, se utilizan para aumentar la fidelidad y mantener la trazabilidad entre sistemas en toda la cadena de valor.
Panorama Competitivo
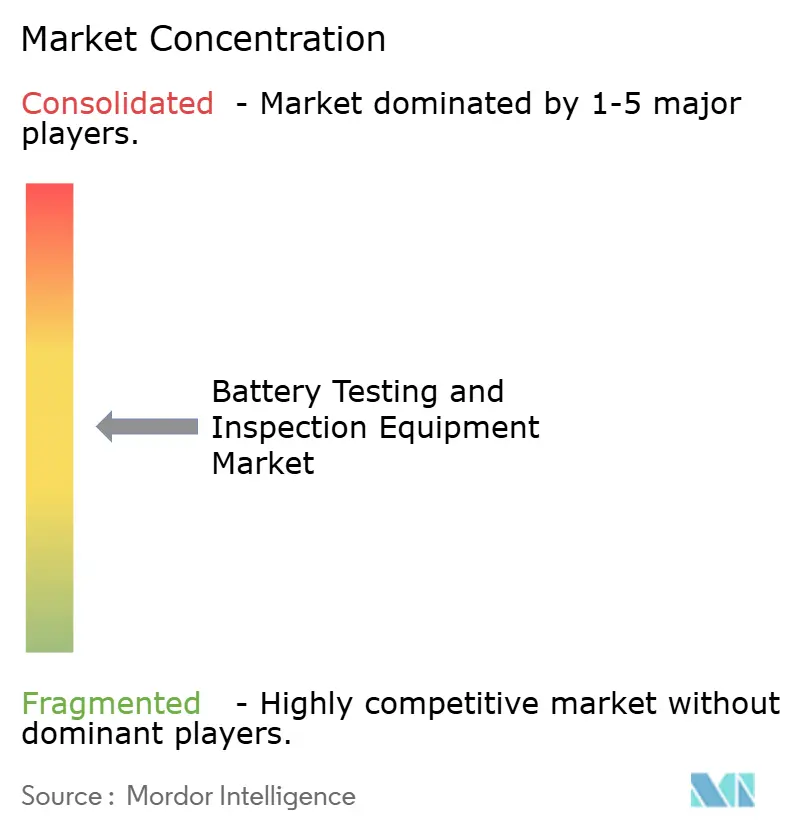
El mercado de equipos de prueba e inspección de baterías muestra una fragmentación moderada: los cinco principales actores controlan aproximadamente el 35% de la capacidad de canales instalados a nivel global. Las multinacionales como BioLogic, Hioki y Chroma persiguen la amplitud de plataforma, agrupando cicladores con analizadores de impedancia y cámaras climáticas en marcos de compra únicos. El lanzamiento del BCS-900 de BioLogic en 2024 añadió módulos de 10 A/6 V optimizados para bancos de investigación, aunque su plano trasero escalable atiende a líneas de paquetes de alto volumen, ilustrando una estrategia multisegmento. Hioki aprovecha su medición de cuatro terminales patentada para reducir los errores de pérdida de cables por debajo de 5 µΩ, atrayendo a los desarrolladores de estado sólido que evalúan el crecimiento de dendritas a altas frecuencias.
Los nuevos participantes enfatizan el software como diferenciador. La empresa emergente californiana ReJoule incorpora modelos de aprendizaje automático dentro de clasificadores portátiles que predicen el estado de salud en 3 minutos, reduciendo los costos de cribado para los operadores de segunda vida. Los integradores de robótica asiáticos acoplan brazos colaborativos a los cicladores, automatizando la inserción de celdas de bolsa y la colocación de termopares, reduciendo así la intensidad laboral. Las alianzas estratégicas crecen: Chroma se asocia con AVL para comercializar conjuntamente plataformas de prueba de tren motriz, mientras que National Instruments alinea su instrumentación PXI con fabricantes de equipos originales de bastidores de potencia, dirigiéndose a compradores de arquitectura abierta.
El análisis de patentes destaca un cambio hacia la medición de impedancia a bordo; las patentes de Lithium Balance que cubren EIS en tiempo real en BMS reducen las opciones para los recién llegados. Los proveedores responden negociando licencias cruzadas o invirtiendo en alternativas EIS galvanostáticas. A medida que las líneas piloto de estado sólido se multiplican, los proveedores especializados que ofrecen equipos de prueba de aislamiento de 10 kV ganan reconocimiento. Mientras tanto, la competencia de precios se intensifica en las SKU de cicladores de celdas de consumo masivo, lo que lleva a las marcas de primer nivel a agrupar servicios de mantenimiento basados en condiciones que aseguran ingresos recurrentes.
Líderes de la Industria de Equipos de Prueba e Inspección de Baterías
Arbin Instruments
Hioki USA
Neware Battery Testers
Keysight Technologies
Chroma Systems Solutions, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe una oportunidad para la validación de paquete a sistema en arquitecturas de alta tensión, particularmente donde los compradores necesitan validación de alta potencia de hasta 1500 V y 1500 A y flujos de trabajo integrados que combinan ciclado regenerativo, DAQ de alta velocidad e instrumentación de seguridad en un solo banco. Esta dirección se alinea con la atención de los compradores hacia las plataformas de prueba de baterías de alta potencia y los equipos llave en mano y multiparamétricos.
La dinámica política de la UE y los EE. UU. también está ajustando los requisitos para la capacidad de pasaporte de baterías y la exportación segura de datos. A medida que el Reglamento de Baterías de la UE impulsa la trazabilidad y los informes de huella de carbono, y IEC 62660-3:2026 armoniza las pruebas de seguridad en las principales regiones, las expansiones de gigafábricas y los programas de subsidios en América del Norte y Europa están aumentando la demanda de plataformas de prueba que puedan respaldar la trazabilidad integrada, los datos auditables y la configuración rápida para nuevas químicas y líneas piloto.
Desarrollos recientes del sector
- Junio de 2026: El lanzamiento proporciona capacidad directa de prueba de seguridad para vehículos eléctricos en paquetes de alta tensión. Esto acelera el rendimiento de la validación de seguridad para aplicaciones automotrices y respalda flujos de trabajo de prueba de grado regulatorio.
- Junio de 2026: Las nuevas sondas ofrecen mediciones de alta frecuencia y gran corriente para equipos de prueba de baterías. Esto mejora la precisión de medición en pruebas EIS rápidas en paquetes y celdas y amplía la transferibilidad de laboratorio a línea.
- Mayo de 2026: Arbin Instruments lanzó un probador de baterías de alta precisión con una cámara ambiental integrada diseñada para I+D y validación de calidad. El desarrollo respalda flujos de trabajo de prueba de extremo a extremo y permite una calificación más rápida de nuevas químicas y formatos.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los equipos utilizados para probar e inspeccionar baterías en las etapas de desarrollo, producción y control de calidad, incluidos los sistemas que verifican el rendimiento eléctrico, el comportamiento de seguridad y los defectos visibles o internos antes de que las baterías lleguen al uso final.
Exclusiones del alcance: Este dimensionamiento excluye los servicios externalizados de prueba e inspección, los consumibles generales de laboratorio y el hardware de automatización de fábricas de carácter general que no está diseñado específicamente para tareas de prueba o inspección de baterías.
Descripción General de la Segmentación
- Por Tipo de Producto
- Portátil
- Estacionario
- Por Tipo de Aplicación
- Equipos de Prueba de Celdas
- Equipos de Prueba de Módulos
- Equipos de Prueba de Paquetes
- Por Industria de Usuario Final
- Automotriz
- Electrónica de Consumo
- Energía y Servicios Públicos
- Telecomunicaciones y Comunicación de Datos
- Atención Médica
- Aeroespacial y Defensa
- Petróleo y Gas
- Automatización de Fábricas y Equipos Industriales
- Por Química de Batería
- Litio-ion
- Ácido de plomo
- Base de níquel
- Estado Sólido / Próxima Generación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza anclando la demanda en señales públicas que son estables a lo largo del tiempo, lo que ayuda a mantener el modelo orientado. Revisamos referencias de seguridad y cumplimiento normativo de baterías y publicaciones técnicas relacionadas, y también utilizamos estadísticas públicas sobre la producción industrial cuando estaban disponibles. Entre las fuentes útiles se incluyen la documentación regulatoria de la ONU y la UNECE sobre transporte y seguridad de baterías, las normas y avisos de la NHTSA en los Estados Unidos, las normas y actualizaciones técnicas publicadas por IEEE y SAE, y las estadísticas de aduanas y comercio de UN Comtrade para los movimientos de equipos relevantes.
En cuanto a la oferta, utilizamos presentaciones de empresas, informes anuales y materiales para inversores para comprender la combinación de productos y el origen de los ingresos, seguidos de comunicados de prensa y sitios web de asociaciones para identificar señales de expansión de capacidad. Las suscripciones de pago se utilizaron de forma selectiva para obtener información financiera e inteligencia empresarial, consultas en bases de datos de patentes y datos de importaciones y exportaciones a nivel de envíos cuando los datos públicos no eran suficientemente detallados. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y también se utilizaron referencias públicas y de pago adicionales para recopilar datos, validarlos y resolver preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés lo que la investigación documental no podía confirmar con claridad, especialmente cómo se agrupan las categorías de equipos, los movimientos de precios típicos y qué proporción de la demanda está vinculada a nuevas líneas frente a actualizaciones. Hablamos con una combinación de proveedores de equipos, integradores, especialistas en componentes y usuarios finales que gestionan laboratorios de I+D de baterías y plantas de fabricación, y luego los comentarios se utilizaron para alinear las definiciones y verificar la realidad del modelo final en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 54% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que la expansión de la producción de baterías y las necesidades de pruebas impulsadas por el cumplimiento normativo se traducen en grupos de demanda de equipos, que luego se mapean según los tipos de pruebas e inspecciones requeridas a lo largo del ciclo de vida de la batería. Una vez establecida esa estructura, se utilizan verificaciones ascendentes selectivas para mantener los totales dentro de parámetros realistas, como divisiones de ingresos de proveedores muestreados, precios típicos de sistemas multiplicados por volúmenes de instalación observados y conversaciones con canales sobre patrones de cartera de pedidos.
Los insumos clave utilizados en el modelo incluyen el ritmo de adiciones de capacidad de celdas y paquetes de baterías, el cambio en la combinación hacia químicas de mayor energía que a menudo requieren validaciones más largas, y el endurecimiento de las expectativas de pruebas de seguridad y propagación térmica que modifica la cantidad de equipos adquiridos por línea. También realizamos un seguimiento de los patrones de utilización entre la escala de laboratorio y la escala de producción, los ciclos de reemplazo típicos de cámaras y cicladores, y el grado en que la inspección está integrada en línea frente a la que se gestiona en estaciones dedicadas. Cuando los ingresos por producto están agrupados, las brechas se gestionan dividiendo los totales mediante claves de asignación validadas en entrevistas y luego verificando con lo que los usuarios finales describen como cobertura de pruebas imprescindible.
Para el pronóstico, se aplica un análisis de escenarios a un caso base que vincula el gasto en equipos con el calendario de despliegue de capacidad y la cobertura de pruebas impulsada por la regulación, seguido de un análisis de sensibilidad sobre precios y plazos de entrega. Los supuestos del pronóstico se revisan con especialistas de la industria para que la trayectoria de crecimiento refleje ciclos de puesta en marcha reales en lugar de un crecimiento uniforme basado en el calendario.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante varias verificaciones para que el modelo no se desvíe de las señales reales del mercado. Comparamos los resultados con indicadores independientes como los anuncios de capacidad de baterías, los cambios en las pruebas regulatorias y la cadencia observada de la puesta en marcha de nuevos laboratorios y fábricas, e investigamos cualquier varianza significativa por geografía o tipo de equipo. Cuando algo parece incorrecto, se realizan llamadas de seguimiento para volver a verificar las definiciones, las prácticas de agrupación y el calendario de los principales pedidos de compra.
Antes de la aprobación final, los números son revisados en etapas por los analistas para confirmar la precisión aritmética, la coherencia de los supuestos y que el análisis coincide con los datos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican la demanda o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Equipos de Prueba e Inspección de Baterías de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para equipos de prueba e inspección de baterías pueden parecer diferentes porque el alcance del producto no siempre se define de la misma manera, y porque algunos modelos tratan los sistemas exclusivos de laboratorio y los sistemas de línea de producción como un único grupo. Las diferencias también aparecen cuando una estimación vincula la demanda principalmente a los titulares de producción de vehículos eléctricos, mientras que otra la vincula a la capacidad instalada de celdas y la cobertura de pruebas de seguridad requerida.
Los principales factores que generan brechas son si se contabilizan elementos adyacentes como los servicios externalizados de prueba o la infraestructura de laboratorio más amplia, y cómo se actualizan los precios cuando las cámaras de alta especificación y los cicladores multicanal cambian en la combinación. Otro factor es el momento, ya que el año base, el punto de conversión de divisas y si se reflejan los cambios regulatorios a mitad de año pueden mover significativamente el número del año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 594,52 millones de USD (2025) | |
| Consultoría Regional A | 1,20 mil millones de USD (2024) | Esta cifra parece incluir los servicios externalizados de prueba e inspección y el gasto en infraestructura de laboratorio más amplia, y también utiliza un año base anterior que puede inflar la instantánea cuando no se aplica la normalización de precios posterior. |
| Revista Especializada del Sector B | 634,31 millones de USD (2025) | Esta estimación parece aplicar una extensión de crecimiento más simple a partir de una base anterior y ofrece menos claridad sobre si el hardware de inspección en línea está incluido, lo que puede elevar los totales en los años en que se están poniendo en marcha nuevas líneas de producción. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como equipo frente a servicios, y si la inspección se limita a estaciones específicas de baterías o se amplía a la automatización general. Al mantener los servicios externalizados de prueba fuera del total del mercado y al verificar nuevamente los cambios de precios impulsados por la combinación de cicladores, cámaras y equipos de inspección durante las actualizaciones, el número publicado permanece vinculado a insumos reproducibles, que es el método utilizado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de equipos de prueba e inspección de baterías?
El endurecimiento de las regulaciones de seguridad globales, la rápida construcción de gigafábricas y el mandato de pasaporte de batería de la UE impulsan colectivamente la demanda de plataformas de prueba multiparámetro avanzadas.
¿Qué región compra la mayor cantidad de equipos de prueba en la actualidad?
Asia-Pacífico representa el 44,80% de los ingresos de 2025 gracias a la dominante base de fabricación de celdas de China y los agresivos despliegues de almacenamiento.
¿Con qué rapidez están creciendo los equipos portátiles de prueba de baterías?
Los sistemas portátiles registran una CAGR del 8,35% hasta 2031 a medida que las empresas de servicios públicos y los operadores de segunda vida necesitan clasificadores listos para el campo.
¿Por qué las pruebas a nivel de paquete están ganando participación?
Los reguladores exigen validación de seguridad a nivel de sistema, y los fabricantes de equipos originales quieren diagnósticos integrados de propagación térmica y BMS, llevando los equipos de prueba de paquetes al 45,40% de participación de mercado en 2025.
¿Cambiarán las baterías de estado sólido la demanda de equipos?
Sí, las líneas piloto necesitan aislamiento de 10 kV y diagnósticos de interfaz cerámica, lo que impulsa a los proveedores a lanzar nuevos cicladores de alta tensión y analizadores de impedancia.
¿Qué tan fragmentado está el panorama competitivo?
Con las cinco principales empresas con aproximadamente el 35% de la capacidad global, la competencia depende de las capacidades de software y análisis más que de la escala pura.
Última actualización de la página el:



