
バッテリー試験・検査装置の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 632.75 百万米ドル |
| 市場規模 (2031) | 864.02 百万米ドル |
| 成長率 (2026 - 2031) | 6.43 % |
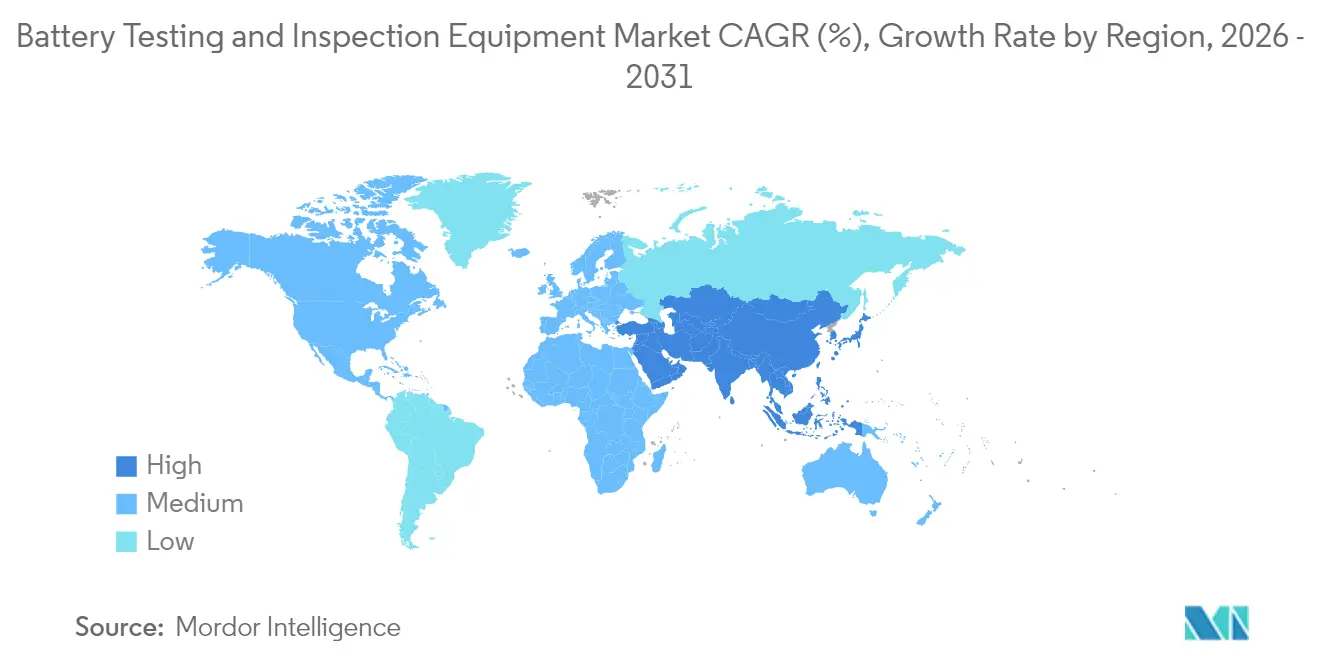
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
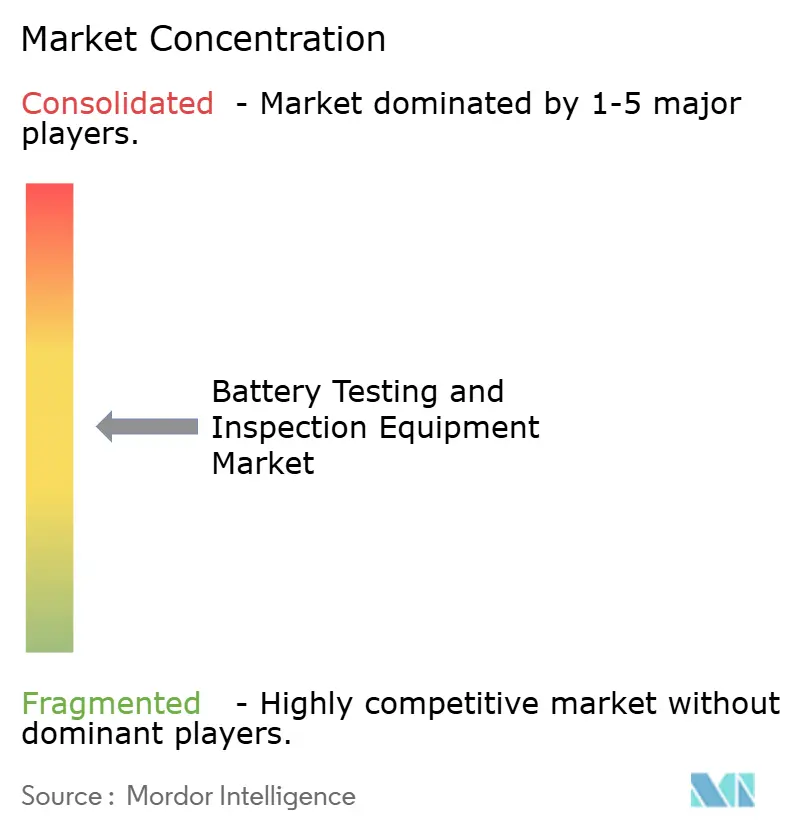
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー試験・検査装置市場分析
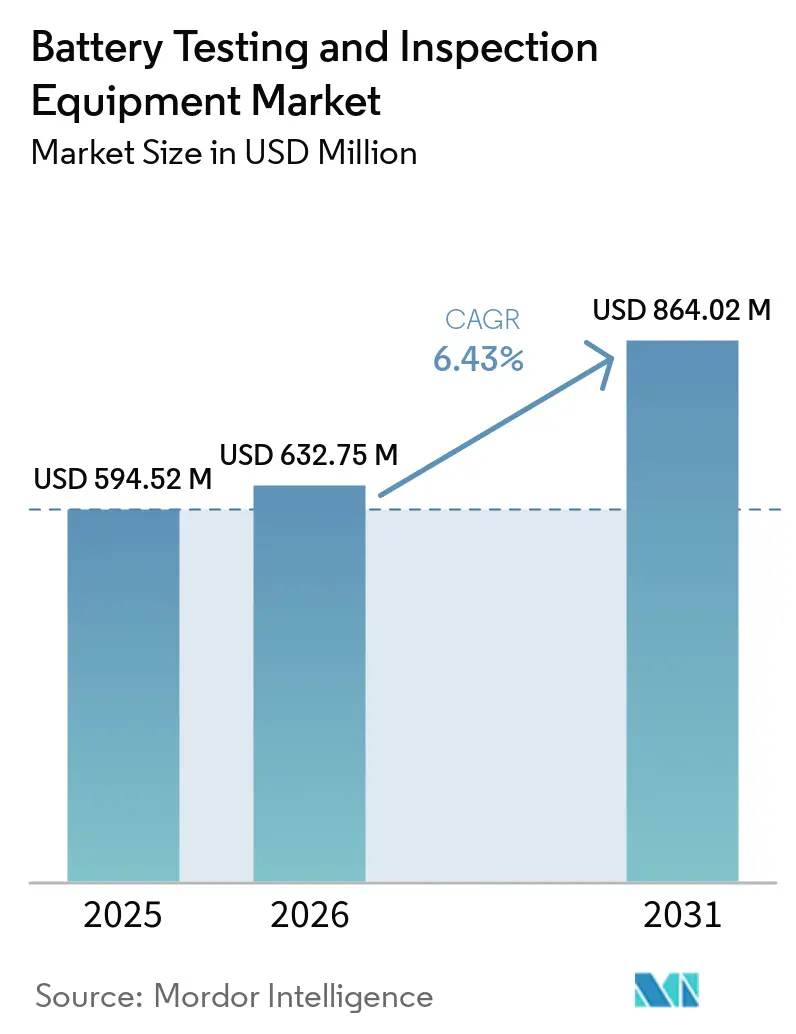
バッテリー試験・検査装置市場規模は、2025年の5億9,452万米ドルから2026年には6億3,275万米ドルに成長し、2026年〜2031年の年平均成長率6.43%で2031年までに8億6,402万米ドルに達すると予測されています。バッテリー試験・検査装置市場の上昇軌道は、安全規制の収斂、ギガファクトリーの拡張、および次世代化学の急速な商業化を反映しています。UNECE R100 Rev. 4、FMVSS 305a、および中国のGB38031-2025は、セルの酷使試験からフルパックの熱伝播分析へと試験範囲を集合的に拡大し、電気的・機械的・環境的ストレス試験を組み合わせたマルチパラメータプラットフォームへの需要を生み出しています。[1]国連、「UN規則100 Rev. 3に基づくバッテリー試験」、revivebatts.comアジア太平洋地域は、域内企業が2025〜2027年の間に250 GWh超の新規容量を稼働させる中で調達をリードし、欧州のバッテリーパスポート義務化は、組み込みトレーサビリティ機能を備えた試験機への顧客の選好をシフトさせています。[2]Battery Passコンソーシアム、「EUバッテリーパスポートのコンテンツガイダンス」、thebatterypass.euシステムベンダーは、車載BMS技術に由来する電気化学インピーダンス分光法(EIS)モジュールを統合することで差別化を図り、試験ラボをリアルタイムの健全性指標を設計チームにフィードバックするデータリッチなハブへと転換しています。
レポートの主要ポイント
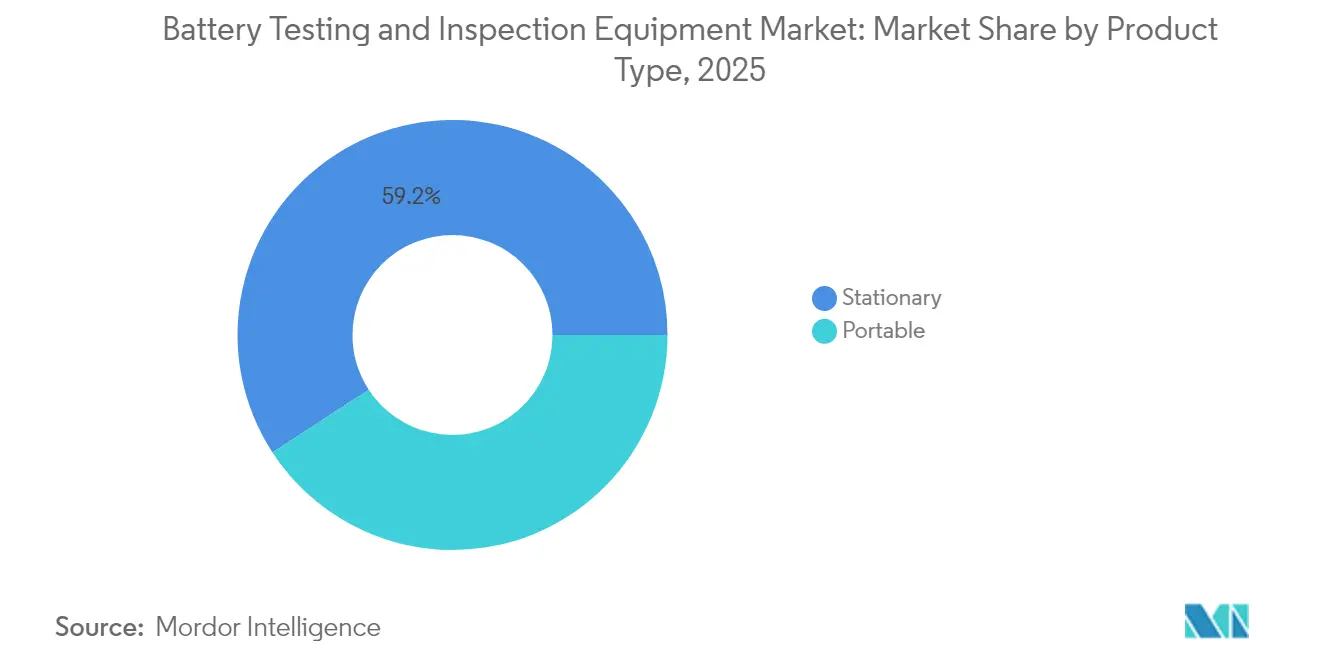
- 製品タイプ別では、固定式システムが2025年のバッテリー試験・検査装置市場において59.20%の収益シェアを維持し、ポータブルプラットフォームは2031年まで年平均成長率8.35%で拡大する見通しです。
- 用途別では、パックレベル試験機が2025年のバッテリー試験・検査装置市場規模の45.40%を占め、年平均成長率7.18%で成長すると予測されています。
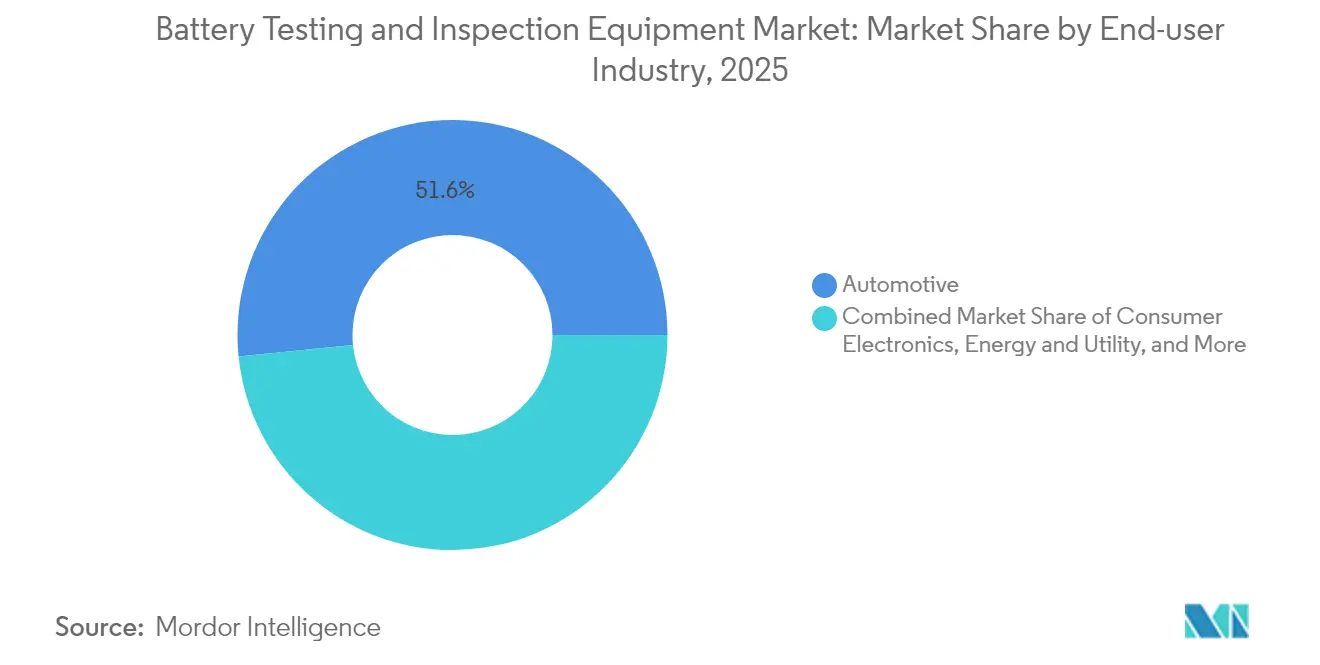
- エンドユーザー別では、自動車セクターが2025年にバッテリー試験・検査装置市場シェアの51.60%を保持し、エネルギー・ユーティリティセグメントが2031年まで最速の年平均成長率7.05%を記録しています。
- 化学物質別では、リチウムイオンが2025年のバッテリー試験・検査装置市場規模の80.30%を占め、固体電池試験機が最高の年平均成長率7.29%を達成しています。
- 地域別では、アジア太平洋が2025年に44.80%の収益シェアでリードし、北米は新たなFMVSS 305a規則を背景に堅調なペースで能力を強化しています。
- BioLogic、Hioki、National Instrumentsの3社が2024年の世界設置チャネルの18%シェアを占め、競争が分散した市場構造を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルバッテリー試験・検査装置市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EV衝突安全規制の強化(UNECE-R100 Rev. 4) | +1.2% | EUおよび北米主導のグローバル | 中期(2〜4年) |
| ギガファクトリー稼働の急増(2025〜27年に250 GWh以上) | +1.8% | アジア太平洋中核、北米・欧州への波及 | 短期(2年以内) |
| EUにおける「バッテリーパスポート」の採用 | +0.9% | 主に欧州 | 中期(2〜4年) |
| 試験機への組み込みEISアナリティクス | +1.1% | 全世界、自動車がファーストムーバー | 長期(4年以上) |
| 固体電池パイロットラインに高電圧リグが必要 | +0.7% | アジア太平洋および北米 | 長期(4年以上) |
| セカンドライフ義務化によるパックスクリーニング需要 | +0.6% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV衝突安全規制の強化(UNECE-R100 Rev. 4)
UNECE-R100改訂第4版のグローバル展開により、すべての電気自動車用バッテリーは熱衝撃、機械的変形、および火炎暴露プロトコルに合格することが義務付けられています。これらの規制要件は、メーカーが熱的・機械的・電気的・乱用試験条件下でバッテリーの安全性と性能を検証する必要があることから、電気自動車バッテリー試験装置への需要を強化しており、バッテリー試験・検査装置市場全体のハードウェア仕様を高度化しています。試験台は1秒未満の同期でのもとで電圧・温度・圧力信号を同時記録する必要があり、これによりラボは光ファイバーネットワークを備えた高速DAQシステムへの投資を迫られています。同規則は購入者を熱伝播チャンバーを組み込んだターンキー型リグへと誘導し、単目的サイクラー予算を多分野にわたる設備投資プロジェクトへと転換させています。
ギガファクトリー稼働の急増(2025〜27年に250 GWh以上追加)
ギガファクトリーの急増により、数千個のセルを並行して検証するチャネル密度の高いサイクラーの大量調達が加速しています。BMWのヴァッカースドルフセンター(1億ユーロ〔1億900万米ドル〕規模のフラッグシップ施設)は、自動車メーカーが設計から量産までのサイクルを短縮するためにテストを内製化する方法を示しています。[3]BMW Group、「ヴァッカースドルフバッテリー試験センターにゴーサイン」、press.bmwgroup.comモジュール式・ラックマウント型サイクラーを供給するベンダーは、施設管理者がライン毎に同一ブロックを複製することで物流上の優位性を得ています。
EU 2024/2025における「バッテリーパスポート」の採用
バッテリーパスポートは各生産ロットに追跡可能なパフォーマンス・カーボンフットプリント・リサイクル含有量データの記録を義務付け、コンプライアンス業務をスプレッドシートから試験機のファームウェアへと移行させています。ブロックチェーン台帳に安全なJSONファイルを自動エクスポートできる計測器が、欧州のOEMにとって調達の優先候補となっています。
試験機への組み込みEISアナリティクスの統合
EISモジュールがプラグインカードに小型化され、パックサイクラーが充放電ループを停止することなく、サイクル毎にインピーダンススペクトルを提供できるようになっています。リチウムめっきやSEI成長のリアルタイム検出により、メンテナンスが事後的なパックリコールから予測的介入へとシフトしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大電流サイクラーの設備投資インフレ(銅およびシリコンコスト) | -0.8% | 北米・欧州で深刻なグローバル | 短期(2年以内) |
| 試験室人材不足と安全認定施設の制限 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大電流サイクラーの設備投資インフレ(銅およびシリコンコスト)
1,000Aの試験機に不可欠な銅製バスバーおよびシリコンカーバイドMOSFETは、2025年のコモディティ価格急騰に直面し、ユニット価格を押し上げています。米国の一部のラボでは設備更新を延期し、既存ラックの稼働率を高めています。ベンダーは、設備投資負担を5年間のOPEXに分散するリースモデルで対応しています。
試験室人材不足と安全認定施設の制限
3 MJを超えるサーマルランアウェーイベントに対応するバッテリー試験チャンバーは、ISO 17025認定と消火システムの改修を必要とし、中小企業には資金調達が困難です。その結果生じる認定スロットの不足により、スタートアップの検証スケジュールが遅れ、北米と欧州における追加設備の受注がわずかながら抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:固定式の優位性とポータブルの加速
固定式システムは、バッテリー試験・検査装置市場において2025年の収益の59.20%を生み出しており、不活性ガスチャンバーと爆発ベントを必要とする厳格な過酷試験プロトコルによってその優位性が維持されています。ポータブル試験機は規模こそ小さいものの、電力会社が現地で再利用EVパックのスクリーニングを行うフィールドグレードのアナライザーを導入するにつれ、8.35%のCAGRを記録しいます。ポータブルリグは標準的な19インチラックコントローラーに相乗りすることが多く、両フリート間でスペアパーツの共通化が維持されています。固定式ラインは労働力不足を補うためにロボット搭載トレイへの移行が進んでおり、この転換によりハードウェアコストを上回るソフトウェア統合費用が拡大しています。
今後10年の後半において、ポータブルユニット向けバッテリー試験・検査装置市場の規模は389.6 ミリオン 米ドルを超えると予測されており、これは住宅用蓄電パックに対する新たな検査義務を反映しています。オートメーションベンダーはバッテリーサイクラーのOEMと提携し、10分ごとにトレイを交換するロボットアームを組み込むことで、シフト間のサイクルタイムのばらつきを低減しています。一方、固定式ラボは大電流ヘッドルームに注力しており、1 MW DCチャンネルにより130 kWhバスパック8台の同時試験が可能となり、FMVSS 305aのソークテスト要件に対応しています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます


用途タイプ別:パックレベル検証が統合推進をリード
パック試験機は2025年のバッテリー試験・検査装置市場規模の45.40%を占め、自動車メーカーが個別セル指標よりもエンドシステムの完全性を優先しているためです。熱収縮オーブン、押しつぶしプレート、振動台が単一ラインに統合され、エンジニアは再パレタイジングなしに機械的・電気的試験を実施できます。モジュールレベルリグはギガファクトリー内の中流品質ゲートとして引き続き有用であり、セルサイクラーはサプライヤー認定を支えています。
規制当局が型式認可のために全パック安全データを要求する中、パックレベルの優位性は一層強まっています。ハーネス配線に組み込まれたEISセンサーが耐久サイクル中の診断を短縮し、チャネル当たりの平均販売価格(ASP)を押し上げています。モジュール試験機は定電流-定電圧(CC-CV)サイクルと30 Hzインピーダンススイープを切り替えるハイブリッドリグへと進化し、柔軟な資産を求めるR&Dラボへの活用を拡大しています。
エンドユーザー産業別:自動車がリード、グリッドストレージが急増
自動車OEMは2025年に出荷された全チャネルの半数超を購入し、バッテリー試験・検査装置市場シェアの51.60%を確保しています。その需要プロファイルは、急速な立ち上げ建設スケジュールと24時間365日の自動化を重視しています。一方、エネルギー・ユーティリティの購入者は最速の年平均成長率7.05%を記録しています。米国エネルギー省の長期蓄電調達の最終候補者は、放電深度100%で6,000サイクルの寿命を実験的に検証する必要があり、この試験がサイクラーを18ヶ月拘束します。
通信バックアップモジュール、医療機器パック、航空宇宙バッテリーが顧客ミックスを補完し、RTCA DO-160熱高度プロファイル認定のニッチな試験機を牽引しています。石油・ガス向けロボティクスバッテリーは、高圧潜水チャンバーにミクロな機会を生み出しています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます
バッテリー化学別:リチウムイオンの優位性と固体電池の勢い
リチウムイオンは2025年に80.30%のシェアを維持していますが、ベンダーはすでに2027年に稼働予定のパイロットラインに向けた850 V固体電池プラットフォームを見積もっています。これらのユニットは、液冷ループを誘電体フルード噴霧に置き換え、高密度セラミックスタックからの熱を排出します。鉛酸バッテリーは低温起動指標が必要な通信用UPSニッチで存続し、ニッケル水素電池は日本のハイブリッドバスの改修に乗っています。
バッテリー試験・検査装置市場は、ソフトウェアがセルタイプを自動検出してコンプライアンススクリプトを切り替えるデュアル化学ラボを予期しています。フラウンホーファーISIは固体電池の量産を2030年以降と予測しており、早期検証契約が機器収益を押し上げています。
地域分析
アジア太平洋地域は2025年に44.80%のシェアを持ち、中国、韓国、日本における集中したセル製造クラスターに牽引されてバッテリー試験・検査装置市場の震源地であり続けています。西安道智能(シーアンダオインテリジェント)などの中国インテグレーターは、国産部品比率98%のターンキーパックサイクラーを提供し、北京の国産化推進方針に沿っています。揚子江デルタの政府補助金が地域イノベーションパーク内のラボ拡張を支援し、環境チャンバーおよび高速DASボードの受注を加速させています。インドの先進化学電池向けPLI(生産連動型インセンティブ)制度が、100 kWh未満の通信・二輪車バッテリーを中心とした新興市場を育成し、ベンダー基盤を拡大しています。
北米では、自動車メーカーがクリーンビークル税額控除の資格取得に向けてサプライチェーンを国内化する中、出荷が二桁成長を記録しています。米国・カナダの購入者向けバッテリー試験・検査装置市場規模は、南東部のギガファクトリーハブに支えられ、2031年までに2億2,340万米ドルに達する見通しです。ULソリューションズのミシガン州ラボは、FMVSS 305a対応のための地域参照サイトとして機能し、オープンアクセスモデルによりTier 2サプライヤーが自社施設を持たずにモジュールを検証できます。カナダの鉱山企業がナトリウムイオン正極材を探索し、大学ラボと共同で氷点下サイクル寿命を目標とする試験スクリプトを開発しています。
欧州は、規則(EU)2023/1542へのコンプライアンスを中心に調達を集中させています。ドイツのOEMは、サイクル当たりのカーボン強度を自動計算し、暗号化データをクラウドダッシュボードに送信できる計測器を要求し、試験機をトレーサビリティノードへと転換しています。EU-27のバッテリー試験・検査装置市場シェアは、域内メーカーが固体電池パイロットラインを統合する中、2031年まで22.90%付近を維持する見通しです。ポーランドとハンガリーは、中小規模のeモビリティスタートアップ向けにサードパーティ認証を提供するコスト競争力のあるラボサービスハブとして台頭しています。

規制環境
規制上の圧力により、試験範囲はセル単位の検査からパック全体の検証へと拡大している。UNECE-R100 Rev. 4およびEUバッテリー規則2023/1542は、トレーサビリティ、安全性試験、パックレベルのデータ取得を支援し、一方でFMVSS 305aは2024年12月に確定し、米国におけるシステムレベルの安全性検証の基準を高めた。ANSI/CAN/UL 9540A:2025もまた、定置型蓄電システムの熱伝播試験手法を体系化し、コンプライアンス上の期待をグリッド規模の導入にまで拡大している。
国際的な調和は、2026年5月27日に発行されたIEC 62660-3:2026により進展しており、これは主要地域間で安全性試験を整合させ、バッテリーパスポート報告のための標準化されたデータ出力を支援する。国境を越えた要件、例えば輸送に関するUN38.3や、携帯用・定置用電池向けのIEC 62133/62619は、サプライチェーン全体で厳格な試験体制とデータ完全性の要求水準を形成し続けている。
バリューチェーン分析
バリューチェーンは、パワー半導体、大電流DCパワーモジュール、精密センサー、熱管理ハードウェアなどの上流インプットから始まる。システムインテグレーターとOEMは、サイクラー、データ収集(DAQ)、安全インターロック、環境試験챔バーをパックテストプラットフォームへと組み立てる。ソフトウェアと計測レイヤーは、Arbin MITS 11のようなプラットフォームを含め、並列タスクの調整とサブ秒単位の同期を実現し、ハードウェアを拡張可能な運用へと結びつける。
下流の研究所とOEM検証センターは、国際規格を試験計画に変換し、規制報告やバッテリーパスポートプログラムに使用される安全なデータセットのために結果を取得する。校正・測定の改善(2026年におけるHiokiの進歩を含む)、およびテスターに組み込まれたEIS分析は、バリューチェーン全体での忠実度の向上とシステム間トレーサビリティの維持に用いられている。
競争環境
バッテリー試験・検査装置市場は中程度の分散を示しており、上位5社が世界の設置済みチャネル容量の約35%を占めています。BioLogic、Hioki、Chromaなどの多国籍企業はプラットフォームの幅広さを追求し、サイクラー・インピーダンスアナライザー・気候チャンバーを単一の購入フレームワークにまとめています。BioLogicの2024年のBCS-900発売は、研究ベンチ向けに最適化された10 A/6 Vモジュールを追加する一方、スケーラブルなバックプレーンにより大量生産パックラインにも対応し、マルチセグメント戦略を体現しています。Hiokiは独自の四端子センシングを活用してリード損失誤差を5 µΩ未満に抑え、高周波数でデンドライト成長を評価する固体電池開発者にアピールしています。
新規参入者はソフトウェアを差別化要因として強調しています。カリフォルニアのスタートアップReJouleは、ポータブルグレーダーに機械学習モデルを組み込み、3分以内にSOHを予測し、セカンドライフオペレーターのスクリーニングコストを削減しています。アジアのロボティクスインテグレーターはサイクラーに協働ロボットアームを取り付け、ポーチセルの挿入と熱電対の設置を自動化し、労働集約度を低下させています。戦略的アライアンスも拡大しており、ChromaはAVLと提携してパワートレイン試験リグを共同マーケティングし、National InstrumentsはPXI計測器をパワーラックOEMと連携させ、オープンアーキテクチャの購入者をターゲットにしています。
特許分析は、オンボードインピーダンス測定への移行を浮き彫りにしています。リアルタイムEIS on BMSをカバーするLithium Balanceの特許が後発企業の選択肢を狭めています。サプライヤーはクロスライセンスの交渉やガルバノスタティックEIS代替技術への投資で対応しています。固体電池パイロットラインの増殖に伴い、10 kV絶縁試験機を提供する専門ベンダーが認知度を高めています。一方、コモディティセルサイクラーのSKUでは価格競争が激化し、一流ブランドは年金収入を確保するコンディションベースのメンテナンスサービスをバンドルする方向に動いています。
バッテリー試験・検査装置業界のリーダー企業
Arbin Instruments
Hioki USA
Neware Battery Testers
Keysight Technologies
Chroma Systems Solutions, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
高電圧アーキテクチャにおけるパック・システム統合検証への道が開かれており、特に購入者が最大1,500 V、1,500 Aまでの高出力検証と、再生サイクル、高速DAQ、安全計測器を単一のベンチに統合したワークフローを求める場合に、その機会が顕著である。この方向性は、高出力バッテリーテストプラットフォームおよびターンキー型・多パラメータ試験装置への購入者の関心と一致している。
EUおよび米国の政策動向もまた、バッテリーパスポート機能と安全なデータ出力に関する要件を厳格化している。EUバッテリー規則がトレーサビリティとカーボンフットプリント報告を推進し、IEC 62660-3:2026が主要地域間で安全性試験を調和させる中、北米・欧州におけるギガファクトリーの拡張と補助金プログラムは、組み込み型トレーサビリティ、検証可能なデータ、新化学組成やパイロットラインへの迅速な設定対応を支援できる試験プラットフォームへの需要を高めている。
最近の業界動向
- 2026年6月:この発表により、高電圧パックの直接的なEV安全性試験能力が提供される。これにより自動車用途における安全性検証のスループットが加速し、規制対応レベルの試験ワークフローが支援される。
- 2026年6月:新しいプローブは、バッテリー試験装置向けに高周波・大電流測定を実現する。これにより、パックおよびセルの高速EIS試験における測定精度が向上し、研究所からラインへの移行性が拡大する。
- 2026年5月:Arbin Instrumentsは、研究開発および品質検証向けに設計された、環境試験챔バー統合型の高精度バッテリーテスターを発表した。この開発により、エンドツーエンドの試験ワークフローが支援され、新化学組成やフォーマットのより迅速な認定が可能になる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、開発・生産・品質管理の各段階においてバッテリーの試験・検査に使用される装置を対象としており、バッテリーがエンドユーザーに渡る前に電気的性能、安全挙動、および外観・内部欠陥を確認するシステムを含みます。
対象外の範囲:本市場規模の算定には、外部委託による試験・検査サービス、一般的なラボ消耗品、およびバッテリー試験・検査専用に設計されていない広範な工場自動化ハードウェアは含まれません。
セグメンテーション概要
- 製品タイプ別
- ポータブル
- 固定式
- 用途タイプ別
- セル試験装置
- モジュール試験装置
- パック試験装置
- エンドユーザー産業別
- 自動車
- コンシューマーエレクトロニクス
- エネルギー・ユーティリティ
- テレコムおよびデータ通信
- ヘルスケア
- 航空宇宙・防衛
- 石油・ガス
- ファクトリーオートメーションおよび産業機器
- バッテリー化学別
- リチウムイオン
- 鉛酸
- ニッケル系
- 固体電池・次世代型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、時間的に安定した公開シグナルに基づいて需要を把握することから始まり、モデルを適切に固定するのに役立ちます。バッテリーの安全性・コンプライアンスに関する参考資料および関連技術出版物をレビューし、入手可能な場合は産業生産量に関する公開統計も活用しました。有用なソースとしては、バッテリーの輸送・安全に関する国連およびUNCECEの規制文書、米国NHTSAの規則制定および通知、IEEEおよびSAEが公表する規格・技術更新情報、ならびに関連装置の貿易動向に関する国連コムトレードの通関・貿易統計が挙げられます。
供給側については、企業の開示資料、年次報告書、および投資家向け資料を活用して製品構成と収益源を把握し、続いてプレスリリースおよび業界団体のウェブサイトから設備拡張の手がかりを収集しました。企業財務・インテリジェンス、特許データベースの確認、および公開データでは十分な粒度が得られない場合の輸出入動向の把握には、有料サブスクリプションを選択的に活用しました。ここで言及したソースはあくまで例示であり、データの収集・検証・未解決事項の解明には、その他の公開・有料参考資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に確認できなかった事項、特に装置カテゴリーのバンドル方法、典型的な価格動向、および需要のうち新規ラインに起因する割合とアップグレードに起因する割合の検証に活用しました。装置サプライヤー、インテグレーター、コンポーネント専門家、ならびにバッテリーR&Dラボおよび製造拠点を運営するエンドユーザーと幅広く対話し、得られたフィードバックを定義の整合と主要地域にわたる最終モデルの現実性確認に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋:40% |
| 中位層:50% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:19% | マネージャー:54% | 南北アメリカ:27% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、バッテリー生産の拡大とコンプライアンス主導の試験ニーズを装置需要プールに変換し、バッテリーのライフサイクル全体にわたって必要とされる試験・検査の種類にマッピングします。この構造が確立された後、サプライヤーの収益内訳のサンプリング、観測された設置台数に典型的なシステム価格を乗じた試算、およびバックログパターンに関するチャネルとの対話など、選択的なボトムアップ検証を用いて合計値の現実性を担保します。
モデルで使用する主要インプットには、バッテリーセルおよびパックの生産能力増強ペース、より長い検証を必要とすることが多い高エネルギー化学系へのミックスシフト、ならびに1ライン当たりの装置購入量を変化させる安全性・熱伝播試験要件の厳格化が含まれます。また、ラボスケールと生産スケール間の稼働率パターン、チャンバーおよびサイクラーの典型的な更新サイクル、ならびにインライン組み込み検査と専用ステーションでの検査の比率についても追跡しています。製品収益がバンドルされている場合、インタビューで検証した配分キーを用いて合計値を分割し、エンドユーザーが必須と説明する試験カバレッジと照合することでギャップに対処します。
予測においては、設備投資を生産能力の展開タイミングおよび規制主導の試験カバレッジに結びつけたベースケースにシナリオ分析を適用し、続いて価格とリードタイムに関するセンシティビティ分析を実施します。予測の前提条件は業界専門家とともにレビューし、成長経路が滑らかなカレンダーベースの成長ではなく実際のコミッショニングサイクルを反映するようにしています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施し、モデルが実際の市場シグナルから乖離しないようにしています。バッテリー生産能力の発表、規制上の試験変更、および新規ラボ・工場のコミッショニングの観測されたペースなど独立した指標と出力を比較し、地域別または装置タイプ別に大きな乖離が見られる場合は調査を行います。問題が見つかった場合は、定義・バンドル慣行・主要発注のタイミングを再確認するためのフォローアップ対話を実施します。
最終承認前に、アナリストが段階的に数値をレビューし、計算の正確性・前提条件の一貫性・ストーリーとデータの整合性を確認します。レポートは年次で更新され、重要なイベントが需要や価格に変化をもたらした場合は中間更新も実施します。納品直前には最新の更新内容を反映した最終レビューを完了し、クライアントに最新の見解を提供します。
Mordor Intelligenceのバッテリー試験・検査装置市場規模と他の公表推計値との比較
バッテリー試験・検査装置の公表市場規模は、製品スコープの設定方法が必ずしも統一されていないこと、またラボ専用システムと生産ライン用システムを一つのプールとして扱うモデルが存在することから、異なる数値が示される場があります。ある推計がEV生産の見出し数値に主に需要を結びつけているのに対し、別の推計が設置済みセル生産能力と必要な安全試験カバレッジに結びつけている場合にも差異が生じます。
ここでの主な差異要因は、外部委託試験サービスや広範なラボインフラなどの隣接項目が計上されているかどうか、および高仕様チャンバーとマルチチャンネルサイクラーのミックスが変化した際に価格がどのように更新されるかです。もう一つの要因はタイミングであり、基準年・通貨換算時点・年度中の規制変更が反映されているかどうかによって、当年度の数値が大きく変動する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 594.52 ミリオン 米ドル(2025年) | |
| 地域コンサルタントA | 1.20 ビリオン 米ドル(2024年) | この数値は外部委託試験・検査サービスおよび広範なラボインフラ支出を含んでいると見られ、また後の価格正常化が適用されていない場合にスナップショットを過大評価する可能性がある、より早い基準年を使用しています。 |
| 業界専門誌B | 634.31 ミリオン 米ドル(2025年) | この推計は以前の基準値からの単純な成長延長を適用しているようであり、新規生産ラインが稼働する年度に合計値を押し上げる可能性があるインライン検査ハードウェアが含まれているかどうかについての明確性が低いと見られます。 |
表中の差異は主に、装置とサービスのどちらとして計上されるか、および検査がバッテリー専用ステーションに限定されるか一般的な自動化まで拡大されるかによって説明されます。外部委託試験サービスを市場合計から除外し、更新時にサイクラー・チャンバー・検査リグのミックス主導の価格変動を再確認することで、公表数値は再現性のあるインプットに結びついた状態を維持しており、これがMordor Intelligenceの採用手法です。


レポートで回答される主要な質問
バッテリー試験・検査装置市場の成長を牽引する要因は何ですか?
グローバル安全規制の強化、ギガファクトリーの急速な建設拡大、EUバッテリーパスポート義務化が総合的に、先進的なマルチパラメータ試験プラットフォームへの需要を押し上げています。
現在、最も多くの試験装置を購入しているのはどの地域ですか?
アジア太平洋地域が2025年収益の44.80%を占めており、これは中国の圧倒的なセル製造基盤と積極的な蓄電展開によるものです。
ポータブルバッテリー試験装置の成長速度はどの程度ですか?
ポータブルシステムは、ユーティリティ企業やセカンドライフオペレーターがフィールド対応グレーダーを必要としているため、2031年まで年平均成長率8.35%で成長しています。
パックレベル試験がシェアを拡大している理由は何ですか?
規制当局がシステムレベルの安全検証を要求し、OEMが統合された熱伝播診断とBMS診断を求めているため、パック試験機は2025年に市場シェアの45.40%を占めるに至っています。
固体電池は装置需要を変えますか?
はい、パイロットラインには10 kV絶縁とセラミックインターフェース診断が必要であり、ベンダーに新たな高電圧サイクラーとインピーダンスアナライザーの発売を促しています。
競争環境はどの程度分散していますか?
上位5社が世界容量の約35%を保有しており、競争はシェア規模よりもソフトウェアとアナリティクス能力を軸に展開されています。
最終更新日:



