
Tamaño y Cuota del Mercado de Productos para el Cuidado del Bebé
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 177.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 225.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Productos para el Cuidado del Bebé por Mordor Intelligence
El tamaño del mercado de productos para el cuidado del bebé en 2026 se estima en 177,68 mil millones de USD, creciendo desde el valor de 2025 de 169,38 mil millones de USD con proyecciones para 2031 que muestran 225,69 mil millones de USD, creciendo a una CAGR del 4,90% durante 2026-2031. Los líderes del mercado consolidados están mejorando sus márgenes operativos mediante el lanzamiento de extensiones de productos con etiqueta limpia que satisfacen la creciente demanda de los consumidores de transparencia y seguridad. Mientras tanto, los nuevos participantes están aprovechando las plataformas de comercio social para relacionarse eficazmente con los padres primerizos, creando experiencias de compra personalizadas e interactivas. Los padres están poniendo un énfasis creciente en la salud, la higiene y la seguridad de sus bebés, impulsando la demanda de productos para el cuidado del bebé naturales y de calidad superior que cumplan con estrictos estándares regulatorios. La confianza en los marcos de seguridad gubernamentales, como las regulaciones actualizadas de la FDA para fórmulas infantiles, está elevando los estándares de calidad en toda la industria y fomentando las inversiones en validación clínica para garantizar la eficacia y seguridad de los productos. El creciente número de madres trabajadoras ha amplificado aún más la necesidad de soluciones de cuidado del bebé convenientes y listas para usar que ahorren tiempo y simplifiquen las rutinas diarias. Para mantenerse competitivo ante las presiones de precios, el mercado está presenciando importantes innovaciones en ingredientes, combinando sustratos de origen vegetal con activos derivados de la biotecnología para ofrecer soluciones eficaces y sostenibles. Además, la adopción de un modelo de compra omnicanal, que incluye servicios de pañales por suscripción y entregas de comestibles el mismo día, está transformando las prácticas de gestión de inventarios y las estrategias de marketing, permitiendo a las empresas satisfacer las expectativas cambiantes de los consumidores de manera más eficiente.
Conclusiones Clave del Informe
- Por tipo de producto, Alimentos y Bebidas para Bebés lideró con el 42,72% de la cuota del mercado de productos para el cuidado del bebé en 2025, mientras que el Cuidado de la Piel del Bebé se está expandiendo a una CAGR del 6,57% hasta 2031.
- Por tipo de ingrediente, las formulaciones Convencionales/Sintéticas representaron el 72,90% del tamaño del mercado de productos para el cuidado del bebé en 2025, mientras que los productos Orgánicos/Naturales proyectan un crecimiento a una CAGR del 6,35% hasta 2031.
- Por grupo de edad, el segmento de Niños Pequeños representó el 62,10% del tamaño del mercado de productos para el cuidado del bebé en 2025, y el segmento de Bebés está previsto que crezca a una CAGR del 5,52% durante el período de previsión.
- Por canal de distribución, los Supermercados/Hipermercados captaron el 36,55% de la cuota del mercado de productos para el cuidado del bebé en 2025, mientras que las Tiendas de Venta Minorista en Línea registraron la mayor CAGR del 6,62% hasta 2031.
- Por geografía, América del Norte representó el 35,20% de la cuota de ingresos en 2025; se prevé que Asia-Pacífico avance a una CAGR del 5,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre la higiene y la salud infantil | +1.2% | Global, mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Premiumización de los SKU de productos para el cuidado del bebé | +0.8% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Crecimiento de la población infantil | +0.6% | Asia-Pacífico, África Subsahariana, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Preferencia por productos orgánicos y libres de químicos | +0.9% | América del Norte, Unión Europea, metrópolis de mercados emergentes | Mediano plazo (2-4 años) |
| Innovaciones en la oferta de productos | +0.7% | Global, más rápido en mercados desarrollados | Corto plazo (≤ 2 años) |
| Influencia de la crianza digital | +0.5% | Global, vinculada a la alta penetración de internet | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre la higiene y la salud infantil
La creciente conciencia de los padres sobre las vulnerabilidades de los bebés está impulsando la demanda de productos con características de seguridad superiores y validación clínica. La FDA ha implementado regulaciones más estrictas sobre las fórmulas infantiles, que requieren protocolos de prueba mejorados, adecuación nutricional y registros de instalaciones. Estas regulaciones, detalladas en las Partes 106 y 107 del 21 CFR, han mejorado los estándares de la industria. Este rigor regulatorio beneficia a los fabricantes con sólidos sistemas de calidad, al tiempo que crea desafíos para los actores más pequeños. Según la Comisión de Seguridad de Productos para el Consumidor, el escrutinio de los productos para bebés ha aumentado, con nuevos estándares de seguridad para almohadas de lactancia y cojines de soporte para bebés que destacan un enfoque más amplio en la seguridad. "Estándares de Seguridad para Productos Infantiles." 2024. Además, los proveedores de atención médica pediátrica recomiendan cada vez más categorías de productos específicas, lo que está cambiando las decisiones de los consumidores de estar impulsadas por el precio a estar basadas en recomendaciones. En regiones con alta mortalidad, las infecciones como la sepsis, la diarrea y la neumonía, a menudo causadas por una higiene y saneamiento inadecuados, siguen siendo las principales causas de muerte infantil. En 2024, la CIA - The World Factbook reportó una tasa de mortalidad infantil de 53,7 muertes por cada mil nacidos vivos en Nigeria durante el primer año de vida [1]. Esto pone de relieve la necesidad crítica de iniciativas educativas, productos seguros para el cuidado del bebé, prácticas de parto seguras y reformas más amplias de salud pública para prevenir las muertes relacionadas con infecciones.
Premiumización de los SKU de productos para el cuidado del bebé
Los padres priorizan cada vez más los productos para el cuidado del bebé que enfatizan la seguridad, la eficacia y los ingredientes de alta calidad, a menudo orgánicos o de origen vegetal. Su disposición a invertir más en formulaciones premium está impulsando el crecimiento en categorías como el cuidado de la piel, los artículos de tocador y los alimentos para bebés. Al adoptar estrategias de posicionamiento premium, las marcas están obteniendo márgenes más altos, ya que los padres pagan con gusto un precio superior por la calidad y seguridad percibidas. Esta tendencia está respaldada por certificaciones orgánicas, declaraciones de pruebas clínicas e iniciativas de envasado sostenible, que justifican precios premium del 20 al 40% por encima de las opciones convencionales. El efecto de premiumización es especialmente notable en los mercados desarrollados, impulsado por los niveles de ingresos disponibles que permiten el gasto discrecional en el cuidado infantil. Por ejemplo, el ingreso personal per cápita en los Estados Unidos fue de 108.233 USD en 2024, según el Departamento de Comercio de los Estados Unidos [2]. Un ejemplo destacado es Bobbie Labs, que en abril de 2025 lanzó la primera fórmula infantil de leche entera orgánica certificada por el USDA, atendiendo a los padres que se inclinan por las opciones orgánicas frente a las convencionales. La dinámica del mercado favorece cada vez más a las marcas que comunican eficazmente la validación científica y la transparencia de los ingredientes, fomentando la fidelidad a la marca y alentando las compras repetidas.
Crecimiento de la población infantil
La llegada de cada nuevo niño impulsa la demanda de productos para el cuidado del bebé, incluidos los de higiene, salud y nutrición. El crecimiento de la población mundial de bebés y niños está llevando a las marcas a incrementar sus inversiones en distribución, innovación de productos y marketing. A pesar de la disminución de las tasas de fertilidad en las regiones desarrolladas, el crecimiento demográfico en los principales mercados emergentes continúa apoyando la expansión en volumen. El África Subsahariana y partes de Asia mantienen tasas de natalidad por encima de los niveles de reemplazo, lo que garantiza una demanda constante de productos esenciales para el cuidado del bebé. Según la Comisión Económica y Social de las Naciones Unidas para Asia y el Pacífico, la tasa de fertilidad total de India en 2024 fue de 2 nacimientos vivos por mujer [3]. El crecimiento de la población infantil se concentra cada vez más en regiones específicas en lugar de impulsar una expansión global amplia, lo que pone de relieve la importancia de las estrategias de entrada al mercado y distribución focalizadas. Esta tendencia no solo aumenta el acceso global a los productos para el cuidado del bebé, sino que también amplía la variedad disponible. El aumento de la poblacin infantil impulsa una demanda constante de una amplia gama de productos para el cuidado del bebé, incluidos los productos de limpieza para bebés, lo que apoya el crecimiento del mercado y refuerza el enfoque de la industria en la innovación, la distribución y la diversificación de categorías de productos.
Preferencia por productos orgánicos y libres de químicos
La creciente preferencia por los productos para el cuidado del bebé orgánicos y libres de químicos está impulsando un rápido crecimiento de la categoría, fomentando tasas de innovación más altas y desplazando la cuota de mercado hacia las marcas que priorizan la salud, la transparencia y la sostenibilidad. Los marcos regulatorios que respaldan las declaraciones orgánicas proporcionan vías estructuradas para la diferenciación de productos y los precios premium. El Programa Orgánico Nacional del Departamento de Agricultura de los Estados Unidos establece estándares claros para los alimentos orgánicos para bebés y los productos de cuidado personal, que abarcan el abastecimiento de ingredientes, los métodos de procesamiento y el cumplimiento del etiquetado. Esta claridad regulatoria permite a los fabricantes invertir con confianza en líneas de productos orgánicos, al tiempo que ofrece a los consumidores estándares de certificación de confianza. La tendencia hacia los productos orgánicos se está acelerando a medida que los padres millennials y de la Generación Z enfatizan la transparencia de los ingredientes y la sostenibilidad ambiental. Actualmente, la penetración en el mercado se concentra en los segmentos de mayores ingresos y en los centros urbanos, lo que indica un potencial de crecimiento significativo a medida que las cadenas de suministro orgánicas maduran y las estructuras de costos mejoran.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Posibles preocupaciones sanitarias relacionadas con residuos químicos | -0.4% | Global, mayor en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Entorno regulatorio estricto | -0.3% | Unión Europea, América del Norte, con equivalentes en otras regiones | Largo plazo (≥ 4 años) |
| Caída de las tasas de natalidad en los países de la OCDE | -0.6% | Mercados de la OCDE, grandes centros urbanos en todo el mundo | Largo plazo (≥ 4 años) |
| Complejidad de las formulaciones de ingredientes | -0.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Posibles preocupaciones sanitarias relacionadas con residuos químicos
Las crecientes preocupaciones de los consumidores sobre los residuos químicos, junto con un mayor escrutinio regulatorio, están restringiendo significativamente el crecimiento del mercado, particularmente en las categorías de productos convencionales. Un ejemplo notable es la clasificación por parte de la Agencia Europea de Sustancias y Mezclas Químicas del borato y el talco como carcinógenos de Categoría 1B, lo que ha llevado a su prohibición planificada en productos cosméticos para 2027. Esta acción regulatoria subraya cómo las preocupaciones de seguridad pueden hacer obsoletas categorías enteras de ingredientes. Como resultado, los fabricantes se ven obligados a reformular sus productos, lo que implica costos sustanciales para pruebas adicionales y la gestión de interrupciones en sus cadenas de suministro. El auge de las plataformas de redes sociales y las campañas de grupos de defensa han amplificado aún más la conciencia de los consumidores sobre los riesgos potenciales asociados con los residuos químicos. Esta creciente conciencia está impulsando la demanda de formulaciones de productos más limpias y seguras, a menudo presionando a los fabricantes para que actúen incluso antes de que se impongan los mandatos regulatorios. Para las marcas establecidas con formulaciones heredadas, estos desarrollos plantean desafíos significativos. Deben invertir fuertemente en investigación y desarrollo para cumplir con las expectativas cambiantes de los consumidores y los estándares regulatorios, mientras también enfrentan el riesgo de perder cuota de mercado durante el período de transición. El cambio hacia formulaciones más limpias no solo está redefiniendo las estrategias de desarrollo de productos, sino que también está redefiniendo la dinámica competitiva dentro del mercado.
Caída de las tasas de natalidad en los países de la OCDE
Las caídas demográficas en los mercados de alto valor están reduciendo significativamente el tamaño del mercado al que se puede dirigir, intensificando la competencia a medida que las empresas compiten por una base de consumidores que se contrae. En los países de la OCDE, las tasas de fertilidad han caído consistentemente por debajo de los niveles de reemplazo, creando implicaciones de largo alcance que van más allá de las reducciones inmediatas de volumen para remodelar fundamentalmente las estructuras del mercado a lo largo del tiempo. Esta tendencia demográfica obliga a las empresas a cambiar su enfoque de depender del crecimiento de la categoría a perseguir agresivamente la cuota de mercado, lo que, a su vez, intensifica las presiones competitivas y comprime los márgenes de beneficio. La caída de las tasas de natalidad es especialmente severa en los mercados asiáticos desarrollados como Corea del Sur y Japón, donde una combinación de normas culturales y desafíos económicos ha llevado a tasas de fertilidad persistentemente bajas. Para mitigar estos desafíos, las empresas están adoptando cada vez más estrategias de diversificación geográfica, apuntando a mercados emergentes con perfiles demográficos más favorables. Sin embargo, este enfoque presenta sus propios obstáculos, ya que las empresas deben adaptar sus productos y modelos de distribución para alinearse con las diversas condiciones económicas y navegar por entornos regulatorios complejos en estos nuevos mercados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio de los Alimentos Frente a la Innovación en el CuidadoLos Alimentos y Bebidas para Bebés tienen una cuota de mercado del 42,72% en 2025, lo que pone de relieve el enfoque de los padres en garantizar la seguridad nutricional por encima de los productos de cuidado discrecionales. El dominio de este segmento está impulsado por patrones de compra esenciales y regulaciones que imponen estándares nutricionales específicos para las fórmulas infantiles y los alimentos complementarios. Por otro lado, el Cuidado de la Piel del Bebé es el segmento de más rápido crecimiento, con una CAGR proyectada del 6,57% hasta 2031. Este crecimiento está impulsado por las tendencias de premiumización y la mayor conciencia sobre las sensibilidades de la piel de los bebés. El aumento en el cuidado de la piel refleja un cambio más amplio en las preferencias de los consumidores, ya que los padres reconocen cada vez más las necesidades especializadas del desarrollo de la piel de sus bebés. El Cuidado del Cabello del Bebé continúa creciendo de manera constante, respaldado por formulaciones suaves y el uso de ingredientes naturales. Mientras tanto, los Artículos de Tocador para Bebés incluye tanto productos básicos de alto volumen como pañales, así como productos de baño premium, siendo estos últimos los que ofrecen márgenes de beneficio más altos.
El entorno regulatorio desempeña un papel fundamental en la configuración del desarrollo de productos en todas las categorías. Por ejemplo, los requisitos de la FDA sobre adecuación nutricional en las fórmulas infantiles no solo garantizan la seguridad del producto, sino que también crean barreras para los nuevos participantes. Dentro de los artículos de tocador, los Productos de Baño y Fragancias aprovechan el marketing sensorial y las ocasiones de regalo, lo que permite precios premium. Los Pañales y Toallitas representan el segmento de mayor volumen en artículos de tocador, con modelos de suscripción e iniciativas de sostenibilidad que abordan las preocupaciones medioambientales. Las tendencias de innovación varían significativamente entre las categorías de productos: los alimentos y bebidas se centran en las certificaciones orgánicas y las mejoras nutricionales, mientras que los productos de cuidado enfatizan las formulaciones suaves y las pruebas dermatológicas. Estas dinámicas indican una división continua entre los productos de nutrición esenciales con demanda estable y los productos de cuidado premium que experimentan un crecimiento acelerado.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Ingrediente:
Escala Convencional Frente a Aceleración OrgánicaLos ingredientes convencionales y sintéticos tienen una cuota de mercado del 72,90% en 2025. Su dominio está impulsado por cadenas de suministro establecidas, eficiencias de costos y un historial de seguridad comprobado, lo que garantiza la accesibilidad para el mercado masivo. Este liderazgo pone de relieve las ventajas prácticas de la escala de fabricación global y los procesos regulatorios que favorecen a los ingredientes sintéticos bien documentados sobre las opciones naturales emergentes. Mientras tanto, los ingredientes orgánicos y naturales están experimentando un crecimiento, con una CAGR proyectada del 6,35% hasta 2031. Esta tendencia refleja un cambio constante en las preferencias de los consumidores hacia formulaciones más limpias, a pesar de sus mayores costos. Los estándares de certificación del Programa Orgánico Nacional del Departamento de Agricultura de los Estados Unidos respaldan aún más este crecimiento al proporcionar claridad regulatoria y mejorar la confianza de los consumidores en las declaraciones de los productos.
Los ingredientes convencionales destacan en la consistencia del producto, la estabilidad en el almacén y la eficiencia de fabricación, que son fundamentales para la distribución global. Los ingredientes sintéticos van desde compuestos químicos tradicionales hasta componentes avanzados derivados de la biotecnología, ofreciendo ambos un rendimiento superior. Las alternativas orgánicas y naturales enfrentan desafíos como las limitaciones de la cadena de suministro y la disponibilidad estacional, que limitan la escalabilidad. Sin embargo, alcanzan precios premium que compensan los mayores costos de las materias primas. La distinción entre los segmentos de ingredientes es cada vez más borrosa a medida que los fabricantes desarrollan formulaciones híbridas que combinan ingredientes base sintéticos con compuestos activos orgánicos. Estas innovaciones ofrecen productos que equilibran el rendimiento, la seguridad y el atractivo natural. El cumplimiento normativo también juega un papel importante en la selección de ingredientes. Por ejemplo, las restricciones de la Unión Europea sobre ciertos compuestos sintéticos han acelerado la adopción de ingredientes naturales en los mercados europeos.
Por Grupo de Edad:
Volumen del Segmento de Niños Pequeños Frente al Potencial de Crecimiento del Segmento de BebésLos Niños Pequeños tienen una cuota significativa del 62,10% del mercado en 2025, impulsados por el uso prolongado de productos y una gama más amplia de ofertas diseñadas para niños de 1 a 3 años. El dominio de este segmento se debe principalmente a ciclos de consumo más largos para alimentos y pañales, junto con la creciente disponibilidad de juguetes de desarrollo y educativos. Los padres están cada vez más abiertos a experimentar con productos y optar por alternativas premium para atender las preferencias cambiantes de sus niños pequeños. Por otro lado, el segmento de bebés, aunque más pequeño, se espera que crezca a una CAGR del 5,52% hasta 2031, impulsado por las preocupaciones de los padres primerizos, que generan una mayor demanda de productos premium y cuidados especializados para el grupo de edad de 0 a 1 año.
Los comportamientos de compra varían significativamente entre los dos grupos de edad. Los productos para bebés enfatizan la seguridad y a menudo dependen de los avales médicos, mientras que los productos para niños pequeños se centran en los beneficios para el desarrollo y la conveniencia. Las estrictas regulaciones nutricionales para las fórmulas infantiles limitan las oportunidades de diferenciación de productos. En contraste, los productos alimenticios para niños pequeños ofrecen mayor flexibilidad en la formulación y la variedad de sabores. Las estrategias de distribución también difieren según el grupo de edad: los productos para bebés a menudo requieren recomendaciones de proveedores de atención médica, mientras que los productos para niños pequeños se benefician de las recomendaciones de compañeros y el marketing en redes sociales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Estabilidad del Comercio Minorista Tradicional Frente a la Disrupción DigitalLos Supermercados e Hipermercados tienen una cuota de mercado del 36,55% en 2025, aprovechando la confianza del consumidor, facilitando las pruebas de productos y ofreciendo una experiencia de compra integral conveniente que atrae especialmente a los padres con poco tiempo. Su dominio pone de relieve la importancia de la disponibilidad inmediata del producto y la capacidad de comparar físicamente los productos antes de comprarlos. Por otro lado, las Tiendas de Venta Minorista en Línea están experimentando el crecimiento más rápido, con una CAGR del 6,62% proyectada de 2026 a 2031. Este crecimiento está impulsado por la adopción de modelos de suscripción, el acceso a productos especializados y los precios competitivos, que atraen fuertemente a los padres nativos digitales. La aceleración del comercio electrónico, influenciada por los cambios de comportamiento impulsados por la pandemia, está respaldada además por la mejora de las capacidades de entrega de última milla que satisfacen las necesidades de comodidad de los padres.
Las Farmacias y Droguerías desempeñan un papel fundamental en la provisión de recomendaciones de productos y avales médicos, especialmente para productos de piel sensible y formulaciones nutricionales especializadas. Otros Canales de Distribución incluyen tiendas especializadas para bebés, marcas de venta directa al consumidor y plataformas emergentes como el comercio social, que aprovechan las ventas impulsadas por influencers. Este panorama de distribución en evolución tiene implicaciones significativas para el posicionamiento de marca. Los canales de venta minorista tradicionales deben centrarse en el atractivo amplio y los precios competitivos, mientras que los canales en línea permiten la segmentación de nichos y el posicionamiento premium. Los modelos de suscripción son especialmente eficaces en el segmento de productos para el cuidado del bebé, ya que se benefician de patrones de consumo predecibles y la necesidad de los padres de evitar la falta de existencias de productos esenciales. El panorama de distribución favorece cada vez más las estrategias omnicanal, que combinan la comodidad de las compras en línea con los beneficios táctiles de las pruebas de productos fuera de línea.
Análisis Geográfico
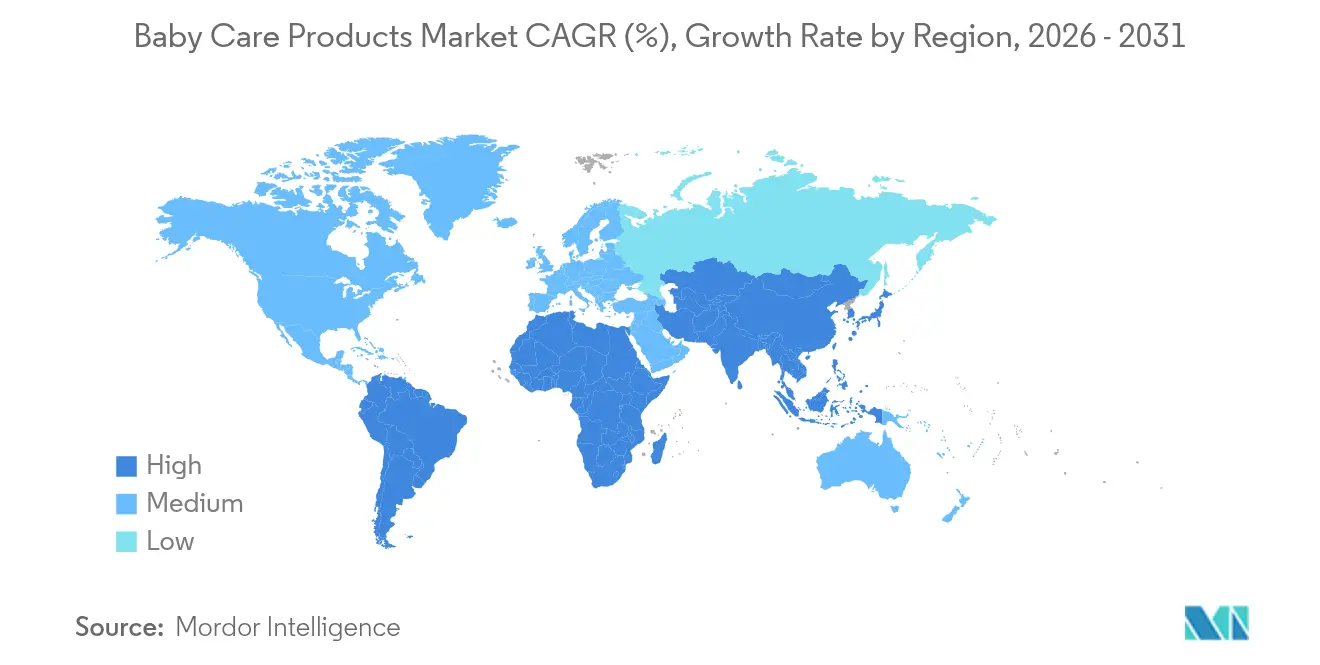
Mercado de Productos para el Cuidado del Bebé en América del Norte
América del Norte ostenta una participación de mercado líder del 35,20% en 2025, lo que refleja sus altos ingresos disponibles, una marcada preferencia por productos premium y un marco regulatorio que equilibra eficazmente la innovación con la protección del consumidor. Los avanzados sistemas de atención médica de la región no solo avalan los productos, sino que también respaldan una infraestructura minorista bien consolidada que atiende tanto a los canales de distribución tradicionales como a los modernos. La creciente sofisticación del consumidor impulsa la demanda de certificaciones orgánicas, validaciones de pruebas clínicas y envases sostenibles, todos los cuales justifican precios premium. La supervisión de la FDA sobre las fórmulas infantiles y los estándares de seguridad de la CPSC para productos infantiles garantizan la calidad de los productos, fomentando la confianza del consumidor y creando importantes barreras de entrada. Las tendencias de crianza digital son particularmente prominentes en América del Norte, donde la alta penetración de internet y el uso generalizado de las redes sociales impulsan el descubrimiento de productos en línea y el crecimiento de las marcas de venta directa al consumidor.
Mercado de Productos para el Cuidado del Bebé en Asia-Pacífico
Asia-Pacífico experimenta un crecimiento acelerado, con una CAGR proyectada del 5,35% hasta 2031, impulsada por sólidos factores demográficos y económicos. La enorme población de la región, de 4.300 millones de habitantes, que representa el 60% del total mundial, ofrece una oportunidad de mercado sustancial a pesar de las variaciones en las tasas de fertilidad entre las subregiones. La acelerada urbanización está generando cambios en el estilo de vida que favorecen los productos para el cuidado del bebé envasados frente a las alternativas tradicionales, mientras que una clase media en expansión incrementa el poder adquisitivo para productos premium. Las tendencias de adopción tecnológica de la región favorecen los productos inteligentes para bebés y el comercio electrónico, con países como China y Corea del Sur liderando la integración digital e influyendo en las prioridades globales de desarrollo de productos.
Mercado de Productos para el Cuidado del Bebé en EMEA y América del Sur
Europa sigue siendo estratégicamente significativa, no solo como mercado, sino también como líder regulatorio, dando forma a los estándares globales de productos e impulsando la demanda de productos orgánicos y sostenibles, particularmente en el segmento premium. La postura proactiva de la Agencia Europea de Sustancias y Mezclas Químicas en materia de seguridad química, incluidas las restricciones sobre el talco y los microplásticos, subraya el enfoque de la región en el cumplimiento normativo y la seguridad. El énfasis de Europa en la sostenibilidad medioambiental impulsa la innovación en envases biodegradables y formulaciones con ingredientes naturales, que posteriormente son adoptadas en los mercados globales. Por su parte, América del Sur y Oriente Medio y África presentan oportunidades emergentes, respaldadas por una demografía favorable. Sin embargo, estas regiones enfrentan desafíos como la diversidad de condiciones económicas, las limitaciones en la infraestructura de distribución y las complejidades regulatorias. Si bien las tendencias de urbanización y los dividendos demográficos ofrecen potencial de crecimiento, factores como la asequibilidad de los productos y el desarrollo de la cadena de suministro influyen en las estrategias de entrada al mercado y en el posicionamiento de los productos.

Panorama regulatorio
Los productos de cuidado infantil operan bajo regímenes convergentes de seguridad, químicos y de etiquetado en Estados Unidos y Europa, que determinan los costos de cumplimiento y el diseño de los productos. En Estados Unidos, la Comisión de Seguridad de Productos de Consumo (CPSC) ha continuado incorporando normas ASTM actualizadas en reglas obligatorias para artículos infantiles clave, incluyendo una fecha de entrada en vigor del 1 de agosto de 2026 para los requisitos de cunas de tamaño completo bajo ASTM F1169-25, una fecha de entrada en vigor del 25 de julio de 2026 para columpios infantiles y de cuna bajo ASTM F2088-25, y una actualización del 3 de mayo de 2026 para colchones de cuna bajo ASTM F2933-25. La supervisión de la FDA sigue siendo rigurosa para las fórmulas infantiles, con el marco de las Partes 106 y 107 de 21 CFR influyendo en las barreras de entrada y las inversiones en sistemas de calidad para los actores del sector nutricional.
En Europa, la Comisión está reforzando la política de seguridad química que afecta a los productos para el cuidado infantil, con propuestas relacionadas con REACH y medidas preliminares introducidas en abril y mayo de 2026 para restringir sustancias carcinógenas, mutágenas y tóxicas para la reproducción (CMR) en artículos infantiles, y una ventana de transición definida de 36 meses tras su entrada en vigor. La UE también ha actualizado las normas que afectan a las fórmulas infantiles y de continuación, revisando la nutrición basada en hidrolizados de proteínas según el Reglamento Delegado (UE) 2016/127, lo que afecta a las estrategias de ingredientes y a los requisitos de validación clínica de los fabricantes que venden en la región.
Panorama Competitivo
El mercado de productos para el cuidado del bebé está moderadamente consolidado, con corporaciones multinacionales establecidas que mantienen posiciones de liderazgo gracias a sus ventajas de escala, amplias redes de distribución y décadas de reconocimiento de marca. Empresas como The Procter and Gamble Company, Kimberly-Clark Corp., Unicharm Corp., Kenvue y Nestlé SA se benefician de carteras de productos diversificadas que abarcan múltiples categorías y mercados geográficos, lo que permite oportunidades de venta cruzada y mitigación de riesgos. Sin embargo, el panorama competitivo está evolucionando a medida que marcas de venta directa al consumidor como Mamaearth y The Honest Company disrumpen las dinámicas tradicionales del mercado con estrategias digitales, productos con etiqueta limpia y apelaciones dirigidas que resuenan con los padres millennials.
La diferenciación estratégica se centra cada vez más en la integración tecnológica, las iniciativas de sostenibilidad y el cumplimiento normativo, que crean ventajas competitivas. Los nuevos participantes y las marcas desafiantes pueden ganar terreno apuntando a categorías de productos específicas o segmentos de mercado con propuestas de valor únicas centradas en ingredientes naturales, sostenibilidad o innovación tecnológica. Los factores de éxito incluyen la construcción de sólidas capacidades de marketing digital, la creación de narrativas de marca auténticas y el establecimiento de redes de cadena de suministro eficientes. Las empresas deben abordar el creciente escrutinio regulatorio con respecto a la seguridad del producto y el etiquetado, al tiempo que gestionan los riesgos de sustitución por alternativas caseras y prácticas tradicionales. El éxito a largo plazo en el mercado dependerá de generar confianza en el consumidor a través de la transparencia en los ingredientes y los procesos de fabricación, manteniendo al mismo tiempo precios competitivos. Las marcas de productos para el cuidado del bebé más exitosas serán aquellas que equilibren eficazmente la innovación con la confianza del consumidor.
Las oportunidades de espacio en blanco están surgiendo en la nutrición personalizada, las soluciones de envasado biodegradable y los sistemas de monitoreo impulsados por IA que abordan las preocupaciones específicas de los padres sobre el desarrollo y la seguridad infantil. El cumplimiento normativo se está convirtiendo en una ventaja competitiva, ya que las empresas con sólidos sistemas de calidad pueden navegar por los complejos procesos de aprobación de manera más eficiente que los competidores más pequeños, especialmente en áreas como los requisitos de fórmulas infantiles y certificación orgánica. El panorama competitivo favorece a las empresas que logran equilibrar con éxito las inversiones en innovación con la eficiencia operativa, manteniendo al mismo tiempo la confianza de la marca a través de la calidad constante del producto y los estándares de seguridad.
Líderes de la Industria de Productos para el Cuidado del Bebé
-
Nestlé S.A.
-
Kimberly-Clark Corporation
-
The Proctor and Gamble Company
-
Unicharm Corp
-
Kenvue
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Productos para el Cuidado del Bebé
- Procter and Gamble Co.
- Kimberly-Clark Corp.
- Kenvue
- Unicharm Corp.
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Royal FrieslandCampina N.V.
- Unilever PLC
- Himalaya Global Holdings Ltd.
- Beiersdorf AG
- Expanscience Labs (Mustela)
- Artsana S.p.A. (Chicco)
- Honasa Consumer Ltd. (Mamaearth)
- The Honest Company Inc.
- Pigeon Corp.
- Kao Corp.
- Dabur India Ltd.
- Meiji Holdings Co. Ltd.
- Abena A/S (Bambo Nature)

Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios están generando espacio para carteras reformuladas y certificadas, particularmente para productos con alto contacto con la piel, como pañales, toallitas y artículos de tocador para bebés. En el Reino Unido, el Reglamento de Toallitas Húmedas con Plástico de 2025 prohíbe el suministro de toallitas húmedas que contengan plástico en Inglaterra a partir de mayo de 2027, lo que impulsa la sustitución hacia sustratos libres de plástico y sistemas de loción compatibles. Este cambio favorece los materiales diferenciados y las asociaciones con proveedores orientadas a ofrecer un rendimiento conforme a escala.
El norte de Europa también está reforzando los requisitos a través de los criterios de la Generación 7 de la etiqueta ecológica Nordic Swan, que elevan el listón en cuanto al contenido reciclado o de base biológica y las evaluaciones de impurezas para productos de higiene en contacto con niños pequeños. La localización de la fabricación y las inversiones en capacidad están ampliando las vías de acceso al mercado en regiones emergentes, apoyando tanto los niveles convencionales como los premium. En marzo de 2026, Softcare anunció una inversión de 698 millones de KES para ampliar la producción en Kenia, incluyendo una línea de pañales para bebés con una capacidad anual de 209,3 millones de unidades, lo que señala una construcción activa de suministro local para la demanda doméstica y la distribución regional. En India, la presentación del DRHP de Swara Baby Products ante SEBI en julio de 2026 para financiar una nueva planta de fabricación en Madhya Pradesh pone de relieve la formación de capital en torno a la fabricación de productos para el cuidado infantil, mientras que los anuncios de ampliación vinculados a Make in India en julio de 2026 (PAN Health) hacen hincapié en la fabricación por contrato, el abastecimiento localizado y modelos de reposición más rápidos que respaldan las ventas omnicanal de productos de higiene de alta rotación.
Recent Industry Developments in Mercado de Productos para el Cuidado del Bebé
- Julio de 2026: Procter & Gamble reportó actualizaciones que abarcan el cuidado infantil y familiar, incluyendo la transición de Pampers Swaddlers a una fórmula sin fragancia junto con el lanzamiento de un producto Braun NEVO. El cambio de Pampers se alinea con un posicionamiento de etiqueta más limpia en higiene absorbente y puede simplificar la comunicación con el consumidor a través de canales minoristas y de venta directa al consumidor.
- Noviembre de 2025: Kimberly-Clark anunció un acuerdo definitivo para adquirir Kenvue, con cierre previsto para la segunda mitad de 2026. Esta combinación podría remodelar la distribución entre categorías y la estrategia de estantería en artículos de tocador para bebés y pasillos de cuidado adyacentes.
- Febrero de 2024: Unicharm MamyPoko Pants presentó Extra Absorb Pants, con más de 30 tecnologías patentadas y afirmaciones de hasta un 60 por ciento más de absorbencia. El lanzamiento reforzó el posicionamiento competitivo basado en características para pañales premium y respaldó las estrategias de precios en medio de la presión de las marcas propias.


Mercado de Productos para el Cuidado del Bebé Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los productos de consumo adquiridos para el cuidado de bebés y niños pequeños, medidos en términos de valor en el punto de venta en las principales regiones. Incluye artículos de uso cotidiano para higiene, cuidado de la piel y el cabello, necesidades de tocador, pañales y toallitas, y alimentos y bebidas para bebés.
Exclusiones del alcance: Se excluyen los equipos para bebés y los kits duraderos para bebés, como cochecitos, sillas de coche, monitores y puertas de seguridad.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cuidado de la Piel del Bebé
- Cuidado del Cabello del Bebé
- Artículos de Tocador para Bebés
- Productos de Baño y Fragancias
- Pañales y Toallitas
- Alimentos y Bebidas para Bebés
- Por Tipo de Ingrediente
- Orgánico / Natural
- Convencional / Sintético
- Por Grupo de Edad
- Bebés (0-1 Año)
- Niños Pequeños (1-3 Años)
- Por Canal de Distribución
- Supermercados / Hipermercados
- Farmacias / Droguerías
- Tiendas de Venta Minorista en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por establecer el conjunto de demanda y el contexto del comprador, y luego se delimita a lo que realmente está dentro del alcance de los productos de consumo para el cuidado del bebé. Fuentes públicas como el Banco Mundial y el FMI para indicadores macroeconómicos, datos de población y natalidad de la ONU, oficinas nacionales de estadística y plataformas de datos de comercio aduanero nos ayudan a trazar la dirección del volumen y la presión de precios por región.
También revisamos señales regulatorias y de seguridad de fuentes como la FDA de los Estados Unidos, la Comisión Europea y los organismos de normalización pertinentes, ya que las normas de etiquetado y las restricciones de ingredientes pueden modificar la combinación de productos y los formatos de envase. Los informes de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes reconocidas se utilizan para comprender el enfoque por categoría y la exposición por canal. Se utiliza de forma selectiva una suscripción de pago para información financiera y noticias de empresas, con el fin de contrastar las divisiones de ingresos declaradas en el cuidado del bebé cuando las divulgaciones están disponibles. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas para recopilar, validar y aclarar los datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba lo que las fuentes documentales no pueden confirmar con claridad, especialmente los límites de las categorías, el movimiento del precio de venta promedio y cómo las promociones y los cambios en el tamaño de los envases modificaron el crecimiento en valor. Hablamos con una combinación de fabricantes, distribuidores, minoristas y partes interesadas en ingredientes o envases en APAC, EMEA y las Américas, de modo que los supuestos sobre la combinación de canales y la premiumización pudieran ajustarse antes de que se cerraran las cifras finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% | APAC: 43% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 48% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que las cohortes de nacimientos y la población por banda de edad se traducen en una base de consumo direccionable, y luego se moldean según los patrones de gasto a nivel regional y las tasas de adopción de productos. Una vez establecida esa estructura, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes estimados para las categorías de alta rotación (por ejemplo, pañales y toallitas), y verificaciones de canal sobre la participación que se mueve a través del comercio moderno y en línea.
Los insumos clave que repetidamente modificaron el modelo fueron los nacimientos vivos y la población de 0 a 3 años, la penetración de pañales y toallitas por región, las tendencias de precios y premiumización (incluidos los cambios en el tamaño de los envases), el crecimiento de la participación en línea, y el momento de la inflación y el tipo de cambio para convertir los valores locales a USD. Donde los datos por categoría eran escasos, las brechas se manejaron utilizando ratios de referencia de mercados comparables, y luego se volvieron a probar con los comentarios de las entrevistas hasta que el gasto implícito por niño parecía realista.
Para el pronóstico, se utilizó un análisis de escenarios para que el caso base pudiera ajustarse con cambios en las tasas de natalidad, el poder adquisitivo de los hogares y el ritmo de la migración hacia productos premium. Los pesos de los escenarios se ajustaron utilizando las opiniones de expertos sobre la rapidez con que los aumentos de precios pueden consolidarse en las categorías de bebés sin llevar a las familias a optar por productos de menor precio.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los totales modelados con señales independientes, como los comentarios sobre el crecimiento por categoría, el movimiento comercial cuando es relevante, y el gasto implícito por niño por región, que a menudo revela rápidamente un exceso de conteo. Cuando aparece un valor atípico, se vuelven a verificar los supuestos y se activan llamadas de seguimiento para confirmar si se trata de un cambio real (por ejemplo, un pico de precios) o un error de modelado.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples etapas para que los insumos, los cálculos y las conversiones sean coherentes entre regiones y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o variaciones repentinas de la inflación. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Estimación del Mercado de Productos para el Cuidado del Bebé de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas para los productos para el cuidado del bebé pueden parecer muy dispares porque diferentes estudios trazan la línea del mercado en lugares distintos, y también aplican diferentes supuestos de precios y divisas. El año elegido como punto de partida también importa, ya que la inflación y los cambios en el tamaño de los envases pueden elevar el valor incluso cuando el consumo en unidades es estable.
La principal brecha proviene de si los equipos para bebés y los kits duraderos se contabilizan junto con los productos de consumo, y esa única elección puede elevar los totales de forma significativa, especialmente en los mercados de mayores ingresos. Otro factor determinante es cómo se gestiona la progresión de precios, donde algunas estimaciones asumen tasas de premiumización agresivas, mientras que otras utilizan una traslación de la inflación más conservadora y luego validan el gasto implícito por niño a través de entrevistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 169,38 mil millones de USD (2025) | |
| Consultora Global A | 254,27 mil millones de USD (2025) | Utiliza una cesta más amplia que incluye equipos para bebés y categorías duraderas adyacentes, lo que puede inflar el valor en comparación con una visión basada únicamente en productos de consumo, y la mayor pendiente del pronóstico sugiere una premiumización asumida más fuerte. |
| Editorial del Sector B | 67,98 mil millones de USD (2025) | Define el mercado más cerca de los ingresos a precio de fábrica y con una cobertura más estrecha del tipo de cuidado personal, lo que puede subestimar el valor minorista y omitir los productos de consumo para bebés más amplios incluidos en los modelos basados en el gasto del consumidor. |
La dispersión entre estas cifras se explica principalmente por lo que se incluye en torno a los productos de consumo básicos y por cómo los valores se convierten de precios locales a una visión única en USD. La principal brecha proviene de la exclusión de los equipos duraderos para bebés, donde Mordor Intelligence contabiliza los productos para el cuidado del bebé únicamente cuando son productos de consumo recurrentes adquiridos para bebés y niños pequeños, y luego verifica el gasto implícito por niño antes de finalizar los totales.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el espacio de productos para el cuidado del bebé en 2026?
El segmento alcanzó 177,68 mil millones de USD en 2026 y está previsto que aumente a 225,69 mil millones de USD en 2031 con una CAGR del 4,90%.
¿Qué categoría de producto captura la mayor cuota?
Los Alimentos y Bebidas para Bebés tienen una cuota del 42,72%, lo que refleja el enfoque de los padres en las compras de nutrición básica.
¿Qué impulsa el canal de distribución de más rápido crecimiento?
Las Tiendas de Venta Minorista en Línea registran una CAGR del 6,62% gracias a los modelos de suscripción, la entrega el mismo día y el descubrimiento a través de influencers.
¿Por qué las etiquetas orgánicas están ganando terreno?
Las formulaciones certificadas por el USDA ganan la confianza de los consumidores, lo que permite a las marcas imponer precios premium del 20 al 40% sobre las opciones convencionales.


 Sus datos están seguros y nunca se venden ni se comparten.
