
Tamaño y cuota del mercado de floricultura de Australia
Análisis del mercado de floricultura de Australia por Mordor Intelligence
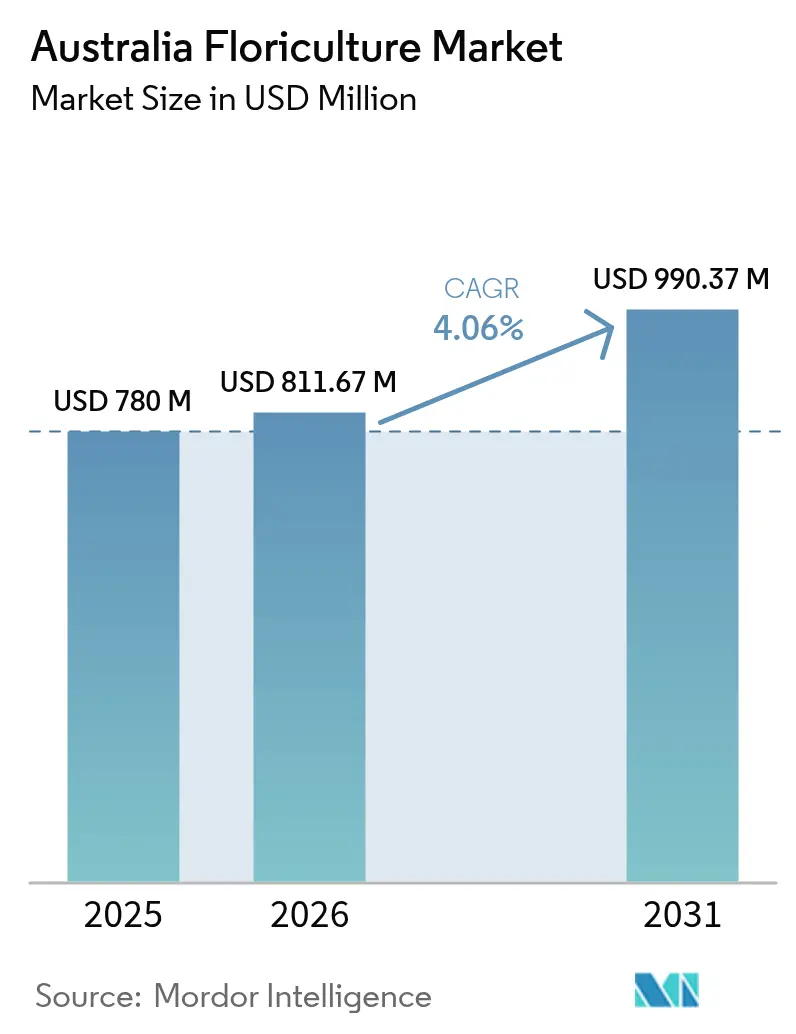
Se espera que el tamaño del mercado de floricultura de Australia crezca de 780 millones de USD en 2025 a 811,67 millones de USD en 2026, y se prevé que alcance los 990,37 millones de USD en 2031 a una CAGR del 4,06% durante el período 2026-2031. El crecimiento refleja una demanda de los consumidores resiliente, una adopción más amplia del cultivo protegido y la expansión de los canales de exportación de flores nativas. La consolidación entre los floristas minoristas está otorgando a los grandes cultivadores volúmenes de pedidos predecibles, al tiempo que permite a los supermercados ampliar sus programas florales de marca propia. El cultivo protegido sustenta actualmente aproximadamente 1.500 millones de USD de producción hortícola anual, lo que permite a los cultivadores ampliar las ventanas de producción y mejorar la calidad de los tallos. La reproducción de especies nativas, impulsada por las subvenciones de AgriFutures Australia, posiciona a los productores australianos para obtener primas de exportación a medida que los compradores globales buscan flores distintivas de bajo consumo de agua que apoyen los objetivos de sostenibilidad. Las plataformas de comercio electrónico están captando a consumidores urbanos que prefieren la entrega el mismo día y los precios transparentes, ampliando así la demanda interna total y compensando los obstáculos a la exportación relacionados con el transporte.
Conclusiones clave del informe
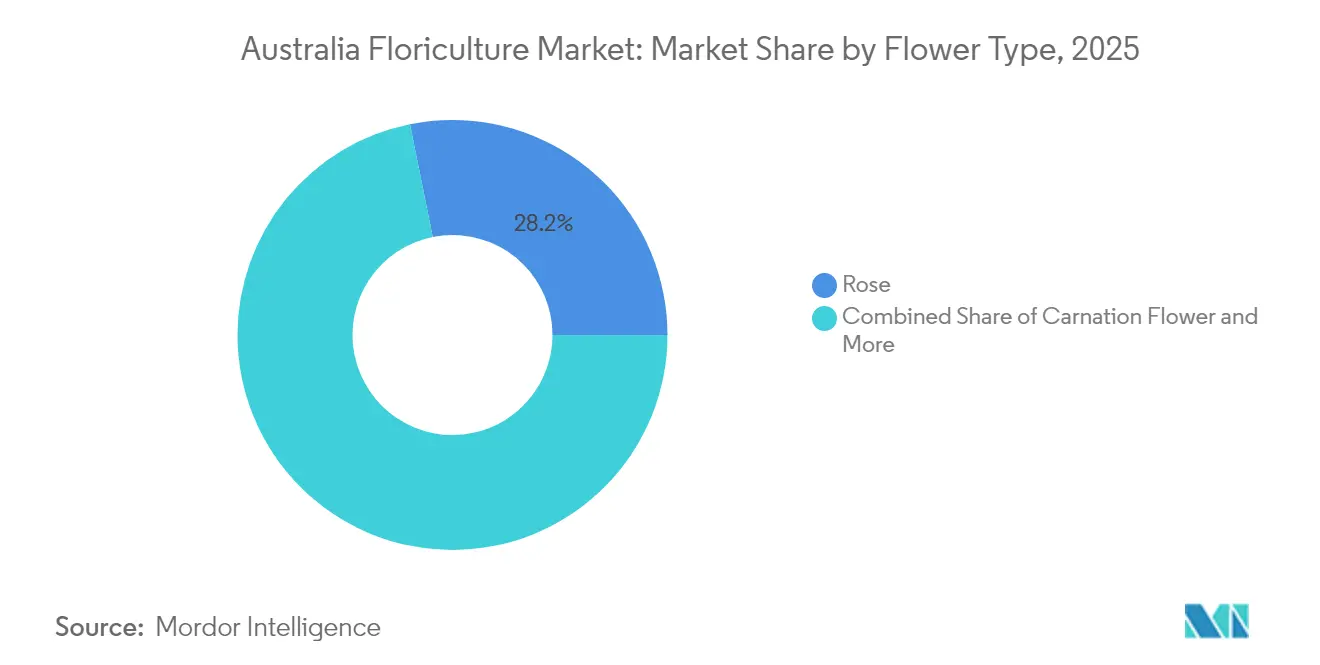
- Por tipo de flor, las rosas lideraron con el 28,17% de la cuota del mercado de floricultura de Australia en 2025, mientras que se prevé que las orquídeas registren la CAGR más rápida del 6,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de floricultura de Australia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La creciente consolidación de los floristas minoristas impulsa la demanda mayorista | +0.8% | A nivel nacional, con mayor intensidad en Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Creciente popularidad de las flores de corte nativas australianas en los mercados de exportación | +0.6% | Centros de exportación de Victoria y Nueva Gales del Sur | Largo plazo (≥ 4 años) |
| Crecimiento en plataformas de comercio electrónico para la entrega de flores como regalo | +0.5% | Principales centros urbanos | Corto plazo (≤ 2 años) |
| Expansión de las tecnologías de cultivo protegido | +0.4% | Cinturón de producción del sureste | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales de investigación y desarrollo para programas de mejora genética en floricultura | +0.3% | Nodos nacionales de investigación | Largo plazo (≥ 4 años) |
| Creciente contratación corporativa de sostenibilidad para flores de cultivo local | +0.2% | Conglomerados corporativos en las capitales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La creciente consolidación de los floristas minoristas impulsa la demanda mayorista
Las cadenas florales integradas y los supermercados de Australia están centralizando la contratación, lo que permite a los cultivadores a gran escala asegurar contratos de suministro plurianuales que estabilizan los flujos de caja. Los floristas independientes se alinean con mayoristas nacionales para acceder a precios por volumen, lo que impulsa a los cultivadores a estandarizar las categorías e invertir en refrigeración poscosecha. La consolidación es más visible en las áreas metropolitanas, donde los altos alquileres obligan a los floristas familiares a evolucionar hacia un modelo superior o a cerrar. El líder de los supermercados Bunnings estimó una cuota minorista del 25% para plantas y flores en 2024, lo que indica mayor margen para la concentración de canales. Los ciclos de reposición semanal de las grandes cadenas motivan el ensamblaje mecanizado de ramos en la explotación, reduciendo los costes logísticos.
Creciente popularidad de las flores de corte nativas australianas en los mercados de exportación
La reproducción de Leptospermum, Acacia, Waxflower y Boronia financiada por AgriFutures ha mejorado la vida en el jarrón y la uniformidad de los tallos, ayudando a los envíos a lograr un posicionamiento premium ante los compradores de Estados Unidos y Japón. Australia exportó 408.890 USD en flores de corte nativas a Estados Unidos en 2024, un 11% más interanual. Las especies nativas exhiben hasta un 40% menos de demanda hídrica que las rosas tradicionales, alineándose con la contratación de responsabilidad social corporativa global. Las empresas de los Primeros Pueblos se benefician de los contratos de la Política de Contratación Indígena del gobierno valorados en 9.500 millones de USD desde 2015, canalizando nuevo capital hacia la producción de flores nativas.
Crecimiento en plataformas de comercio electrónico para la entrega de flores como regalo
La adopción en línea inducida por la pandemia consolidó el pedido digital como un comportamiento de compra permanente. Los consumidores más jóvenes valoran el seguimiento de entregas en tiempo real y las suscripciones personalizadas, lo que impulsa una mayor frecuencia de compra. Los packs florales de valor añadido de Lynch Group para el servicio de recogida en supermercados ilustran cómo los modelos omnicanal capturan la demanda impulsiva fuera del horario convencional de los floristas. Los importes de las cestas crecen durante los eventos de regalo de temporada, como el Día de San Valentín y el Día de la Madre, porque las plataformas ofrecen como productos adicionales jarrones y chocolates. El comercio electrónico doméstico mitiga la exposición a las volátiles tarifas de flete de exportación.
Expansión de las tecnologías de cultivo protegido
Los invernaderos y los túneles altos protegen los cultivos de los fenómenos meteorológicos extremos y reducen el uso de pesticidas al posibilitar el control biológico. El cultivo protegido es el subsector de producción de alimentos de más rápido crecimiento en Australia, con aproximadamente 1.500 millones de USD anuales. Los cultivadores que utilizan sensores de agricultura inteligente reportan hasta un 50% de ahorro de agua en comparación con los campos abiertos. Los sitios de demostración respaldados por el gobierno en las cuencas hidrográficas de la Gran Barrera de Coral muestran que los sistemas de control climático aumentan el rendimiento de tallos de grado premium en un 25%. El coste de capital sigue siendo la principal barrera para la adopción, pero los programas de subvenciones del programa de Investigación y Desarrollo Rural con Fines Lucrativos subvencionan los ensayos tecnológicos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de mano de obra durante los períodos pico de cosecha | -0.9% | Agrupaciones de producción rural a nivel nacional | Corto plazo (≤ 2 años) |
| Creciente incidencia de trips y botrytis bajo el clima de calentamiento global | -0.6% | Regiones costeras húmedas | Mediano plazo (2-4 años) |
| Las tarifas volátiles de flete erosionan la competitividad exportadora | -0.4% | Explotaciones orientadas a la exportación | Corto plazo (≤ 2 años) |
| Límites de asignación de agua en la Cuenca Murray-Darling | -0.3% | Distritos de riego de la cuenca | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra durante los períodos pico de cosecha
La proporción de explotaciones que reportaban dificultades para encontrar trabajadores mejoró del 57% en 2022 al 34% en 2023; sin embargo, las semanas de cosecha de mayor actividad siguen generando disputas salariales en la región de Riverina, donde los salarios diarios ascendieron a entre 200 y 300 USD. La mano de obra contratada representa actualmente el 64% de la plantilla hortícola de temporada, lo que añade honorarios de agencia al coste de los bienes. Las opciones de mecanización siguen siendo limitadas en la recolección de delicadas flores de corte, lo que perpetúa la dependencia de la mano de obra transitoria.
Límites de asignación de agua en la Cuenca Murray-Darling
El Plan de la Cuenca recuperó 2.100 gigalitros para caudales ambientales, restringiendo la disponibilidad de riego y elevando los precios del agua en 45 USD por megalitro en los escenarios de recompra modelados.[1]Fuente: Oficina Australiana de Economía y Ciencias Agrícolas y de Recursos, "Impactos de la recuperación adicional de agua", agriculture.gov.au La floricultura compite con las almendras, que requieren 12,5 megalitros por hectárea al año, lo que intensifica la puja en el mercado por el escaso recurso hídrico. Los cultivadores se orientan hacia especies nativas resistentes a la sequía y el microrriego para proteger los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de flor: liderazgo del mercado y nichos emergentes
Las rosas mantuvieron el 28,17% de la cuota del mercado de floricultura de Australia en 2025, debido a las arraigadas tradiciones de regalo y a un suministro fiable durante todo el año gracias al cultivo protegido. Las orquídeas, con una cuota del 9,95%, se proyectan para capturar la mayor CAGR del 6,86%, contribuyendo de manera notable al crecimiento del tamaño del mercado de floricultura de Australia, impulsado por una mayor vida en el jarrón y la creciente preferencia de los consumidores por estéticas exóticas. Los crisantemos y los lirios representan conjuntamente una cuota del 30,74%, beneficiándose de los eventos de temporada y de la amplia gama de colores que se adaptan a la comercialización en supermercados. Los claveles anclan los ramos orientados al valor, pero su cuota disminuye a medida que los compradores optan por flores nativas premium.
La economía de producción difiere: las rosas y las orquídeas son más rentables en invernaderos de alta tecnología que estabilizan las temperaturas y automatizan la alimentación. Las flores de corte nativas como el Waxflower ganan terreno en bloques de campo abierto con bajos insumos hídricos, reforzando el mensaje de sostenibilidad. La presión de las importaciones afecta con más intensidad a los claveles, porque su larga vida poscosecha hace viable el transporte marítimo para los proveedores extranjeros, mientras que las restricciones cuarentenarias y la menor vida útil en estante protegen las categorías de rosas y nativas. Los cultivadores integran líneas de ensamblaje de ramos para añadir valor. Lynch Group lidera con explotaciones verticalmente integradas y embalaje minorista que apoyan los programas de los supermercados.
Nota: Las cuotas de cada segmento individual están disponibles previa compra del informe


Análisis geográfico
Victoria y Nueva Gales del Sur contribuyen con más del 60,25% de la producción nacional, aprovechando la proximidad a los mercados mayoristas de Melbourne y Sídney y la red de riego de la Cuenca Murray-Darling. Los límites hídricos elevan el riesgo operativo, pero incentivan mejoras de eficiencia que preservan la expansión del tamaño del mercado de floricultura de Australia. Las zonas tropicales de Queensland sustentan especies nativas de especialidad como el Leptospermum, que requieren noches cálidas, asegurando primas de exportación durante los meses de invierno. La cosecha de flores silvestres de Australia Occidental aporta volúmenes de exportación de nicho a Europa, respaldados por la biodiversidad estatal.
Los conglomerados de cultivo protegido se expanden con mayor rapidez en las regiones del sureste, donde los episodios meteorológicos extremos y el riesgo de heladas justifican la inversión en invernaderos. Tasmania mantiene una ventaja de clima frío para los cultivos de bulbos, incluidos los lirios, ampliando las ventanas de suministro nacionales. La producción del Territorio del Norte se contrae a medida que los cultivadores veteranos se jubilan sin sucesores, lo que subraya los desafíos laborales y los costes logísticos que reducen los márgenes. El acceso al transporte de carga influye en la cuota de exportación regional: la capacidad de carga de Sídney favorece a los cultivadores de Nueva Gales del Sur, mientras que los productores de Australia Occidental se enfrentan a un tránsito doméstico de este a oeste más costoso antes de exportar.
El cambio climático impulsa estrategias específicas por región: los cultivadores costeros combaten las enfermedades provocadas por la humedad y, por ello, adoptan invernaderos ventilados; las explotaciones del interior conservan el agua mediante riego por goteo subterráneo y se centran en especies nativas resistentes a la sequía. Las microexplotaciones de flores surgen en torno a Canberra y Adelaida para abastecer a los mercados de productores locales, alineándose con el interés de los consumidores por la procedencia y la reducción de la huella de carbono.
Panorama regulatorio
Australia regula el comercio de flores cortadas frescas y follaje principalmente mediante controles federales de bioseguridad y exportación. Las importaciones se rigen por la Ley de Bioseguridad de 2015 y son administradas por el Departamento de Agricultura, Pesca y Silvicultura (DAFF), con condiciones de importación y vías de cumplimiento gestionadas a través de los ajustes de bioseguridad del DAFF. Estos incluyen requisitos de certificación fitosanitaria emitidos por la ONPF del país exportador, y, para vías de mayor riesgo, Sistemas de Gestión de la Cadena de Suministro y enfoques de sistemas aprobados por la ONPF.
Las exportaciones de plantas y productos vegetales operan bajo la Ley de Control de Exportaciones de 2020 y el Reglamento de Control de Exportaciones (Plantas y Productos Vegetales) de 2021, que establecen requisitos de registro, documentación e inspección para los envíos comerciales. En el caso de la flora nativa, las normas ambientales también condicionan la oferta. Nueva Gales del Sur aplica un Plan de Gestión Sostenible de Flores Cortadas 2023-2027 en el marco de la Ley EPBC para gestionar la recolección y agilizar el comercio conforme de material vegetal nativo elegible. Los regímenes estatales de bioseguridad, como el de Agriculture Victoria bajo la Ley de Bioseguridad Vegetal de 2010, añaden restricciones de movimiento y controles por zonas que afectan la logística intraestatal y los requisitos de contención de plagas para productores y mayoristas.
Análisis de la cadena de valor
La cadena de valor de la floricultura australiana comienza con insumos como material de plantación, sustratos, fertilizantes, productos de protección de cultivos e infraestructura de cultivo protegido. La producción se divide entre sistemas de campo abierto y protegidos, y el cultivo protegido se utiliza cada vez más para respaldar una oferta constante durante todo el año y una calidad uniforme. El manejo poscosecha es donde se añade valor, incluyendo clasificación, formación de ramos, hidratación, gestión de la cadena de frío y armado de bouquets, lo que en conjunto afecta las mermas y la vida útil en el comercio minorista nacional y en los envíos de exportación.
La distribución depende de las compras centralizadas por parte de supermercados y grandes mayoristas florales, junto con redes de floristerías y modelos de entrega de comercio electrónico en crecimiento. Lynch Group, como operador integrado, conecta el suministro de las granjas con el envasado y la distribución para respaldar programas de supermercados y formatos de click-and-collect mediante paquetes de valor añadido. Las importaciones siguen siendo una fuente clave de suministro previo para los canales minoristas, lo que aumenta la sensibilidad a los ajustes de bioseguridad y la documentación. Los productores nacionales compiten estandarizando calidades, invirtiendo en refrigeración y diferenciándose mediante especies nativas, procedencia y ofertas orientadas a la sostenibilidad. En toda la cadena, la disponibilidad de mano de obra en temporada alta, la presión de trips y botritis en zonas húmedas, las restricciones de agua en distritos de riego y la volatilidad del flete en rutas de exportación sensibles al tiempo siguen siendo cuellos de botella recurrentes.
Oportunidades de mercado y perspectivas futuras
El cultivo protegido y la producción habilitada por tecnología ofrecen una vía práctica hacia una oferta nacional más estable, una mejora de la calidad y una mayor eficiencia hídrica, en particular a medida que los minoristas centralizan las compras y exigen calidades consistentes. El Australian Research Council lanzó un Centro de Formación en cultivo protegido en la Western Sydney University en septiembre de 2025, centrado en la producción de cultivos de alto valor, la salud avanzada de los cultivos y las tecnologías de cero emisiones netas. Esto respalda una cartera de soluciones de cultivo y poscosecha que los productores pueden aplicar, complementando la Estrategia Australiana de Cultivo Protegido 2021-2030, que ofrece un marco sectorial para ventanas de producción más largas y una menor disrupción climática.
Las oportunidades se concentran en las flores nativas y la oferta local diferenciada, respaldadas por la actividad de I+D y la preferencia de los compradores por productos distintivos con menor consumo de agua. El trabajo de mejora genética respaldado por AgriFutures en especies nativas fortalece la consistencia de calidad de exportación mediante la vida en jarrón y la uniformidad del tallo, mientras que el marketing nacional enfatiza la señalización de origen para ayudar a los productores locales a competir con tallos importados en los supermercados. En cuanto a las ofertas orientadas a la sostenibilidad, la Estrategia Australiana de RD&I en Horticultura Orgánica 2026-2035, publicada en junio de 2026, apunta a insumos biológicos y agricultura digital, respaldando sistemas de producción con reducción de químicos y una premiumización basada en la procedencia en la floricultura. A nivel sectorial más amplio, las estadísticas oficiales que indican un valor de la horticultura australiana de 19,5 mil millones de AUD en 2024-2025 proporcionan contexto adicional para las inversiones de mejora de la cadena de suministro que también benefician la logística de flores, la capacidad de cadena de frío y la expansión de entornos controlados.
Desarrollos recientes del sector
- Junio de 2026: Lynch Group completó un cambio de marca corporativo a Hasfarm Australia tras su adquisición por Hasfarm Holdings, una subsidiaria de TPG Capital Asia. El cambio de marca consolida las operaciones bajo una nueva identidad matriz y refleja una propiedad institucional más profunda en un proveedor integrado clave. Refuerza la consolidación en curso en el suministro mayorista, el envasado y la distribución, que condiciona la manera en que los supermercados y grandes compradores adquieren flores.
- Diciembre de 2025: Se completó una transacción en la que TPG Capital Asia, a través de Hasfarm Holdings, adquirió Lynch Group en un acuerdo reportado en 270 millones de AUD. El cambio de propiedad aporta una nueva base de capital y una nueva estructura de gobernanza a uno de los mayores proveedores de bouquets envasados y productos florales para los principales canales minoristas. La adquisición respalda una mayor escalabilidad operativa y la inversión en capacidades de procesamiento y logística centralizadas.
- Diciembre de 2024: El gobierno australiano endureció los protocolos de importación, prohibiendo Adiantum, Dryopteris, Rosa y Viburnum procedentes de Argentina y Japón para evitar el Phytophthora ramorum. La medida modificó la disponibilidad de importaciones para determinadas líneas y aumentó el control de cumplimiento para el material floral entrante. También redirigió parte de la demanda hacia productores nacionales capaces de sustituir los productos restringidos y cumplir con las especificaciones de los minoristas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Dimensionamos el mercado de floricultura de Australia como el valor de las flores y plantas ornamentales producidas y vendidas para uso decorativo, incluidas las flores cortadas y las plantas de vivero que circulan por los canales mayoristas y minoristas dentro de Australia.
Exclusiones del alcance: Excluimos las flores artificiales, los accesorios florales y los servicios puramente de paisajismo que no se venden como un producto floral o vegetal.
Descripción general de la segmentación
- Por tipo de flor
- Rosa
- Crisantemo
- Lirio
- Clavel
- Orquídea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el flujo de oferta y demanda de flores en Australia, de modo que el modelo refleje lo que se produce localmente y lo que ingresa mediante importaciones antes de llegar a los compradores finales. Anclamos el conjunto de datos principal utilizando estadísticas públicas y referencias sectoriales como la Australian Bureau of Statistics, el Departamento de Agricultura, Pesca y Silvicultura de Australia, y los comunicados de comercio fronterizo de la Australian Border Force.
Para ajustar la cobertura de productos, también revisamos materiales como las actualizaciones de horticultura de Hort Innovation, notas de clasificación aduanera utilizadas en los informes comerciales y estudios de horticultura revisados por pares sobre rendimientos y cultivo protegido. Se revisan informes anuales y presentaciones a inversores para conocer el comportamiento de precios, la combinación de tiendas y los cambios de canal (por ejemplo, supermercados y en línea), ya que estos pueden afectar los valores de venta. En algunos casos, se utilizan una suscripción de pago que rastrea los envíos de importación y exportación y un conjunto de datos financieros de empresas de pago para verificar los totales direccionales. Estas fuentes son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar lo que las fuentes documentales no pueden explicar bien, especialmente las escalas de precios, las pérdidas poscosecha y el volumen vendido a través de cada canal. Hablamos con productores, mayoristas, participantes logísticos y responsables de decisiones minoristas en los principales estados productores y consumidores, y luego verificamos los supuestos con organismos comerciales y expertos independientes. Los aportes de los encuestados se utilizan para ajustar los factores de conversión y para verificar la coherencia de los totales de valor finales, de modo que se mantengan realistas para las condiciones actuales del mercado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 17% | Gerentes: 59% |
Dimensionamiento del mercado y pronósticos
Construimos el valor de mercado principal utilizando un enfoque descendente que reconstruye la demanda a partir de las señales de consumo de flores en Australia y los flujos comerciales, y luego lo vincula con el valor de la producción local donde se informa. Lo que importa en la floricultura no es solo el volumen, por lo que el modelo rastrea los precios de venta promedio por grupos clave de flores, los patrones de estacionalidad típicos (San Valentín, el Día de la Madre, bodas y eventos de fin de año) y el cambio en la combinación entre el suministro nacional y las importaciones.
Para mantener los totales bien fundamentados, se aplican verificaciones ascendentes selectivas utilizando rangos de precios mayoristas muestreados, rendimientos indicativos en campo abierto frente a cultivo protegido, y las participaciones de canal reportadas por los participantes del mercado. Cuando una variable no está disponible de forma consistente por tipo de flor, cubrimos los vacíos mediante una lógica de sustitución, como el uso de sustitutos cercanos con métodos de cultivo similares, antes de que los resultados se revisen con los entrevistados.
Para los pronósticos, se utiliza análisis de escenarios de modo que las perspectivas reflejen diferentes trayectorias para los costos de insumos, la expansión de invernaderos y el gasto discrecional en regalos. La visión prospectiva se finaliza luego de alinear los supuestos con lo que esperan los participantes del sector en cuanto a área plantada, disponibilidad de mano de obra y tendencias de precios de importación.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como los valores de importación, las series de valor de producción y los movimientos observados en los precios minoristas, y luego comprobando que el gasto per cápita implícito se mantenga dentro de un rango creíble para Australia. Los valores atípicos se identifican de forma temprana, y los factores determinantes se vuelven a comprobar, lo que a menudo conduce a llamadas de seguimiento cuando los supuestos de precios, participación de canal o mermas parecen inconsistentes.
Antes de la aprobación final, el modelo de mercado se revisa en varios pasos por otro analista que no elaboró la primera versión, de modo que sea más fácil detectar errores de cálculo y dobles conteos ocultos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica las condiciones comerciales, el comportamiento minorista principal o las estructuras de costos de insumos. Justo antes de la entrega, realizamos una revisión final para que las cifras publicadas reflejen la información más reciente disponible.
Comparación de la estimación de Mordor Intelligence del mercado de floricultura de Australia con otras estimaciones publicadas
Los valores publicados para la floricultura de Australia a menudo no coinciden porque el alcance puede variar desde la producción en la explotación agrícola hasta la facturación minorista, y porque la cobertura de productos puede extenderse a artículos artificiales o a la decoración del hogar en un sentido más amplio. Las diferencias también surgen de cómo se convierten los precios a USD, si se normaliza la estacionalidad y con qué rapidez se actualizan los supuestos anteriores.
Algunas estimaciones externas presentan un "mercado de flores" más amplio que combina márgenes minoristas y artículos no relacionados con la floricultura en el mismo total. En Mordor Intelligence, el mercado se calcula únicamente como el valor de los productos de floricultura, con la cobertura por tipo de flor alineada con las categorías cultivadas y comercializadas, y con las verificaciones de precios y comercio actualizadas al año base actual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,78 mil millones de USD (2025) | |
| Revista comercial A | 1,14 mil millones de USD (2024) | Utiliza una perspectiva más amplia del "mercado de flores" de Australia que puede combinar márgenes minoristas y categorías adyacentes, y el año y el momento de la moneda pueden no coincidir con una valoración exclusiva de floricultura. |
| Fuente sectorial B | 1,00 mil millones de USD (2026) | Rastrea los ingresos del comercio minorista de flores, que capturan la facturación a nivel de tienda y los componentes de servicio, por lo que no es directamente comparable con un modelo de valor de producto de floricultura. |
La dispersión en la tabla se explica principalmente por dónde se mide el valor, ya sea en el valor del producto dentro de la cadena de floricultura o en la facturación minorista con márgenes y servicios añadidos. Al mantener el alcance vinculado a las categorías de flores y plantas de vivero y validarlo luego con señales comerciales y de precios, la estimación se mantiene trazable a insumos claros que pueden verificarse cada año.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de floricultura de Australia en 2026?
El mercado está valorado en 811,67 millones de USD en 2026.
¿A qué ritmo se proyecta el crecimiento del mercado hasta 2031?
Se prevé que se expanda a una CAGR del 4,06% hasta 2031.
¿Qué segmento de flores de corte crece más rápido?
Se proyecta que las orquídeas registren una CAGR del 6,86% entre 2026 y 2031.
¿Cuál es el principal desafío que restringe el crecimiento de las exportaciones?
Las volátiles tarifas de flete aéreo continúan erosionando los márgenes de exportación de las flores perecederas.
Última actualización de la página el:



