
Tamaño y Participación del Mercado de Helicópteros Militares de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
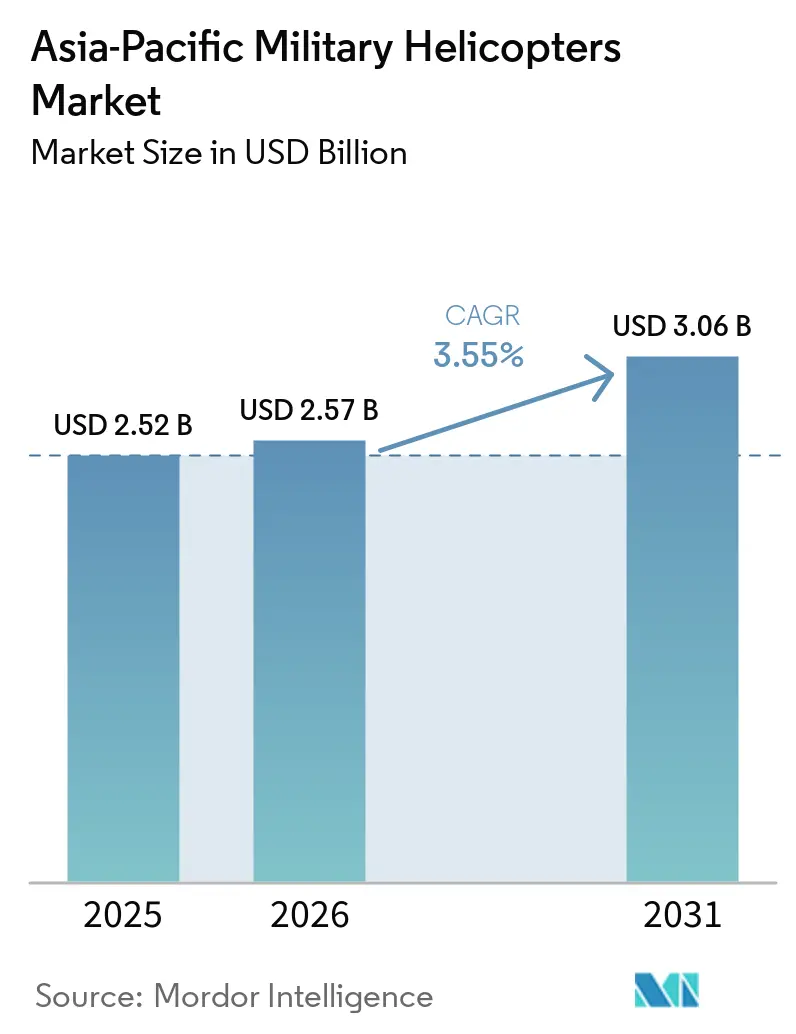
| Tamaño del mercado en el año base (2025) | 2.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.55 % |
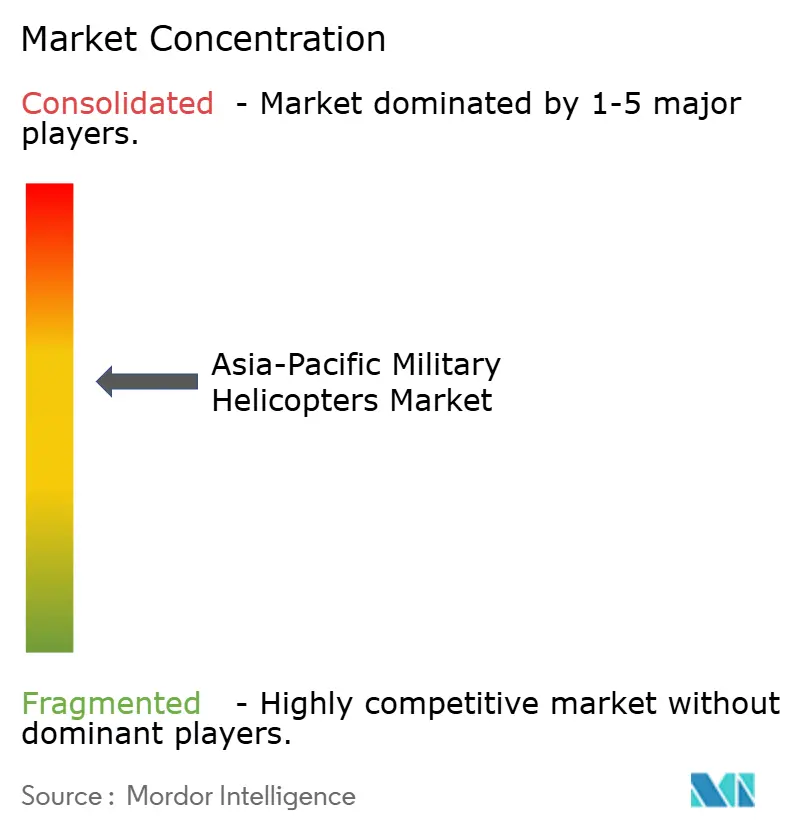
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Helicópteros Militares de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de helicópteros militares de Asia-Pacífico fue valorado en 2,52 mil millones de USD en 2025 y se prevé que crezca desde 2,57 mil millones de USD en 2026 hasta 3,06 mil millones de USD en 2031, registrando una CAGR del 3,55% entre 2026 y 2031. El aumento del gasto en defensa proporciona al mercado una base de adquisición más sólida, especialmente a medida que los gobiernos reemplazan flotas envejecidas o amplían la capacidad de aviación naval. Las exigencias operativas son inusualmente variadas, desde la vigilancia marítima y la logística insular hasta el despliegue en alta montaña y la respuesta ante desastres. Estas misiones favorecen aeronaves adaptables, pero también exigen que los compradores equilibren el rendimiento, la producción nacional y los costos de soporte durante el ciclo de vida. El mercado de helicópteros militares de Asia-Pacífico se está desarrollando, por tanto, en dos vertientes: las plataformas occidentales de alta capacidad cubren brechas operativas específicas, mientras los fabricantes nacionales consolidan sus posiciones domésticas. Las normas de soberanía de datos, los requisitos de certificación y los controles de exportación probablemente mantendrán los calendarios contractuales prolongados incluso cuando los compromisos presupuestarios sean claros.
Conclusiones Clave del Informe
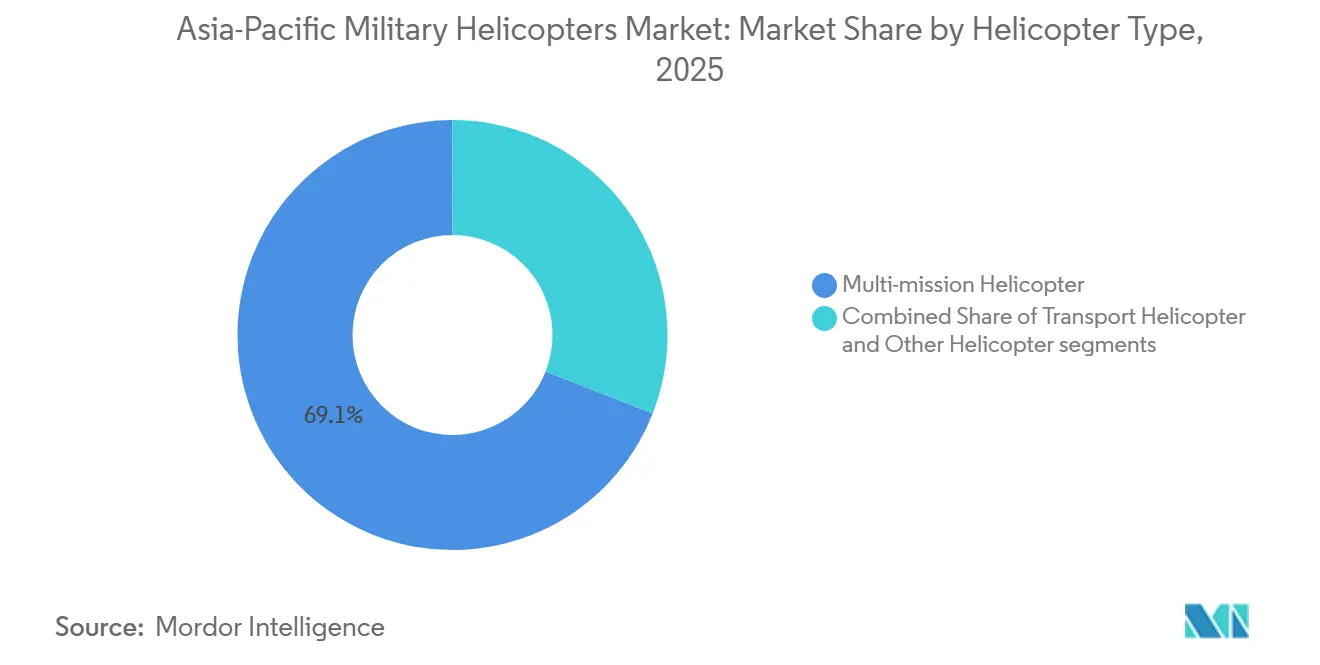
- Por tipo de helicóptero, los helicópteros polivalentes representaron el 69,06% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025, mientras que se prevé que otros helicópteros crezcan a una CAGR del 5,02% hasta 2031.
- Por servicio de usuario final, la Aviación del Ejército representó el 46,56% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025, mientras que se prevé que la Aviación Naval y del Cuerpo de Marines crezca a una CAGR del 4,83% hasta 2031.
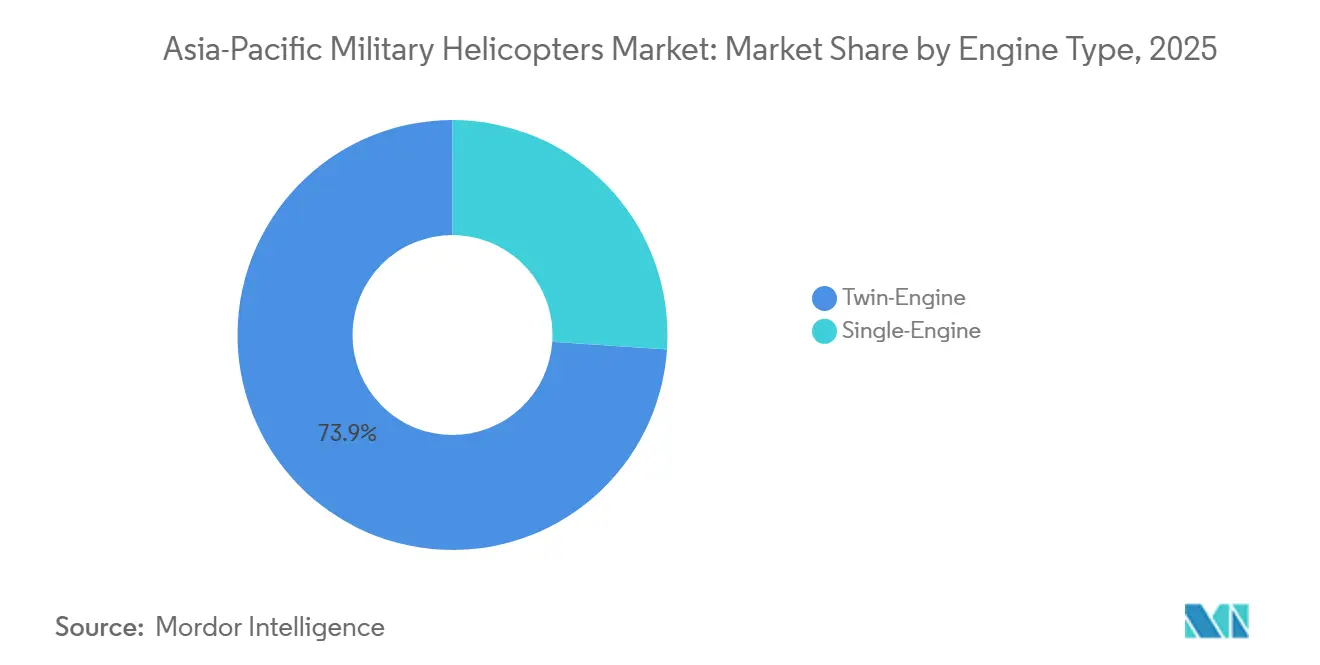
- Por tipo de motor, los helicópteros bimotores representaron el 73,93% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025, mientras que se prevé que los helicópteros monomotores crezcan a una CAGR del 4,94% hasta 2031.
- Por aplicación, el transporte de tropas representó el 40,72% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025, mientras que se prevé que la ayuda humanitaria y la respuesta ante desastres crezcan a una CAGR del 5,16% hasta 2031.
- Por geografía, China representó el 39,78% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 5,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de seguridad marítima y aviación naval | +0.80% | Núcleo de Asia-Pacífico, incluidos Japón, Corea del Sur, India, Australia y la ASEAN | Largo plazo (≥ 4 años) |
| Renovación de flotas y reemplazo de plataformas envejecidas | +0.70% | Global, concentrado en Australia, Japón, India y Corea del Sur | Mediano plazo (2-4 años) |
| Desarrollo de aeronaves de ala rotatoria nacionales y transferencia de tecnología | +0.60% | India, Corea del Sur, China e Indonesia | Largo plazo (≥ 4 años) |
| Demanda de plataformas polivalentes de utilidad media | +0.50% | Global, con demanda elevada en India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Requisitos de aeronaves de ala rotatoria para alta montaña en entornos himalayos y de meseta | +0.40% | China e India, concentrado en zonas fronterizas del Himalaya | Largo plazo (≥ 4 años) |
| Operaciones embarcadas distribuidas y logística insular | +0.30% | Filipinas, Indonesia, Japón, Australia e Islas del Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Flotas y Reemplazo de Plataformas Envejecidas
El reemplazo de flotas está creando una base de demanda confiable para el mercado de helicópteros militares de Asia-Pacífico hasta finales de la década de 2020. Australia recibió los primeros 2 de 29 helicópteros AH-64E Apache en octubre de 2025 como parte del Proyecto Land 4503, en sustitución de la flota Tiger.[1] Boeing también recibió un contrato de soporte de 7 años para la flota australiana de Apache, que cubre mantenimiento, ingeniería, formación y logística. Japón pasó del SH-60K al SH-60L, manteniendo activa la renovación de helicópteros navales incluso después de que el programa anterior hubiera madurado. La colisión de abril de 2024 que involucró a 2 helicópteros japoneses SH-60K también demostró cómo los eventos de seguridad pueden intensificar la urgencia de las decisiones de reemplazo planificadas. El mercado se beneficia cuando los operadores convierten estas preocupaciones de mantenimiento y disponibilidad en programas de adquisición financiados.
Creciente Demanda de Seguridad Marítima y Aviación Naval
Las necesidades de seguridad marítima están impulsando a la aviación naval por delante de otros grupos de usuarios finales en el mercado de helicópteros militares de Asia-Pacífico. Corea del Sur aprobó su proyecto de Helicóptero Operacional Marítimo-II en septiembre de 2026 para reemplazar los envejecidos aeronaves Westland Lynx y ampliar la capacidad de guerra antisubmarina (ASW). India continuó su programa de incorporación del MH-60R, mientras que Estados Unidos aprobó una posible Venta Militar Extranjera (FMS) de 5 helicópteros MH-60R a Nueva Zelanda en junio de 2026. Los programas de buques de guerra crean un requisito relacionado, ya que las fragatas y destructores necesitan estar equipados con aeronaves de ala rotatoria embarcadas para vigilancia, ASW y logística. Esta conexión entre la construcción naval y la aviación otorga al mercado una demanda menos dependiente de una única decisión presupuestaria anual. También favorece a las aeronaves con sistemas de soporte marítimo establecidos y registros de operación a bordo de buques.
Desarrollo de Aeronaves de Ala Rotatoria Nacionales y Transferencia de Tecnología
Las políticas de producción doméstica están cambiando el acceso al mercado de helicópteros militares de Asia-Pacífico. El Consejo de Adquisición de Defensa de India aprobó la adquisición de Helicópteros Ligeros Avanzados adicionales en septiembre de 2026 como parte de un paquete de adquisición de capital que priorizó la industria nacional. HAL también obtuvo en marzo de 2026 un contrato para 6 helicópteros ALH Mk-III en función marítima para la Guardia Costera India, incluido soporte logístico basado en el rendimiento. Corea del Sur ha seguido un camino similar con el programa de Helicóptero de Ataque de la Infantería de Marina, construido sobre la célula del Surion. El programa completó su primer vuelo en diciembre de 2024 y se esperaba que concluyera el desarrollo a finales de 2026. Estos programas reducen las oportunidades de importación directa, pero crean requisitos de producción y soporte doméstico más amplios y duraderos.
Demanda de Plataformas Polivalentes de Utilidad Media
Las aeronaves polivalentes son fundamentales en la planificación de adquisiciones porque pueden apoyar el transporte, la búsqueda y rescate, la respuesta ante desastres y las operaciones especiales desde una plataforma común. Filipinas completó su adquisición de 32 helicópteros S-70i Black Hawk en agosto de 2026, llevando su flota a 47 aeronaves. Las solicitudes de información de India en 2025 abarcaron 276 helicópteros para reconocimiento, vigilancia y utilidad naval, con soporte a largo plazo y producción nacional como consideraciones clave. Indonesia también probó un H225M Caracal, coproducido por Airbus y PT Dirgantara Indonesia, en septiembre de 2025. El mercado de helicópteros militares de Asia-Pacífico está, por tanto, recompensando los diseños que pueden ofrecer una cobertura de misión más amplia sin obligar a los operadores a establecer varias flotas separadas. Estos requisitos también están elevando las expectativas en cuanto a sistemas de misión, carga útil y capacidad de sostenimiento en la clase de utilidad media.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos ciclos de adquisición y restricciones presupuestarias | -0.50% | Global, más agudo en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Controles de exportación y restricciones a la transferencia de tecnología | -0.40% | En toda Asia-Pacífico, especialmente en transacciones India-EE. UU. y ASEAN-Occidente | Largo plazo (≥ 4 años) |
| Elevados costos de sostenimiento del ciclo de vida para flotas pequeñas y mixtas | -0.30% | Indonesia, Filipinas y el Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de certificación, soberanía de datos e integración de sistemas de misión | -0.20% | India, Australia y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Adquisición y Restricciones Presupuestarias
Los plazos de contratación gubernamental limitan la rapidez con que la demanda identificada se convierte en aeronaves entregadas. Nepal acordó en junio de 2026 aceptar 6 helicópteros utilitarios Bell procedentes de Estados Unidos tras una prolongada deliberación interna. Tailandia incorporó 4 UH-60M Black Hawk en septiembre de 2026, tras un proceso de adquisición vinculado a una modificación contractual estadounidense anterior. Los presupuestos de defensa más reducidos pueden verse especialmente limitados por el costo operativo de las plataformas avanzadas. Sus programas de aeronaves a menudo requieren largas decisiones de aprobación, financiamiento, formación e infraestructura antes de que comience la entrega. Como resultado, los ingresos en el mercado de helicópteros militares de Asia-Pacífico pueden rezagarse respecto al valor implícito en los anuncios públicos. Esta brecha temporal es especialmente importante para los proveedores que dependen de un pequeño grupo de operadores emergentes.
Controles de Exportación y Restricciones a la Transferencia de Tecnología
Las normas de control de exportaciones continúan limitando la transferencia de tecnologías de helicópteros militares de alto valor. Las regulaciones de Estados Unidos rigen la transferencia de motores, aviónica y sistemas de misión asociados a las FMS. Estas normas pueden limitar el grado en que un país importador puede realizar de forma independiente el mantenimiento, las actualizaciones y la producción de componentes. El desarrollo del Turboshaft-10 por parte de China para el Z-20T subraya su compromiso de reducir la dependencia de componentes de propulsión importados.[2] Las mismas restricciones pueden hacer que las aeronaves chinas resulten más atractivas cuando las aprobaciones de transferencia de tecnología occidental tardan más. Esto no elimina los desafíos de certificación, integración o sostenimiento, pero puede cambiar el atractivo relativo de los proveedores en competencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Helicóptero:
Las Plataformas Polivalentes Impulsan el Volumen, los Tipos de Entrenamiento Ganan RitmoLos helicópteros polivalentes representaron el 69,06% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025. Su liderazgo refleja una preferencia por aeronaves que pueden transportar tropas, apoyar operaciones especiales, realizar operaciones marítimas y responder a emergencias bajo un único programa de adquisición. La familia Z-20 de China ilustra este enfoque a través de variantes de utilidad, naval, asalto y alta montaña que comparten una plataforma común. El Z-20T realizó su debut público en la 7.ª Exposición China de Helicópteros en octubre de 2025. Los helicópteros de transporte siguen siendo importantes para los operadores que necesitan capacidades dedicadas de logística, evacuación médica y transporte pesado. Estas misiones pueden requerir diseños especializados porque los compromisos polivalentes no siempre son adecuados para cargas grandes o soporte de largo alcance. El mercado, por tanto, continúa requiriendo tanto aeronaves medianas adaptables como plataformas de transporte especializadas.
Se prevé que otros helicópteros crezcan a una CAGR del 5,02% hasta 2031, convirtiéndolos en la categoría de más rápido crecimiento. Este grupo incluye helicópteros ligeros de reconocimiento y aeronaves de entrenamiento dedicadas. La expansión de las flotas requiere más pilotos, y la demanda de entrenamiento aumenta a medida que las fuerzas armadas incorporan aeronaves de combate, utilidad y marítimas. Los helicópteros más pequeños pueden proporcionar horas de vuelo de menor costo para la instrucción básica de ala rotatoria y funciones de utilidad rutinaria. También pueden satisfacer los requisitos de logística insular y vigilancia fronteriza donde el riesgo de misión es menor que en las operaciones navales de primera línea. La transición más amplia de Japón al SH-60L crea la necesidad de una capacidad de entrenamiento y soporte confiable en torno a la aviación naval. Los proveedores que puedan cumplir los estándares de certificación y ofrecer soporte de mantenimiento sencillo podrían encontrar oportunidades en estos roles más especializados.

Por Servicio de Usuario Final:
El Dominio del Ejército Persiste, la Aviación Naval Altera el RitmoLa Aviación del Ejército representó el 46,56% del mercado de helicópteros militares de Asia-Pacífico en 2025. China, India y Corea del Sur operan grandes fuerzas de aviación del ejército con requisitos continuos en misiones de ataque, reconocimiento, utilidad y transporte. El pipeline de pedidos de India incluye 156 helicópteros de combate ligero Prachand y 34 aeronaves Dhruv, apoyando la planificación de producción doméstica a largo plazo. Corea del Sur completó la entrega de su flota de 245 unidades Surion al Ejército de la República de Corea en 2024, proporcionando una base sustancial para el soporte y las futuras actualizaciones. Los helicópteros del ejército siguen siendo esenciales para el despliegue rápido a través de fronteras terrestres, terrenos difíciles y zonas con acceso terrestre limitado. Su amplio rango de misiones contribuye a preservar la posición del Ejército en el mercado.
Se prevé que la Aviación Naval y del Cuerpo de Marines crezca a una CAGR del 4,83% hasta 2031. El segmento está respaldado por requisitos concurrentes de ASW en Corea del Sur, India, Nueva Zelanda y Australia. La aprobación de Estados Unidos para la posible adquisición de 5 helicópteros MH-60R por parte de Nueva Zelanda demuestra que los operadores marítimos más pequeños también están reemplazando aeronaves navales más antiguas. Las flotas navales necesitan aeronaves capaces de transportar sensores, armamento y equipo de rescate mientras operan desde buques. Los nuevos programas de fragatas y destructores crean, por tanto, un requisito de aviación relacionado que va más allá de un único contrato de helicópteros. Los usuarios de la Fuerza Aérea, Paramilitares y Guardia Costera, y Operaciones Conjuntas y Especiales generan demanda adicional para operaciones especiales, transporte y aplicación de la ley marítima. Esta combinación de servicios proporciona al mercado de helicópteros militares de Asia-Pacífico varios canales de demanda, incluso cuando los pedidos del ejército son irregulares.
Por Tipo de Motor:
La Fiabilidad del Bimotor Prevalece, la Economía del Monomotor se AceleraLos helicópteros bimotores representaron el 73,93% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025. Su posición está vinculada a misiones donde la redundancia es importante, incluidas las patrullas sobre el agua, las operaciones a bordo de buques y los vuelos en alta montaña. Las aeronaves marítimas a menudo necesitan el margen de carga útil para transportar sensores, sistemas de comunicaciones, armamento y equipo de rescate. El ALH Mk-III marítimo de India, el H225M de Indonesia y el SH-60L de Japón reflejan estas exigentes condiciones operativas. Las pruebas del H225M de PT Dirgantara Indonesia en septiembre de 2025 pusieron de relieve el interés del país en un helicóptero medio capaz con participación industrial doméstica.[3] Los diseños bimotores seguirán siendo importantes donde las consecuencias de un fallo de motor sean graves.
Se prevé que los helicópteros monomotores crezcan a una CAGR del 4,94% hasta 2031. Su economía se adapta al entrenamiento de pilotos, el trabajo de utilidad rutinaria y misiones seleccionadas en islas o fronteras. Estas aeronaves generalmente ofrecen menores costos operativos cuando sus límites de carga útil y redundancia se ajustan a la tarea. Esto los hace útiles para fuerzas que intentan ampliar la capacidad de pilotos sin asignar aeronaves operativas más costosas al entrenamiento básico. La categoría también puede apoyar misiones de vigilancia y logística en entornos de menor riesgo. La división entre aeronaves monomotoras y bimotoras está, por tanto, estrechamente vinculada al riesgo de misión, el terreno y la economía de la flota. El mercado continuará requiriendo ambas configuraciones en lugar de avanzar hacia una arquitectura estándar única.
Por Aplicación:
El Transporte de Tropas Ancla la Participación, la Demanda Humanitaria Crece más RápidoEl transporte de tropas representó el 40,72% de la participación del mercado de helicópteros militares de Asia-Pacífico en 2025. El movimiento rápido de personal sigue siendo importante a través de fronteras montañosas, cadenas de islas y zonas con acceso por carretera limitado. La escala de producción doméstica de helicópteros de China respalda sus grandes requisitos de transporte y utilidad. India, Australia y Corea del Sur también necesitan aeronaves de ala rotatoria capaces de desplegar rápidamente tropas y suministros. Las misiones de transporte pueden incluir evacuación de bajas, reabastecimiento, apoyo a operaciones especiales y respuesta ante desastres. Estos usos superpuestos hacen del transporte de tropas una aplicación central duradera para el mercado. También refuerzan la demanda de aeronaves que puedan ser operadas y mantenidas desde bases dispersas.
Se prevé que la ayuda humanitaria y la respuesta ante desastres crezcan a una CAGR del 5,16% hasta 2031. Los gobiernos utilizan cada vez más las funciones de defensa civil para respaldar las decisiones de adquisición de helicópteros. Filipinas describió su ampliada flota de S-70i como un activo para el transporte, la respuesta humanitaria y las misiones de búsqueda y rescate en todo el archipiélago. Las primeras 2 aeronaves Bell 412EPX fueron incorporadas a la Fuerza Aérea de Filipinas en mayo de 2026, añadiendo una opción de utilidad separada a la flota. La demanda de combate y apoyo aéreo cercano también avanza a través de las entregas australianas de Apache, el programa de Helicóptero de Ataque de la Infantería de Marina de Corea del Sur y el pedido Prachand de India. La demanda de entrenamiento crece junto con estas incorporaciones de flota porque la disponibilidad de tripulaciones aéreas debe mantener el ritmo de las entregas de aeronaves. Las misiones humanitarias desempeñan ahora un papel práctico en la planificación de adquisiciones al reforzar el argumento a favor de plataformas con utilidad militar.
Análisis Geográfico
Mercado de Helicópteros Militares de China
China tuvo una participación de mercado del 39,78% en el mercado de helicópteros militares de Asia-Pacífico en 2025. Su posición refleja volúmenes de adquisición que siguen siendo mayores que los de otros operadores regionales. La familia Z-20 proporciona a China una plataforma doméstica común para misiones de utilidad, navales, de asalto y de gran altitud. La presentación del Z-20T en 2025 mostró la continua expansión de esta familia hacia roles de combate especializados. Este enfoque puede reducir la fragmentación de la cadena de suministro al tiempo que permite variantes de misión diferenciadas. La escala doméstica de China también respalda una base industrial más amplia para la producción, motores, piezas y sostenimiento. Estas ventajas convierten a China en el principal centro de volumen en el mercado.
Mercado de Helicópteros Militares de India
Se prevé que India crezca a una CAGR del 5,46% hasta 2031. El SIPRI informó que el gasto militar de India aumentó un 8,9% hasta 92,10 mil millones de USD en 2025. El país ha confirmado pedidos a Hindustan Aeronautics Limited para helicópteros Dhruv y Prachand, así como un interés continuo en un grupo mucho más amplio de aeronaves de reconocimiento, vigilancia y utilidad naval. La política de adquisición de India pone un fuerte énfasis en la fabricación doméstica y el apoyo a largo plazo. Esta política respalda a Hindustan Aeronautics Limited al tiempo que restringe el papel de las importaciones directas de plataformas. Los proveedores extranjeros conservan oportunidades en áreas donde se requieren capacidades navales especializadas, de transporte pesado o de ataque avanzado. India seguirá siendo una fuente importante tanto de producción doméstica como de actividad de asociación en el mercado.
Mercado de Helicópteros Militares de Asia-Pacífico
Japón y Corea del Sur son compradores técnicamente avanzados con sólidos requisitos navales e industriales. Japón continúa la transición de su flota naval al SH-60L y mantiene una ampliación más amplia de su defensa para apoyar la preparación marítima. El proyecto de Helicóptero de Operaciones Marítimas II y el programa de Helicóptero de Ataque Anfibio de Corea del Sur cubren tanto los requisitos navales como los anfibios. Indonesia combina la participación industrial doméstica con la modernización de transporte medio y pesado, incluido el esfuerzo del H225M y la adquisición del AW189. Australia está reemplazando su flota de Tiger por 29 AH-64E Apache, con capacidad operativa inicial prevista para el segundo semestre de 2027. Filipinas, Tailandia, Nueva Zelanda y Nepal forman un grupo significativo de compradores más pequeños, que a menudo utilizan acuerdos de Ventas Militares Extranjeras de EE. UU. o de apoyo aliado. Estos países generan una demanda constante de aeronaves de utilidad, marítimas y de respuesta a desastres, incluso cuando sus pedidos individuales son modestos.
Panorama Competitivo
Principales Empresas en el Mercado de Helicópteros Militares de Asia-Pacífico
El mercado de helicópteros militares de Asia-Pacífico está moderadamente consolidado a nivel de fabricante de equipos originales. Airbus, Leonardo, Lockheed Martin, Sikorsky y Boeing siguen siendo importantes en los programas occidentales de alta capacidad. HAL, KAI, AVIC, Kawasaki y Mitsubishi Heavy Industries están fortaleciendo sus posiciones en la adquisición doméstica. El equilibrio competitivo varía según la misión porque las aeronaves de ASW naval, transporte pesado, entrenamiento y utilidad media tienen requisitos de rendimiento distintos. El MH-60R ha sido seleccionado o considerado en varios programas marítimos regionales, incluidos los de India y Nueva Zelanda. La familia Z-20 de AVIC tiene importancia estratégica porque la escala doméstica respalda varias variantes militares. Las políticas de producción nacional significan que los proveedores deben competir en participación industrial, compromisos de servicio y capacidad de la aeronave.
El contrato de soporte australiano de Boeing para el Apache es un ejemplo de competencia orientada al servicio en la región. El acuerdo cubre mantenimiento, ingeniería, formación y logística durante los primeros años de la flota. KAI está consolidando su posición a través de la plataforma Surion y el programa de Helicóptero de Ataque de la Infantería de Marina, que reduce el riesgo de desarrollo al utilizar una célula probada. El contrato del ALH Mk-III de la Guardia Costera de HAL también incluyó soporte logístico basado en el rendimiento, lo que demuestra la importancia de los compromisos de disponibilidad. Estos ejemplos muestran que los proveedores de aeronaves necesitan cada vez más ofrecer mantenimiento, formación, piezas y soporte de ingeniería como parte de la propuesta central. Esto favorece a las empresas con socios locales, flotas instaladas e infraestructura de servicio a largo plazo. También eleva el costo de entrar en un programa nacional establecido con una oferta exclusiva de plataforma.
El mercado de helicópteros militares de Asia-Pacífico todavía ofrece oportunidades de reemplazo para aeronaves de utilidad más ligeras. Las flotas envejecidas de Chetak, Bell 206 y derivados del Alouette crean un requisito de opciones de reemplazo prácticas en varios países. Sin embargo, el costo, el ensamblaje local y las condiciones de sostenimiento serán tan importantes como la propia aeronave. Los proveedores occidentales conservan una posición en nichos de capacidad especializada, particularmente en helicópteros marítimos avanzados, de transporte pesado y de ataque de alta gama. Los fabricantes nacionales tienen ventaja donde la política exige contenido local, transferencia de tecnología o soporte doméstico asegurado.
Líderes de la Industria de Helicópteros Militares de Asia-Pacífico
-
The Boeing Company
-
Airbus SE
-
Aviation Industry Corporation of China, Ltd.
-
Lockheed Martin Corporation
-
Hindustan Aeronautics Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Helicópteros Militares de Asia-Pacífico Empresas cubiertas en este informe
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- NHIndustries
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Elbit Systems Ltd.
- PT Dirgantara Indonesia
- Safran SA
- Tata Advanced Systems Limited
- Adani Defence and Aerospace (Adani Group)
Desarrollos recientes de la industria en Mercado de Helicópteros Militares de Asia-Pacífico
- Septiembre de 2026: La Administración del Programa de Adquisición de Defensa (DAPA) de Corea del Sur aprobó un importante proyecto de Helicóptero Operacional Marítimo-II para adquirir aproximadamente 20 Lockheed Martin MH-60R Seahawk para la Armada de la República de Corea, en sustitución de los envejecidos Westland Lynx. El programa está programado para ejecutarse hasta 2032 y ampliar la capacidad de ASW de la Armada de la República de Corea.
- Septiembre de 2026: El Consejo de Adquisición de Defensa de India otorgó la Aceptación de Necesidad para Helicópteros Ligeros Avanzados como parte de un paquete total de adquisición de capital de INR 1,10 lakh crore (11,14 mil millones de USD), con el 98% de las adquisiciones a ser abastecidas de la industria india.
- Agosto de 2026: La Fuerza Aérea de Filipinas completó el hito de entrega de sus 32 helicópteros Sikorsky S-70i Black Hawk, llevando a Filipinas a 47 aeronaves en servicio. La flota apoya el transporte de tropas, la respuesta humanitaria y las misiones de búsqueda y rescate.
Alcance del Informe del Mercado de Helicópteros Militares de Asia-Pacífico
Los helicópteros militares son aeronaves de ala rotatoria diseñadas para misiones de defensa y seguridad en dominios terrestres y marítimos. Equipados con aviónica específica para la misión, sistemas de armas, características de supervivencia y sistemas de propulsión avanzados, apoyan operaciones tácticas, estratégicas y humanitarias, incluido el apoyo al combate, el transporte de tropas, el reconocimiento, la búsqueda y rescate, la logística y la respuesta ante desastres en entornos diversos y en disputa.
El mercado de helicópteros militares de Asia-Pacífico está segmentado por tipo de helicóptero, servicio de usuario final, tipo de motor, aplicación y geografía. Por tipo de helicóptero, el mercado se segmenta en helicópteros polivalentes, de transporte y otros. Por servicio de usuario final, el mercado se segmenta en fuerza aérea, aviación del ejército, aviación naval y del cuerpo de marines, operaciones conjuntas y especiales, y paramilitares y guardia costera. Por tipo de motor, el mercado se segmenta en helicópteros monomotores y bimotores. Por aplicación, el mercado se segmenta en combate y apoyo aéreo cercano, transporte de tropas, ayuda humanitaria y respuesta ante desastres, y entrenamiento de pilotos. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de helicópteros militares de Asia-Pacífico en seis países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Helicóptero Multimisión |
| Helicóptero de Transporte |
| Otros |
| Australia |
| China |
| India |
| Indonesia |
| Japón |
| Malasia |
| Filipinas |
| Singapur |
| Corea del Sur |
| Tailandia |
| Resto de Asia-Pacífico |
| Tipo de Carrocería | Helicóptero Multimisión |
| Helicóptero de Transporte | |
| Otros | |
| País | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Malasia | |
| Filipinas | |
| Singapur | |
| Corea del Sur | |
| Tailandia | |
| Resto de Asia-Pacífico |
Definición de mercado
- Tipo de Aeronave - En este estudio se incluyen todos los rotores militares utilizados para diversas aplicaciones.
- Subtipo de Aeronave - Para este estudio, se consideran todos los helicópteros militares según su aplicación.
- Tipo de Carrocería - En este estudio se consideran los Helicópteros Multimisión, los Helicópteros de Transporte, los Helicópteros de Entrenamiento y otros rotores.
| Palabra clave | Definición |
|---|---|
| IATA | IATA son las siglas de la Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales del vuelo. |
| ICAO | ICAO son las siglas de la Organización de Aviación Civil Internacional, un organismo especializado de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (COA) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelo comercial. |
| Certificado de Aeronavegabilidad (CdA) | Un Certificado de Aeronavegabilidad es emitido para una aeronave por la autoridad de aviación civil del estado en el que está registrada la aeronave. |
| Producto Interior Bruto (PIB) | El producto interior bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Kilómetros de Pasajeros de Ingresos) | El RPK de una aerolínea es la suma de los productos obtenidos multiplicando el número de pasajeros de ingresos transportados en cada etapa de vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros de ingresos. |
| Factor de Carga | El factor de carga es una métrica utilizada en la industria aérea que mide el porcentaje de la capacidad de asientos disponibles que ha sido ocupada por pasajeros. |
| Fabricante de Equipos Originales (OEM) | Un fabricante de equipos originales se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad del Transporte (ITSA) | La Asociación Internacional de Seguridad del Transporte es una red internacional de jefes de autoridades independientes de investigación de seguridad. |
| Kilómetro de Asiento Disponible (ASK) | Esta métrica se calcula multiplicando los Asientos Disponibles en un vuelo, definidos anteriormente, por la distancia recorrida. |
| Peso Bruto | El peso totalmente cargado de una aeronave, también conocido como "peso de despegue", que incluye el peso combinado de pasajeros, carga y combustible. |
| Aeronavegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgo significativo para la tripulación de vuelo, la tripulación de tierra, los pasajeros u otras terceras partes. |
| Normas de Aeronavegabilidad | Criterios de diseño y seguridad detallados y exhaustivos aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de Base Fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un operador de base fija proporciona servicios de operación de aeronaves como mantenimiento, repostaje, entrenamiento de vuelo, servicios de chárter, hangaraje y estacionamiento. |
| Personas con Alto Patrimonio Neto (HNWIs) | Las personas con alto patrimonio neto son individuos con más de USD 1 millón en activos financieros líquidos. |
| Personas con Patrimonio Neto Ultra Elevado (UHNWIs) | Las personas con patrimonio neto ultra elevado son individuos con más de USD 30 millones en activos financieros líquidos. |
| Administración Federal de Aviación (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el Control del Tráfico Aéreo y regula todo, desde la fabricación de aeronaves hasta el entrenamiento de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aeronave con Sistema de Alerta y Control Aerotransportado (AW&C) | Una aeronave con Sistema de Alerta y Control Aerotransportado está equipada con un potente radar y un centro de mando y control a bordo para dirigir a las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte, también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Avión de Combate Polivalente (JSF) | El programa de Avión de Combate Polivalente es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aeronaves de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega y anteriormente Turquía. |
| Aeronave de Combate Ligero (LCA) | Una aeronave de combate ligero es una aeronave militar ligera multifunción de reacción o turbohélice, comúnmente derivada de diseños de entrenadores avanzados, diseñada para participar en combate ligero. |
| Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo es un instituto internacional que proporciona datos, análisis y recomendaciones sobre conflictos armados, gasto militar y comercio de armas, así como sobre el desarme y el control de armamentos. |
| Aeronave de Patrulla Marítima (MPA) | Una aeronave de patrulla marítima, también conocida como aeronave de reconocimiento marítimo, es una aeronave de ala fija diseñada para operar durante largos períodos sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina, guerra antibuque y búsqueda y rescate. |
| Número de Mach | El número de Mach se define como la relación entre la velocidad aerodinámica real y la velocidad del sonido a la altitud de una aeronave determinada. |
| Aeronave Furtiva | La furtividad es un término común aplicado a la tecnología y la doctrina de baja observabilidad, que hace que una aeronave sea casi invisible para la detección por radar, infrarrojo o visual. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




