
Tamaño y Participación del Mercado de Análisis Geoespacial de ANZ
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.74 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis Geoespacial de ANZ por Mordor Intelligence
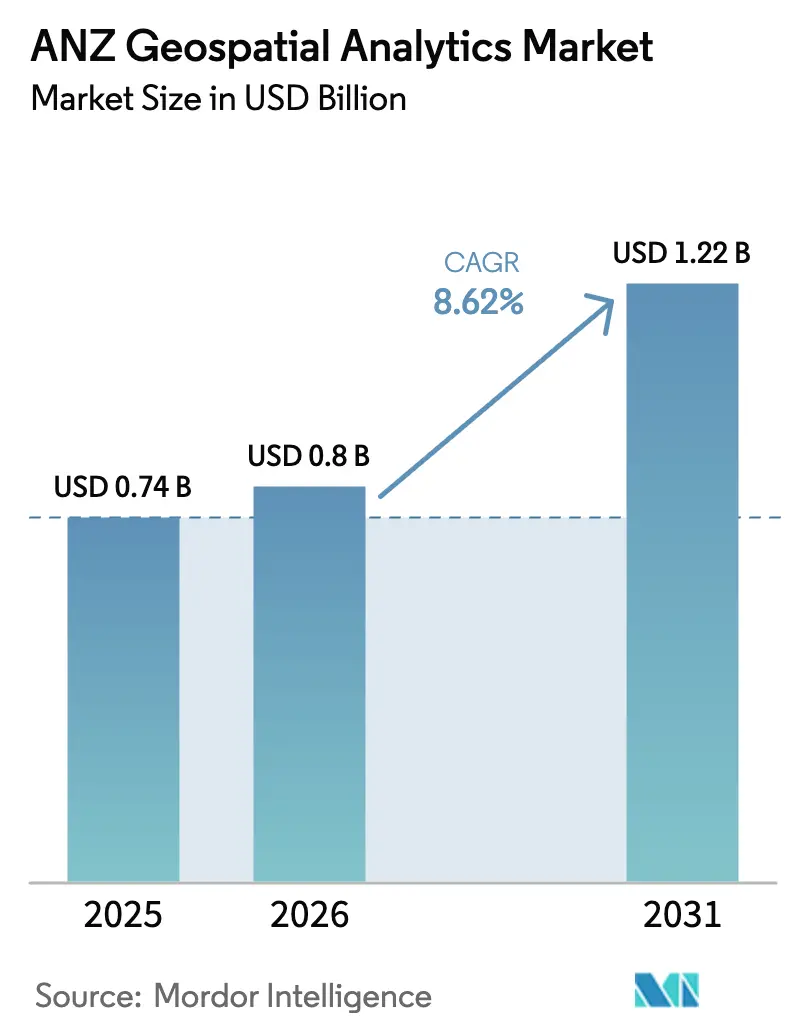
Se espera que el tamaño del Mercado de Análisis Geoespacial de ANZ crezca de USD 0,74 mil millones en 2025 a USD 0,8 mil millones en 2026 y se prevé que alcance USD 1,22 mil millones en 2031 a una CAGR del 8,62% durante 2026-2031.
La escalada de los programas de ciudades inteligentes, la aceleración de la adopción de la nube y la sostenida inversión gubernamental en infraestructura de datos espaciales se combinan para impulsar el mercado de análisis geoespacial de ANZ. El sector se beneficia del impacto económico objetivo de Australia de USD 689 mil millones para 2034, un objetivo que amplifica el gasto en gemelos digitales y soluciones de agricultura de precisión. La demanda también se intensifica a medida que los gigantes mineros despliegan gemelos digitales impulsados por inteligencia artificial que reducen el consumo de agua y energía, mientras que los agricultores adoptan inteligencia de campo basada en drones para mejorar los rendimientos y cumplir con los nuevos mandatos de presentación de informes. La dinámica competitiva sigue siendo fluida a medida que los líderes globales de plataformas escalan los servicios gestionados y los especialistas locales abordan las necesidades regulatorias y de datos indígenas de nicho. Sin embargo, persisten vientos en contra en forma de crecientes costos de licencias de plataformas y una escasez crítica de talento que amenaza los plazos de los proyectos y la calidad de las soluciones.
Conclusiones Clave del Informe
- Por vertical de usuario final, la agricultura capturó el 23,40% de la participación del mercado de análisis geoespacial de ANZ en 2025, mientras que se proyecta que la minería y los recursos naturales avancen a una CAGR del 13,65% hasta 2031.
- Por componente, las soluciones mantuvieron una participación de ingresos del 62,40% en 2025, mientras que se prevé que los servicios registren el mayor crecimiento con una CAGR del 16,9% entre 2026 y 2031.
- Por modelo de implementación, las instalaciones en las instalaciones representaron el 47,10% del tamaño del mercado de análisis geoespacial de ANZ en 2025, aunque las soluciones en la nube se están expandiendo a una CAGR del 21% hasta 2031.
- Por técnica de análisis, el análisis descriptivo comandó el 45,00% de la participación de la base de 2025, mientras que el análisis prescriptivo está listo para dispararse a una CAGR del 23,8% durante el período de pronóstico.
- Por tipo, el análisis de superficie lideró con una contribución del 43,80% en 2025, y la geovisualización está preparada para una CAGR del 17,6% hasta 2031.
- Por geografía, Australia dominó con aproximadamente el 74,60% de los ingresos de 2025, mientras que Nueva Zelanda proyecta el crecimiento más rápido con una CAGR del 11,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Análisis Geoespacial de ANZ
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de programas de ciudades inteligentes y gemelos digitales | +2.1% | Principales ciudades de Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Incorporación de inteligencia artificial y aprendizaje automático en los flujos de trabajo principales de los SIG | +1.8% | Centros mineros y agrícolas de Australia | Corto plazo (≤ 2 años) |
| Estímulo de infraestructura post-COVID | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Presentación obligatoria de informes de datos espaciales en minería y agricultura | +1.2% | Predominantemente Australia | Mediano plazo (2-4 años) |
| Soporte de decisiones a nivel de parcela en agricultura de precisión | +0.9% | Zonas rurales de ANZ | Largo plazo (≥ 4 años) |
| Verificación de créditos de carbono mediante datos de observación de la Tierra | +0.7% | Toda la región | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Incorporación de Inteligencia Artificial y Aprendizaje Automático Acelera la Adopción Generalizada de los SIG
La inteligencia artificial y el aprendizaje automático sustentan ahora los flujos de trabajo principales de los SIG en el mercado de análisis geoespacial de ANZ, reduciendo los tiempos de procesamiento manual y habilitando el soporte de decisiones en tiempo real. Los gemelos digitales de BHP conservan más de 3 gigalitros de agua y 118 GWh de energía, destacando resultados de sostenibilidad tangibles[1]BHP, "La inteligencia artificial está descubriendo un futuro más inteligente," bhp.com. Se prevé que los ingresos de la inteligencia artificial geoespacial se cuadrupliquen a nivel mundial entre 2024 y 2029, una perspectiva que alienta a los proveedores de plataformas a incorporar modelos preentrenados y canalizaciones de inteligencia artificial sin código. Las universidades refuerzan esta tendencia; la herramienta de humedad del suelo de la Universidad de Sídney fusiona imágenes satelitales con datos de sensores a una resolución de 80 m² para ajustar la programación del riego. Están apareciendo copilotos de SIG en lenguaje natural que permiten a los planificadores formular consultas como "Resaltar parcelas con riesgo de inundación superior a
Los Programas de Ciudades Inteligentes y Gemelos Digitales Impulsan la Inversión en Infraestructura
Los programas estatales en Victoria y Nueva Gales del Sur asignan más de USD 77 millones para crear modelos 4D inmersivos para la planificación del transporte y la gestión de riesgos. El gemelo digital de Wellington superpone conteos de tráfico, patrones de tráfico aéreo y datos de sensores de IoT para que los funcionarios puedan visualizar el efecto de los puentes propuestos antes de la construcción. Los promotores privados también se benefician; Lendlease reporta posibles ahorros de costos del 20% y mejoras de 100 veces en el tiempo de comercialización cuando los gemelos digitales guían las decisiones de programación.
El Estímulo de Infraestructura Post-COVID Impulsa el Gasto de Capital Geoespacial
El Presupuesto 2025-26 de Australia destina USD 17,1 mil millones para mejoras de carreteras y ferrocarriles y USD 1,85 mil millones para completar el despliegue de fibra, fortaleciendo la columna vertebral para las herramientas espaciales basadas en la nube. Las empresas constructoras —el 96% de las cuales son pymes— aprovechan el mercado de análisis geoespacial de ANZ para monitorear cadenas de suministro, cumplir con los mandatos de seguridad y verificar las condiciones reales en tiempo real. Nueva Zelanda refleja el auge con SouthPAN que ofrece precisión GNSS submétrica que desbloquea la maquinaria autónoma y la navegación de precisión. Los proveedores globales responden: HERE y AWS firman un acuerdo de USD 1 mil millones para acelerar el mapeo con inteligencia artificial que apoya los vehículos definidos por software y los proyectos de carreteras inteligentes.
La Presentación Obligatoria de Datos Espaciales Transforma los Flujos de Trabajo de Cumplimiento
Los códigos mineros ahora requieren envíos de alta frecuencia de perforaciones y movimientos de voladura, lo que lleva a las empresas a automatizar la clasificación de tipos de roca mediante algoritmos de aprendizaje automático que aumentan las tasas de recuperación de mineral hasta en un 5%. La verificación de créditos de carbono añade otra capa, con 250.000 créditos de suelo emitidos en 2023 pero examinados por variación de precisión, lo que impulsa la demanda de consultorías de análisis de observación de la Tierra más detalladas que incorporan estándares ISO y ESG directamente en los paneles de informes, dando a los reguladores acceso instantáneo a conjuntos de datos auditables. Como resultado, el mercado de análisis geoespacial de ANZ obtiene un flujo de ingresos de cumplimiento recurrente que amortigua el gasto cíclico en exploración y agricultura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de licencias de plataformas y datos | -1.4% | En toda la región, con mayor impacto en las pymes | Corto plazo (≤ 2 años) |
| Fragmentación de los estándares de datos espaciales entre Australia y Nueva Zelanda | -0.8% | Proyectos transfronterizos | Mediano plazo (2-4 años) |
| Déficit de talento en ciencia de datos geoespaciales | -1.1% | Principales áreas metropolitanas y centros especializados | Largo plazo (≥ 4 años) |
| Reacción pública ante violaciones de la privacidad de ubicación | -0.6% | Aplicaciones de consumo y servicios de gobierno electrónico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Licencias de Plataformas y Datos Limitan la Adopción por Parte de las Pymes
Las suites de SIG de nivel empresarial exigen tarifas de licencia iniciales superiores a USD 11.500 más suscripciones anuales por encima de USD 3.800, un obstáculo para los pequeños contratistas y los consejos municipales [2]Esri, "Cambios en los precios del servicio de alojamiento de datos," esri.com. El alojamiento en la nube añade cargos variables de almacenamiento y ancho de banda que hacen que la elaboración de presupuestos sea impredecible, lo que a menudo paraliza los proyectos piloto de prueba de concepto. Las respuestas competitivas incluyen el centro de datos 3D basado en suscripción de Euclideon que incluye visores gratuitos para reducir la fricción de entrada. Sin embargo, hasta que mejore la transparencia de precios, muchas pymes posponen los despliegues completos de gemelos digitales, moderando la expansión a corto plazo del mercado de análisis geoespacial de ANZ.
El Déficit de Talento en Ciencia de Datos Geoespaciales Amenaza el Crecimiento
El setenta por ciento de los ejecutivos australianos citan brechas de experiencia, y se avecina un déficit de 1.400 profesionales para 2025 [3]Esri Australia, "Superar el déficit de habilidades geoespaciales de Australia," esriaustralia.com.au . La adopción de la inteligencia artificial amplía la brecha al introducir roles —arquitecto de inteligencia artificial geoespacial, ingeniero espacial 3D— que las universidades aún no han formalizado. La demanda paralela de la economía de inteligencia artificial más amplia podría crear 200.000 empleos para 2030, diluyendo aún más el grupo de talento geoespacial. Las disciplinas de topografía sienten la presión a medida que los profesionales experimentados se jubilan más rápido de lo que los graduados ingresan al campo, lo que genera retrasos en los proyectos y tiempos de generación de valor más largos en todo el mercado de análisis geoespacial de ANZ.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Dominio de las Soluciones es Desafiado por el Crecimiento de los Servicios
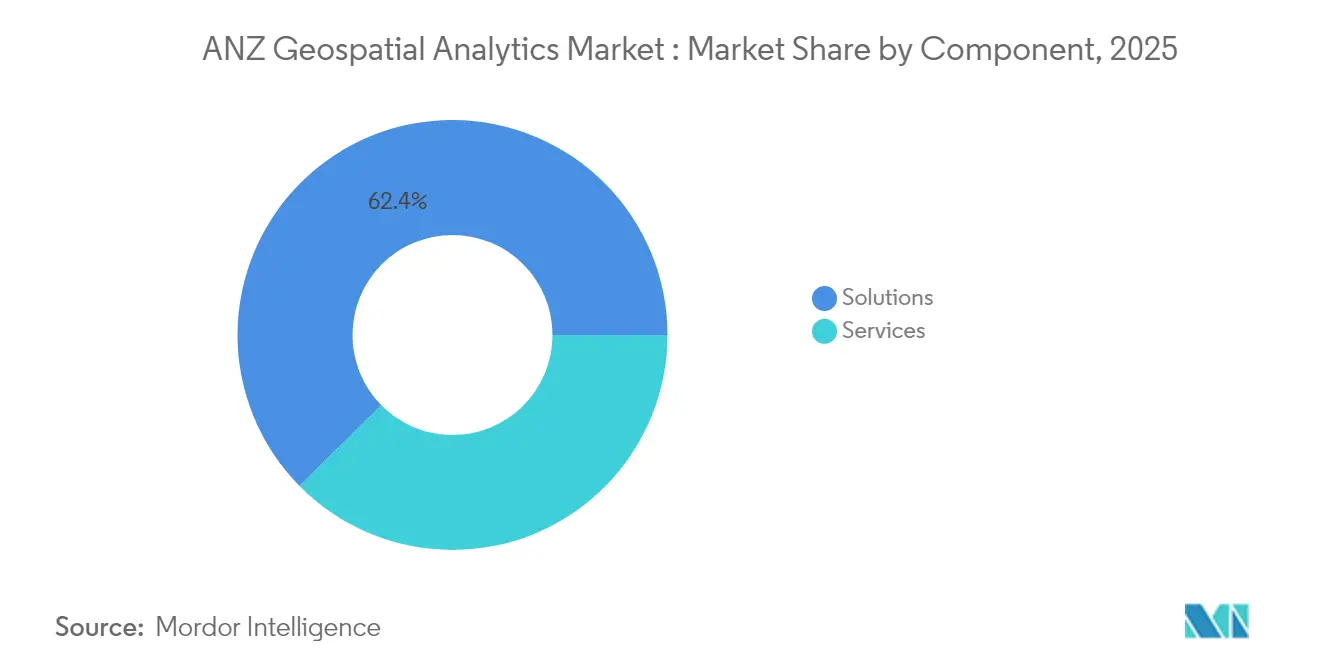
Las soluciones generaron la mayor parte del mercado de análisis geoespacial de ANZ en 2025 con un 62,40%, impulsadas por inversiones consolidadas en plataformas que sustentan el mapeo diario, el seguimiento de activos y la presentación de informes regulatorios. Sin embargo, los servicios gestionados están creciendo a una CAGR del 16,9% porque las organizaciones prefieren el OPEX predecible sobre las licencias perpetuas y reconocen que la externalización cierra la brecha de talento. El SIG gestionado alojado en la nube de Esri Australia ejemplifica el modelo, ofreciendo seguridad alineada con SOC2 más soporte de asistencia técnica local que libera a los equipos internos de las tareas rutinarias de parcheo y escalabilidad.
Los proveedores de servicios ahora agrupan optimización continua, canalizaciones de DevOps y capacitación, transformándose de contratistas de proyectos en socios estratégicos que guían las hojas de ruta de gemelos digitales. Esta dinámica desplaza la ventaja competitiva hacia las empresas con equipos multidisciplinarios —científicos de datos, diseñadores de experiencia de usuario y consultores de dominio— que integran conjuntos de datos dispares en motores de soporte de decisiones cohesivos. Como resultado, el mercado de análisis geoespacial de ANZ observa una migración acelerada desde la propiedad de soluciones hacia ecosistemas basados en suscripción, una tendencia reforzada por la combinación de ingresos de software del 75% de Trimble y USD 2,26 mil millones en ingresos recurrentes anualizados.


Por Modelo de Implementación: La Aceleración de la Nube Desafía el Dominio de las Instalaciones en las Instalaciones
Las instalaciones en las instalaciones retuvieron el 47,10% de los ingresos en 2025 porque la minería, la defensa y los servicios públicos priorizan el control soberano sobre los geodatos sensibles. Sin embargo, la CAGR del 21% del segmento en la nube subraya la creciente confianza en la resiliencia de la hiperescala y la elasticidad de costos. El compromiso de disponibilidad del 99,9% de ArcGIS Online, combinado con la portabilidad multinube, atrae a las agencias que buscan colaboración entre jurisdicciones sin construir centros de datos redundantes.
Las implementaciones híbridas equilibran el riesgo y la agilidad, permitiendo a las organizaciones contenerizar cargas de trabajo que se expanden a la nube para el entrenamiento de inteligencia artificial o la renderización a escala de terabytes, mientras retienen las capas más valiosas en las instalaciones. Los despliegues de fibra gubernamentales y las mejoras de precisión de SouthPAN erosionan aún más las restricciones de latencia, haciendo factible transmitir modelos de elevación de alta resolución o transmisiones de drones en vivo a través de redes públicas. En consecuencia, el mercado de análisis geoespacial de ANZ observa un giro arquitectónico: los microservicios nativos de la nube gestionan las canalizaciones de ingesta, análisis y visualización, mientras que los clústeres heredados en las instalaciones se convierten en áreas de preparación o bóvedas de soberanía de datos.
Por Técnica de Análisis: El Análisis Prescriptivo Lidera la Innovación
Los paneles descriptivos todavía anclan el 45,00% de los ingresos de 2025, pero el análisis prescriptivo avanza a una CAGR del 23,8% a medida que las partes interesadas esperan que los sistemas recomienden —no solo revelen— acciones. La geotecnia del transporte ahora emplea clasificadores de redes neuronales que señalan automáticamente los peligros de estabilidad de taludes y proponen parámetros de nivelación de remediación. Los modelos predictivos siguen siendo vitales, impulsando las previsiones de rendimiento y la planificación de la vida útil del pavimento; sin embargo, los motores prescriptivos cierran el ciclo clasificando las intervenciones según las prioridades presupuestarias y de ESG.
El cambio reduce los requisitos de conjunto de habilidades: los analistas ya no necesitan codificar cadenas de geoprocesamiento complejas porque los cuadernos guiados sirven flujos de trabajo optimizados ajustados por aprendizaje por refuerzo. Los proveedores incorporan bucles de aprendizaje continuo que se autoajustan en diseños de voladura, programas de riego o rutas de evacuación a medida que llegan los datos de retroalimentación de los sensores. Esta convergencia impulsa las suscripciones recurrentes y consolida el mercado de análisis geoespacial de ANZ como una plataforma de automatización de decisiones en lugar de una caja de herramientas de elaboración de mapas.
Por Tipo: El Análisis de Superficie Lidera Mientras la Geovisualización Gana Impulso
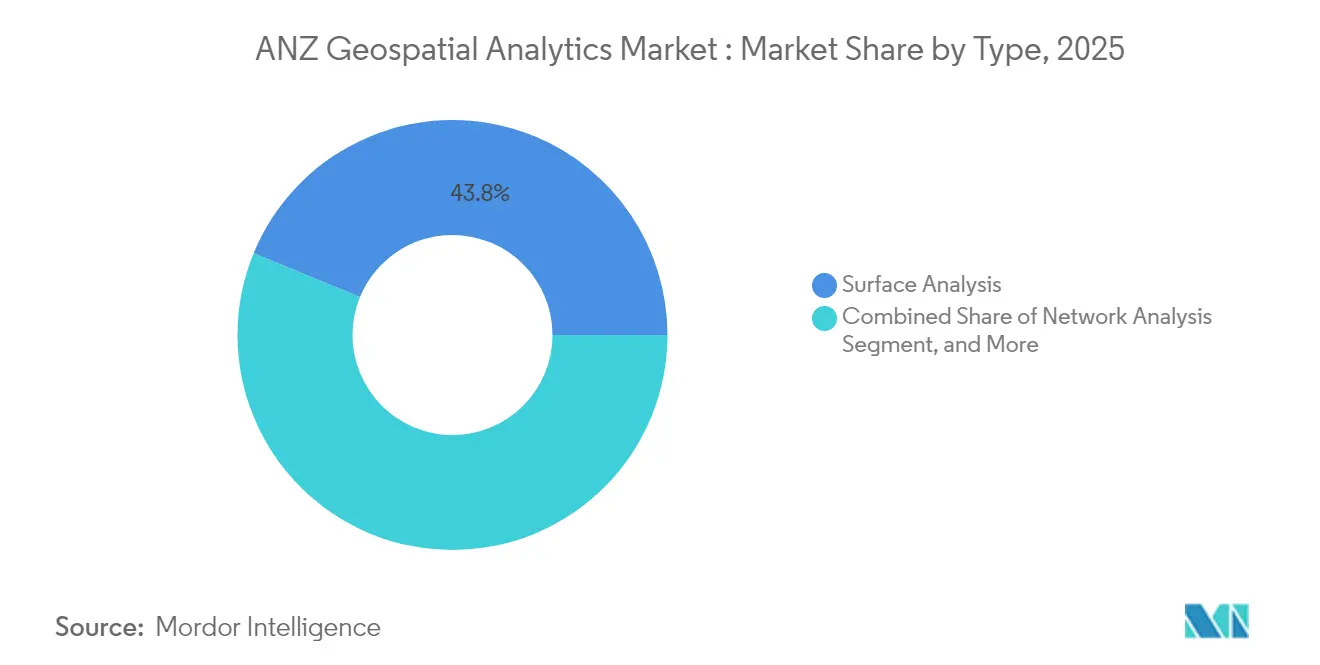
El análisis de superficie capturó la mayor parte —43,80%— debido a su papel crítico en el modelado del terreno, el mapeo de riesgos de inundación y la optimización de fosas en sitios mineros. Los programas nacionales de LiDAR alimentan modelos de elevación digital cada vez más densos, mejorando los cálculos volumétricos y las evaluaciones de impacto ambiental, sosteniendo así el gasto en este segmento maduro.
La geovisualización, que se expande a una CAGR del 17,6%, está impulsada por los mandatos de gemelos digitales que exigen una narración 3D inmersiva. Los mosaicos fotorrealistas 3D de Adelaida de Aerometrex y los de Esri-Google ilustran cómo los planificadores urbanos, los propietarios de activos y los ciudadanos adoptan la manipulación intuitiva de escenas con apuntar y hacer clic para probar propuestas de zonificación o visualizar impactos de sombreado. A su vez, el análisis de redes y otras técnicas especializadas se integran en plataformas de gemelos más amplias para ofrecer conciencia situacional de extremo a extremo.
Por Vertical de Usuario Final: El Liderazgo de la Agricultura es Desafiado por el Crecimiento de la Minería
La agricultura se mantuvo como la vertical de mayor gasto con una participación del 23,40% gracias a la adopción generalizada de siembra a tasa variable, pulverización con drones e informes regulatorios de datos de suelo. Los portales de predicción de rendimiento de cultivos ingieren imágenes multiespectrales, datos de sensores de IoT y modelos climáticos para recomendar densidades de siembra, mezclas de fertilizantes y fechas de cosecha en 1,8 millones de parcelas de tierra.
La minería es el segmento de mayor crecimiento, avanzando a una CAGR del 13,65% a medida que Rio Tinto y BHP amplían la perforación autónoma, la optimización de voladuras y los paneles de cumplimiento ambiental que dependen de análisis espaciales de alta precisión. El gobierno y la defensa mantienen asignaciones constantes para la resiliencia ante desastres y la conciencia del dominio marítimo, mientras que los servicios públicos y las telecomunicaciones aprovechan el mercado de análisis geoespacial de ANZ para optimizar la gestión del ciclo de vida de los activos y el despliegue de 5G.
Análisis Geográfico
Australia generó aproximadamente tres cuartas partes de los ingresos totales de 2025, un dominio arraigado en marcos de datos espaciales maduros y programas destacados como Digital Twin Victoria y el gemelo estatal de Nueva Gales del Sur, ambos de los cuales inyectan más de USD 77 millones en canalizaciones de datos 3D. El tamaño del mercado de análisis geoespacial de ANZ atribuible a Australia supera por tanto los USD 0,55 mil millones, subrayando cómo el impulso de política de un solo país puede acelerar la adopción en carteras de agricultura, minería y planificación urbana.
Nueva Zelanda contribuye aproximadamente el 25% del gasto de 2025, pero está en camino de registrar el crecimiento más rápido de la región, con una CAGR del 11,35% impulsada por la ampliación GNSS de SouthPAN y una actualización de datos de navegación marítima de USD 28,6 millones. El gemelo digital de toda la ciudad de Wellington muestra cómo las jurisdicciones más pequeñas superan las limitaciones heredadas, integrando datos de estacionamiento en tiempo real y ortofotos capturadas por drones para optimizar los corredores de transporte. La nueva legislación —la Ley de Datos de Clientes y Productos 2025— cataliza aún más el mercado de análisis geoespacial de ANZ al exigir interfaces de geodatos abiertas e interoperables que reducen los tiempos de incorporación de proyectos.
Sin embargo, los proyectos transfronterizos enfrentan fricciones de interoperabilidad porque los esquemas catastrales, de elevación y de uso del suelo siguen sin estar alineados entre las dos naciones. ANZLIC trabaja para armonizar los estándares, pero hasta que llegue la convergencia formal, los integradores dedican un esfuerzo adicional a reproyectar, traducir y validar conjuntos de datos, elevando marginalmente el costo total de propiedad en todo el mercado de análisis geoespacial de ANZ.
Panorama regulatorio
Las implementaciones de análisis geoespacial en Australia y Nueva Zelanda siguen un marco de topografía y geodesia basado en estándares que determina cómo se recopilan, validan y comparten los datos posicionales. En Nueva Gales del Sur, la Surveying and Spatial Information Regulation 2024 entró en vigor el 1 de marzo de 2025 y establece requisitos relevantes para la práctica de topografía geodésica y el trabajo de información espacial. A nivel nacional, el Intergovernmental Committee on Surveying and Mapping (ICSM) administra la orientación clave en materia de geodesia y topografía, incluido el Standard for Australian Survey Control (v2.2), que define cómo se determinan la posición y la incertidumbre, y el ICSM Australian Airborne LiDAR Specification Version 2, publicado en junio de 2025, que orienta la adquisición de datos LiDAR y la coherencia para el modelado posterior.
La alineación de estándares continuó reforzándose en 2026, favoreciendo resultados de posicionamiento más interoperables en los flujos de trabajo analíticos. La National Measurement (Recognized-Value Standard of Measurement of Position) Determination 2026, registrada el 12 de marzo de 2026, especifica estándares de valor reconocido para la Australian Fiducial Network, una referencia clave para la topografía de alta precisión, los proyectos de infraestructura y las bases cartográficas de gemelos digitales. Estos instrumentos y las especificaciones del ICSM influyen en el lenguaje de adquisición, los procesos de garantía de calidad y la solidez de los resultados utilizados en los informes regulados en sectores como la minería, el transporte y el gobierno.
Análisis de la cadena de valor
La cadena de valor del análisis geoespacial en ANZ comienza con la captura de datos y los marcos de referencia, incluida la observación terrestre satelital, la obtención de imágenes aéreas y LiDAR alineadas con las especificaciones nacionales (por ejemplo, la orientación del ICSM), la aumentación GNSS y las redes de control de topografía, y los sensores IoT y móviles in situ. Los datos pasan luego por capas de ingesta y procesamiento que incluyen ETL, geocodificación, extracción de características y transmisión de series temporales, con plataformas como la pila ArcGIS de Esri Australia que actúan como capa central de orquestación, integrándose con sistemas empresariales (ERP y gestión de activos) y respaldando flujos de trabajo web y nativos en la nube.
Aguas abajo, los integradores de sistemas y las consultorías especializadas configuran flujos de trabajo de dominio (gemelos digitales de ciudades inteligentes, cumplimiento minero, agricultura de precisión e inteligencia de redes de servicios públicos) y prestan servicios gestionados que ayudan a los operadores públicos y privados a gestionar la escasez de talento. La cadena de valor también incluye asociaciones de datos y análisis que integran contenido de terceros en las soluciones, como se observa en las relaciones de NGIS con proveedores como Planet y HERE Technologies. La consolidación puede alterar la profundidad y la cobertura del servicio; por ejemplo, CLS (Collecte Localisation Satellites) adquirió NGIS el 27 de enero de 2026, vinculando a una organización de entrega local con un grupo global de servicios basados en el espacio y reforzando la vía que va de los datos de observación terrestre al análisis operativo en la región.
Panorama Competitivo
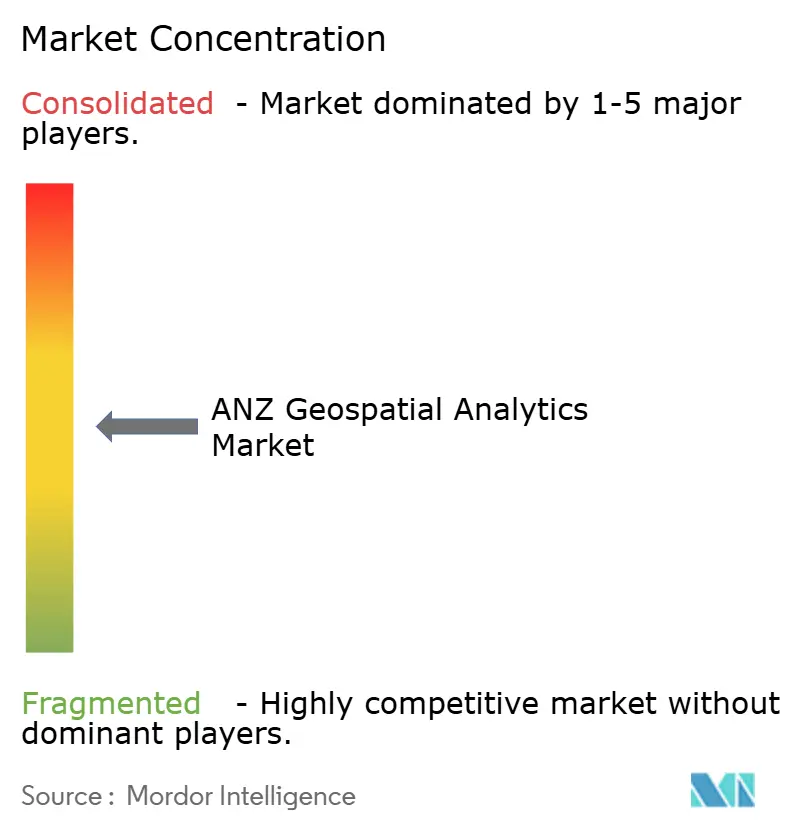
La industria de análisis geoespacial de ANZ está moderadamente fragmentada; los cinco principales proveedores tienen una participación de ingresos combinada estimada del 45-50%, dejando amplio margen para los especialistas regionales. Esri Australia encabeza el ranking con una pila ArcGIS de extremo a extremo que abarca formatos de escritorio, servidor, software como servicio y servicios gestionados, complementada por un acuerdo histórico con Google Maps Platform para mosaicos 3D fotorrealistas que mejoran los flujos de trabajo de planificación urbana. Hexagon, Trimble y Bentley compiten por participación en los nichos de minería, topografía y diseño de infraestructura, a menudo persiguiendo alianzas de coinnovación —como la asociación de movimiento de voladura con inteligencia artificial de Hexagon— que fusionan el conocimiento del dominio con análisis avanzados.
Las consultoras locales como NGIS y Pointerra se diferencian a través de una entrega ágil e IP específica del sector, incluidas soluciones de soberanía de datos indígenas que cifran capas culturalmente sensibles mientras habilitan análisis a escala. Estas empresas prosperan en los marcos de contratación gubernamental que recompensan la capacidad de origen nacional y el alojamiento de datos en el país.
El impulso de fusiones y adquisiciones se intensifica a medida que los actores globales de servicios de información amplían las carteras de evaluación de riesgos; la adquisición de Cape Analytics por parte de Moody's subraya el apetito por la inteligencia inmobiliaria basada en inteligencia artificial, mientras que la compra de Inertial Labs por parte de VIAVI refleja un giro hacia pilas integradas de análisis de sensores. Tales movimientos presagian una consolidación más profunda que remodelará los contornos competitivos del mercado de análisis geoespacial de ANZ durante los próximos cinco años.
Líderes de la Industria de Análisis Geoespacial de ANZ
NGIS Australia Pty Ltd (NGIS)
Alteryx
Hexagon AB
Esri Australia
Lynker Analytics Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los marcos de adquisición gubernamentales y de los gobiernos locales, junto con las plataformas de datos interagenciales, crean un espacio en blanco a corto plazo para servicios de análisis geoespacial empaquetados y repetibles que reducen la fricción de incorporación para compradores más pequeños. El nombramiento de NGIS (noviembre de 2025) en el Local Buy Panel ofrece una vía para que los consejos y las agencias gubernamentales de Queensland, el Territorio del Norte y Tasmania adquieran servicios geoespaciales, favoreciendo implementaciones más estandarizadas más allá de las grandes áreas metropolitanas. Al mismo tiempo, el Digital Atlas of Australia, que conecta datos de más de 130 fuentes gubernamentales, refuerza la demanda de capas interoperables y productos de datos listos para el análisis que pueden ponerse en operación para la respuesta ante desastres, la identificación comunitaria y la planificación de activos.
La adaptación climática urbana y las operaciones de infraestructura se están traduciendo en casos de uso concretos de análisis de sensor a SIG que los proveedores pueden replicar en ciudades y servicios públicos. Una asociación de la Ciudad de Sídney con la Western Sydney University (publicada en febrero de 2026) aplicó ArcGIS Velocity y ArcGIS Pro para analizar microclimas urbanos mediante redes de sensores, destacando la demanda de canalizaciones de análisis en tiempo real, fusión de datos y geovisualización para las decisiones de planificación. En el ámbito de la infraestructura, Transport for NSW se ha asociado con la combinación de IA, visión por cámara y datos espaciales para el mantenimiento vial proactivo, ampliando la oportunidad para flujos de trabajo de mantenimiento prescriptivo, el intercambio gobernado de datos y las operaciones alojadas en la nube que se ajustan a las restricciones de OPEX y de talento. Estas señales están alineadas con la adopción continua de gemelos digitales en Australia y Nueva Zelanda y aumentan el peso de la gobernanza, el cumplimiento de estándares y los servicios gestionados como palancas comerciales.
Desarrollos recientes del sector
- Abril de 2026: Veris Limited fue nombrada distribuidor geoespacial autorizado del software Octave en Australia y Nueva Zelanda (empresa escindida de Hexagon). Veris amplía un canal de distribución de software geoespacial defendible en ANZ y refuerza la comercialización local de Hexagon a través de Veris, favoreciendo la adopción de Octave en ANZ mediante la venta cruzada de capacidades SIG.
- Febrero de 2026: se lanzó una plataforma de despacho habilitada por Hexagon para clubes automovilísticos que utiliza HxGN OnCall en Microsoft Azure, con miembros de ACC. El lanzamiento introduce una plataforma de despacho alojada en la nube para clubes automovilísticos que aprovecha HxGN OnCall en Microsoft Azure. Muestra un giro hacia plataformas de servicio unificadas basadas en la nube en las redes municipales y de clubes de ANZ, y podría servir de referencia para implementaciones más amplias en el sector público.
- Enero de 2026: NGIS Australia Pty Ltd fue adquirida por Collecte Localisation Satellites (CLS). La adquisición refuerza la presencia regional de CLS en servicios geoespaciales y mejora el potencial de integración de datos en ANZ.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el software, los servicios y las plataformas utilizados para recopilar, procesar, analizar y visualizar datos basados en la ubicación en Australia y Nueva Zelanda, cuyos resultados respaldan decisiones empresariales o públicas (como planificación, operaciones, riesgo y monitoreo).
Exclusiones del alcance: excluimos las ventas de hardware puro, la captura de imágenes en bruto vendida sin trabajo de análisis, y la consultoría general de TI que no esté vinculada a resultados de análisis geoespacial.
Visión general de la segmentación
- Por Componente
- Soluciones
- Servicios
- Por Modelo de Implementación
- En las instalaciones
- En la nube
- Híbrido
- Por Técnica de Análisis
- Descriptivo
- Predictivo
- Prescriptivo
- Por Tipo
- Análisis de Superficie
- Análisis de Redes
- Geovisualización
- Por Vertical de Usuario Final
- Agricultura
- Servicios Públicos y Comunicaciones
- Defensa e Inteligencia
- Gobierno
- Minería y Recursos Naturales
- Automotriz y Transporte
- Salud
- Bienes Raíces y Construcción
- Otras Verticales
- Por País
- Australia
- Nueva Zelanda
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, elaborar un mapa de demanda realista por país, y fijar los principales supuestos de precios y adopción antes del modelado. Nos basamos en fuentes públicas y oficiales, como los portales de estadísticas nacionales de Australia y Nueva Zelanda, publicaciones de agencias de geociencia y cartografía, catálogos de datos abiertos del gobierno, y portales de adquisición o licitación que muestran la actividad de proyectos y las tendencias de gasto.
También revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comprender el posicionamiento de los productos, y lo que suele venderse como análisis geoespacial frente a servicios adyacentes. Cuando estuvieron disponibles, se utilizaron suscripciones de pago para la información financiera y de inteligencia empresarial, el filtrado de noticias y datos financieros, y bases de datos de patentes para evaluar la intensidad de la innovación y las probables adiciones de funciones que afectan a los precios. Las fuentes documentales mencionadas aquí son ilustrativas y no exhaustivas, y se consultaron muchas otras fuentes públicas y de suscripción para la recopilación, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
Entrevistamos y encuestamos a compradores públicos, especialistas en analítica, participantes de canales y usuarios sénior en Australia y Nueva Zelanda. Sus aportes ayudan a poner a prueba los datos secundarios y a clarificar los patrones de implementación, el valor de los contratos, las renovaciones y los casos de uso en minería, agricultura, servicios públicos, transporte, construcción y gobierno. Conciliamos las respuestas inusuales con el modelo antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Altos ejecutivos (CXO): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción descendente del conjunto de demanda de ANZ, en la que el gasto público y privado se reconstruye vinculando la actividad de digitalización e infraestructura a nivel país con la proporción que suele convertirse en implementaciones de análisis geoespacial. Luego corroboramos los totales mediante aproximaciones ascendentes selectivas, incluidos ingresos muestreados de proveedores, verificaciones de canales de socios y una lógica de precio de venta promedio (ASP) por volumen para implementaciones comunes, y ajustamos las estimaciones cuando surgieron discrepancias.
Se hizo un seguimiento cercano de algunos indicadores prácticos, ya que mueven el mercado de un año a otro. Entre ellos se incluyen las implementaciones de programas de datos espaciales y gemelos digitales del sector público, la modernización de la cartografía de redes de servicios públicos y la gestión de activos, la intensidad de monitoreo de la minería y los recursos naturales, la disponibilidad y frecuencia de las actualizaciones de datos espaciales (incluidas las capas derivadas de LiDAR y satélite), y los niveles de migración a la nube que cambian el comportamiento de compra entre licencias y servicios. Cuando no se divulgaron desgloses directos de ingresos, las piezas faltantes se completaron utilizando referencias de pares y proporciones basadas en entrevistas, seguido de una verificación de razonabilidad frente a la combinación entre Australia y Nueva Zelanda.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavizado exponencial de los principales factores impulsores, ya que los ciclos de gasto pueden cambiar cuando se modifican grandes presupuestos de infraestructura o programas gubernamentales. Los supuestos de adopción y precios se mantuvieron transparentes para poder ponerlos a prueba rápidamente cuando surjan nuevas licitaciones, actualizaciones de políticas o anuncios de grandes programas.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones para que la cifra final se mantenga vinculada a señales observables. Comparamos los resultados con indicadores independientes, como la actividad de adquisición, las carteras de proyectos divulgadas y el ritmo de adopción de la nube y el análisis mencionado por los entrevistados, y luego revisamos nuevamente los valores atípicos antes de la aprobación final.
Si una variación es grande, volvemos a contactar a los encuestados o realizamos verificaciones documentales adicionales para confirmar si se trata de un pico puntual de un proyecto, una superposición de alcance o un cambio de precios. Los informes se actualizan anualmente, con actualizaciones provisionales cuando un evento material modifica la demanda, y antes de la entrega un analista realiza una nueva revisión para que la información más reciente quede reflejada en la visión final.
Tamaño del mercado de análisis geoespacial de ANZ de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el análisis geoespacial de ANZ pueden diferir incluso cuando el tema parece el mismo, ya que cada editor elige su propia definición de lo que cuenta como ingresos de análisis. Las diferencias también provienen de cómo se trata el precio, cómo se gestiona la cobertura por país dentro de ANZ, y con qué frecuencia se actualizan los supuestos.
En nuestras verificaciones, los mayores factores de discrepancia fueron si la captura de imágenes satelitales y LiDAR en bruto se incluye como ingreso de mercado, si los servicios amplios de cartografía SIG se agrupan dentro del análisis, y si el trabajo de proyectos puntuales se anualiza como ingresos por suscripción. Dado que las ventas de imágenes en bruto se mantienen fuera del total del mercado y los ingresos de proyectos se contabilizan solo cuando están vinculados a la entrega de análisis y no solo a la captura de datos, el valor de 2025 se mantiene más cercano a las señales de demanda repetible en el modelo publicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,74 mil millones de USD (2025) | |
| Portal de la Industria A | 0,55 mil millones de USD (2025) | Utiliza una visión más estrecha que se orienta hacia el análisis basado únicamente en software y excluye varias implementaciones lideradas por servicios que comúnmente se agrupan con la implementación en ANZ, lo que reduce el total reportado. |
| Consultoría Regional B | 1,02 mil millones de USD (2025) | Incorpora ingresos adyacentes al mercado, incluidos servicios más amplios de cartografía y ubicación y cierta actividad de captura de datos, y tiende a aplicar un crecimiento de precios más rápido sin separar el trabajo de proyectos de los ingresos recurrentes por análisis. |
La diferencia en la tabla se explica principalmente por lo que se considera análisis frente a la captura de datos aguas arriba y los servicios de cartografía aguas abajo, y por cómo se separan las suscripciones recurrentes de los proyectos puntuales. Al mantener el conjunto de factores impulsores simple y verificable (licitaciones, implementaciones de programas y lógica de precios), el valor de mercado resultante sigue siendo más fácil de rastrear y actualizar cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de análisis geoespacial de ANZ?
El tamaño del mercado de análisis geoespacial de ANZ es de USD 0,8 mil millones en 2026.
¿A qué velocidad crece el gasto en soluciones geoespaciales basadas en la nube en ANZ?
Los ingresos por implementación en la nube se están expandiendo a una CAGR del 21% entre 2026 y 2031.
¿Qué vertical invierte más en análisis geoespacial en ANZ?
La agricultura lidera con una participación del 23,40% de los ingresos de 2025, gracias a la adopción generalizada de la agricultura de precisión.
¿Por qué son importantes los gemelos digitales para los proyectos de infraestructura de ANZ?
Los programas de gemelos digitales financiados por el Estado permiten a los planificadores probar escenarios virtualmente, reduciendo los costos de construcción hasta en un 20% y acelerando las aprobaciones.
Última actualización de la página el:



