
Tamaño y Cuota del Mercado de Anticoagulantes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 51.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.36 % |
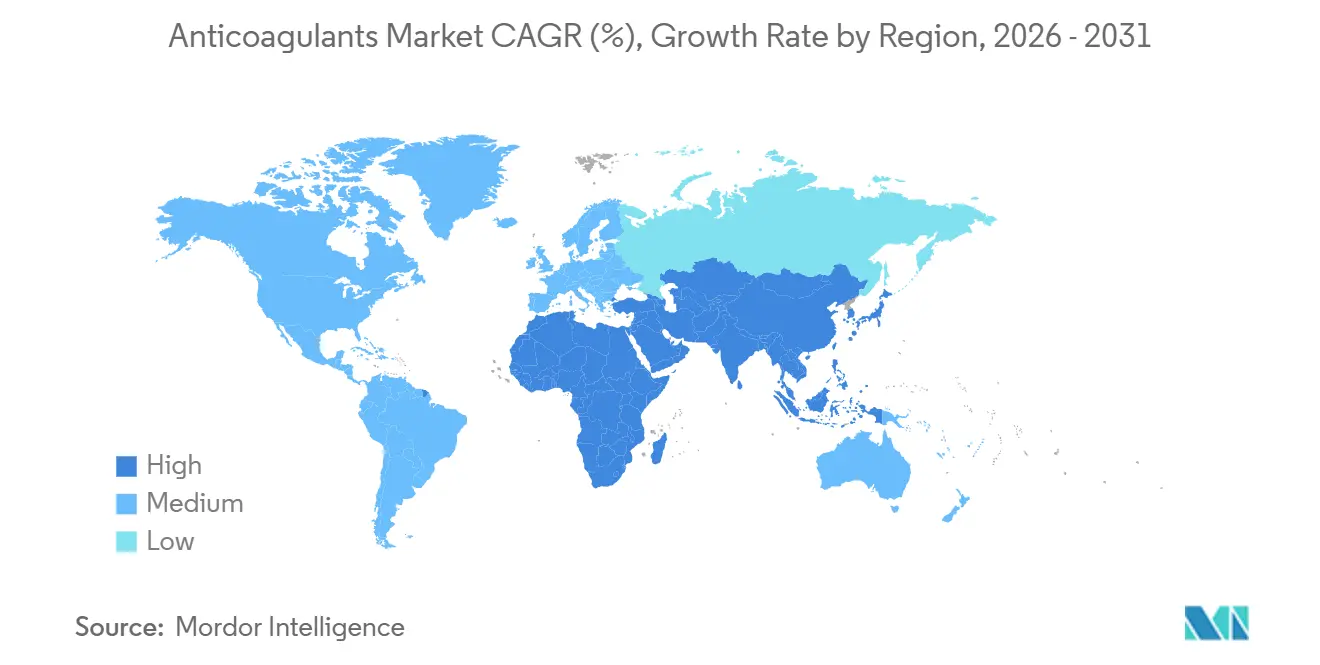
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Anticoagulantes por Mordor Intelligence
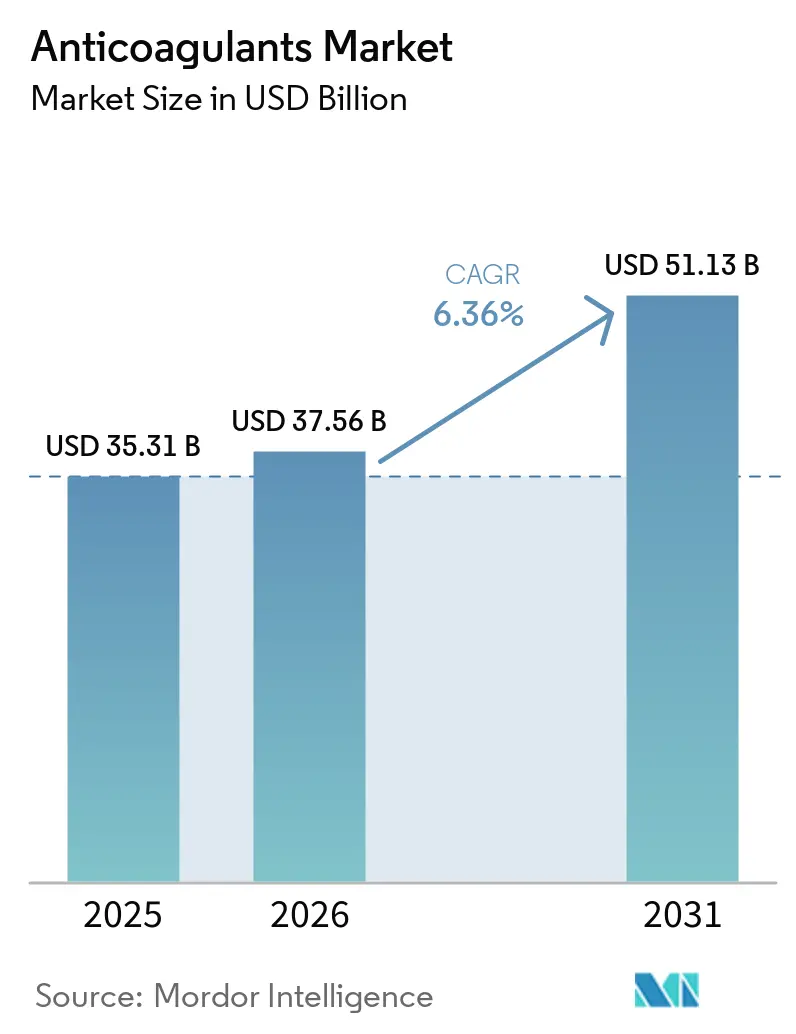
El tamaño del Mercado de Anticoagulantes fue valorado en 35,31 mil millones de USD en 2025 y se estima que crecerá desde 37,56 mil millones de USD en 2026 hasta alcanzar 51,13 mil millones de USD para 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031).
La creciente prevalencia de enfermedades cardiovasculares, la rápida adopción de anticoagulantes orales de acción directa y la ampliación de los protocolos de tromboprofilaxis posaguda están orientando la demanda. Los pagadores ahora favorecen los regímenes orales que evitan el seguimiento de laboratorio, mientras que las guías de oncología tratan la trombosis asociada al cáncer como un modificador central de la enfermedad y no como una complicación. La actividad competitiva sigue siendo intensa dado que el apixabán y el rivaroxabán genéricos comprimen los márgenes, lo que lleva a los patrocinadores originadores a diferenciarse mediante programas de adherencia y contratos basados en resultados. El impulso se ve reforzado por las vías regulatorias aceleradas que acortan los plazos de evidencia para los agentes en cartera que apuntan a vías de coagulación más seguras.
Conclusiones Clave del Informe
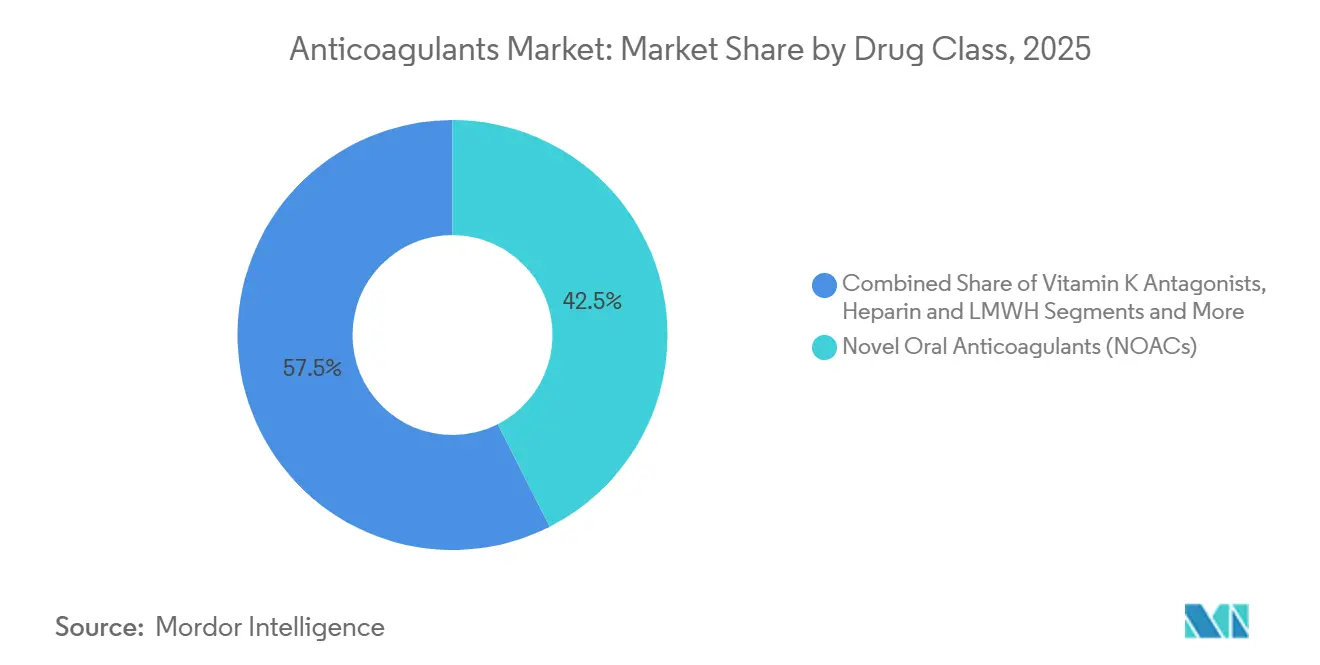
- Por clase de fármaco, los Anticoagulantes Orales de Acción Directa representaron el 42,53% de la cuota del mercado de anticoagulantes en 2025, mientras que los inhibidores del Factor XIa registran el mayor crecimiento con una CAGR del 8,33% hasta 2031.
- Por vía de administración, las formulaciones orales representaron el 59,37% de los ingresos en 2025; sin embargo, los sistemas implantables y de acción prolongada avanzan a una CAGR del 9,67%.
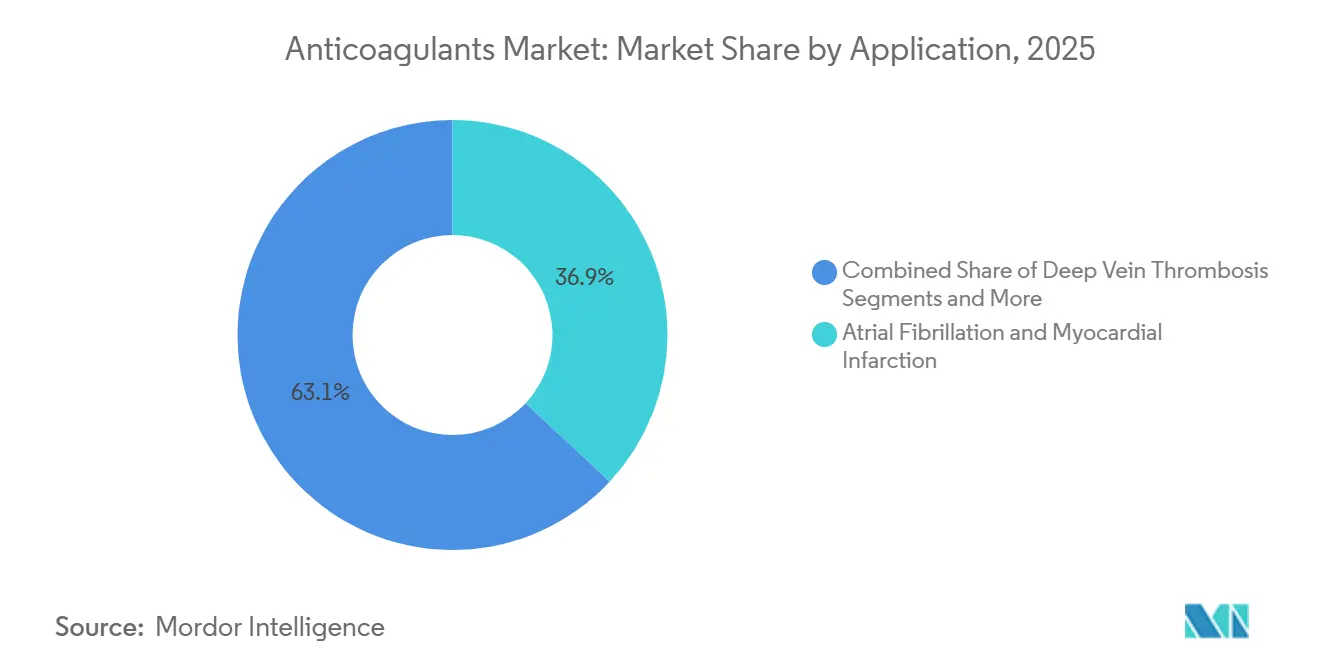
- Por aplicación, la fibrilación auricular y el infarto de miocardio representaron el 36,93% de los ingresos en 2025; se prevé que la trombosis asociada al cáncer se expanda a una CAGR del 9,22% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias captaron el 53,67% de la cuota en 2025, mientras que las farmacias en línea son las de mayor crecimiento con una CAGR del 10,46%.
- Por geografía, América del Norte lideró con el 32,65% del tamaño del mercado de anticoagulantes en 2025; se proyecta que Asia-Pacífico crezca a una CAGR del 8,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades cardiovasculares y fibrilación auricular | +1.2% | Global, mayor en América del Norte, Europa y Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Rápida adopción de los anticoagulantes orales de acción directa sobre la warfarina | +1.5% | América del Norte, Europa, Japón; China e India emergentes | Mediano plazo (2-4 años) |
| Crecimiento de la población geriátrica a nivel mundial | +0.9% | Global, concentrado en Japón, Alemania, Italia y la costa de China | Largo plazo (≥ 4 años) |
| Guías clínicas favorables para la profilaxis del TEV | +0.8% | América del Norte, Europa, Australia; América Latina y MEA de forma gradual | Mediano plazo (2-4 años) |
| Herramientas de dosificación de anticoagulación personalizada basadas en IA | +0.6% | América del Norte, algunas regiones de la UE, proyecto piloto en Singapur | Corto plazo (≤ 2 años) |
| Tromboprofilaxis ambulatoria extendida tras el COVID-19 | +0.7% | Global, más rápida en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Cardiovasculares y Fibrilación Auricular
Los casos globales de fibrilación auricular alcanzaron 59,7 millones en 2024 y continúan aumentando a medida que las poblaciones envejecen y el síndrome metabólico se extiende en los países de ingresos medios. Las guías europeas actualizadas de 2024 redujeron los umbrales de anticoagulación oral, ampliando el grupo elegible en aproximadamente un 15%.[1] Los datos sobre accidentes cerebrovasculares en EE. UU. muestran que los eventos relacionados con la FA conllevan una mortalidad a 30 días superior al 25%, lo que orienta a los pagadores hacia la terapia preventiva.[2] Se suma la presión de la creciente insuficiencia cardíaca con fracción de eyección preservada, una afección que generalmente coexiste con la FA. El uso cada vez mayor de dispositivos portátiles con algoritmos de detección de FA impulsa aún más las tasas de diagnóstico. En conjunto, estos factores sostienen una demanda a largo plazo que supera la ventana de previsión actual.
Rápida Adopción de los Anticoagulantes Orales de Acción Directa sobre la Warfarina
Los agentes orales directos representan más del 70% de las nuevas recetas en EE. UU. a partir de 2025, impulsados por la reducción de la carga de seguimiento y el perfil de seguridad superior.[3] Las ventas globales combinadas de apixabán, rivaroxabán, edoxabán y dabigatrán superaron los USD 15 mil millones en 2024, incluso antes de la entrada generalizada de genéricos. Los organismos científicos reportan tasas de hemorragia intracraneal aproximadamente un 50% más bajas en comparación con la warfarina, lo que refuerza la confianza de los médicos. El uso de warfarina se limita ahora principalmente a las válvulas cardíacas mecánicas, la insuficiencia renal grave o el síndrome antifosfolipídico. Se espera que los inminentes lanzamientos de genéricos impulsen la paridad de precios en las regiones sensibles al costo, acelerando el cambio.
Guías Clínicas Favorables para la Profilaxis del TEV
La Sociedad Americana de Hematología duplicó la duración recomendada del tratamiento para la trombosis venosa profunda provocada en su actualización de 2024. Los expertos internacionales respaldaron la profilaxis extendida para los pacientes con enfermedades médicas tras el alta, citando una reducción relativa del 40% en los eventos de TEV recurrentes sin exceso de sangrado. Los reguladores aceptan ahora la evidencia del mundo real para las ampliaciones de indicaciones en cirugía ortopédica, expandiendo las indicaciones agudas y extendidas. En conjunto, estos cambios de política prolongan la duración del tratamiento y amplían las cohortes de pacientes elegibles, amplificando el crecimiento del volumen.
Herramientas de Dosificación de Anticoagulación Personalizada Basadas en IA
El software autorizado por la FDA integra marcadores genéticos y variables clínicas para personalizar la dosificación de warfarina, reduciendo el tiempo fuera del rango terapéutico en un 20%. Los centros académicos que utilizan la atención guiada por IA reportan una caída del 15% en las visitas de urgencias por sangrado relacionado con la anticoagulación. Los programas piloto extienden el apoyo algorítmico al ajuste de dosis de los anticoagulantes orales de acción directa en procedimientos electivos. La implementación más amplia depende de los códigos de reembolso y los estándares de interoperabilidad que actualmente se debaten en Medicare y sus equivalentes europeos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Vencimiento de patentes y erosión genérica de los principales anticoagulantes orales de acción directa | -1.1% | América del Norte, Europa; retrasado en Japón y mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones por el riesgo de sangrado que limitan la adopción | -0.7% | Global; acentuado en Asia-Pacífico debido al menor peso corporal | Largo plazo (≥ 4 años) |
| Vulnerabilidad de la cadena de suministro de heparina porcina | -0.5% | Global; agudo en América del Norte y Europa dependientes de la API china | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria para los agentes de ARNi / silenciamiento génico | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vencimiento de Patentes y Erosión Genérica de los Principales Anticoagulantes Orales de Acción Directa
El apixabán perdió la exclusividad en varios estados de la UE en 2024, reduciendo los ingresos de la marca en aproximadamente un 30% en 12 meses. El rivaroxabán experimentó una presión similar cuando los genéricos obtuvieron una cuota de volumen del 25%, lo que llevó a una caída de ingresos del 12% para Bayer en Europa. Los vencimientos de patentes en EE. UU. en 2026 extenderán estas presiones sobre los precios. Los fabricantes responden invirtiendo en aplicaciones de apoyo al paciente y en evidencia del mundo real para defender el valor de la marca. Si bien los márgenes se reducen, los precios más bajos amplían el acceso en los mercados de menores ingresos, moderando el impacto negativo en el crecimiento general.
Preocupaciones por el Riesgo de Sangrado que Limitan la Adopción
Los datos de los registros muestran tasas de sangrado mayor del 2 al 3% por paciente-año para los anticoagulantes orales de acción directa. En 2024, la FDA añadió una advertencia enmarcada al dabigatrán para pacientes de mayor edad con insuficiencia renal, lo que llevó a los sistemas hospitalarios a implementar restricciones estrictas de prescripción. El acceso limitado a agentes de reversión como el idarucizumab y el andexanet alfa, este último con un costo superior a USD 50.000 por dosis, limita su uso en poblaciones frágiles. Se necesitará una mayor disponibilidad de terapias de reversión asequibles para lograr la plena penetración en los subgrupos de alto riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Inhibidores del Factor XIa Lideran la Ola de InnovaciónLos inhibidores del Factor XIa están preparados para una CAGR del 8,33% entre 2026 y 2031, la más rápida entre las clases, ya que los fabricantes de fármacos buscan disociar la eficacia del riesgo de sangrado. El asundexián de Bayer no alcanzó el criterio de valoración primario de no inferioridad frente al apixabán en 2024, pero la validación mecanicista mantuvo a los competidores involucrados. Bristol-Myers Squibb y Janssen impulsan el milvexián a través de ensayos en etapa tardía, y el abelacimab mensual de Anthos Therapeutics continúa mostrando una seguridad alentadora. Los Anticoagulantes Orales de Acción Directa retuvieron el 42,53% de los ingresos de 2025, pero el aumento de volúmenes no compensará totalmente la erosión derivada de la entrada de genéricos. Mientras tanto, las heparinas siguen siendo elementos esenciales en el cuidado agudo, y los antagonistas de la vitamina K se establecen en roles de nicho. Esta bifurcación genera un segmento de anticoagulantes orales de acción directa de alto volumen y precios competitivos, y un segmento de inhibidores del Factor XIa de alto crecimiento y precio premium que redefine los techos terapéuticos.
Los biológicos de segunda generación, como los oligonucleótidos antisentido, apuntan a una dosificación infrecuente y ofrecen una posible diferenciación una vez que se establezca la seguridad. Sin embargo, la claridad regulatoria sobre el silenciamiento génico a largo plazo aún está evolucionando. El mercado de anticoagulantes en su conjunto debe equilibrar las categorías de superventas establecidas con las terapias emergentes que probablemente impondrán precios premium si logran ofrecer una seguridad superior.


Nota: Las cuotas de los segmentos individuales están disponibles previa adquisición del informe
Por Vía de Administración:
Los Sistemas Implantables Abordan las Deficiencias en la AdherenciaLos agentes orales capturaron el 59,37% de los ingresos de 2025 debido a la preferencia del paciente y la comodidad de la dosificación fija. Sin embargo, las soluciones de administración implantables y de acción prolongada se están expandiendo a una CAGR del 9,67% a medida que las empresas persiguen tecnologías de depósito que alivian la fatiga de la toma diaria de pastillas. La FDA autorizó una formulación subcutánea de liberación extendida de 7 días del Factor Xa en 2024 para la profilaxis posquirúrgica, reduciendo la carga de enfermería y los riesgos del alta temprana.
La investigación en microesferas biodegradables y puertos de respuesta a biomarcadores tiene como objetivo abordar la tasa de abandono del 30% observada durante el primer año de la terapia oral. Las vías regulatorias para los productos combinados de fármaco y dispositivo siguen siendo complejas, requiriendo presentaciones paralelas ante diferentes centros de la FDA, lo que ralentiza la comercialización. A pesar de estos obstáculos, los innovadores ven los implantables como coberturas estratégicas en un panorama donde los comprimidos tradicionales enfrentan la comoditización genérica.
Por Aplicación:
La Trombosis Asociada al Cáncer Emerge como Motor de CrecimientoLa fibrilación auricular y el infarto de miocardio en conjunto representaron el 36,93% de los ingresos de 2025, aunque el crecimiento se está desacelerando a medida que la penetración se satura en los mercados desarrollados. La trombosis asociada al cáncer, por el contrario, tiene un pronóstico de crecimiento a una CAGR del 9,22%, impulsada por las guías clínicas de oncología que respaldan los anticoagulantes orales de acción directa (ACOD) como terapia de primera línea para la mayoría de los pacientes. Los datos del registro CANVAS en el mundo real refuerzan una eficacia comparable y un menor sangrado no mayor en comparación con la enoxaparina en cohortes oncológicas.
La profilaxis estándar en poblaciones ortopédicas y de trauma continúa sustentando una demanda estable de tromboembolismo venoso, mientras que las indicaciones de válvulas cardíacas mecánicas siguen siendo pequeñas pero estables. El desplazamiento de la combinación de aplicaciones hacia la oncología favorece a los agentes orales con mínima interacción fármaco-fármaco y esquemas de dosificación alineados con los ciclos de quimioterapia, lo que respalda el impulso a largo plazo del mercado de anticoagulantes.

Nota: Las cuotas de los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución:
Las Farmacias en Línea se Benefician de la DigitalizaciónLas farmacias hospitalarias representaron el 53,67% de los ingresos en 2025, reflejando el uso hospitalario arraigado de las heparinas y la dispensación inicial de anticoagulantes orales de acción directa. Las farmacias en línea, sin embargo, registran el mayor crecimiento con una CAGR del 10,46% dado que los reguladores en los Estados Unidos, la UE y partes de Asia-Pacífico otorgan licencias de dispensación digital. Los estándares actualizados de Acreditación de Farmacia Digital de 2024 incluyeron la asesoría de anticoagulación, catalizando la aceptación por parte de los pagadores.
Los establecimientos minoristas siguen siendo fundamentales para los reabastecimientos, pero enfrentan pérdidas a medida que las plataformas de pedido por correo ofrecen reabastecimientos sincronizados y menores copagos. Las clínicas de anticoagulación especializadas continúan gestionando a los pacientes de alto riesgo que requieren ajustes frecuentes. En general, la distribución se está fragmentando según la agudeza del paciente, con los canales en línea cada vez más favorecidos por los usuarios estables y familiarizados con la tecnología.
Análisis Geográfico
Mercado de Anticoagulantes de América del Norte
América del Norte generó el 32,65% de los ingresos de 2025, impulsada por la amplia cobertura de los ACOD bajo Medicare Parte D y los contratos privados basados en valor vinculados a métricas de adherencia. La expansión del formulario de Canadá en 2024 impulsó los volúmenes, mientras que México negoció acuerdos de compra masiva con fabricantes de genéricos para alcanzar la paridad de costos con la warfarina. El crecimiento se moderará gradualmente a medida que la penetración se acerque a la saturación, aunque la rentabilidad sigue siendo la más alta debido a una dinámica de precios favorable.
Mercado de Anticoagulantes de Europa
Europa le siguió, con Alemania, el Reino Unido, Francia, Italia y España representando más del 60% de los ingresos regionales. La aprobación de la Unión Europea de apixabán y rivaroxabán genéricos en 2024 impulsó recortes de precios del 40-50% en los mercados con sustitución obligatoria. El Reino Unido designó los ACOD como terapia de primera línea, lo que provocó un aumento del 18% en las prescripciones a pesar de los genéricos más baratos. Las tensiones geopolíticas interrumpieron el suministro en Europa del Este, forzando la dependencia de la producción local de warfarina y heparina.
Mercado de Anticoagulantes de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 8,37%, impulsada por importantes avances en reembolso. China incorporó el edoxabán a la lista nacional de reembolso en 2025, reduciendo los costos de bolsillo de los pacientes en un 70%. Japón otorgó revisión prioritaria a una formulación de apixabán a dosis reducida adaptada a los perfiles de peso corporal, abordando las preocupaciones previas sobre sangrado. Los lanzamientos de genéricos en India a precios un 60% más bajos están desbloqueando la demanda en ciudades de segundo y tercer nivel. Los subsidios ampliados de Australia elevaron los volúmenes de prescripción un 22% a principios de 2025.
Mercado de Anticoagulantes de Oriente Medio y África y América del Sur
Oriente Medio y África y América del Sur siguen siendo mercados incipientes, limitados por la asequibilidad y la fragmentación regulatoria. Los programas piloto de reembolso en los estados del Consejo de Cooperación del Golfo y en Brasil indican oportunidades de expansión tempranas pero prometedoras más allá de 2031. En conjunto, estas diversas trayectorias refuerzan un mercado global de anticoagulantes que equilibra regiones maduras de alto valor con economías emergentes en rápida expansión.
Panorama regulatorio
La supervisión regulatoria de los anticoagulantes se está intensificando en materia de aprobaciones, vigilancia posterior a la comercialización y controles de seguridad en la prescripción. En Europa, los reguladores continuaron ampliando el acceso a los DOAC genéricos a través de procedimientos centralizados y nacionales, incluida la autorización de comercialización de la EMA para el rivaroxabán genérico (Rivaroxaban Koanaa) en 2025 y la autorización de la HPRA de Irlanda para un producto de rivaroxabán genérico (Rivaroxaban Ascend) en agosto de 2025, lo que refuerza la competencia impulsada por la sustitución en múltiples mercados.
Los requisitos de farmacovigilancia también se endurecieron en la UE, con el Reglamento de Ejecución (UE) 2025/1466, que puso fin al piloto de EudraVigilance y actualizó las expectativas de detección de señales para los titulares de autorizaciones de comercialización, seguido de la actividad del PRAC en 2026 y actualizaciones continuas de la información del producto a través del CHMP. En el Reino Unido, los anticoagulantes se gestionan como medicamentos de alto riesgo, y las herramientas de apoyo a la decisión del NHS y las especificaciones de prescripción locales codifican cada vez más la puntuación de riesgo (por ejemplo, CHA2DS2-VASc y HAS-BLED/ORBIT) antes de iniciar un DOAC, moldeando el uso en el mundo real mediante marcos de gobernanza y auditoría más que solo mediante el lenguaje de la etiqueta.
Análisis de la cadena de valor
La cadena de valor de los anticoagulantes abarca el descubrimiento y el desarrollo clínico, el abastecimiento de API e intermedios, la fabricación de dosis terminadas (sólidos orales, inyectables y formatos combinados de fármaco-dispositivo), las pruebas de calidad y liberación, y la distribución multicanal (hospitalaria, minorista, clínicas especializadas y farmacias en línea). Los NOAC concentran valor en la formulación, los servicios de marca y el acceso al mercado, mientras que las heparinas y las HBPM añaden exposición ascendente a materias primas biológicas y purificación especializada, lo que aumenta la sensibilidad a las interrupciones del suministro y la variabilidad de la calidad.
La gestión de riesgos se centra cada vez más en la continuidad del suministro, el cumplimiento y la ejecución de canales. El seguimiento de la FDA sobre la escasez de medicamentos, junto con la mayor atención gubernamental a la resiliencia de la cadena de suministro, refuerza la necesidad de huellas diversificadas de API y CMO y una planificación de inventario más estricta para los inyectables de alta agudeza. En el frente de la innovación, las asociaciones que conectan a los patrocinadores de fármacos con ecosistemas de dispositivos se están volviendo más visibles en subpoblaciones definidas, como lo ilustra la colaboración de Cadrenal Therapeutics con Abbott en 2025 para apoyar el ensayo pivotal TECH-LVAD de tecarfarina en pacientes con DAVI HeartMate 3, vinculando la generación de evidencia clínica con vías establecidas de implante y hospitalarias.
Panorama Competitivo
Concentración del Mercado
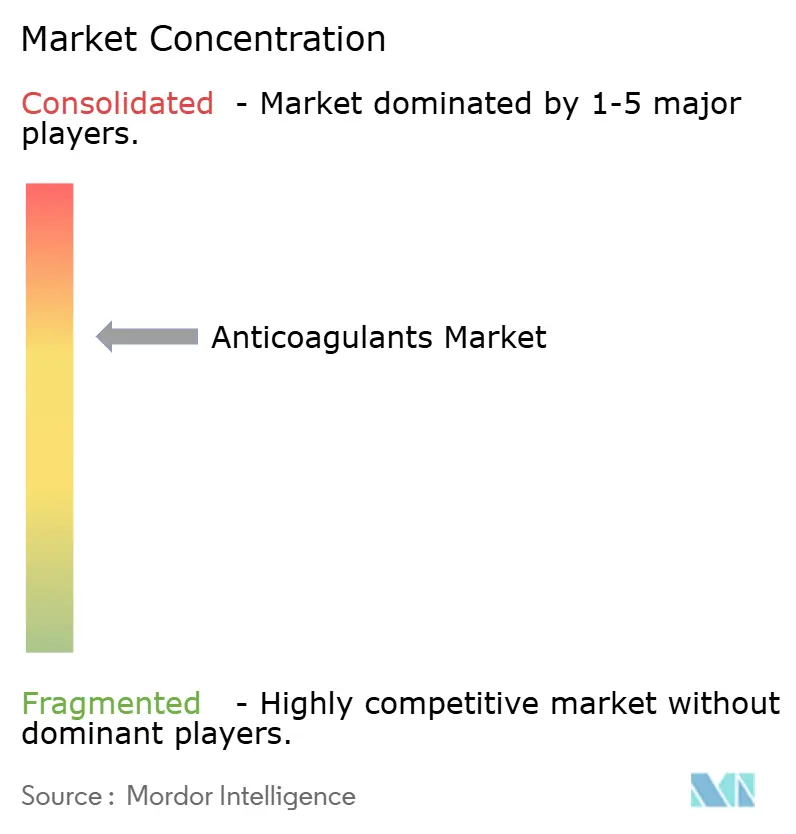
Las cinco principales empresas, en términos de ingresos globales de 2025, incluyen Pfizer-Bristol-Myers Squibb, Bayer, Boehringer Ingelheim, Daiichi Sankyo y Johnson & Johnson, lo que indica una concentración moderada. Las incursiones de genéricos tras los vencimientos de patentes están dispersando la cuota, lo que impulsa a los titulares a orientarse hacia estrategias de ecosistema como aplicaciones de adherencia y servicios farmacogenéticos. La solicitud de patente de Bayer en 2024 para una combinación de dosis fija de rivaroxabán-Factor XIa pone de relieve los esfuerzos de la industria por extender los ciclos de vida a través de la innovación en polifarmacia.
Entre los nuevos competidores disruptivos se encuentran los desarrolladores de agentes antisentido y de anticuerpos monoclonales que prometen una dosificación mensual o trimestral. El fesomersen de Ionis Pharmaceuticals logró resultados favorables en la Fase II sin señal de sangrado, posicionando al agente para la terapia cardiovascular preventiva en cohortes de alto riesgo. Las herramientas de aprendizaje automático que personalizan la dosificación y predicen el riesgo de sangrado se están convirtiendo rápidamente en factores diferenciadores a medida que los pagadores examinan los resultados del mundo real. La industria de anticoagulantes, por tanto, transita de un oligopolio dominado por superventas protegidos por patentes a un ecosistema escalonado en el que los genéricos, los anticoagulantes orales de acción directa de marca y los biológicos de nueva generación coexisten.
La competencia futura probablemente dependerá de demostrar una seguridad superior en poblaciones vulnerables, integrar soluciones de adherencia digital y expandirse hacia indicaciones poco atendidas como el TEV pediátrico, la enfermedad arterial periférica y el trombo ventricular izquierdo. Las empresas que dominen tanto las propuestas de valor clínico como las digitales están en posición de asegurar una ventaja duradera en el creciente mercado de anticoagulantes.
Líderes de la Industria de Anticoagulantes
-
Johnson & Johnson
-
Boehringer Ingelheim GmbH
-
Bristol-Myers Squibb Company
-
Daiichi Sankyo Company
-
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Anticoagulantes Empresas cubiertas en este informe
- Alexion Pharmaceuticals Inc.
- Anthos Therapeutics
- Aspen Pharma Holdings Ltd.
- Astellas Pharma
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo Co. Ltd.
- Dr. Reddy’s Laboratories
- Roche
- Ionis Pharmaceuticals
- Johnson & Johnson
- Leo Pharma
- Merck
- Mitsubishi Tanabe Pharma
- Nektar Therapeutics
- Novartis
- Pfizer
- Sanofi
Oportunidades de mercado y perspectivas futuras
El espacio en blanco clínico es más visible donde el riesgo de hemorragia, la adherencia y la comorbilidad compleja limitan el uso actual de DOAC. Los programas del Factor XIa son un punto focal de diferenciación en seguridad, respaldados por la divulgación de Bayer de los resultados de la Fase III de OCEANIC-STROKE en febrero de 2026, que muestran una reducción del 26% en el ictus isquémico sin aumento de hemorragias mayores según ISTH frente a placebo, y por la posterior Revisión Prioritaria de la FDA en mayo de 2026 para asundexian en la prevención secundaria del ictus. Juntos, estos hitos mantienen la atención en mecanismos de próxima generación que amplían las cohortes tratables más allá de las vías convencionales de FA y TEV.
Los cambios en el acceso y la cadena de suministro crean oportunidades paralelas en genéricos e inyectables esenciales. Las autorizaciones regulatorias para el rivaroxabán genérico en los principales mercados (incluida la aprobación de la FDA de los primeros comprimidos de rivaroxabán genérico en 2025 y las acciones de la EMA/HPRA en 2025) están acelerando la transparencia de precios y la competencia entre canales, mientras que los fabricantes responden con nuevas vías de asequibilidad y servicios diferenciados. En el lado parenteral, las inversiones en capacidad que asegura los insumos de heparina se están volviendo más estratégicas, como lo ejemplifica Laboratorios Farmacéuticos ROVI al completar la ampliación de su planta de Escuzar en España en 2024, incluida una instalación de producción de heparina sódica autorizada para actividad comercial, lo que respalda un abastecimiento más localizado para las cadenas de suministro derivadas de la heparina.
Desarrollos recientes de la industria en Mercado de Anticoagulantes
- Abril de 2026: Bristol-Myers Squibb y Pfizer anunciaron un acuerdo con Mark Cuban Cost Plus Drug Company para poner Eliquis (apixabán) a disposición a través de CostPlusDrugs.com a partir del 27 de abril de 2026. El acuerdo añade una vía de acceso directo al paciente con pago en efectivo junto a los canales tradicionales de beneficios farmacéuticos. Aumenta la transparencia de precios e intensifica la presión competitiva a medida que la erosión por genéricos se expande en toda la clase de DOAC.
- Noviembre de 2025: Regeneron reportó datos positivos de la Fase 2 para dos anticuerpos del Factor XI en pacientes con reemplazo de rodilla, dirigidos a la prevención de coágulos sin hemorragia clínicamente relevante. Los resultados respaldan la inversión continua en objetivos no tradicionales de coagulación destinados a desacoplar la eficacia de la responsabilidad hemorrágica. También eleva el estándar de diferenciación frente a los agentes orales establecidos del Factor Xa a medida que avanzan las canalizaciones de desarrollo.
- Julio de 2024: Laboratorios Farmacéuticos ROVI completó la ampliación de su nueva planta de Escuzar en España, incluida una instalación de producción de heparina sódica autorizada para actividad comercial. Esto fortalece el control ascendente para el suministro de anticoagulantes basados en heparina y reduce la dependencia de fuentes externas para un insumo crítico. Las capacidades de fabricación ampliadas también respaldan un suministro hospitalario más consistente para los protocolos de anticoagulación en cuidados agudos.
Mercado de Anticoagulantes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de anticoagulantes se define como los ingresos globales obtenidos de las terapias con receta utilizadas para prevenir o tratar coágulos sanguíneos en la atención clínica habitual, tanto en entornos hospitalarios como ambulatorios.
Exclusiones del alcance: Este dimensionamiento excluye los fármacos antiplaquetarios, los trombolíticos y los consumibles de laboratorio o diagnóstico no terapéuticos que no se comercializan como terapias anticoagulantes.
Descripción General de la Segmentación
- Por Clase de Fármaco
- Anticoagulantes Orales de Acción Directa (ACOD)
- Heparina y Heparina de Bajo Peso Molecular (HBPM)
- Antagonistas de la Vitamina K
- Inhibidores del Factor XIa
- Inhibidores Directos de la Trombina Parenterales
- Por Vía de Administración
- Anticoagulantes Orales
- Anticoagulantes Inyectables
- Sistemas de Administración Implantables / de Acción Prolongada
- Por Aplicación
- Fibrilación Auricular e Infarto de Miocardio
- Trombosis Venosa Profunda
- Embolia Pulmonar
- Trombosis Asociada al Cáncer
- Válvulas Cardíacas Mecánicas y Otros Usos Cardíacos
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para delimitar el conjunto de demanda y establecer límites realistas en torno al uso y los precios, antes de que los supuestos fueran sometidos a pruebas de estrés mediante entrevistas. Nos apoyamos en señales de salud pública y utilización, como tablas de carga de enfermedad y notas sobre rutas de atención, para comprender dónde el uso de anticoagulantes es estructuralmente elevado y dónde aún está subpenetrado.
Las fuentes incluyeron conjuntos de datos públicos y referencias como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, la base de datos de etiquetado de medicamentos de la Administración de Alimentos y Medicamentos de los Estados Unidos, las estadísticas de salud de la OCDE y revistas revisadas por pares sobre patrones de tratamiento de la fibrilación auricular y el tromboembolismo venoso. También revisamos informes anuales y materiales para inversores, sitios web de asociaciones y prensa de reputación para detectar cambios en la prescripción, el calendario de patentes y las principales actualizaciones de seguridad o guías clínicas. Cuando fue necesario, se utilizó una suscripción de pago centrada en los estados financieros de las empresas y una base de datos de patentes para verificar las señales del ciclo de vida de los productos, y se utilizó selectivamente una base de datos de envíos de importación y exportación para verificar el flujo de suministro en mercados que dependen de la fabricación externa. Los ejemplos anteriores no son exhaustivos, y también se consultaron muchas otras fuentes para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué impulsa el volumen real y el precio neto, ya que los precios de lista por sí solos pueden inducir a error en una categoría de prescripción con fuertes descuentos. Hablamos con fabricantes, distribuidores, partes interesadas de farmacias hospitalarias y minoristas, y médicos para validar los cambios en la adopción a nivel de clase, el comportamiento de cambio de terapia y cómo las reglas de licitación o reembolso afectan el valor realizado en las distintas regiones. Los comentarios se utilizaron luego para cerrar las brechas de las fuentes públicas y triangular los resultados finales del modelo antes de fijar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 45% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 42% | Europa, Oriente Medio y África (EMEA): 34% |
| Actores menores: 15% | Gerentes: 44% | Américas: 21% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comenzó con una construcción descendente que reconstruye la demanda de pacientes tratados por las principales indicaciones relacionadas con coágulos y la mapea con la duración típica de la terapia y las divisiones de prescripción a nivel de clase. Esos volúmenes se convirtieron luego a valor utilizando una lógica práctica de precio neto, donde los precios públicos se ajustan con perspectivas obtenidas en entrevistas sobre descuentos, combinación de canales y la velocidad de erosión genérica tras los principales eventos de patentes.
Para mantener los totales fundamentados, también realizamos aproximaciones selectivas de abajo hacia arriba, como muestrear un conjunto de productos líderes por geografía y verificar las ventas implícitas frente a las divulgaciones de las empresas y las verificaciones de canales, ajustando luego los totales donde las dos perspectivas no coincidían. Los insumos más relevantes en este mercado incluyeron la prevalencia de la fibrilación auricular y el tromboembolismo venoso, la penetración de anticoagulantes en las cohortes elegibles, la duración de la terapia en uso agudo frente a crónico, el desplazamiento de la combinación hacia los anticoagulantes orales directos frente a las clases más antiguas, y los cambios en el precio neto vinculados al reembolso y la licitación.
El pronóstico se basó principalmente en el análisis de escenarios, ya que los cambios de política, el calendario de entrada de genéricos y el cambio de clase pueden mover la curva más que las tendencias puras de series temporales. Los escenarios se anclaron en las expectativas de consenso recopiladas en entrevistas y luego se reconciliaron con señales observables como cambios en las guías clínicas, actualizaciones de seguridad y expansión del acceso regional. Donde el detalle por país era escaso, los supuestos se establecieron utilizando mercados comparables con reglas de acceso similares y luego se verificaron con expertos regionales.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante múltiples verificaciones para que un insumo ruidoso no desvíe el resultado. Comparamos los totales modelados con señales independientes, como la dirección de la combinación de prescripciones, las bandas de ingresos de los principales productos y los volúmenes de tratamiento a nivel de indicación, y luego revisamos los valores atípicos antes de la aprobación final.
Si aparecían grandes variaciones, el equipo volvía a contactar a las fuentes para confirmar si el factor determinante era un verdadero cambio de mercado, por ejemplo, un reinicio de licitación o un cambio impulsado por la seguridad, o simplemente un desfase temporal en la conversión de precios y divisas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Anticoagulantes de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las cifras publicadas sobre anticoagulantes no siempre coinciden porque las empresas eligen diferentes años de referencia, diferentes momentos de conversión de divisas y diferentes formas de gestionar la erosión del precio neto tras los genéricos y los reinicios de licitación. En una clase de fármacos donde los descuentos y la combinación de canales son relevantes, las pequeñas diferencias en la lógica del precio neto también pueden cambiar el total.
Cuando nuestro modelo se actualiza, los tipos de cambio y los supuestos de progresión de precios se verifican frente a los comentarios más recientes de las empresas y las señales de reembolso regional, y esa disciplina de actualización es una razón clave por la que la línea de base de 2026 de Mordor Intelligence puede diferir de las estimaciones ancladas a años base anteriores o a precios de venta promedio basados en precios de lista.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 37,56 mil millones de USD (2026) | |
| Consultora Global A | 37,35 mil millones de USD (2025) | Utiliza un año base de 2025 y una ventana de pronóstico más larga, lo que puede reflejar un momento de conversión de divisas diferente y una etapa más temprana del desplazamiento de la combinación y el impacto genérico en comparación con un anclaje de 2026. |
| Consultora Regional B | 30,70 mil millones de USD (2021) | Anclada a 2021, lo que puede subestimar el mercado si la adopción de nuevos agentes orales en años posteriores y los cambios en el precio neto posteriores a 2021 no se proyectan completamente hacia adelante con ajustes consistentes de descuentos y licitaciones. |
La dispersión en la tabla se explica principalmente por la selección del año base y cómo se trata el precio neto a lo largo del tiempo, en lugar de por un desacuerdo sobre que la demanda está creciendo. Al vincular el valor a las señales de demanda tratada y luego revalidar los supuestos de precios y divisas en cada actualización, el número final permanece rastreable a insumos que pueden verificarse y repetirse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de anticoagulantes en 2026?
El tamaño del mercado de anticoagulantes asciende a USD 37,56 mil millones en 2026.
¿Qué clase de fármaco está creciendo más rápido?
Se pronostica que los inhibidores del Factor XIa se expandirán a una CAGR del 8,33% entre 2026 y 2031.
¿Por qué las farmacias en línea están ganando participación de mercado?
Las licencias de dispensación digital y los copagos más bajos están impulsando a los pacientes crónicos hacia las plataformas en línea, generando una CAGR del 10,46%.
¿Qué región contribuirá más al crecimiento futuro?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,37% debido a las ampliaciones del reembolso en China, Japón e India.
¿Cómo afectará la entrada de genéricos a los ingresos de los ACOD de marca?
El vencimiento de patentes del apixabán y el rivaroxabán comprimirá los márgenes, pero ampliará el acceso, moderando el crecimiento general del mercado sin revertirlo.
¿Cómo afectará la entrada de genéricos a los ingresos de los anticoagulantes orales de acción directa de marca?
Los vencimientos de patentes del apixabán y el rivaroxabán comprimirán los márgenes pero ampliarán el acceso, moderando el crecimiento general del mercado sin revertirlo.