
Tamaño y Participación del Mercado de Ingredientes Algales de Omega-3
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
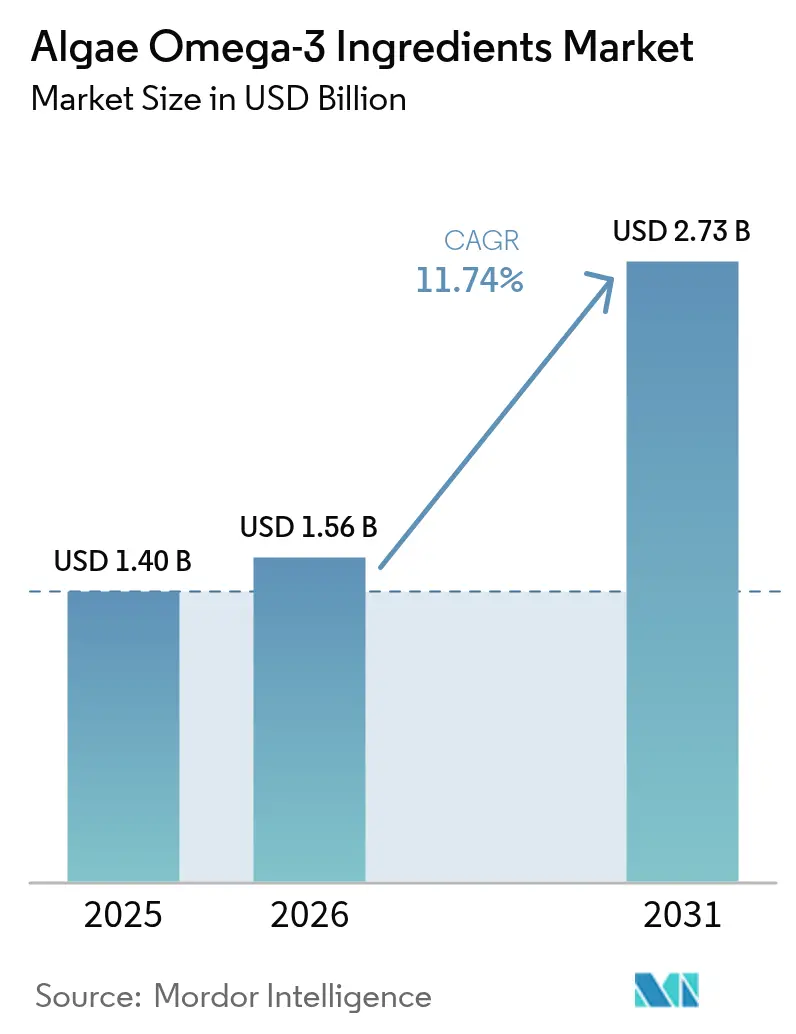
| Tamaño del Mercado (2026) | 1.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.74 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes Algales de Omega-3 por Mordor Intelligence
El tamaño del mercado de ingredientes algales de omega-3 en 2026 se estima en USD 1,56 mil millones, creciendo desde el valor de 2025 de USD 1,40 mil millones con proyecciones para 2031 que muestran USD 2,73 mil millones, creciendo a una CAGR del 11,74% durante 2026-2031. Esta sólida trayectoria de crecimiento refleja la aceleración de la demanda de los consumidores por alternativas sostenibles de origen vegetal frente a las fuentes tradicionales de aceite de pescado, impulsada por la creciente preocupación por el agotamiento del ecosistema marino y los riesgos de contaminación asociados con los derivados del pescado de captura silvestre. El impulso regulatorio ha surgido como un catalizador de crecimiento crítico, con la FDA emitiendo múltiples notificaciones GRAS (Generalmente Reconocido como Seguro) para compuestos de omega-3 derivados de algas y la Unión Europea exigiendo la inclusión de DHA en la fórmula infantil desde febrero de 2022 [1]Fuente: Autoridad Europea de Seguridad Alimentaria, "Inclusión de DHA en la fórmula infantil" efsa.europa.eu. Estas aprobaciones han desbloqueado importantes oportunidades de mercado en aplicaciones farmacéuticas, de nutrición clínica y de alimentos funcionales, donde los omega-3 de origen algal ofrecen perfiles de pureza superiores en comparación con las alternativas de origen marino. La intensidad competitiva es moderada, y la diferenciación tecnológica, en particular las cepas de alto rendimiento en DHA, ha surgido como un factor clave de éxito en el mercado de ingredientes algales de omega-3.
Conclusiones Clave del Informe
- Por tipo, el DHA representó el 63,58% de la participación del mercado de ingredientes algales de omega-3 en 2025, y las mezclas de EPA/DHA están posicionadas para registrar una CAGR del 14,30% hasta 2031.
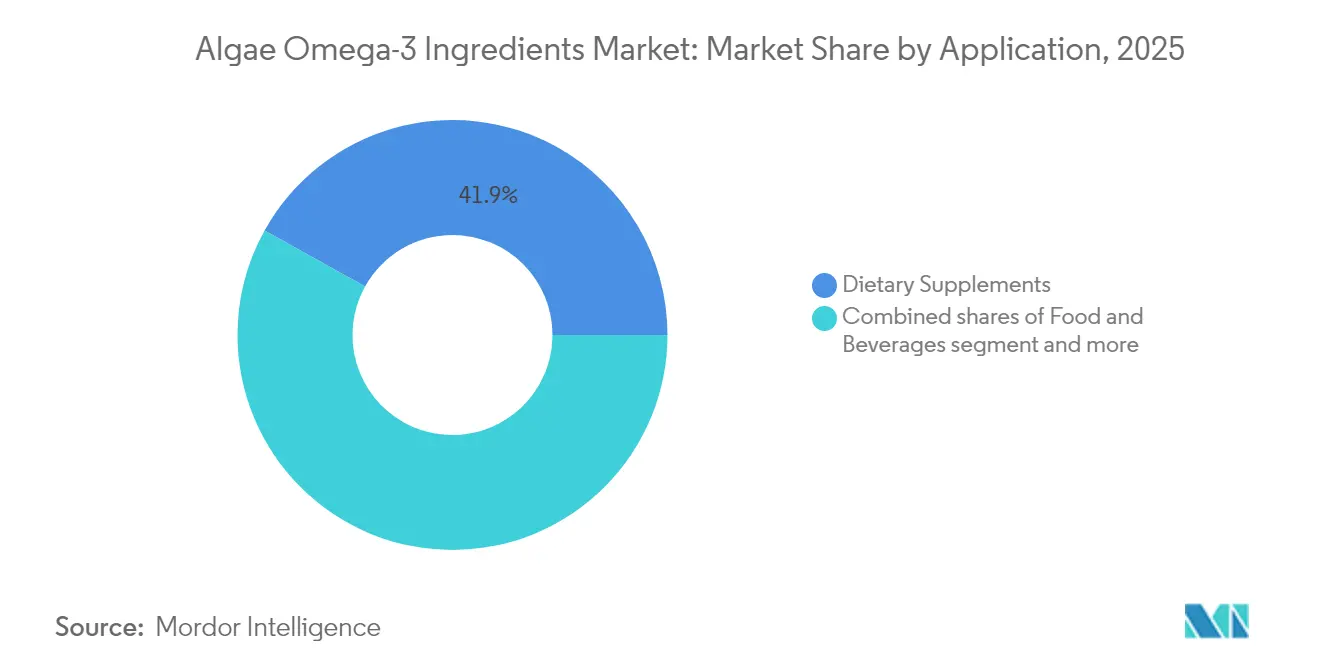
- Por aplicación, los suplementos dietéticos capturaron el 41,92% de la participación en ingresos en 2025; se proyecta que los alimentos y bebidas se expandirán a una CAGR del 14,19% hasta 2031.
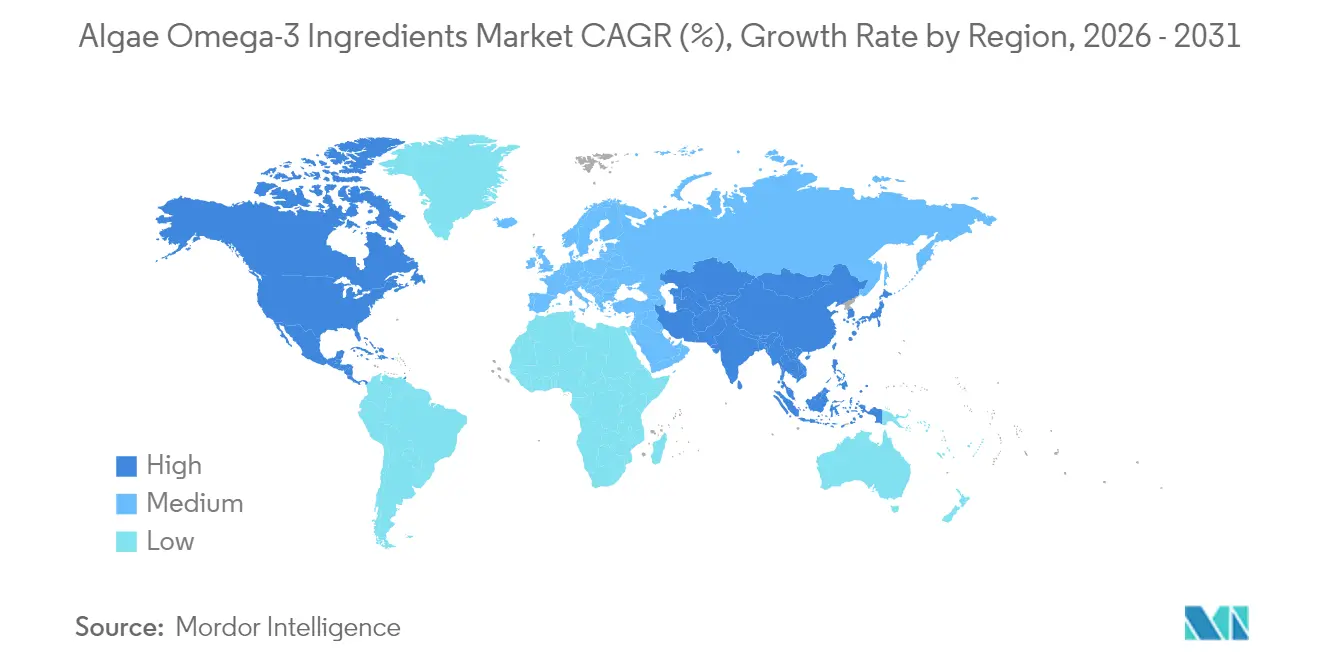
- Por geografía, América del Norte lideró con el 37,61% de la participación en ingresos en 2025, mientras que Asia-Pacífico está proyectada para registrar una CAGR del 13,06% para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Ingredientes de Omega-3 de Algas*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Ingredientes de Omega-3 Sostenibles de Origen Vegetal | + 2.8% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Aprobaciones Regulatorias para Compuestos de Omega-3 Derivados de Algas | + 2.1% | Global, con efecto de desbordamiento de la FDA (Administración de Alimentos y Medicamentos) y la Unión Europea hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de las Inversiones en Investigación y Desarrollo en el Cultivo de Algas | + 1.9% | América del Norte y la Unión Europea como núcleo, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Uso Creciente en Alimentos Funcionales e Industrias de Nutracéuticos | + 2.3% | Global, con adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances Tecnológicos que Mejoran la Eficiencia de Producción de Omega-3 Algal | + 1.7% | Global, concentrado en centros de biotecnología | Largo plazo (≥ 4 años) |
| Creciente Interés de las Empresas Farmacéuticas en Terapéuticos de Omega-3 | + 1.4% | América del Norte y la Unión Europea, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Ingredientes de Omega-3 Sostenibles de Origen Vegetal
La conciencia de los consumidores sobre la degradación del ecosistema marino ha catalizado un cambio fundamental hacia fuentes de omega-3 derivadas de algas, con aceites de algas que ofrecen composiciones idénticas de EPA y DHA al aceite de pescado sin preocupaciones medioambientales. Las evaluaciones del ciclo de vida demuestran que el cultivo de algas requiere 25 días frente a los 24 meses para la producción de aceite de pescado, mientras que potencialmente podría ahorrar hasta 22 millones de toneladas de pescado anualmente si se adopta ampliamente. El imperativo de sostenibilidad ha ganado apoyo regulatorio, con el Good Food Institute posicionando los ingredientes de omega-3 libres de animales como críticos para las aplicaciones de mariscos alternativos. Los estudios indican que el 62% de los usuarios de omega-3 prefieren opciones de origen vegetal, aunque el conocimiento de las alternativas algales sigue siendo limitado, lo que presenta importantes oportunidades de crecimiento para estrategias de marketing centradas en la educación. Los marcos de cumplimiento normativo, incluidas las normas de gestión ambiental ISO 14001, influyen cada vez más en las decisiones de adquisición de los fabricantes de alimentos que buscan abastecimiento sostenible de ingredientes[2]Fuente: Agencia de Protección Ambiental de los Estados Unidos, "Preguntas Frecuentes sobre Sistemas de Gestión Ambiental", epa.gov .
Crecientes Aprobaciones Regulatorias para Compuestos de Omega-3 Derivados de Algas
El impulso regulatorio se ha acelerado drásticamente, con múltiples notificaciones GRAS de la FDA emitidas para compuestos de omega-3 derivados de algas y notificaciones exitosas de Nuevos Ingredientes Dietéticos que eliminan las barreras de acceso al mercado[3]Fuente: FDA (Administración de Alimentos y Medicamentos), "Aceite Rico en Ácido Docosahexaenoico (DHA) como Ingrediente Alimentario para Uso en Fórmula Infantil y Alimentos Generales", fda.gov. El AlmegaPL de Qualitas Health completó la notificación de Nuevo Ingrediente Dietético de la FDA y recibió autorización como medicamento por parte de la Administración de Bienes Terapéuticos de Australia, demostrando la viabilidad de la vía regulatoria. El mandato de la Unión Europea que exige DHA en la fórmula infantil desde febrero de 2022 ha creado una demanda obligatoria, con especificaciones que oscilan entre el 0,33% y el 1,14% del contenido total de grasa. La investigación clínica que respalda la eficacia de los omega-3 algales continúa expandiéndose, con la Universidad de Toronto realizando investigaciones de respuesta a la dosis para informar las directrices de Ingesta Dietética Recomendada. El cumplimiento de las certificaciones FSSC 22000, GMP+ y Kosher/Halal se ha convertido en práctica estándar entre los principales proveedores, facilitando la penetración en los mercados globales.
Expansión de las Inversiones en Investigación y Desarrollo en el Cultivo de Algas
Las inversiones de capital de riesgo y de I+D corporativo han aumentado considerablemente, con empresas como Provectus Algae recaudando USD 14,6 millones en múltiples rondas de financiación, incluido el respaldo de Hitachi Ventures y CJ CheilJedang BIO. Están surgiendo tecnologías de cultivo avanzadas, incluido el innovador enfoque de MiAlgae que utiliza los residuos de las destilerías de whisky para producir microalgas ricas en omega-3 mientras trata los efluentes industriales. Los fabricantes chinos han realizado compromisos sustanciales, con Xi'an Healthful Biotechnology invirtiendo aproximadamente 110 millones desde 2022 para construir líneas de producción de fermentación de miles de toneladas. El desarrollo de cepas ha logrado rendimientos revolucionarios, con algunas cepas de Schizochytrium alcanzando hasta un 70% de contenido de DHA y los traustoquítridos logrando un contenido de aceite del 50-77% en peso seco. El apoyo gubernamental a través de subvenciones e incentivos fiscales, ejemplificado por la inversión del gobierno australiano en Provectus Algae, indica la alineación de políticas con el desarrollo sostenible de la biotecnología.
Uso Creciente en Alimentos Funcionales e Industrias de Nutracéuticos
Las aplicaciones de alimentos funcionales se han expandido más allá de los formatos de suplementos tradicionales, con omega-3 derivados de algas incorporados cada vez más en alternativas lácteas de origen vegetal, barras de nutrición y bebidas enriquecidas. Bioriginal Food & Science Corp., una subsidiaria de Cooke Inc., lanzó una línea integral de omega-3 sostenibles que incluye aceites de algas junto con opciones de pescado y de origen vegetal, dirigida tanto a los mercados de nutrición humana como de mascotas. El sector de la fórmula infantil representa un área de crecimiento particularmente dinámica, con las regulaciones de la UE que exigen la inclusión de DHA creando importantes oportunidades de mercado para los proveedores de algas que cumplen con estrictos requisitos de pureza. Las aplicaciones de nutrición clínica han ganado terreno, con los omega-3 algales demostrando una biodisponibilidad comparable a las fuentes derivadas del pescado, al tiempo que ofrecen mayor estabilidad y propiedades organolépticas neutras. Las principales marcas de consumo, incluida Nature's Bounty, han lanzado suplementos de omega-3 a base de algas en los canales minoristas de los Estados Unidos, lo que indica la aceptación del mercado convencional. La influencia regulatoria de las directrices de suplementos dietéticos de la FDA y las regulaciones de declaraciones de propiedades saludables de la EFSA (Autoridad Europea de Seguridad Alimentaria) continúa dando forma a las estrategias de desarrollo de productos y marketing.
Análisis del Impacto de las Restricciones del Mercado de Ingredientes de Omega-3 de Algas*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa Competencia de los Ingredientes Establecidos a Base de Aceite de Pescado | -1.8% | Global, particularmente en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Sensibilidad al Precio Debido a los Mayores Costos de Producción en Comparación con las Alternativas | -2.1% | Global, con mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Dependencia de Cepas Específicas de Algas con Rendimientos Variables | -1.3% | Global, concentrado en centros de producción | Largo plazo (≥ 4 años) |
| Riesgo de Contaminantes y Desafíos de Control de Calidad | -0.9% | Global, con influencia regulatoria de la FDA y la EFSA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia de los Ingredientes Establecidos a Base de Aceite de Pescado
La infraestructura establecida del mercado de omega-3 marino y sus ventajas en costos presentan formidables desafíos competitivos para las alternativas derivadas de algas. La adquisición por parte de KD Pharma del negocio de aceite de pescado MEG-3 de DSM-firmenich, incluidas las instalaciones de producción en Perú y Canadá, demuestra la continua inversión en fuentes tradicionales de omega-3 a pesar de las preocupaciones de sostenibilidad. Los proveedores de aceite de pescado se benefician de décadas de optimización de la cadena de suministro, relaciones establecidas con los clientes y costos de producción significativamente más bajos, con la pesquería de anchoveta de Perú suministrando sola volúmenes sustanciales a los mercados globales. La familiaridad de los consumidores con los productos de aceite de pescado crea ventajas de marketing, mientras que las bases de datos de investigación clínica establecidas respaldan las declaraciones de propiedades saludables de manera más extensa que las alternativas algales más recientes. La intensidad competitiva ha impulsado respuestas estratégicas, incluido el giro estratégico de DSM-firmenich hacia los omega-3 a base de algas mientras mantiene las operaciones de aceite de pescado para aplicaciones de nutrición en las primeras etapas de la vida.
Sensibilidad al Precio Debido a los Mayores Costos de Producción en Comparación con las Alternativas
Las disparidades en los costos de producción siguen siendo una barrera de mercado significativa, ya que el cultivo de algas requiere sistemas de biorreactores especializados, condiciones ambientales controladas y un procesamiento posterior complejo en comparación con la extracción de aceite de pescado. La producción basada en fermentación implica inversiones de capital sustanciales en instalaciones de cultivo estériles, gestión precisa de nutrientes y sofisticadas tecnologías de purificación para alcanzar estándares de pureza de grado farmacéutico. Los costos de energía para mantener condiciones de crecimiento óptimas, incluido el control de temperatura, pH y oxigenación, contribuyen a mayores gastos operativos en comparación con las operaciones pesqueras tradicionales. Sin embargo, los avances tecnológicos están reduciendo gradualmente las brechas de costos, con empresas como CABIO Biotech operando plantas de fabricación integradas que combinan bio-fermentación, extracción sin disolventes y capacidades de microencapsulación. Las economías de escala están emergiendo a medida que aumentan los volúmenes de producción, con fabricantes chinos logrando reducciones de costos a través de inversiones en capacidad de fermentación de miles de toneladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Ingredientes de Omega-3 de Algas
Por Tipo:
El Dominio del DHA Impulsa Aplicaciones EspecializadasEl DHA (Ácido Docosahexaenoico) representó el 63,58% de la participación de mercado en 2025, lo que refleja su importancia crítica en el desarrollo cerebral, la función cognitiva y las aplicaciones de nutrición infantil, donde los mandatos regulatorios crean una demanda constante. El dominio del segmento se deriva de la extensa investigación clínica que demuestra el papel del DHA en el desarrollo y mantenimiento neural, particularmente durante el embarazo y las fases de desarrollo temprano de la infancia. Las mezclas de EPA/DHA representan el segmento de más rápido crecimiento con una CAGR del 14,30% hasta 2031, impulsadas por las preferencias de los formuladores por perfiles de omega-3 equilibrados que abordan simultáneamente los beneficios para la salud cardiovascular y neurológica.
Las aplicaciones de EPA (ácido eicosapentaenoico) puro siguen siendo especializadas, dirigidas principalmente a los mercados farmacéuticos y de nutrición clínica donde se desean efectos antiinflamatorios específicos. El ensayo clínico en curso de la Universidad de Cincinnati que compara diferentes formas de omega-3 para la reducción del riesgo de demencia ejemplifica el continuo enfoque de investigación en la optimización de los mecanismos de administración de DHA. Los avances tecnológicos en la optimización de cepas han permitido a los productores alcanzar concentraciones de DHA de hasta el 70% en ciertas variedades de Schizochytrium, apoyando estrategias de posicionamiento premium. El cumplimiento normativo con las notificaciones GRAS de la FDA y las regulaciones de Nuevos Alimentos de la UE (Unión Europea) ha agilizado el acceso al mercado para ingredientes de DHA de alta pureza en los mercados globales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Suplementos Dominan Mientras la Innovación en Alimentos se AceleraLos suplementos dietéticos capturaron el 41,92% de la participación de mercado en 2025, beneficiándose del conocimiento establecido de los consumidores sobre los beneficios para la salud del omega-3 y las vías regulatorias sencillas para los fabricantes de suplementos. La madurez del segmento proporciona bases de demanda estables al tiempo que permite el posicionamiento premium para las alternativas derivadas de algas dirigidas a consumidores con conciencia ambiental. Los alimentos y bebidas representan el segmento de aplicación de más rápido crecimiento con una CAGR del 14,19%, lo que indica la adopción convencional más allá de los canales de suplementos tradicionales a medida que los fabricantes incorporan omega-3 algales en productos alimenticios cotidianos.
Las aplicaciones de fórmula infantil se benefician de los mandatos regulatorios, con los requisitos de la UE que crean una demanda constante de DHA de alta pureza que cumple con estrictos límites de contaminación y especificaciones nutricionales. Las aplicaciones farmacéuticas muestran un prometedor potencial de crecimiento, respaldado por ensayos clínicos que investigan los terapéuticos de omega-3 para afecciones que incluyen la retinitis pigmentosa y la degeneración macular relacionada con la edad. Los mercados de nutrición clínica reconocen cada vez más las ventajas de los omega-3 algales en las formulaciones de alimentos médicos donde la pureza y las consideraciones sobre alérgenos son primordiales. Las aplicaciones de nutrición animal, en particular los piensos de acuicultura, presentan oportunidades emergentes a medida que las operaciones de piscicultura buscan alternativas sostenibles a los insumos de harina de pescado y aceite de pescado, con investigaciones revisadas por pares que demuestran tasas comparables de crecimiento y conversión de piensos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ingredientes de Omega-3 de Algas en América del Norte
América del Norte mantuvo el liderazgo del mercado con una participación del 37,61% en 2025, respaldada por sólidos marcos regulatorios, incluidas las aprobaciones GRAS (Generalmente Reconocido como Seguro) de la FDA (Administración de Alimentos y Medicamentos) y la consolidada conciencia de los consumidores sobre los beneficios para la salud del omega-3 en las categorías de suplementos dietéticos y alimentos funcionales. El dominio de la región refleja una infraestructura de mercado madura, amplias capacidades de investigación clínica y un sólido respaldo de capital de riesgo para la innovación en biotecnología, ejemplificado por empresas como Qualitas Health que obtienen notificaciones NDI de la FDA y autorizaciones de la TGA para la expansión en mercados globales. Las principales marcas de consumo, incluida Nature's Bounty, han lanzado con éxito productos de omega-3 a base de algas en los canales minoristas de Estados Unidos, demostrando la aceptación del mercado convencional y las capacidades de distribución. El entorno regulatorio de Canadá ofrece oportunidades de crecimiento adicionales, especialmente tras la adquisición por parte de KD Pharma del negocio de lípidos marinos de Dsm-Firmenich, que incluía instalaciones de producción canadienses que podrían orientarse potencialmente hacia la producción a base de algas.
Mercado de Ingredientes de Omega-3 de Algas en Asia-Pacífico
Asia-Pacífico emerge como la región de más rápido crecimiento con una CAGR del 13,06% hasta 2031, impulsada por el aumento de los ingresos disponibles, el envejecimiento de la población y la creciente conciencia sobre la salud en China, Japón e India. El desarrollo del mercado en China es particularmente notable, con empresas como CABIO Biotech que operan instalaciones de fabricación de AGPICL a escala mundial y Lyxia que desarrolla tecnologías de procesamiento posterior propias para la producción de EPA a partir de cepas de Nannochloropsis salina. El sustancial mercado de DHA de Japón, valorado en aproximadamente 35.000 millones de JPY con un crecimiento anual del 4-5%, ha atraído alianzas estratégicas, incluido el acuerdo de distribución exclusiva de Sumitomo Corporation con Huvepharma para el DHA derivado de algas. El panorama regulatorio de la región evoluciona favorablemente, con la TGA de Australia que otorga autorizaciones de medicamentos para ingredientes de omega-3 de origen algal y las normas GB de China que establecen especificaciones de calidad para los productos de DHA.
Mercado de Ingredientes de Omega-3 de Algas en Europa
Europa representa un mercado de crecimiento significativo respaldado por estrictos requisitos regulatorios que favorecen los ingredientes derivados de algas de alta pureza frente a fuentes marinas potencialmente contaminadas. Empresas como Aliga Microalgae han establecido capacidades de producción europeas con certificaciones FSSC (Certificación del Sistema de Inocuidad Alimentaria) 22000 y GMP+, dirigidas a marcas de suplementos dietéticos y fabricantes de alimentos que buscan ingredientes sostenibles de origen local. La adquisición por parte de Ocean Rainforest de Alamarsa, empresa mexicana, demuestra estrategias de expansión interregional que combinan la experiencia en el cultivo de algas de las Islas Feroe con las capacidades de procesamiento mexicanas para atender los mercados de América del Norte y Europa. El cumplimiento normativo con los reglamentos de Nuevos Alimentos y los requisitos de declaraciones de propiedades saludables de la EFSA (Autoridad Europea de Seguridad Alimentaria) continúa dando forma a las estrategias de desarrollo de productos y acceso al mercado en toda la región.

Panorama regulatorio
La regulación de los ingredientes de omega-3 de algas se sustenta en vías de seguridad previas a la comercialización para aceites de microalgas novedosos y en normas específicas de categoría de producto para alimentos, fórmulas infantiles y suplementos dietéticos. En Estados Unidos, los aceites de DHA/EPA derivados de algas suelen ingresar como ingredientes alimentarios a través del proceso de notificación GRAS de la FDA, donde los expedientes hacen hincapié en la identificación de la cepa, los controles de fabricación y las estimaciones de exposición. La actividad reciente incluye la presentación por parte de Shaanxi Healthful Bioengineering Co., Ltd. de la Notificación GRAS GRN 001236 (registrada por la FDA en febrero de 2025 tras una presentación de octubre de 2024, con enmiendas presentadas en mayo de 2025). En la Unión Europea, el marco de Novel Food exige una evaluación de seguridad de la EFSA antes de la autorización, y la inclusión de DHA en las fórmulas infantiles (obligatoria desde febrero de 2022) genera una base de demanda impulsada por el cumplimiento normativo para los aceites algales que cumplen los requisitos.
El desarrollo de normas también está moldeando la comercialización transfronteriza. El trabajo de la FAO/OMS Codex Alimentarius en 2025/2026 para revisar un proyecto de norma propuesta para aceites de omega-3 microbianos (incluidos los aceites derivados de algas) respalda definiciones armonizadas, expectativas de calidad y enfoques de etiquetado en los mercados importadores. En paralelo, organismos de control específicos de cada jurisdicción, como la Administración General de Aduanas de la República Popular China (GACC) y la Administración de Bienes Terapéuticos de Australia (TGA), influyen en el acceso al mercado y el posicionamiento de productos de nutrición humana y afines a los medicamentos, lo que aumenta el valor de las especificaciones globalmente transferibles y las certificaciones de seguridad alimentaria (por ejemplo, FSSC 22000 y esquemas GMP relacionados) entre los proveedores de ingredientes.
Análisis de la cadena de valor
La cadena de valor de los ingredientes de omega-3 de algas suele transcurrir desde el desarrollo de cepas/propiedad intelectual y el cultivo (fermentación o fotobiorreactor), pasando por la recolección, extracción y refinado o concentración, hasta la formulación (formatos de aceite, polvo o encapsulado) para su uso en suplementos dietéticos, alimentos funcionales, fórmulas infantiles y nutrición animal. Los sistemas de fermentación suelen depender de materias primas de carbohidratos agrícolas, como la glucosa derivada de la caña de azúcar o el maíz, por lo que el abastecimiento de materia prima aguas arriba y los costos de servicios públicos son relevantes para la economía del proceso. Los grandes productores suelen abordar esto mediante la ubicación de instalaciones y operaciones integradas, incluida la plataforma de ingredientes de algas de Corbion y los enfoques de integración vinculados a Brasil mencionados en materiales de la cadena de suministro del sector. Aguas abajo, los formuladores y propietarios de marcas transforman los aceites refinados de DHA/EPA en productos terminados, mientras que los distribuidores y fabricantes por contrato ayudan a ampliar el alcance en los canales de suplementos, alimentos y piensos.
Los requisitos de calidad, sostenibilidad y trazabilidad se incorporan cada vez más en múltiples puntos de la cadena, lo que afecta la calificación de proveedores y las compras. Las certificaciones y normas mencionadas por los participantes del mercado incluyen las normas relacionadas con algas/algas marinas de ASC-MSC, las directrices de ISCC para el cultivo de algas y los esquemas de seguridad alimentaria e identidad (sin OGM, kosher, halal) utilizados para respaldar los lanzamientos multinacionales. En abril de 2026, GOED publicó una directriz armonizada de evaluación del ciclo de vida para las cadenas de suministro de omega-3, lo que refuerza un cambio hacia informes de sostenibilidad comparables de la cuna a la puerta en las vías de origen algal, marino y de semillas oleaginosas, y añade requisitos de documentación que pueden influir en la selección de ingredientes y en los acuerdos de suministro a largo plazo.
Panorama Competitivo
El mercado de ingredientes algales de omega-3 exhibe una concentración moderada con actores establecidos que aprovechan las ventajas tecnológicas mientras las empresas emergentes persiguen oportunidades de nicho a través de métodos de producción innovadores y asociaciones estratégicas. Los líderes del mercado, incluidos dsm-firmenich, Corbion y BASF, mantienen posiciones competitivas a través de amplias capacidades de I+D, redes de distribución global y experiencia regulatoria acumulada durante décadas de desarrollo de ingredientes de omega-3. Estos actores establecidos enfatizan cada vez más las alternativas derivadas de algas, con DSM-firmenich posicionando su plataforma life's®OMEGA como que ofrece una potencia 2× en comparación con el aceite de pescado mientras permite ciclos de producción de 25 días frente a los plazos de 24 meses del aceite de pescado.
La consolidación estratégica continúa remodelando la dinámica competitiva, ejemplificada por la adquisición por parte de KD Pharma del negocio de aceite de pescado MEG-3 de DSM-firmenich mientras DSM-firmenich simultáneamente pivota hacia la producción de omega-3 a base de algas. Los disruptores emergentes como MiAlgae persiguen enfoques de economía circular, utilizando los residuos de las destilerías de whisky para producir microalgas ricas en omega-3 mientras proporcionan servicios de tratamiento de residuos a socios industriales. La diferenciación tecnológica se ha vuelto cada vez más crítica, con empresas como Qualitas Health desarrollando estructuras de lípidos polares propias que afirman una biodisponibilidad superior 1,7× en comparación con las formas de triglicéridos convencionales.
Están surgiendo estrategias de integración vertical, con CABIO Biotech operando instalaciones integradas que combinan bio-fermentación, extracción, refinación y capacidades de microencapsulación para capturar valor a lo largo de la cadena de producción. Existen oportunidades en aplicaciones especializadas que incluyen terapéuticos farmacéuticos, donde los ensayos clínicos que investigan los tratamientos de omega-3 para la retinitis pigmentosa y el deterioro cognitivo podrían desbloquear segmentos de mercado premium. El cumplimiento normativo con las notificaciones GRAS de la FDA, las regulaciones de Nuevos Alimentos de la UE y las normas de calidad ISO se ha convertido en un diferenciador competitivo, particularmente para los proveedores que se dirigen a aplicaciones farmacéuticas y de nutrición infantil.
Líderes de la Industria de Ingredientes Algales de Omega-3
dsm-firmenich
Corbion N.V.
BASF
ADM
Neptune Wellness Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Empresas del Mercado de Ingredientes de Omega-3 de Algas Incluidas en este Informe
- Dsm-Firmenich
- Corbion N.V.
- BASF
- ADM
- Polaris Nutritional Lipids
- Neptune Wellness Solutions Inc.
- Algatechnologies Ltd.
- Solutex GC S.L.
- Cellana Inc.
- AlgaeCytes Ltd.
- Fermentalg SA
- Qualitas Health
- Veramaris V.O.F.
- Mara Renewables Corporation
- Cargill Incorporated
- Nordic Naturals
- Natures Way
- Novotech Nutraceuticals Inc.
- Source Omega LLC
- Algaecytes Limited

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio comercial vacío donde los formuladores necesitan insumos de omega-3 de alta pureza y no derivados del pescado que cumplan tanto los requisitos de rendimiento como de sostenibilidad en los sectores de alimentos, suplementos y nutrición animal. La innovación de productos se está ampliando más allá de los aceites ricos en DHA hacia perfiles EPA:DHA diferenciados y ofertas con mayor contenido de EPA que se alinean con casos de uso como la nutrición deportiva, las formulaciones de envejecimiento saludable y los formatos funcionales (polvos, gomitas, ingredientes compatibles con bebidas). Por ejemplo, Fermentalg presentó Omega Origins en mayo de 2026, posicionado como un aceite derivado de microalgas con 40% de EPA y 20% de DHA. Una expansión de cartera como esta respalda la sustitución de insumos de aceite de pescado en productos terminados donde la neutralidad sensorial, el control de contaminantes y el posicionamiento vegetariano influyen en las decisiones de compra.
Las oportunidades de ampliación de escala y normalización de costos están vinculadas a nuevos modelos de capacidad y de procesos diseñados para mejorar el rendimiento y la eficiencia de recursos. El hito de diciembre de 2025 de MiAlgae para una instalación a gran escala en Grangemouth, Escocia, construida en torno a un concepto de materia prima circular que utiliza subproductos del whisky, ilustra cómo se están diseñando nuevas plantas para abordar tanto la estructura de costos de insumos como los relatos de sostenibilidad. Al mismo tiempo, la claridad regulatoria y los avances en el acceso al mercado (por ejemplo, las vías GRAS en Estados Unidos y la autorización de Novel Food en la Unión Europea) respaldan una comercialización más amplia de nuevas cepas y tecnologías de procesamiento, mientras que los crecientes requisitos de afirmaciones de sostenibilidad basadas en evidencia aumentan el valor de los informes estandarizados (como la directriz de ACV de GOED de abril de 2026) en las licitaciones competitivas con clientes multinacionales de alimentos, suplementos, alimentos para mascotas y acuicultura.
Desarrollos Recientes de la Industria en el Mercado de Ingredientes de Omega-3 de Algas
- Junio de 2026: Corbion publicó una evaluación del ciclo de vida actualizada para su DHA de omega-3 derivado de algas, reportando un impacto en el cambio climático de entre 18% y 23% menor en comparación con su evaluación de 2021. La actualización respalda las afirmaciones de contabilidad de carbono utilizadas en las decisiones de compra de clientes de acuicultura, alimentos para mascotas y nutrición humana que comparan los aceites algales con las alternativas marinas.
- Julio de 2025: Corbion obtuvo aprobaciones regulatorias chinas de la Administración General de Aduanas (GACC) para sus productos de DHA de omega-3 derivados de algas destinados a la nutrición humana y animal, respaldando la comercialización de AlgaPrime DHA y AlgaVia DHA en China. Las aprobaciones amplían el acceso a un mercado final de gran tamaño y refuerzan la preparación regulatoria como diferenciador para los proveedores globales de ingredientes algales.
- Octubre de 2024: dsm-firmenich amplió su cartera nutracéutica de omega-3 life's con el lanzamiento de life's DHA B54-0100, posicionado como su aceite de DHA más potente en el lanzamiento. La mayor concentración permite formatos de dosis más pequeñas y opciones de formulación más flexibles para las marcas de suplementos que buscan un posicionamiento premium de omega-3 con abastecimiento algal.


Mercado de Ingredientes de Omega-3 de Algas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado hace un seguimiento del valor de ventas de los ingredientes de omega-3 derivados de algas que se venden posteriormente para su uso en formulaciones aguas abajo, como suplementos, fortificación de alimentos, nutrición infantil, productos farmacéuticos y nutrición animal.
Exclusiones del alcance: los productos de consumo terminados (por ejemplo, cápsulas de marca o productos listos para beber) y las fuentes de omega-3 no derivadas de algas quedan excluidos de esta estimación de tamaño.
Descripción general de la segmentación
- Por Tipo
- Ácido Eicosapentaenoico (EPA)
- Ácido Docosahexaenoico (DHA)
- Mezclas de EPA / DHA
- Por Aplicación
- Alimentos y Bebidas
- Suplementos Dietéticos
- Fórmula Infantil
- Productos Farmacéuticos
- Nutrición Clínica
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un mapa claro de qué se vende, dónde se utiliza y cómo se reporta habitualmente el valor en las distintas regiones. Las fuentes públicas y oficiales ayudan a anclar los supuestos, tales como las notificaciones GRAS de la FDA de EE. UU., las actualizaciones de la Comisión Europea y la EFSA sobre novel foods y requisitos de nutrición infantil, las estadísticas de pesca y acuicultura de la FAO (como señal de demanda para uso en piensos) y las estadísticas comerciales y aduaneras de grasas, aceites e ingredientes especiales.
También revisamos informes anuales de empresas, presentaciones para inversionistas, comunicados de prensa y sitios web de asociaciones para comprender las ampliaciones de capacidad, los lanzamientos de productos y los cambios en la combinación de aplicaciones. Se utiliza selectivamente una suscripción de pago que cubre los datos financieros de las empresas y una base de datos de patentes independiente para confirmar la actividad corporativa, las vías tecnológicas (por ejemplo, temas de cepas y extracción) y para evitar pasar por alto a nuevos participantes. Estas fuentes documentales no son exhaustivas, y se utilizan referencias públicas adicionales para la verificación cruzada, la recopilación de datos y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el conjunto de demanda y la lógica de precios, especialmente cuando los datos públicos no desglosan directamente el valor de los ingredientes de omega-3 derivados de algas. Hablamos con proveedores de ingredientes, formuladores, distribuidores y compradores aguas abajo en los sectores de suplementos, nutrición infantil, fortificación de alimentos y nutrición animal, con una cobertura equilibrada entre las principales regiones consumidoras y productoras para poder confirmar los supuestos y ajustarlos posteriormente cuando sea necesario.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 17% | Asia-Pacífico: 40% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 28% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 55% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora mediante una combinación de enfoques descendente y ascendente, y la estructura principal proviene de un conjunto de demanda descendente que se reconstruye a partir del consumo por aplicación y las tasas de adopción. Por ejemplo, estimamos la ingesta abordable por aplicación (suplementos, nutrición infantil, fortificación de alimentos, nutrición animal y uso farmacéutico), aplicamos rangos de penetración de omega-3 de algas y luego traducimos eso en valor utilizando bandas de precios que reflejan la concentración y el grado.
Para mantener totales realistas, el modelo se corrobora mediante comprobaciones ascendentes selectivas, como una consolidación de los ingresos de los proveedores donde existen divulgaciones, construcciones de volumen y precio de venta promedio (ASP) muestreadas para las principales rutas de aplicación, y verificaciones de canal sobre los movimientos habituales de precios contractuales. Los insumos relevantes en este mercado incluyen la proporción de DHA frente a EPA, las tasas de inclusión en las fórmulas infantiles, el crecimiento en la adopción de la nutrición de base vegetal, los precios relativos frente al aceite de pescado y las señales de utilización de capacidad provenientes de las ampliaciones anunciadas y los cronogramas de comercialización. Para la previsión, se utiliza el análisis de escenarios porque la adopción y los precios pueden variar con la regulación, las ampliaciones de suministro y las tendencias de formulación, y esos escenarios se validan mediante el consenso de expertos recopilado en entrevistas. Cuando falta detalle ascendente, las brechas se gestionan aplicando rangos conservadores y luego reduciéndolos solo después de volver a verificar con múltiples tipos de encuestados.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los resultados del modelo con señales independientes, seguida de una verificación estructurada de varianza por parte de los analistas antes de finalizar las cifras. Las oscilaciones grandes se investigan rastreándolas hasta impulsores específicos, como cambios en el ASP, la combinación de aplicaciones o los supuestos de adopción, y luego se reconfirman mediante consultas de seguimiento cuando la varianza no puede explicarse con hechos públicos.
El informe se actualiza anualmente, y se realizan ajustes provisionales cuando ocurren eventos importantes, como cambios regulatorios, la puesta en marcha de nueva capacidad de producción o cambios importantes en los precios de los ingredientes. Antes de la entrega, realizamos una revisión final para que las cifras reflejen la información más reciente disponible y el conjunto de supuestos más actualizado.
Estimación del mercado de ingredientes de omega-3 de algas de Mordor Intelligence comparada con otras estimaciones publicadas
Diferentes publicaciones pueden mostrar valores distintos para el mismo mercado porque no siempre cuentan las mismas capas de ingresos, y también varían en cuanto a qué aplicaciones y grados se incluyen en el total. Las diferencias en la selección del año base, el momento de la conversión de divisas y si el precio se modela como impulsado por el mercado spot o por contratos pueden ampliar aún más la dispersión.
Los productos de suplementos de consumo terminados quedan fuera del alcance de Mordor Intelligence en este caso, razón por la cual las estimaciones que combinan las ventas de nutrición minorista con los ingresos de ingredientes suelen situarse en un valor de 2024 más alto, incluso cuando utilizan narrativas de crecimiento similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,56 mil millones de USD (2026) | |
| Consultora global A | 1,20 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar promedios de precios más amplios sin separar de forma consistente los grados de concentración, lo que puede comprimir el valor cuando los ingredientes con mayor contenido de DHA representan una proporción mayor. |
| Editorial del sector B | 1,28 mil millones de USD (2024) | Probablemente mezcla señales de ingresos de ingredientes y de productos terminados en algunas partes de la narrativa y aplica una ventana de TCAC fija, lo que puede desplazar el valor del año inicial cuando la adopción se acelera de manera desigual según la aplicación. |
Entre las tres cifras, la mayor parte de la diferencia se explica por lo que se contabiliza como ingresos de ingredientes frente a ingresos de productos aguas abajo, además de las diferencias en el año base y en la manera en que se gestionan los cambios del ASP. Al vincular el valor a señales claras de demanda por aplicación y a bandas de precios por grado, el total del mercado se mantiene rastreable y puede volver a verificarse de manera repetible cuando la nueva capacidad o las regulaciones modifican la combinación de demanda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de ingredientes algales de omega-3 para 2031?
Se prevé que el mercado alcance USD 2,73 mil millones para 2031, lo que refleja una CAGR del 11,74%.
¿Qué tipo de omega-3 domina actualmente la demanda comercial?
El DHA lidera con el 63,58% de la participación en ingresos debido a su papel crítico en la nutrición infantil y la salud cognitiva.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 13,06%, impulsada por el aumento de los ingresos y la conciencia sobre la salud en China, Japón e India.
¿Por qué se prefieren las fuentes de algas sobre el aceite de pescado para el lanzamiento de nuevos productos?
Los aceites de algas ofrecen sostenibilidad, pureza libre de metales pesados y aptitud para vegetarianos, satisfaciendo los crecientes requisitos de ESG y dietéticos.
Última actualización de la página el:



