
Tamaño y Participación del Mercado de Agricultura en Argentina
Análisis del Mercado de Agricultura en Argentina por Mordor Intelligence
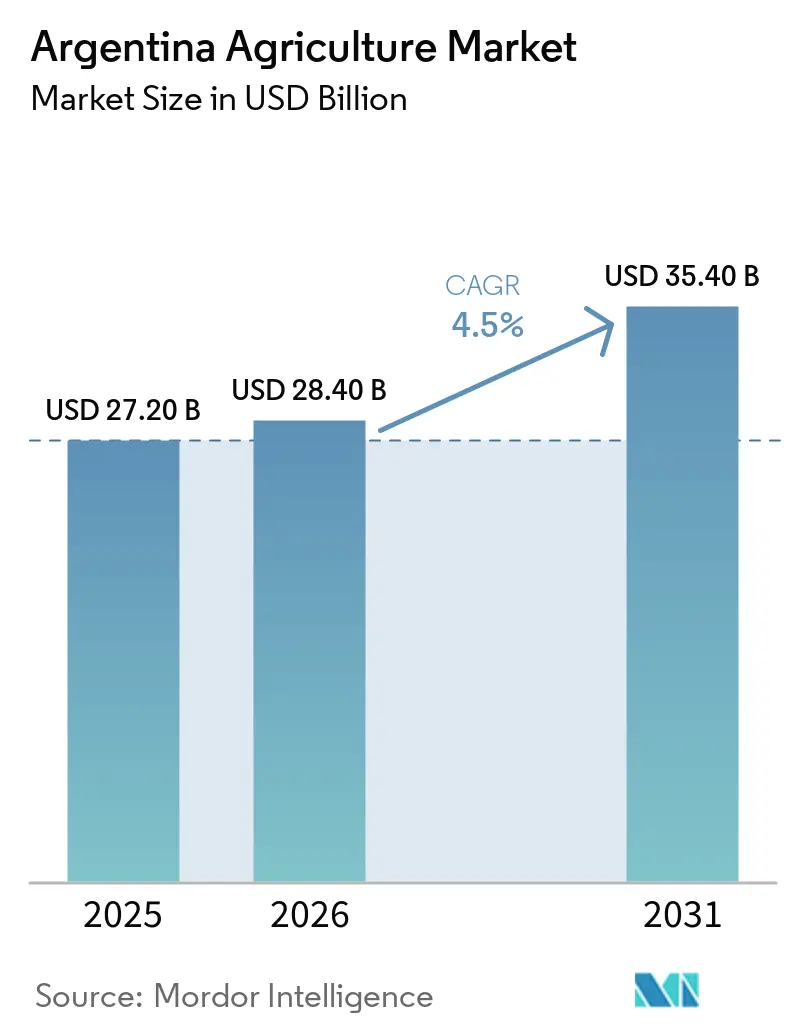
Se prevé que el tamaño del Mercado de Agricultura en Argentina crezca de USD 27,2 mil millones en 2025 a USD 28,4 mil millones en 2026 y se proyecta que alcance USD 35,4 mil millones para 2031 a una CAGR del 4,5% durante 2026-2031. Los rendimientos de granos se están recuperando tras la sequía de La Niña de 2022-2023, aunque el ritmo sigue siendo moderado porque la inflación del peso continúa elevando los costos de fertilizantes y combustible, mientras que las presiones de enfermedades, como el achaparramiento del maíz, limitan el potencial de mejora de los rendimientos. Las reducciones de los impuestos a las exportaciones y una flotación administrada del peso refuerzan modestamente los márgenes en el precio al productor, aunque la dependencia del presupuesto federal de los ingresos por retenciones modera el alcance de nuevas reducciones. El financiamiento multilateral, incluido el Proyecto de Sistemas Agroalimentarios Climáticamente Inteligentes del Banco Mundial, desbloquea herramientas de agricultura de precisión que mejoran la eficiencia de los insumos, pero los retrasos en el cofinanciamiento provincial mantienen los beneficios a corto plazo por debajo de su potencial. La dinámica competitiva sigue siendo moderada, ya que cinco comercializadores globales representan una participación considerable de los ingresos del mercado de agricultura en Argentina, mientras que un vibrante sector cooperativo y empresas locales de biotecnología proporcionan un poder compensador.
Conclusiones Clave del Informe
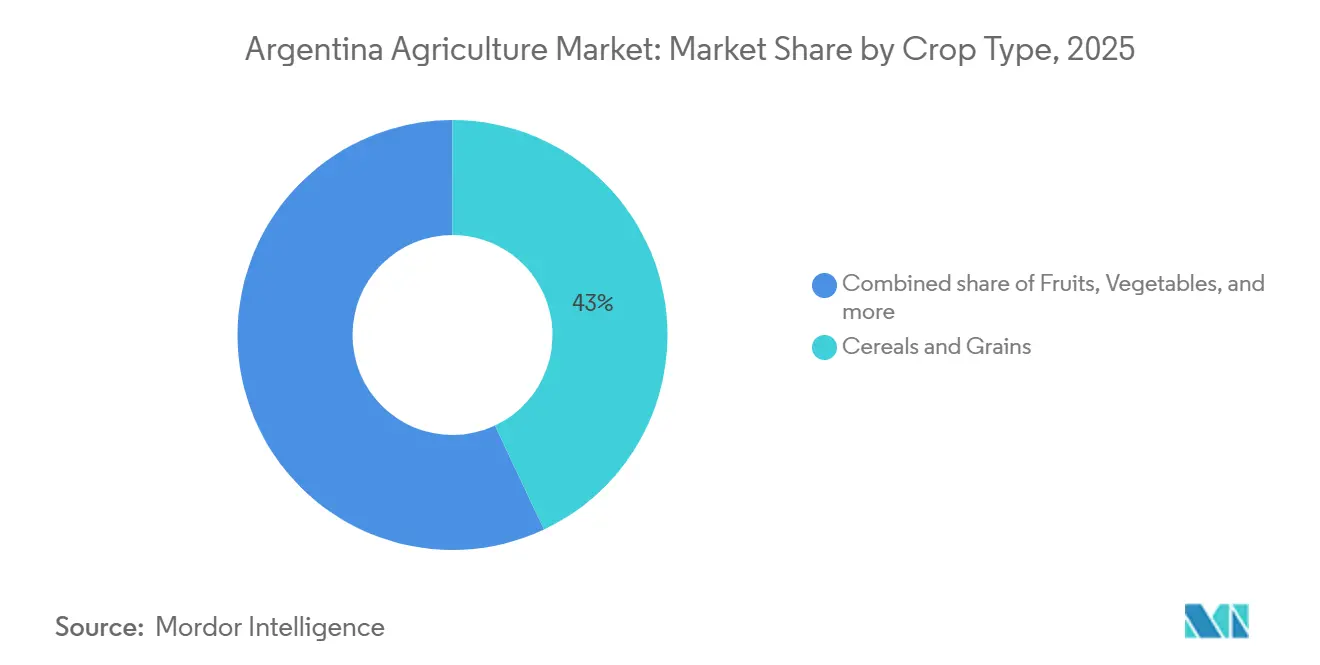
- Por tipo de cultivo, los cereales y granos lideraron con el 43% de la participación del mercado de agricultura en Argentina en 2025, mientras que se proyecta que las frutas se expandan a una CAGR del 4,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Agricultura en Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la demanda global de exportaciones de soja y maíz | +0.8% | Global, con producción máxima de China, la Unión Europea y el Sudeste Asiático | Mediano plazo (2–4 años) |
| Incentivos fiscales para la agricultura de precisión y préstamos concesionales para equipos | +0.6% | Nacional, más fuerte en Buenos Aires, Santa Fe, Córdoba y Entre Ríos | Corto plazo (≤2 años) |
| Financiamiento multilateral para proyectos de agricultura climáticamente inteligente | +0.4% | Provincias de la Pampa y el Noroeste | Mediano plazo (2–4 años) |
| El pastoreo regenerativo acelera las rotaciones de doble cultivo | +0.3% | Núcleo pampeano, con extensión a Mesopotamia | Largo plazo (≥4 años) |
| Primas de trazabilidad basadas en cadena de bloques de importadores de la Unión Europea | +0.2% | Corredores de la Pampa y Mesopotamia orientados a la exportación | Corto plazo (≤2 años) |
| Corredores de riego liderados por asociaciones público-privadas en provincias áridas del noroeste | +0.3% | Salta y Jujuy | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Demanda Global de Exportaciones de Soja y Maíz
China no alcanzó su objetivo de 2025 de reducir la harina de soja en la alimentación animal por debajo del 13%, pero su industria ganadera sigue dependiendo de ella. Esto sostiene la posición de Argentina como el principal exportador, con una participación del 35% al 42% de los envíos mundiales de harina de soja[1]. La política de Pekín de enfatizar la autosuficiencia doméstica en maíz ha limitado significativamente los volúmenes totales de importación. Como resultado, los comercializadores argentinos han desplazado sus exportaciones hacia mercados de crecimiento estable como Vietnam, Egipto y Argelia para compensar la variabilidad de la demanda china. Este desplazamiento aprovecha la capacidad de molienda líder de Argentina, con la finalización de la fusión Bunge-Viterra en julio de 2025, consolidando activos para mejorar la producción de aceite de soja y harina de alto valor para los mercados globales. Este crecimiento ofrece un mercado alternativo significativo, mitigando los efectos del énfasis de China en la molienda doméstica. Mientras tanto, la pendiente cuota de carne bovina del acuerdo Unión Europea-Mercosur añade un impulso indirecto para los granos forrajeros argentinos destinados a terminar el ganado que cumple con los criterios de sostenibilidad.
Incentivos Fiscales para la Agricultura de Precisión y Préstamos Concesionales para Equipos
Las reformas 2024–2027 de Argentina redujeron los aranceles de importación sobre maquinaria de alta tecnología del 35% al 12,6% y los impuestos a las exportaciones de granos, reduciendo los costos de sembradoras guiadas por GNSS y cosechadoras con monitoreo de rendimiento en las regiones de la Pampa y Mesopotamia[2]. En el marco del Proyecto de Sistemas Agroalimentarios Climáticamente Inteligentes e Inclusivos del Banco Mundial por USD 400 millones, el Banco de la Nación Argentina ofrece créditos para maquinaria moderna para ayudar a los productores a adoptar tecnologías resilientes al clima. Para 2025, la iniciativa tiene como objetivo beneficiar a más de 365.000 personas, apoyando la recuperación y la sostenibilidad. Los ensayos del Instituto Nacional de Tecnología Agropecuaria muestran que la guía GNSS reduce la superposición de semillas de soja en un 6-8%, ahorrando USD 12-16 por hectárea, mientras que el nitrógeno de tasa variable aumenta los rendimientos de maíz hasta en 0,6 toneladas métricas por hectárea en Buenos Aires y Santa Fe[3]. Los modelos de la Bolsa de Comercio de Rosario sugieren que estas herramientas pueden cerrar la brecha de rendimiento de maíz de 2,7 toneladas métricas por hectárea hasta en un 22% en 8,2 millones de hectáreas de tierras con bajo rendimiento. Sin embargo, los agricultores con menos de 200 hectáreas siguen estando en gran medida excluidos porque un paquete básico de precisión todavía cuesta al menos USD 45.000 incluso después de los incentivos, lo que afianza la brecha de productividad y acelera la consolidación hacia operadores más grandes.
Financiamiento Multilateral para Proyectos de Agricultura Climáticamente Inteligente
El Proyecto de Sistemas Agroalimentarios Climáticamente Inteligentes del Banco Mundial por USD 300 millones apoya el uso de sembradoras guiadas por satélite, sondas de humedad del suelo y bombas de energía renovable en aproximadamente 120.000 hectáreas en las provincias clave de Buenos Aires, Córdoba y Santa Fe. En junio de 2023, el Banco Interamericano de Desarrollo aprobó un préstamo de USD 350 millones para apoyar las iniciativas de acción climática de Argentina. El financiamiento tiene como objetivo avanzar en políticas para reducir las emisiones agrícolas y promover tecnologías como la aplicación de fertilizantes de precisión para mejorar la eficiencia. Las adquisiciones para el Proyecto de Sistemas Agroalimentarios Climáticamente Inteligentes experimentaron retrasos, con aproximadamente el 38% del presupuesto de la fase inicial utilizado a mediados de 2025, ya que las provincias encontraron dificultades para finalizar las estrategias locales y cumplir con los requisitos de cofinanciamiento. El Instituto Nacional de Tecnología Agropecuaria instaló 450 estaciones meteorológicas para alimentar modelos de predicción de rendimiento que optimizan las ventanas de siembra. La asignación obligatoria del 30% de los fondos a granjas de menos de 200 hectáreas tiene como objetivo frenar la creciente brecha de productividad entre las grandes explotaciones corporativas y los pequeños productores.
El Pastoreo Regenerativo Acelera las Rotaciones de Doble Cultivo
El pastoreo rotacional desplaza el ganado entre potreros para estimular el crecimiento de las raíces y liberar tierra para el trigo de invierno antes de la soja de verano, elevando la intensidad anual de cultivos de 1,4 a 2,1 rotaciones por hectárea. En 2023, Adecoagro combinó ganadería y cultivos en 240.000 hectáreas y redujo el uso de nitrógeno en un 22%, ahorrando USD 45 por hectárea mientras aumentaba los rendimientos posteriores de soja en un 12-15%. La sequía de 2022-2023 expuso los riesgos de humedad de la soja continua, lo que generó un mayor interés en cultivos de cobertura que fijan nitrógeno y rompen los ciclos de plagas. La Asociación Argentina de Productores en Siembra Directa capacitó a 8.500 productores en 2025 en métodos regenerativos que mejoran el carbono del suelo y la resiliencia. Aunque no existen créditos fiscales para el almacenamiento de carbono, los actores verticalmente integrados internalizan los beneficios plurianuales y lideran la adopción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Severa volatilidad climática y pérdidas de cultivos por sequía | -0.7% | Pampa y Mesopotamia | Corto plazo (≤ 2 años) |
| Inflación de costos de insumos e inestabilidad cambiaria del peso | -0.5% | Nacional, aguda en pequeñas explotaciones del Noroeste y Cuyo | Corto plazo (≤ 2 años) |
| Focos de enfermedad del achaparramiento del maíz y resistencia a plagas | -0.3% | Córdoba, Santa Fe y norte de Buenos Aires | Mediano plazo (2–4 años) |
| Poder concentrado de proveedores de insumos agropecuarios que presiona a los pequeños productores | -0.2% | A nivel nacional, más elevado en el Noroeste y la Patagonia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Severa Volatilidad Climática y Pérdidas de Cultivos por Sequía
El episodio de La Niña de 2022-2023 redujo a la mitad la producción de soja a 21 millones de toneladas métricas y recortó el maíz a 34 millones de toneladas métricas, causando USD 20 mil millones en daños económicos. Aunque las lluvias de 2024/25 aumentaron la producción de soja a 48,5 millones de toneladas métricas, los modelos climáticos a largo plazo del Servicio Meteorológico Nacional indican que la región sigue siendo susceptible a la sequedad recurrente inducida por La Niña, que se anticipa que regresará antes de 2027. Los niveles excepcionalmente bajos del río Paraná durante 2021–2022 obligaron a los barcos a reducir sus cargas hasta en un 25%. Esto resultó en un aumento del 300% en los costos logísticos y una penalización sustancial en el precio de exportación, disminuyendo la competitividad de Argentina frente a Brasil y Estados Unidos. Aunque el seguro contra granizo está ampliamente utilizado, el Seguro Agrícola Multirriesgo cubre menos del 5% de las hectáreas sembradas de Argentina. Esto deja a los productores predominantemente autoasegurados contra riesgos sistémicos como la sequía, haciéndolos muy susceptibles a shocks en sus balances. Los préstamos de emergencia de ARS 50 mil millones (USD 55 millones) en 2023 cubrieron solo una fracción de las necesidades de resiembra y aceleraron la salida de pequeñas explotaciones.
Inflación de Costos de Insumos e Inestabilidad Cambiaria del Peso
En 2025, la inflación anual del consumidor descendió a un mínimo de varios años del 31,5%. Sin embargo, los márgenes de ganancia agrícola estuvieron presionados por una combinación de bajos precios globales de materias primas y costos de insumos vinculados al dólar, que compensaron los beneficios de las reducciones de los impuestos a las exportaciones. Los precios argentinos de la urea alcanzaron USD 596 por tonelada métrica en febrero de 2026, representando una prima del 25% sobre las tasas brasileñas. A pesar de esto, el consumo se ha mantenido estable debido a la eliminación de aranceles. Sin embargo, los expertos advierten que los niveles de aplicación actuales son insuficientes para restaurar el equilibrio de nutrientes del suelo. En febrero de 2026, los precios del gasoil en Rosario aumentaron a ARS 1.812 por litro (USD 1,30), presionando aún más los márgenes de los productores. Este aumento coincidió con una reducción del rendimiento de 0,2 a 0,3 toneladas métricas por hectárea causada por el calor extremo y la sequedad en la región agrícola núcleo. La eliminación de los subsidios al combustible en 2024 expone a los productores argentinos a shocks energéticos globales, creando una presión de costos para los pequeños productores que carecen de las herramientas avanzadas de cobertura disponibles para entidades más grandes. En medio de los desafíos financieros, muchos productores del Noroeste argentino retrasaron las compras de insumos durante el ciclo 2025/26 para gestionar las fluctuaciones cambiarias y los altos costos vinculados al dólar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cultivo: Los Cereales y Granos Anclan los Ingresos de Exportación
Los Cereales y Granos representaron el 43% de la participación del mercado de agricultura en Argentina en 2025, liderados por el maíz y el trigo. La producción de trigo aumentó significativamente ya que Buenos Aires y La Pampa disfrutaron de lluvias primaverales oportunas que elevaron los rendimientos a un máximo de siete años. El maíz se estabilizó a pesar de los focos de enfermedades porque las ventanas de siembra más tardías evitaron la presión máxima del vector. Las frutas son el segmento de más rápido crecimiento, con una CAGR del 4,8%, impulsado por los limones de Tucumán que capturan la mayoría del comercio mundial de limón fresco y los arándanos de Entre Ríos que llenan los vacíos asiáticos fuera de temporada.
Las oleaginosas y legumbres se recuperaron, aunque los mandatos estancados de biodiesel limitan los márgenes de molienda incluso cuando la demanda de harina de soja se mantiene firme en el Sudeste Asiático. Las verduras satisfacen la demanda doméstica alrededor de los cinturones urbanos, pero enfrentan la competencia de camiones brasileños que socavan los precios de tomates y papas. Los cultivos industriales como el algodón y la caña de azúcar enfrentan presión sustitutiva de los sintéticos y un techo de mezcla de etanol que limita la rentabilidad del azúcar. El césped y las plantas ornamentales, aunque son un nicho, han registrado un crecimiento anual decente y atienden al paisajismo urbano, pero carecen de escala exportadora debido a estrictos obstáculos fitosanitarios.


Análisis Geográfico
La región pampeana sigue siendo la principal contribuyente al tamaño del mercado agrícola de Argentina. Sin embargo, su crecimiento se ha desacelerado, ya que los valores de las tierras de primera calidad que superan el límite de USD 12.000 por hectárea limitan aún más la expansión horizontal y redirigen los esfuerzos hacia la optimización del rendimiento. Las provincias del Noroeste de Salta, Jujuy y Tucumán disfrutan de la CAGR más rápida hasta 2031, ya que el riego por goteo abre 60.000 hectáreas a porotos y frutas subtropicales. Mesopotamia, que abarca Entre Ríos y Corrientes, ha registrado un crecimiento descendente a medida que se diversifica más allá de la forestación hacia rotaciones de arroz-ganadería y parcelas de cítricos orientadas a Asia.
Cuyo, compuesto por Mendoza, San Juan y San Luis, avanza porque las uvas de mesa y las frutas de carozo compensan los bajos precios del vino a granel, aunque las asignaciones de agua siguen siendo disputadas entre agricultores, mineros y ciudades. Los huertos de peras y manzanas de la Patagonia gestionan un crecimiento limitado a medida que el envejecimiento de los árboles y las ofertas más competitivas de Nueva Zelanda pesan sobre los retornos. La región requiere USD 180 millones en replantación para pivotar hacia variedades frescas premium, una suma que los productores tienen dificultades para obtener sin crédito concesional.
Las estrategias regionales enfatizan cada vez más la resiliencia climática. Las explotaciones pampeanas se adentran en el pastoreo regenerativo y el doble cultivo para aumentar el uso de la tierra, mientras que Mesopotamia aprovecha las llanuras de inundación integradas para el arroz y el ganado. Los inversores del Noroeste apuestan por sistemas de riego por goteo y frutas subtropicales exportables que tienen márgenes más altos que los granos a granel. Incluso la Patagonia, de crecimiento lento, busca primas de nicho suministrando manzanas certificadas con GlobalGAP a minoristas europeos exigentes.
Panorama regulatorio
El marco regulatorio de la agricultura en Argentina se sustenta en la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) para la política sectorial, SENASA para los controles fitosanitarios y la certificación de exportación, y CONABIA como evaluador técnico de la biotecnología agrícola. En marzo de 2026, la Resolución 199/2026 de SENASA estableció un marco formal para evaluar la idoneidad de los organismos genéticamente modificados (OGM) para el consumo humano y animal, aportando mayor claridad procedimental para los rasgos biotecnológicos que avanzan en el proceso de aprobación.
Las normas vinculadas al comercio continúan moldeando los incentivos a nivel de tranquera a través de los derechos de exportación y el cumplimiento en materia de exportaciones. En junio de 2026, el Decreto 423/2026 implementó una reducción inmediata de 2 puntos porcentuales en los derechos de exportación para el trigo y la cebada, y también estableció un cronograma de reducción progresiva para la soja, el maíz, el girasol y el sorgo entre enero de 2027 y diciembre de 2028, brindando a los exportadores y procesadores una hoja de ruta fiscal más definida. Para el acceso al mercado, SENASA mantiene los requisitos de registro de exportadores e importadores y opera la plataforma electrónica de certificación fitosanitaria SIG-FITO, que respalda el cumplimiento de los requisitos fitosanitarios de los países de destino para cereales, legumbres y otros productos vegetales.
Análisis de la cadena de valor
La cadena de valor de la agricultura en Argentina comienza con los insumos previos (semillas, fertilizantes, protección de cultivos, maquinaria y servicios en el campo), seguidos por la producción primaria concentrada en la Pampa y núcleos de riego en expansión en el Noroeste. La comercialización está determinada por cooperativas y operadores locales junto con comerciantes globales, con la acopio, el almacenamiento y el acondicionamiento actuando como enlaces clave antes de la logística orientada a la exportación. La digitalización regulatoria también ha aumentado la trazabilidad y el control de los flujos físicos: en mayo de 2025, la Resolución 5687/2025 de ARCA hizo obligatoria la certificación electrónica para los depósitos y transferencias de granos, mientras que la Secretaría de Agricultura actualizó los requisitos de actividad y capacidad de los operadores del sector granario bajo la Resolución 50/2025.
Las actividades intermedias y posteriores están fuertemente orientadas al complejo exportador de granos y oleaginosas, con Gran Rosario como nodo dominante que gestiona aproximadamente el 80% de las exportaciones de granos y casi la totalidad de las exportaciones de subproductos. La campaña 2024/2025 produjo un estimado de 135,8 millones de toneladas de granos, lo que aumenta la presión sobre el almacenamiento, la programación de camiones y las ventanas portuarias, mientras que la cadena depende principalmente del transporte por carretera (76,6%), con el ferrocarril (16,3%) y las barcazas fluviales (7,1%) brindando alivio donde están disponibles. Los cambios de política también han apuntado a la competitividad y la eficiencia logística, incluido el Decreto 526/2025, que redujo los derechos de exportación para categorías clave de granos y carne (vigente desde el 1 de agosto de 2025), y la eliminación en septiembre de 2025 de las tarifas de referencia para el transporte terrestre de carga agrícola (Resolución 48/2025 del Ministerio de Economía), lo que alteró la dinámica de precios de los fletes y las prácticas de contratación durante los movimientos de pico de cosecha.
Panorama Competitivo
Cargill Argentina S.A. (Cargill S.A.) y Bunge Argentina S.A. (Bunge Global SA) anclan el nivel de comercializadores expandiendo plantas de molienda que integran flujos de biodiesel, capturando valor más allá de las exportaciones de granos crudos y permitiendo márgenes más estables incluso cuando los precios planos limitan los diferenciales de comercialización. Junto con COFCO International Argentina S.A. (COFCO International), Adecoagro S.A. y Los Grobo Agropecuaria S.A. (Grupo Los Grobo S.A.), las cinco principales empresas tienen una participación significativa de los ingresos del sector.
Adecoagro S.A. combina cultivos, lácteos y azúcar en 240.000 hectáreas, utilizando el pastoreo regenerativo para reducir el gasto en fertilizantes en un 22% y elevar el EBITDA a USD 142 millones en el tercer trimestre de 2024. Bioceres Crop Solutions Corp. monetiza los rasgos tolerantes a la sequía HB4 que ofrecen ganancias de rendimiento del 20-43% en parcelas secas, con la aprobación de Brasil en 2024 desbloqueando un mercado regional de 40 millones de hectáreas. La Asociación de Cooperativas Argentinas agrega la compra de granos e insumos de pequeños productores, asegurando descuentos del 8-12% que aflojan el dominio de las empresas multinacionales de insumos.
Las estrategias de crecimiento giran en torno a las primas de trazabilidad y la adopción de tecnología. La actualización de planta de Cargill Argentina por USD 85 millones aumenta el procesamiento de soja en 1.200 toneladas métricas por día, mientras que COFCO International Argentina S.A. (COFCO International) añade 150.000 toneladas métricas de espacio en silos en Timbúes para reducir los tiempos de espera de camiones durante los picos de cosecha. La red de agricultura por contrato de Los Grobo distribuye el riesgo para los pequeños productores, y el insecticida de acción más prolongada de Syngenta Argentina tiene como objetivo ralentizar los ciclos de la chicharrita del maíz. A medida que las herramientas de cadena de bloques y de agricultura climáticamente inteligente se concentran entre las granjas de 1.000 hectáreas o más, es probable que el sector se consolide aún más a menos que las cooperativas escalen los servicios digitales para los miembros más pequeños.
Oportunidades de mercado y perspectivas futuras
La modernización tecnológica y vinculada al cumplimiento normativo es un área de oportunidad visible, ya que las iniciativas regulatorias y cooperativas reducen la fricción para su adopción. En marzo de 2026, la Resolución 255/2026 del Ministerio de Economía simplificó el marco para las autorizaciones de OGM, mejorando la previsibilidad del proceso para los proveedores de semillas y rasgos, mientras que la Resolución 199/2026 de SENASA formalizó el marco de evaluación para la seguridad alimentaria humana y animal de los OGM. Del lado de la demanda, la cadena exportadora muestra un impulso más fuerte a corto plazo: las exportaciones agroindustriales alcanzaron 18,5 millones de toneladas en los primeros dos meses de 2026, un aumento del 8% interanual, reforzando el argumento a favor de inversiones que aumenten el rendimiento, la calidad y la preparación documental.
La digitalización y la validación en el campo también están pasando de las pruebas piloto a implementaciones a escala, generando espacio para la conectividad, las plataformas de datos y los modelos de servicio que funcionan para las cooperativas y las explotaciones medianas. En julio de 2026, Huawei y Agricultores Federados Argentinos (AFA) firmaron un acuerdo de cooperación para digitalizar a más de 36.000 productores en Buenos Aires, Santa Fe, Córdoba y Entre Ríos, abarcando conectividad, big data, IA y energía renovable, ampliando la base abordable más allá de las explotaciones más grandes. Por otra parte, las plataformas que monitorean la validación en campo reportan una mayor intensidad de pruebas, con Validagro registrando un aumento del 35% en los proyectos presentados para pruebas de campo y validación en 2026 frente a 2025, respaldando una cartera de soluciones agronómicas desplegables a través de canales de exportadores, cooperativas y distribuidores de insumos.
Desarrollos recientes del sector
- Julio de 2026: Molinos Agro y la Asociación de Cooperativas Argentinas (ACA) anunciaron una inversión de 500 millones de USD para construir y operar una nueva planta de crushing de soja en Timbúes, Santa Fe. El proyecto apunta a un aumento del 50% en la capacidad de procesamiento, fortaleciendo el complejo oleaginoso orientado a la exportación de Argentina y profundizando la originación integrada entre un procesador industrial y una importante red cooperativa.
- Diciembre de 2025: Adecoagro completó la adquisición de una participación del 90% en Profertil S.A., un productor de urea granulada. El acuerdo amplía la integración vertical de Adecoagro hacia un insumo agrícola crítico, reforzando la seguridad de suministro de fertilizantes y reconfigurando la dinámica competitiva del abastecimiento de nutrientes en un contexto de precios de la urea doméstica elevados y volátiles.
- Julio de 2025: Bunge fletó el primer embarque de harina de soja argentina a China desde la aprobación del mercado en 2019. La carga marcó una renovada comercialización hacia un destino de alto volumen para subproductos de valor agregado, respaldando la utilización de la capacidad de crushing doméstica y alentando a los exportadores a alinear la documentación, las especificaciones de calidad y la logística con los requisitos exigidos por China.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado agrícola en Argentina se mide como el valor en precio de finca generado por el cultivo de cosechas y la ganadería dentro del país, expresado en USD y ajustado a una base de precios consistente.
Exclusiones del alcance: Se excluyen los productos procesados o envasados posteriores a la cosecha, tales como harina, etanol y productos cárnicos enlatados o con mayor procesamiento.
Descripción General de la Segmentación
- Por Tipo de Cultivo
- Cereales y Granos
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Oleaginosas y Legumbres
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Frutas
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Verduras
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Cultivos Industriales
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Césped y Plantas Ornamentales
- Análisis de Producción (Volumen)
- Descripción General
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis de Comercio (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Descripción General
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Descripción General
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Análisis de Estacionalidad
- Análisis de Producción (Volumen)
- Cereales y Granos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del contexto nacional de producción y valor utilizando conjuntos de datos públicos de uso común para el seguimiento agrícola, como FAOSTAT, las estadísticas comerciales de UN Comtrade y las publicaciones de organismos gubernamentales de Argentina que cubren agricultura, ganadería y comercio exterior. Las referencias de precios se revisaron a través de fuentes como publicaciones del banco central o del ministerio, historiales de tipos de cambio y reportes de precios de materias primas de uso generalizado y acceso libre.
Posteriormente, se utilizaron informes anuales de empresas, presentaciones para inversores y cobertura periodística de fuentes reconocidas para comprender cómo los insumos agrícolas, los canales de comercialización y la exposición exportadora configuran los fondos de ingresos en el precio de finca. Se utilizó selectivamente una suscripción de pago para datos financieros y noticias de empresas, con el fin de verificar la exposición de grandes operadores y los principales ciclos de inversión; asimismo, se empleó una base de datos de envíos de importación y exportación a nivel de embarque donde resultó útil para validar materias primas vinculadas al comercio. Las fuentes mencionadas anteriormente son meramente ilustrativas, y se utilizaron muchas otras fuentes públicas para recopilar, validar y aclarar datos durante el trabajo.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas para confirmar lo que los productores agrícolas y ganaderos perciben efectivamente en el precio de finca, así como la forma en que los volúmenes se desplazan a través de los compradores nacionales y los canales de exportación. Se consultó a una combinación de productores, procesadores y comerciantes, agrónomos, asociaciones y participantes vinculados a la logística, con el fin de someter a prueba los supuestos sobre rendimientos, excedente comercializable y realización de precios en las principales zonas productoras de Argentina.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 27% |
| Actores menores: 16% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó mediante un enfoque de arriba hacia abajo, en el que la producción nacional de cultivos y ganadería se reconstruye a partir del área cosechada, el rendimiento, el número de cabezas y los volúmenes de producción, que luego se valoran utilizando series de precios en precio de finca y se ajustan a una base consistente en USD. Para mantener los totales dentro de rangos realistas, se añadieron verificaciones selectivas de abajo hacia arriba mediante fondos de valor de materias primas muestreadas (volumen multiplicado por el precio promedio realizado) y verificaciones de canales con participantes del mercado; el modelo se ajustó cuando ambas perspectivas no coincidían.
Los insumos clave utilizados en el modelo incluyen tendencias de área sembrada y cosechada, patrones de rendimiento por cultivos principales, inventario ganadero y extracción, indicadores de excedente exportable y movimientos de precios en precio de finca (incluida la temporización de la conversión de divisas para los informes en USD). Para el pronóstico, se aplicó un análisis de escenarios debido a que la variabilidad climática y las señales de política de exportación pueden modificar rápidamente la producción y la realización de precios; los comentarios de las entrevistas contribuyeron a establecer rangos realistas para la recuperación de rendimientos, el cambio de superficie y la transmisión de precios.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron comparando los valores implícitos con señales independientes, como los totales de producción, los valores de exportación de materias primas clave y los movimientos de precios interanuales que deberían ser visibles en las series públicas. Cuando surgieron grandes variaciones, se revisaron los supuestos, se examinaron nuevamente las notas y se realizaron llamadas de seguimiento con los encuestados pertinentes antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios abruptos de política, temporadas climáticas anómalas o grandes shocks de precios. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban el conjunto más reciente de supuestos y cifras disponibles en ese momento.
Tamaño del Mercado Agrícola de Argentina según Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre la agricultura en Argentina frecuentemente no coinciden porque el límite del mercado no es consistente y la conversión de volúmenes a valor se maneja de manera diferente según las fuentes. Las diferencias también provienen del año utilizado como base, de si se aplican precios constantes o corrientes, y del nivel de validación realizado mediante señales comerciales y de producción.
Los valores de exportación de las principales materias primas, las series de producción nacional y los movimientos de precios en precio de finca son las verificaciones de evidencia que mantienen a Mordor Intelligence vinculada a una definición de valor en precio de finca en dólares estadounidenses constantes de 2024, en lugar de incorporar productos procesados o utilizar una temporización de divisas inconsistente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 28,40 mil millones de USD (2025) | |
| Consultora Regional A | 26,00 mil millones de USD (2024) | Utiliza un año base diferente y parece reflejar una valoración a precios corrientes, lo que puede desplazar los totales en USD cuando la inflación y los tipos de cambio se mueven con rapidez. |
| Boletín Comercial B | 25,00 mil millones de USD (2025) | Probablemente trata el mercado de manera más restringida al enfatizar los cultivos de campo y el valor vinculado a las exportaciones, lo que puede subestimar la ganadería y los fondos de valor doméstico menores, y es posible que no separe de forma consistente el precio de finca de los productos procesados. |
En general, la dispersión en los valores publicados se explica principalmente por las elecciones de límite entre precio de finca y productos procesados, la selección del año base y la forma en que se aplican los supuestos de precios y divisas. Al mantener el modelo trazable a la producción, las señales comerciales y la lógica de precios en precio de finca, la estimación se mantiene reproducible y es más fácil de auditar cuando los supuestos necesitan actualizarse.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de agricultura en Argentina en 2026?
Está valorado en USD 28,4 mil millones en 2026 y se prevé que alcance USD 35,4 mil millones para 2031.
¿Cuál es la CAGR proyectada para la producción agrícola argentina entre 2026 y 2031?
Se prevé que el mercado se expanda a un 4,5% anual durante el período.
¿Qué tipo de cultivo tiene la mayor participación de ingresos?
Los Cereales y Granos representan el 43% del valor, impulsados por las exportaciones de maíz y trigo.
¿Qué tipo de cultivo crece más rápido?
Las Frutas lideran el crecimiento con una CAGR del 4,8% hasta 2031, impulsadas por limones y arándanos.
¿Qué tan concentrado está el entorno competitivo?
Los cinco principales comercializadores representan una participación significativa de los ingresos del mercado de Agricultura en Argentina, lo que indica una concentración moderada.


 Sus datos están seguros y nunca se venden ni se comparten.
