
Marktgröße und Marktanteil für drahtlose Router
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
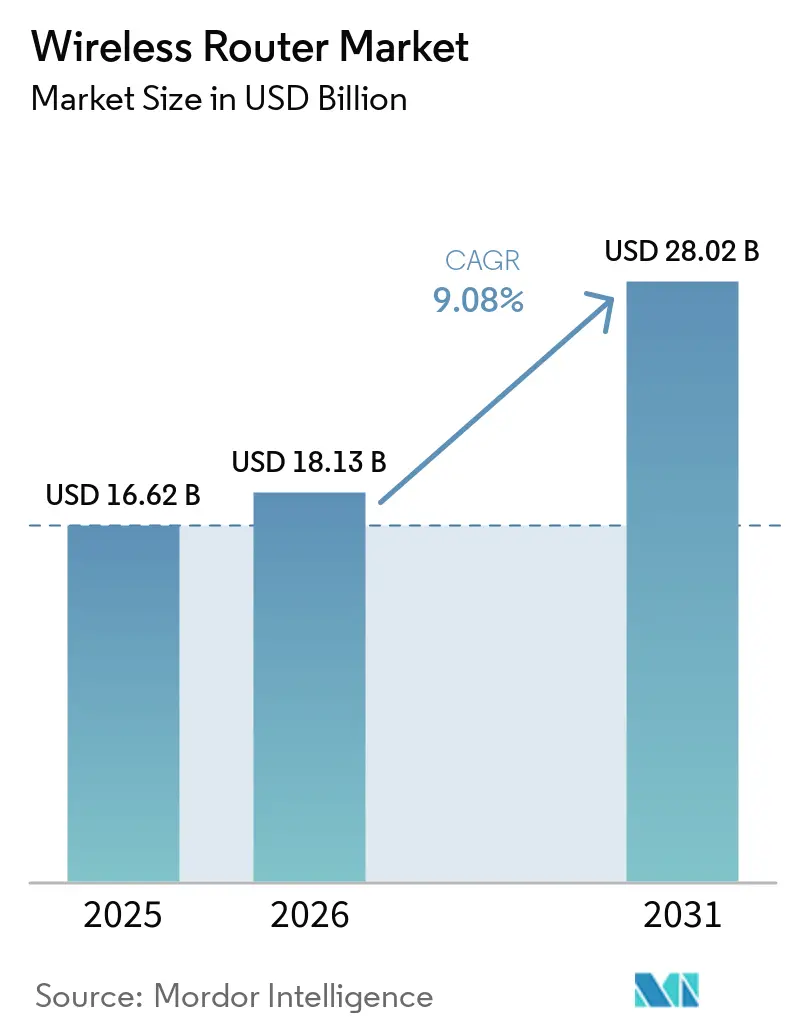
| Marktgröße (2026) | 18.13 Milliarden US-Dollar |
| Marktgröße (2031) | 28.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.08 % |
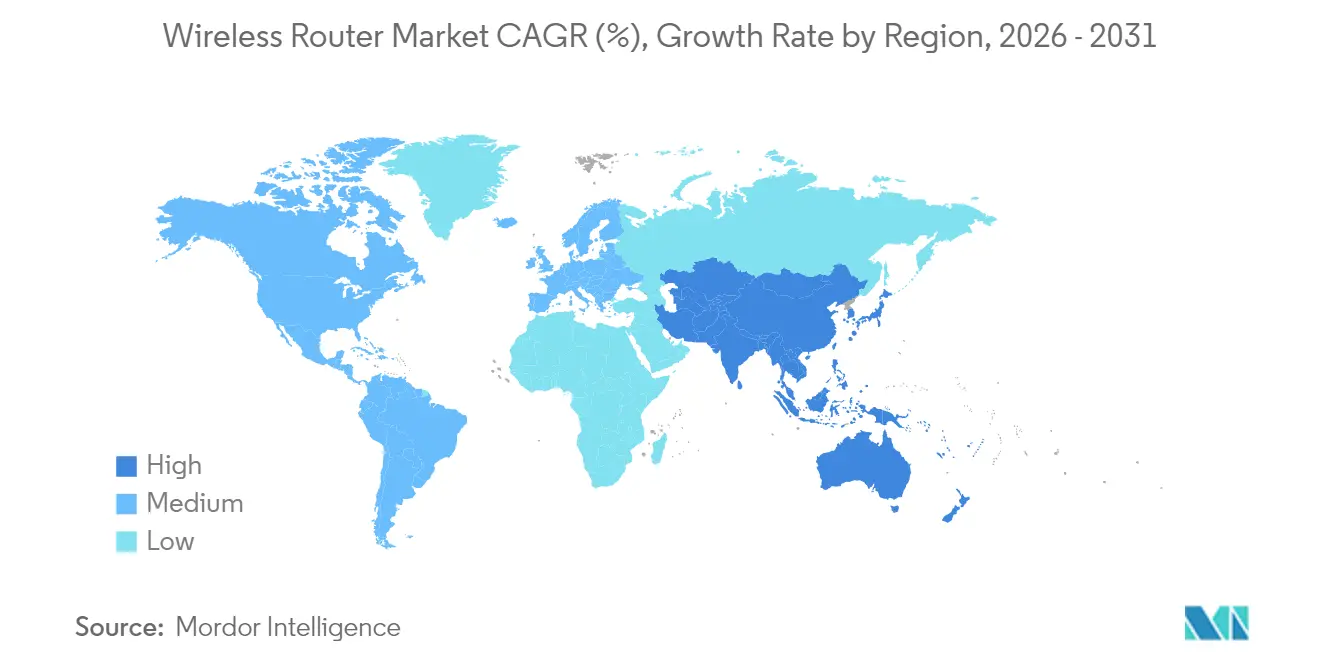
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
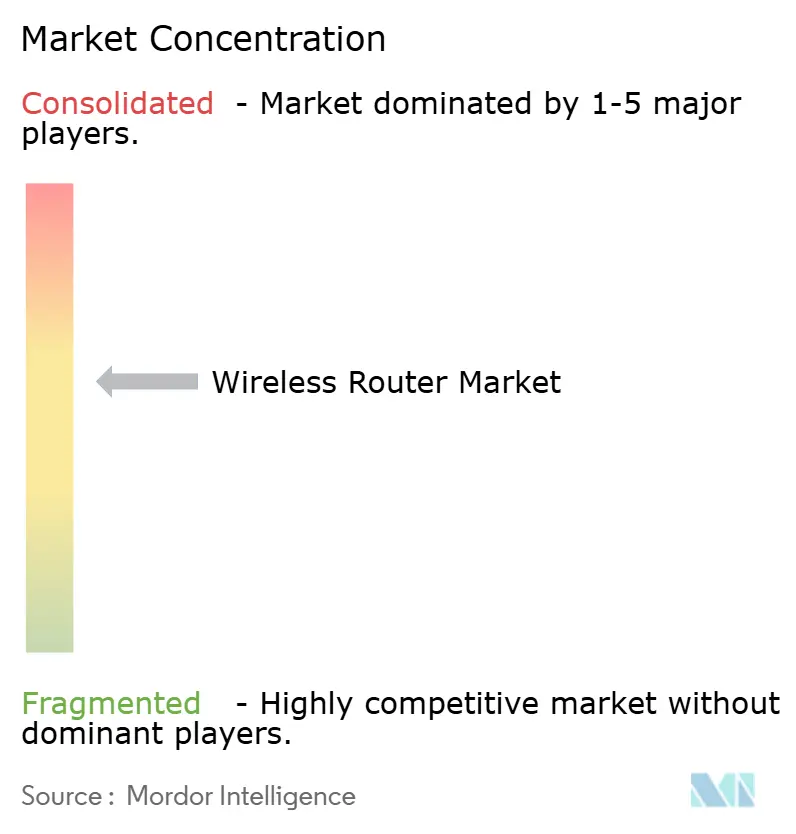
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für drahtlose Router von Mordor Intelligence
Die Marktgröße für drahtlose Router wird im Jahr 2026 auf 18,13 Mrd. USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 16,62 Mrd. USD, wobei die Prognosen für 2031 einen Wert von 28,02 Mrd. USD ausweisen, der mit einer CAGR von 9,08 % über den Zeitraum 2026–2031 wächst. Das Wachstum wird durch die zunehmende Digitalisierung in Unternehmen, den steigenden Bandbreitenbedarf in Privathaushalten und die rasche Kommerzialisierung von Wi-Fi 7 angetrieben. Die Gerätesendungen für Wi-Fi 7 beliefen sich im Jahr 2024 auf insgesamt 269 Millionen Einheiten und werden bis 2028 voraussichtlich 2,1 Milliarden übersteigen, was die aufgestaute Nachfrage nach Multi-Gigabit-Leistung unterstreicht. Ein paralleler Boom bei 6-GHz-WLAN-Hardware – 807,5 Millionen Einheiten wurden 2024 ausgeliefert – bestätigt die ausgeprägte Bereitschaft des Ökosystems, da 63 Nationen Teile des 6-GHz-Bands für die lizenzfreie Nutzung freigeben. Mesh-Systeme, Dreifachband-Designs mit höherer Bandbreite und von ISPs verwaltete CPE-Pakete erweitern die gesamte adressierbare Nachfrage, während Festfunk-Zugang und Schwankungen in der Halbleiterlieferkette punktuelle Volatilität erzeugen. Anbieter beeilen sich nun, KI-gestützte Verwaltung und Netzwerk-als-Dienstleistung-Funktionen hinzuzufügen, um die Preissetzungsmacht zu erhalten und dem zunehmenden Preiswettbewerb durch kostengünstige chinesische Anbieter entgegenzuwirken.
Wichtigste Erkenntnisse des Berichts
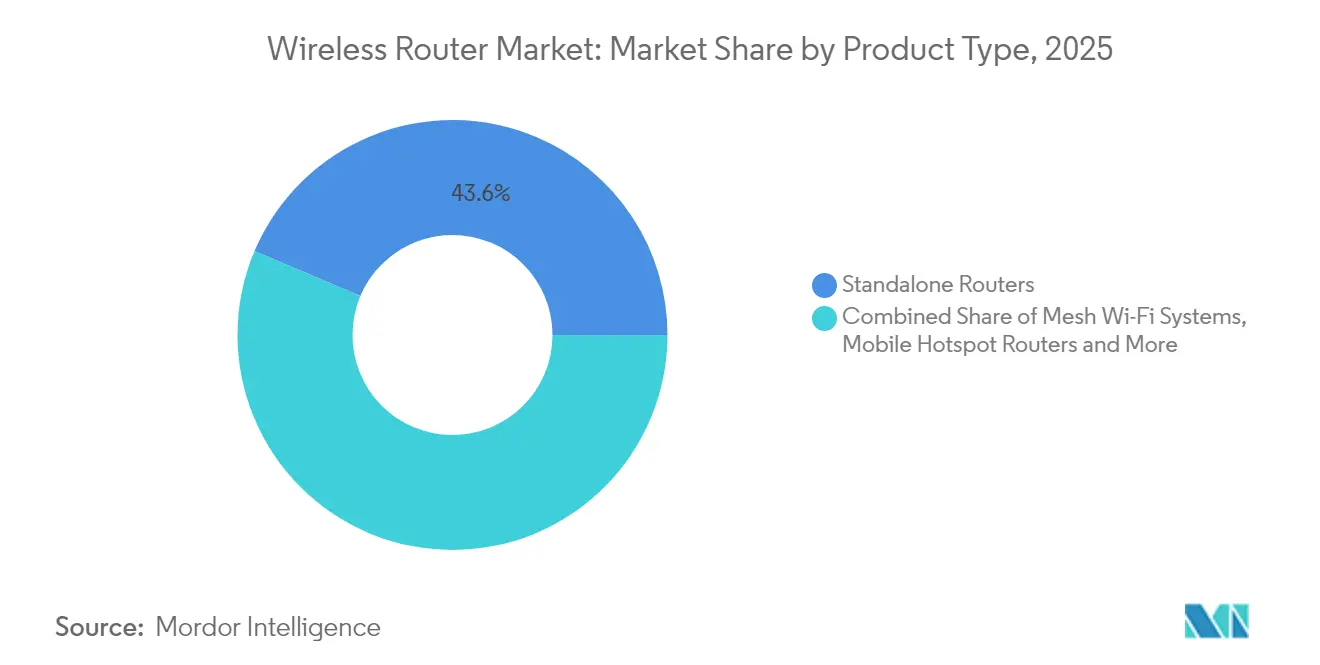
- Nach Produkttyp führten eigenständige Router im Jahr 2025 mit einem Marktanteil von 43,62 % am Markt für drahtlose Router; Mesh-WLAN-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 11,74 % wachsen.
- Nach WLAN-Standard entfiel auf Wi-Fi 5 im Jahr 2025 ein Anteil von 41,55 %, während Wi-Fi 7 mit einer CAGR von 24,74 % bis 2031 zulegt.
- Nach Frequenzband hielten Doppelbandsysteme im Jahr 2025 einen Anteil von 49,10 %; Dreifachband-Designs sind auf eine CAGR von 15,62 % vorbereitet, da die Nutzung des 6-GHz-Bands zunimmt.
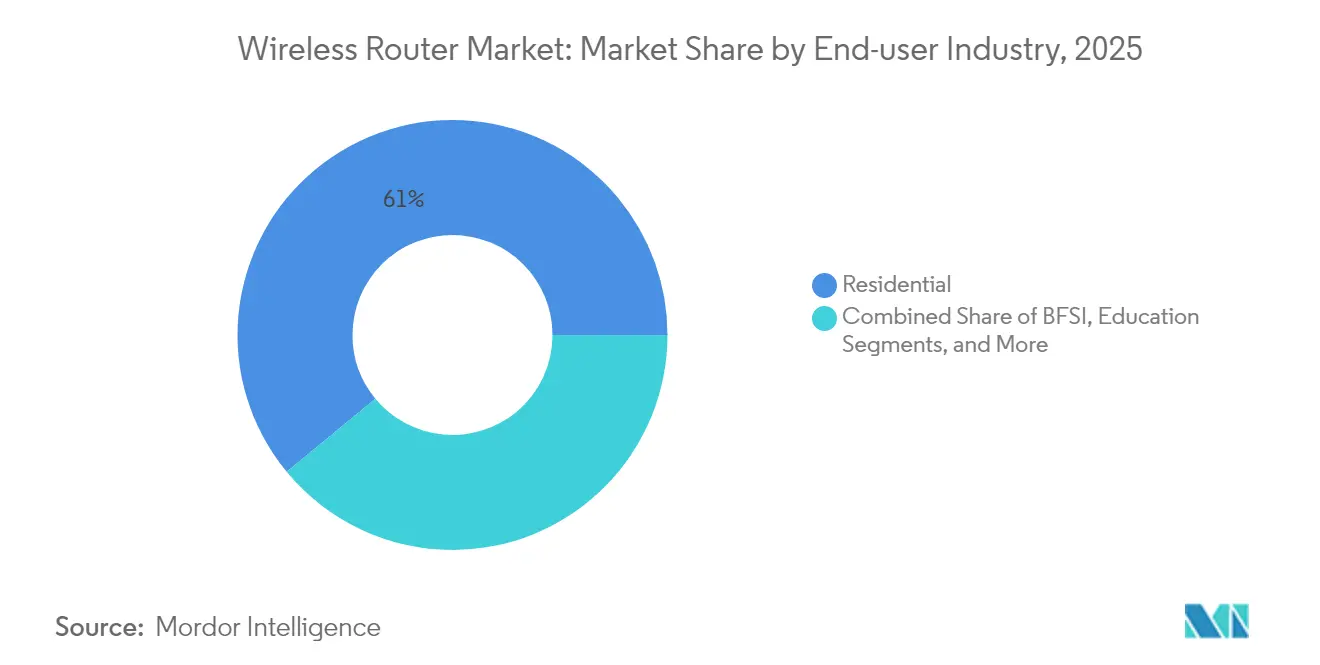
- Nach Endnutzer entfielen auf Privatanwendungen im Jahr 2025 60,98 % des Anteils, während Unternehmensbereitstellungen aufgrund des Wachstums von KI-Workloads mit einer CAGR von 9,72 % zulegen werden.
- Nach Vertriebskanal entfielen auf ISP-gebündelte Verkäufe im Jahr 2025 45,62 % des Anteils, während der Online-Handel voraussichtlich mit einer CAGR von 11,12 % bis 2031 wachsen wird.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 33,55 %; Südamerika wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 10,47 % bis 2031 sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsender Internetverkehr und vernetzte Geräte | +2.1% | Weltweit; Asien-Pazifik und Nordamerika führend | Mittelfristig (2–4 Jahre) |
| Unternehmensdigitalisierung und Bandbreitenbedarf | +1.8% | Nordamerika und EU; Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von Wi-Fi 6/6E und Wi-Fi 7 | +2.3% | Weltweit, getrieben durch entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Mesh-WLAN als ISP-verwalteter Dienst | +1.4% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Staatlich gefördertes ländliches Breitband-CPE | +0.9% | Ländliche Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Aufkommende Wi-Fi-Sensing-Anwendungen | +0.5% | Frühzeitige Einführung in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Internetverkehr und vernetzte Geräte
Weltweit sind mehr als 21,1 Milliarden WLAN-Geräte aktiv, und weitere 4,1 Milliarden sollen 2024 ausgeliefert werden, was veraltete Netzwerke sättigt und Upgrades auf Multi-Gigabit-Router vorantreibt. Etwa ein Fünftel der privaten Breitbandnutzer überschreitet inzwischen monatlich 1 TB an Daten, was die Schwellenwerte für die Dienstqualität belastet. Das Wachstum des IoT in intelligenten Fabriken, intelligenten Städten und autonomer Mobilität vertieft den Bedarf an Niedriglatenz-Durchsatz, den die 320-MHz-Kanäle von Wi-Fi 7 liefern können. Unternehmen stehen vor Herausforderungen bei der Gerätedichte, wenn Wi-Fi-6-Zugangspunkte praktische Grenzen erreichen, was Investitionen in Radiosysteme der nächsten Generation erzwingt. Das Ergebnis ist ein beschleunigter Erneuerungszyklus zugunsten von Anbietern mit Wi-Fi-7-Portfolios.
Unternehmensdigitalisierung treibt Bandbreitenbedarf an
Fünfundvierzig Prozent der Unternehmen erproben bereits Wi-Fi 6 und privates 5G parallel, was eine Präferenz für konvergierte drahtlose Netzwerkarchitekturen unterstreicht. Produktionsanlagen setzen Wi-Fi 7 ein, um KI-gestützte Robotik, Steuerungssysteme mit Latenzzeiten unter einer Millisekunde und maschinelle Bildverarbeitungsanalysen zu betreiben. Vierteljährliche Router-Bestellungen im Zusammenhang mit KI-Infrastruktur übertrafen bei führenden Anbietern im Jahr 2025 350 Millionen USD. Abonnementbasierte Netzwerk-als-Dienst-Modelle senken die Investitionshürden und ermöglichen schnellere Rollouts. Kurz gesagt: bandbreitenhungrige Anwendungen und flexible Finanzierungsmodelle treiben den Wireless-Router-Markt gemeinsam voran.
Rasche Einführung von Wi-Fi 6/6E und Wi-Fi 7
Das Wi-Fi-7-Zertifizierungsprogramm startete im Januar 2024, was in jenem Jahr 231,4 Millionen Gerätesendungen auslöste und die Verbreitung von Unternehmens-Zugangspunkten auf Kurs brachte, bis 2025 10 % der Gesamtsendungen zu erreichen. Der Multi-Link-Betrieb ermöglicht es Zugangspunkten, 2,4 GHz, 5 GHz und 6 GHz gleichzeitig zu nutzen und reale Übertragungsraten zwischen 6 Gbit/s und 15 Gbit/s zu liefern – weit über den Obergrenzen von Wi-Fi 6[1]. ISPs in Märkten wie Frankreich bündeln Wi-Fi-7-Router mit Gigabit-Glasfaser, um die Abwanderung zu verringern und den ARPU zu steigern. Dennoch hinkt die Einführung bei Client-Geräten noch hinterher, da nur 87 % der neuen PCs 320-MHz-Kanäle unterstützen, was kurzfristig eine Asymmetrie schafft, die die Router-Nachfrage dennoch robust hält.
Mesh-WLAN als von ISPs verwalteter Dienst
Cloud-verwaltete Mesh-Plattformen wie TPs Aginet wurden bereits von Hunderten nordamerikanischer ISPs übernommen, was den Appetit der Dienstanbieter auf wiederkehrende Einnahmen jenseits der Konnektivität bestätigt. Amazon's eero meldet nun, dass etwa ein Drittel seiner Kunden über ISP-Partnerschaften gewonnen wird, was die Skalierbarkeit des Modells belegt. Verwaltete Mesh-Angebote verbessern die Versorgung im gesamten Haus, ermöglichen proaktive Fehlerbehebung und reduzieren Support-Anrufe. Anbieter erweitern das Konzept auch auf KMU über Plattformen wie Airties Pro und verbreitern damit die bedienbare Basis. Das Wertversprechen beruht auf einem erstklassigen Erlebnis und nicht auf rohen Hardwaremargen, was die durchschnittlichen Verkaufspreise trotz Kommoditisierung anhebt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Komplexität der Netzwerksicherheit und Fachkräftemangel | -1.2% | Weltweit, besonders ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Substitutionsrisiko durch mobiles/5G-Breitband | -1.6% | Weltweit, angeführt von städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität in der Halbleiterlieferkette | -0.8% | Globale Auswirkung auf die Fertigung | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige globale Freigabe des 6-GHz-Spektrums | -0.7% | Regionale Fragmentierung weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Netzwerksicherheit und Fachkräftemangel
Ein DDoS-Angriff mit 3,8 Tbit/s, der die ASUS-Router-Schwachstelle CVE-2024-3080 ausnutzte, verdeutlichte die Anfälligkeit des Sektors für Firmware-Sicherheitslücken[2]. Gleichzeitig berichten Telekommunikationsanbieter von einem Defizit von 33 % an qualifizierten Netzwerkingenieuren, insbesondere für die neu aufkommende Wi-Fi-7-Sicherheit und WPA3-Konfigurationen. Unternehmen sehen sich aufgrund des Bedarfs an Fachberatung mit höheren Bereitstellungskosten konfrontiert, was die Projektlaufzeiten verlängert. Kleine Unternehmen greifen häufig auf unzureichende Einstellungen zurück, was das Risiko von Datenschutzverletzungen erhöht und die Einführung von Premium-Routern mit erweiterter Bedrohungserkennung einschränkt.
Substitutionsrisiko durch mobiles/5G-Breitband
Der Festfunk-Zugang verzeichnete bis Ende 2024 in den USA fast 12 Millionen Abonnements und könnte bis 2028 20 Millionen überschreiten, was Verbrauchern eine kabellose Alternative zum WLAN im Heim bietet[3]. Telekommunikationsanbieter bewerben 5G-Dienste als günstiger und einfacher als Glasfaser, und private 5G-Netzwerke sprechen Unternehmen für mobilitätsorientierte Anwendungsfälle an. Obwohl WLAN nach wie vor Vorteile bei Kapazität und Innenraumversorgung genießt, dämpft die Ausbreitung des Mobilfunks die langfristigen Wachstumserwartungen für den Markt für drahtlose Router.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mesh-Systeme treiben Innovationen voranEigenständige Router hielten im Jahr 2025 einen Anteil von 43,62 %, doch die Mesh-Kategorie ist bis 2031 auf eine CAGR von 11,74 % ausgerichtet, da Nutzer eine lückenlose Versorgung und selbstoptimierende Leistung anstreben. Die Marktgröße für drahtlose Router, die mit Mesh-Bereitstellungen verbunden ist, soll parallel zu den Multi-Gigabit-Glasfaserausbauten wachsen. Die ISP-Übernahme von Cloud-verwalteten Plattformen wie Aginet und eero für Dienstanbieter stärkt den Wachstumsimpuls. Im Gegensatz dazu gewinnen mobile Hotspot-Router durch die Integration von 5G-Funkmodulen erneut an Relevanz, während Industriemodelle die Anforderungen in rauen Umgebungen adressieren.
Mesh-Anbieter integrieren nun KI-Algorithmen, den Wi-Fi-7-Multi-Link-Betrieb und 320-MHz-Backhaul-Kanäle, um Premiumpreise aufrechtzuerhalten. Eigenständige Designs richten sich zunehmend an Gamer und verfügen über Dreifachband-Funkmodule und Latenzminimierende Engines. Industrielle Router nutzen SD-WAN-Overlays, um Remote-Assets sicher zu verbinden. Insgesamt veranschaulichen diese Teilsegmente, wie Innovationsnischen die Marge verteidigen, selbst wenn sich die Einstiegshardware kommoditisiert.

Nach WLAN-Standard:
Wi-Fi 7 beschleunigt die MarkttransformationWi-Fi 5 hält dank seiner Erschwinglichkeit für den Massenmarkt noch immer einen Anteil von 41,55 %, aber Wi-Fi-7-Sendungen sind auf eine CAGR von 24,74 % ausgerichtet, die den Markt für drahtlose Router umgestalten wird. Die Unternehmensnachfrage nach realem Durchsatz von 6–15 Gbit/s treibt die frühe Einführung voran, und die Marktgröße für drahtlose Router, die mit Wi-Fi 7 verbunden ist, könnte bis zum Ende des Jahrzehnts Wi-Fi 6 übertreffen. Die Zertifizierung hat Bedenken hinsichtlich der Interoperabilität mehrerer Anbieter gemildert, obwohl höhere Leistungsanforderungen Upgrades bei PoE-Switches erfordern.
Wi-Fi 6 bleibt eine Brückentechnologie und bietet OFDMA-Effizienz für budgetbewusste Käufer. Ältere Wi-Fi-4-Geräte bestehen in Nischen-IoT-Umgebungen weiter, wo Kosten und Energieverbrauch wichtiger sind als Geschwindigkeit. In fortgeschrittenen Regionen umfassen Beschaffungs-Roadmaps nun stufenweise Wi-Fi-7-Einführungen gepaart mit Edge-Computing-Investitionen, um zukunftssichere Kapazitäten ohne vollständige Systemaustausche zu gewährleisten.
Nach Frequenzband:
Dreifachband-Konfigurationen gewinnen an DynamikDoppelbandmodelle hielten im Jahr 2025 einen Anteil von 49,10 %, aber Dreifachband- und Vierfachband-Designs dürften eine CAGR von 15,62 % verzeichnen, da das 6-GHz-Spektrum freigegeben wird. Anbieter nutzen den neuen 1.200-MHz-Kanalblock, um saubere 320-MHz-Verbindungen für das Backhaul zu reservieren und die Mesh-Resilienz zu verbessern. Der Marktanteilsvorteil für Doppelbandgeräte im Markt für drahtlose Router schrumpft von Jahr zu Jahr, insbesondere in Regionen, die das vollständige 6-GHz-Band für die lizenzfreie Nutzung freigegeben haben.
Einzelband-SKUs bestehen in kostensensiblen IoT- und industriellen Steuerungsanwendungen. Die regulatorische Fragmentierung – beispielsweise Chinas Entscheidung, das 6-GHz-Band für 5G zu reservieren – zwingt Hersteller zur Produktion regionsspezifischer SKUs, was die Lieferketten verkompliziert. Dennoch bleibt die Mehrband-Flexibilität ein entscheidendes Differenzierungsmerkmal in Premium- und Unternehmenssegmenten.
Nach Endnutzerbranche:
Das Unternehmenssegment treibt die Premium-Einführung voranDie Nachfrage aus dem Privatkundenbereich macht im Jahr 2025 noch immer 60,98 % des Umsatzes aus, angeheizt durch hybride Arbeitsmodelle und die Einführung von Smart-Home-Lösungen. Unternehmensbereitstellungen steigen jedoch mit einer CAGR von 9,72 % und tragen überproportional zur inkrementellen Marktgröße für drahtlose Router bei. BFSI führt mit latenzempfindlichen Handelsplätzen, während Gesundheitseinrichtungen Wi-Fi 7 einsetzen, um Telemedizin-Geräte sicher zu vernetzen.
Öffentliche Haushalte, die durch das BEAD-Programm im Wert von 42,45 Mrd. USD gestützt werden, erweitern die ländliche Konnektivität und leiten Mittel auf fortschrittliche CPE um. Einzelhändler nutzen analysegeeignetes WLAN, um die Bestandsführung zu automatisieren und das Einkaufserlebnis zu personalisieren. Insgesamt treiben Unternehmensvertikale die durchschnittlichen Verkaufspreise für Router über das Commodity-Niveau hinaus.
Nach Vertriebskanal:
Online-Handel beschleunigt den DirektvertriebISP-Pakete machten im Jahr 2025 45,62 % der Sendungen aus und spiegeln das Bestreben der Netzbetreiber wider, die Abwanderung durch Premium-CPE zu verringern. Online-Marktplätzen wird eine CAGR von 11,12 % prognostiziert, was Verbraucher anspricht, die direkten Hardware-Besitz und abonnementbasierte Support-Pläne bevorzugen. Infolgedessen wächst die Marktgröße für drahtlose Router aus dem E-Commerce-Bereich überproportional.
Traditionelle stationäre Geschäfte behalten einen Anteil für die Evaluierung vor Ort, insbesondere in aufstrebenden Märkten. ISPs schwenken inzwischen auf verwaltete WLAN-Abonnements um, die Hardware, Software und Analysen in vorhersehbaren monatlichen Gebühren bündeln. Anbieter wie NETGEAR berichten bereits von 35 Mio. USD an jährlich wiederkehrenden Einnahmen aus solchen Diensten.
Geografische Analyse
APAC-Markt für drahtlose Router
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 33,55 % am globalen Umsatz, gestützt durch 5G-Einführungen, Smart-City-Programme und die fortschreitende Digitalisierung der Fertigung. Nationale Initiativen in Singapur und Südkorea verankern die Nachfrage nach Wi-Fi-7-Backbone-Konnektivität, während chinesische Anbieter regulatorischen Gegenwind im Ausland bewältigen, der mit sicherheitsbezogener Überprüfung verbunden ist. Die Expansion von Hyperscale-Rechenzentren in der gesamten Region stärkt zudem die Unternehmensaufträge für Hochdurchsatz-Router.
Nordamerika-Markt für drahtlose Router
Nordamerika bleibt von zentraler Bedeutung, dank aggressiver Glasfaserausbauten und erheblicher BEAD-Fördermittel, die Ausrüstung in unterversorgte ländliche Gebiete lenken. Der Festnetz-Funkzugang überschritt im Jahr 2024 die Marke von 12 Millionen Abonnenten und übt dabei gleichzeitig Druck auf den Router-Absatz aus und ergänzt ihn durch hybride Mobilfunk-WLAN-Gateways. Unternehmen machen bereits 2 % der Wi-Fi-7-AP-Lieferungen aus – eine Zahl, die bis 2025 voraussichtlich auf das Fünffache ansteigen wird.
Europa-Markt für drahtlose Router
Europa verzeichnet stetige Zuwächse, getragen von Mehrgibabit-Glasfaser und der schrittweisen Freigabe des 6-GHz-Bandes. Frankreich führt bei der Einführung von Wi-Fi 7 und zeigt, wie Premium-CPE Breitbandtarife differenziert. Deutschland und das Vereinigte Königreich priorisieren Industrie 4.0 und sichere Vernetzung, was die Nachfrage nach Triband-Routern mit WPA3 und KI-gestützter Bedrohungsanalyse antreibt. Regulatorische Besonderheiten nach dem Brexit erschweren nach wie vor die Zertifizierungszeitpläne und veranlassen Anbieter zu lokalisierten Logistikstrategien.
MEA- und Südamerika-Markt für drahtlose Router
Südamerika verzeichnet mit einem CAGR von 10,47 % die stärkste Wachstumsdynamik, getragen durch den Ausbau von Glasfaser bis ins Haus und Subventionen für die Konnektivität im ländlichen Raum. Brasilien treibt die Einführungen voran, während regionale Währungsvolatilität kreative Preismodelle erfordert. Schwellenmärkte im Nahen Osten und in Afrika nutzen Smart-City-Ambitionen, um Wi-Fi 7 in den Bereichen Gastgewerbe, Bildung und öffentlicher Sektor zu erproben und damit die Grundlage für eine langfristige Nachfrage zu schaffen.
Regulatorisches Umfeld
Wireless-Router unterliegen sich überschneidenden Anforderungen an Funk-, Cybersicherheits- und Lieferketten-Compliance, wobei der Marktzugang an Frequenzregeln und Geräteautorisierungsregime gebunden ist. In den Vereinigten Staaten regelt die Federal Communications Commission (FCC) die Geräteautorisierung und hat aktive Maßnahmen im Rahmen des Secure Networks Act, einschließlich Aktualisierungen der Covered List, die beeinflussen, welche Hardware für Heimrouter für den Verkauf und die Bereitstellung zugelassen werden kann. Auch die Frequenzpolitik prägt die Verfügbarkeit von Funktionen, da der 6-GHz-Zugang je nach Land variiert, obwohl viele Märkte Teile des Bandes für die lizenzfreie Nutzung geöffnet haben.
Eine branchengeführte Zertifizierung ist ein zweites Compliance-Tor, das die Beschaffung prägt, insbesondere für ISP-Bundles und Unternehmensbereitstellungen. Die Wi-Fi Alliance führte im Januar 2024 Wi-Fi CERTIFIED 7 ein, um die Interoperabilität für IEEE-802.11be-Funktionen (einschließlich des Betriebs über 2,4 GHz, 5 GHz und 6 GHz) zu formalisieren, wobei die Zertifizierungsanforderungen moderne Sicherheitsstandards wie WPA3 und Protected Management Frames betonen. Da Wi-Fi 7 zunehmend in breiteren kommerziellen Einsatz kommt, synchronisieren Anbieter und ODMs ihre Produkt-Roadmaps zunehmend mit den Zertifizierungszeitplänen, um Vertriebsreibung zu verringern und Qualifizierungszyklen bei Betreibern zu verkürzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wireless-Router ist weitgehend horizontal ausgerichtet: Wi-Fi- und Netzwerksilizium (Wi-Fi-Chipsätze, CPUs, RF-Frontend-Komponenten und Speicher) fließen in das OEM/ODM-Plattformdesign, die Fertigung und die Endmontage ein und gelangen anschließend über die ISP-Beschaffung und -Bündelung, Unternehmensvertriebskanäle sowie den Online- und Offline-Einzelhandel weiter. Die Siliziumkompetenz konzentriert sich auf eine kleine Gruppe von Chipsatzanbietern (Broadcom, Qualcomm, MediaTek, Realtek und Intel), und die Abhängigkeit von hochmoderner Fertigung (insbesondere von TSMC für viele Knoten) schafft bei knappen Kapazitäten einen Engpass. Auf der Montageseite konzentriert sich die Produktion von CPE für Privathaushalte auf eine relativ kleine Gruppe von ODMs wie Sercomm, Arcadyan, Hitron, Askey, Sagemcom, Vantiva, Arris und andere, die in großvolumigen, kostenoptimierten Standorten fertigen.
Das Lieferkettenrisikomanagement hat sich zu einem Differenzierungsmerkmal entwickelt, da die Stücklisten von Routern höhere DRAM- und NAND-Anforderungen für Wi-Fi 7, Mesh-Backhaul sowie zusätzliche Sicherheits- und Verwaltungsfunktionen aufnehmen, während Komponenten wie Speicher und Substrate den Versandzeitpunkt einschränken können. Auch die geografische Fertigungsverteilung verändert sich: Die auf China zentrierte Montage wird durch Verlagerungen nach Vietnam, Indien und Mexiko ergänzt, um Risiken zu diversifizieren und sich ändernde Beschaffungsanforderungen großer Betreiber zu erfüllen. Betreibergesteuerte Softwareplattformen (cloud-verwaltetes Mesh und verwaltetes Wi-Fi) verlagern mehr Wert hin zu Firmware, Telemetrie und Lifecycle-Management, wodurch sich die Margen von einmaligen Hardwareverkäufen zu Service- und Support-Verträgen verschieben.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, heizt sich jedoch rasch auf, da etablierte Netzwerkgiganten Kommoditisierung und Rennen um Funktionen jonglieren. TP-Link dominiert die Verbraucherkanäle, sieht sich jedoch nun mit einer US-amerikanischen strafrechtlichen Kartelluntersuchung wegen Preisgestaltungstaktiken konfrontiert. Cisco sichert die Unternehmensführerschaft mit integrierter Sicherheit und Beziehungen zu Dienstanbietern. Im Juli 2025 schloss HPE eine Übernahme von Juniper Networks im Wert von 14 Mrd. USD ab, die seinen Netzwerk-Fußabdruck verdoppelte und den Druck auf Cisco erhöhte.
Strategische Schwerpunkte liegen auf Software und KI. NETGEAR erwirtschaftete im Jahr 2024 35 Mio. USD an wiederkehrenden Abonnementeinnahmen, was eine Verlagerung hin zur dienstleistungsgetriebenen Monetarisierung unterstreicht. Amazon's eero nutzt die Commerce-Plattform des Einzelhandelsriesen, um Wettbewerber zu unterbieten und ISP-Partnerschaften auszubauen. Airgain zielt auf Flottenkonnektivität mit 5G-WLAN-Gateways ab und schafft sich eine Nische in der Fahrzeugvernetzung.
Innovations-Hotspots umfassen KI-gestützte Netzwerkanalytik, Orchestrierung verwalteter Dienste und robuste Industriedesigns. Anbieter differenzieren sich durch Silicon-Roadmaps – frühe Wi-Fi-7-Chipsätze mit 4096-QAM und 320-MHz-Unterstützung – sowie durch Zero-Trust-Sicherheitsschichten. Insgesamt hält der Preiswettbewerb an, aber Funktionsinnovation und Dienste erhalten Margenchancen für Marktführer aufrecht.
Marktführer in der Branche für drahtlose Router
-
ASUSTeK Computer Inc.
-
Netgear Inc.
-
D-Link Corporation
-
Huawei Technologies Co. Limited
-
TP-Link Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wireless-Router-Markt Unternehmen in diesem Bericht
- TP-Link Technologies Co., Ltd.
- NETGEAR, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Ubiquiti Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Amazon.com, Inc. (eero)
- Google LLC (Nest Wi-Fi)
- Belkin International, Inc. (Linksys)
- Xiaomi Corporation
- Buffalo Americas, Inc.
- Zyxel Communications Corp.
- MikroTik SIA
- TOTOLINK (CJSC Est.)
- Edimax Technology Co., Ltd.
- Amped Wireless (A division of NexGen Connected LLC)
- Mercury-PC Technology Co., Ltd.
Marktchancen und Zukunftsaussichten
Die Kommerzialisierung von Wi-Fi 7 schafft deutlichen Raum für Premiumisierung, insbesondere dort, wo der 6-GHz-Betrieb erlaubt ist und wo ISPs die CPE-Differenzierung nutzen, um die Abwanderung zu verringern. Mesh-Plattformen und auf Gaming ausgerichtete Router erobern einen größeren Wertanteil, auch wenn die gesamten Stückzahlen bei Consumer-Routern durch von ISPs bereitgestellte Gateways und aufgeschobene Einzelhandels-Upgrades unter Druck stehen. Marktsignale für 2026 deuten auf höherwertige Segmente (Mesh und Gaming) hin und nicht auf eine breit angelegte Stückzahlausweitung. Anbieter, die Tri-Band- und 6-GHz-Hardware mit Cloud-Management und Abonnementfunktionen kombinieren, einschließlich verwalteter Mesh-Programme, die von ISPs genutzt werden, und wiederkehrenden Umsatzdiensten, wie sie von Anbietern wie NETGEAR hervorgehoben werden, haben mehr Spielraum, um die ASPs inmitten des Preiswettbewerbs zu verteidigen.
Regulatorische Meilensteine und Standardmeilensteine eröffnen ebenfalls gezielte Chancen. In den Vereinigten Staaten bietet der 6-GHz-Rahmen der FCC (wirksam ab 27. April 2026) eine Struktur für zusätzliche lizenzfreie Betriebsmodi von Geräten. In Europa unterstützen Harmonisierungsschritte, einschließlich der ukrainischen Aktualisierung vom 6. Mai 2026 zur Angleichung der Bedingungen für Wi-Fi 6E und Wi-Fi 7 im Band 5945–6425 MHz, eine klarere Markteinführungsplanung in Teilen der Region. Am technologischen Horizont schreitet die IEEE-802.11bn-Arbeitsgruppe (Wi-Fi 8) bei Konzepten mit ultrahoher Zuverlässigkeit wie erweiterter Multi-Link-Betrieb und latenzorientierten Verbesserungen voran und erweitert damit die Bandbreite an Unternehmens-, Industrie- und zeitkritischen Konnektivitäts-Anwendungsfällen, bei denen Determinismus neben der Spitzenleistung eine Rolle spielt.
Neueste Industrielle Entwicklungen in Wireless-Router-Markt
- April 2026: ASUS kündigte den ProArt Router PRT-BE5000 an und brachte damit Wi-Fi-7-Funktionen in sein auf Kreative ausgerichtetes ProArt-Ökosystem. Die Ankündigung treibt Wi-Fi 7 über Gaming und Unternehmensanwendungen hinaus in die Netzwerktechnik für Prosumer-Studios voran und unterstützt eine stärker auf höhere ASPs ausgerichtete Segmentierung.
- Oktober 2025: TP-Link kündigte den Dualband-Wi-Fi-7-Gaming-Router Archer GE400 als Teil der Erweiterung seiner Wi-Fi-7-Gaming-Produktlinie an. Die Positionierung des Produkts zielt auf latenzsensitive Anwendungsfälle ab und unterstützt das Wertwachstum in Einzelhandelskanälen, in denen Käufer für differenzierte Leistung und Softwarefunktionen bezahlen.
- Januar 2024: Die Wi-Fi Alliance führte das Programm Wi-Fi CERTIFIED 7 ein, um die Interoperabilität für IEEE-802.11be-Fähigkeiten zu formalisieren. Die Verfügbarkeit der Zertifizierung beschleunigte die Validierung der Kompatibilität zwischen mehreren Anbietern und verringerte die Beschaffungsreibung für Unternehmens- und Dienstanbieter-Rollouts, die standardisierte Sicherheits- und Bandbetriebstests erfordern.
Wireless-Router-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Wireless Router als der Umsatz gemessen, der durch den Verkauf von Wireless Routern erzielt wird, die WLAN-Konnektivität in Privathaushalten, kleinen Büros und Unternehmensumgebungen sowie über wichtige WLAN-Standards und Formfaktoren hinweg bereitstellen.
Ausschlüsse aus dem Umfang: Dienstleistungserlöse (wie verwaltete WLAN-Abonnements, Installationsarbeiten und erweiterte Garantien) sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Eigenständige Router
- Mesh-WLAN-Systeme
- Mobile Hotspot-Router
- Industrie-/Robuste Router
- Nach WLAN-Standard
- 802.11n (Wi-Fi 4)
- 802.11ac (Wi-Fi 5)
- 802.11ax (Wi-Fi 6)
- 802.11be (Wi-Fi 7)
- Nach Frequenzband
- Einzelband
- Doppelband
- Dreifach-/Vierfachband
- Nach Endnutzerbranche
- Privatkunden
- Unternehmen
- BFSI
- Bildung
- Gesundheitswesen
- Medien und Unterhaltung
- Einzelhandel
- Öffentlicher Sektor und Behörden
- Sonstige Unternehmen
- Nach Vertriebskanal
- Online-Händler
- Offline (Fachhändler, Verbrauchermärkte)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt damit, die Nachfrage- und Angebotssignale zu identifizieren, die in öffentlichen Daten überprüft werden können, bevor Annahmen getroffen werden. Wir prüfen in der Regel Aktualisierungen von Standards und Zertifizierungen von Gremien wie IEEE und Wi-Fi Alliance und berücksichtigen außerdem Frequenz- und Gerätevorschriften von Regulierungsbehörden wie der FCC und vergleichbaren Behörden in anderen Regionen.
Zur Bestimmung und Plausibilitätsprüfung der Akzeptanz verwenden wir Breitband- und Haushaltskonnektivitätsindikatoren aus Quellen wie der Internationalen Fernmeldeunion, der Weltbank, der OECD und nationalen Statistikämtern sowie Handels- und Versandkontexte aus Zollportalen und Veröffentlichungen von Branchenverbänden. Unternehmenseinreichungen, Jahresberichte, Ergebnispräsentationen und seriöse Pressemitteilungen helfen dabei, Produktzyklen abzubilden, einschließlich des Zeitplans für Wi-Fi 6E und Wi-Fi 7 sowie Veränderungen im Vertriebskanalmix. Wo zusätzliche Abdeckung erforderlich ist, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Funktionsentwicklungen und öffentliche Aussagen zu verfolgen. Diese Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls verwendet, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen testen, was die Signale des Desk Research nicht vollständig erklären können, insbesondere Preisbewegungen, Verschiebungen im Mix zwischen Einzelgeräten und Mesh-Systemen sowie den Zeitpunkt des Austauschs in Unternehmen. Wir sprechen mit Stakeholdern entlang der gesamten Wertschöpfungskette, darunter Produktmanager, Vertriebspartner, Netzwerkintegratoren und Großabnehmer, und gleichen die Eingaben dann über APAC, EMEA und Amerika ab, damit das Modell nicht auf dem Adoptionsmuster einer einzigen Region basiert.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, der die adressierbare Router-Ausgaben rekonstruiert, indem vernetzte Haushalte und Unternehmensstandorte mit Router-Besitz, Erneuerungszyklen und durchschnittlichen Verkaufspreisen über wichtige WLAN-Standards hinweg verknüpft werden. Sobald dieser Gesamtwert gebildet ist, verwenden wir selektive Bottom-up-Prüfungen, um ihn realistisch zu halten, beispielsweise durch den Abgleich des Umsatzengagements der Lieferanten, die Stichprobenerhebung von Online- und Offline-Preispunkten sowie die Nutzung von Kanal-Feedback zur Einheitengeschwindigkeit, die dann zur Anpassung extremer Ergebnisse verwendet werden.
Einige wenige Eingaben bewegen den Gesamtwert in der Regel am stärksten: der installierte Bestand an Breitband-Haushalten, der Anteil von Glasfaser- und Gigabit-Tarifen, die Durchdringung von Wi-Fi 6 und 6E bei Neukäufen, die frühe Wi-Fi 7-Bereitschaft, die Attach-Raten von Mesh-Systemen sowie die Aufteilung von Online- gegenüber stationärem Verkauf. Wenn Daten auf Länderebene dünn sind, schließen wir die Lücke durch die Verwendung von Proxy-Indikatoren wie städtischen Haushalten, durchschnittlichem Datenverbrauch und dem beobachteten Mix in vergleichbaren Märkten, bevor wir mit Interview-Feedback erneut testen.
Für die Prognose führen wir eine Szenarioanalyse durch, sodass unterschiedliche Upgrade-Geschwindigkeitspfade auf die Standardakzeptanz und Preisgestaltung angewendet werden können. Das ausgewählte Szenario wird dann darauf abgestimmt, was die primären Befragten als den wahrscheinlichsten Austauschzyklus und die Funktionsübernahme in den nächsten Jahren betrachten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl nicht durch eine einzige schwache Annahme bestimmt wird. Wir vergleichen implizierte Einheiten, Preisgestaltung und Erneuerungsrhythmus mit unabhängigen Signalen wie Breitband-Abonnententrends, Einzelhandelspreisbändern und dem Zeitpunkt von Standardübergängen, prüfen dann Ausreißer und korrigieren diese vor der Freigabe.
Eine zweite Analystenprüfung überprüft Definitionen, Umrechnungen und etwaige große Jahressprünge erneut. Wenn eine Abweichung auf eine schwache Eingabe zurückzuführen ist, wird eine Nachverfolgung ausgelöst, um die Annahme zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung stellt sicher, dass die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Wireless Router von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wireless Router stimmen nicht immer überein, selbst wenn die Titel ähnlich aussehen, da Umfang und Zähllogik auf kleine, aber wichtige Weise variieren können. Unterschiede entstehen in der Regel dadurch, was als Produktumsatz gegenüber Dienstleistungsumsatz behandelt wird, welches Basisjahr verwendet wird und welche angenommene Geschwindigkeit des Preisrückgangs während eines WLAN-Generationswechsels zugrunde gelegt wird.
Bei Wireless Routern wird die Streuung häufig dadurch verursacht, ob Mesh-Systeme, mobile Hotspot-Router sowie robuste oder industrielle Modelle vollständig gezählt werden und ob die Studie einem adoptionsgesteuerten Modell folgt, das an vernetzte Haushalte und Unternehmensstandorte geknüpft ist, oder auf einer einfacheren Trendlinienprojektion basiert. Auch der Währungszeitpunkt und die Verwendung aggressiver gegenüber konservativer Upgrade-Szenarien für Wi-Fi 6E und Wi-Fi 7 verschieben den Gesamtwert, insbesondere wenn eine Studie nicht nahe an wichtigen Chipsatz- und Standardmeilensteinen aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,13 Mrd. USD (2026) | |
| Branchenverlag A | 15,64 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen anderen Fokus auf die Standardliste, was den spätzyklischen Auftrieb durch die Mesh-Akzeptanz und den Übergangszeitpunkt von Wi-Fi 6E und Wi-Fi 7 unterschätzen kann. |
| Branchenverlag B | 14,10 Mrd. USD (2025) | Verankert die Größenbestimmung an einem Wert von 2025 und erweitert die Prognose bis 2035, was die implizierte Preiserosionskurve und die Mischaufteilung zwischen Einzelgeräten und Mesh im Vergleich zu einem an 2026 verankerten Modell verändern kann. |
Die Tabelle zeigt, dass die größten Unterschiede aus der Wahl des Basisjahres und der Art und Weise resultieren, wie das Modell Mix und Preisgestaltung über Standards hinweg behandelt. Durch die Trennung des Geräteumsatzes von Zusatzdienstleistungen und die Verknüpfung der Nachfrage mit vernetzten Haushalten, dem Bedarf an Unternehmensstandorten und Erneuerungszyklen bleibt die Schätzung auf klare Eingaben zurückführbar – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für drahtlose Router im Jahr 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 28,02 Mrd. USD erreichen wird, mit einer Wachstumsrate (CAGR) von 9,08 %.
Wie schnell wird die Einführung von Wi-Fi 7 im Prognosezeitraum wachsen?
Wi-Fi-7-Router-Sendungen sind bis 2031 auf eine CAGR von 24,74 % ausgerichtet, da Unternehmen und ISPs Multi-Gigabit-Fähigkeiten anstreben.
Welcher Router-Produkttyp wächst am schnellsten?
Mesh-WLAN-Systeme sind die am schnellsten wachsende Kategorie und entwickeln sich mit einer CAGR von 11,74 %, da die Versorgung des gesamten Hauses und verwaltete Dienste an Bedeutung gewinnen.
Welcher Vertriebskanal gewinnt am schnellsten an Bedeutung?
Der Online-Handel wächst mit einer CAGR von 11,12 % aufgrund der direkten Verbrauchernachfrage und abonnementbasierter Support-Modelle.
Warum ist Asien-Pazifik der größte regionale Markt?
Robuste 5G-Bereitstellungen, Smart-City-Initiativen und umfassende Fertigungsdigitalisierung verleihen Asien-Pazifik einen beherrschenden Umsatzanteil von 33,55 %.