
Vietnam IKT Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.12 Milliarden US-Dollar |
| Marktgröße (2026) | 10.01 Milliarden US-Dollar |
| Marktgröße (2031) | 15.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.81 % |
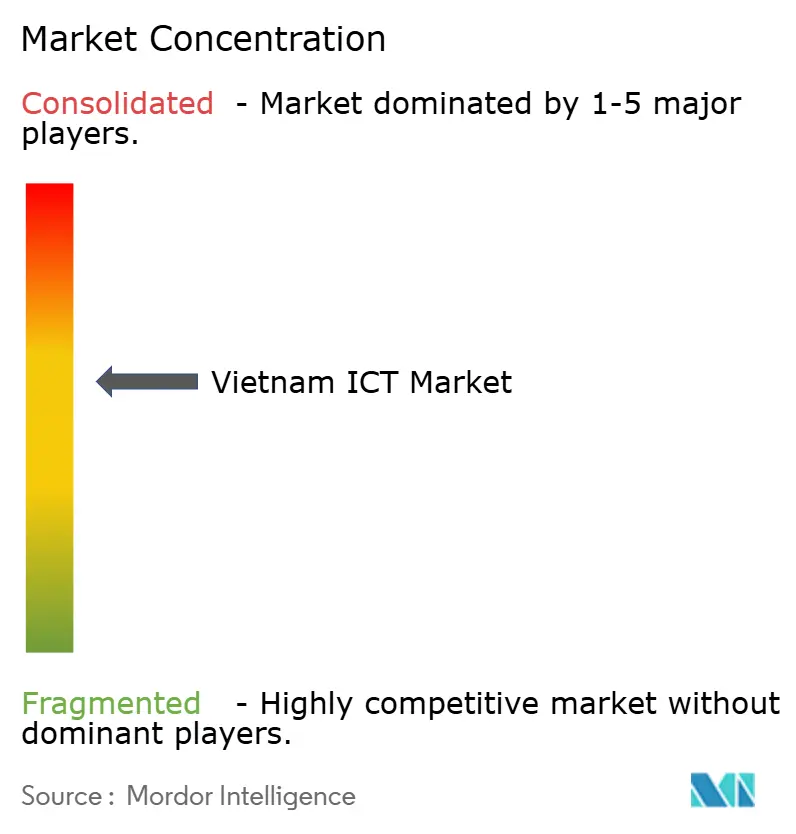
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam IKT Marktanalyse von Mordor Intelligence
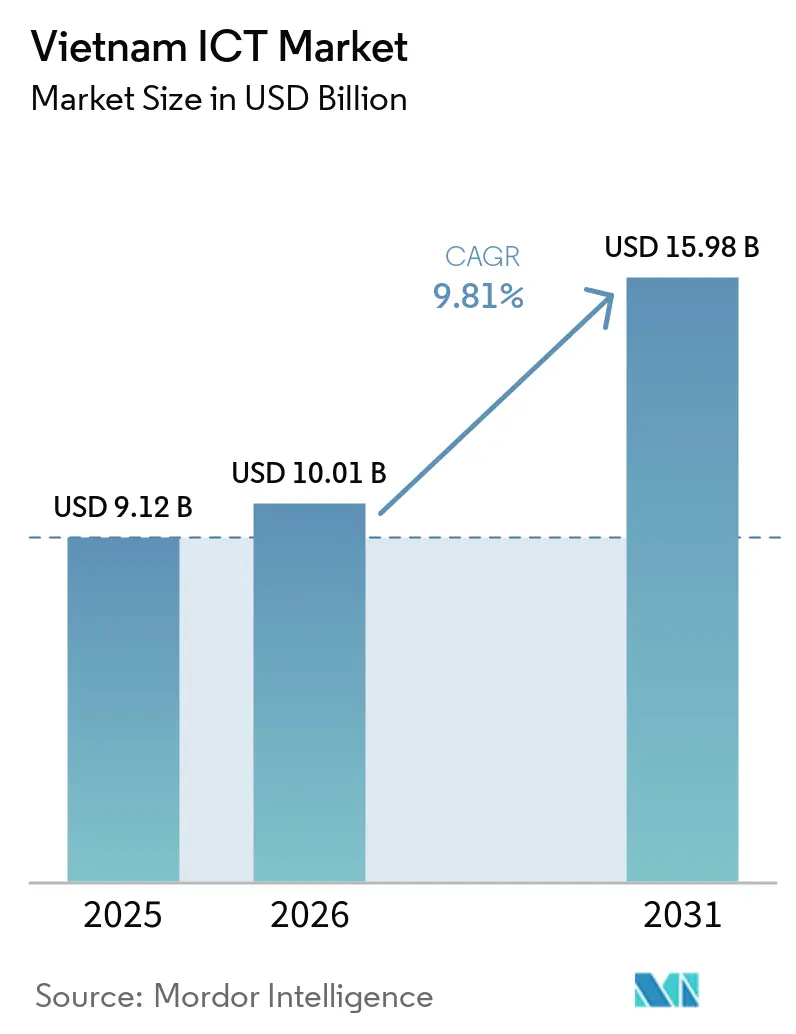
Die Größe des Vietnam IKT Marktes wurde im Jahr 2025 auf 9,12 Milliarden USD geschätzt und wird voraussichtlich von 10,01 Milliarden USD im Jahr 2026 auf 15,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,81 % während des Prognosezeitraums (2026–2031). Staatlich geführte Digitalisierungsprogramme, erhebliche ausländische Direktinvestitionen und der Vorstoß zur Lokalisierung der Halbleiterproduktion beschleunigen weiterhin die Einführung in den Bereichen Hardware, Software und Dienstleistungen. Großangelegte 5G-Einführungen, verbunden mit der Ausweitung der Cloud- und Rechenzentrumskapazitäten, eröffnen neue Einnahmequellen für Telekommunikationsbetreiber und globale Hyperscaler. Gleichzeitig treiben Smart-City-Initiativen in 48 Gemeinden die Nachfrage nach integrierten Konnektivitäts-, Analyse- und Cybersicherheitslösungen an. Das Wettbewerbsdynamik bleibt ausgewogen zwischen staatseigenen Netzbetreibern und multinationalen Technologieanbietern, die lokale Partnerschaften vertiefen, um branchenspezifische Mandate zur digitalen Transformation zu erfüllen. Obwohl Finanzierungsengpässe in Sekundärstädten und ein Mangel an hochqualifizierten Ingenieuren Gegenwind erzeugen, wird erwartet, dass der Vietnam IKT Markt bis 2030 ein zweistelliges Wachstum beibehält, da Unternehmen ihre Betriebsabläufe modernisieren und neue digitale Dienstleistungsmodelle skalieren.
Wesentliche Erkenntnisse des Berichts
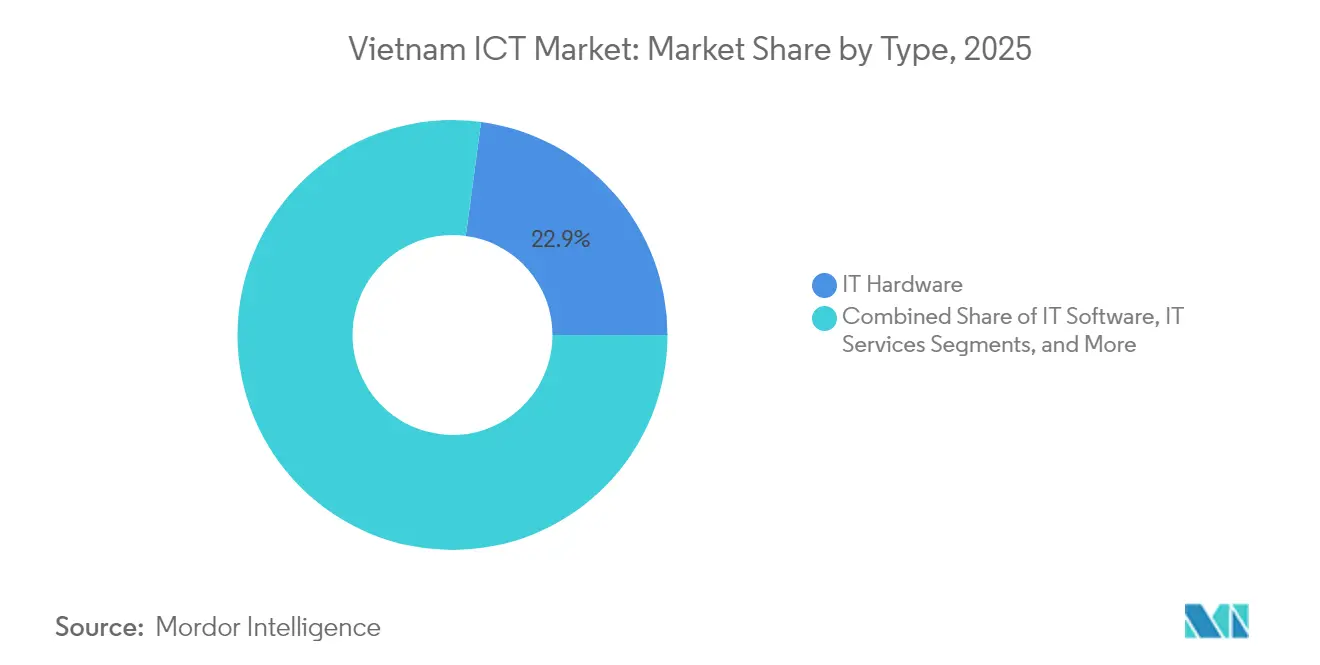
- Nach Typ führte IT-Hardware mit einem Anteil von 22,88 % am Vietnam IKT Marktanteil im Jahr 2025; IT-Dienstleistungen verzeichnen bis 2031 eine CAGR von 12,07 %.
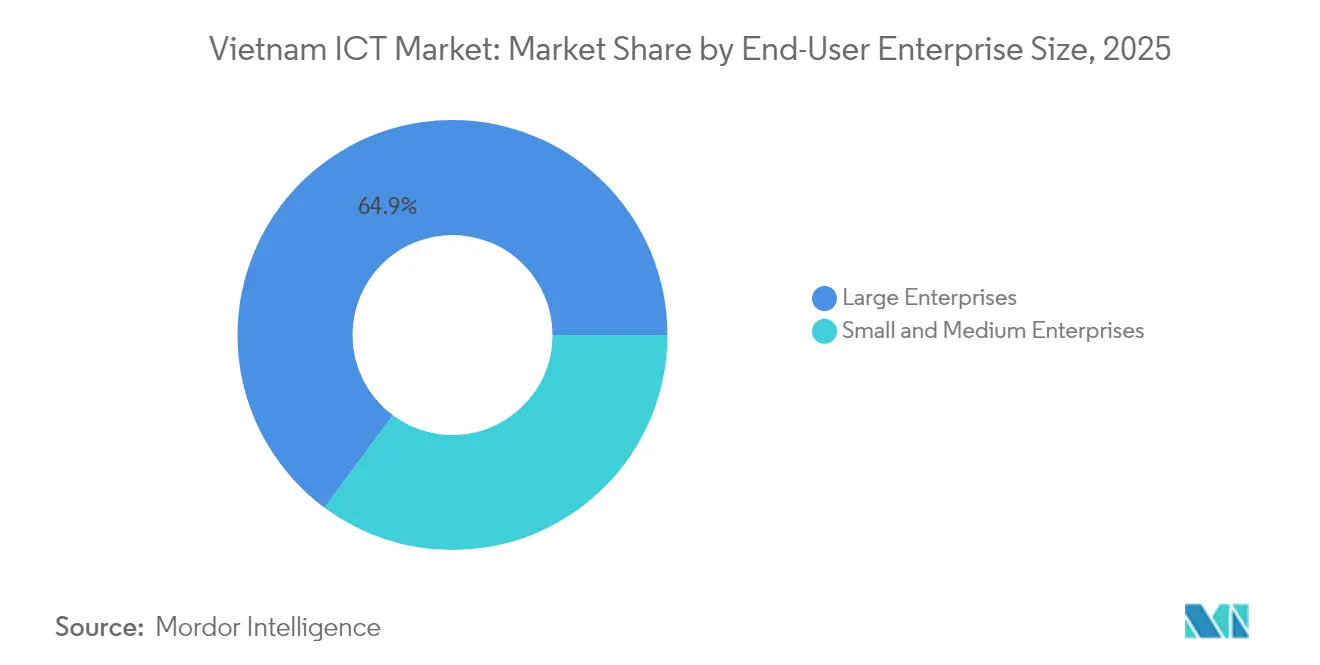
- Nach Unternehmensgröße entfielen im Jahr 2025 64,85 % der Vietnam IKT Marktgröße auf Großunternehmen, während Kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 11,62 % expandieren.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Anteil von 17,55 % an den Ausgaben; Gesundheitswesen und Biowissenschaften ist für eine CAGR-Wachstumsrate von 11,88 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Vietnam IKT Markttrends und -erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Smart-City-Infrastrukturprogramme | +2.1% | National, mit frühen Gewinnen in Ho-Chi-Minh-Stadt, Hanoi, Da Nang | Mittelfristig (2–4 Jahre) |
| Digitale Transformation entlang der Wertschöpfungsketten der Industrie 4.0 | +2.8% | National, konzentriert in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Steigende Cloud- und KI-bezogene Kapitalausgaben | +1.9% | National, mit Schwerpunkt auf großen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Digitale Wirtschaftsstrategie „Make-in-Vietnam” der Regierung | +1.7% | Nationale Politik mit regionaler Umsetzung | Langfristig (≥ 4 Jahre) |
| Anreize zur Halbleiter-Eigenversorgung | +1.2% | National, mit Schwerpunkt auf nördlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Aufbau von Hyperscale- und regionalen IDC-Knotenpunkten | +1.8% | National, konzentriert in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-City-Infrastrukturprogramme
Die staatliche Genehmigung von 48 kommunalen Digitalisierungsfahrplänen hat eine Pipeline im Wert von 2 Milliarden USD für Konnektivität, Sensornetzwerke und Cybersicherheitsplattformen geschaffen. Das Hochwasserschutz-Upgrade in Ho-Chi-Minh-Stadt und der Nachhaltigkeitsstadtplan von Da Nang erfordern beide Echtzeit-Datenanalysen, was die Nachfrage nach Edge-Computing und IoT-Gateways stärkt. [1]US-Handelsministerium für internationalen Handel, "Vietnam – Informations- und Kommunikationstechnologien," trade.gov Die obligatorische Zuweisung von mindestens 10 % der IT-Budgets des öffentlichen Sektors für Cybersicherheit erweitert den adressierbaren Markt für Anbieter von Bedrohungserkennung zusätzlich. Die nationale digitale Identitätseinführung VNeID bedient bereits Millionen von Bürgern und skaliert Authentifizierungsdienste für E-Government-Portale. Diese Projekte erzeugen Multiplikatoreffekte für Telekommunikationsbetreiber, Cloud-Anbieter und Systemintegratoren und positionieren Vietnam als Testfeld für regionale Smart-City-Lösungen.
Digitale Transformation entlang der Wertschöpfungsketten der Industrie 4.0
Fertigungsanlagen, die KI-gestützte Predictive-Maintenance-Systeme einsetzen, berichten von Produktionseffizienzsteigerungen von 30–50 %. Textilexporteure wie Vinatex haben ihren konsolidierten Umsatz um 6,1 % gesteigert, nachdem sie IoT-gestützte Lieferkettenanalysen eingesetzt haben. Samsungs Erweiterung um 920 Millionen USD unterstreicht die steigenden Kapitalzuflüsse, die maschinenlernbasierter Qualitätskontrolle und automatisierter Logistik gewidmet sind. Dekret 109, das die Zulassungssteuern für lokal produzierte Fahrzeuge senkte, hat die digitale Transformation der Automobilindustrie durch Robotik und Connected-Factory-Plattformen beschleunigt. Blockchain-gestützte Herkunftsverfolgung und KI-gestützte Bedarfsprognosen helfen vietnamesischen Herstellern, globalere Aufträge mit höheren Margen zu gewinnen und die Markteinführungszeit zu verkürzen.
Steigende Cloud- und KI-bezogene Kapitalausgaben
Achtundsechzig Prozent der Unternehmen investieren jetzt in Cloud und KI, um Logistik und Kundenbindung zu optimieren, was zu einem starken Wachstum bei hybriden Cloud-Bereitstellungen führt. Microsoft hat lokale Rechenzentrumskapazitäten ausgebaut, und Google prüft eine Greenfield-Cloud-Region, was langfristiges Vertrauen in den Vietnam IKT Markt signalisiert. Die Datenhoheitsregeln des nationalen Cloud-Computing-Programms begünstigen Unternehmensplattformen mit integrierten Compliance-Kontrollen. NVIDIAs geplanter KI-Forschungs- und Entwicklungs-Hub wird die Halbleiterdesign-Fähigkeiten stärken und das Talentökosystem für Maschinenlern-Ingenieure bereichern. Banken führen den Wandel an, indem sie Kernarbeitslasten migrieren und KI-Kundenservice-Bots einsetzen, um den Marktanteil gegenüber Fintech-Herausforderern zu verteidigen.
Digitale Wirtschaftsstrategie „Make-in-Vietnam”
Die Strategie zielt auf einen Beitrag digitaler Aktivitäten von 20 % zum BIP bis 2025 und 30 % bis 2030 ab, unterstützt durch 80.000 registrierte digitale Unternehmen und Steuervorteile für Forschung und Entwicklung, die die Innovationskosten senken. [2]FPT Corporation, "Jahresbericht 2024: Wachstumsstrategie," fpt.com.vn Ausländische Investoren werden bis 2025 voraussichtlich 25 Milliarden USD in vietnamesische Technologieunternehmen investieren, auf der Grundlage vereinfachter Lizenzierung und vorzugsweiser Steuerregelungen. Pläne zur Halbleiter-Eigenversorgung umfassen die Ausbildung von 50.000 Ingenieuren bis 2030, um kritische Qualifikationslücken zu schließen und die Abhängigkeit von importierten Chips zu verringern. Regulatorische Sandkästen in den Bereichen Fintech und Blockchain bieten kontrollierte Testumgebungen für neue Produkte und balancieren Innovation mit Maßnahmen zur Wahrung der Finanzstabilität. Gestärkter Schutz des geistigen Eigentums ermutigt multinationale Konzerne zudem, Design-Center anzusiedeln und fortgeschrittenes Know-how an lokale Partner zu transferieren.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Netzwerk- und Rechenzentrums-Aufbaukosten | -1.4% | National, besonders Sekundärstädte betreffend | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisiertem IKT-Fachpersonal | -1.8% | National, am ausgeprägtesten in aufstrebenden Technologiesektoren | Kurzfristig (≤ 2 Jahre) |
| Starke Abhängigkeit von importierten Kernkomponenten | -0.9% | National, Hardware- und Infrastruktursegmente betreffend | Langfristig (≥ 4 Jahre) |
| Fragmentierte Cyber-Regulierungskonformitätslast | -0.7% | National, mit unterschiedlicher provinzieller Umsetzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Netzwerk- und Rechenzentrums-Aufbaukosten
Die Kapitalintensität von 5G-Spektrum, Glasfaser-Backhaul und Tier-III-Rechenzentrumsbau belastet die Bilanzen der Betreiber, insbesondere außerhalb der zwei größten Ballungsräume. Sekundärstädte verfügen häufig nicht über die notwendige Nachfragedichte, um Auslastungsschwellen zu erreichen, was die Amortisationszeiten für Investoren verlängert. Das Währungsschwankungsrisiko und steigende Zinssätze erhöhen die Finanzierungskosten, während Landnutzungsgenehmigungen zusätzliche Verwaltungsverzögerungen verursachen. Obwohl öffentlich-private Partnerschaftsmodelle entstehen, bestehen Finanzierungslücken für kleine Regionalnetzbetreiber und Neutral-Host-Turmunternehmen fort. Diese Einschränkungen könnten ländliche Breitbandzeitpläne verzögern und die Edge-Computing-Abdeckung begrenzen, die viele Anwendungsfälle der Industrie 4.0 erfordern.
Mangel an spezialisiertem IKT-Fachpersonal
Die Nachfrage nach hochqualifizierten Ingenieuren übersteigt weiterhin das Angebot, insbesondere in den Bereichen Cybersicherheit, KI und Halbleiterdesign. Steigende Gehaltsaufschläge – das monatliche Gehalt erfahrener KI-Entwickler übersteigt 2.000 USD – belasten die Budgets kleiner und mittlerer Unternehmen und begünstigen Jobwechsel unter Spezialisten. Obwohl die Regierung Stipendien und gemeinsame Lehrpläne mit globalen Universitäten ausweitet, bleibt die Vorlaufzeit für den Aufbau von Tiefenexpertise lang. Unternehmen errichten zunehmend interne Akademien und schließen Universitätspartnerschaften, doch die kurzfristige Lücke gefährdet Projektlieferterminpläne für große Cloud-Migrations- und Analyseprojekte. Anhaltende Knappheit könnte den Aufstieg des Vietnam IKT Marktes in der Wertschöpfungskette in designintensiven Segmenten verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dienstleistungen treiben die Technologiemodernisierung voran
IT-Hardware hielt im Jahr 2025 einen Anteil von 22,88 % am Vietnam ICT-Markt, da Betreiber Basisstations- und Rechenzentrumsausrüstung aufrüsteten, um landesweite 5G-Backbones zu unterstützen. Die Größe des Vietnam ICT-Markts für Hardware wird jedoch voraussichtlich langsamer wachsen als die für Dienstleistungen, da der Infrastrukturausbau reift. Im Gegensatz dazu ist IT-Dienstleistungen auf dem Weg zu einem CAGR von 12,07 % bis 2031, angetrieben durch Beratungs-, Systemintegrations- und Managed-Security-Projekte, die spezialisiertes Know-how erfordern. Hybrid-Cloud, ERP-Modernisierung und KI-Implementierung erfordern kontinuierliche professionelle Dienstleistungsunterstützung, was für Anbieter und Integratoren stabile Einnahmequellen schafft.
Die Einführung von Cloud-Diensten nimmt zu, da Unternehmen eine nutzungsbasierte Skalierbarkeit anstreben; dies wiederum steigert die Nachfrage nach Konnektivitäts- und Cybersicherheitsangeboten, die von Telekommunikationsanbietern gebündelt werden. Auch die Softwareeinnahmen steigen, da Unternehmen von unbefristeten Lizenzen auf abonnementbasierte Software als Dienst umsteigen und so die Vorabkosten senken. Kommunikationsdienste profitieren vom wachsenden mobilen Datenverbrauch und 5G-Anwendungsfällen für Unternehmen. Managed-Services-Verträge, insbesondere für die Cybersicherheitsüberwachung, ermöglichen es kleinen und mittleren Unternehmen, komplexe Funktionen auszulagern und den Personalbestand schlank zu halten, während sie gleichzeitig regulatorische Anforderungen erfüllen.


Nach Endnutzer-Unternehmensgröße: Digitalisierung kleiner und mittlerer Unternehmen beschleunigt sich
Großunternehmen beherrschen mit 64,85 % weiterhin die Vietnam IKT Marktgröße aufgrund mehrjähriger ERP-, Analyse- und Compliance-Investitionen, die erhebliches Kapital erfordern. Dennoch eilen Kleine und mittlere Unternehmen mit einer CAGR von 11,62 % voraus, dank Cloud-basierter Buchhaltungs-, E-Commerce- und CRM-Anwendungen, die Hardwarekäufe überflüssig machen und Upgrades vereinfachen. Regierungsprogramme wie das OneSME-Portal von VNPT bündeln Konnektivität, Software und Schulungen und senken die Einführungshürden.
Großunternehmen priorisieren integrierte Risikomanagement- und Datenschutzsysteme zur Einhaltung des Datenschutzgesetzes 2025, was die Nachfrage nach fortgeschrittener Sicherheitsanalyse und Prüfpfaden ankurbelt. Hersteller und Banken führen die Ausgaben für KI-gestützte Qualitätskontrolle und Betrugserkennung an. Gleichzeitig nutzen kleine und mittlere Unternehmen SaaS, um im Kundenerlebnis wettbewerbsfähig zu sein, ohne das Budget von Großunternehmen aufzuwenden. Mit der Reifung von Abonnementmodellen wird der Vietnam IKT Markt wahrscheinlich eine Konvergenz der digitalen Fähigkeiten zwischen Unternehmensgrößen erleben, was den Wettbewerb branchenübergreifend intensiviert.
Nach Endnutzer-Branche: Gesundheitswesen führt bei digitaler Innovation
Gesundheitswesen und Biowissenschaften soll mit einer CAGR von 11,88 % wachsen, da alle öffentlichen Krankenhäuser elektronische Patientenakten einführen und Plattformen für virtuelle Krankenhäuser die Fernversorgung ausweiten. Smart-Hospital-Pilotprojekte integrieren IoT-Sensoren, automatische Medikamentenausgabe und KI-gestützte Diagnostik, was die Nachfrage nach Netzwerken mit geringer Latenz und Hochleistungsrechnen antreibt. Der Vietnam IKT Marktanteil für gesundheitsbezogene Lösungen ist daher auf einen stetigen Anstieg bis 2031 ausgerichtet.
BFSI verzeichnete im Jahr 2025 mit 17,55 % die höchsten vertikalen Ausgaben, ermöglicht durch biometrische Authentifizierung, Blockchain-basierte Abwicklung und KI-Betrugsanalyse. Banken modernisieren mobile Plattformen und migrieren Kernsysteme in Cloud-Umgebungen, um mit agilen Fintech-Herausforderern zu konkurrieren. Regulatorische Sandkästen erlauben kontrollierte Tests neuer digitaler Asset-Produkte, während die systemische Stabilität gewahrt bleibt. Weitere wachstumsstarke Segmente umfassen Fertigung und Industrie 4.0, die Predictive-Maintenance-Analysen einsetzt, sowie Einzelhandel, E-Commerce und Logistik, wo automatisierte Auftragserfüllung und Software zur Last-Mile-Optimierung den boomenden Online-Verkäufen begegnen.
Geografische Analyse
Ho-Chi-Minh-Stadt und Hanoi generierten zusammen im Jahr 2025 etwa 59,20 % des Vietnam IKT Marktes, getragen von dichten Clustern multinationaler Unternehmen, Banken und Tech-Startups, die anspruchsvolle Konnektivitäts- und Cloud-Dienste nachfragen. Das südliche Handelszentrum führt bei der E-Commerce-Einführung, wobei der Online-Einzelhandelsumsatz im Jahr 2024 25 Milliarden USD überstieg, was erhebliche Anforderungen an Zahlungs-Gateways, Lagerverwaltungssysteme und Kundendatenanalyse-Plattformen schafft.
Da Nang entwickelt sich zu einem sekundären Technologieknotenpunkt, unterstützt durch Smart-City-Pilotprogramme, die integrierte Hochwasserüberwachung, Verkehrsoptimierung und E-Government-Lösungen demonstrieren. Achtundvierzig kommunale Projekte zur digitalen Transformation verbreiten die Nachfrage auf Sekundär- und Tertiärstädte und veranlassen Telekommunikationsbetreiber, Glasfaser-Backbones und Edge-Computing-Knoten auszubauen. Provinzverwaltungen standardisieren Bürgerservice-Portale, was wiederholbare Möglichkeiten für Systemintegratoren schafft, sichere Cloud-Architekturen in verschiedenen Zuständigkeitsbereichen einzusetzen.
Nördliche Provinzen profitieren von der Nähe zu China und etablierten Elektronik-Lieferketten, was sie zu erstklassigen Standorten für Halbleiterdesign-Zentren und Industrie-4.0-Fabriken macht. Die Einführung von Logistiktechnologie steigt, da automatisierte Zoll- und Frachtverfolgungsplattformen den grenzüberschreitenden Handel unterstützen. Unterdessen wendet das Mekong-Delta IoT-basierte Ernte-Überwachungs- und Smart-Bewässerungsplattformen an, um die landwirtschaftliche Produktivität zu steigern, was die Reichweite des Vietnam IKT Marktes über städtische Gebiete hinaus demonstriert.
Regulatorisches Umfeld
Vietnam verschärft und formalisiert die Regeln für digitale Verwaltung, digitale Dienste und strategische Technologien durch eine Reihe von Gesetzen und Durchführungsverordnungen, die 2026 in Kraft treten. Das Gesetz über die Industrie für digitale Technologien (Nr. 71/2025/QH15) und die begleitende Verordnung 353/2025/ND-CP treten ab dem 1. Januar 2026 in Kraft. Zusammen legen sie Mechanismen für die Industrie der digitalen Technologien (einschließlich Halbleiter und KI) fest und führen Kriterien ein, die an Personalressourcen und sandbox-artige Pilotprojekte für ausgewählte Aktivitäten gebunden sind.
Die Governance wird durch das Gesetz zur digitalen Transformation (Nr. 148/2025/QH15) weiter ausgebaut, das am 1. Juli 2026 in Kraft tritt. Es bietet den übergreifenden Rahmen für digitale Verwaltung, digitale Wirtschaft und digitale Gesellschaft und prägt, wie Behörden und Unternehmen digitale Plattformen aufbauen und betreiben. Strategie und Programmumsetzung werden durch die vom Premierminister geleitete Planung verankert, einschließlich der Nationalen Strategie zur digitalen Transformation 2026-2030 (Beschluss Nr. 1266/QD-TTg) und des Entwicklungsprogramms für die Industrie der digitalen Technologien 2026-2030 (Beschluss Nr. 840/QD-TTg), wobei das Ministerium für Wissenschaft und Technologie die Industrie der digitalen Technologien und nationale Informationssysteme, einschließlich der Anwendung von Standards, überwacht.
Wertschöpfungskettenanalyse
Die vietnamesische IKT-Wertschöpfungskette umfasst importierte und lokal montierte Hardware (Geräte, Netzwerktechnik, Rechenzentrumsausrüstung), den Ausbau der Kernkonnektivität und Infrastruktur unter Führung der einheimischen Netzbetreiber (Glasfaser, 4G/5G, Funktürme und Edge-Knoten) sowie eine wachsende Software- und Dienstleistungsebene, in der Systemintegration, Managed Services und Cybersicherheit die Modernisierung von Unternehmen unterstützen. Hyperscaler und globale Anbieter liefern Cloud-, KI- und Sicherheitsplattformen, während lokale Marktführer wie Viettel, VNPT und FPT Konnektivität mit Cloud-Hosting, Integration und branchenspezifischen Lösungen für Regierung und Unternehmen bündeln.
Weiter oben in der Wertschöpfungskette wird der Ausbau heimischer Fähigkeiten zunehmend sichtbar in halbleiterbezogenen Aktivitäten und exportorientierten Dienstleistungen. FPT und Viettel haben öffentlich die Zusammenarbeit im Halbleiterbereich mit dem Aufbau einer heimischen Chip-Wertschöpfungskette für Edge-KI-Anwendungsfälle verknüpft, während FPT auch in fortschrittliches Halbleitertesten und -verpacken investiert hat, um nachgelagerte Lücken zu schließen. Bei der Erbringung von IT-Dienstleistungen hat VNPT eine eigene internationale Sparte, VNPT Global Solutions (gestartet am 10. Juli 2026), gegründet, um Software-Outsourcing und Managed-Cloud-Services zu skalieren und eine Pipeline von in Vietnam ansässigen Delivery-Zentren zu ausländischen Kunden zu stärken.
Wettbewerbslandschaft
Vietnams IKT-Ökosystem vereint starke inländische Marktführer mit zunehmender Beteiligung globaler Führungsunternehmen. Die staatlichen Betreiber Viettel, VNPT und MobiFone kontrollieren mehr als 95 % der Kommunikationsinfrastruktur und nutzen diese Größe, um sich in Cloud-Hosting, Cybersicherheit und digitale Dienstleistungsbündel auszudehnen. FPT Corporation nutzt einen landesweiten Systemintegrationsauftrittsfußabdruck, um Offshore-Software-Projekte zu gewinnen, und erzielte dabei 500 Millionen USD Umsatz in Japan, während es seine inländische Führungsposition stärkt.
Multinationale Unternehmen wie Microsoft, Cisco, Google und Oracle investieren direkt in lokale Rechenzentrumskapazitäten und Joint Ventures und übertragen fortgeschrittene Cloud- und Sicherheitsfähigkeiten an vietnamesische Partner. Die bevorstehende Einführung von O-RAN 5G durch Viettel unterstreicht die zunehmende Offenheit für Multi-Anbieter-Ökosysteme, was die Anbieterabhängigkeit reduziert und Innovation anregt. Start-ups wie VNG und TMA Solutions stören traditionelle Modelle mit KI-gestützten Plattformen für Finanzen, Gaming und E-Commerce, unterstützt durch Risikokapital und staatliche Innovationszuschüsse.
Regulatorische Rahmenbedingungen fördern ausländisches Kapital, schreiben jedoch Datenlokalisierung und Cybersicherheits-Compliance vor, was Anbieter mit robusten Risikomanagementpraktiken bevorzugt. Da Unternehmenskunden Arbeitslasten auf Hybrid-Clouds konsolidieren, verlagert sich der Wettbewerb hin zu End-to-End-Verträgen zur digitalen Transformation, die Konnektivität, Infrastruktur und verwaltete Dienste bündeln. Insgesamt weist die Vietnam IKT-Branche eine moderate Konzentration auf, wobei inländische Telekommunikationsunternehmen in Netzwerken dominieren, jedoch eine fragmentierte Landschaft in den Software- und Dienstleistungssegmenten besteht.
Vietnam IKT-Branchenführer
Microsoft Corporation
Cisco Systems Inc.
Viettel Group
VNPT Group
FPT Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein bedeutendes Chancenpotenzial ergibt sich aus der digitalen Transformationsarbeit des öffentlichen Sektors und der Provinzen, die durch das Policy-Paket 2026-2030 formalisiert wird, einschließlich der Nationalen Strategie zur digitalen Transformation 2026-2030 (Beschluss Nr. 1266/QD-TTg) und des Gesetzes zur digitalen Transformation (in Kraft ab 1. Juli 2026). Diese Rahmenwerke fördern gemeinsame nationale digitale Plattformen und Datenbanken. Sie ermutigen Behörden zudem, digitale Dienste für komplexe Transformationsaufgaben zu beschaffen oder zu mieten, was ansprechbare Arbeit für Systemintegratoren, Cloud-Managed-Service-Anbieter und Cybersicherheitsanbieter schafft, die E-Government, digitale Identität, Zahlungen, Kartierung und Branchenplattformen unterstützen.
Ein weiterer weißer Fleck ist die Befähigung von Unternehmen und souveräner KI im Einklang mit dem Gesetz über die Industrie für digitale Technologien (in Kraft ab 1. Januar 2026) und der begleitenden Verordnung 353/2025/ND-CP. Zusammen priorisieren sie strategische digitale Technologien und schaffen Raum für sandbox-artige kontrollierte Einsätze. Das Angebotsbild rund um KI- und Cloud-Fähigkeiten verdichtet sich zudem um konkrete Schritte, darunter FPTs erweiterte KI-Zusammenarbeit mit Microsoft (Juni 2026), die von Viettel verknüpfte Vergabe von Lieferketten für Hyperscale-KI-Rechenzentren (Mai 2026) und die Entwicklung großer KI-Rechenzentrums-Campusse in Ho-Chi-Minh-Stadt (April 2026). Diese Signale deuten auf Nachfrage bei Hybrid-Cloud-Migration, KI-fähiger Infrastruktur und Managed-Security-Diensten hin, die mit den Anforderungen an nationale digitale Plattformen und Datenmanagement übereinstimmen.
Aktuelle Branchenentwicklungen
- Juni 2026: FPT Corporation erweiterte die strategische Zusammenarbeit mit Microsoft, um die Einführung von Unternehmens-KI und Co-Innovation in der ASEAN-Region zu beschleunigen. Die Zusammenarbeit stärkt das vietnamesische KI-Dienstleistungsökosystem und die cloudgestützten Fähigkeiten zur digitalen Transformation für Unternehmen.
- Mai 2026: Viettel Group sicherte sich LS Eco Energy für einen Stromkabel-Lieferauftrag für seine Hyperscale-KI-Rechenzentrumsanlage in Hanoi. Der Schritt erweitert die Kapazität von Hyperscale-KI-Rechenzentren und verbessert die Resilienz der Unternehmens-Workloads durch heimische Infrastrukturbereitschaft.
- April 2026: SGI-HCM AI Data Center leitete die Baumobilisierung für das 2,1-Milliarden-Projekt SGI-HCM AI Data Center in Ho-Chi-Minh-Stadt ein. Die Entwicklung erhöht die groß angelegte KI-Rechenkapazität und steigert das Potenzial für die Erbringung von KI-Diensten für lokale und regionale Märkte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Vietnam ICT-Markt die Ausgaben für ICT-Güter und -Dienstleistungen, die zur Erstellung, Speicherung, Übertragung und Sicherung von Informationen in ganz Vietnam verwendet werden, einschließlich IT-Hardware, Software, IT-Dienstleistungen, IT-Infrastruktur und Kommunikationsdienste.
Ausschlüsse aus dem Umfang: Wir schließen Unterhaltungselektronik und nicht-ICT-bezogene Industrieausrüstung aus, die die Informationsverarbeitung, Konnektivität oder Unternehmenskommunikation nicht direkt unterstützen.
Segmentierungsübersicht
- Nach Typ
- IT-Hardware
- Computer-Hardware
- Netzwerkausstattung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- Verwaltete Dienste
- Geschäftsprozess-Dienste
- Unternehmensberatungsdienste
- Cloud-Dienste
- IT-Infrastruktur
- Kommunikationsdienste
- IT-Hardware
- Nach Endnutzer-Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzer-Branchenvertikale
- Regierung und öffentliche Verwaltung
- BFSI
- Energie und Versorgung
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas (Vor-, Mittel- und Nachgelagert)
- Gaming und E-Sport
- Sonstige Vertikalen
- Nach Branchenvertikale (Wert)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Länderkontext aufzubauen und Nachfragesignale zu verankern, die ICT-Budgets, Rollout-Zeitpläne und Adoptionsbeschränkungen prägen. Öffentliche Quellen wurden auf makroökonomische und digitale Indikatoren hin geprüft, wie etwa Veröffentlichungen des Allgemeinen Statistikamts Vietnams, Publikationen des Ministeriums für Information und Kommunikation, Aktualisierungen der Staatsbank Vietnams sowie Indikatoren der Internationalen Fernmeldeunion.
Wir haben auch Quellen wie Weltbankdaten, UN-Comtrade-Handelsstatistiken (für ausrüstungsbezogene Signale) und begutachtete Fachzeitschriften für Technologieadoptionsmuster in Schwellenmärkten herangezogen. Unternehmensgeschäftsberichte, Investorenpräsentationen und serise lokale Presse wurden genutzt, um Beschaffungsprioritäten und Preisentwicklungen zu verstehen, während ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichtenintelligenz und Patentrecherchen verwendet wurden, wo öffentliche Offenlegungen begrenzt waren. Diese Liste ist nur illustrativ, und während der Datenerhebung, Validierung und Klärung wurden zusätzliche Quellen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit angebots- und nachfrageseitigen Experten in ganz Vietnam durchgeführt, um die Ergebnisse der Sekundärforschung zu validieren und Lücken zu schließen, die in öffentlichen Datensätzen nicht sichtbar sind. Beiträge wurden von Betreibern, Systemintegratoren, Software- und Dienstleistungsspezialisten sowie großen ICT-Käufern in Sektoren wie Regierung, Banken, Finanzdienstleistungen und Versicherungen, Fertigung, Einzel- und Logistikhandel sowie Gesundheitswesen gesammelt, was uns half, Annahmen zu Adoptionszeitplänen und Ausgabenaufteilungen für den Vietnam-Markt zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 16 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der vietnamesischen ICT-Nachfrage, bei der nationale ICT-Ausgabenpools aufgebaut werden, indem die digitale Intensität von Unternehmen mit Konnektivitäts- und Rechenkapazitäts-Rollout-Indikatoren abgeglichen und der Wert dann auf die wichtigsten ICT-Ausgabenkategorien verteilt wird. Um die Gesamtwerte realistisch zu halten, wurden sie durch selektive Bottom-up-Näherungen bestätigt, wie etwa Stichprobenpreise und Volumenprüfungen für gängige ICT-Stacks sowie Validierungen auf Kanalebene hinsichtlich des Dienstleistungsmix.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehören die Entwicklung der Telekommunikationsdienstleistungserlöse, die Ausweitung der Unternehmenskonnektivität (einschließlich Festbreitband und mobiler Datennutzung), Signale zum Ausbau von Rechenzentren und Cloud-Infrastrukturen, Prioritäten der öffentlichen digitalen Verwaltung sowie das Tempo der digitalen Adoption bei kleinen und mittleren Unternehmen. Wo Bottom-up-Ansichten unvollständig waren, wurden Lücken durch konservative Interpolation auf der Grundlage benachbarter Kategorieverhältnisse geschlossen, die in Interviews bestätigt wurden. Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch variable Trends und Expertenerwartungen unterstützt wurden, und anschließend durch Konsistenzprüfungen gegenüber makroökonomischem Wachstum und sektoralen Investitionszyklen verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Querprüfungen unabhängiger Signale validiert, gefolgt von Abweichungsüberprüfungen über Kategorien und Endnutzer-Nachfragepools hinweg, sodass ungewöhnliche Sprünge frühzeitig hinterfragt werden. Wenn eine Diskrepanz auftritt, werden Annahmen überprüft und Experten erneut kontaktiert, um zu bestätigen, ob es sich um eine echte Verschiebung handelt, beispielsweise einen politischen Impuls, eine Preisanpassung oder eine wesentliche Projektverzögerung.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Logik, Einheiten, Währungsbehandlung und Kontinuität von Jahr zu Jahr getestet werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse den Nachfrageausblick verändern, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Vietnam ICT-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Vietnam ICT-Markt stimmen häufig nicht überein, weil die zugrunde liegenden Abgrenzungen nicht identisch sind und weil einige Quellen Branchenerlöse ausweisen, während andere den adressierbaren Marktausgaben berichten. Unterschiede entstehen auch dadurch, wie Kommunikationsdienste im Verhältnis zu IT-Ausgaben behandelt werden und ob Werte als Inlandsnachfrage oder als sektorale Produktion im Zusammenhang mit Exporten dargestellt werden.
Durch die Verfolgung von Käuferausgabensignalen auf Kategorieebene und die Validierung von Dienstleistungsaufteilungsannahmen durch Interviews hält Mordor Intelligence den Vietnam ICT-Marktwert auf die inländischen ICT-Ausgaben fokussiert, was eine Vermischung exportlastiger Produktionserlöse in dieselbe Zahl vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,12 Milliarden USD (2025) | |
| Branchenministerium Veröffentlichung A | 169,30 Milliarden USD (2025) | Diese Zahl spiegelt den Gesamtumsatz des ICT-Sektors wider, der große Hardware- und Elektronikproduktion sowie exportgebundene Umsätze umfassen kann, und ist daher nicht auf die inländischen ICT-Ausgaben der Endnutzer beschränkt. |
| Nationales Nachrichtenportal B | 166,70 Milliarden USD (2024) | Diese Schätzung wird als Gesamtbranchenumsatz für ein einzelnes Jahr ausgewiesen, was mehrere ICT-bezogene Wertstrme vermischt und Kommunikationsdienste sowie den Unternehmens-ICT-Verbrauch nicht in einer Marktgrößenstruktur trennt. |
Die Abweichung erklärt sich hauptsächlich durch unterschiedliche Definitionen von Umsatz versus Ausgaben sowie dadurch, ob exportorientierte Hardware-Umsätze in der Gesamtzahl enthalten sind. Wenn der Umfang auf ICT-Ausgaben innerhalb Vietnams beschränkt wird und jede Kategorie anhand klarer Nachfrageindikatoren überprüft wird, wird die endgültige Marktgröße leichter interpretierbar und für Planungszwecke reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Vietnam IKT Markt bis 2031 voraussichtlich wachsen?
Der Vietnam IKT Markt soll eine CAGR von 9,81 % verzeichnen und von 10,01 Milliarden USD im Jahr 2026 auf 15,98 Milliarden USD bis 2031 anwachsen.
Welches Segment wächst am schnellsten?
IT-Dienstleistungen führen mit einer prognostizierten CAGR von 12,07 %, da Unternehmen bis 2031 Cloud-Migration, Cybersicherheit und Unterstützung bei der digitalen Transformation nachfragen.
Welche Faktoren treiben Investitionen in Cloud- und KI-Infrastruktur an?
Datenhoheitsvorschriften, steigendes E-Commerce-Aufkommen und Engagements multinationaler Konzerne wie Microsoft und Google für Cloud-Regionen treiben neue Ausgaben für Rechenzentren und KI voran.
Warum führen kleine und mittlere Unternehmen digitale Tools schneller ein?
Cloud-basierte Abonnementmodelle senken die Vorabkosten, während Regierungsprogramme wie das OneSME-Portal von VNPT Konnektivität und auf kleinere Unternehmen zugeschnittene Software bündeln.
Wo sind Smart-City-Bereitstellungen am weitesten fortgeschritten?
Ho-Chi-Minh-Stadt, Hanoi und Da Nang beherbergen große Pilotprojekte, die IoT-Sensoren, Echtzeit-Analysen und digitale Identitätsplattformen integrieren, und setzen damit Vorlagen für andere Gemeinden.
Was ist die größte kurzfristige Herausforderung für den Sektor?
Ein Mangel an Spezialisten in den Bereichen Cybersicherheit, KI und Halbleiterdesign engt das Arbeitsangebot ein und könnte die Umsetzung komplexer Projekte verzögern.
Seite zuletzt aktualisiert am:


