
Marktgröße und Marktanteil des Mammografie-Markts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
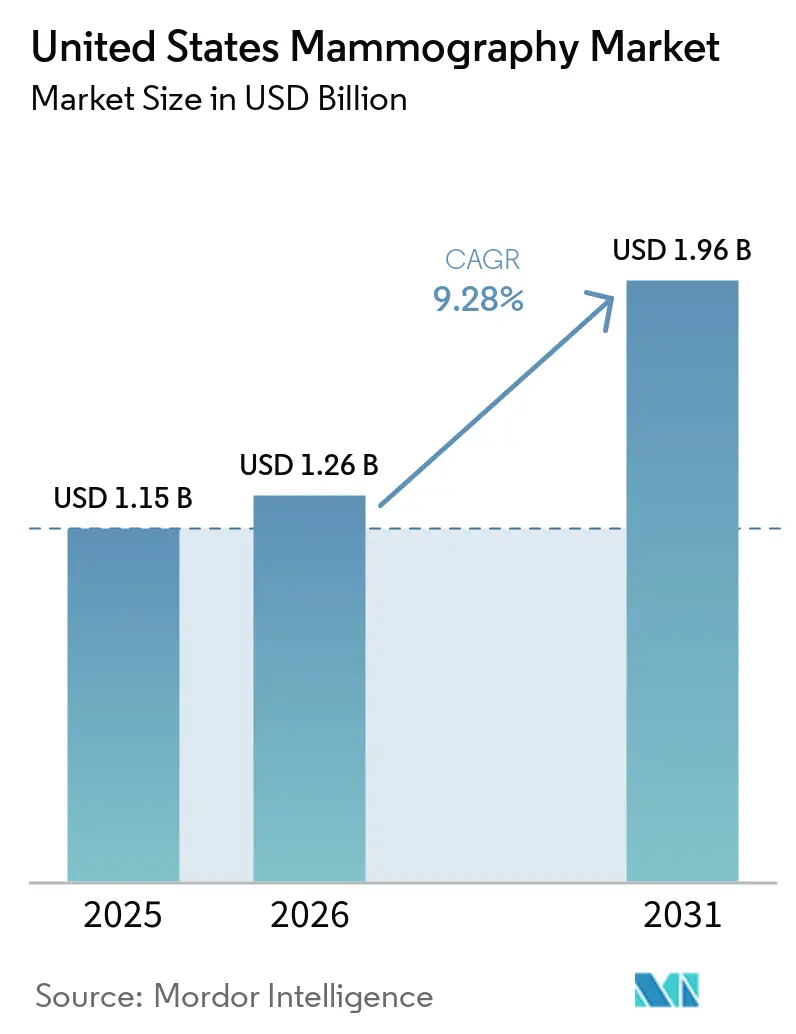
| Marktgröße im Basisjahr (2025) | 1.15 Milliarden US-Dollar |
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 1.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.28 % |
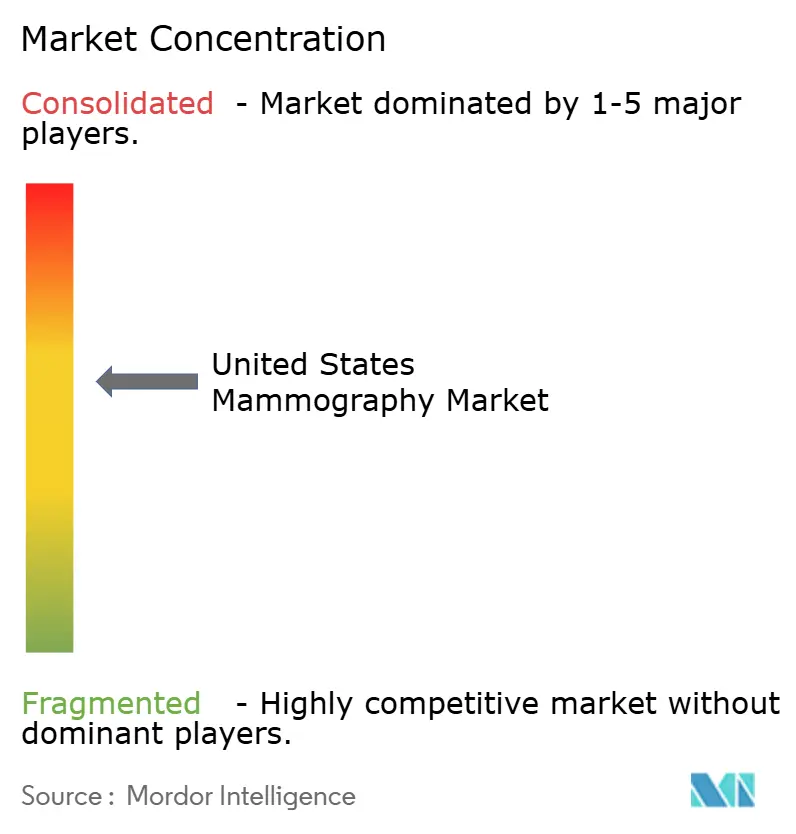
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mammografie-Markts der Vereinigten Staaten durch Mordor Intelligence
Die Größe des Mammografie-Markts der Vereinigten Staaten wird im Jahr 2026 auf USD 1,26 Milliarden geschätzt, ausgehend von einem Wert von USD 1,15 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 1,96 Milliarden, wachsend mit einem CAGR von 9,28 % über den Zeitraum 2026–2031. Das nachhaltige Wachstum spiegelt das Zusammenspiel von Bundespolitik, schnellen Technologie-Upgrades und demografischem Druck wider, der die Screening-Nachfrage weit über grundlegende Geräteerneuerungszyklen hinaus steigert. Die Einführung von Künstlicher Intelligenz (KI) verkürzt die Auswertezeiten, steigert die Detektionssensitivität und schafft einen überzeugenden Return on Investment, der einen schnelleren Systemwechsel fördert. Inzwischen erweitert das niedrigere Screening-Alter von 40 Jahren die anspruchsberechtigte weibliche Bevölkerung um fast 20 Millionen und erfordert zusätzliche Bildgebungskapazitäten und mobile Außendienste. Eine erhöhte Erstattung für 3-D-Tomosynthese verringert Kostengefälle und beschleunigt die Migration von 2-D-Systemen, während Gewebedrückenachweisgesetze in 38 Bundesstaaten Anbieter dazu veranlassen, Premium-Modalitäten einzusetzen, die fibroglanduläres Gewebe abbilden können. Die Konsolidierung unter Bildgebungszentren und die vertikale Übernahme von KI-Entwicklern skalieren die Bereitstellung fortschrittlicher Plattformen weiter und vereinheitlichen Daten für das Algorithmustraining.
Wichtigste Erkenntnisse des Berichts
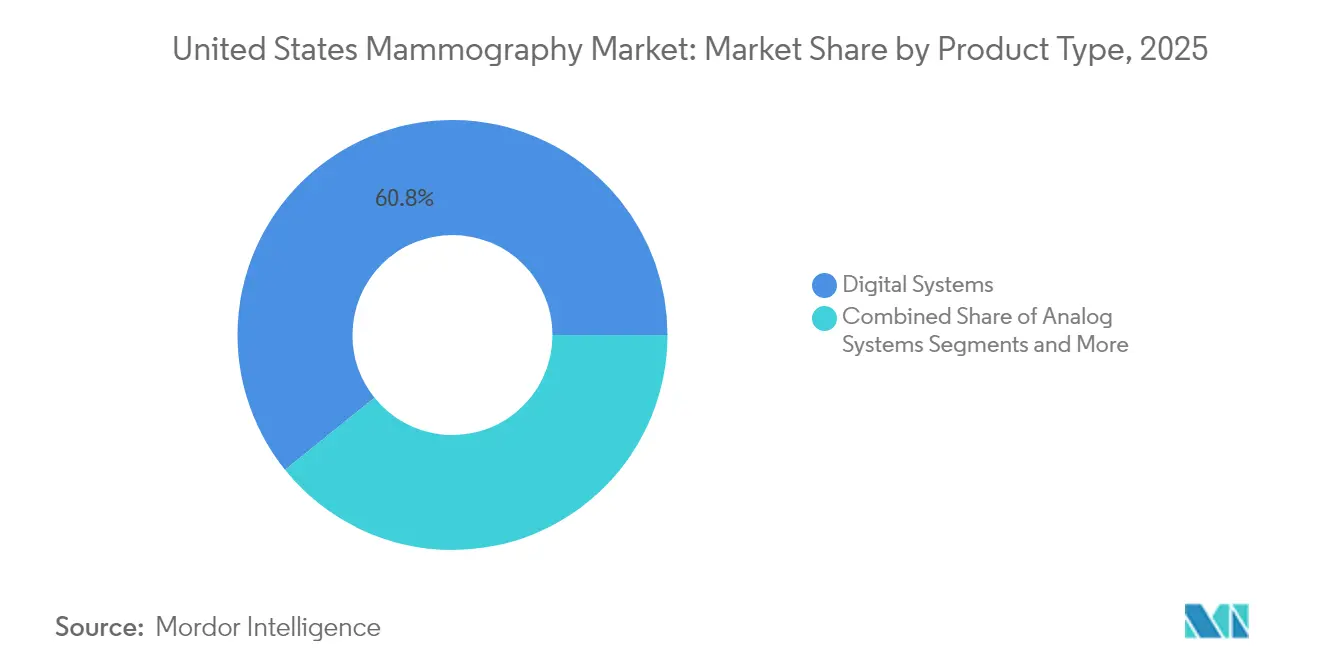
- Nach Produkttyp entfielen digitale Systeme im Jahr 2025 auf 60,78 % des Marktanteils für Mammografie in den Vereinigten Staaten.
- 3-D-Brusttomosynthesissysteme werden voraussichtlich bis 2031 mit einem CAGR von 9,88 % wachsen.
- Nach Technologie entfiel die 2-D-Vollfeld-Digitalmammografie im Jahr 2025 auf 50,40 % der Marktgröße, während die Photonenzählung-Digitalmammografie voraussichtlich bis 2031 mit einem CAGR von 10,02 % wachsen wird.
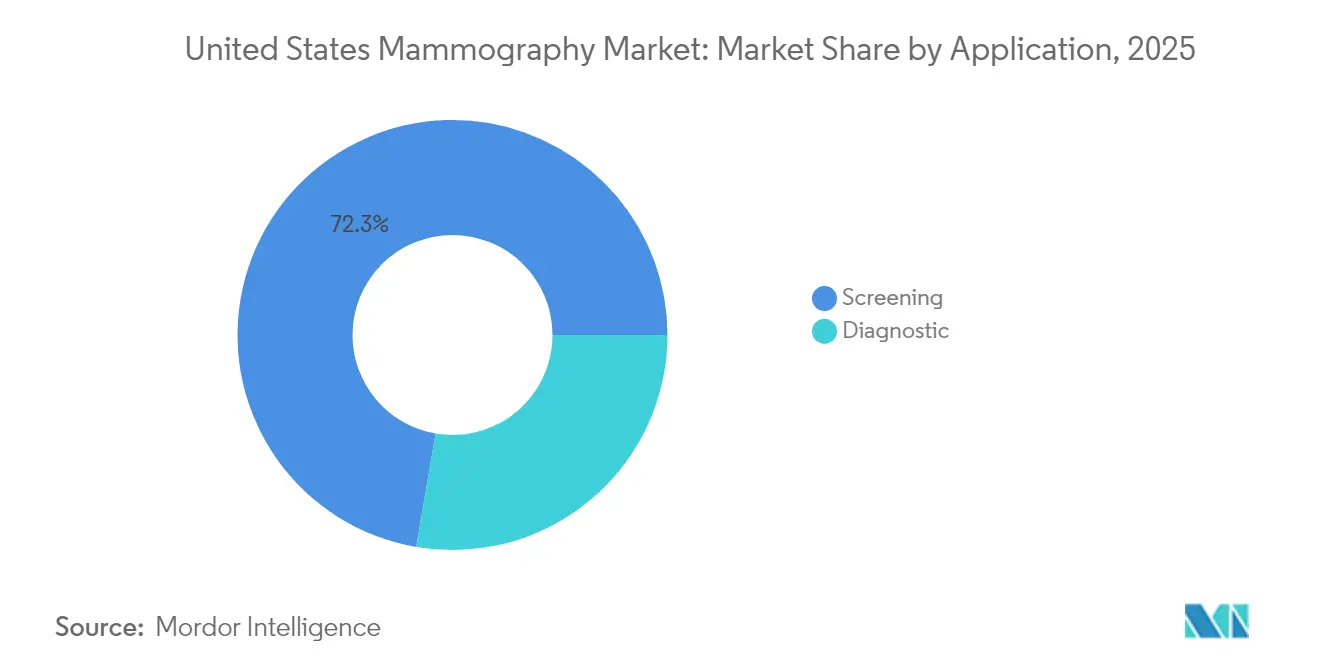
- Nach Anwendung entfielen auf das Screening 72,30 % des Umsatzes im Jahr 2025, während die interventionelle Stereo-Biopsie mit einem CAGR von 10,05 % bis 2031 wächst.
- Nach Endnutzer entfielen auf Krankenhäuser 44,10 % des Umsatzes im Jahr 2025; diagnostische Bildgebungszentren werden jedoch voraussichtlich bis 2031 mit einem CAGR von 9,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Mammografie-Markts der Vereinigten Staaten
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Last durch Brustkrebs | +1.5% | National, mit stärkerem Einfluss in dicht besiedelten Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Bundeserstattung für 3-D-Tomosynthese | +1.8% | National, beschleunigt in Medicare-dominanten Regionen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Technologie-Upgrades | +1.2% | National, konzentriert in urbanen Bildgebungszentren | Mittelfristig (2–4 Jahre) |
| Ausweitung der Gewebedrückbenachrichtigungsgesetze | +0.9% | Bundesstaatsspezifisch, mit derzeit 38 Bundesstaaten, die dies vorschreiben | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Triage & Workflow-Automatisierung | +1.4% | National, priorisiert von großen Bildgebungsketten | Mittelfristig (2–4 Jahre) |
| Aufstieg mobiler Außendienstfahrzeuge im ländlichen Amerika | +0.8% | Ländliche und unterversorgte urbane Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Last durch Brustkrebs
Die Inzidenz bei Frauen im Alter von 40–49 Jahren stieg von 2015 bis 2019 jährlich um 2 %, was den USPSTF (US-amerikanische Präventivdienste-Arbeitsgruppe) dazu veranlasste, das Screening-Alter auf 40 Jahre zu senken[1]US-amerikanische Präventivdienste-Arbeitsgruppe, „Screening auf Brustkrebs”, JAMA, jamanetwork.com. Die Entscheidung erweiterte den Mammografie-Markt der Vereinigten Staaten sofort um rund 20 Millionen neu anspruchsberechtigte Frauen und erhöhte die Nachfrage auf Einrichtungen, die bereits mit einem Mangel an Radiologen zu kämpfen haben. Die Sterblichkeit bei schwarzen Frauen ist nach wie vor um 40 % höher als bei weißen Frauen, was Innenstadtprogramme dazu veranlasst, kontrastmittelverstärkte Mammografie einzuführen, die eine Sensitivität von 88,9 % gegenüber 27,8 % bei der Standard-2-D-Bildgebung liefert. Arbeitsmarktlücken, die auf 1.400 unbesetzte Stipendienpositionen geschätzt werden, verstärken die Abhängigkeit von KI-Entscheidungsunterstützung zur Aufrechterhaltung des Durchsatzes. Dichtes Brustgewebe bei bis zu der Hälfte der Frauen über 40 stärkt das Argument für Tomosynthese- und Photonenzählsysteme, die okkulte Läsionen aufdecken. Diese epidemiologischen Belastungen zusammen erhöhen die Kapitalausgaben und stärken den langfristigen Schwung des Mammografie-Markts der Vereinigten Staaten.
Bundeserstattung für 3-D-Tomosynthese
Die Centers for Medicare & Medicaid Services (CMS) haben eine nationale Kostenübernahme für digitale Brusttomosynthese eingeführt und damit die historische Eigenbeteiligung von 50–80 USD beseitigt, die die Nutzung bisher gebremst hatte [2]Centers for Disease Control and Prevention, "Aktualisierung der Leitlinien zur Brustkrebsvorsorge," cdc.gov. Private Krankenversicherer folgten dem CMS-Beispiel rasch, und heute können 95 % der privat versicherten Mitglieder 3-D-Untersuchungen ohne vorherige Genehmigung in Anspruch nehmen. Die Kostenparität geht mit überzeugenden klinischen Belegen einher: DBT senkt die Rückrufquote um 41 % und verbessert die Krebserkennung um 29 %. Die verbesserte Erlösplanbarkeit beschleunigt den Austausch älterer 2-D-Geräte und verkürzt die Gerätelebenszyklen von 9 Jahren auf annähernd 6 Jahre. Anbieter, die Medicare-dominierte Einzugsgebiete in Florida, Arizona und Pennsylvania bedienen, rüsten als Erste auf und erzeugen damit einen Welleneffekt, der sich auf Märkte der zweiten Reihe erstreckt, die ihrerseits wettbewerbsfähige Parität anstreben.
Schnelle Technologie-Upgrades
Die FDA-Zulassung von Clairity Breast im Juni 2025 führte eine Risikovorhersagesoftware ein, die die Fünfjahres-Krebswahrscheinlichkeit aus einer einzigen Mammografie stratifiziert. Photonenzähldetektoren versprechen eine 100-fache Verbesserung der Auflösung und eine 30–40 % niedrigere Dosis im Vergleich zu aktuellen digitalen Systemen. Die SCEMAM-Studie bestätigte, dass kontrastmittelverstärkte Mammografie 10 zusätzliche Krebserkrankungen pro 1.000 Frauen im Vergleich zur 2-D-Bildgebung erkennt. Gerätehersteller bündeln diese Innovationen mit KI-gesteuerter Positionierung und automatisierten Qualitätsprüfungen, wodurch die Untersuchungszeit verkürzt und Kapazitäten freigesetzt werden. Siemens' MAMMOMAT B.brilliant erreicht eine 5-Sekunden-3-D-Aufnahme und eliminiert Bewegungsartefakte. Die kollektiven Fortschritte motivieren einen schnelleren Flottenumstieg, und inkrementelle Ausgaben sind eine wichtige Säule der Expansion des Mammografie-Markts der Vereinigten Staaten.
Ausweitung der Gewebedrückbenachrichtigungsgesetze
Die vorgeschriebene Drüsengewebedichtemitteilung in 38 Bundesstaaten erhöht den Verwaltungsaufwand und die rechtliche Belastung für Einrichtungen, die es versäumen, Frauen über ergänzende Optionen zu informieren. Endgültige FDA-Vorschriften, die ab September 2024 gelten, vereinheitlichen die Sprache bundesweit und ermöglichen es multistaatlichen Gesundheitssystemen, einheitliche Protokolle zu entwickeln. Eine Prävalenz von dichtem Gewebe von 40–50 % bei gescreenten Frauen lenkt die Nachfrage auf Tomosynthese, automatisierten Brustultraschall und kontrastmittelverstärkte Mammografie. Krankenhäuser rüsten auf, um Haftungsrisiken aus Kunstfehlern zu vermeiden, die durchschnittlich USD 1 Million pro übersehenen Tumor in dichtem Gewebe betragen. Anbieter heben dosisreduzierte 3-D-Aufnahmen hervor, um Kliniker zu beruhigen, die Bildqualität und Sicherheit abwägen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strahlungsdosis-Sicherheitsbedenken | -1.1% | National, verstärkt in pädiatrienahen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Hohe Investitions- und Servicekosten von DBT-Geräten | -0.7% | Ländliche und unabhängige Bildgebungszentren | Kurzfristig (≤ 2 Jahre) |
| Mangel an stipendienausgebildeten Brustradiologen | -1.3% | National, akut in ländlichen und Sekundärmärkten | Langfristig (≥ 4 Jahre) |
| Konsolidierung von Bildgebungszentren mit verzögerten Käufen | -0.9% | Ballungsgebiete mit hoher Private-Equity-Aktivität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strahlungsdosis-Sicherheitsbedenken
DBT setzt Patienten einer 15–25 % höheren Dosis aus als 2-D-Untersuchungen, mit einer mittleren Drüsendosis von 2,04–2,33 mGy gegenüber 1,40–1,89 mGy für FFDM. Patientenvertreter verstärken die Bedenken hinsichtlich der kumulativen Strahlenbelastung, insbesondere für die neu eingeschlossene 40-jährige Kohorte, die Jahrzehnte jährlicher Screenings vor sich hat. FDA-MQSA-Inspektoren melden Dosisüberschreitungen häufiger, da die Einrichtungen die Untersuchungsvolumina erhöhen. Hersteller kontern mit KI-verbesserter Rekonstruktion und Photonenzähldetektoren, die eine Leistung unter 2 mGy erreichen, doch anhaltende Wahrnehmungen behindern die schnelle Einführung in Kinderkrankenhäusern und Familienarztpraxen. Dosisbedenken dämpfen den Mammografie-Markt der Vereinigten Staaten geringfügig, obwohl technologische Verbesserungen die Lücke stetig schließen.
Hohe Investitions- und Servicekosten von DBT-Geräten
Tomosyntheselösungen reichen von USD 200.000 bis USD 275.000, was nahezu dem Doppelten der Kosten eines Einstiegs-Digitalsystems entspricht. Jährliche Serviceverträge erreichen USD 41.500, was die Cashflows für ländliche Krankenhäuser belastet, die weniger als 1.200 Screenings pro Jahr durchführen. Finanzierungshürden veranlassen einige unabhängige Anbieter, Käufe bis zur Klärung durch Konsolidierung aufzuschieben, was die Abhängigkeit von Anbieterleasingmodellen oder mobilen Fahrzeugen verstärkt. Non-Profit-Außendienstflotten überbrücken jetzt die ländliche Lücke, aber die wirtschaftliche Hürde verlangsamt immer noch die vollständige Durchdringung von 3-D-Systemen und dämpft die kurzfristige Beschleunigung des Mammografie-Markts der Vereinigten Staaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Digitale Systeme führen die Marktentwicklung an
Digitale Geräte erfassten 2025 60,78 % des Markts und spiegeln den nahezu vollständigen Rückzug von Filmgeräten wider. Der Austauschschwung verlagert sich jedoch auf 3-D-Tomosynthese, die bis 2031 voraussichtlich mit einem CAGR von 9,88 % wachsen wird, da Kostenträger die Erstattung angleichen und die klinische Evidenz zunimmt. Analoge Systeme verbleiben hauptsächlich in abgelegenen Kliniken; Nachrüstsätze verlängern die Funktion, verlieren jedoch stetig an Relevanz, da der regulatorische Druck zunimmt. Premium-Kontrastmittelverstärkte Plattformen, validiert durch SCEMAM, eröffnen eine differenzierte Möglichkeit für tertiäre Zentren, die diagnostische Überlegenheit anstreben. Insgesamt treibt die steigende Präferenz für volumetrische und kontrastgestützte Bildgebung das Wachstum im Mammografie-Markt der Vereinigten Staaten voran.
Der Mehrwert digitaler Upgrades verbindet Bildklarheit, Workflow-Automatisierung und KI-Analytik, die die Auswertezeit um 30–40 % reduzieren. Anbieter betrachten Premium-Pakete nicht als einfache Ersatzgeräte, sondern als Wettbewerbsvorteile, die Überweisungen anziehen und höhere technische Gebühren rechtfertigen. Da mobile Flotten ihre bordeigenen Ausstattungen modernisieren, erweitern digitale Hersteller die Nachmarktumsätze für Softwarelizenzen und Detektorwechsel und vertiefen damit den Mammografie-Markt der Vereinigten Staaten weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: KI-Integration transformiert die 2-D-Digital-Dominanz
Vollfeld-Digital hält einen Anteil von 50,40 %, aber Photonenzähldetektoren stehen im Mittelpunkt der Innovation, da sie ultra-hohe Auflösung mit reduzierter Strahlenbelastung verbinden. Frühe Anwender berichten über schärfere Mikrokalkvisualisierung, was zu weniger Falsch-Negativen und niedrigeren Rückrufquoten führt. KI-gestützte CAD- und Triagetools, wie ProFound Detection 4.0, reduzieren die Auswertezeit und verbessern die Spezifität, was die KI-Einführung im Mammografie-Markt der Vereinigten Staaten beschleunigt.
3-D-Tomosynthese gewinnt Erstattungsdynamik, während die Vorhersagefähigkeit von Clairity Breast eine künftige Verschiebung von der Erkennung zur risikogesteuerten Reihenuntersuchung signalisiert. Anbieter integrieren intelligente Arbeitslisten-Funktionen, die komplexe Fälle automatisch an Stipendiumsspezialisten weiterleiten und so den Radiologenengpass lindern. Die Integration der Cloud-Bereitstellung sichert die Skalierbarkeit für Mehrstanortsketten und unterstreicht, wie Softwaredifferenzierung nun die Wettbewerbspositionierung im Mammografie-Markt der Vereinigten Staaten definiert.
Nach Anwendung: Screening-Dominanz steht vor interventionellem Wachstum
Das Screening entfiel 2025 auf 72,30 % des Volumens, da die demografische Expansion und die Überarbeitung von Leitlinien Millionen weiterer Frauen in jährliche Untersuchungen gelenkt haben. Die interventionelle Stereobiopsie, angetrieben durch erhöhte Detektionsraten und präzise Führung, wächst jedoch mit einem CAGR von 10,05 %. Krankenhäuser integrieren Biopsie am selben Tag mit Screening, um den Patientenabfall zu begrenzen, den Umsatz pro Besuch zu steigern und die Gesamtgröße des Mammografie-Markts der Vereinigten Staaten zu erhöhen, was auf mehrwertbringende Verfahren zurückzuführen ist.
KI-gesteuerte Läsionscharakterisierung reduziert unnötige Biopsien, schafft Wohlwollen bei Patienten und Versicherern und verbessert gleichzeitig die Kapazitätsauslastung. Mobile Fahrzeuge bieten zunehmend sowohl Screening als auch Ultraschalltriage vor Ort an und verbessern so den Zugang in ländlichen Landkreisen. Dieses Servicemodell verankert inkrementelle Nachfrage und diversifiziert Einnahmequellen, was zeigt, wie der sich entwickelnde Versorgungspfad die Resilienz im Mammografie-Markt der Vereinigten Staaten stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhausdominanz durch Konsolidierung von Bildgebungszentren herausgefordert
Krankenhäuser generierten 2025 44,10 % ihres Umsatzes aufgrund der Implementierung integrierter Onkologiepfade und budgetärer Spielräume. Gleichwohl expandieren privat-equity-gestützte diagnostische Bildgebungszentren mit einem CAGR von 9,55 %, indem sie zentralisierte KI-Hubs nutzen, um Subspezialisten-Lesungen zu bündeln und Überschüsse aus überlasteten Krankenhaussystemen aufzufangen. Ihr kosteneffektives Profil spricht Patienten an, die kürzere Wartezeiten bevorzugen, und stärkt damit ihre Rolle innerhalb der Branche.
Ambulante Chirurgiezentren (ASCs) werden durch die Bündelung von Screening, Biopsie und ambulanter Lumpektomie unter einem Dach weiter herausgefordert und verkürzen Versorgungszyklen. Ländliche Regionen verlassen sich auf mobile Ausstattungen, die von akademischen Gesundheitssystemen, wie UC Davis, betrieben werden, um die Gerechtigkeit zu verbessern und den Durchsatz im breiteren Mammografie-Markt der Vereinigten Staaten zu steigern. Insgesamt gestalten sich verändernde standortbezogene Versorgungstrends die Vertriebskanäle der Anbieter und die Verteilung der Serviceumsätze um.
Geografische Analyse
Regionale Dynamiken veranschaulichen, wie demografische Dichte, Politikadoption und Anbieterkonsoldierung die Gerätezuteilung leiten. Küstenstaaten, einschließlich Kalifornien, New York und Texas, weisen die tiefsten Kapitalpools auf und installieren Photonenzähl- und kontrastmittelverstärkte Systeme noch vor der Einführung von Erstattungscodes. Höhere durchschnittliche Erstattungen in diesen Bundesstaaten treiben das Marktwachstum voran.
Die Einführung der Gewebedrückbenachrichtigung erzeugt eine ungleichmäßige ergänzende Screening-Nachfrage; Bundesstaaten mit frühen Vorschriften, wie Connecticut und New York, weisen eine höhere 3-D-Adoptionsrate auf, während Spätnachzügler-Bundesstaaten weiterhin im Übergang sind. Die Konzentration von Private Equity in Ballungsraumkorridoren beschleunigt die Technologieerneuerung und treibt den Marktanteil von Kettenanbietern voran. Das künftige Wachstum hängt von der Harmonisierung der Politik mit dem Kapazitätsausbau ab, um unterversorgte Gebiete auf ein Paritätsniveau anzuheben.
Regulatorisches Umfeld
Der US-Mammographiemarkt unterliegt dem von der FDA verwalteten Mammography Quality Standards Act (MQSA), kodifiziert in 21 CFR Part 900 (aktualisiert zum 30.04.2026). Der MQSA verknüpft die Zertifizierung von Einrichtungen mit der Akkreditierung und jährlichen Inspektionen, die die Geräteleistung, die Bildqualität sowie die Qualifikationen von Ärzten, Technologen und Medizinphysikern überprüfen. Diese Anforderungen beeinflussen die Kaufentscheidungen von Anbietern und die Bedingungen von Servicevereinbarungen, insbesondere im Hinblick auf Compliance und Qualitätssicherung.
Ein wichtiger jüngster Compliance-Wendepunkt ist die MQSA Final Rule (veröffentlicht 2023), die am 10. September 2024 in Kraft trat. Sie verlangt eine landesweit standardisierte Benachrichtigung der Patientinnen über die Brustdichte. Betriebliche Anforderungen wie die zeitnahe Freigabe und Übermittlung digitaler Mammogramme (innerhalb von 15 Kalendertagen nach Anfrage) prägen zudem die PACS-Konnektivität, die Auswahl von Workflow-Software und die Standardisierung von Multi-Standort-Protokollen für Bildgebungsketten, die über Bundesstaatsgrenzen hinweg tätig sind.
Wettbewerbslandschaft
Wichtige Gerätehersteller, wie Hologic, GE HealthCare und Siemens Healthineers, bilden das Fundament der Hardwareversorgung; die Differenzierung wird jedoch zunehmend durch KI-Software-Ökosysteme vorangetrieben. Hologic's Genius AI Detection integriert sich nahtlos in seinen 3-D-Workflow und bietet eine 40%ige Reduzierung der Auswertezeit, was die Upgrade-Absicht festigt. GE HealthCare arbeitet mit RadNet zusammen, um SmartTechnology-Algorithmen zu entwickeln, die in 400 Zentren eingebettet sind[3]DeepHealth, „GE HealthCare und RadNet-Zusammenarbeit”, deephealth.com. Siemens treibt die Detektorinnovation mit seinem 5-Sekunden-3-D-Mammomat B.brilliant voran und betont die Dosiseffizienz.
Die vertikale Integration nimmt zu, da Serviceketten Softwareanbieter akquirieren; RadNets USD-103-Millionen-Kauf von iCAD führt 17 % der US-amerikanischen Radiologiepraxen unter einem gemeinsamen KI-Dach zusammen, konsolidiert Daten und verhandelt Hebelwirkung. KI-Reinspielunternehmen, wie Volpara und ScreenPoint, richten sich mit Bildgebungsgruppen aus, um Risikomodelle in den täglichen Betrieb zu integrieren. Diese Software-Hardware-Fusion treibt wiederkehrende Lizenzumsätze voran und erhöht die Wechselkosten, wodurch KI-Dynamiken fest im Mammografie-Markt der Vereinigten Staaten verankert werden.
Marktführer im Mammografie-Markt der Vereinigten Staaten
Siemens AG
GE Healthcare
Koninklijke Philips N.V.
Fujifilm Holdings Corporation
Hologic, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die MQSA-Anforderung zur Benachrichtigung über die Brustdichte (wirksam seit September 2024) hat Screening-Programme dazu bewegt, Modalitäten und Workflows einzusetzen, die dichtes Brustgewebe besser adressieren. Dies schafft zudem Freiraum für die kontrastverstärkte Mammographie (CEM), CEM-gesteuerte Biopsien und ergänzende Bildgebungstriage, die in die Routineabläufe integriert werden. Die FDA-Zulassung von Siemens Healthineers für die Mammomat B.brilliant CEM- und CEM-Biopsiefunktionen liefert ein konkretes Plattformbeispiel, das Einrichtungen helfen kann, diagnostische Abklärungen intern zu behalten. Dies unterstützt Krankenhaussysteme und stark ausgelastete Bildgebungszentren, die Screening mit nachgelagerten diagnostischen und interventionellen Leistungen bündeln.
Der unternehmensweite Einsatz von KI-gestützten Brustbildgebungstools bleibt eine sichtbare Kommerzialisierungsspur. OEMs integrieren Algorithmen und Rekonstruktionsverfahren von Drittanbietern in ihre installierten Basen, statt die Einführung auf eigenständige Pilotprojekte zu beschränken. GE HealthCare erweiterte im April 2026 seine Zusammenarbeit mit der RadNet-Tochter DeepHealth, um KI-Tools wie Safeguard Review und ProFound Pro in die Senographe Pristina-Plattform zu integrieren. GE HealthCare erhielt außerdem Ende 2025 die FDA-Marktzulassung (Premarket Authorization) für Pristina Recon DL, eine 3D-Rekonstruktionsanwendung auf Basis von Deep Learning. Zusammen unterstützen diese Schritte Chancen im Bereich standardisierter Multi-Standort-Workflow-Pakete (Akquisition, Rekonstruktion, Triage und Befundung), die Bildgebungsketten helfen, Durchsatz und Konsistenz zu skalieren und dabei die Kapazitätsengpässe bei Radiologen zu bewältigen.
Aktuelle Branchenentwicklungen
- Juni 2026: Siemens Healthineers gab die FDA-Zulassung für kontrastverstärkte Mammographie (CEM) und CEM-Biopsiefunktionen für die Mammomat B.brilliant bekannt. Die regulatorische Zulassung erweitert die Fähigkeiten der High-End-Bildgebungsplattform und ermöglicht eine breitere Einführung der neuen Generation von B.brilliant-Systemen in US-Zentren mit integrierten Biopsie-Workflows.
- Juni 2026: GE HealthCare erweiterte die Mammographie-Zusammenarbeit mit der RadNet-Tochter DeepHealth, um neue Breast Suite-Anwendungen auf globalen Märkten zu vertreiben. Die Zusammenarbeit skaliert KI-gestützte Brustbildgebungs-Workflows und beschleunigt die KI-gestützte Einführung der Mammographie in mehreren Zentren und Märkten.
- April 2026: Lunit erhielt die FDA-Zulassung für die nächste Generation der 3D-Mammographie-KI Version 1.2. Die neuen KI-Modellfunktionen für 3D-Befundungen stärken das Angebot an KI-gestützter Erkennung im US-Markt und erweitern die Einsatzmöglichkeiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt ist definiert als Erlöse aus der Mammographie-Bildgebung, die für die Brustkrebsvorsorge und diagnostische Abklärungen in den Vereinigten Staaten eingesetzt wird, einschließlich Systemverkäufe und damit verbundener Upgrades, die die Bildgebungsleistung in klinischen Umgebungen ermöglichen.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden breitere Brust-Bildgebungsmodalitäten, die nicht auf Mammographie basieren, sowie allgemeine onkologische Tests, die nicht mit Mammographie-Verfahren in Verbindung stehen.
Segmentierungsübersicht
- Nach Produkttyp
- Digitale Systeme
- 3-D-Brusttomosynthesissysteme
- Analoge Systeme
- Computed-Radiography-Nachrüstsätze
- Kontrastmittelverstärkte Mammografiesysteme
- Nach Technologie
- 2-D-Vollfeld-Digital
- 3-D / Tomosynthese
- Photonenzählung-Digital
- KI-gestütztes CAD & Bildtriage
- Nach Anwendung
- Screening
- Diagnostik
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante Chirurgiezentren
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Ausgangsperspektive auf Angebot und Nachfrage im Mammographie-Markt der Vereinigten Staaten zu entwickeln und anschließend klare Grenzen für die erfassten Erlöse festzulegen. Öffentliche und offizielle Quellen wurden vorrangig herangezogen, um den Kreis der für die Vorsorge infrage kommenden Bevölkerung, die Brustkrebslast sowie die Erstattungs- und Qualitätsvorschriften, die die Akzeptanz beeinflussen, zu verankern.
Wir haben Quellen wie CDC-Vorsorgestatistiken und Krebsüberwachungszusammenfassungen, Veröffentlichungen des NCI und des SEER-Programms zur Brustkrebsinzidenz, FDA-Seiten zur Geräteaufsicht und Qualitätsanforderungen für Mammographiegeräte sowie CMS-Gebührenverzeichnisse, die die Anbieterökonomie für 2D- und 3D-Untersuchungen beeinflussen, ausgewertet. Darüber hinaus haben wir Leitlinien- und klinische Praxismaterialien von Organisationen wie der American Cancer Society sowie begutachtete Fachartikel, die die Nutzung von Vorsorgeuntersuchungen und die Leistung verschiedener Modalitäten erörtern, gesichtet. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Produkterneuerungszyklen und das Beschaffungsverhalten von Anbietern zu erfassen; kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Patentdatenbanken dienten der Richtungsüberprüfung. Die genannten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden zahlreiche weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu validieren, die in öffentlichen Datensätzen nicht vollständig sichtbar sind, darunter typische Systemersatzzeitpunkte, das Verhältnis von 2D- zu 3D-Nutzung sowie die Investitionsplanung von Bildgebungsstandorten bei Änderungen der Vorsorgeleitlinien. Wir haben ein breites Spektrum an Experten aus dem Anbieter-, klinischen und Gerätebereich in den gesamten Vereinigten Staaten einbezogen, damit Angaben zu Preisen, Verfahrensdurchsatz und Einführungszeitplänen vor der Finalisierung der Gesamtwerte abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe von Top-down- und Bottom-up-Logik aufgebaut, wobei nationale Signale zur Vorsorge- und Diagnoseaktivität zunächst in Bildgebungskapazitätsbedarf übersetzt und anschließend mithilfe von Preis- und Ersatzannahmen in Erlöse umgerechnet wurden. Auf der Top-down-Seite wurden Verfahrensvolumentrends und die für die Vorsorge infrage kommende Bevölkerung genutzt, um den Nachfragepool zu rekonstruieren, der dann nach Versorgungsumfeld und der fortlaufenden Verlagerung von 2D zu 3D angepasst wurde.
Um das Modell reproduzierbar zu halten, stützten wir uns auf eine kurze Liste von Markt-Fingerabdrücken als Kerneingaben, darunter Vorsorgeleitlinien und Teilnahmequoten nach Alter, Penetration der 3D-Tomosynthese, durchschnittliche Auslastung je installiertem System, Ersatzzyklen für ältere Plattformen sowie realistische Preisspannen zwischen 2D- und 3D-fähigen Konfigurationen. Die Prognose nutzte Szenarioanalysen, bei denen Einführungsgeschwindigkeit, Erstattungsempfindlichkeit und Ersatzkadenz innerhalb von Bandbreiten variiert wurden, die durch Expertenfeedback und beobachtete politische Entwicklungen gestützt werden. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben-ASP multipliziert mit Stückvolumina und Kanalprüfungen; wenn die Sichtbarkeit kleinerer Standorte begrenzt war, wurden Proxy-Bandbreiten auf Basis ähnlicher Standortprofile angewendet und anschließend auf nationale Gesamtwerte normiert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden durch Triangulation über unabhängige Indikatoren validiert, gefolgt von Anomalieprüfungen anhand erwarteter Zusammenhänge zwischen Verfahrensvolumina, Verhalten des installierten Bestands und Upgrade-Zeitpunkten. Wenn eine Aufschlüsselung nach Versorgungsumfeld oder Jahr einen ungewöhnlichen Sprung ergab, wurde der Treiber erneut überprüft und Befragte wurden bei Bedarf zur Klärung erneut kontaktiert.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analysten-Überprüfung, damit Formeln, Einheiten und die Währungsbehandlung in der gesamten Reihe konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Leitlinienänderungen, Erstattungsverschiebungen oder bedeutenden regulatorischen Änderungen. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der Schätzung des Mammographie-Markts der Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den US-amerikanischen Mammographie-Markt stimmen nicht immer überein, da Autoren häufig unterschiedliche Erlösebenen einbeziehen und nicht immer dasselbe Basisjahr zugrunde legen. In diesem Bereich entstehen die größten Abweichungen in der Regel dadurch, ob die Zahl gerätefokussiert ist oder ob ein breiteres Spektrum an Brustkrebsvorsorge- und Diagnoseleistungen einbezogen wird.
Durch die Überprüfung der 3D-Tomosynthese-Penetration anhand von Erstattungssignalen, die Aktualisierung der Ersatzzeitpunkte des installierten Bestands und die Verknüpfung von Volumina mit der Vorsorgebeteiligung hält Mordor Intelligence den Gesamtwert auf die mammographiespezifische Nachfrage und Preisentwicklung ausgerichtet, anstatt gebündelte Brustdiagnostik einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,15 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,79 Milliarden USD (2024) | Der Umfang ist nicht klar definiert und das Basisjahr liegt früher, was den Wert unterschätzen kann, wenn der Upgrade-Mix von 2D zu 3D und die durchschnittlichen Verkaufspreise nicht im gleichen Zyklus aktualisiert werden. Es liest sich zudem eher wie eine gerätefokussierte Betrachtung ohne transparente Nutzungs- und Ersatzprüfungen. |
| Branchenbulletin B | 1,55 Milliarden USD (2024) | Die Bezeichnung ist breiter gefasst (Vorsorge und Diagnostik), was Mammographie mit angrenzender Brustdiagnostik und biopsie-bezogenen Erlösen vermischen kann. Wenn der Mammographie-Verfahrenspool nicht sauber abgegrenzt wird, können die Gesamtwerte für dasselbe Jahr höher erscheinen. |
Die Streuung der Werte erklärt sich hauptsächlich durch Umfangsgrenzen und die Ausrichtung des Basisjahres und nicht durch kleine rechnerische Unterschiede. Wenn der Markt aus Verfahrensnachfragesignalen, dem Verhalten des installierten Bestands und realistischen Preisannahmen neu aufgebaut wird, ist das Ergebnis von Jahr zu Jahr leichter zu prüfen und zu wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mammografie-Markt der Vereinigten Staaten?
Die Größe des Mammografie-Markts der Vereinigten Staaten wird voraussichtlich im Jahr 2026 USD 1,26 Milliarden erreichen und mit einem CAGR von 9,28 % auf USD 1,96 Milliarden bis 2031 wachsen.
Welche Bildgebungsmodalität wächst in den Vereinigten Staaten am schnellsten?
3-D-Brusttomosynthesissysteme führen das Wachstum mit einem prognostizierten CAGR von 9,88 % bis 2031 an, unterstützt durch vollständige Medicare-Erstattung und bessere klinische Ergebnisse.
Wer sind die wichtigsten Akteure im Mammografie-Markt der Vereinigten Staaten?
Siemens AG, GE Healthcare, Koninklijke Philips N.V., Fujifilm Holdings Corporation und Hologic, Inc. sind die wichtigsten Unternehmen, die im Mammografie-Markt der Vereinigten Staaten tätig sind.
Wie hat die neue USPSTF-Leitlinie die Screening-Nachfrage beeinflusst?
Die Absenkung des Startalters auf 40 Jahre hat fast 20 Millionen anspruchsberechtigte Frauen hinzugefügt, das jährliche Screening-Volumen erhöht und Geräte-Upgrades beschleunigt.
Seite zuletzt aktualisiert am:



