
Tamanho e Participação do Mercado de Mamografia dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
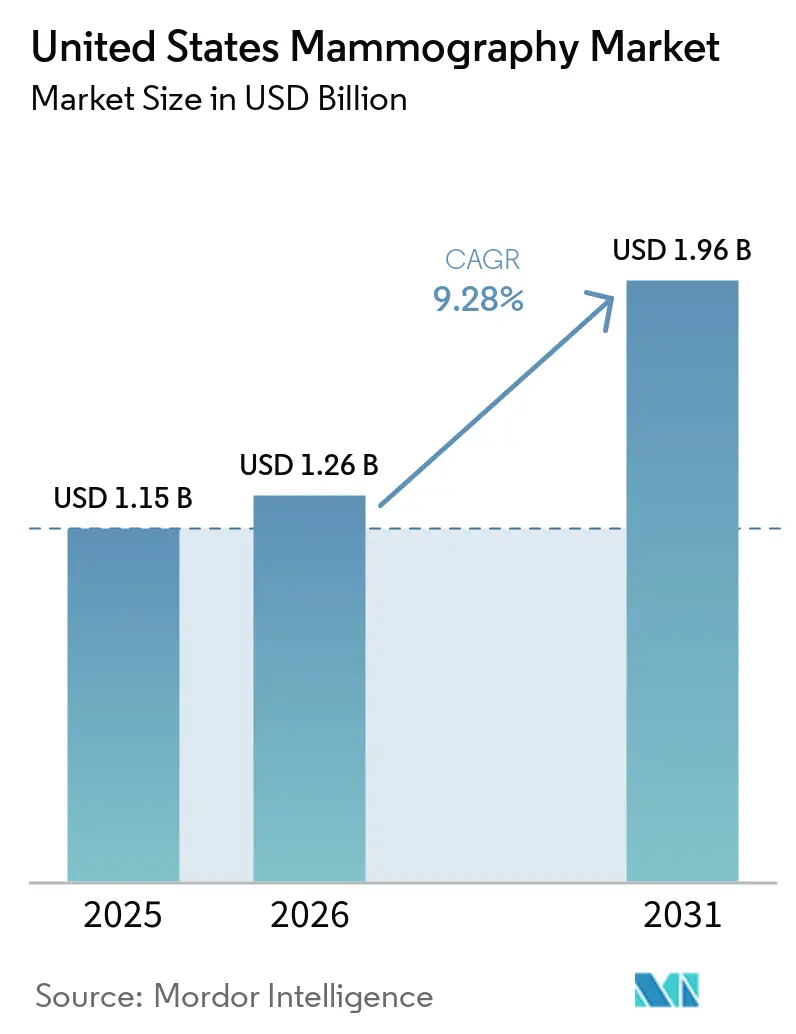
| Tamanho do mercado no ano base (2025) | 1.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.28 % |
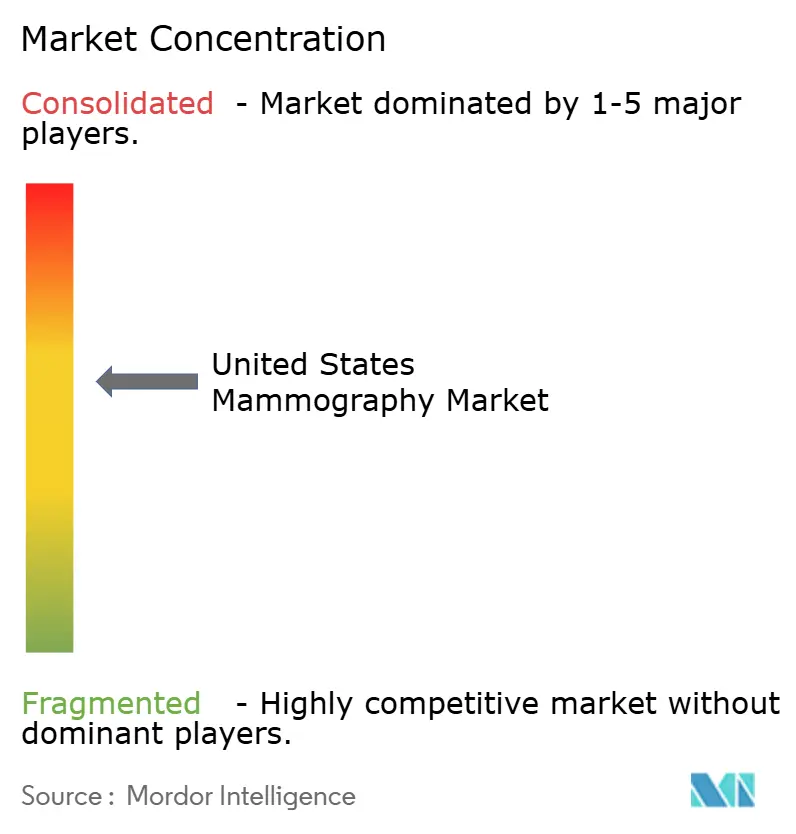
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Mamografia dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de mamografia dos Estados Unidos em 2026 é estimado em USD 1,26 bilhão, crescendo a partir do valor de 2025 de USD 1,15 bilhão, com projeções para 2031 indicando USD 1,96 bilhão, crescendo a uma CAGR de 9,28% entre 2026 e 2031. O crescimento sustentado reflete a interação entre políticas federais, rápidas atualizações tecnológicas e pressões demográficas que aumentam a demanda por rastreamento muito além dos ciclos básicos de substituição de equipamentos. A adoção de inteligência artificial (IA) reduz o tempo de leitura, eleva a sensibilidade de detecção e cria um retorno sobre o investimento convincente que incentiva uma substituição mais rápida dos sistemas. Enquanto isso, a redução da idade de rastreamento para 40 anos amplia a população feminina elegível em quase 20 milhões, exigindo capacidade adicional de imagem e serviços móveis de atendimento externo. O maior reembolso para a tomossíntese 3-D reduz as diferenças de custo e acelera a migração dos sistemas 2-D, enquanto as leis de notificação de densidade em 38 estados incentivam os prestadores a adotar modalidades premium capazes de realizar imagens de tecido fibroglandular. A consolidação entre centros de imagem e a aquisição vertical de desenvolvedores de IA ampliam ainda mais a implantação de plataformas avançadas e unificam dados para o treinamento de algoritmos.
Principais Conclusões do Relatório
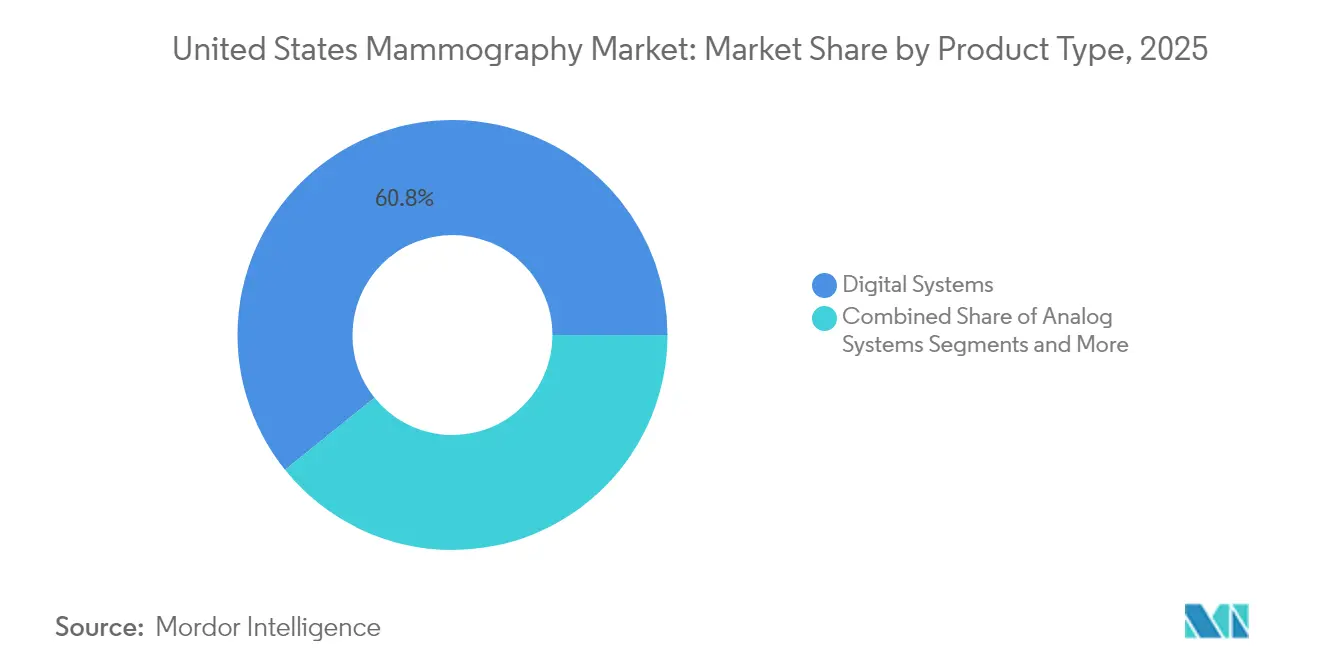
- Por tipo de produto, os sistemas digitais representaram 60,78% da participação do mercado de mamografia dos Estados Unidos em 2025.
- Os sistemas de tomossíntese mamária 3-D têm previsão de expansão a uma CAGR de 9,88% até 2031.
- Por tecnologia, a mamografia digital de campo completo 2-D representou 50,40% do tamanho do mercado em 2025, enquanto a mamografia digital por contagem de fótons está projetada para crescer a uma CAGR de 10,02% até 2031.
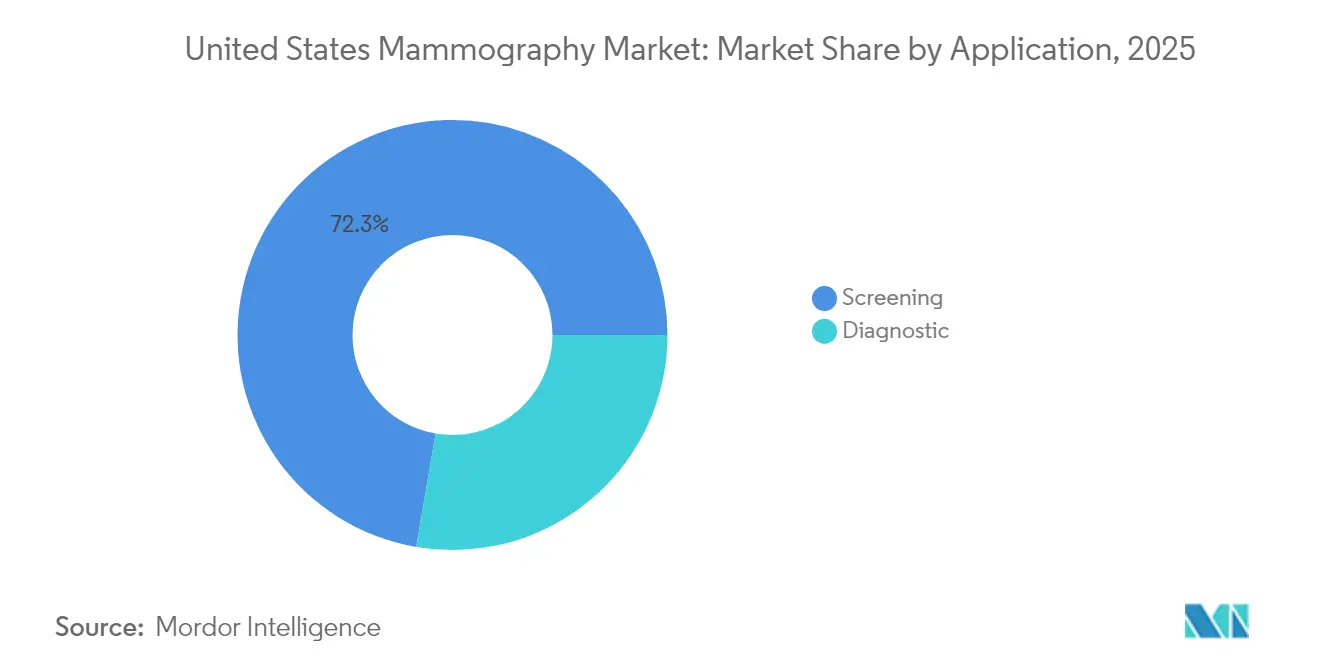
- Por aplicação, o rastreamento capturou 72,30% da receita de 2025, enquanto a biópsia estereotáxica intervencionista avança a uma CAGR de 10,05% até 2031.
- Por usuário final, os hospitais representaram 44,10% da receita em 2025; no entanto, os centros de diagnóstico por imagem têm projeção de crescimento a uma CAGR de 9,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Mamografia dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga do Câncer de Mama | +1.5% | Nacional, com maior impacto em estados densamente populosos | Médio prazo (2 a 4 anos) |
| Reembolso Federal para Tomossíntese 3-D | +1.8% | Nacional, acelerado em regiões com maior concentração de beneficiários Medicare | Curto prazo (≤ 2 anos) |
| Rápidas Atualizações Tecnológicas | +1.2% | Nacional, concentrado em centros de imagem urbanos | Médio prazo (2 a 4 anos) |
| Expansão das Leis de Notificação de Densidade Mamária | +0.9% | Específico por estado, com 38 estados exigindo atualmente | Curto prazo (≤ 2 anos) |
| Triagem Habilitada por IA e Automação de Fluxo de Trabalho | +1.4% | Nacional, priorizado por grandes redes de imagem | Médio prazo (2 a 4 anos) |
| Crescimento das Vans Móveis de Atendimento Externo nas Áreas Rurais dos EUA | +0.8% | Áreas rurais e urbanas carentes de serviços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Câncer de Mama
A incidência entre mulheres de 40 a 49 anos aumentou 2% ao ano de 2015 a 2019, levando a USPSTF (Força-Tarefa de Serviços Preventivos dos Estados Unidos) a reduzir a idade de rastreamento para 40 anos[1]Força-Tarefa de Serviços Preventivos dos Estados Unidos, "Rastreamento do Câncer de Mama," JAMA, jamanetwork.com. A decisão ampliou imediatamente o mercado de mamografia dos Estados Unidos em aproximadamente 20 milhões de mulheres recém-elegíveis e aumentou a demanda sobre instalações que já enfrentavam escassez de radiologistas. A mortalidade entre mulheres negras permanece 40% superior à de mulheres brancas, impulsionando programas em centros urbanos a adotar a mamografia com contraste aprimorado, que apresenta sensibilidade de 88,9% em comparação com 27,8% para a imagem 2-D padrão. As lacunas na força de trabalho, estimadas em 1.400 vagas não preenchidas em fellowship, intensificam a dependência de suporte de decisão por IA para manter o fluxo de exames. O tecido mamário denso em até metade das mulheres acima de 40 anos fortalece o argumento em favor da tomossíntese e dos sistemas de contagem de fótons que revelam lesões ocultas. Em conjunto, essas pressões epidemiológicas elevam os gastos de capital e reforçam o momentum de longo prazo do mercado de mamografia dos Estados Unidos.
Reembolso Federal para Tomossíntese 3-D
Os Centros de Serviços Medicare e Medicaid (CMS) instituíram cobertura nacional para tomossíntese digital da mama, eliminando o diferencial histórico de USD 50–80 no desembolso direto que havia suprimido a adoção [2]Centros de Controle e Prevenção de Doenças, "Atualização das Diretrizes de Rastreamento do Câncer de Mama," cdc.gov . As seguradoras comerciais rapidamente espelharam o CMS e, hoje, 95% dos membros com plano privado podem acessar exames em 3D sem autorização prévia. A paridade coincide com evidências clínicas convincentes: a tomossíntese digital da mama (DBT) reduz as taxas de retorno em 41% e melhora a detecção de câncer em 29%. A visibilidade de receita acelera a substituição de equipamentos 2D legados, encurtando os ciclos de vida dos equipamentos de 9 anos para cerca de 6 anos. Os prestadores que atendem populações predominantemente Medicare na Flórida, no Arizona e na Pensilvânia estão realizando as atualizações primeiro, criando um efeito cascata que se estende aos mercados de segundo nível, que buscam paridade competitiva.
Rápidas Atualizações Tecnológicas
A autorização da FDA ao Clairity Breast em junho de 2025 introduziu um software de predição de risco que estratifica a probabilidade de câncer em cinco anos a partir de uma única mamografia. Os detectores de contagem de fótons prometem uma melhoria de resolução de 100 vezes e uma redução de dose de 30 a 40% em comparação com os sistemas digitais atuais. O estudo SCEMAM confirmou que a mamografia com contraste aprimorado detecta 10 cânceres adicionais por 1.000 mulheres em comparação com a imagem 2-D. Os fabricantes de equipamentos integram essas inovações com posicionamento guiado por IA e verificações automáticas de qualidade, reduzindo o tempo de exame e liberando capacidade. O MAMMOMAT B.brilliant da Siemens realiza a captura 3-D em 5 segundos, eliminando artefatos de movimento. Os ganhos coletivos motivam uma renovação mais rápida da frota, e os gastos incrementais são um pilar fundamental da expansão do mercado de mamografia dos Estados Unidos.
Expansão das Leis de Notificação de Densidade Mamária
A divulgação obrigatória de densidade em 38 estados aumenta a carga administrativa e a exposição legal para as instalações que não informam as mulheres sobre opções complementares. As regras finais da FDA, em vigor desde setembro de 2024, padronizam a linguagem em todo o país, permitindo que sistemas de saúde multiestaduais elaborem protocolos uniformes. A prevalência de tecido denso em 40 a 50% das mulheres rastreadas direciona a demanda para a tomossíntese, o ultrassom automatizado da mama e a mamografia com contraste aprimorado. Os hospitais realizam atualizações para evitar responsabilidade por negligência médica, que tem média de USD 1 milhão por câncer em tecido denso não detectado. Os fornecedores destacam as aquisições 3-D com dose reduzida, tranquilizando os clínicos que equilibram qualidade de imagem com segurança.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com Segurança de Dose de Radiação | -1.1% | Nacional, mais acentuado em instalações com áreas pediátricas adjacentes | Médio prazo (2 a 4 anos) |
| Altos Custos de Capital e Manutenção das Unidades de Tomossíntese Mamária Digital | -0.7% | Centros de imagem rurais e independentes | Curto prazo (≤ 2 anos) |
| Escassez de Radiologistas Mamários com Formação em Fellowship | -1.3% | Nacional, grave em mercados rurais e secundários | Longo prazo (≥ 4 anos) |
| Consolidação de Centros de Imagem Atrasando Compras | -0.9% | Áreas metropolitanas com alta atividade de private equity | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dose de Radiação
A tomossíntese mamária digital (DBT) expõe os pacientes a uma dose 15 a 25% maior do que os exames 2-D, com uma dose glandular média de 2,04 a 2,33 mGy em comparação com 1,40 a 1,89 mGy para a mamografia digital de campo completo (FFDM). Os defensores dos pacientes amplificam as preocupações com a exposição cumulativa, especialmente para a nova coorte de mulheres de 40 anos, que enfrentam décadas de rastreamento anual. Os inspetores do MQSA da FDA registram violações de dose com maior frequência à medida que as instalações aumentam os volumes de exames. Os fabricantes respondem com reconstrução aprimorada por IA e detectores de contagem de fótons que entregam desempenho abaixo de 2 mGy, mas as percepções persistentes dificultam a adoção rápida em hospitais infantis e clínicas de família. A preocupação com a dose modera marginalmente o mercado de mamografia dos Estados Unidos, embora as melhorias tecnológicas estejam reduzindo gradualmente essa lacuna.
Altos Custos de Capital e Manutenção das Unidades de Tomossíntese Mamária Digital
As plataformas de tomossíntese variam de USD 200.000 a USD 275.000, quase o dobro do custo de um sistema digital básico. Os contratos anuais de manutenção chegam a USD 41.500, sobrecarregando o fluxo de caixa de hospitais rurais que processam menos de 1.200 exames de rastreamento por ano. Os obstáculos de financiamento levam alguns prestadores independentes a adiar as compras até que a consolidação seja resolvida, aumentando a dependência de esquemas de arrendamento de fornecedores ou vans móveis. As frotas de atendimento externo sem fins lucrativos agora preenchem a lacuna rural, mas o obstáculo econômico ainda desacelera a plena penetração dos sistemas 3-D, moderando a aceleração de curto prazo do mercado de mamografia dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas Digitais Lideram a Evolução do Mercado
Os equipamentos digitais capturaram 60,78% do mercado em 2025, refletindo a saída quase completa das unidades de filme. No entanto, o momentum de substituição está se deslocando para a tomossíntese 3-D, com projeção de avanço a uma CAGR de 9,88% até 2031, à medida que os pagadores equalizam o reembolso e as evidências clínicas crescem. Os sistemas analógicos permanecem principalmente em clínicas isoladas; os kits de modernização prolongam sua funcionalidade, mas perdem relevância gradualmente à medida que a pressão regulatória se intensifica. As plataformas premium com contraste aprimorado, validadas pelo estudo SCEMAM, abrem um segmento diferenciado para centros terciários que buscam superioridade diagnóstica. No geral, a crescente preferência por imagens volumétricas e com contraste está impulsionando o crescimento no mercado de mamografia dos Estados Unidos.
A proposta de valor das atualizações digitais combina clareza de imagem, automação de fluxo de trabalho e análises de IA, que reduzem o tempo de leitura em 30 a 40%. Os prestadores enxergam os pacotes premium não como simples substituições, mas como ativos competitivos que atraem encaminhamentos e justificam honorários técnicos mais elevados. À medida que as frotas móveis modernizam suas suítes a bordo, os fabricantes digitais ampliam as receitas pós-venda com licenças de software e substituições de detectores, aprofundando ainda mais o mercado de mamografia dos Estados Unidos.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tecnologia: A Integração de IA Transforma a Dominância Digital 2-D
O digital de campo completo mantém 50,40% de participação, mas os detectores de contagem de fótons lideram a inovação, pois combinam resolução ultra-alta com exposição reduzida. Os primeiros adotantes relatam visualização mais nítida de microcalcificações, resultando em menos falsos negativos e menores taxas de retorno. As ferramentas de CAD e triagem guiadas por IA, como o ProFound Detection 4.0, reduzem o tempo de leitura e melhoram a especificidade, acelerando a adoção de IA em todo o mercado de mamografia dos Estados Unidos.
A tomossíntese 3-D ganha tração em reembolso, enquanto a capacidade preditiva do Clairity Breast sinaliza uma futura transição da detecção para o rastreamento estratificado por risco. Os fornecedores incorporam recursos de lista de trabalho inteligente que direcionam automaticamente casos complexos para especialistas com formação em fellowship, aliviando a escassez de radiologistas. A integração da implantação em nuvem garante escalabilidade para redes com múltiplos sites, reforçando como a diferenciação por software agora define o posicionamento competitivo no mercado de mamografia dos Estados Unidos.
Por Aplicação: A Dominância do Rastreamento Enfrenta o Crescimento Intervencionista
O rastreamento representou 72,30% do volume em 2025, com a expansão demográfica e as revisões das diretrizes canalizando milhões de mulheres a mais para exames anuais. No entanto, a biópsia estereotáxica intervencionista, impulsionada pelo aumento das taxas de detecção e pela orientação de precisão, está crescendo a uma CAGR de 10,05%. Os hospitais integram a biópsia no mesmo dia com o rastreamento para limitar a evasão de pacientes, expandindo a receita por consulta e elevando o tamanho geral do mercado de mamografia dos Estados Unidos, atribuído a procedimentos de valor agregado.
A caracterização de lesões impulsionada por IA reduz biópsias desnecessárias, gerando boa vontade entre pacientes e seguradoras e, ao mesmo tempo, melhorando a utilização da capacidade. As vans móveis estão entregando cada vez mais tanto o rastreamento quanto a triagem por ultrassom a bordo, ampliando o acesso em municípios rurais. Este modelo de serviço ancora a demanda incremental e diversifica os fluxos de receita, ilustrando como a trajetória evolutiva do atendimento reforça a resiliência no mercado de mamografia dos Estados Unidos.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final: Dominância Hospitalar Desafiada pela Consolidação dos Centros de Imagem
Os hospitais geraram 44,10% da receita em 2025 devido à implementação de vias oncológicas integradas e à disponibilidade orçamentária. No entanto, os centros de diagnóstico por imagem apoiados por private equity expandem-se a uma CAGR de 9,55%, aproveitando hubs centralizados de IA para reunir leituras de subespecialistas e capturar o excesso de demanda de sistemas hospitalares sobrecarregados. Seu perfil de baixo custo ressoa com pacientes que preferem tempos de espera mais curtos, fortalecendo assim seu papel dentro do setor.
Os centros cirúrgicos ambulatoriais (ASCs) são ainda mais impactados pelo agrupamento de rastreamento, biópsia e lumpectomia ambulatorial sob o mesmo teto, encurtando os ciclos de atendimento. As regiões rurais dependem de suítes móveis operadas por sistemas de saúde acadêmicos, como o UC Davis, para melhorar a equidade e, ao mesmo tempo, aumentar o fluxo de exames no mercado de mamografia dos Estados Unidos como um todo. Coletivamente, as tendências de mudança no local de atendimento remoldam os canais de vendas dos fornecedores e a distribuição da receita de serviços.
Análise Geográfica
A dinâmica regional ilustra como a densidade demográfica, a adoção de políticas e a consolidação de prestadores orientam a alocação de equipamentos. Os estados costeiros, incluindo Califórnia, Nova York e Texas, exibem os maiores reservatórios de capital, instalando sistemas de contagem de fótons e com contraste aprimorado antes da aprovação dos códigos de reembolso. Os maiores reembolsos médios nesses estados impulsionam o crescimento do mercado.
O lançamento da notificação de densidade produz demanda irregular por rastreamento complementar; estados com mandatos mais antigos, como Connecticut e Nova York, exibem maior adoção de sistemas 3-D, enquanto os estados de adoção tardia continuam em transição. A concentração de private equity em corredores metropolitanos acelera a renovação tecnológica e impulsiona a participação de mercado dos operadores de redes. O crescimento futuro depende da harmonização das políticas com a expansão da capacidade, permitindo que as zonas carentes de serviços se aproximem da paridade.
Panorama regulatório
O mercado de mamografia dos Estados Unidos opera sob a Mammography Quality Standards Act (MQSA), administrada pela FDA e codificada no 21 CFR Part 900 (atualizado em 30/04/2026). A MQSA vincula a certificação das instalações ao credenciamento e a inspeções anuais que avaliam o desempenho dos equipamentos, a qualidade das imagens e as qualificações de médicos, tecnólogos e físicos médicos. Esses requisitos influenciam as decisões de compra dos prestadores e os termos dos contratos de serviço, particularmente no que diz respeito à conformidade e à garantia de qualidade.
Um ponto de inflexão recente e importante em termos de conformidade é a Regra Final da MQSA (publicada em 2023), que entrou em vigor em 10 de setembro de 2024. Ela exige a notificação padronizada de densidade mamária para pacientes em todo o país. Requisitos operacionais, como a liberação e transferência oportunas de mamografias digitais (dentro de 15 dias corridos após uma solicitação), também moldam a conectividade com sistemas PACS, a seleção de software de fluxo de trabalho e a padronização de protocolos em múltiplos locais para redes de imagem que operam entre estados.
Panorama Competitivo
Os principais fabricantes de equipamentos, como Hologic, GE HealthCare e Siemens Healthineers, ancoram o fornecimento de hardware; no entanto, a diferenciação é cada vez mais impulsionada pelos ecossistemas de software de IA. O Genius AI Detection da Hologic integra-se perfeitamente ao seu fluxo de trabalho 3-D, oferecendo uma redução de 40% no tempo de leitura que consolida a intenção de atualização. GE HealthCare colabora com a RadNet para co-desenvolver algoritmos SmartTechnology integrados em 400 centros[3]DeepHealth, "Colaboração entre GE HealthCare e RadNet," deephealth.com. A Siemens avança na inovação de detectores com seu Mammomat B.brilliant 3-D de 5 segundos, enfatizando a eficiência de dose.
A integração vertical se intensifica à medida que redes de serviços adquirem fornecedores de software; a aquisição de USD 103 milhões da iCAD pela RadNet une 17% das práticas de radiologia dos Estados Unidos sob um guarda-chuva compartilhado de IA, consolidando dados e poder de negociação. As empresas puras de IA, como Volpara e ScreenPoint, alinham-se com grupos de imagem para integrar modelos de risco às operações diárias. Essa fusão de software e hardware impulsiona receitas recorrentes de licenças e eleva os custos de troca, incorporando firmemente a dinâmica de IA no mercado de mamografia dos Estados Unidos.
Líderes do Setor de Mamografia dos Estados Unidos
-
Siemens AG
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Fujifilm Holdings Corporation
-
Hologic, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O requisito de notificação de densidade da MQSA (em vigor desde setembro de 2024) impulsionou os programas de rastreamento para modalidades e fluxos de trabalho que abordam melhor os caminhos relacionados ao tecido mamário denso. Isso também cria espaço para a mamografia com contraste (CEM), biópsia guiada por CEM e triagem por imagem complementar integradas às operações de rotina. A obtenção, pela Siemens Healthineers, da autorização da FDA para os recursos de CEM e biópsia guiada por CEM do Mammomat B.brilliant oferece um exemplo concreto de plataforma que pode ajudar as instalações a manter as investigações diagnósticas internamente. Isso favorece sistemas hospitalares e centros de imagem de alto volume que estão agrupando o rastreamento com serviços diagnósticos e intervencionistas subsequentes.
A implantação empresarial de ferramentas de imagem mamária habilitadas por IA continua a ser um caminho visível de comercialização. Os fabricantes de equipamentos estão incorporando algoritmos e reconstrução de terceiros em suas bases instaladas, em vez de limitar a adoção a projetos-piloto isolados. A GE HealthCare expandiu sua colaboração com a DeepHealth, subsidiária da RadNet, em abril de 2026, para integrar ferramentas de IA como Safeguard Review e ProFound Pro à plataforma Senographe Pristina. A GE HealthCare também recebeu autorização de pré-comercialização da FDA no final de 2025 para o Pristina Recon DL, um aplicativo de reconstrução 3D baseado em deep learning. Juntas, essas iniciativas apoiam oportunidades relacionadas a pacotes de fluxo de trabalho padronizados e multissite (aquisição, reconstrução, triagem e revisão), que ajudam as redes de imagem a ampliar a escala de produtividade e consistência, ao mesmo tempo em que gerenciam as limitações de capacidade dos radiologistas.
Desenvolvimentos recentes do setor
- Junho de 2026: A Siemens Healthineers anunciou a autorização da FDA para os recursos de mamografia com contraste (CEM) e biópsia guiada por CEM no Mammomat B.brilliant. A autorização regulatória amplia os recursos da plataforma de imagem de alta performance e permite uma implantação mais ampla dos sistemas B.brilliant de próxima geração em centros dos EUA com fluxos de trabalho de biópsia integrados.
- Junho de 2026: A GE HealthCare expandiu sua colaboração em mamografia com a DeepHealth, subsidiária da RadNet, para distribuir novas aplicações do Breast Suite em mercados globais. A colaboração amplia a escala dos fluxos de trabalho de imagem mamária habilitados por IA e acelera a adoção de mamografia baseada em IA em diversos centros e mercados.
- Abril de 2026: A Lunit obteve autorização da FDA para a nova geração da IA de mamografia 3D, Versão 1.2. Os novos recursos do modelo de IA para leituras 3D fortalecem as ofertas de detecção assistida por IA no mercado dos EUA e ampliam sua implantação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
O mercado é definido como as receitas geradas a partir de imagens de mamografia utilizadas para rastreamento do câncer de mama e avaliações diagnósticas nos Estados Unidos, abrangendo vendas de sistemas e as atualizações relacionadas que permitem a geração de imagens em ambientes clínicos.
Exclusões de escopo: Exclui modalidades de imagem mamária mais amplas não baseadas em mamografia, bem como testes gerais de oncologia que não estejam vinculados a procedimentos de mamografia.
Visão Geral da Segmentação
-
Por Tipo de Produto
- Sistemas Digitais
- Sistemas de Tomossíntese Mamária 3-D
- Sistemas Analógicos
- Kits de Modernização por Radiografia Computadorizada
- Sistemas de Mamografia com Contraste Aprimorado
-
Por Tecnologia
- Digital de Campo Completo 2-D
- 3-D / Tomossíntese
- Digital por Contagem de Fótons
- CAD Habilitado por IA e Triagem de Imagem
-
Por Aplicação
- Rastreamento
- Diagnóstico
-
Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Centros Cirúrgicos Ambulatoriais
- Outros
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a visão inicial da demanda e oferta de mamografia nos Estados Unidos e, em seguida, para estabelecer limites claros sobre quais receitas são contabilizadas. Fontes públicas e oficiais foram utilizadas principalmente para ancorar o grupo elegível para rastreamento, a carga de câncer de mama e as regras de reembolso e qualidade que influenciam a adoção.
Foram consultadas fontes como estatísticas de rastreamento do CDC e resumos de vigilância do câncer, publicações do NCI e do programa SEER sobre incidência de câncer de mama, páginas da FDA relacionadas à supervisão de dispositivos de mamografia e requisitos de qualidade, e tabelas de honorários do CMS que afetam a economia dos prestadores para exames 2D e 3D. Também foram revisados materiais de diretrizes e prática clínica de organizações como a Sociedade Americana de Câncer, juntamente com artigos de periódicos revisados por pares que discutem a utilização do rastreamento e o desempenho das modalidades. Registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis foram utilizados para mapear os ciclos de atualização de produtos e o comportamento de compra dos prestadores, e assinaturas pagas de dados financeiros de empresas, notícias e bases de dados de patentes foram utilizadas para verificação direcional. As fontes documentais mencionadas são apenas ilustrativas, e muitas outras referências também foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar premissas que não são totalmente visíveis em conjuntos de dados públicos, incluindo o cronograma típico de substituição de sistemas, a proporção de utilização de 2D versus 3D e como os centros de imagem planejam o capex quando as diretrizes de rastreamento mudam. Foram consultados especialistas do lado dos prestadores, clínicos e do lado dos equipamentos em todo os Estados Unidos, de modo que os dados sobre preços, volume de procedimentos e cronogramas de adoção pudessem ser alinhados antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 26% |
| Participantes menores: 15% | Gerentes: 59% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando lógica de cima para baixo e de baixo para cima, em que os sinais de atividade nacional de rastreamento e diagnóstico foram primeiro traduzidos em necessidades de capacidade de imagem e, em seguida, convertidos em receita utilizando premissas de preços e substituição. No lado de cima para baixo, as tendências de volume de procedimentos e a população elegível para rastreamento foram utilizadas para reconstruir o conjunto de demanda, que foi então ajustado para o mix de ambiente de atendimento e a mudança contínua de 2D para 3D.
Para manter o modelo reproduzível, baseamo-nos em uma lista reduzida de indicadores de mercado como insumos principais, incluindo diretrizes de rastreamento e taxas de participação por faixa etária, penetração da tomossíntese 3D, utilização média por sistema instalado, ciclos de substituição de plataformas mais antigas e faixas de preços realistas entre configurações com capacidade 2D e 3D. A previsão utilizou análise de cenários, em que a velocidade de adoção, a sensibilidade ao reembolso e o ritmo de substituição foram flexibilizados dentro de intervalos sustentados pelo feedback de especialistas e pela direção política observada. Os resultados foram corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda (ASP) amostrado multiplicado pelos volumes de unidades e verificações de canal, e quando a visibilidade de sites menores era limitada, foram aplicados intervalos de proxy baseados em perfis de sites similares e, em seguida, normalizados de volta aos totais nacionais.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram validados por meio de triangulação entre indicadores independentes, seguida de verificações de anomalias em relação às relações esperadas entre volumes de procedimentos, comportamento da base instalada e cronograma de atualização. Se qualquer divisão por ambiente ou ano criasse um salto incomum, o fator determinante era verificado novamente e os respondentes eram recontactados quando um esclarecimento era necessário.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas para que fórmulas, unidades e tratamento de moeda sejam consistentes em toda a série. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, como atualizações de diretrizes, mudanças de reembolso ou alterações regulatórias significativas. Logo antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Estimativa do Mercado de Mamografia dos Estados Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para mamografia nos EUA nem sempre se alinham porque os autores frequentemente incluem diferentes camadas de receita e nem sempre concordam sobre o mesmo ano-base. Neste segmento, as maiores discrepâncias geralmente decorrem de o número ser focado em equipamentos ou de incluir um conjunto mais amplo de serviços de rastreamento e diagnóstico mamário.
Ao verificar a penetração da tomossíntese 3D em relação aos sinais de reembolso, atualizar o cronograma de substituição da base instalada e vincular os volumes à participação no rastreamento, a Mordor Intelligence mantém o total centrado na demanda específica de mamografia e na progressão de preços, em vez de diagnósticos mamários agrupados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,15 bilhão de USD (2025) | |
| Periódico Especializado A | 0,79 bilhão de USD (2024) | O escopo não está claramente definido e o ano-base é anterior, o que pode subestimar o valor se o mix de atualização de 2D para 3D e os ASPs não forem atualizados no mesmo ciclo. Também se aproxima mais de uma visão focada apenas em equipamentos, sem verificações transparentes de utilização e substituição. |
| Boletim do Setor B | 1,55 bilhão de USD (2024) | O rótulo é mais amplo (rastreamento e diagnóstico), o que pode combinar mamografia com diagnósticos mamários adjacentes e receitas relacionadas a biópsias. Se o conjunto de procedimentos de mamografia não for separado de forma clara, os totais podem parecer mais elevados para o mesmo ano. |
A dispersão entre os valores é explicada principalmente pelos limites de escopo e pelo alinhamento do ano-base, e não por pequenas diferenças matemáticas. Quando o mercado é reconstruído a partir de sinais de demanda de procedimentos, comportamento da base instalada e precificação realista, o resultado é mais fácil de auditar e reproduzir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Mamografia dos Estados Unidos?
Espera-se que o tamanho do Mercado de Mamografia dos Estados Unidos atinja USD 1,26 bilhão em 2026 e cresça a uma CAGR de 9,28% para atingir USD 1,96 bilhão até 2031.
Qual modalidade de imagem está se expandindo mais rapidamente nos Estados Unidos?
Os sistemas de tomossíntese mamária 3-D lideram o crescimento com uma CAGR projetada de 9,88% até 2031, auxiliados pelo reembolso integral pelo Medicare e por resultados clínicos mais sólidos.
Quem são os principais players do Mercado de Mamografia dos Estados Unidos?
Siemens AG, GE Healthcare, Koninklijke Philips N.V., Fujifilm Holdings Corporation e Hologic, Inc. são as principais empresas que operam no Mercado de Mamografia dos Estados Unidos.
Como as novas diretrizes da USPSTF afetaram a demanda por rastreamento?
A redução da idade inicial para 40 anos acrescentou quase 20 milhões de mulheres elegíveis, impulsionando o volume anual de rastreamento e acelerando as atualizações de equipamentos.
Página atualizada pela última vez em:



