
Größe und Marktanteil des US-amerikanischen Magnetresonanztomographie-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.62 Milliarden US-Dollar |
| Marktgröße (2026) | 3.83 Milliarden US-Dollar |
| Marktgröße (2031) | 5.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.88 % |
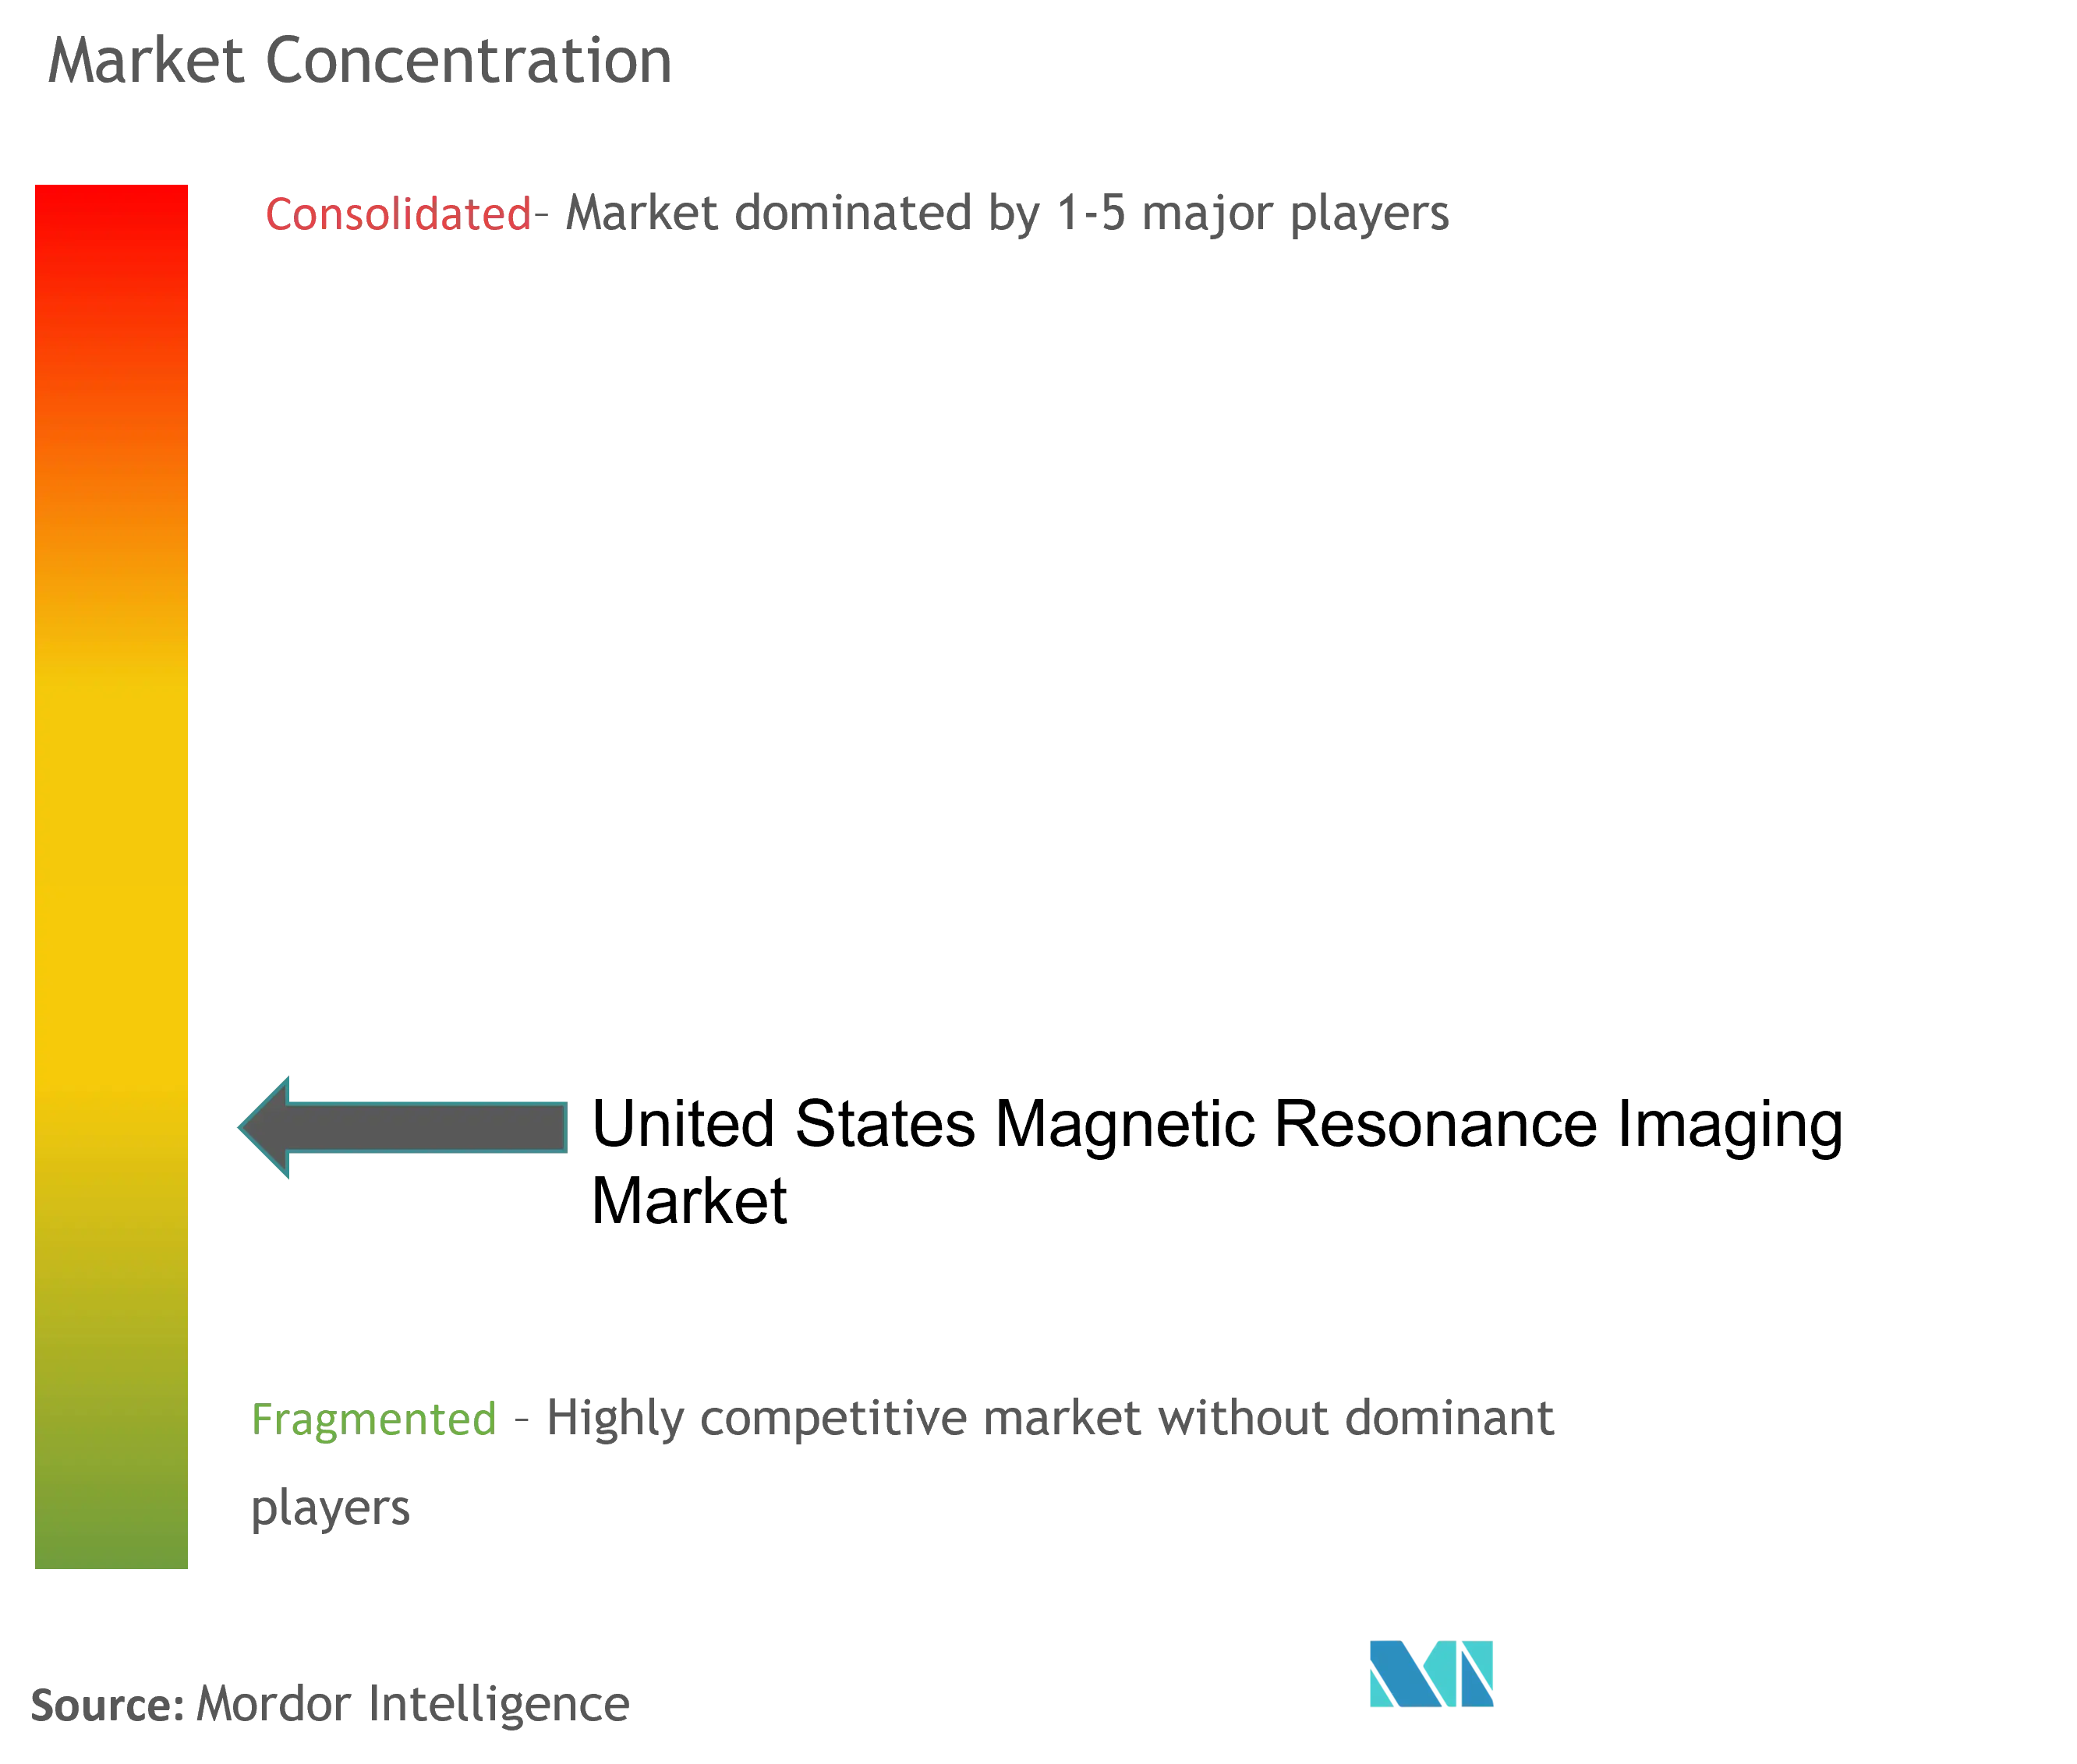
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Magnetresonanztomographie-Markts von Mordor Intelligence
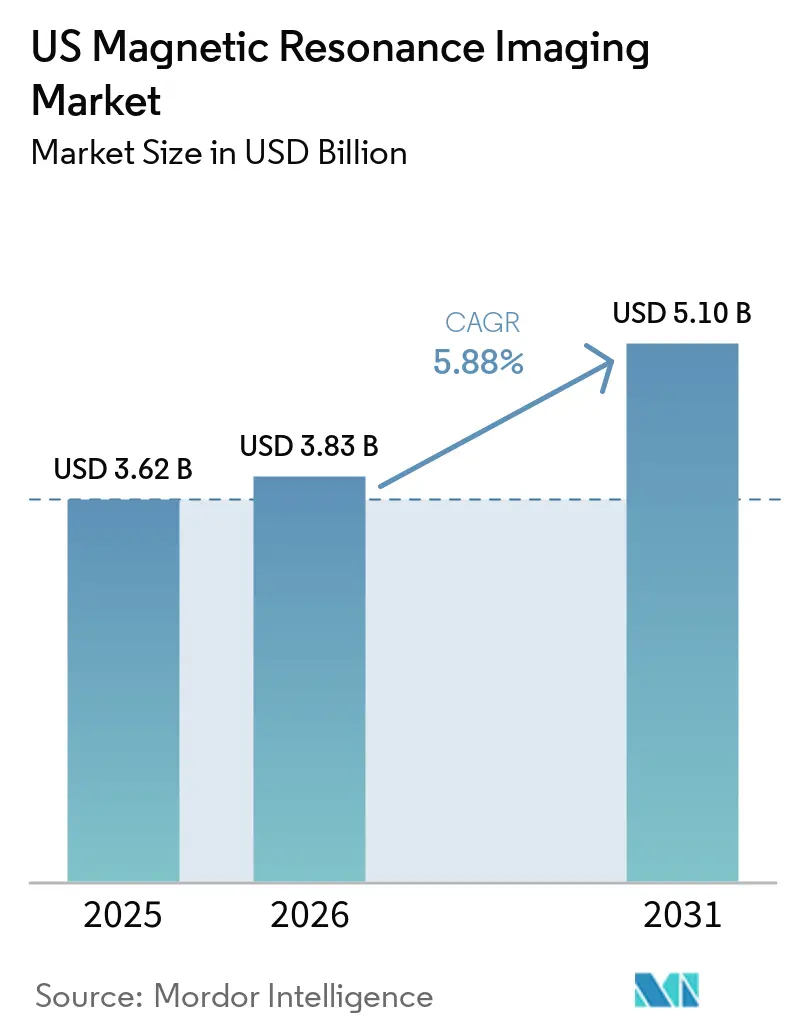
Die Größe des US-amerikanischen MRT-Markts wird im Jahr 2026 auf 3,83 Milliarden USD geschätzt, wachsend vom Wert des Jahres 2025 in Höhe von 3,62 Milliarden USD, mit Projektionen für 2031, die 5,1 Milliarden USD zeigen, und einer Wachstumsrate von 5,88 % CAGR über den Zeitraum 2026–2031. Die demografische Alterung, der breite Anstieg chronischer Erkrankungen und die kontinuierliche Modernisierung der bildgebenden Infrastruktur sowohl in Krankenhäusern als auch in ambulanten Einrichtungen tragen gemeinsam zur Aufrechterhaltung der Nachfrage bei. Geschlossene Systeme bleiben der klinische Arbeitspferd, doch tragbare und ultraniederfeld-Plattformen gewinnen an Boden, da Anbieter Flexibilität und geringere Kapitalaufwendungen anstreben. Die Erstattungspolitik wird schrittweise unterstützender, da das Wachstum der Medicare-Advantage-Einschreibungen den Druck bei der leistungsorientierten Vergütung ausgleicht. Künstliche Intelligenz verkürzt Scanzeiten und verbessert die Bildqualität, was es Anbietern ermöglicht, den Gerätedurchsatz ohne zusätzliche Magnete zu steigern. Die Wettbewerbsdifferenzierung konzentriert sich nun auf Workflow-Software, heliumfreie Magnete und Servicepartnerschaften, die die Betriebszeit garantieren.
Wichtigste Erkenntnisse des Berichts
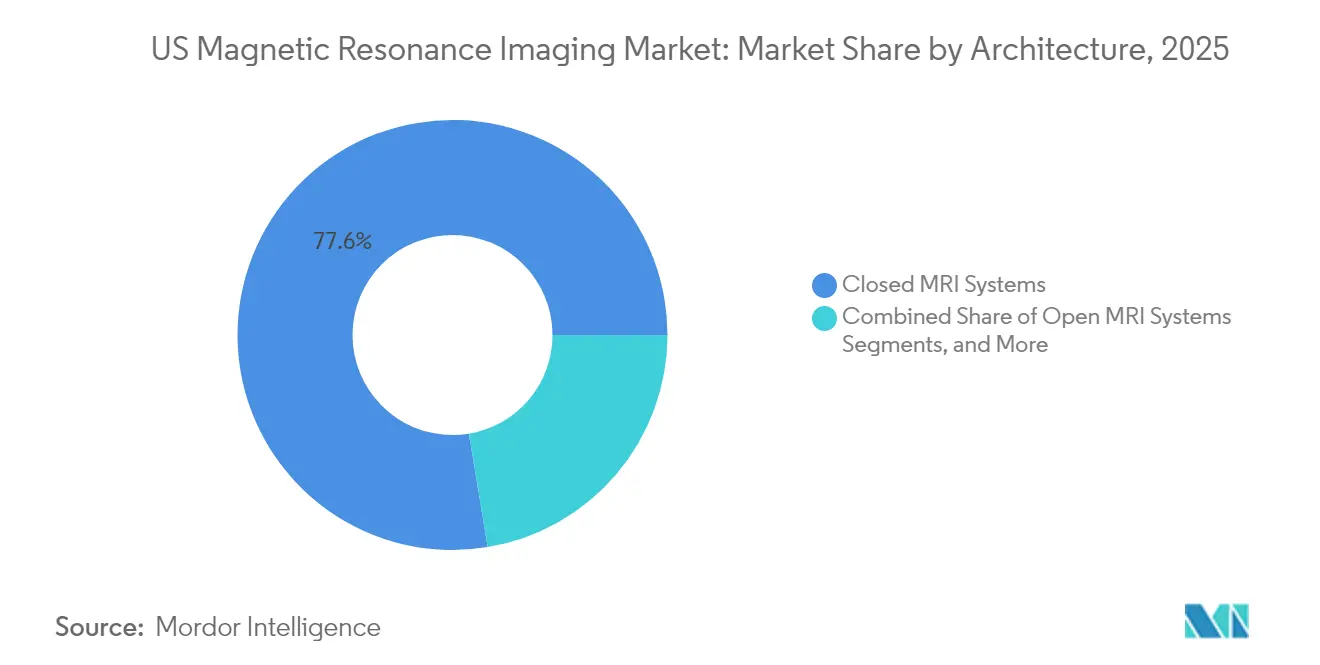
- Nach Architektur führten geschlossene Systeme mit einem Marktanteil von 77,62 % im US-amerikanischen MRT-Markt im Jahr 2025, während für tragbare Einheiten eine CAGR von 6,31 % bis 2031 prognostiziert wird.
- Nach Feldstärke hielt die Mittelfeld-1,5-T-Kategorie einen Marktanteil von 47,62 % am US-amerikanischen MRT-Markt im Jahr 2025; Ultrahochfeld-Plattformen entwickeln sich mit einer CAGR von 5,98 % bis 2031.
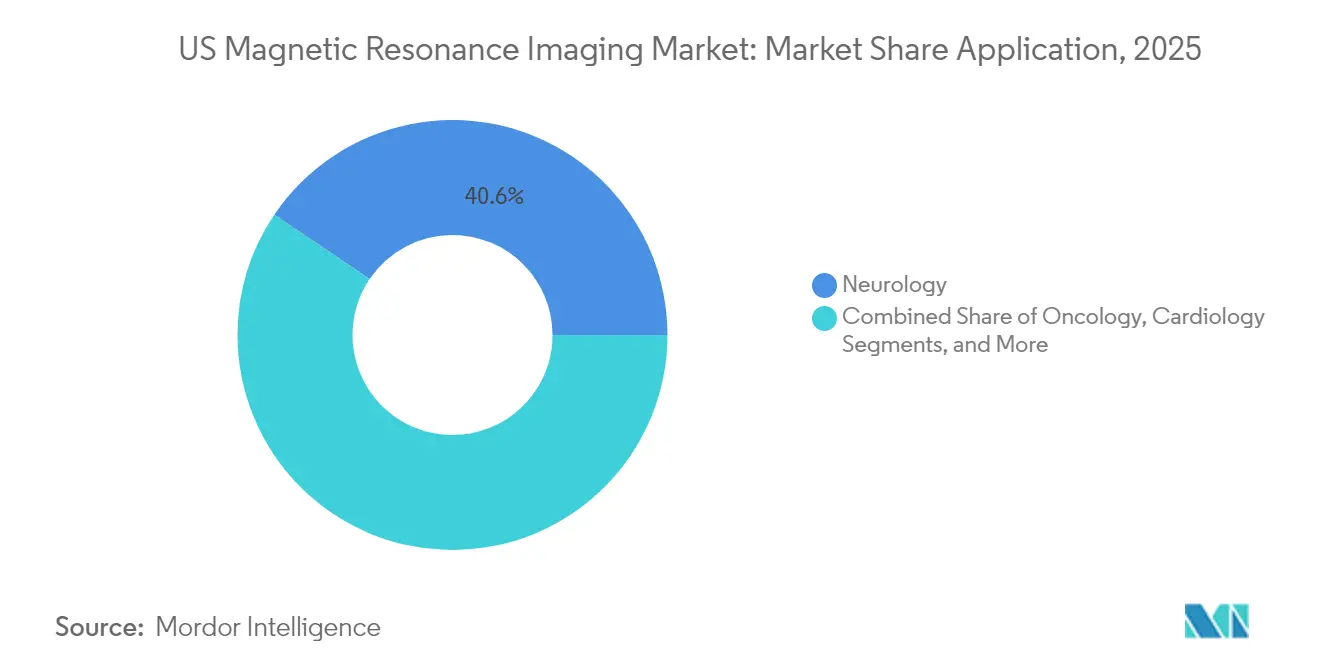
- Nach Anwendung entfiel auf die Neurologie ein Anteil von 40,55 % an der Größe des US-amerikanischen MRT-Markts im Jahr 2025; die Onkologie-Bildgebung soll im Prognosezeitraum mit einer CAGR von 6,86 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch chronische und altersbedingte Erkrankungen | +1.5% | National, mit höherer Konzentration in Zentren mit alternder Bevölkerung und Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Zunehmende Erstattungsabdeckung und staatliche Unterstützung für hochwertige bildgebende Modalitäten | +1.0% | National, mit Schwerpunkt auf der Ausweitung von Medicare Advantage und staatlichen Medicaid-Programmen | Mittelfristig (2–4 Jahre) |
| Technologische Durchbrüche in der MRT | +1.2% | National, mit früher Übernahme in großen Ballungsräumen und akademischen medizinischen Zentren | Mittelfristig (2–4 Jahre) |
| Stetiges Wachstum der Gesundheitsausgaben und Modernisierung der bildgebenden Infrastruktur in Krankenhäusern und ambulanten Einrichtungen weltweit | +0.8% | National, mit beschleunigtem Wachstum in unterversorgten ländlichen Gebieten und Vorortmärkten | Langfristig (≥ 4 Jahre) |
| Ausweitung der klinischen Indikationen für MRT | +0.6% | National, mit Konzentration in spezialisierten Versorgungszentren und Forschungseinrichtungen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu patientenzentrierten, nicht-ionisierenden diagnostischen Alternativen | +0.5% | National, mit höherer Übernahme in verbraucherorientierten Gesundheitsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch chronische und altersbedingte Erkrankungen
76,4 % der US-amerikanischen Erwachsenen berichteten im Jahr 2025 von mindestens einer chronischen Erkrankung, ein Muster, das sich in einer anhaltenden MRT-Nutzung für neurologische, onkologische und kardiologische Untersuchungen niederschlägt. Anbieter bevorzugen den Weichteilkontrast der Modalität zur Diagnose von Alzheimer, Multipler Sklerose und ischämischem Schlaganfall, wo eine Früherkennung die therapeutischen Ergebnisse verbessert. Die FDA-Zulassung für die kopfspezifische SIGNA-MAGNUS-3,0-T-Plattform von GE HealthCare verdeutlicht die Reaktion der Branche und ermöglicht spezialisierte Neuro-Bildgebung in kürzeren Sitzungen [1]. Derselbe demografische Wandel beschleunigt die Onkologie-Bildgebung, da Präzisionsmedizin-Protokolle auf wiederholte hochauflösende Tumorkartierung angewiesen sind. Insgesamt fügt die Belastung durch chronische Erkrankungen dem langfristigen Marktwachstum einen Anstieg von 1,8 Prozentpunkten hinzu.
Zunehmende Erstattungsabdeckung und staatliche Unterstützung für hochwertige bildgebende Modalitäten
Die Zentren für Medicare- und Medicaid-Dienste (CMS) haben für 2026 eine Erhöhung der Medicare-Advantage-Tarife um 5,06 % festgelegt, wodurch mehr als 25 Milliarden USD an zusätzlicher Finanzierung freigesetzt werden, die in das diagnostische Bildgebungsvolumen fließen werden [2]. Verwaltungsentlastung kam auch, als die CMS das Maß für Lendenwirbelsäulen-MRT aus der Qualitätsberichterstattung entfernte und damit den Anbieter-Workflow erleichterte. Private Kostenträger folgen diesem Beispiel, indem sie Patienten zu kosteneffizienten ambulanten Zentren lenken, die häufig in neue Geräte investieren, um Netzwerkverträge zu gewinnen. Diese Maßnahmen fügen dem mittelfristigen Wachstum zusammen 1,2 Prozentpunkte hinzu und reduzieren die historische Erlösvolatilität, die mit Gebührenplankürzungen verbunden war.
Technologische Durchbrüche in der MRT
Die Deep-Learning-Rekonstruktion verkürzt die Scanzeiten um etwa 30 % und steigert die tägliche Gerätekapazität um bis zu einem Drittel, ohne die Bildqualität zu beeinträchtigen. Die SmartSpeed-Precise-Engine von Philips verdoppelt diesen Vorteil, indem sie zwei KI-Algorithmen kombiniert, um die Schärfe um 80 % zu verbessern und die Untersuchungszeit um den Faktor drei zu reduzieren. Am anderen Ende des Spektrums kommen 0,05-T-Ultraniederfeld-Prototypen mit Standard-Netzstrom aus und verzichten auf HF-Abschirmung, wodurch die Installationskosten um nahezu 90 % sinken. Der Kontrastmittelwirkstoff Gadoquatran von Bayer senkt die Gadolinium-Exposition um 60 %, ein Sicherheitsgewinn für Patienten mit eingeschränkter Nierenfunktion. Insgesamt trägt die Technologie 1,5 Prozentpunkte zur CAGR bei, da Krankenhäuser KI-Suiten und heliumfreie Magnete übernehmen.
Stetiges Wachstum der Gesundheitsausgaben und Modernisierung der bildgebenden Infrastruktur in Krankenhäusern und ambulanten Einrichtungen weltweit
Das Allegheny Valley Hospital investierte 12 Millionen USD in die Erweiterung seiner Radiologie-Suite und installierte ein mobiles MRT, um 40 neue wöchentliche Zeitfenster zu eröffnen. Die Reform der Bedarfsplanungsgenehmigungen (Certificate-of-Need) beschleunigt den ambulanten Ausbau; US Radiology Specialists plant 2025 zwölf eigenständige Zentren, um die Reichweite in unterversorgten Gemeinden zu erweitern. Vizient prognostiziert, dass die fortschrittliche ambulante Bildgebung im nächsten Jahrzehnt um 13 % steigen wird, eine Verlagerung, die die Entwicklung des US-amerikanischen MRT-Markts unterstützt. Die Siebenjahresvereinbarung von GE HealthCare mit Sutter Health umfasst 300 Einrichtungen und integriert KI-Triagetools, was veranschaulicht, wie Anbieter langfristiges Volumen durch Unternehmensverträge sichern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten von MRT-Systemen | -0.8% | National, mit ausgeprägter Auswirkung in ländlichen und unterversorgten Gebieten sowie Gemeindekrankenhäusern | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten MRT-Technologen | -1.2% | National, mit schwerem Mangel in ländlichen Gebieten, Sekundärmärkten und nicht-metropolitanen Regionen | Kurzfristig (≤ 2 Jahre) |
| Rückläufige Erstattungssätze für fortschrittliche Bildgebung | -0.9% | National, mit besonderer Auswirkung auf Medicare-abhängige Anbieter und Landkrankenhäuser | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Kompatibilitätsbedenken für Patienten | -0.4% | National, mit höherer Auswirkung in Einrichtungen, die ältere Bevölkerungsgruppen und Patienten mit Implantaten versorgen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten von MRT-Systemen
Ein Hochfeld-Gerät kostet in der Regel mehr als 225.000 USD und erfordert eine aufwendige Standortvorbereitung, einschließlich HF-Abschirmung und kryogener Kühlung [3]. Ländliche Krankenhäuser, die bereits unter finanziellem Druck stehen, verschieben solche Anschaffungen, was zu mehr als 100 Schließungen von Einrichtungen seit 2010 beigetragen hat, die den Bildzugang für fast ein Fünftel der ländlichen Bevölkerung beseitigt haben. Die Technologie beginnt, diese Barriere abzumildern: Ultraniederfeld-Hardware mit einem Preis von rund 22.000 USD kommt ohne Helium aus, während die Philips-BlueSeal-Magnete seit 2018 5 Millionen Liter Helium und 40 MWh Energie pro System einsparen. Selbst wenn die Anschaffungskosten sinken, bleibt der Preis eine Bremse von 0,8 Prozentpunkten auf das langfristige Wachstum.
Mangel an zertifizierten MRT-Technologen
Die Vakanzenrate für radiologische Technologen lag 2025 bei 18,1 %, verglichen mit 6,2 % drei Jahre zuvor [4]. Personallücken verlängern die Wartezeiten und zwingen einige Abteilungen dazu, abendliche oder Wochenendpläne einzuschränken, was den Durchsatz um bis zu 20 % reduziert. Die Gehälter stiegen auf einen Median von 83.740 USD, doch die Ausbildungskapazitäten hinken der Nachfrage hinterher. Anbieter reagieren mit Ausbildungsprogrammen wie der Technologen-Fortbildungsakademie von US Radiology Specialists, die 2025 19 Technologen abschloss und 27 Auszubildende einschrieb. KI-Automatisierung erleichtert repetitive Positionierungs- und Protokollauswahlaufgaben, aber die menschliche Überwachung von Patientensicherheit und Qualitätssicherung bleibt unverhandelbar, was dem kurzfristigen Wachstum 1,2 Prozentpunkte abzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architektur:
Geschlossene Systeme dominieren trotz portabler InnovationGeschlossene Einheiten hielten im Jahr 2025 einen Anteil von 77,62 % am US-amerikanischen MRT-Markt und bestätigen die Abhängigkeit der Modalität von ganzkörperlicher, hochfeldiger Bildgebung für komplexe Neuro- und Onkologiefälle. Das kanonische Weitbohrformat mit 70 cm Durchmesser reduziert die Patientenangst, ohne die Gradientenleistung zu beeinträchtigen – eine Kombination, die für Gemeindekrankenhäuser ideal ist, die Vielseitigkeit benötigen. Extremitätenspezifische Magnete bedienen orthopädische Kliniken, ihr Einfluss auf den Gesamtumsatz bleibt jedoch bescheiden. Tragbare Systeme verzeichnen das schnellste Wachstum mit einer CAGR von 6,31 % bis 2031, da Notaufnahmen, Intensivstationen und ländliche Standorte Point-of-Care-Diagnosemöglichkeiten suchen. Hyperfines FDA-zugelassenes Swoop nutzt NVIDIA-KI zur Verbesserung der Gehirnbildqualität und demonstriert einen mobilen Installationsplatzbedarf in der Größe eines Beatmungsgeräte-Wagens. Offene Magnete bleiben relevant für klaustrophobische oder bariatrische Patienten, obwohl ihre geringere Feldstärke nuancierte neurovaskuläre Arbeiten im Vergleich zu geschlossenen 1,5-T- oder 3-T-Designs einschränkt.
Der Aufstieg tragbarer MRT-Geräte überschneidet sich mit den Zielen der wertbasierten Versorgung, da die Bildgebung am Krankenbett kostspielige Patiententransporte vermeidet und das Sedierungsrisiko senkt. Dennoch begünstigen die Erstattungscodes weiterhin herkömmliche Räume, sodass die Übernahme auf akademische Zentren konzentriert ist, die Pilotprojekte finanzieren können. Anbieter bündeln nun Finanzierungen und KI-Software, um Pilotbestellungen in Flottenrollouts umzuwandeln – eine Taktik, die den breiteren Wettbewerb um die Gesamtbetriebskosten statt um den Listenpreis widerspiegelt. Krankenhäuser, die alternde 1,5-T-Geräte ersetzen, entscheiden sich oft für heliumfreie Magnete, um sich gegen Rohstoffvolatilität abzusichern, eine Wahl, die die Führungsposition der geschlossenen Architektur weiter festigt, während tragbare Einheiten neue Einnahmequellen in nicht-traditionellen Umgebungen erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Feldstärke:
Mittelfeld-Dominanz mit ultrahohem Wachstum1,5-Tesla-Geräte repräsentierten im Jahr 2025 47,62 % der Größe des US-amerikanischen MRT-Markts nach Feldstärke, bevorzugt wegen ausgewogener Anschaffungskosten, Wartung und klinisch adäquater Signal-Rausch-Verhältnisse. Gemeindekrankenhäuser bevorzugen 1,5 T, da Gradientenaufrüstungen und KI-Rekonstruktion nun in vielen Körper- und Herzanwendungen mit der 3-T-Leistung mithalten. Niederfeld-Magnete unter 0,3 T bleiben relevant, wenn Metallimplantate oder Kostenbeschränkungen den Hochfeldeinsatz ausschließen, aber ihr Anteil sinkt, da portable hochleistungsfähige Optionen entstehen. GE SIGNA Sprint steigert die 1,5-T-Gradientenleistung auf 200 mT/m und verwischt den historischen Leistungsunterschied zu 3-T-Systemen.
Ultrahochfeld-Plattformen über 7 T verzeichnen bis 2031 eine CAGR von 5,98 %, hauptsächlich in Forschungskrankenhäusern, die mikrostrukturelle Gehirnbildgebung oder Spektroskopie benötigen. Die FDA hat 7 T für den eingeschränkten klinischen Einsatz zugelassen, und die präoperative Kartierung bei Epilepsie profitiert von der Submillimeter-Auflösung, die Resektionsränder führt. Die Installation einer 7-T-Einheit erfordert jedoch verstärkte Böden und neue Stromversorgungen, was die Kapazitäten auf führende Neurologiezentren begrenzt. Sehr-Hochfeld-3-T-Geräte behaupten eine wichtige Nische in fortgeschrittener Muskel-Skelett- und Prostata-Diagnostik, wo höhere Signal-Rausch-Verhältnisse multiparametrische Protokolle ohne Kontrastmittel ermöglichen. Investoren wägen das Ertragspotenzial von Ultrahochfeld-Geräten gegen das Auslastungsrisiko ab; daher entscheiden sich viele für 3-T-Aufrüstungen kombiniert mit KI-Beschleunigung als Zwischenweg zur Präzisionsbildgebung.
Nach Anwendung:
Führungsposition der Neurologie mit Beschleunigung der OnkologieDie Neurologie hielt im Jahr 2025 einen Anteil von 40,55 % am US-MRT-Markt nach Anwendung und unterstreicht damit die dominierende Rolle der MRT bei der Schlaganfall-Triage, der Demenzabklärung und der Überwachung der Multiplen Sklerose. Für 3-T-Magnete ausgelegte Spulen kontrollierten im Jahr 2024 einen Anteil von 46,1 % am MRT-Spulen-Markt, was die Unverzichtbarkeit der Modalität in der Neuroonkologie sowie in fortgeschrittenen Herz- und Knorpelstudien widerspiegelt. Die kopfspezifische Plattform SIGNA MAGNUS signalisiert das Engagement der Hersteller für die Neurologie, wo eine fokussierte Feldhomogenität überlegene kortikale Details liefert. Kardiologische Anwendungen wachsen stetig dank Kontrastmittelfortschritten wie Flurpiridaz, die das Perfusions-Mapping schärfen. Die muskuloskelettale Bildgebung profitiert von dedizierten Extremitätenspulen und bedient die Sportmedizin sowie alternde Babyboomer, die Gelenkersatz suchen.
Die Onkologie verzeichnet mit einer CAGR von 6,86 % die schnellste Wachstumsdynamik, was sowohl Inzidenztrends als auch die Präzisionstherapie widerspiegelt. Verkürzte Brust-MRT-Protokolle reduzieren die Untersuchungszeit auf unter zehn Minuten und machen Hochrisiko-Screenings in stark frequentierten ambulanten Zentren praktikabel. Die synthetische Diffusionssequenz der Universität Waterloo lässt malignes Gewebe aufleuchten und ermöglicht es Chirurgen, Resektionsränder mit Sicherheit zu planen. KI treibt die Läsionssegmentierung und Therapieansprechen-Beurteilung voran und liefert Radiologen quantitative Biomarker, die direkt in klinische Studienendpunkte einfließen. Da Kostenträger die Erstattung an Ergebnisse knüpfen, erheben solche Analysen die MRT von einer anatomischen Momentaufnahme zu einer longitudinalen Entscheidungsplattform.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten zeigen regionale Kontraste, die den Gerätemix und das Verfahrensvolumen beeinflussen. Große Ballungsräume wie New York, Los Angeles und Chicago weisen die dichteste Konzentration von 3-T- und experimentellen 7-T-Installationen auf, bedingt durch akademische medizinische Zentren und höhere Pro-Kopf-Gesundheitsausgaben. CMS prognostiziert ein jährliches Wachstum der nationalen Gesundheitsausgaben von 5,6 % bis 2032, ein Trend, der die kontinuierliche Flottenerneuerung in diesen Zentren finanziert. Anbieter im Nordosten und an der Westküste führen frühe KI-Rollouts durch, da starke Kapitalreserven die Software-Abonnementgebühren ausgleichen. Patienten in diesen Regionen erhalten MRT früher in der diagnostischen Kette, was die Nutzung auf ein Niveau anhebt, das den nationalen Durchschnitt übertrifft.
Ländliche Gemeinden beherbergen nahezu 20 % der Bevölkerung, erlebten jedoch seit 2010 mehr als 100 Krankenhausschließungen, wodurch Bildgebungswüsten entstanden, die staatliche Gesundheitsbehörden dazu drängen, Point-of-Care-Lösungen zu subventionieren. Hyperfine und andere portable Anbieter positionieren Ultraniederfeld-Einheiten als Brückentechnologie, die neurologische Bildgebung in kritische Zugangskrankenhäuser bringt, ohne Infrastrukturumbau. Südliche und Mittlere-Westen-Bundesstaaten zeigen gemischte Dynamiken; städtische Zentren investieren in 3-T-Aufrüstungen, während landwirtschaftliche Landkreise mit Personalengpässen kämpfen. Regionale Reformen der Bedarfsplanungsgenehmigungen lockern Beschränkungen und ermöglichen es ambulanten Entwicklern, Bildgebungszentren in der Nähe wachsender Vororte zu eröffnen – eine Änderung, die die regionalen Scanvolumina in den nächsten fünf Jahren voraussichtlich steigern wird.
Die Medicare-Advantage-Durchdringung variiert erheblich: Sie übersteigt 55 % in Florida, liegt jedoch unter 25 % in Wyoming, was die Erstattungsbereitschaft für neue Technologien prägt. Staaten mit großzügiger Medicaid-Ausweitung kanalisieren ebenfalls Nachfrage; Gemeindekrankenhäuser in Kalifornien nutzen ergänzende Zahlungen zur Finanzierung heliumfreier Magnete als Teil von Dekarbonisierungsversprechen. Der 300-Einrichtungen-Pakt zwischen Sutter Health und GE in Kalifornien verdeutlicht, wie Anbieter-Versorger-Allianzen die KI-Kapazität landesweit ausbauen, während Mittelatlantik-Systeme ähnliche Vereinbarungen verfolgen, um der Wettbewerbsbedrohung durch regionale gewinnorientierte Ketten entgegenzuwirken.
Regulatorisches Umfeld
MRT-Systeme werden in den Vereinigten Staaten von der US-amerikanischen Food and Drug Administration (FDA), Center for Devices and Radiological Health (CDRH), reguliert. Konventionelle diagnostische Magnetresonanzgeräte werden im Allgemeinen als Klasse-II-Geräte (21 CFR 892.1000) reguliert, was in der Regel eine 510(k)-Zulassung vor der Vermarktung erfordert. Bei nicht im Wesentlichen äquivalenten Geräten kann für klinische Untersuchungen je nach Risikoeinstufung eine Investigational Device Exemption (IDE) erforderlich sein.
Die Compliance-Erwartungen haben sich auch in Richtung harmonisierter Qualitätsmanagementsysteme entwickelt. Die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft und integriert an ISO 13485:2016 angelehnte Anforderungen, die Designkontrollen der OEMs, die Lieferantenqualifizierung und die Nachmarktprozesse prägen. Parallel dazu beeinflusst die FDA-Leitlinie zu Tests und Kennzeichnung für Sicherheit in der MR-Umgebung weiterhin die Kennzeichnung, die Kompatibilität von Zubehör und die Sicherheitspraktiken vor Ort in Krankenhäusern und ambulanten Bildgebungszentren.
Wertschöpfungskettenanalyse
Die US-amerikanische MRT-Wertschöpfungskette umfasst vorgelagerte Komponentenlieferanten für supraleitende Magnete, Kryogenik- oder abgedichtete Magnettechnologien, Gradienten- und HF-Subsysteme, Spulen und Elektronik, gefolgt von der OEM-Systemintegration, der Softwarekonfiguration und der Qualitätssicherung. Die Wertschöpfung konzentriert sich tendenziell auf die Endmontage und Integration, Workflow- und Rekonstruktionssoftware, Installationsdienstleistungen (einschließlich Standortplanung und HF-Abschirmung, falls erforderlich) sowie Lifecycle-Servicevereinbarungen, die die Betriebszeit und die Flottenstandardisierung für große Gesundheitssysteme unterstützen.
Die Beschaffungsdynamik bleibt ein wichtiges Unterscheidungsmerkmal, da Hochfeld-Magnetbaugruppen und bestimmte Präzisions-Subsysteme häufig aus etablierten Fertigungsstandorten in Europa und Japan importiert werden. Vertrieb und Service werden dann über OEM-Außendienstorganisationen und Drittanbieter von Dienstleistungen abgewickelt. Das FDA Office of Supply Chain Resilience (OSCR) bietet zudem einen institutionellen Anker für die Überwachung der Lieferkette bei Medizinprodukten und unterstreicht die strategische Bedeutung der Lieferantendiversifizierung, der Teileverfügbarkeit und der Fernüberwachung der Leistung der installierten Basis.
Wettbewerbslandschaft
Der US-amerikanische MRT-Markt zeigt eine moderate Konzentration, da drei multinationale Unternehmen – GE HealthCare, Siemens Healthineers und Philips – die breitesten Portfolios kontrollieren. Jedes investiert jährlich mehr als 1 Milliarde USD in Forschung und Entwicklung und sichert Unternehmensverträge, die Serviceerlöse festigen. GE kooperierte mit Sutter Health für eine siebenjährige, systemweite Bildgebungsrenovierung und schloss sich separat mit RadNet zusammen, um SmartTechnology-KI-Suiten zu pilotieren, die zweistellige Produktivitätsgewinne versprechen. Siemens kontert mit DeepResolve-Rekonstruktion und einem offenen Abonnementmodell, das Software-Updates für die Lebensdauer des Magnets bündelt. Philips konzentriert sich auf Nachhaltigkeit; BlueSeal-heliumfreie Magnete minimieren Ausfallzeiten aufgrund globaler Heliumknappheit.
Herausforderer attackieren spezifische Schmerzpunkte. United Imaging erhielt die FDA-Zulassung für den uMR-Jupiter-5-T-Scanner und bietet ein Vollservice-Liefermodell an, das die Standortplanungszeiten von Monaten auf Wochen verkürzt. Hyperfine monetarisiert die Bildgebung am Krankenbett in Schlaganfall-Einheiten – ein Workflow, den etablierte Anbieter nur schwer replizieren können, ohne Flaggschiff-Produkte zu kannibalisieren. Die Patentaktivität bleibt lebhaft: Philips reichte allein im Jahr 2024 594 medizintechnische Anmeldungen beim Europäischen Patentamt ein und signalisiert damit ein fortgesetztes Wettrüsten bei Magnetdesign, KI und Workflow-Orchestrierung.
Der Preiswettbewerb intensiviert sich bei Mittelfeld-Systemen, wo ein überfülltes Anbieterfeld – Canon, Fujifilm, Esaote und Neusoft – robuste Leistung zu geringeren Kosten bietet. Die Servicedifferenzierung entsteht durch Fernüberwachung, die Spulenfehler vorhersagt und Wartungsteile vor dem Auftreten von Ausfallzeiten vorschreibt. Krankenhäuser der zweiten Stufe wägen Multi-Anbieter-Serviceverträge ab, um Flotten mit gemischten Marken zu rationalisieren, und zwingen OEMs, ihren Wert über den Hardwareverkauf hinaus zu beweisen. Insgesamt begünstigt der Marktwettbewerb Lieferanten, die Hardware, Software und Lebenszyklusfinanzierung in ein einziges Angebot integrieren, das mit den Kostenbeschränkungen und Qualitätskennzahlen der Anbieter übereinstimmt.
Branchenführer im US-amerikanischen Magnetresonanztomographie-Markt
-
Fujifilm Holdings Corporation
-
Siemens Healthcare GmbH
-
GE HealthCare
-
Canon Inc. (Canon Medical Systems Corporation)
-
Koninklijke Philips N.V
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Markt für Magnetresonanztomographie Unternehmen in diesem Bericht
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon Inc. (Canon Medical Systems)
- Fujifilm Holdings Corp. (incl. Hitachi MRI)
- United Imaging Healthcare
- Shenzhen Anke High-Tech
- Esaote
- Neusoft Medical Systems Co.
- Aurora Imaging Technology
- Fonar Corp.
- Hyperfine, Inc.
- Bruker Corp.
- Imris (Deerfield Imaging)
- Aspect Imaging
- Paramed Medical Systems
- Medtronic plc (MRI-guided surgical systems)
- Insightec Ltd. (MRI-guided focused ultrasound)
- Hitachi Ltd. (legacy installed base)
- Synaptive Medical
- Time Medical Systems
Lesen Sie die Analyse der US-Markt für Magnetresonanztomographie-Unternehmen
Marktchancen und Zukunftsaussichten
Ersatzbedarf und Modernisierung schaffen einen breiten adressierbaren Pool für Anbieter und Servicepartner, insbesondere da sich Leistungserbringer auf Durchsatz und Personaleffizienz konzentrieren, während im Jahr 2025 eine Vakanzrate von 18,1 % bei Radiologietechnologen gemeldet wurde. KI-gestützte Rekonstruktion und Workflow-Automatisierung eröffnen Freiraum bei Mittel- und Hochfeld-Upgrades (1,5 T und 3 T), bei denen Anbieter die Untersuchungskapazität ohne zusätzliche Räume erhöhen können. Diese unternehmensweiten Beschaffungsmuster zeigen sich in Vereinbarungen wie dem siebenjährigen Vertrag von GE HealthCare mit Sutter Health, der 300 Einrichtungen umfasst und gebündelte Software, Service und Standardisierung widerspiegelt.
Nachhaltigkeitsorientierte Entscheidungen erweitern auch die kurzfristigen Chancen bei neuen Installationen und Erneuerungszyklen, einschließlich heliumfreier oder praktisch heliumfreier Magnetdesigns und energieärmerem Betrieb. Aktuelle FDA-Zulassungen und Markteinführungen im Jahr 2026, wie etwa die praktisch heliumfreie MAGNETOM Flow 1,5 T-Plattform von Siemens Healthineers und Philips-Lösungen, die von KI-gestützter Herzplanung bis hin zur MR-gestützten Strahlentherapiesimulation reichen, deuten zudem auf Produktpfade hin, die den MRT-Einsatz über die Routinediagnostik hinaus auf onkologische Behandlungsabläufe und eine stärker standardisierte Einführung der kardialen MRT an verschiedenen Standorten ausweiten.
Neueste Industrielle Entwicklungen in US-Markt für Magnetresonanztomographie
- Mai 2026: Philips stellte Philips 4D MR-RT für die Strahlentherapiesimulation mit FDA-510(k)-Zulassung vor. Die Einführung erweitert die Fähigkeiten der MR-gestützten Strahlentherapieplanung; die KI/Kontrastmittel-Integration verbessert die Workflow-Effizienz und Präzision.
- Februar 2026: SIGNA Sprint Elite 1,5T-MRT wurde bei Inova für kardiologische, onkologische und pädiatrische Bildgebung zugelassen/implementiert. Der Kapazitätsausbau stärkt GEs KI-gestützte Pipeline in zentralen US-Krankenhausnetzwerken; potenzielle Auswirkung auf die Skalierbarkeit an mehreren Standorten.
- Januar 2026: FDA-Zulassung der Magnetom Flow 1,5T-MRT-Plattform (praktisch heliumfrei). Das nachhaltigkeitsorientierte Chassis-Upgrade signalisiert einen Trend zu Magneten mit geringem oder keinem Heliumbedarf im US-Markt und unterstützt die breitere Einführung heliumfreier Technologie.
US-Markt für Magnetresonanztomographie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert neu verkaufter und installierter Magnetresonanztomographen (MRT) in den Vereinigten Staaten in Krankenhäusern, Bildgebungszentren und ähnlichen Versorgungseinrichtungen, bewertet in laufenden USD für das Verkaufsjahr.
Ausschlüsse aus dem Umfang: Wir schließen Erlöse aus Serviceverträgen, reinen Software-Upgrades, separat verkauften Spulen und Verbrauchsmaterialien sowie aufgearbeiteten oder gebrauchten MRT-Systemen aus.
Segmentierungsübersicht
- Nach Architektur
- Geschlossene MRT-Systeme
- Offene MRT-Systeme
- Weitbohr-MRT-Systeme
- Extremitäten-MRT-Systeme
- Nach Feldstärke
- Niedrigfeld-MRT-Systeme (≤0,3 T)
- Mittelfeld-MRT-Systeme (0,3 T–1,0 T)
- Hochfeld-MRT-Systeme (1,5 T)
- Sehr-Hochfeld-MRT-Systeme (3 T)
- Ultrahochfeld-MRT-Systeme (≥7 T)
- Nach Anwendung
- Onkologie
- Neurologie
- Kardiologie
- Gastroenterologie
- Muskel-Skelett-Erkrankungen
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Ausgangsstruktur für das Modell aufzubauen und realistische Bandbreiten für Nachfrage und Preisgestaltung in den Vereinigten Staaten festzulegen. Wir stützten uns auf öffentliche Signale zur Inanspruchnahme des Gesundheitswesens und zu Zahlungen und glichen diese dann mit dem Kontext der Gerätebereitstellung ab, damit die Annahmen mit der tatsächlichen Nutzung von MRT in US-amerikanischen Versorgungseinrichtungen übereinstimmen.
Zu den wichtigsten Referenzen zählten nicht kostenpflichtige Quellen wie die Datensätze und Gebührenordnungen der Centers for Medicare and Medicaid Services (CMS), Gesundheitsstatistiken der CDC, die Seiten der FDA zu Geräten und Sicherheitsmitteilungen sowie OECD-Gesundheitsindikatoren zur Querprüfung der Bildgebungsintensität. Wir nutzten außerdem Anmerkungen zu Investitionsbudgets von Krankenhäusern und Gesundheitssystemen in öffentlichen Einreichungen, Veröffentlichungen akkreditierter Verbände, begutachtete Radiologiefachzeitschriften und seriöse Presseberichte zur Überprüfung von Ersatzzyklusnarrativen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken wurden genutzt, um Zeitpläne und Kommerzialisierungssignale zu bestätigen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Aspekten, die aus öffentlichen Daten schwer zu beobachten sind, insbesondere durchschnittliche Verkaufspreisbandbreiten nach Feldstärke, Kaufauslöser für Ersatz versus Erweiterung sowie die Unterschiede zwischen ambulanten Bildgebungszentren und dem Krankenhausbeschaffungswesen in den Vereinigten Staaten. Wir sprachen mit einer Mischung aus Leistungserbringern, Leitern des radiologischen Betriebs, biomedizinischen Ingenieurteams sowie Teilnehmern aus Vertriebs- und Servicekanälen, und die Überprüfungen wurden US-spezifisch gehalten, damit die Erstattungs- und Nutzungsrealitäten widergespiegelt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 13 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die US-amerikanische MRT-Nachfrage aus Bildgebungsverfahrensvolumina, Kapazitätserweiterungen an Standorten und Ersatzaktivitäten rekonstruiert wird, die an das Alter des installierten Bestands geknüpft sind. Sobald dieser Nachfragepool gebildet ist, wird er anhand des typischen Durchsatzes pro System und des Anteils der Untersuchungen, die bei MRT verbleiben gegenüber benachbarten Modalitäten, in Einheitenbedarf übersetzt.
Um die Zahlen zu verankern, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, wie z. B. in Kanalprüfungen besprochenen Stichproben von Einheitenlieferungen, Beschaffungsmustern von Leistungserbringern und einem praktischen Durchschnittlichen-Verkaufspreis-mal-Volumen-Aufbau für wichtige Konfigurationen. Zu den wichtigsten Eingangsgrößen zählten die Richtung der Medicare- und kommerziellen Erstattung, die Expansion ambulanter Bildgebungszentren, die Magnetauslastung und Planungsintensität, Verschiebungen im Feldstärkenmix (beispielsweise 1,5 T gegenüber 3 T) sowie Preisbewegungen im Zusammenhang mit der Verfügbarkeit von Helium und Komponenten. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenmeinungen unterstützt und dann mithilfe einer Trendlogik geglättet wurde, damit einmalige Beschaffungsspitzen nicht in die Zukunft projiziert werden. Wo die Bottom-up-Sichtbarkeit gering war, wurden Lücken durch konservative Adoptionsanteile geschlossen, die in Folgegesprächen erneut getestet wurden, bevor der endgültige Durchlauf festgelegt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Verfahrenswachstum, Nachrichten zur Erweiterung von Einrichtungen sowie Import- und Produktionsindikatoren, die kurzfristige Angebotsveränderungen auf dem US-Markt erklären können. Wenn eine Abweichung groß erscheint, werden die Annahmen erneut geöffnet, die Einheiten-zu-Umsatz-Umrechnung neu berechnet und die Befragten erneut kontaktiert, wenn die Verschiebung nicht durch ein eindeutiges Marktereignis erklärt werden kann.
Es wird ein mehrstufiger interner Überprüfungsprozess befolgt, bei dem Modelllogik, Eingaben und Jahres-zu-Jahres-Bewegungen vor der Freigabe geprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Preisgestaltung, Ersatzzyklen oder Beschaffungsbudgets verändern. Vor der Lieferung führen wir einen abschließenden Durchlauf durch, um die neuesten öffentlichen Veröffentlichungen einzubeziehen, damit die Kunden eine aktualisierte Sicht auf den US-amerikanischen MRT-Scanner-Markt erhalten.
Vergleich der Marktgröße für Magnetresonanztomographie in den Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte MRT-Marktzahlen für die Vereinigten Staaten können weit auseinanderliegen, da jeder Herausgeber den Marktrahmen unterschiedlich zieht und dann unterschiedliche Einheiten-zu-Umsatz-Umrechnungen anwendet. Die größten Schwankungen entstehen in der Regel dadurch, was als Umsatz gezählt wird, wie aufgearbeitete Geräte behandelt werden und ob das Modell auf der Verfahrensnachfrage oder auf Lieferantenlieferungsannahmen verankert ist.
Einige Schätzungen erweitern den Umfang auf Serviceverträge, Software-Upgrades oder Spulen und Zubehör, was die Gesamtsumme naturgemäß aufbläht, selbst wenn die Scanner-Lieferungen stabil sind. Bei Mordor Intelligence ist der Wert auf neue, werksgebaute MRT-Systeme beschränkt, die in US-amerikanische Versorgungseinrichtungen verkauft werden, und die Gesamtwerte werden mithilfe von Ersatzzyklusprüfungen und konfigurationsspezifischen, in Interviews validierten Durchschnittlichen-Verkaufspreis-Bandbreiten in Einklang gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,62 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 2,00 Milliarden USD (2024) | Verwendet eine engere Produktsicht, die bestimmte Systemtypen ausschließt und ältere Durchschnittliche-Verkaufspreis-Annahmen anwendet, und skaliert dann die US-Zahl aus begrenzten Lieferungssignalen ohne eine vollständige Ersatzzyklusprüfung. |
| Fachzeitschrift B | 2,09 Milliarden USD (2024) | Stützt sich auf globale-zu-US-Marktanteilsaufteilungen und einen einzigen Nachfrage-Proxy, was die Expansion ambulanter Einrichtungen und Konfigurationsmixveränderungen übersehen kann, die den Scanner-Durchschnittlichen-Verkaufspreis und den Umsatz bewegen, selbst wenn das Einheitenwachstum bescheiden ist. |
Über die drei Zahlen hinweg wird die Streuung hauptsächlich durch Umfangsentscheidungen und die Umrechnung von Einheiten und Auslastung in Umsatz erklärt. Durch die Verknüpfung der Nachfrage mit US-amerikanischen Verfahrens- und Kapazitätssignalen und die anschließende Belastungsprüfung mit praktischen Durchschnittlichen-Verkaufspreis-mal-Volumen-Prüfungen bleibt die Schätzung auf Eingaben zurückführbar, die überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Magnetresonanztomographie-Markt?
Die Größe des US-amerikanischen Magnetresonanztomographie-Markts wird voraussichtlich im Jahr 2026 3,83 Milliarden USD erreichen und mit einer CAGR von 5,88 % wachsen, um bis 2031 5,1 Milliarden USD zu erreichen.
Welche MRT-Architektur hält den größten Anteil?
Geschlossene Systeme dominierten im Jahr 2025 mit einem Marktanteil von 77,62 % am US-amerikanischen MRT-Markt aufgrund überlegener Bildqualität und Scan-Vielseitigkeit.
Wer sind die wichtigsten Akteure im US-amerikanischen Magnetresonanztomographie-Markt?
Fujifilm Holdings Corporation, Siemens Healthcare GmbH, GE HealthCare, Canon Inc. (Canon Medical Systems Corporation) und Koninklijke Philips N.V. sind die bedeutendsten Unternehmen, die auf dem US-amerikanischen Magnetresonanztomographie-Markt tätig sind.
Welche Hauptherausforderung begrenzt das Marktwachstum?
Ein Mangel an zertifizierten MRT-Technologen bleibt der unmittelbarste Engpass, mit Vakanzenraten von 18,1 % im Jahr 2025.