
Vereinigtes Königreich Mähdrescher-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
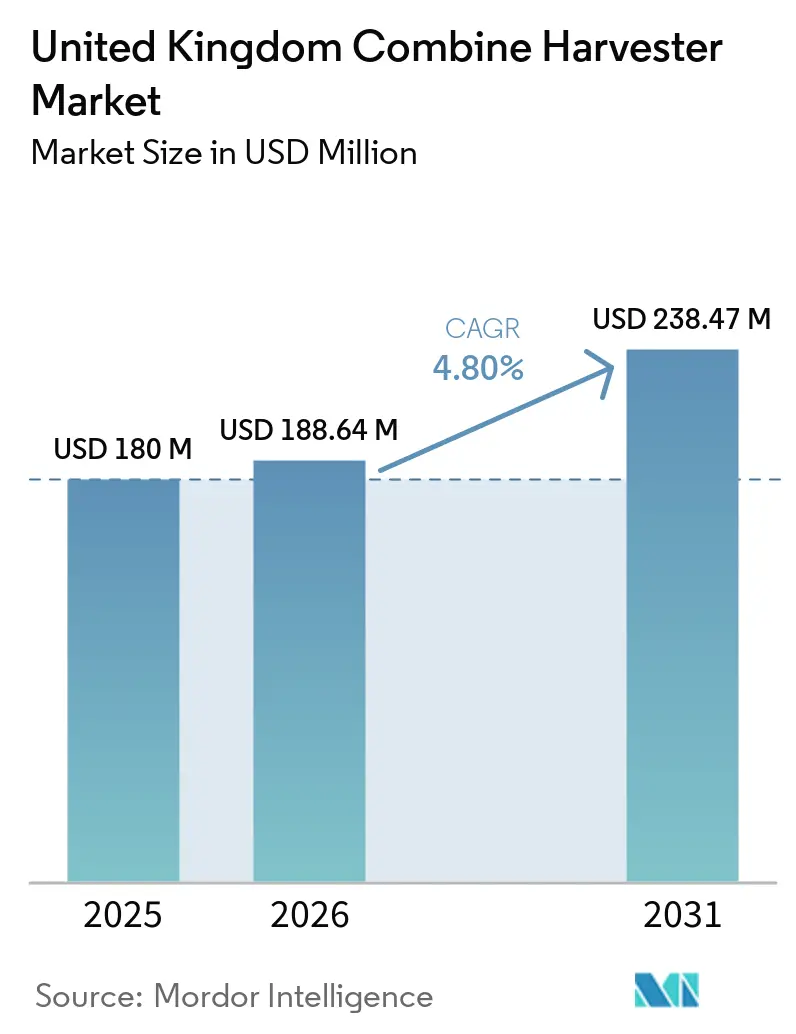
| Marktgröße im Basisjahr (2025) | 180 Millionen US-Dollar |
| Marktgröße (2026) | 188.64 Millionen US-Dollar |
| Marktgröße (2031) | 238.47 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.80 % |
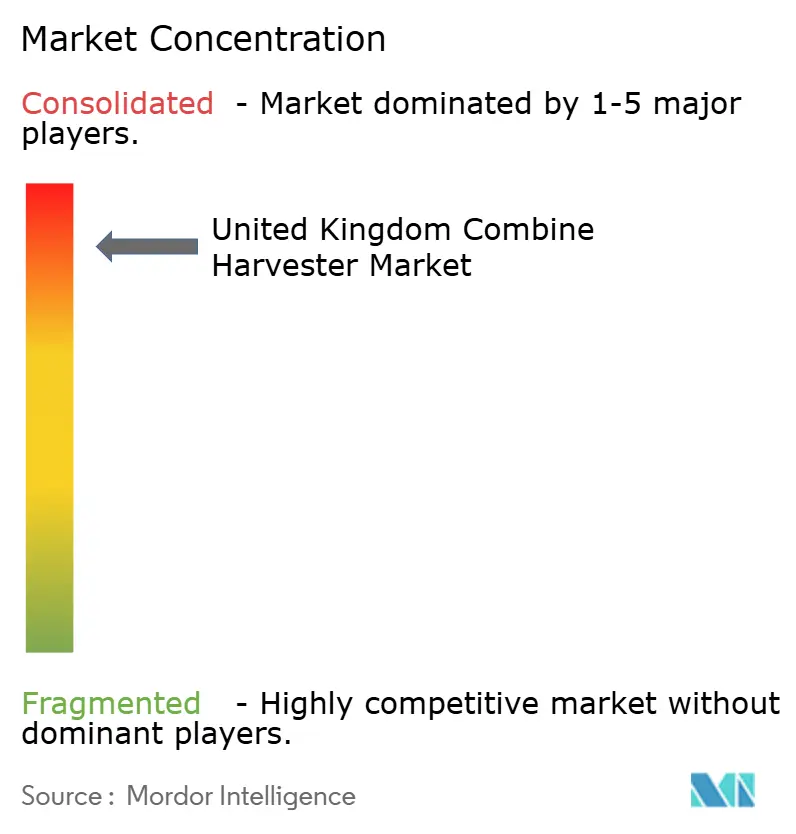
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Vereinigtes Königreich Mähdrescher-Markt Analyse von Mordor Intelligence
Der Mähdrescher-Markt im Vereinigten Königreich wird voraussichtlich von 180,0 Millionen USD im Jahr 2025 auf 188,64 Millionen USD im Jahr 2026 und 238,47 Millionen USD bis 2031 wachsen, mit einem CAGR von 4,8 % zwischen 2026 und 2031. Das Marktwachstum wird durch eine steigende Ersatznachfrage für alternde Erntemaschinen-Flotten, die Konsolidierung landwirtschaftlicher Betriebe und anhaltende Arbeitskräftemangel in der Landwirtschaft angetrieben, die allesamt die Einführung mechanisierter Erntemaschinen fördern. Landwirte nutzen zunehmend Präzisions- und intelligente Erntemaschinen-Technologien, um die Betriebseffizienz zu steigern, Ernteverluste zu minimieren und nachhaltige landwirtschaftliche Praktiken zu fördern. Die Nachfrage nach Hochleistungsmähdreschern steigt bei großen kommerziellen Betrieben und Lohnunternehmern, die eine höhere Produktivität und schnellere Ernte anstreben. Darüber hinaus erleichtern staatlich geförderte Förderprogramme für landwirtschaftliche Geräte und Herstellerfinanzierungsprogramme die Einführung von Maschinen. Das Marktwachstum wird jedoch durch schwankende Getreidepreise, hohe Anschaffungskosten für Geräte und post-Brexit-bedingte Importherausforderungen gebremst, die insbesondere kleinere landwirtschaftliche Betriebe betreffen.
Wichtigste Erkenntnisse des Berichts
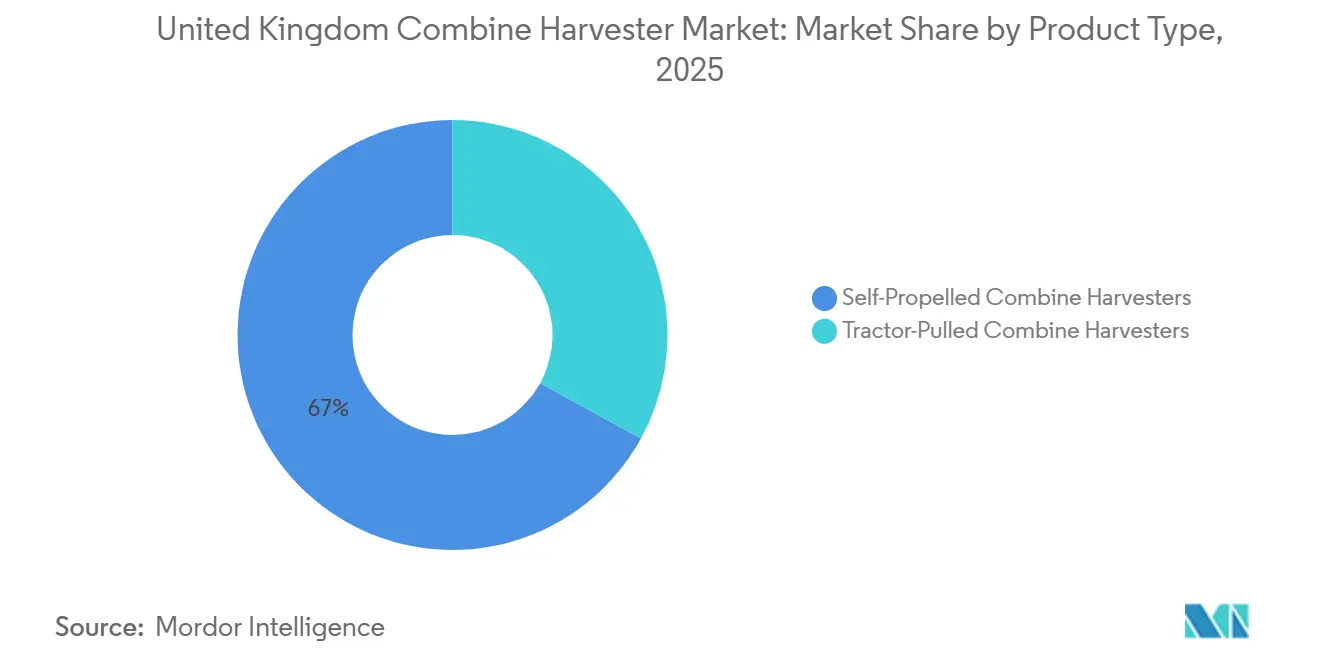
- Nach Produkttyp entfielen selbstfahrende Mähdrescher im Jahr 2025 auf den größten Anteil von 67 % am Mähdrescher-Markt im Vereinigten Königreich, während traktorgeführte Mähdrescher voraussichtlich mit dem schnellsten CAGR von 6,8 % von 2026 bis 2031 wachsen werden.
- Nach Leistungsklasse hielt die Klasse über 300 PS im Jahr 2025 den größten Anteil von 46 % am Mähdrescher-Markt im Vereinigten Königreich, während die Marktgröße der Klasse bis zu 200 PS voraussichtlich mit dem schnellsten CAGR von 7,3 % von 2026 bis 2031 wachsen wird.
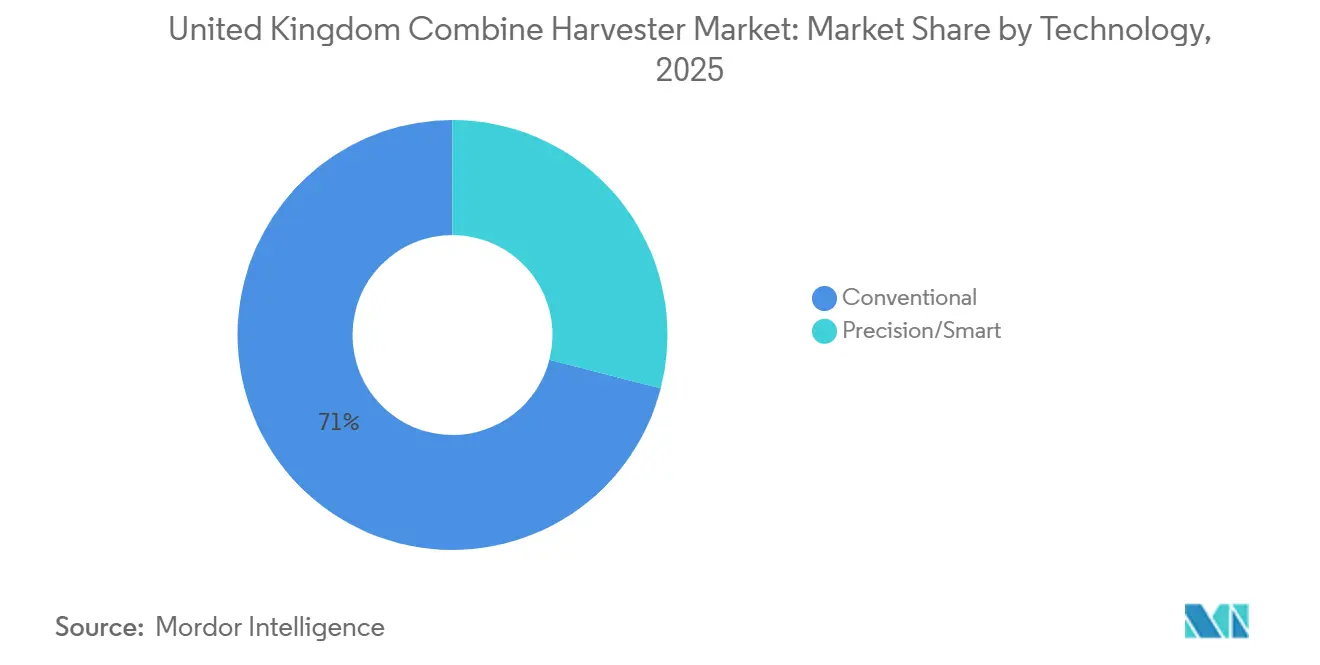
- Nach Technologie erfasste die konventionelle Technologie im Jahr 2025 den größten Anteil von 71 % am Mähdrescher-Markt im Vereinigten Königreich, während Präzisions- und intelligente Technologie voraussichtlich den schnellsten CAGR von 9,5 % von 2026 bis 2031 verzeichnen wird.
- Nach Korntankkapazität entfiel auf das Segment 8.001–12.000 L im Jahr 2025 der größte Umsatzanteil von 53 %, während Mähdrescher mit einer Kapazität von über 12.000 L voraussichtlich mit dem schnellsten CAGR von 7,8 % bis 2031 wachsen werden.
- Nach Endnutzer dominierten großflächige kommerzielle Landwirtschaftsbetriebe im Jahr 2025 mit dem größten Umsatzanteil von 58 %, während Lohnmaschinendienstleister voraussichtlich mit dem schnellsten CAGR von 8,1 % von 2026 bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Vereinigtes Königreich Mähdrescher-Markt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatznachfrage für alternde Mähdrescher | +0.9% | England und Schottland | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung durch Förderprogramme für landwirtschaftliche Geräte | +0.7% | Landesweit, am stärksten in England und Schottland | Kurzfristig (≤ 2 Jahre) |
| Wachstum der durchschnittlichen Betriebsgröße durch Landkonsolidierung | +0.8% | Kernregion England, sekundär Schottland | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel in der Landwirtschaft und steigende Löhne | +0.6% | Alle Regionen, besonders ausgeprägt in Ostengland | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Mähdreschern für regenerative Landwirtschaft | +0.5% | England und Schottland, frühe Einführung in Wales | Langfristig (≥ 4 Jahre) |
| Herstellerfinanzierung zur Senkung von Investitionshürden bei Geräten | +0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatznachfrage für alternde Mähdrescher
Die Ersatznachfrage auf dem Mähdrescher-Markt im Vereinigten Königreich wird durch den anhaltenden Einsatz älterer Erntemaschinen auf landwirtschaftlichen Betrieben beeinflusst. Laut der Agricultural Engineers Association sank die Anzahl der Mähdrescher im Vereinigten Königreich in der Saison 2024/25 auf 280 Einheiten, was einem Rückgang von 30 % im Vergleich zur Vorsaison entspricht[1] Quelle: Agricultural Engineers Association, „Branchenfakten – Mähdrescherregistrierungen im Vereinigten Königreich gesunken,” aea.uk.com. Dieser Rückgang bei Neumaschinenankäufen wird auf eine schwache Rentabilität der landwirtschaftlichen Betriebe und aufgeschobene Kapitalinvestitionen der Erzeuger aufgrund schwankender landwirtschaftlicher Erträge zurückgeführt. Da Landwirte die Betriebslebensdauer ihrer vorhandenen Mähdrescher verlängern, wird langfristig eine steigende Ersatznachfrage nach kraftstoffeffizienteren, leistungsstärkeren und technologisch fortschrittlicheren Erntemaschinen im ganzen Land erwartet.
Staatliche Unterstützung durch Förderprogramme für landwirtschaftliche Geräte
Die staatliche Unterstützung durch Förderprogramme für landwirtschaftliche Geräte treibt die Maschinenmodernisierung und die Einführung von Präzisionslandwirtschaft auf dem Mähdrescher-Markt im Vereinigten Königreich voran. Laut der Regierung des Vereinigten Königreichs bietet der Farming Equipment and Technology Fund 2025 Zuschüsse zwischen 1.000 GBP (1.340 USD) und 25.000 GBP (33.500 USD). Diese Initiative fördert fortschrittliche landwirtschaftliche Technologien, darunter Präzisionslandwirtschaftssysteme, Ernte-Überwachungstools und mähdreschergebundene Unkrautsamen-Reduktionssysteme. Die fortlaufende Verfügbarkeit staatlich geförderter Mittel ermutigt Landwirte und Lohnunternehmer, in technologisch fortschrittliche Erntemaschinen und präzisionskompatible Mähdrescher zu investieren, die Betriebseffizienz zu steigern, Betriebskosten zu senken und nachhaltige landwirtschaftliche Praktiken innerhalb des Agrarmarktes zu unterstützen.
Wachstum der durchschnittlichen Betriebsgröße durch Landkonsolidierung
Wachsende Betriebsgrößen durch Landkonsolidierung treiben die Nachfrage nach Hochleistungsmähdreschern im Agrarmarkt des Vereinigten Königreichs an. Laut der Regierung des Vereinigten Königreichs erreichte die durchschnittliche Betriebsgröße in England 87 Hektar, und die East Midlands sowie East of England meldeten im Jahr 2024 höhere durchschnittliche Betriebsgrößen von 102 Hektar bzw. 130 Hektar[2]Quelle: Regierung des Vereinigten Königreichs, "Zusammenfassung landwirtschaftlicher Fakten – Durchschnittliche Betriebsgröße in England," gov.uk. Größere landwirtschaftliche Betriebe setzen zunehmend auf selbstfahrende Mähdrescher mit höherer Motorleistung und breiteren Schneidwerken, um die Ernteeffizienz zu steigern und die Betriebszeit in Spitzenerntezeiten zu minimieren.
Arbeitskräftemangel in der Landwirtschaft und steigende Löhne
Arbeitskräftemangel in der Landwirtschaft und steigende Lohnkosten treiben die Nachfrage nach Mechanisierung im Mähdreschermarkt des Vereinigten Königreichs an. Laut der Regierung des Vereinigten Königreichs soll der Nationale Mindestlohn um 6,7 % steigen, von 11,44 GBP (14,55 USD) pro Stunde im Jahr 2024 auf 12,21 GBP (15,53 USD) pro Stunde im April 2025 für Arbeitnehmer ab 21 Jahren. Die steigenden Lohnkosten sowie die Schwierigkeiten bei der Suche nach qualifizierten Saisonarbeitskräften veranlassen Landwirte und Lohnunternehmer, fortschrittliche Mähdrescher einzusetzen. Diese Maschinen, ausgestattet mit Automatisierungs- und Präzisionsfunktionen, helfen, die Abhängigkeit von Bedienern zu reduzieren, die Ernteeffizienz zu steigern und die gesamten Feldbetriebskosten während der Spitzenerntezeiten im ganzen Land zu senken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | ||
|---|---|---|---|---|---|
| Schwankende Getreidepreise beeinflussen das Einkommen der Landwirte | -0.6% | Landesweit, am stärksten in den Getreidekernregionen | Kurzfristig (≤ 2 Jahre) | ||
| Hohe Anschaffungskosten im Vergleich zu Schlepperanbaugeräten | -0.4% | Wales, Nordirland und Kleinbetriebe | Mittelfristig (2–4 Jahre) | ||
| Begrenzte Händlerkompetenz bei telematikbasiertem Service | -0.3% | Ländliches Schottland und Wales | Mittelfristig (2–4 Jahre) | ||
| Steigende Importzölle auf nicht-europäische Maschinen nach dem Brexit | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) | ||
| Quelle: Mordor Intelligence | |||||
Schwankende Getreidepreise beeinflussen das Einkommen der Landwirte
Schwankende Getreidepreise beeinträchtigen die Rentabilität der Landwirte und schränken die Investitionskapazität im Mähdreschermarkt des Vereinigten Königreichs ein. Laut dem Vierteljährlichen Agrar-Update von Brown & Co fielen die Futterweizen-Preise im Vereinigten Königreich bis Ende Februar 2025 auf 178,30 GBP (212,18 USD) pro Metrik-Tonne, gegenüber 158,00 GBP (210,35 USD) im Jahr 2024[3]Quelle: Brown & Co, "Vierteljährliches Agrar-Update Januar–März 2025," brown-co.com. Sinkende Getreidepreise haben die Margen für Getreideproduzenten erheblich reduziert, insbesondere angesichts steigender Betriebskosten und unsicherer Betriebseinkommen. Infolgedessen verschieben viele Ackerbauern kapitalintensive Anschaffungen wie neue Mähdrescher und verlängern die Betriebslebensdauer vorhandener Maschinen.
Hohe Anschaffungskosten im Vergleich zu Schlepperanbaugeräten
Die hohen Anschaffungskosten fortschrittlicher Erntemaschinen schränken den Besitz von Mähdreschern bei kleinen und mittelgroßen Betrieben im Vereinigten Königreich ein. Moderne selbstfahrende Mähdrescher mit hoher Motorleistung, Automatisierungssystemen, Präzisionslandwirtschaftstechnologien und großen Korntanks erfordern erhebliche Kapitalinvestitionen, was sie für kleinere landwirtschaftliche Betriebe weniger zugänglich macht. Infolgedessen verlassen sich viele Betriebe auf Lohnunternehmer, gebrauchte Maschinen oder kostengünstigere schlepperbasierte Erntealternativen, anstatt neue Mähdrescher anzuschaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz selbstfahrender Mähdrescher, Wiederbelebung schleppergebundener Mähdrescher
Selbstfahrende Mähdrescher entfielen im Jahr 2025 auf den größten Anteil von 67 % am Mähdrescher-Markt im Vereinigten Königreich. Große kommerzielle Landwirtschaftsbetriebe und Lohnunternehmer bevorzugen selbstfahrende Mähdrescher aufgrund ihrer höheren Betriebseffizienz, größeren Schnittbreite und schnelleren Erntegeschwindigkeit während kurzer Erntezeiträume. Die Einführung ist besonders stark bei konsolidierten Landwirtschaftsgütern, die die Abhängigkeit von Arbeitskräften reduzieren und die Feldproduktivität steigern möchten. Diese Maschinen verfügen zunehmend über fortschrittliche Automatisierung, Telematik und Präzisionslandwirtschaftstechnologien, die die Kraftstoffeffizienz verbessern und Ernteverluste minimieren. Darüber hinaus treiben starke Händlernetzwerke und herstellergestützte Finanzierungsprogramme die anhaltende Nachfrage nach leistungsstarken selbstfahrenden Erntemaschinen an.
Die Marktgröße für traktorgeführte Mähdrescher wird voraussichtlich mit dem schnellsten CAGR von 6,8 % von 2026 bis 2031 wachsen. Das Wachstum wird durch eine steigende Nachfrage von kleinen und mittelgroßen Betrieben angetrieben, die kostengünstige Erntemaschinen mit geringeren Anfangsinvestitionen suchen. Diese Systeme sind besonders attraktiv für Erzeuger, die begrenzte Getreideflächen bewirtschaften, da sie die Eigentumskosten senken und Flexibilität für gemischte Landwirtschaftsbetriebe bieten. Die Abhängigkeit von Gebrauchtmaschinenmarkten und lohnunternehmergestützten Erntedienstleistungen steigert die Nachfrage in diesem Segment weiter. Darüber hinaus ermutigen Trends bei der Betriebskonsolidierung kleinere Landwirtschaftsbetriebe, erschwinglichere Erntealternativen zu übernehmen, anstatt in große selbstfahrende Mähdrescher zu investieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Leistungsklasse: Anstieg bei hoher Motorleistung, Beschleunigung im Einstiegssegment
Über 300 PS hielten im Jahr 2025 einen Anteil von 46 % am Mähdrescher-Markt im Vereinigten Königreich. Großflächige Getreidebetriebe und lohnunternehmerisch betriebene Ernteflotten bevorzugen zunehmend Hochleistungsmähdrescher, da diese die Erntegeschwindigkeit verbessern, Feldüberfahrten reduzieren und breitere Schneidwerke während kurzer Erntezeiträume unterstützen. Diese Maschinen gewinnen bei konsolidierten Landwirtschaftsbetrieben an Bedeutung, wo Arbeitskräftemangel und Wettervariabilität eine schnellere Ernte erfordern. Die Nachfrage profitiert auch von der steigenden Einführung selbstfahrender Mähdrescher mit Automatisierungstechnologien, größeren Korntanks und Präzisionslandwirtschaftssystemen. Premium-Mähdreschermodelle sind weiterhin auf kommerziellen Betrieben und bei Lohnunternehmern konzentriert, die auf die Maximierung der Betriebsproduktivität und die Reduzierung von Ernte-Ausfallzeiten ausgerichtet sind.
Maschinen bis zu 200 PS werden voraussichtlich mit dem schnellsten CAGR von 7,3 % von 2026 bis 2031 wachsen. Einstiegsmähdrescher ziehen weiterhin kleine und mittelgroße Betriebe an, die niedrigere Eigentumskosten und geringere Finanzierungsbelastungen im Vergleich zu größeren Erntemaschinen suchen. Diese Mähdrescher bleiben für gemischte Landwirtschaftsbetriebe und kleinere Getreideflächen geeignet, bei denen leistungsstarke Maschinen wirtschaftlich nicht rentabel sind. Das Wachstum in diesem Segment wird weiter durch eine steigende Nachfrage nach erschwinglichen Erntemaschinen, die Verfügbarkeit kompakter Maschinen mit modernen Funktionen und die zunehmende Einführung bei Erzeugern unterstützt, die von manueller oder lohnunternehmergestützter Ernte auf mechanisierte Betriebe umsteigen.
Nach Technologie: Beharrlichkeit konventioneller Technologie, Aufschwung der Präzisionstechnologie
Konventionelle Technologie entfiel auf den größten Anteil von 71 % am Mähdreschermarkt des Vereinigten Königreichs im Jahr 2025. Diese Dominanz wird darauf zurückgeführt, dass Erzeuger Zuverlässigkeit, geringere Wartungsanforderungen und Vertrautheit mit bestehenden Maschinenplattformen priorisieren. Landwirte mit älteren Maschinenparks entscheiden sich häufig für konventionelle Erntesysteme aufgrund ihrer niedrigeren Anschaffungskosten und der minimalen Abhängigkeit von fortschrittlicher Telematik oder softwarebasierten Funktionen. Darüber hinaus bleiben traditionelle Mähdrescher auf kleinen und mittelgroßen Betrieben weit verbreitet, wo die Einführung von Präzisionslandwirtschaftstechnologien relativ gering ist. Das Segment wird durch starke Aftermarket-Netzwerke und die Verfügbarkeit gebrauchter konventioneller Mähdrescher weiter unterstützt, was die Nachfrage im Agrarmarkt aufrechterhält.
Das Segment für Präzisions- und intelligente Technologie wird voraussichtlich mit der schnellsten CAGR von 9,5 % von 2026 bis 2031 wachsen. Dieses Wachstum wird durch die zunehmende Einführung automatisierter Erntesysteme, Ertragsüberwachungstechnologien und variablen Bewirtschaftungspraktiken angetrieben, um die Betriebseffizienz zu steigern und Betriebskosten zu senken. Landwirte investieren in Mähdrescher mit fortschrittlichen Sensoren, Automatisierungsfunktionen und datengesteuerten Betriebsmanagement-Tools, um die Produktivität zu optimieren und Nachhaltigkeitsziele zu erreichen. Staatlich geförderte Förderprogramme für Präzisionslandwirtschaft und ein wachsendes Bewusstsein für Kraftstoffeffizienz und Ernteverlustreduzierung steigern die Nachfrage nach technologisch fortschrittlichen Mähdreschern weiter, insbesondere in großflächigen Landwirtschaftsbetrieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Korntankkapazität: Mittlere Kapazität als Hauptsegment, Wachstum bei hoher Kapazität
Das Segment 8.001–12.000 L entfiel auf den größten Anteil von 53 % am Mähdreschermarkt des Vereinigten Königreichs im Jahr 2025. Mähdrescher mit mittlerer Kapazität werden aufgrund ihrer ausgewogenen Produktivität, überschaubaren Betriebskosten und Kompatibilität mit den meisten Betriebsgrößen im Agrarmarkt weitgehend bevorzugt. Diese Mähdrescher sind besonders gut für mittelgroße bis große Getreidebetriebe geeignet, die eine effiziente Ernte ohne die höheren Investitionen erfordern, die mit ultragroßen Ernteplattformen verbunden sind. Weitere Nachfragetreiber umfassen einfachere Transportlogistik, Kompatibilität mit bestehender Getreidehandhabungsinfrastruktur und betriebliche Flexibilität bei verschiedenen Kulturpflanzenarten. Dieses Segment verzeichnet weiterhin eine starke Einführung bei Landwirtschaftsbetrieben und lohnunternehmergestützten Ernteflotten.
Eine Kapazität von über 12.000 L wird voraussichtlich mit der schnellsten CAGR von 7,8 % von 2026 bis 2031 wachsen. Dieses Wachstum wird durch eine steigende Nachfrage von großen Landwirtschaftsbetrieben und Lohnunternehmern angetrieben, die die Entladehäufigkeit reduzieren und die Ernteeffizienz während der Spitzenerntezeiten steigern möchten. Hochkapazitäts-Korntanks verbessern die Betriebsproduktivität, indem sie Feldunterbrechungen minimieren und breitere Schneidwerke für ausgedehnte Getreideflächen unterstützen. Die Einführung wird durch Arbeitskräftemangel weiter gestärkt, was Betriebe dazu veranlasst, Erntearbeiten mit weniger Arbeitskräften und Maschinen abzuschließen. Darüber hinaus stärkt der Trend zur Betriebskonsolidierung die Nachfrage nach größeren und leistungsstärkeren Mähdreschern.
Nach Endnutzer: Großflächige Betriebe führend, Lohnunternehmen auf dem Vormarsch
Großflächige Landwirtschaftsbetriebe entfielen auf 58 % des Mähdreschermarktanteils des Vereinigten Königreichs im Jahr 2025. Große Landwirtschaftsbetriebe bleiben die primäre Kundenbasis für Mähdrescher aufgrund ihrer ausgedehnten Getreideanbauflächen, größerer finanzieller Ressourcen und eines höheren Mechanisierungsbedarfs. Diese Betriebe investieren zunehmend in technologisch fortschrittliche Erntemaschinen, um die Produktivität zu steigern, die Erntezeit zu verkürzen und die Kraftstoffeffizienz während enger Erntezeiträume zu optimieren. Die Nachfrage ist besonders stark bei selbstfahrenden Mähdreschern mit Präzisionslandwirtschaftstechnologien, Automatisierungssystemen und großen Getreidehandhabungskapazitäten. Darüber hinaus treibt die anhaltende Konsolidierung landwirtschaftlicher Flächen das Wachstum großer Landwirtschaftsbetriebe im ganzen Land voran.
Lohnunternehmer werden voraussichtlich mit der schnellsten CAGR von 8,1 % von 2026 bis 2031 wachsen. Steigende Maschinenbesitzkosten und schwankende Betriebsrentabilität veranlassen kleinere Erzeuger, sich stärker auf lohnunternehmergestützte Erntedienstleistungen zu verlassen, anstatt Mähdrescher direkt zu kaufen. Lohnunternehmer erweitern ihre Maschinenparks, um größere Erntebereiche abzudecken und die saisonale Nachfrage in Getreideproduktionsregionen zu erfüllen. Dieses Segment profitiert auch von Arbeitskräftemangel und einer wachsenden Präferenz für ausgelagerte Erntearbeiten, die die Kapitalinvestitionsbelastung für Landwirte reduzieren. Die zunehmende Einführung von Hochleistungs- und technologisch fortschrittlichen Mähdreschern durch Lohnunternehmer treibt das Wachstum des Segments weiter voran.
Geografische Analyse
England bleibt der führende regionale Markt aufgrund seiner ausgedehnten Getreideanbauflächen und der Verbreitung großer Landwirtschaftsbetriebe. Wichtige Ackerbauregionen, darunter East Anglia, Lincolnshire und Yorkshire, treiben weiterhin die Nachfrage nach leistungsstarken selbstfahrenden Mähdreschern mit Automatisierungs- und Präzisionslandwirtschaftstechnologien an. Das Vorhandensein großer Betriebsstrukturen und lohnunternehmergestützter Erntemodelle unterstützt die Einführung von Mähdreschern mit höherer Motorleistung und breiteren Schneidwerken. Darüber hinaus profitiert die Region von einer robusten landwirtschaftlichen Infrastruktur, etablierten Händlernetzwerken und einem höheren Mechanisierungsgrad als in anderen Teilen des Landes. Die anhaltende Landkonsolidierung stärkt die Nachfrage nach technologisch fortschrittlichen Erntemaschinen weiter.
Schottland ist ein aufstrebender Markt, der durch verbesserte Getreideproduktion und eine steigende Nachfrage nach effizienten Erntemaschinen auf großen Landwirtschaftsgütern angetrieben wird. Laut der Schottischen Regierung stieg Schottlands Weizenproduktion im Jahr 2025 um 25 % auf 1,03 Millionen Metrik-Tonnen gegenüber 1,00 Millionen Metrik-Tonnen im Jahr 2024. Dieses Wachstum der Ernteerträge fördert die Einführung von Hochleistungsmähdreschern, die effizient auf variablem Gelände und innerhalb kürzerer Erntezeiträume arbeiten können. Lohnunternehmergestützte Erntearbeiten spielen eine bedeutende Rolle bei der Erfüllung des Mechanisierungsbedarfs in Schottlands Getreideproduktionsregionen.
Wales und Nordirland stellen kleinere Märkte dar, bedingt durch begrenzte Getreideanbauflächen und die Dominanz gemischter Landwirtschaftssysteme, die auf Viehproduktion ausgerichtet sind. Die Verbreitung kleinerer Betriebsstrukturen und eine geringere Ernteintensität reduzieren die Nachfrage nach großen selbstfahrenden Mähdreschern in diesen Regionen. Viele Betriebe verlassen sich auf Lohnunternehmerdienstleistungen oder gemeinsame Maschinenbesitzmodelle anstatt auf direkte Gerätekäufe. Wachsendes Interesse an nachhaltigen Landwirtschaftspraktiken und regenerativer Landwirtschaft treibt jedoch allmählich die Einführung spezialisierter Erntetechnologien voran, die zur Verbesserung des Rückstandsmanagements und zur Minimierung von Bodenstörungen entwickelt wurden. Die regionale Nachfrage konzentriert sich hauptsächlich auf mittelgroße Getreideproduzenten und Lohnunternehmer, die mehrere Betriebe bedienen.
Wettbewerbslandschaft
Der Markt ist stark konzentriert, wobei die fünf führenden Unternehmen, darunter Deere & Company, CNH Industrial N.V., AGCO Corporation, CLAAS KGaA mbH und Kubota Corporation, starke Positionen halten. Diese Unternehmen nutzen umfangreiche Händlernetzwerke, breite Produktportfolios und etablierte Kundenbeziehungen im Agrarsektor. Der Wettbewerb konzentriert sich zunehmend auf leistungsstarke selbstfahrende Mähdrescher mit Automatisierungs-, Telematik- und Präzisionslandwirtschaftstechnologien. Führende Hersteller verbessern die Aftermarket-Servicekapazitäten und Finanzierungsunterstützung, um die Kundenbindung zu stärken und die Maschineneinführung voranzutreiben. Trends zur Händlerkonsolidierung gestalten die Wettbewerbslandschaft um, da Unternehmen eine stärkere regionale Abdeckung, verbesserte Servicekapazitäten und eine höhere Betriebseffizienz in wichtigen Getreideproduktionsregionen anstreben.
Hersteller priorisieren Automatisierungsupgrades, Softwareintegration und Präzisionslandwirtschaftskompatibilität, um ihre Erntegeräteportfolios zu differenzieren. Unternehmen führen Nachrüstlösungen und fortschrittliche Automatisierungspakete ein, die es Erzeugern ermöglichen, die Ernteleistung zu verbessern, ohne gesamte Maschinenparks zu ersetzen. Wettbewerbsstrategien umfassen auch die Stärkung digitaler Landwirtschaftsökosysteme, die Erweiterung der Telematikunterstützung und die Verbesserung datengesteuerter Betriebsmanagementfähigkeiten. Finanzierungspartnerschaften und die Erweiterung von Händlernetzwerken bleiben entscheidend für die Verbesserung der Maschinenzugänglichkeit bei Landwirtschaftsbetrieben und lohnunternehmergestützten Unternehmen. Produktentwicklungsbemühungen betonen Kraftstoffeffizienz, reduzierte Ernteverluste und verbesserte Betriebsproduktivität bei großflächigen Erntearbeiten.
Nischenhersteller und Technologieanbieter adressieren spezialisierte Ernteanforderungen und Nachrüstbedarf für ältere Maschinenparks. Unternehmen, die Nachrüst-Ertragsüberwachungssysteme, Rückstandsmanagementtechnologien und spezialisierte Ernteanbaugeräte anbieten, profitieren von Erzeugern, die kostengünstige Modernisierungsalternativen anstelle des Kaufs neuer Mähdrescher suchen. Darüber hinaus stärken post-Brexit-Handelsreibungen und importbezogene Kosten etablierte inländische Händlernetzwerke und etablierte Hersteller, indem sie aggressiven Preiswettbewerb von externen Lieferanten in der Landmaschinenbauindustrie begrenzen.
Marktführer im Mähdrescher-Bereich im Vereinigten Königreich
-
Deere and Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Deere & Company hat seine Mähdrescherserien X9 und S7 für 2027 durch die Integration verbesserter Ernte-Einstellungsautomatisierung, prädiktiver Fahrgeschwindigkeitsautomatisierung und erhöhter Korntankkapazität aufgewertet. Diese Verbesserungen zielen darauf ab, die Ernteproduktivität zu steigern und den Bedienungsaufwand zu minimieren.
- Juli 2025: CLAAS KGaA mbH hat seine TRION-Mähdrescherserien durch die Einführung aufgewerteter Modelle mit Motorleistungen von bis zu 507 PS und Korntankkapazitäten von 13.500 Litern erweitert, um die Ernteproduktivität zu steigern.
- Januar 2024: Die Marke New Holland von CNH Industrial N.V. hat den Mähdrescher CR11 auf dem Markt des Vereinigten Königreichs während der LAMMA 2024 eingeführt. Das Modell umfasst verbesserte Automatisierung, reduzierte Getreideverluste und verbesserte Produktivitätsfunktionen.


Vereinigtes Königreich Mähdrescher-Markt Berichtsumfang
Ein Mähdrescher ist eine landwirtschaftliche Maschine, die mehrere Erntevorgänge, darunter Mähen, Dreschen und Getreidereinigung, in einem einzigen Arbeitsgang durchführt. Er wird üblicherweise für die Ernte von Getreidefrüchten wie Weizen, Gerste, Mais, Reis und Hafer eingesetzt und steigert die Effizienz, reduziert den Arbeitskräftebedarf und minimiert Ernteverluste bei Feldarbeiten. Der Bericht zum Mähdrescher-Markt im Vereinigten Königreich ist segmentiert nach Produkttyp (selbstfahrender Mähdrescher und traktorgeführter Mähdrescher), nach Leistungsklasse (bis zu 200 PS, 201–300 PS und über 300 PS), nach Technologie (konventionell und Präzisions- und intelligente Technologie), nach Korntankkapazität (bis zu 8.000 L, 8.001–12.000 L und über 12.000 L) sowie nach Endnutzer (großflächige kommerzielle Landwirtschaftsbetriebe, kleine und mittelgroße Betriebe und Lohnmaschinendienstleister). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Selbstfahrende Mähdrescher |
| Schleppergebundene Mähdrescher |
| Bis zu 200 PS |
| 201–300 PS |
| Über 300 PS |
| Konventionell |
| Präzision/Intelligent |
| Bis zu 8.000 L |
| 8.001–12.000 L |
| Über 12.000 L |
| Großflächige Landwirtschaftsbetriebe |
| Kleine und mittelgroße Betriebe |
| Lohnunternehmer |
| Nach Produkttyp | Selbstfahrende Mähdrescher |
| Schleppergebundene Mähdrescher | |
| Nach Leistungsklasse | Bis zu 200 PS |
| 201–300 PS | |
| Über 300 PS | |
| Nach Technologie | Konventionell |
| Präzision/Intelligent | |
| Nach Korntankkapazität | Bis zu 8.000 L |
| 8.001–12.000 L | |
| Über 12.000 L | |
| Nach Endnutzer | Großflächige Landwirtschaftsbetriebe |
| Kleine und mittelgroße Betriebe | |
| Lohnunternehmer |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mähdrescher-Markt im Vereinigten Königreich im Jahr 2026?
Die Größe des Mähdrescher-Marktes im Vereinigten Königreich beträgt im Jahr 2026 188,64 Millionen USD.
Wie schnell wächst der Markt?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 4,8 % verzeichnen, unterstützt durch Betriebskonsolidierung, Arbeitskräftemangel und Geräteförderungen.
Welcher Produkttyp dominiert den Absatz?
Selbstfahrende Mähdrescher hielten im Jahr 2025 den größten Anteil von 67 % am Mähdrescher-Markt im Vereinigten Königreich.
Wer sind die führenden Hersteller?
Deere and Company, CNH Industrial, AGCO und CLAAS KGaA mbH dominieren den Absatz von Premium-selbstfahrenden Mähdreschern.
Seite zuletzt aktualisiert am:



