
Transformatoröl-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.09 Milliarden Liter |
| Marktvolumen (2031) | 1.16 Milliarden Liter |
| Growth Rate (2026 - 2031) | 1.31 % |
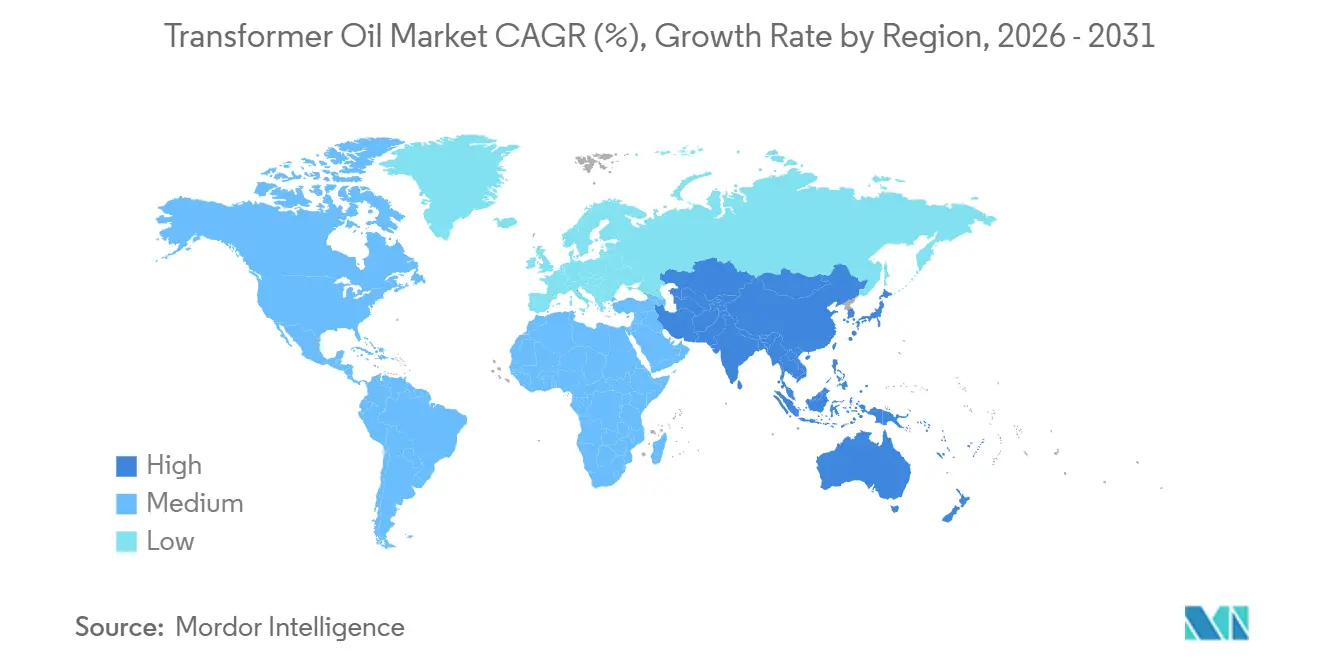
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Transformatoröl-Marktanalyse von Mordor Intelligence
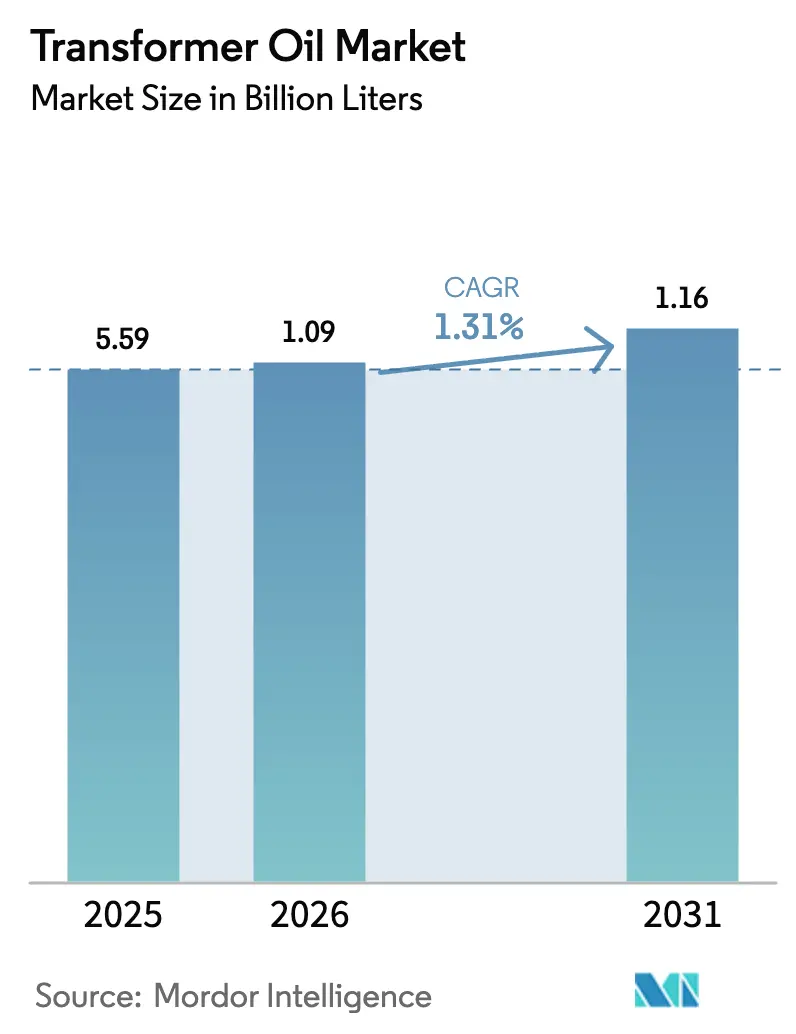
Die Größe des Transformatoröl-Marktes wird voraussichtlich von 5,59 Milliarden Litern im Jahr 2025 auf 1,09 Milliarden Liter im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 1,31 % über den Zeitraum 2026–2031 ein Volumen von 1,16 Milliarden Litern erreichen. Netzausbau-Programme im Asien-Pazifik-Raum, der gesetzlich vorgeschriebene Austausch veralteter Anlagen in den Vereinigten Staaten und Europa sowie der Aufstieg von Offshore-Wind-Konverterplattformen sorgen für ein stetiges, volumengetriebenes Wachstum. Mineralölbasierte Formulierungen dominieren nach wie vor die weltweite Nachfrage, doch ihr Kostenvorteil schwindet, da die Versorgung mit Gruppe-I-Grundölen enger wird und die Entsorgungsverbindlichkeiten steigen. Biobasierte Ester, unterstützt durch Brandschutzvorschriften und Biologisch-Abbaubarkeits-Regelungen, gewinnen in städtischen Umspannwerken, Rechenzentren und umweltsensiblen Zonen an Bedeutung. Die Wettbewerbsdynamik hängt von der Resilienz der Lieferkette, der Breite des Portfolios und der Fähigkeit ab, Lebenszykluskosten-Modelle statt Rohstoffpreise anzubieten.
Wichtigste Erkenntnisse des Berichts
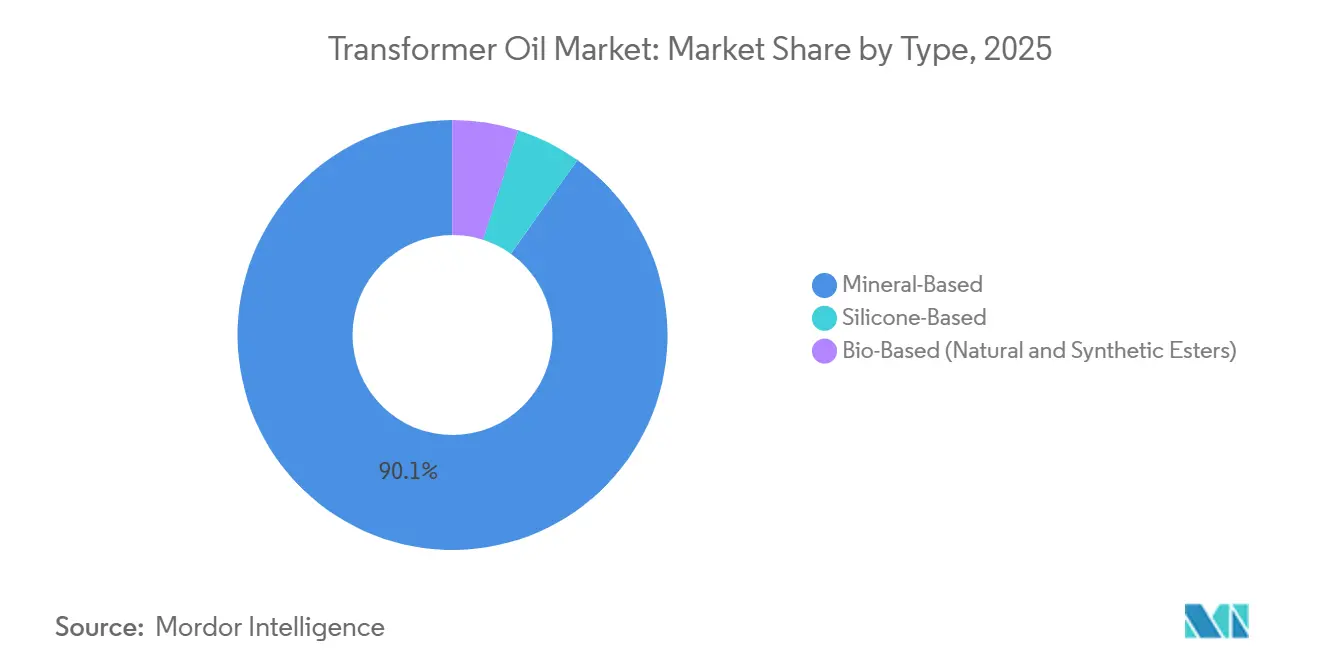
- Nach Typ hielt mineralölbasiertes Öl im Jahr 2025 den größten Anteil von 90,12 %, während biobasierte Ester im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
- Nach Anwendung hielten Transformatoren im Jahr 2025 den größten Marktanteil von 73,83 % und werden im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 1,86 % wachsen.
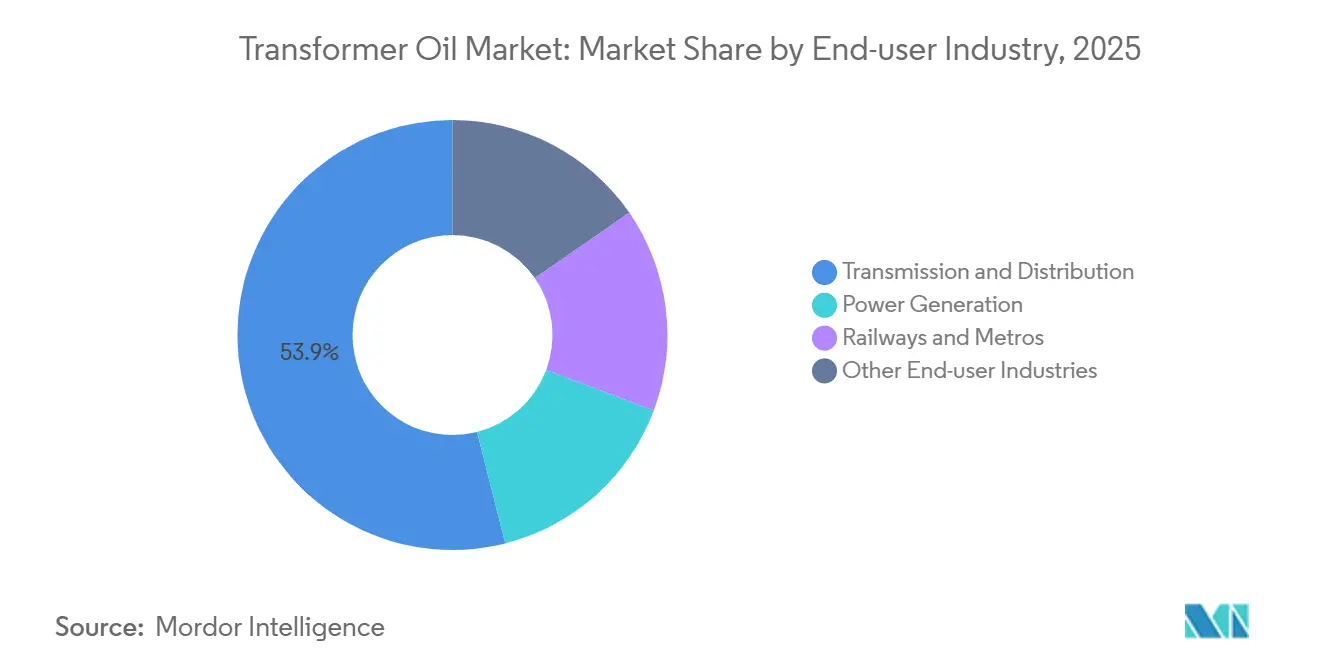
- Nach Endverbraucherbranche hielt Übertragung und Verteilung im Jahr 2025 einen Marktanteil von 53,94 % und wird im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 1,75 % wachsen.
- Nach Geografie hatte die Asien-Pazifik-Region im Jahr 2025 den größten Anteil von 47,77 %, und dieser Anteil wird im Prognosezeitraum (2026–2031) voraussichtlich mit der schnellsten CAGR von 1,82 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Stromnetze im Asien-Pazifik-Raum | +0.6% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Modernisierung veralteter Transformatoren in OECD-Märkten | +0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Vom US-Energieministerium vorgeschriebene Effizienzstandards für Verteilungstransformatoren | +0.3% | Vereinigte Staaten, mit Einfluss auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Offshore-Wind-Konverterplattformen mit Bedarf an Ölen mit hohem Flammpunkt | +0.2% | Europa (Nordsee), Vereinigte Staaten (Ostküste), Asien (Taiwanstraße) | Mittelfristig (2–4 Jahre) |
| Aufbau von Batteriespeichern im Versorgungsmaßstab | +0.2% | Global, mit früher Konzentration in Kalifornien, Texas und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Stromnetze im Asien-Pazifik-Raum
Versorgungsunternehmen im Asien-Pazifik-Raum bauen Redundanzen in ihre Netze ein und treiben damit die sprunghafte Nachfrage nach Transformatoröl voran. Chinas State Grid investierte im Jahr 2025 89 Milliarden USD in den Ausbau von Ultrahochspannungskorridoren, und jede 1.000-kV-Einheit benötigt 10.000 bis 20.000 Liter Öl[1]State Grid Corporation of China, "Jahresinvestitionsplan 2025," sgcc.com.cn. Indien hat 9,16 Billionen Rupien (109 Milliarden USD) für 1.274 GVA neue Transformationskapazität bis 2032 eingeplant. ASEAN-Projekte werden bis zu 13.780 MW grenzüberschreitende Verbindungen hinzufügen, die auf synthetische Ester oder Silikonflüssigkeiten angewiesen sind, die gegenüber tropischer Feuchtigkeit widerstandsfähig sind. Die Investitionen werden weniger durch Elektrifizierung als durch Netzzuverlässigkeit angetrieben, was eine stabile Grundlage für den Transformatoröl-Markt schafft.
Modernisierung veralteter Transformatoren in OECD-Märkten
Nordamerikanische und europäische Versorgungsunternehmen sehen sich mit dem Ende der Lebensdauer von Anlagen konfrontiert, die in den 1970er und 1980er Jahren installiert wurden. Die Lieferzeiten für Ersatzeinheiten in den USA haben sich auf 24 Monate verlängert, was teilweise auf Engpässe bei Elektrostahl zurückzuführen ist. Europa erwartet bis 2030 einen jährlichen Ölbedarf von 34.000 Tonnen, da 400/100-kV-Umspannwerke modernisiert werden, um Offshore-Wind zu integrieren. Australien rüstet ländliche Anlagen auf Betreiben der Versicherer mit feuerbeständigen Estern nach. Die Ersatzpläne bleiben uneinheitlich; Japan und Südkorea verzögern Modernisierungen aus Budgetgründen, was die langfristige Nachfrage nach Mineralöl aufrechterhält.
Vom US-Energieministerium vorgeschriebene Effizienzstandards für Verteilungstransformatoren
Die US-amerikanische Regelung von 2024 verpflichtet Hersteller zur Verwendung von Kernen aus amorphem Metall, die das Ölvolumen pro Einheit um bis zu 15 % erhöhen. Compliance-Kosten von 300 bis 500 USD pro Transformator belasten vor allem kleine Genossenschaften. Kanada und Mexiko gleichen ihre Konstruktionen an, um grenzüberschreitende Lieferkettenreibungen zu vermeiden. Erstausrüster und Ölhersteller entwickeln gemeinsam Antioxidationspakete, die höheren Kerntemperaturen standhalten, ohne Schlammbildung zu verursachen. Der kurzfristige US-Beschaffungsbedarf ist daher ein Nachfragebeschleuniger für den Transformatoröl-Markt.
Offshore-Wind-Konverterplattformen mit Bedarf an Ölen mit hohem Flammpunkt
Europas Offshore-Windpark erreichte 2025 eine Kapazität von 30 GW, wobei jedes Gigawatt über Konverterstationen bis zu 300 Tonnen Öl benötigt[2]WindEurope, "Offshore-Wind-Statistiken 2025," windeurope.org. US-amerikanische Atlantiklizenzen umfassen insgesamt 8 GW, wobei die ersten Projekte für 2027 geplant sind. Synthetische Ester dominieren, da sie die K-Klasse-Brandschutzanforderungen und die maritimen Umweltstandards erfüllen. Taiwan strebt bis 2035 eine Kapazität von 15 GW an und fördert damit die lokale Mischung von Flüssigkeiten mit hohem Flammpunkt. Lieferanten, die Formulierungen nach IEC 61039 zertifizieren können, erzielen Premiumpreise und langfristige Verträge.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Knappes Gruppe-I-Grundölangebot nach europäischen Raffinerieschließungen | -0.2% | Europa, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Umwelthaftungen und Entsorgungskosten für Mineralöl | -0.1% | Nordamerika und Europa, mit zunehmendem Druck in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Preisaufschlag für Esterflüssigkeiten bei kostenempfindlichen Versorgungsunternehmen im Asien-Pazifik-Raum | -0.1% | Asien-Pazifik, insbesondere Indien, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappes Gruppe-I-Grundölangebot nach europäischen Raffinerieschließungen
Europäische Stilllegungen haben seit 2024 2 Millionen Tonnen Gruppe-I-Kapazität abgebaut und zwingen Mischbetriebe zur Einfuhr teurerer Rohstoffe. Frachtaufschläge von 15–20 % und Lieferverzögerungen von sechs Monaten untergraben die Preistransparenz. Nordamerikanische Formulierer migrieren zu Gruppe-II-Grundölen, was eine Neuformulierung erfordert, um die dielektrische Leistung zu erhalten. Asiatische Lieferanten in Südkorea und Singapur skalieren ihre Exporte, aber ihre Logistikketten erhöhen Kosten und Qualitätsschwankungen. Die Angebotsknappheit zieht daher etwa 0,2 Prozentpunkte von der CAGR des Transformatoröl-Marktes ab.
Umwelthaftungen und Entsorgungskosten für Mineralöl
Die US-amerikanische Umweltschutzbehörde klassifiziert Öl mit einem PCB-Gehalt von mehr als 50 ppm als gefährlich, was die Entsorgungskosten auf 1.500–3.000 USD pro Tonne treibt. Europäische Versicherer erhöhen die Prämien für mineralölgefüllte städtische Umspannwerke. Versorgungsunternehmen, die diese Verbindlichkeiten internalisieren, wenden nun Lebenszykluskosten-Modelle an, die biologisch abbaubare Ester trotz eines Preisaufschlags von 20–30 % begünstigen. China und Indien erarbeiten Bodenkontaminationsregeln, die westlichen Standards entsprechen, was auf eine breitere Einführung biobasierter Flüssigkeiten hindeutet. Langfristiger Compliance-Druck erodiert die Mineralölnachfrage in reifen Netzen und prägt die künftige Dynamik des Transformatoröl-Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Biobasierte Ester gewinnen dank Brandschutz an BodenMineralölbasierte Produkte machten 2025 90,12 % des Volumens aus, was auf eingespielte Beschaffungsgewohnheiten und niedrigere Stückkosten zurückzuführen ist. Biobasierte Ester entwickeln sich bis 2031 mit einer CAGR von 7,92 %, gestützt auf K-Klasse-Brandschutzleistung und schnelle biologische Abbaubarkeit. Natürliche Ester finden in Rechenzentren und Krankenhäusern Anklang, wo Brandrisiken und Umwelthaftungen am höchsten sind. Synthetische Ester, die aus Polyolbasen hergestellt werden, übertreffen bei hoher thermischer Wechselbelastung und sind daher die bevorzugte Wahl für Offshore-Windplattformen und Bahntraktionstransformatoren. Die Größe des Transformatoröl-Marktes für biobasierte Ester wächst daher schneller als das traditionelle Mineralsegment.
Europa schreibt natürliche Ester in etwa einem Drittel der Neuinstallationen vor, angetrieben durch Versicherungsanreize und Vorgaben zur CO₂-Offenlegung. Die Einführung in Nordamerika liegt noch bei 15–20 %, da Versorgungsunternehmen die Langzeitleistung validieren. Asien-Pazifik bleibt preisgetrieben, doch Chinas Gesetzesentwurf, der biologisch abbaubare Flüssigkeiten in der Nähe von Gewässern vorschreibt, könnte bis 2030 10–15 % der installierten Basis auf Ester umstellen. Silikonöle besetzen eine Nische für Temperaturen über 200 °C, insbesondere in Ofentransformatoren, sehen sich jedoch mit Kostenhürden konfrontiert. Insgesamt formen diese Trends den Produktmix innerhalb des Transformatoröl-Marktes um.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Transformatoren dominieren inmitten der NetzmodernisierungTransformatoren verbrauchten 2025 73,83 % des globalen Volumens und werden voraussichtlich mit einer CAGR von 1,86 % wachsen, unterstützt durch US-Effizienzvorschriften und Ultrahochspannungsprojekte in Asien. Verteilungseinheiten, die bei 11–33 kV betrieben werden, verankern den Ersatzbedarf in OECD-Netzen. Leistungstransformatoren über 132 kV treiben das Neuvolumen in China und Indien an, wo einzelne Einheiten bis zu 20.000 Liter Flüssigkeit benötigen können. Die Größe des Transformatoröl-Marktes für diese Hochleistungsanlagen steigt daher im Gleichschritt mit den Zielen zur Integration erneuerbarer Energien.
Schaltanlagen machen 12–15 % der Nachfrage aus und wachsen mit der Automatisierung von Umspannwerken. Leistungsschalter und Kondensatoren zusammen machen weniger als 10 % aus, aber ein wachsender Anteil wechselt zu synthetischen Estern für eine längere Lebensdauer. Nischenanwendungen, darunter Reaktoren und Spannungsregler, runden den Rest ab. Jedes Kilowatt Strom fließt durch mindestens einen Transformator, was diese Anwendung zu einer dauerhaften Säule des Transformatoröl-Marktes macht.
Nach Endverbraucherbranche:
Übertragung und Verteilung führen die Investitionen anÜbertragungs- und Verteilungsversorgungsunternehmen absorbierten 2025 53,94 % des Volumens und werden voraussichtlich bis 2031 mit einer CAGR von 5,75 % wachsen, gestützt auf milliardenschwere Netzprogramme in China, Indien und den Vereinigten Staaten. Stromerzeugungsstandorte werden von Kohleumrüstungen in Indien und weltweiten Aufstufungen von Anlagen für erneuerbare Energien angeführt. Eisenbahnen und U-Bahnen wachsen ebenfalls, da elektrifizierte Korridore in Asien und Europa ausgebaut werden. Die Größe des Transformatoröl-Marktes im Zusammenhang mit Bahnprojekten steigt im Einklang mit der Elektrifizierung des rollenden Materials.
Andere industrielle Endverbraucher, darunter Bergbau und Rechenzentren, machen den verbleibenden Anteil aus, wobei projektspezifische Spezifikationen die Flüssigkeitswahl bestimmen. Die strategische Bedeutung einer unterbrechungsfreien Versorgung in Übertragungsnetzen stellt sicher, dass die Beschaffung von Transformatoröl eine nicht-diskretionäre Ausgabe bleibt und den Markt vor kurzfristigen Konjunkturzyklen schützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Transformatorenöl-Markt
Asien-Pazifik hielt 2025 einen Anteil von 47,77 % am globalen Volumen und wird voraussichtlich bis 2031 jährlich um 1,82 % wachsen. Chinas Netzausbauprogramm im Wert von 89 Milliarden USD und Indiens Übertragungsplan im Wert von 109 Milliarden USD untermauern die Führungsposition der Region. ASEAN-Verbundprojekte erfordern leistungsstarke Ester, die in feuchten Umgebungen mit Salzsprühnebel betrieben werden können. Reife Märkte wie Japan und Südkorea erzeugen eine stetige Ersatznachfrage nach effizienteren Einheiten.
Nordamerika-Transformatorenöl-Markt
Nordamerika trug 2025 einen etwas über einem Teil des Volumens liegenden Anteil bei. Die DOE-Vorschriften der USA, Investitionen in Offshore-Wind und 12 GW neue Batteriespeicher unterstützen das Wachstum. Kanadas exportorientierte Übertragungsaufrüstungen und Mexikos Modernisierungen von Umspannwerken schaffen zusätzliche inkrementelle Nachfrage.
Europa-Transformatorenöl-Markt
Der Marktanteil Europas wird durch 30 GW Offshore-Wind und die Nachrüstung städtischer Umspannwerke angetrieben, die feuerfeste Flüssigkeiten vorschreiben. Der Austausch von 400/100-kV-Transformatoren schafft bis 2030 eine zusätzliche jährliche Ölnachfrage von 34.000 Tonnen.
MEA- und Südamerika-Transformatorenöl-Markt
Südamerika sowie der Nahe Osten und Afrika repräsentieren zusammen einen deutlich geringeren Marktanteil. Brasilien baut Übertragungsleitungen in den Amazonas aus, um Wasserkraftanlagen zu integrieren, während Saudi-Arabiens Vision 2030 50 Milliarden USD für Netzaufrüstungen vorsieht. Südafrika und Nigeria konzentrieren sich auf städtische Zuverlässigkeit bzw. ländliche Elektrifizierung, bevorzugen kostengünstigere Mineralöle, erproben jedoch schrittweise Ester in durch Geber finanzierten Projekten.

Regulatorisches Umfeld
Transformatorenöle werden durch Leistungsnormen und Umweltvorschriften geprägt, die zunehmend die Flüssigkeitsauswahl, die Instandhaltung und die Entsorgung am Ende der Lebensdauer beeinflussen. Zu den wichtigsten technischen Grundlagen zählen IEC 60296:2020 für mineralische Isolieröle, IEC 62770:2024 für unbenutzte natürliche Ester sowie ASTM D3487 (neueste Fassung 2025) für mineralische Isolierflüssigkeiten in elektrischen Betriebsmitteln, ergänzt durch OEM- und Versorgerqualifikationsanforderungen.
China hat sein Normenwerk 2026 durch die Umsetzung von GB/T 46134-2025 (gültig ab 1. März 2026) durch die staatliche Aufsichtsbehörde für Marktregulierung (SAMR) verschärft, das Wartungs- und Nutzungsleitlinien für natürliche Ester in elektrischen Anlagen abdeckt, sowie durch GB 2536-2025 (gültig ab 1. Juli 2026) für unbenutzte mineralische Isolieröle für Transformatoren und Schaltanlagen, welches die Ausgabe von 2011 ersetzt. In Europa hat der Rat der Europäischen Union im Februar 2026 eine überarbeitete Wasserrahmenrichtlinie verabschiedet, die PFAS-bezogene Umweltqualitätsnormen ergänzt. Dies erhöht den praktischen Fokus auf die Entwässerung von Umspannwerken und die Überwachung von Kontaminationen in der Nähe elektrischer Anlagen und steigert den betrieblichen Wert biologisch abbaubarer und feuersicherer Flüssigkeitsoptionen an sensiblen Standorten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Rohstoffbeschaffung (naphthenische Rohöle und raffinierte Grundöle) über die Formulierung dielektrischer Flüssigkeiten, Mischung und Qualitätssicherung bis hin zu Vertrieb sowie nachgelagerter Qualifizierung und Lebenszyklusdienstleistungen. Transformator-OEMs und Versorgungsunternehmen verlangen in der Regel umfangreiche Tests und Zulassungen, bevor eine Isolierflüssigkeit in die Liste zugelassener Lieferanten aufgenommen wird, wobei die Qualifizierungszyklen üblicherweise 12 bis 24 Monate dauern. Dieser zeitliche Rahmen erhöht die Wechselkosten und begünstigt tendenziell Lieferanten mit etablierten Testdaten, Referenzen und Laborunterstützung.
Jüngste Maßnahmen in der Lieferkette zeigen eine Verschiebung hin zu regionalisierten Kapazitäten und Portfolioerweiterungen. Im März 2026 eröffnete Cargill eine neue Produktionsanlage für FR3-Naturester in Gouda, Niederlande, um die regionale Verfügbarkeit biobasierter dielektrischer Flüssigkeiten zu erhöhen. Im Juni 2026 unterzeichnete Apar Industries eine strategische Liefervereinbarung mit der Saudi Aramco Base Oil Company (Luberef) im Yanbu Lubehub Value Park, um Grundöle zu sichern und die Herstellung von Spezialölen in Saudi-Arabien zu lokalisieren. Der breitere Konsolidierungstrend unterstützt auch eine engere Kontrolle über spezielle dielektrische Marken und technische Dokumentation, da Eastman Chemical im Juni 2026 das Geschäft mit Jarylec-Dielektrikflüssigkeiten von Arkema France übernahm.
Wettbewerbslandschaft
Der Transformatoröl-Markt ist mäßig konsolidiert. Das Gleichgewicht ist unter kleinen Mischbetrieben fragmentiert, die Nischen- oder geografisch isolierte Märkte bedienen. Innovation konzentriert sich auf biobasierte Formulierungen; Cargills FR3-Naturester konkurriert in ausgewählten Märkten nach der Erlangung von K-Klasse-Zulassungen direkt auf Kostenbasis. Zu den strategischen Schritten gehören die Partnerschaft von TotalEnergies mit Siemens Energy bei synthetischen Estern für Offshore-Konverter und die Einführung von Mobil Transformer Oil 500E durch ExxonMobil für die Bahntraktion.
Führende Unternehmen der Transformatoröl-Branche
Shell plc
NYNAS AB
China Petrochemical Corporation
CNPC
Ergon, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Transformatorenöl-Markt
- APAR Industries Ltd.
- Calumet, Inc.
- Cargill, Incorporated
- Chevron Corporation
- China Petrochemical Corporation
- Ergon, Inc.
- Exxon Mobil Corporation
- Gulf Oil International Ltd
- Lukoil
- NYNAS AB
- Petro‐Canada Lubricants Inc.
- Phillips 66 Company
- Raj Petro
- Repsol
- San Joaquin Refining Co. Inc.
- Saudi Arabian Oil Co.
- SAVITA OIL TECHNOLOGIES LIMITED
- Shell plc
- TotalEnergies

Marktchancen und Zukunftsaussichten
Die Durchdringung mit biobasierten Estern schafft weiterhin Freiräume dort, wo Brandschutz- und Umweltauflagen am strengsten sind, darunter städtische Umspannwerke, Küsten- und Offshore-Anlagen sowie sensible Wasser- oder Bodenzonen. Normen und nationale Leitlinien schaffen zunehmend betriebliches Vertrauen für die Einführung von Estern, unterstützt durch IEC 62770:2024 für natürliche Ester und die Umsetzung von GB/T 46134-2025 durch die chinesische SAMR im März 2026, welche Wartungs- und Nutzungspraktiken für natürliche Ester in elektrischen Anlagen formalisiert.
Kapazitäts- und Lokalisierungsmaßnahmen bieten Lieferanten konkrete Wege, diesen Freiraum in regionale Volumina umzuwandeln. Cargill erweiterte das europäische FR3-Angebot durch die Eröffnung einer neuen Produktionsanlage in Gouda im März 2026, während Savita Oil Technologies im März 2026 Phase 2 seiner Anlage zur Herstellung synthetischer Ester in Mahad, Maharashtra, in Betrieb nahm, um die lokale Verfügbarkeit für preissensible Käufer zu unterstützen. Pilotprojekte von Versorgungsunternehmen übersetzen Spezifikationen zudem in konkrete Nachfrage vor Ort, darunter ein im Juni 2026 gestartetes Pilotprojekt der Karnataka Power Transmission Corporation Limited (KPTCL) zum Ersatz von Mineralöl durch Naturesteröl in 45 Hochspannungstransformatoren. OEM-Kapazitätsinvestitionen erhöhen ferner die installierte Basis, die qualifizierte dielektrische Flüssigkeiten und Nachfülldienstleistungen benötigt, darunter der Spatenstich von Hitachi Energy für eine Erweiterung im Wert von 457 Millionen USD in South Boston, Virginia, im Juni 2026, zusammen mit einer Investition von rund 2.000 Crore INR in eine Fabrik für große Leistungstransformatoren in Vadodara, Indien (angekündigt im Juni 2026).
Recent Industry Developments in Transformatorenöl-Markt
- Juni 2026: Shell plc führte die Marke Shell MIDEL weltweit in ihrem Portfolio an Transformatorflüssigkeiten ein und integrierte dabei die von M&I Materials übernommenen MIDEL- und MIVOLT-Vermögenswerte. Die Einführung erweitert Shells Reichweite bei esterbasierten Transformatorflüssigkeiten, bei denen Brandschutz- und Umweltleistung die Spezifikationen beeinflussen.
- November 2025: KONCARs 630-kVA-Verteiltransformator in Zagreb wurde mit NYTRO BIO 300X befüllt, einer biobasierten Transformatorflüssigkeit von Nynas AB, was den ersten Einsatz dieser vollständig erneuerbaren Isolierflüssigkeit markiert. Das gemeinsam mit KONCAR - D&ST und HEP ODS umgesetzte Projekt liefert einen versorgerseitigen Referenzpunkt für biobasierte Flüssigkeiten in Verteilanlagen.
- Januar 2024: Shell plc schloss die Übernahme von MIDEL und MIVOLT vom britischen Unternehmen M&I Materials Ltd ab und erweiterte damit sein Schmierstoffportfolio um esterbasierte Transformatorflüssigkeiten. Diese Übernahme stärkte Shells Produktbreite über mineralölbasierte Öle hinaus und positionierte das Unternehmen für höherwertige Ausschreibungen von Transformatorflüssigkeiten im Zusammenhang mit Brandschutz- und Nachhaltigkeitsanforderungen.


Transformatorenöl-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Transformatorenöl ist definiert als der jährliche Nachfragewert flüssiger Isolier- und Kühlflüssigkeiten, die innerhalb ölgefüllter elektrischer Anlagen eingesetzt werden, hauptsächlich Leistungs- und Verteiltransformatoren sowie ausgewählte ölgefüllte Schaltanlagen, bei denen eine dielektrische Flüssigkeit erforderlich ist.
Ausgeschlossen aus dem Anwendungsbereich: Trockentransformatoren und andere Geräte, die feste, Luft- oder Gasisolierung anstelle von Isolierölen verwenden, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- Mineralölbasiert
- Silikonbasiert
- Biobasiert (natürliche und synthetische Ester)
- Nach Anwendung
- Transformator
- Schaltanlage
- Leistungsschalter
- Kondensatoren
- Sonstige Anwendungen (Reaktor usw.)
- Nach Endverbraucherbranche
- Stromerzeugung
- Übertragung und Verteilung
- Eisenbahn und U-Bahn
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Türkei
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärrecherche
Die Sekundärrecherche wurde genutzt, um abzubilden, wie sich die Nachfrage nach Transformatorenöl durch Netzausbau, Ersatzzyklen und die Verschiebung hin zu sichereren Flüssigkeiten entwickelt. Wir haben öffentliche Energie- und Netzstatistiken, Handelsströme und technische Normen ausgewertet, um das Modell auf messbaren Signalen und nicht allein auf Unternehmensaussagen aufzubauen.
Zu den häufig herangezogenen öffentlichen Quellen zählen beispielsweise die Internationale Energieagentur (IEA), die US Energy Information Administration (EIA), Eurostat, UN Comtrade sowie Normungsgremien wie IEC und IEEE für Definitionen im Zusammenhang mit Isolierflüssigkeiten. Wir nutzten außerdem Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte für Kapazitätserweiterungen, Hinweise zur Anlagennutzung und Entwicklungen im Produktmix, und glichen spezifische Punkte anschließend mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie sendungsbezogenen Import- und Exportdaten ab. Diese Quellen sind nicht erschöpfend, und weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und methodischen Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was im Betrieb tatsächlich verbraucht wird, nicht nur, was produziert wird, da sich Ersatz- und Nachfüllvolumina je nach Region und Alter des Transformatorenparks unterschiedlich entwickeln können. Wir führten Gespräche mit Ölherstellern, Distributoren, Versorgungsunternehmen, Transformator-Servicefirmen und auf Geräte spezialisierten Ingenieuren in den wichtigsten Nachfrageregionen, um die Preislogik, das Tempo der Esterakzeptanz und die Aufteilung der Beschaffung zwischen Neubauten und Instandhaltung zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 13% | APAC: 46% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 31% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 56% | Amerika: 21% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ergänzungen und Ersatzmaßnahmen des Transformatorenparks unter Verwendung typischer Füllvolumina, Ablass- und Nachfüllpraktiken sowie durchschnittlicher Wartungsintervalle je Geräteklasse in Ölnachfrage übersetzt werden. Sobald dieser Nachfragepool nach Region erstellt ist, wird er mithilfe einer einfachen, aber belastbaren Preisleiter, die den Ölartenmix und regionale Unterschiede widerspiegelt, in Wert umgerechnet.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Prüfungen abgeglichen, hauptsächlich anhand des Umsatzkontexts von Lieferanten, Kanalgesprächen und stichprobenartigen Tests von durchschnittlichem Verkaufspreis mal Volumen nach Ölart. Zu den wichtigsten im Modell verwendeten Eingaben zählen die Inbetriebnahme neuer Transformatoren, der zeitliche Ablauf von Netzsanierungen und -ersetzungen, die Durchdringung mit Ester- und Silikonflüssigkeiten (insbesondere an brandschutzrelevanten Standorten), das durchschnittliche Ölfüllvolumen je Transformatorklasse sowie beobachtete Preisbewegungen im Zusammenhang mit Grundöl- und Additivkosten. Wo direkte Beobachtungen spärlich waren, wurden Lücken durch konservative Bandbreiten geschlossen, die anschließend durch Interviews und regionale Vergleiche eingeengt wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage durch Netz-Investitionszyklen, den zeitlichen Ablauf von Sanierungen und die politisch getriebene Einführung natürlicher Esterflüssigkeiten geprägt wird, die sich nicht linear entwickeln. Die Szenarien wurden an den Konsensansichten der Befragten zu Ersatzraten, dem Tempo der Integration erneuerbarer Energien und praktischen Einschränkungen wie Servicekapazität und Lieferzeiten ausgerichtet und anschließend zu einem zentralen Szenario gemittelt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt über eine Reihe von Gegenprüfungen, bevor die endgültigen Zahlen freigegeben werden. Wir vergleichen die modellierte Nachfrage mit unabhängigen Signalen wie Handelsströmen, angekündigten Netzprojekten und regionalen Indikatoren für die Transformatoraktivität und untersuchen anschließend Ausreißer, die sich mit diesen Signalen nicht in Einklang bringen lassen.
Treten größere Abweichungen auf, werden die Annahmen überprüft und gezielte erneute Kontakte mit den relevantesten Befragten ausgelöst, beispielsweise mit Servicedienstleistern, wenn Nachfüllzyklen auffällig erscheinen, oder mit Distributoren, wenn Preisleitern nicht mit der Marktrealität übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa starken Rohstoffpreisverschiebungen oder politischen Änderungen, die die Esterakzeptanz beeinflussen. Vor der Auslieferung führt ein Analyst eine abschließende Durchsicht durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Transformatorenöl von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Transformatorenöl unterscheiden sich häufig, da manche Studien den physischen Verbrauch in Litern erfassen, während andere ausschließlich den Umsatz ausweisen, und der Wechsel von Mineralöl zu esterbasierten Flüssigkeiten den durchschnittlichen Preis pro Liter über die Zeit verändert. Unterschiede ergeben sich auch daraus, ob die Nachfrage aus laufender Instandhaltung berücksichtigt wird, da Nachfüllungen und Nachrüstungen in Regionen mit älteren Transformatorenparks bedeutsam sein können.
Die Hauptursachen für Abweichungen liegen üblicherweise im Anwendungsbereich und in Umrechnungsschritten, etwa ob Isolierflüssigkeiten für Schaltanlagen und Kondensatoren eingeschlossen sind, wie die Esterpreise im Vergleich zu Mineralöl fortgeschrieben werden und ob die Währungszeitpunkte über das Jahr gemittelt oder zu einem bestimmten Stichtag erfasst werden. Wird der Markt zunächst über Liter erfasst und anschließend mithilfe regionsspezifischer, durch Kanalprüfungen aktualisierter Preisleitern in Dollar umgerechnet, verringert sich die Spanne — dies ist der hier verwendete und von Mordor Intelligence angewandte Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,03 Mrd. USD (2024) | |
| Fachzeitschrift A | 2,52 Mrd. USD (2025) | Verwendet einen breiten Durchschnittspreis und behandelt biobasiertes Öl als geringfügige Ergänzung, was den Wert unterschätzen kann, wenn die Esterakzeptanz in sicherheitskritischen Anlagen zunimmt. |
| Branchenbericht B | 2,25 Mrd. USD (2025) | Konzentriert sich auf die Nachfrage aus der Neuproduktion von Transformatoren und berücksichtigt nicht vollständig die durch Instandhaltung bedingten Ablass-, Nachfüll- und Auffüllvolumina, was den Gesamtwert in ausgereiften Netzen verschieben kann. |
In der Gesamtbetrachtung ergeben sich die Unterschiede größtenteils aus Entscheidungen bei der Preisumrechnung und der Frage, ob der laufende Verbrauch durch Instandhaltung berücksichtigt wird. Indem die Größe an einen klar definierten Nachfragepool gebunden und die Wertumrechnung anschließend durch interviewgestützte Preisprüfungen validiert wird, bleibt die endgültige Zahl auf Eingaben rückführbar, die sich bei veränderten Marktbedingungen erneut überprüfen lassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Transformatoröl-Markt im Jahr 2026?
Die Größe des Transformatoröl-Marktes erreichte 2026 1,09 Milliarden Liter und wird bis 2031 mit einer CAGR von 1,31 % wachsen.
Welcher Produkttyp wächst am schnellsten?
Biobasierte Ester wachsen mit einer CAGR von 7,92 %, angetrieben durch Brandschutz- und Biologisch-Abbaubarkeits-Vorschriften.
Warum wechseln Versorgungsunternehmen zu esterbasierten Flüssigkeiten?
Versorgungsunternehmen sehen sich mit steigenden Umwelthaftungen und Versicherungsprämien für Mineralöle konfrontiert, was Ester trotz höherer Anfangskosten über den Lebenszyklus attraktiver macht.
Welche Region trägt das größte Volumen bei?
Asien-Pazifik macht 2025 47,77 % des globalen Volumens aus, angetrieben durch umfangreiche Netzinvestitionen in China, Indien und den ASEAN-Ländern.
Wie werden US-Effizienzvorschriften die Nachfrage beeinflussen?
Die DOE-Standards von 2024 erhöhen das Ölvolumen pro Verteilungstransformator um bis zu 15 % und steigern damit die kurzfristige Nachfrage in Nordamerika.
Seite zuletzt aktualisiert am:



