
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
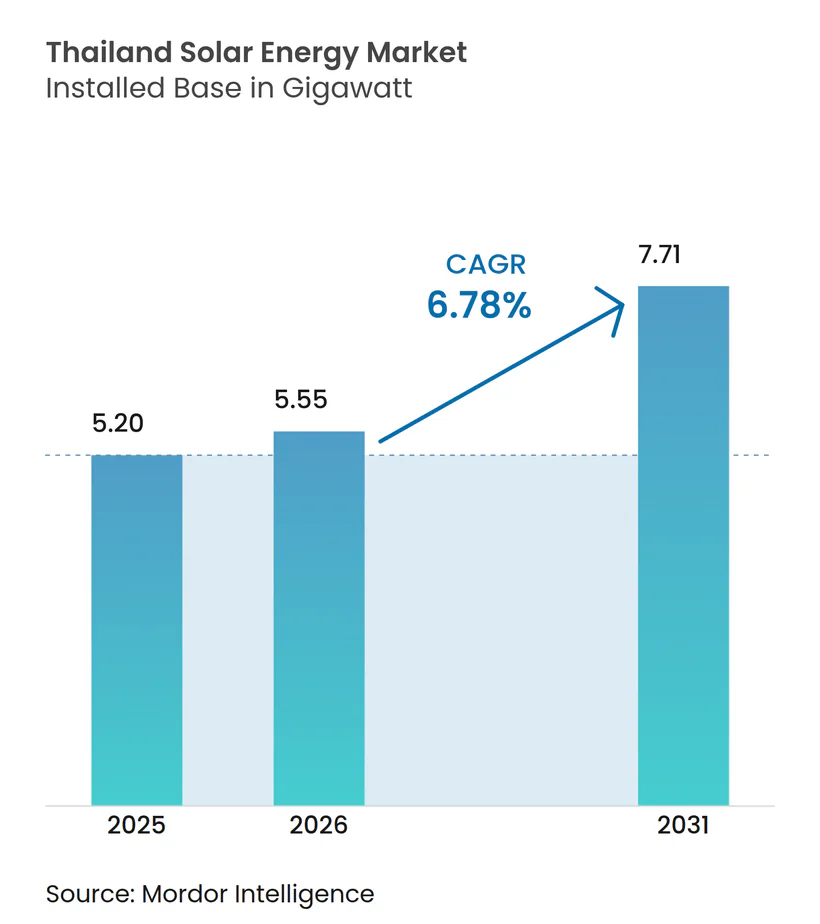
| Marktgröße im Basisjahr (2025) | 5.20 Gigawatt |
| Marktvolumen (2026) | 5.55 Gigawatt |
| Marktvolumen (2031) | 7.71 Gigawatt |
| Wachstumsrate (2026 - 2031) | 6.78 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des thailändischen Solarenergie-Marktes durch Mordor Intelligence
Die Marktgröße des thailändischen Solarenergie-Marktes soll von 5,20 Gigawatt im Jahr 2025 auf 5,55 Gigawatt im Jahr 2026 wachsen und wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % über den Zeitraum 2026–2031 7,71 Gigawatt erreichen.
Anhaltender Zolldruck, politische Ziele für erneuerbare Energien und sinkende Photovoltaikkosten positionieren den thailändischen Solarenergie-Markt für ein stetiges Wachstum, trotz Engpässen in der Netzinfrastruktur. Ein im Jahr 2024 genehmigtes Pilotprojekt für den direkten Stromeinkauf mit 2.000 MW eröffnet einen alternativen Beschaffungsweg für Rechenzentren und Großhersteller, was die Vertriebszyklen für unabhängige Stromproduzenten verkürzt. Modulpreise, die im Jahr 2024 auf USD 0,10–0,12 pro Watt gesunken sind, verkürzten die gewerblichen Amortisationszeiten auf fünf bis sieben Jahre, was die Finanzierbarkeit für alle Kundenklassen verbessert. Geplante schwimmende Solarhybridprojekte für neun Wasserkraftreservoirs werden 2,7 GW an zusätzlicher Kapazität hinzufügen und dabei Grundstücksbeschaffungshürden umgehen, die die Nutzung von bodenmontierten Standorten einschränken. Solarleasing-Modelle und vereinfachte Genehmigungen für Anlagen unter 1 MW treiben einen Boom bei Wohngebäude-Installationen in Bangkok und stadtnahen Provinzen voran und signalisieren eine breitere Demokratisierung des Solarzugangs.
Wichtigste Erkenntnisse des Berichts
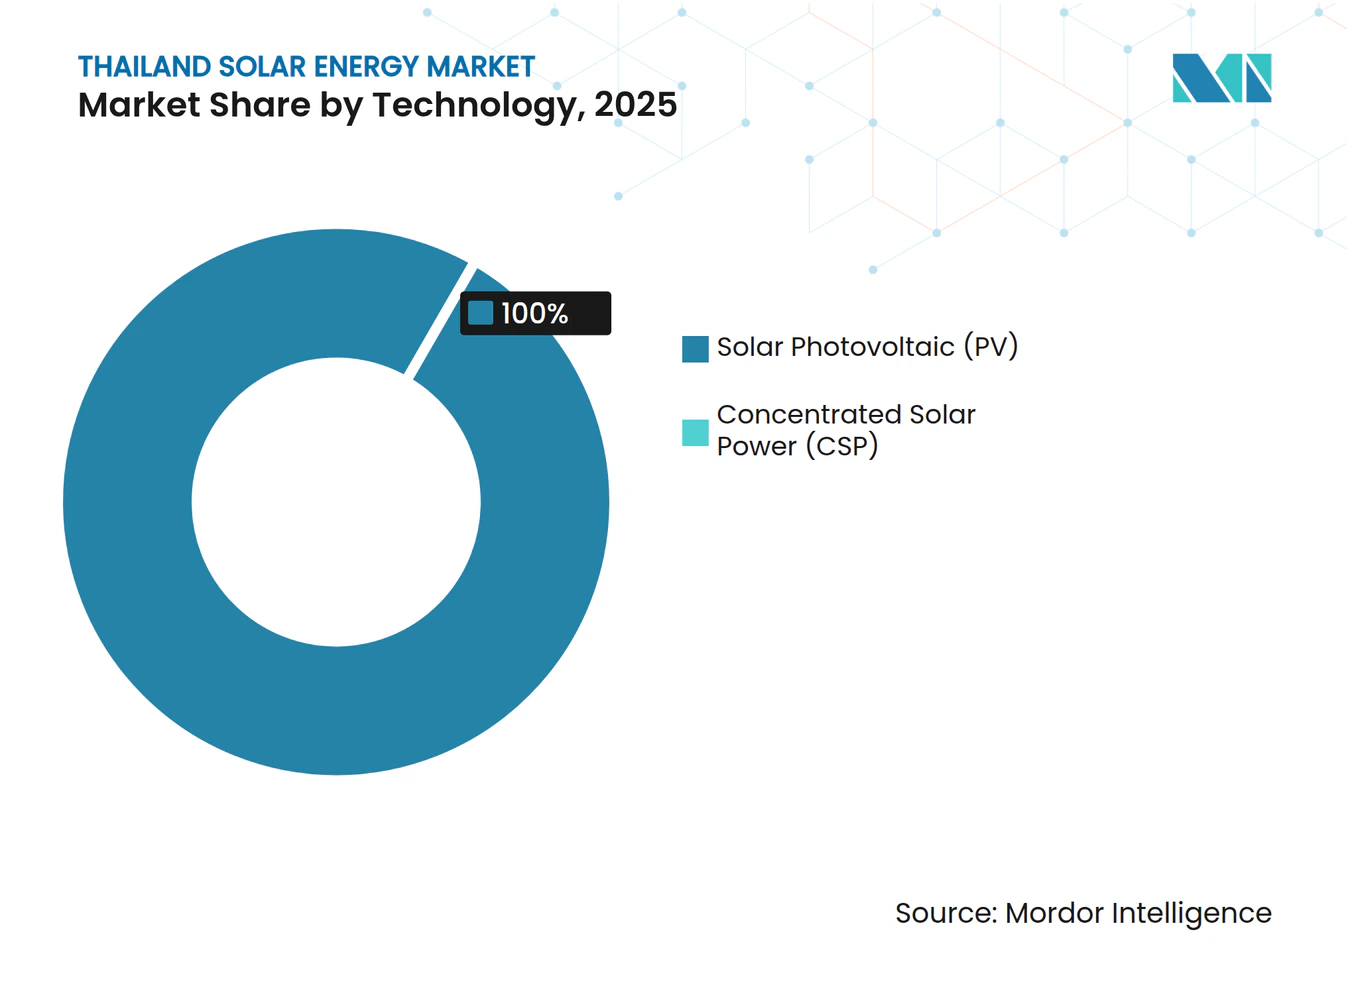
- Bis 2025 hatten Photovoltaiksysteme einen Marktanteil von 100,00 % erfasst, während konzentrierte Solarenergie kommerziell inaktiv blieb.
- Nach Netztyp hielten netzgebundene Systeme im Jahr 2025 einen Marktanteil von 90,12 % am thailändischen Solarenergie-Markt, während das netzunabhängige Segment bis 2031 eine CAGR von 9,22 % prognostiziert wird.
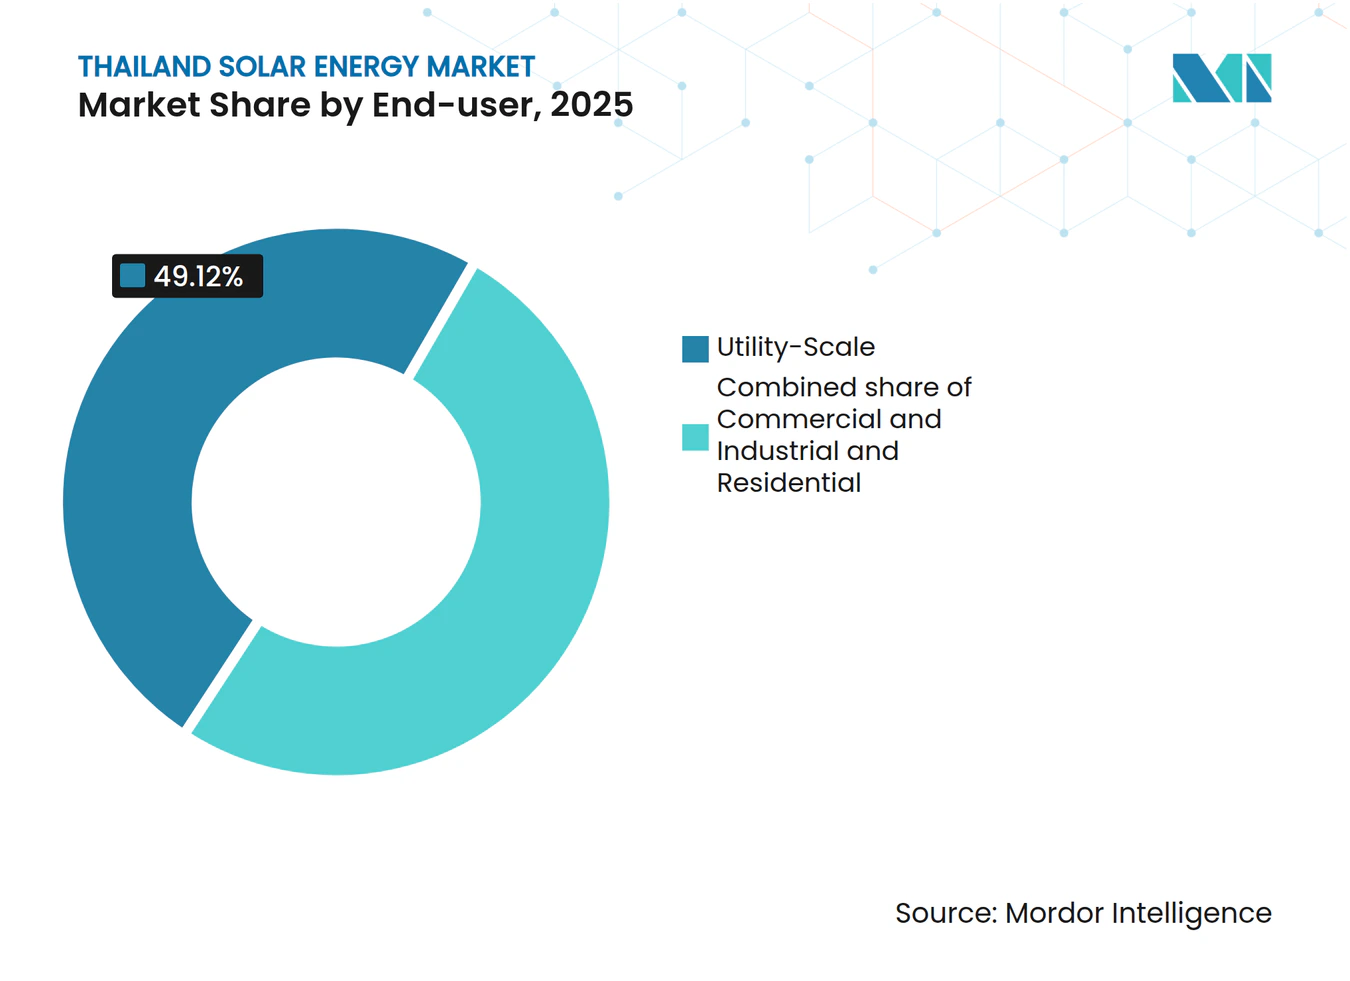
- Nach Endnutzer machten Anlagen im Versorgungsmaßstab im Jahr 2025 49,12 % der Marktgröße des thailändischen Solarenergie-Marktes aus, wobei Wohngebäude-Dachinstallationen mit einer CAGR von 10,25 % das schnellste Wachstum aller Kategorien verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Einzelhandels-Netztarife und Preisschwankungen | 1.80% | Industriezonen in Rayong, Chonburi, Samut Prakan | Mittelfristig (2–4 Jahre) |
| Rasanter Kostenrückgang bei bifazialen und TOPCon-Photovoltaikmodulen | 1.50% | Landesweit, am deutlichsten sichtbar bei Ausschreibungen im Versorgungsmaßstab | Kurzfristig (≤ 2 Jahre) |
| Direkter Stromabnahmevertrag-Pilot für gewerbliche Käufer | 1.30% | Bangkok Metropolitan Region und Östlicher Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Staatlicher Vorstoß für 2,7 GW schwimmende Solarhybridanlagen | 0.90% | Zentrale und nördliche Staudammstandorte | Langfristig (≥ 4 Jahre) |
| Agro-Photovoltaik-Landnutzungsprogramme | 0.60% | Landwirtschaftliche Provinzen im Nordosten | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach grünen Herkunftsnachweisen für erneuerbare Energien | 0.70% | Exportorientierte Fabriken im Östlichen Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Einzelhandels-Netztarife und Strompreis-Volatilität
Die Einzelhandelstarife blieben im Jahr 2024 bei THB 4,15–4,18 pro kWh; die Stromerzeugungsbehörde Thailands meldete jedoch kumulierte Verluste von nahezu THB 98 Milliarden, was auf eine Tariferhöhung von 8–12 % bis Ende 2025 hindeutet. Hersteller im Östlichen Wirtschaftskorridor betrachten Dachsolarsysteme nun als Absicherung gegen Gaspreisschwankungen, da sich eine typische 1-MW-Anlage innerhalb von sieben Jahren amortisiert. Daten des Amtes für Energiepolitik und -planung zeigen, dass gasbefeuerte Einheiten nach wie vor etwa 60 % des Netzstroms liefern und damit die Tarife an Spot-LNG-Importe koppeln. Gewerbliche Käufer, die mit den Kohlenstoffgrenzausgleichsmechanismen der Europäischen Union konfrontiert sind, haben die Solarbeschaffung beschleunigt, um die Exportmargen zu schützen. Die daraus resultierende Nachfrage verleiht dem thailändischen Solarenergie-Markt frischen Schwung, sowohl bei standorteigenen als auch bei durch Dritte finanzierten Systemen.
Rasanter Kostenrückgang bei bifazialen und TOPCon-Photovoltaikmodulen
Die durchschnittlichen Preise für bifaziale Module sanken im Jahr 2024 auf USD 0,10–0,12 pro Watt, während TOPCon-Zellen Wirkungsgrade von 24–25 % bei nur geringfügig höheren Kosten erzielten. Entwickler verhandeln nun mehrjährige Lieferverträge, die Komponentenpreise bis 2027 festschreiben und die Stromgestehungskosten stabilisieren. Die geringere Kapitalintensität hat es kleineren Dachinstallationen ermöglicht, selbst bei Netto-Abrechnung eine Amortisationszeit von fünf Jahren zu erreichen. Überkapazitäten in chinesischen Fabriken lenkten Produkte nach Südostasien um und drückten die lokalen Preise weiter. Obwohl US-amerikanische Antidumping-Zölle auf in Thailand montierte Module im Jahr 2024 die Exportkanäle umstrukturierten, sorgte das inländische Überangebot für eine breitere Preisgestaltung bei lokalen Projekten.
Direkter Stromabnahmevertrag-Pilot erschließt gewerbliche und industrielle Nachfrage
Die Energieregulierungskommission genehmigte einen Direktkauf-Pilot mit 2.000 MW, der es Rechenzentren und Fabriken ermöglicht, Strom von unabhängigen Produzenten zu Preisen zu beziehen, die 10–15 % unter den Einzelhandels-Netztarifen liegen. Entwürfe von Drittpartei-Zugangscodes, deren Fertigstellung bis Mitte 2025 geplant ist, werden Durchleitungsentgelte und Messvorschriften kodifizieren. Bangkoks Rechenzentrums-Cluster, der bereits 150–200 MW verbraucht, dürfte frühe Zuteilungen beanspruchen. Automobilzulieferer in Rayong und Elektronikhersteller in Samut Prakan haben Interesse bekundet und verweisen auf die Möglichkeit, erneuerbare Energie für die Scope-2-Emissionsbuchhaltung zu sichern. Direkte Stromabnahmeverträge schaffen daher eine starke Abnahme-Pipeline, die den thailändischen Solarenergie-Markt beschleunigen dürfte.
Staatlicher Vorstoß für 2,7 GW schwimmende Solarhybridanlagen
Sechzehn schwimmende Solarprojekte mit einer Gesamtleistung von 2,7 GW werden auf neun Wasserkraftreservoirs installiert und nutzen 12.000 Hektar verwaltete Wasseroberfläche. Das 24-MW-Array am Ubolratana-Stausee nahm im März 2024 den kommerziellen Betrieb auf und erzielte dank Wasserkühlung, die die Modultemperaturen niedrig hält, eine um 5–8 % höhere Energieausbeute. Die Ausschreibung für den 205-MW-Bhumibol-Staudamm, die im März 2025 eröffnet wurde, hat Konsortiumsangebote angezogen, die thailändische Entwickler mit internationalen EPC-Unternehmen kombinieren. Schwimmende Anlagen vermeiden Grundstücksbeschaffungsstreitigkeiten, während die Kopplung mit Wasserkraft die Regelflexibilität im nationalen Netz verbessert. Ein Einspeisetarif von THB 2,8331 pro kWh für Solar-plus-Batterie-Hybride unterstützt die Projektrentabilität.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige Netzanschlussgenehmigungen und Abregelungsrisiken | -0.8% | National, mit akuten Engpässen in der Bangkok Metropolitan Region und im Östlichen Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Überlastete Einspeiser in Bangkok und dem Östlichen Wirtschaftskorridor | -0.6% | Bangkok, Samut Prakan, Chonburi und Rayong Provinzen | Kurzfristig (≤ 2 Jahre) |
| Steigende Einfuhrzölle auf thailändische Module in den US-/EU-Märkten | -0.5% | Nationale Auswirkungen auf exportorientierte Hersteller; indirekte Auswirkungen auf die inländische Preisgestaltung und die Lieferkette | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Lithium-Ionen-Zellenproduktion für Batteriespeichersysteme | -0.4% | National, mit konzentrierten Auswirkungen auf Solarhybrid-plus-Speicher-Projekte im Versorgungsmaßstab und im Gewerbe- und Industriesegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Netzanschlussgenehmigungen und Abregelungsrisiken
Entwickler berichten von Genehmigungszeiten von sechs bis achtzehn Monaten, da Versorgungsunternehmen Spannungsstabilitätsstudien und Umspannwerkskapazitätsprüfungen durchführen müssen, bevor sie eine Netzanschluss-Genehmigung erteilen. Projekte mit einer Leistung von mehr als 10 MW erfordern zudem Umweltverträglichkeitsprüfungen und die Zustimmung des Nationalen Energiepolitikrats, was die Vorlaufzeiten verlängert und die Haltekosten erhöht. Im Jahr 2024 summierten sich die Abregelungsereignisse auf bis zu fünfzig Stunden bei Einspeisern, bei denen die Solareinspeisung 18 % der Tagesnachfrage überstieg. Ohne Echtzeit-Preisgestaltung oder obligatorische Speicherung verursacht Übereinspeisung erzwungene Abschaltungen, die die Projekteinnahmen untergraben. Diese Hindernisse verringern das prognostizierte Wachstum um nahezu einen Prozentpunkt.
Überlastete Einspeiser in Bangkok und dem Östlichen Wirtschaftskorridor
Verteilungskreise, die Bangkoks Geschäftsviertel und nahegelegene Industriegebiete versorgen, laufen während sonniger Mittagszeiten bereits bei 85–95 % ihrer Kapazität. Die Metropolitane Elektrizitätsbehörde hat THB 45 Milliarden für den Ausbau von Umspannwerken geplant, doch der Bau hinkt dem Solarausbau hinterher. Entwickler finanzieren Einspeiserstärkungen häufig selbst zu Kosten von USD 150.000–300.000 pro MW, was die Projektkapitalanforderungen erhöht. Kleine und mittlere Unternehmen warten daher länger und haben höhere Kosten als große Konzerne. Ohne beschleunigte Netzinvestitionen wird die Einspeisersättigung weiterhin Dachinstallationen in den dichtesten Lastzentren einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Photovoltaik-Dominanz setzt sich fortPhotovoltaiksysteme machten im Jahr 2025 100,00 % der installierten Kapazität aus und werden voraussichtlich bis 2031 mit einer Wachstumsrate von 6,72 % expandieren. Die Marktgröße des thailändischen Solarenergie-Marktes für Photovoltaiktechnologie erreichte im Jahr 2025 5,20 GW und soll bis 2031 7,71 GW erreichen, wobei ein erheblicher Anteil beibehalten wird, da konzentrierte Solarenergie unter Thailands feuchtem Klima wirtschaftlich unpraktikabel bleibt. Bifaziale Module, die reflektierte Einstrahlung erfassen, werden bei Ausschreibungen für schwimmende Solaranlagen schnell zum Standard, wobei das Ubolratana-Projekt eine um 5–8 % höhere Produktion als monofaziale Arrays verzeichnete. TOPCon-Zellen, die einen Umwandlungswirkungsgrad von 24–25 % bieten, verdrängen PERC-Module bei Ausschreibungen im Versorgungsmaßstab, bei denen Flächenengpässe Aufpreise rechtfertigen.
Anhaltende Kostensenkungen vergrößern die wirtschaftliche Lücke zwischen Photovoltaik und konzentrierter Solarenergie, die Direktstrahlungsniveaus benötigt, die in der Monsunzeit selten erreicht werden. Der Einspeisetarif-Zeitplan des Energieministeriums für 2024 schließt konzentrierte Solarenergie aus und zementiert damit das Monopol der Photovoltaik. Ausblickend prognostizieren Daten der Internationalen Energieagentur, dass die Modulpreise bis 2027 um weitere 15–20 % fallen werden, was sicherstellt, dass Photovoltaiktechnologien die einzige kommerziell rentable Solarlösung in Thailand bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Netztyp:
Netzunabhängige Nutzung nimmt zuNetzgebundene Installationen machten im Jahr 2025 90,12 % der Kapazität aus, hauptsächlich getrieben durch Anlagen im Versorgungsmaßstab und gewerbliche Dachinstallationen in der Nähe von Bangkok. Der Marktanteil des thailändischen Solarenergie-Marktes für netzunabhängige Systeme ist derzeit gering, doch das netzunabhängige Segment wird bis 2031 mit einer CAGR von 9,22 % den Gesamtmarkt übertreffen. Nördliche und nordöstliche Provinzen führen die netzunabhängige Einführung an, wo die Kosten für die ländliche Elektrifizierung USD 50.000 pro Kilometer übersteigen. Agro-Photovoltaik-Pilotprojekte, die Solarpanele mit dem Anbau von Feldfrüchten kombinieren, erhöhen die Einnahmen der Landwirte bei gleichzeitiger Bewässerung, verbessern die Schuldendienstdeckung und verkürzen die Amortisationszeiten.
Die im Jahr 2024 eingeführte Netto-Abrechnung vergütet Prosumenten noch immer zu Großhandelspreisen, die in Hochzonen eine Amortisationszeit von drei bis fünf Jahren unterstützen. Die Metropolitane Elektrizitätsbehörde hat die Genehmigungszeit für Dachinstallationen unter 1 MW auf dreißig Tage reduziert, was im letzten Jahr zu einem Anstieg der Anträge um 40 % führte. Netzunabhängige Systeme versorgen auch Industriegebiete mit Abregelungsrisiko oder unzureichender Einspeiserkapazität und untermauern das stärkste kurzfristige Wachstum.
Nach Endnutzer:
Wohngebäude-Wachstum führt anAnlagen im Versorgungsmaßstab behielten im Jahr 2025 49,12 % der installierten Kapazität, doch Wohngebäude-Dachinstallationen werden voraussichtlich bis 2031 eine CAGR von 10,25 % erreichen, die schnellste Expansion unter allen Segmenten. Die Marktgröße des thailändischen Solarenergie-Marktes für Wohngebäude-Installationen betrug im September 2025 76,9 MW und wächst rasch, getrieben durch Leasingverträge ohne Vorabkosten. Mittelständische Hausbesitzer in Bangkok, Chiang Mai und Phuket qualifizieren sich nun für durch Dritte finanzierte Systeme, die bereits ab dem ersten Tag Einsparungen bei der Stromrechnung versprechen.
Gewerbliche und industrielle Nutzer nehmen die mittlere Position ein. Rechenzentren in Bangkok und Chonburi verbrauchen bereits 150–200 MW und sind frühe Anwender von Solar-plus-Batterie-Stromabnahmevertragsverträgen. Automobilzulieferer in Rayong und Elektronikwerke in Samut Prakan bewerben sich um direkte Stromabnahmevertrags-Zuteilungen, die die Stromkosten um bis zu 15 % senken können. Trotz geringerem Wachstum verankern Anlagen im Versorgungsmaßstab den Sektor weiterhin durch große Ausschreibungen für schwimmende Solaranlagen und bodengebundene Farms, die von multilateralen Kreditgebern finanziert werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Zentralthailand, einschließlich der Bangkok Metropolitan Region, beherbergte im Jahr 2025 etwa 34,62 % der installierten Kapazität, dank seiner dichten gewerblichen und industriellen Lasten. Der Östliche Wirtschaftskorridor trug weitere 27,85 % bei und bleibt das primäre Ziel für neue Dach- und bodenmontierte Projekte, da exportorientierte Fabriken kohlenstoffarmen Strom nachfragen. Nördliche Provinzen wie Chiang Mai und Lampang haben sich als Agro-Photovoltaik-Zentren etabliert, wo erhöhte Anlagen mit Reis- und Gemüseanbau koexistieren und so Landnutzungskonflikte reduzieren.
Schwimmende Solarhybridanlagen, die für neun Staudammreservoirs in Zentral- und Nordthailand vorgesehen sind, werden die Kapazität im Prognosezeitraum neu verteilen. Das 205-MW-Projekt am Bhumibol-Staudamm in Tak und das 158-MW-Array am Srinakarin-Staudamm in Kanchanaburi werden die Entwicklung ins Landesinnere verlagern und den Netzdruck auf Bangkok entlasten. Überlastete Einspeiser in der Hauptstadt arbeiten während der Mittagsspitze der Solareinspeisung bereits bei bis zu 95 % und schränken neue Dachverbindungen ein, bis der Umspannwerksausbau bis 2028 abgeschlossen ist.
Nordöstliche Provinzen gewinnen durch Agro-Photovoltaik-Pilotprojekte an Aufmerksamkeit, die Beschattungsvorteile für Feldfrüchte mit Stromverkäufen verbinden. Versuchsprojekte der Kasetsart-Universität in Nakhon Ratchasima haben gezeigt, dass erhöhte Module den Wasserbedarf senken und mehr als 1 MWh pro Rai jährlich erzeugen. Das Amt für die Entwicklung und Effizienz alternativer Energien strebt bis 2028 eine solche Kapazität von bis zu 800 MW an, angezogen durch Grundstückskosten, die drei- bis viermal niedriger sind als in Zentralthailand. Südliche Urlaubsprovinzen wie Phuket setzen ebenfalls Dachsolaranlagen auf Hotels ein, obwohl Monsunwolken die Kapazitätsfaktoren auf 14–16 % im Vergleich zu 18–20 % in Zentral- und Nordostthailand begrenzen.
Regulatorisches Umfeld
Die Solarentwicklung in Thailand wird von der Energy Regulatory Commission (ERC) durch Lizenzierungs-, Netzanschluss- und Stromabnahmeregelungen gesteuert, ergänzt durch die politische Ausrichtung des National Energy Policy Council (NEPC) und des Energieministeriums. Das regulatorische Instrumentarium geht über die Beschaffung durch Versorgungsunternehmen hinaus und umfasst verbraucherseitige Programme wie das Net-Billing für Photovoltaik-Dachanlagen im Wohnbereich und damit verbundene Rückkaufvereinbarungen. Zudem genehmigte die ERC ein Pilotprogramm für den direkten Stromeinkauf mit 2.000 MW (im Jahr 2024 genehmigt), das berechtigten Großverbrauchern ermöglicht, erneuerbaren Strom von unabhängigen Erzeugern unter festgelegten Durchleitungs- und Messregeln zu bezugsvertraglich zu vereinbaren.
Im Jahr 2026 konzentrierten sich politische Maßnahmen auf die Senkung weicher Kosten und die Verbesserung der Haushaltsökonomie. Die ERC startete am 1. Juli 2026 das Rückkaufprogramm für Wohnsolaranlagen 2026 mit einem Überschussrückkaufpreis von 2,20 THB/kWh im Rahmen des Net-Billing, und Entscheidungen des NEPC verwiesen auf ein erweitertes nationales Kontingent für die Teilnahme von Privathaushalten. Darüber hinaus sollen berichtete Vereinfachungen bei Steuern und Genehmigungen – darunter der Wegfall der Genehmigungspflicht Ror.Ngor.4 (Factory 4) für Dachsolaranlagen und ein Einkommensteuerabzug von bis zu 200.000 THB für qualifizierende Installationskosten von Dachanlagen (vorbehaltlich der Programmregeln und des Zeitplans) – den dezentralen Ausbau unterstützen, während Net-Billing weiterhin der zentrale Abrechnungsmechanismus bleibt und nicht das vollständige Net-Metering.
Wettbewerbslandschaft
Marktkonzentration
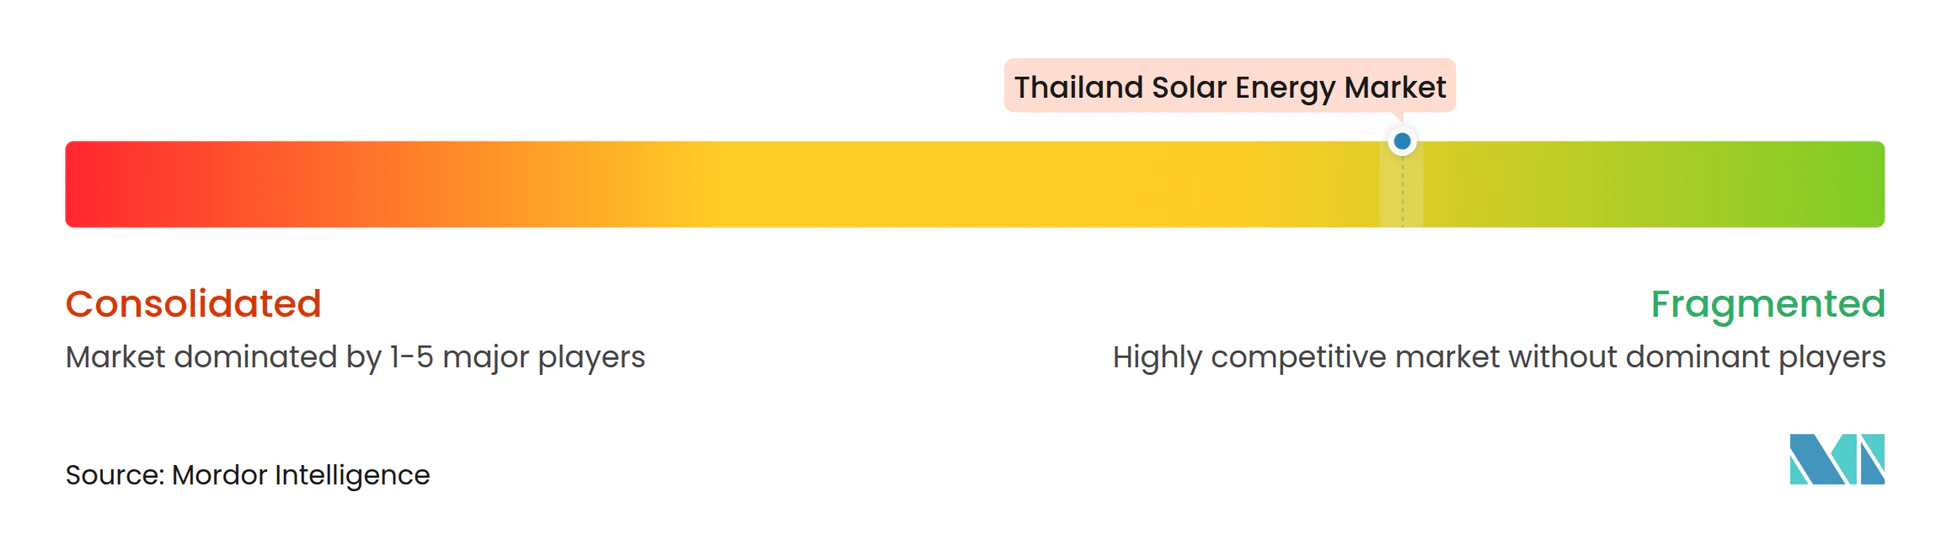
Die inländischen Entwickler SPCG, BCPG, Thai Solar Energy, B.Grimm Power und Energy Absolute kontrollieren gemeinsam etwa 60 % der Kapazität im Versorgungsmaßstab, was zu einer moderaten Konzentration im thailändischen Solarenergie-Markt führt. Diese etablierten Marktteilnehmer differenzieren sich durch vertikale Integration und regionale Diversifizierung: Energy Absolute baut eine 5-GWh-Batterieanlage, während BCPG in japanische und philippinische Anlagen investiert, um das inländische Risiko abzusichern. Ausschreibungen im Versorgungsmaßstab bevorzugen zunehmend bifaziale Module zur Steigerung der Energieausbeute auf begrenztem Land, wovon die chinesischen Anbieter JinkoSolar, Trina Solar und LONGi profitieren, die den Komponentenimport dominieren.
Huawei und Sungrow halten gemeinsam einen Anteil von 55–60 % am Wechselrichterverkauf, indem sie integrierte Energiemanagementsoftware anbieten, die Projekten hilft, die Anforderungen an die Netzunterstützung zu erfüllen. Die Verhängung von US-amerikanischen Antidumping-Zöllen auf in Thailand montierte Module zwang Exporteure, ihre Produktion auf inländische und ASEAN-Märkte umzuleiten, was den Preiswettbewerb für lokale Projekte verschärfte.[1] Konformitätsprüfungen gemäß IEC 61215 und IEC 61730 werden vom Elektrischen und Elektronischen Institut Thailands durchgeführt und schaffen eine Qualitätssicherungsgrundlage für die gesamte Lieferkette.
Chancen im wenig erschlossenen Bereich liegen bei gewerblichen und industriellen Dachinstallationen, bei denen der 2.000-MW-Direktstromabnahmevertrag-Pilot unterzeichnet bleibt, da viele Entwickler angesichts des regulatorischen Zeitplans zögern. Wohngebäude-Leasingunternehmen und Agro-Photovoltaik-Spezialisten entstehen ebenfalls. Ihre neuartigen Geschäftsmodelle senken Finanzierungshürden und erweitern die adressierbare Nachfrage und fordern traditionelle Akteure im Versorgungsmaßstab heraus, sich anzupassen.
Marktführer der thailändischen Solarenergie-Branche
-
Energy Absolute Public Company Limited
-
SPCG Public Company Limited
-
Thai Solar Energy PLC
-
BCPG Public Company Limited (BCPG)
-
B.Grimm Power PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand Solarenergiemarkt Unternehmen in diesem Bericht
- SPCG PLC
- BCPG PLC
- Thai Solar Energy PLC
- B.Grimm Power PLC
- Energy Absolute PLC
- Solartron PLC
- Delta Electronics (Thailand) PLC
- Huawei Technologies Co. Ltd.
- Sungrow Power Supply Co. Ltd.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Co. Ltd.
- LONGi Green Energy Co. Ltd.
- Canadian Solar Inc.
- First Solar Inc.
- Risen Energy Co. Ltd.
- Seraphim Solar Group
- Sharp Energy Solutions Corp.
- Hitachi Energy Thailand
- Black & Veatch Holding Co.
- Marubeni Corp.
Marktchancen und Zukunftsaussichten
Kurzfristiger Handlungsspielraum konzentriert sich auf dezentrale Solarenergie und Beschaffungswege für Unternehmen, bei denen Politik und Finanzierung Reibungsverluste verringern. Die Akzeptanz im Wohnbereich profitiert von einer klareren Monetarisierung durch Net-Billing und das im Juli 2026 gestartete Überschussrückkaufprogramm mit 2,20 THB/kWh, unterstützt durch berichtete Steuerabzugsmaßnahmen für qualifizierende Dachanlagen und vereinfachte Genehmigungsverfahren, einschließlich des Wegfalls der Ror.Ngor.4-Anforderung. Zusammen können diese Maßnahmen das Leasing durch Drittanbieter und den Ausbau von Installationsbetrieben in dicht besiedelten Provinzen fördern. Auch gewerbliche und industrielle Dachflächen bleiben ein großes adressierbares Segment, da das 2.000-MW-Pilotprogramm der ERC für direkte Stromabnahmeverträge einen alternativen Abnahmeweg für Rechenzentren und exportorientierte Hersteller im Eastern Economic Corridor schafft, was mit Ansprüchen auf erneuerbare Energien und der Nachfrage nach RECs übereinstimmt.
Die Chancen im Versorgungsmaßstab verschieben sich weiterhin hin zu flächensparenden Formaten und netzunterstützenden Konfigurationen. Hybride Floating-Solar-Pipelines an Wasserkraftreservoirs können nutzbare Kapazität hinzufügen, ohne mit anderen Flächennutzungen zu konkurrieren, und die Wirtschaftlichkeit von Solar-plus-Speicher wird durch den im Marktkontext genannten Hybrid-Einspeisetarif für Solar-plus-Batterie von 2,8331 THB/kWh gestützt. Auf der Investitionsseite deutet die Aktivität bei Unternehmensprojektfinanzierungen auf einen fortgesetzten Ausbau von Solar- und Hybridanlagen hin, einschließlich der Finanzierung von Gulf Energy Development im Februar 2026 für ein Portfolio erneuerbarer Energien mit 939 MW, das Solar- und Solar-plus-BESS-Projekte umfasst. Dies signalisiert zudem einen Ausführungshorizont für EPC-Unternehmen, Wechselrichter- und Speicheranbieter sowie Betriebs- und Wartungsdienstleister in Thailand.
Neueste Industrielle Entwicklungen in Thailand Solarenergiemarkt
- März 2026: BCPG Public Company Limited schloss den vollständigen (100 %) Erwerb der Anteile von Scan Advance Power Company Limited ab und fügte damit 17,5 MW an Solar-Dachkapazität im Rahmen eines privaten PPA-Programms hinzu. Der Deal stärkt die C&I-Dachposition von BCPG und erweitert die vertraglich gebundene dezentrale Erzeugungskapazität im Einklang mit der Nachfrage nach Unternehmensabnahme.
- Dezember 2025: Energy Absolute Public Company Limited schloss die teilweise Übertragung von zwei Solarkraftwerksprojekten (Nakhon Sawan und Lampang, jeweils 90 MW) auf ihre hundertprozentige Tochtergesellschaft Ettulosba Energy 1 Company Limited ab. Die Umstrukturierung unterstützt die Vermögensabgrenzung und die Finanzierungsflexibilität für betriebene Solarportfolios.
- April 2024: Thai Solar Energy PLC investierte in drei Solarkraftwerke in Thailand mit einer kombinierten vertraglich gebundenen Kapazität von 8,0 MW im Rahmen eines Einspeisetarifs von 4,12 THB pro Einheit. Die Transaktionen fügten Betriebskapazität unter langfristiger Tarifunterstützung hinzu und unterstreichen die anhaltende Nachfrage nach kleinen bis mittelgroßen vertraglich gebundenen Solaranlagen.
Thailand Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Thailand installierte Solarstromkapazität, gemessen in Gigawatt, und umfasst netzgebundene und netzunabhängige Solarenergie, die von Versorgungsunternehmen, Gewerbe-, Industrie- und Privatkunden genutzt wird.
Ausschlüsse aus dem Umfang: Nicht-solare erneuerbare Energien werden nicht berücksichtigt, und CSP wird nur dort gezählt, wo es in Thailand kommerziell eingesetzt wird.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (C&I)
- Wohngebäude
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemnebenkomponenten und Elektroinstallation
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die erste Struktur des thailändischen Solarnachfragepools aufzubauen und zu überprüfen, wie schnell Kapazitäten realistischerweise jährlich hinzugefügt werden können. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen zur Energiepolitik und -planung Thailands, Publikationen von Regulierungsbehörden und Versorgungsunternehmen, IEA- und IRENA-Statistiken zu erneuerbaren Energien sowie Makroindikatoren der Weltbank, um den Zeitrahmen und den Basisjahreskontext abzustimmen.
Parallel dazu wurden Projekt- und Unternehmensveröffentlichungen durch Jahresberichte, Investorenpräsentationen und offizielle Pressemitteilungen gesichtet, was uns half, Pipelines, Inbetriebnahmezeitpläne und typische Baugrößen zu kartieren. Wo verfügbar, haben wir auch kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und eine importierte und exportierte Datenbank auf Versandebene herangezogen, um Ausrüstungsfluss-Signale gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind illustrativ, und weitere öffentliche und Abonnementquellen wurden während der Erhebung, Validierung und Nachklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Projektentwicklern, EPC- und technischen Spezialisten, Versorgungsunternehmen und gewerblichen sowie industriellen Käufern sowie anderen Marktteilnehmern, die die Pipeline-Reife und Inbetriebnahmerisiken verfolgen. Da es sich um eine ausschließlich auf Thailand ausgerichtete Studie handelt, wurden die Fragen so gestaltet, dass lokale Genehmigungszeitpläne, Vorlaufzeiten für die Netzanbindung, das Tempo der Dachinstallationen und die Planung von Floating-Solar-Ergänzungen bestätigt werden, und diese Eingaben wurden dann zur Anpassung der Sekundärannahmen verwendet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 44 % |
Marktgröße und Prognose
Das Kernmodell beginnt mit einer Top-down-Rekonstruktion der in Thailand installierten Solarkapazität anhand veröffentlichter Kapazitätszuwächse, Inbetriebnahmekalender für Projekte und des Netzanschlussstatus, die anschließend nach Endnutzer und Netztyp auf den Gesamtwert abgestimmt wird. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Prüfungen eingesetzt, wie z. B. Rollups von Stichproben-Projektgrößen, typische MW pro Standort nach Anwendung und Vergleiche von Ausrüstungsimportsignalen mit erwarteten Bauvolumina.
Zu den wichtigsten Eingaben, die die Größenbestimmung und Prognose beeinflussten, gehörten jährliche neue Kapazitätszuwächse, die Mischung aus netzgebundenen und netzunabhängigen Anlagen, der Anteil von Großanlagen gegenüber Dachanlagen, Konversionsraten der Projektpipeline sowie beobachtete Inbetriebnahmeverzögerungen aufgrund von Genehmigungen und Netzanbindung. Für die Prognose wurde eine Szenarioanalyse angewendet, damit der Basisfall gegen eine schnellere Dachinstallationsrate oder eine langsamere Versorgungsbeschaffung einem Stresstest unterzogen werden konnte, wobei Expertenfeedback die Entscheidung leitete, welche Annahmen konservativ gehalten werden sollten. Wenn Projektoffenlegungen unvollständig waren, wurde fehlende Kapazität durch Bandbreiten behandelt, die an vergleichbaren Projektklassen verankert waren, und dann durch primäre Bestätigungen eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden vor der Freigabe auf verschiedene Weisen überprüft, darunter die Gegenprüfung der Gesamtwerte mit unabhängigen Kapazitätsindikatoren, die Überprüfung von Jahressprüngen auf abnormale Muster und die erneute Ausführung des Modells mit alternativen Annahmen, um zu prüfen, ob die Schlussfolgerung stabil blieb. Wenn große Abweichungen nach Netztyp oder Endnutzer auftraten, wurden die Befragten erneut kontaktiert und die Desk-Belege erneut geprüft, bis der Treiber erklärt war.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, große Projektvergaben oder Inbetriebnahmeverschiebungen beobachtet werden. Vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Einschätzung die neuesten öffentlichen Aktualisierungen und bestätigten Marktsignale widerspiegelt.
Schätzung des Thailand Solarenergiemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Solarenergie in Thailand können weit auseinanderliegen, da einige Studien den Markt in installierter Kapazität bemessen, während andere den Umsatzwert ausweisen, und sie können auch Speicher, Dienstleistungen oder politisch gebundene Einnahmen unterschiedlich behandeln. Der Zeitpunkt spielt ebenfalls eine Rolle, da Kapazitätszuwächse aufgrund von Genehmigungs- und Netzanschlussplänen über Jahre hinweg verschoben werden können.
Die Tabelle zeigt eine deutliche Einheitenabweichung zwischen den Quellen; im Modell von Mordor Intelligence wird der Marktgesamtwert als installierte Solarkapazität in GW ausgedrückt und nur für Solar-PV- und CSP-Installationen in Thailand über netzgebundene und netzunabhängige Nutzung gezählt. Andere Schätzungen können eine schnellere Preissteigerung anwenden, breitere Einnahmen aus dem Solarenergie-Ökosystem einbeziehen oder einen anderen Basisjahres-Stichtag verwenden, was die Gesamtzahl verschiebt, auch wenn die Entwicklungsgeschichte weitgehend ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,20 GW (2025) | |
| Branchendatenanbieter A | 3,32 Milliarden USD (2024) | Diese Zahl ist wertbasiert und auf einen Umsatzpool von 2024 ausgerichtet, der Ausrüstungs- und Serviceausgaben umfassen kann, die sich nicht eins zu eins auf die im selben Jahr installierte Kapazität abbilden lassen. |
| Branchendatenanbieter B | 9,46 Milliarden USD (2032) | Dies ist eine längerfristige Umsatzprognose mit einer höheren Wachstumskurve, die aggressive Annahmen zur Einführung und Preisgestaltung widerspiegeln kann, die den Umsatz steigern, auch wenn das Kapazitätswachstum gleichmäßiger verläuft. |
Betrachtet man die drei Zahlen, erklärt sich die Streuung hauptsächlich dadurch, ob der Output die Kapazität in einem definierten Einsatzbereich oder Einnahmen darstellt, die sich auf Komponenten und verwandte Ausgaben ausweiten können. Indem die Eingaben an Inbetriebnahmezeitpläne, Netzanschlussrealitäten und den Endnutzermix geknüpft werden, bleibt der kapazitätsbasierte Ansatz leichter zu prüfen und zu aktualisieren, wenn neue Projekte im Kalender verschoben werden.
Im Bericht beantwortete Schlüsselfragen
Welches Kapazitätsziel sieht der Stromerzeugungsentwicklungsplan für erneuerbare Energien in Thailand bis 2037 vor?
Der Plan sieht vor, dass erneuerbare Energien bis 2037 51 % des nationalen Strommixes liefern, gegenüber 20 % im Jahr 2023.
Wie schnell wird das netzunabhängige Solarsegment bis 2031 voraussichtlich wachsen?
Netzunabhängige Projekte werden voraussichtlich mit einer CAGR von 9,22 % wachsen und damit den Gesamtmarkt übertreffen.
Warum sind schwimmende Solarhybridanlagen für Thailand attraktiv?
Sie nutzen Reservoiroberflächen, vermeiden Grundstücksbeschaffungskonflikte und profitieren von der Wasserkraftkopplung, die die Abregelung reduziert.
Was ist die wichtigste betriebliche Hürde für neue Projekte im Versorgungsmaßstab in der Nähe von Bangkok?
Netzanschlussgenehmigungen können bis zu achtzehn Monate dauern, da viele Einspeiser bereits gesättigt sind.
Wie profitieren industrielle Käufer von direkten Stromabnahmeverträgen?
Sie ermöglichen es Fabriken und Rechenzentren, erneuerbare Energie zu Preisen zu beziehen, die 10–15 % unter den Einzelhandelstarifen liegen, während gleichzeitig Emissionsoffenlegungsregeln erfüllt werden.
Welche Technologie hält derzeit den gesamten Marktanteil im thailändischen Solarsektor?
Photovoltaiktechnologie macht 100,00 % der installierten Kapazität aus, wobei konzentrierte Solarenergie aufgrund ungünstiger Klimabedingungen fehlt.